
Tamaño y Participación del Mercado de Sistemas de Visión para Atención de Máquinas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
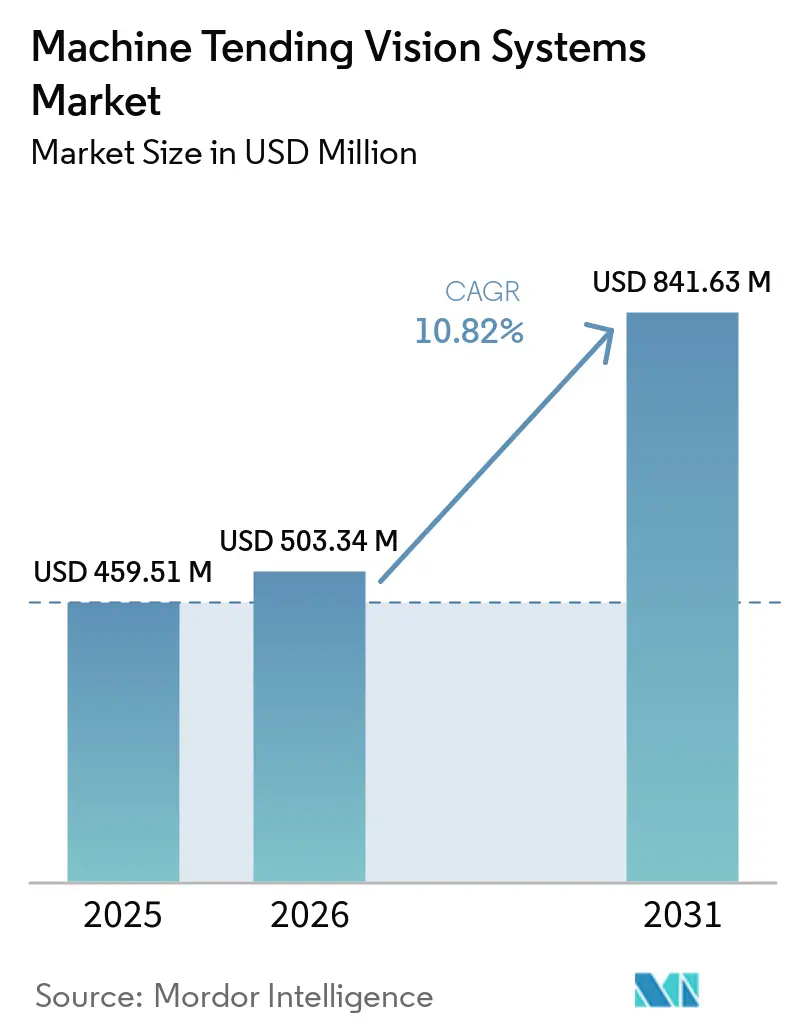
| Tamaño del Mercado (2026) | 503.34 Millones de dólares |
| Tamaño del Mercado (2031) | 841.63 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.82 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Visión para Atención de Máquinas por Mordor Intelligence
El tamaño del mercado de sistemas de visión para atención de máquinas fue de 459,51 millones de USD en 2025 y se proyecta que alcance 841,63 millones de USD en 2031, registrando una CAGR del 10,82% entre 2026 y 2031. La automatización guiada por visión se está volviendo más central en la fabricación de precisión porque permite la operación de máquinas sin supervisión y en múltiples turnos. Este cambio está ampliando la adopción más allá de los grandes fabricantes de equipos originales hacia talleres de mecanizado por contrato y ensambladores de tamaño mediano. Los compradores consideran cada vez más la capacidad de visión al especificar nuevas celdas de automatización, en lugar de agregarla después de la instalación. Los proveedores están respondiendo con paquetes integrados de hardware, software y servicios que reducen la complejidad de implementación. Los altos costos de instalación en entornos existentes y un grupo limitado de especialistas siguen siendo barreras materiales, especialmente para los fabricantes más pequeños.
Conclusiones Clave del Informe
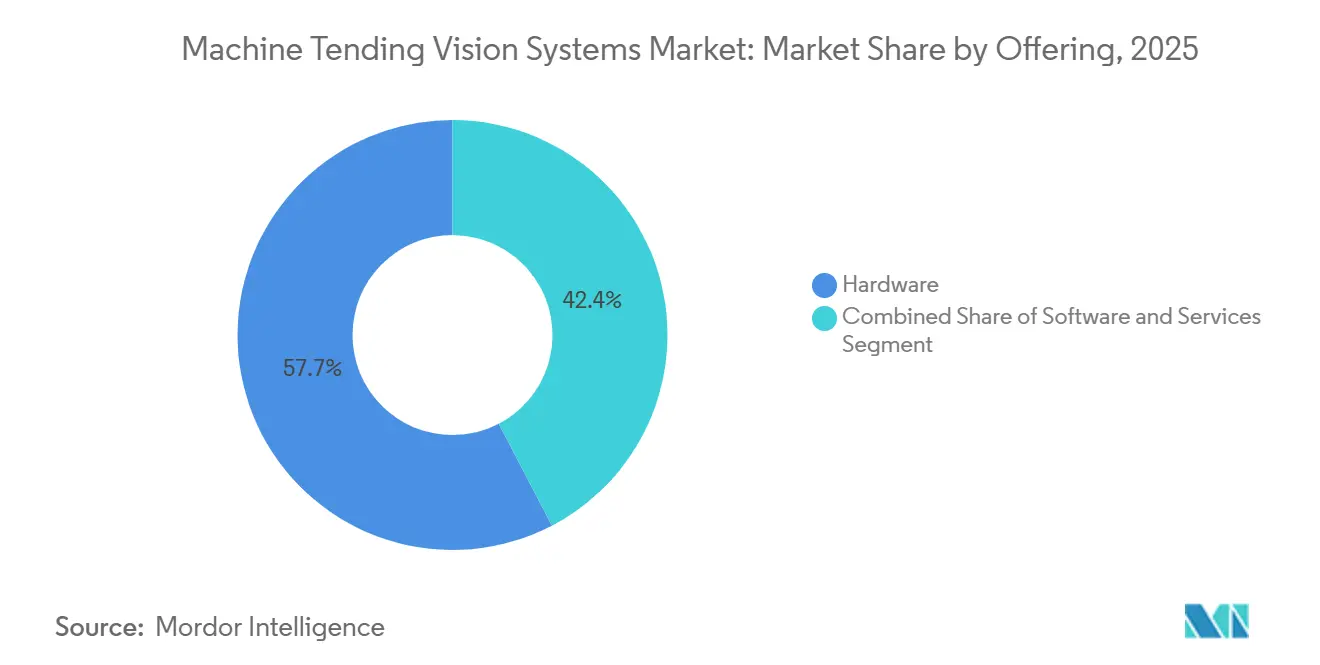
- Por oferta, el hardware representó el 57,65% de los ingresos en 2025 del mercado de sistemas de visión para atención de máquinas, mientras que se proyecta que el software se expanda a una CAGR del 11,21% hasta 2031.
- Por tecnología de visión, la visión de exploración de área 2D representó el 37,65% de los ingresos en 2025, mientras que se proyecta que la visión de tiempo de vuelo se expanda a una CAGR del 11,32% hasta 2031.
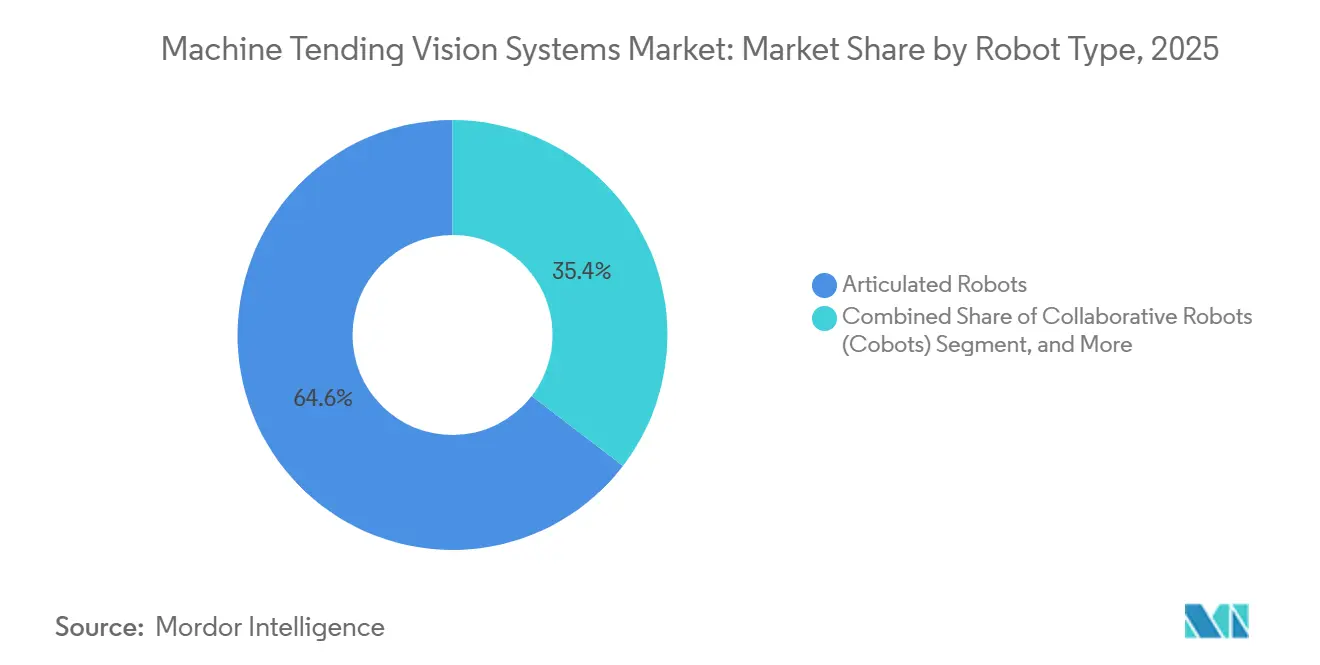
- Por tipo de robot, los robots articulados representaron el 64,51% de los ingresos en 2025, mientras que se proyecta que los robots colaborativos crezcan a una CAGR del 11,78% hasta 2031.
- Por implementación, las nuevas celdas de atención de máquinas representaron el 63,21% de los ingresos en 2025 y se proyecta que se expandan a una CAGR del 11,51% hasta 2031.
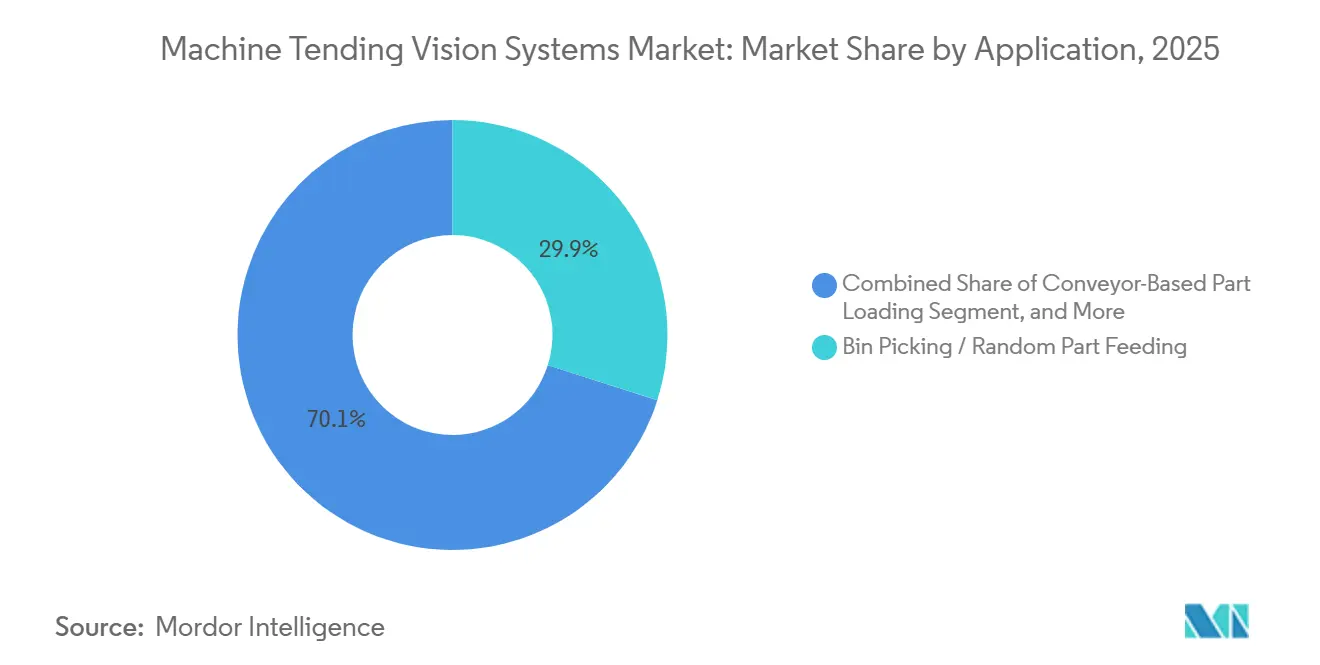
- Por aplicación, la selección de contenedores y la alimentación aleatoria de piezas representaron el 29,91% de los ingresos en 2025 y se proyecta que se expandan a una CAGR del 11,81% hasta 2031.
- Por industria de usuario final, el sector automotriz y componentes automotrices representó el 32,22% de los ingresos en 2025, mientras que se proyecta que la electrónica y los semiconductores se expandan a una CAGR del 11,87% hasta 2031.
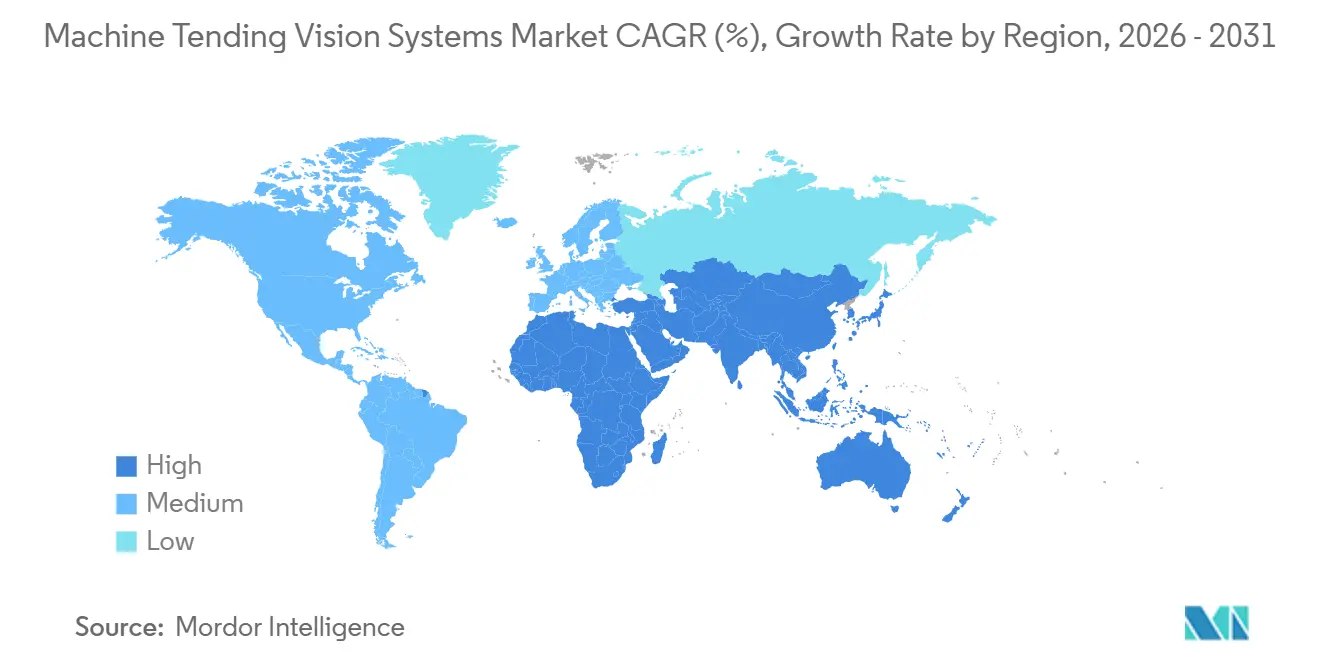
- Por geografía, Asia-Pacífico representó el 39,78% de los ingresos del mercado de sistemas de visión para atención de máquinas en 2025, mientras que se proyecta que Oriente Medio y África registren la expansión geográfica más rápida al 11,13% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Visión para Atención de Máquinas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Operaciones CNC sin Personal o con Personal Reducido | +3.2% | Global, concentrado en América del Norte, Alemania, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Robótica Guiada por Visión para Producción de Alta Variedad | +2.8% | Global, más fuerte en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Visión 3D y Localización de Piezas Basada en Inteligencia Artificial | +2.1% | Global, con adopción temprana en Japón, Corea del Sur y América del Norte | Mediano plazo (2-4 años) |
| Reducción del Tiempo de Inactividad del Husillo y Mayor Utilización de Equipos | +1.5% | América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Kits de Visión Estandarizados para Fabricantes Pequeños y Medianos | +1.0% | América del Norte, Europa y ASEAN | Mediano plazo (2-4 años) |
| Transferencia de Recetas Basada en Visión en Flotas de Robots Mixtos | +0.7% | Global, particularmente en centros automotrices y de mecanizado por contrato | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Operaciones CNC sin Personal o con Personal Reducido
La escasez de mano de obra calificada en CNC está haciendo que la operación sin personal sea más relevante para muchos fabricantes. Una celda sin personal configurada puede sostener hasta 168 horas productivas por semana, en comparación con 40 horas en un arreglo de un solo turno. Los sistemas de visión identifican, orientan y verifican las piezas antes de que un robot complete la tarea de atención. Esta capacidad permite la operación sin supervisión en múltiples turnos donde las condiciones del proceso son estables. Por lo tanto, las nuevas celdas tienen más probabilidades de incluir visión durante el proceso de especificación original.
Adopción de Robótica Guiada por Visión para Producción de Alta Variedad
La producción de alta variedad y bajo volumen crea un caso de uso sólido para la robótica guiada por visión. El reconocimiento por visión reduce la dependencia de accesorios dedicados que pueden ser difíciles de justificar para tiradas de producción cortas. Los pedidos de robots en América del Norte aumentaron un 4,3% en unidades y un 21,3% en valor durante el segundo trimestre de 2026.[1] Las aplicaciones de semiconductores y electrónica representaron el 36,5% de los pedidos de robots colaborativos en el primer semestre de 2026. Los robots colaborativos guiados por visión ayudan a los talleres de contrato más pequeños a responder a perfiles de pedidos variados sin una reconfiguración mecánica extensa. Este enfoque puede mejorar el rendimiento en los plazos de entrega donde las instalaciones de producción más grandes han tenido tradicionalmente una ventaja.
Integración Creciente de Visión 3D y Localización de Piezas Basada en Inteligencia Artificial
El mercado de sistemas de visión para atención de máquinas está pasando de la imagen 2D hacia la percepción con conciencia de profundidad y la localización basada en inteligencia artificial. Un estudio de 2026 reportó una tasa de éxito de agarre del 99% y un error de traslación de 0,38 mm para un sistema de visión estéreo 3D que utiliza reducción de dimensionalidad.[2] Este nivel de rendimiento ayuda a los integradores a respaldar compromisos de tiempo de actividad más exigentes para tareas de selección complejas. La inferencia de inteligencia artificial dentro del controlador de visión también aumenta la importancia de la capacidad de software e integración. Cognex introdujo el controlador In-Sight 6900 con procesamiento NVIDIA Jetson en abril de 2026. La empresa introdujo el sistema In-Sight 3900 con procesamiento Qualcomm Dragonwing en mayo de 2026.
Demanda de Reducción del Tiempo de Inactividad del Husillo y Mayor Utilización de Equipos
La utilización del husillo sigue siendo una medida importante de la productividad de las máquinas herramienta. Los retrasos en la búsqueda y orientación de piezas dejan equipos costosos inactivos entre ciclos de mecanizado. Los sistemas 3D de luz estructurada pueden reducir el tiempo de búsqueda de piezas de varios minutos a menos de 1 segundo en aplicaciones adecuadas. Para un centro de mecanizado de cinco ejes de 200.000 EUR (220.000 USD) a la tasa promedio de 2025, una ganancia de 10 puntos en utilización puede respaldar la recuperación de la inversión en 12 a 18 meses. La división de Robots de FANUC generó 378.610 millones de JPY (2,51 mil millones de USD), y los ingresos aumentaron un 14,9%.[3] Este desempeño refleja la creciente importancia de la robótica coordinada, el control de movimiento y la visión en las decisiones de equipos de capital.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración en Entornos Existentes y Modernización | -1.8% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de Especialistas en Integración de Visión, Robótica y Controles | -1.2% | Global, con mayor severidad en Europa, América del Norte y Japón | Mediano plazo (2-4 años) |
| Sensibilidad al Deslumbramiento Metálico, Refrigerante, Virutas e Iluminación Variable | -0.7% | Global, particularmente en entornos de mecanizado de metales e intensivos en CNC | Corto plazo (≤ 2 años) |
| Preocupaciones de Ciberseguridad y Propiedad de Datos en Celdas de Visión Conectadas | -0.5% | América del Norte, Europa y centros tecnológicos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración en Entornos Existentes y Modernización
Muchas instalaciones se realizan en instalaciones operativas con equipos de diferentes generaciones. Las líneas CNC existentes a menudo tienen configuraciones de PLC variadas, sistemas de seguridad y protocolos de comunicación. La integración puede requerir trabajo de compatibilidad de señales y nueva validación de seguridad bajo ISO 13849. El tiempo de inactividad de la planta puede agregar costos comparables con el gasto en hardware. Un estudio de 2026 encontró que la estandarización limitada de protocolos sigue siendo un obstáculo serio para los fabricantes pequeños y medianos. Los costos de integración inciertos dificultan los modelos comerciales predecibles y pueden retrasar las decisiones de modernización.
Escasez de Especialistas en Integración de Visión, Robótica y Controles
Los proyectos de atención de máquinas requieren experiencia en algoritmos de visión, movimiento de robots y controles CNC. Los cronogramas de implementación pueden depender más de la capacidad del integrador que de la disponibilidad del equipo. ABB informó que OmniCore EyeMotion puede reducir el tiempo de puesta en marcha hasta en un 90% en comparación con las integraciones personalizadas. Las herramientas simplificadas son útiles para aplicaciones estándar y pueden reducir la carga sobre los equipos técnicos. No pueden reemplazar completamente a los especialistas en sitios con entornos existentes con arquitectura de seguridad heredada o geometría de piezas inusual. La actividad de capacitación por parte de organizaciones industriales puede ampliar el grupo de talentos, pero es probable que la escasez siga siendo relevante durante el mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: El Hardware Proporciona la Base de Ingresos, Mientras que el Software Gana Importancia
El hardware representó el 57,65% de la participación del mercado de sistemas de visión para atención de máquinas en 2025. Dentro del mercado de sistemas de visión para atención de máquinas, las cámaras, sensores, iluminación y procesadores forman el equipo central instalado en celdas de atención de brazo articulado. Las cámaras y los sensores de visión representan la categoría de hardware de mayor volumen en muchos entornos de fábrica. Los proyectores de luz estructurada y los capturadores de fotogramas ganan relevancia a medida que aumentan las implementaciones 3D. La óptica y las lentes sirven para necesidades de medición especializadas, incluidas las aplicaciones de imagen telecéntrica. Los arreglos de iluminación polarizada y coaxial ayudan a abordar superficies metálicas y reflexiones inconsistentes. Estos sistemas requieren conocimiento de la aplicación porque el rendimiento de la iluminación afecta la calidad de la imagen y la confiabilidad de la detección. El hardware sigue siendo necesario incluso cuando el software se convierte en una fuente mayor de diferenciación. La actividad de servicio también aumenta con la base instalada a través del trabajo de mantenimiento y soporte. La industria de sistemas de visión para atención de máquinas continúa dependiendo de la confiabilidad del hardware en celdas de producción de alto rendimiento.
Se proyecta que el software se expanda a una CAGR del 11,21% hasta 2031. El software de visión de aprendizaje profundo e inteligencia artificial puede gestionar aplicaciones de alta variedad donde las herramientas basadas en reglas tienen dificultades con nuevas variaciones de piezas. La coincidencia basada en CAD es menos efectiva cuando la apariencia u orientación de las piezas cambia con frecuencia. Cognex declaró que más de 100 clientes pasaron de pilotos de inteligencia artificial de una sola línea a implementaciones en múltiples sitios después de que OneVision estuvo disponible de forma general en mayo de 2026. Dentro del mercado de sistemas de visión para atención de máquinas, el desarrollo centralizado de modelos con ejecución local puede respaldar una implementación más consistente en los sitios de producción. El software de guía de robots y localización de piezas representa un área importante para la inversión futura. Los proveedores con plataformas de software efectivas pueden crear una mayor retención de clientes. Los proveedores exclusivos de hardware enfrentan mayor presión para integrar análisis y funcionalidad de inteligencia artificial. Los servicios de integración de sistemas siguen siendo necesarios donde las condiciones de fabricación difieren entre plantas. Por lo tanto, el mercado de sistemas de visión para atención de máquinas está desplazando parte del valor hacia la capacidad de software sin reducir la necesidad de equipos físicos.


Por Tecnología de Visión: La Exploración de Área 2D Mantiene su Escala, Mientras que el Tiempo de Vuelo Respalda Tareas con Conciencia de Profundidad
La visión de exploración de área 2D representó el 37,65% de los ingresos en 2025. Sigue siendo ampliamente utilizada para la inspección de piezas planas y la carga basada en bandejas porque es probada y rentable. Dentro del mercado de sistemas de visión para atención de máquinas, las celdas instaladas a menudo retienen estos sistemas cuando el rendimiento actual cumple con los requisitos de producción. El caso de actualización a tecnología 3D puede ser más débil en aplicaciones estructuradas con presentación consistente de piezas. Los sistemas de exploración de línea 2D sirven para la inspección continua de materiales en rollo y operaciones de transportador de alta velocidad. La visión estéreo 3D y la luz estructurada 3D respaldan tareas de selección de contenedores más exigentes. La iluminación polarizada puede mejorar la precisión de localización en superficies metálicas reflectantes. Los arreglos hiperespectrales y de múltiples cámaras calibradas sirven para necesidades especializadas en dispositivos médicos y aeroespacial. Estas tecnologías abordan aplicaciones específicas con requisitos de inspección particulares. El mercado de sistemas de visión para atención de máquinas mantiene una amplia combinación de tecnologías porque las condiciones de aplicación varían sustancialmente.
Se proyecta que la visión de tiempo de vuelo se expanda a una CAGR del 11,32% hasta 2031. Dentro del mercado de sistemas de visión para atención de máquinas, su factor de forma compacto respalda instalaciones donde el espacio disponible es limitado. También puede funcionar bien donde las condiciones de luz ambiental afectan otros enfoques. La latencia del ciclo de exploración puede ser más importante que la resolución espacial máxima en las tareas de monitoreo de seguridad. STMicroelectronics introdujo el módulo LiDAR 3D ToF directo VL53L9 en junio de 2026, con resolución de 2,3K a 100 fps. Los sistemas de tiempo de vuelo de alta velocidad de fotogramas pueden respaldar el ajuste de velocidad cuando las personas se acercan a zonas de trabajo colaborativas. La visión de luz estructurada sigue siendo más adecuada para ciertas tareas de localización de precisión. Ambas tecnologías pueden operar en la misma celda para diferentes funciones. La industria de sistemas de visión para atención de máquinas utiliza esta combinación para equilibrar los requisitos de precisión, velocidad y seguridad. La elección de tecnología seguirá vinculada al material, el tiempo de ciclo y las condiciones de manejo de cada aplicación.
Por Tipo de Robot: Los Robots Articulados Lideran, Mientras que los Robots Colaborativos Aumentan la Flexibilidad
Los robots articulados representaron el 64,51% de los ingresos en 2025. Dentro del mercado de sistemas de visión para atención de máquinas, se utilizan ampliamente en aplicaciones de atención CNC de alta carga útil y alto rendimiento. Las líneas de componentes de carrocería automotriz dependen del movimiento de seis ejes y el alcance extendido para tareas de manejo repetitivas. Las celdas de mecanizado estructural aeroespacial también utilizan robots articulados donde las piezas de trabajo requieren posicionamiento complejo. Las aplicaciones de trabajo pesado con metales favorecen sistemas robustos que pueden operar alrededor de piezas grandes y equipos de mecanizado. Los robots SCARA sirven para tareas planares de alta velocidad, incluida la carga de placas de circuito y piezas de precisión pequeñas. Los sistemas cartesianos y de pórtico son relevantes para la fabricación aeroespacial de gran formato. Los sistemas de visión montados en rieles aéreos pueden inspeccionar las piezas de trabajo antes de la transferencia en estas instalaciones. Los tipos de robots establecidos siguen siendo apropiados donde el volumen y la consistencia de las piezas justifican celdas de propósito específico. El mercado de sistemas de visión para atención de máquinas continúa dependiendo de los robots articulados para entornos de producción exigentes.
Se proyecta que los robots colaborativos se expandan a una CAGR del 11,78% hasta 2031. Dentro del mercado de sistemas de visión para atención de máquinas, abordan necesidades de atención de menor carga útil en ensamblaje de electrónica, dispositivos médicos y fabricación por contrato. Las aplicaciones de semiconductores y electrónica representaron el 36,5% de los pedidos de robots colaborativos en el primer semestre de 2026. Los robots colaborativos pueden reducir el compromiso de capital requerido para que las instalaciones más pequeñas adopten la automatización guiada por visión. Su flexibilidad es útil donde los cambios de piezas ocurren con mayor frecuencia. Universal Robots y Flex ampliaron su asociación en abril de 2026. Flex está implementando robots colaborativos de Universal Robots en sus instalaciones mientras fabrica componentes clave. Este acuerdo vincula la experiencia de producción con el trabajo de desarrollo de productos. El mercado de sistemas de visión para atención de máquinas puede beneficiarse a medida que las plataformas de robots colaborativos se adaptan a los requisitos prácticos de atención. La industria de sistemas de visión para atención de máquinas está utilizando estas implementaciones para mejorar las herramientas de automatización flexible.
Por Implementación: Las Nuevas Celdas Lideran, Mientras que las Modernizaciones Amplían la Oportunidad
Las nuevas celdas de atención de máquinas representaron el 63,21% de los ingresos en 2025 y se proyecta que se expandan a una CAGR del 11,51% hasta 2031. Dentro del mercado de sistemas de visión para atención de máquinas, las plantas de semiconductores en campo verde, las instalaciones de baterías para vehículos eléctricos en América del Norte y los proyectos de modernización europeos respaldan la demanda. Los sistemas de visión pueden especificarse durante la etapa de diseño en estos proyectos. Esto permite que la colocación de cámaras, el diseño de iluminación y la arquitectura de software se consideren desde el principio. Los contratos de nuevas celdas a menudo incluyen servicios de integración, puesta en marcha y garantía. Estos paquetes agrupados pueden tener valores más altos que las compras de equipos independientes. La actividad de construcción relacionada con la relocalización de producción respalda una cartera de nuevos proyectos de celdas de atención. Los canales de fabricantes de equipos originales desempeñan un papel importante en la entrega de soluciones llave en mano. El tamaño del mercado de sistemas de visión para atención de máquinas para nuevas celdas se beneficia de las inversiones en capacidad de producción de propósito específico. Las nuevas instalaciones también evitan muchas de las complicaciones técnicas asociadas con los equipos heredados.
Las celdas modernizadas y actualizadas siguen siendo estratégicamente importantes a pesar de su menor participación actual. La base instalada de CNC incluye cientos de miles de unidades en América del Norte y Europa. Esta base instalada crea una oportunidad sustancial para actualizaciones de visión. Los equipos existentes pueden necesitar nueva validación de seguridad, integración de comunicaciones y diseño mecánico personalizado. FANUC reportó envíos de más de 1.000 robots de inteligencia artificial físicos desde el debut en IREX en diciembre de 2025. La empresa posicionó estos sistemas para actualizaciones de inteligencia en fábricas en operación. Los kits de visión estandarizados y las herramientas sin código pueden tener un fuerte efecto comercial en las aplicaciones de modernización. Las actualizaciones certificadas con parámetros de costo más claros pueden mejorar la confianza del comprador. Los proveedores que simplifican la conversión en entornos existentes pueden fortalecer su posición en el mercado de sistemas de visión para atención de máquinas. La demanda de modernización amplía la base direccionable más allá de los nuevos proyectos de capital.
Por Aplicación: La Selección de Contenedores Lidera, Mientras que la Carga Estructurada Sigue Siendo Importante
La selección de contenedores y la alimentación aleatoria de piezas representaron el 29,91% de los ingresos en 2025 y se proyecta que se expandan a una CAGR del 11,81% hasta 2031. Estas aplicaciones requieren que el sistema identifique piezas que llegan en orientaciones variables. Un estudio de 2026 reportó localización submilimétrica en piezas metálicas con un tiempo de ciclo de 520 ms. Este rendimiento respalda el uso de la selección de contenedores basada en inteligencia artificial en flujos de trabajo de atención CNC. Vention introdujo Rapid Operator AI en NVIDIA GTC 2026 y reportó tasas de éxito en la primera selección de hasta el 99% para contenedores de hasta 60,9 cm de profundidad. Apera AI introdujo VuePod en Automate 2026 como una celda de selección de contenedores de autoconfiguración. Los sistemas productizados pueden reducir la necesidad de una amplia experiencia en el sitio. Estos desarrollos pueden reducir los costos de implementación en casos de uso adecuados. La participación del mercado de sistemas de visión para atención de máquinas en poder de la selección de contenedores refleja su amplia relevancia para la presentación no estructurada de piezas. La aplicación también sigue estrechamente vinculada a los avances en percepción 3D y software de inteligencia artificial.
La carga basada en bandejas y en palés utiliza diseños de entrada estructurados que simplifican el diseño de automatización. La visión sigue siendo útil para confirmar la ocupación de los compartimentos y la orientación de los componentes. La carga basada en transportador requiere imágenes rápidas que permanezcan sincronizadas con el material en movimiento. Esto respalda la demanda de cámaras de exploración de línea 2D en la producción automotriz y de electrónica de consumo. La transferencia directa de máquina a máquina utiliza la visión para verificar la geometría de transferencia e identificar el deslizamiento de piezas. Estas funciones pueden reducir el desperdicio en operaciones de mecanizado vinculadas. Las aplicaciones de carga estructurada proporcionan una base confiable de demanda de hardware durante el período de pronóstico. La carga basada en bandejas está ganando interés en el ensamblaje de dispositivos médicos. Los componentes frágiles y los entornos estériles pueden respaldar implementaciones de mayor valor en este entorno. El mercado de sistemas de visión para atención de máquinas sigue siendo diverso porque el manejo estructurado y no estructurado requiere diferentes enfoques técnicos.
Por Industria de Usuario Final: El Sector Automotriz Ancla la Demanda, Mientras que la Electrónica Lidera el Crecimiento
El sector automotriz y los componentes automotrices representaron el 32,22% de los ingresos en 2025. Grandes volúmenes de carcasas, ejes, soportes y carcasas de baterías para vehículos eléctricos pasan por celdas de atención CNC. Las carcasas de baterías para vehículos eléctricos y las carcasas de motores eléctricos crean requisitos de manejo adicionales. Estos componentes pueden respaldar celdas dedicadas donde los volúmenes de producción justifican la inversión. El sector aeroespacial y de defensa es más pequeño en volumen pero tiene requisitos de mayor valor. Las tolerancias estrechas, las aleaciones exóticas y la supervisión formal respaldan la demanda de sistemas de visión calibrados y trazables. La fabricación y el trabajo con metales representa muchas celdas pero implica condiciones de superficie difíciles. El deslumbramiento, el refrigerante y las virutas pueden aumentar el trabajo de ingeniería y afectar el costo del sistema. La maquinaria y el equipo industrial también utilizan la atención flexible para subconjuntos mecanizados variados. El mercado de sistemas de visión para atención de máquinas sirve a una variedad de usuarios finales porque cada uno requiere un manejo y verificación confiables de piezas.
Se proyecta que la electrónica y los semiconductores se expandan a una CAGR del 11,87% hasta 2031. Las adiciones de capacidad de semiconductores y los perfiles de ensamblaje de alta variedad respaldan esta perspectiva. La automatización basada en reglas puede ser difícil de mantener cuando las configuraciones de productos cambian con frecuencia. Los robots colaborativos representaron el 36,5% de los pedidos de robots de semiconductores y electrónica en el primer semestre de 2026. Las aplicaciones de dispositivos médicos también están emergiendo para la atención guiada por visión. Los requisitos de la FDA 21 CFR Parte 11 y el Reglamento de Dispositivos Médicos de la UE respaldan los sistemas de monitoreo que ayudan tanto con la guía como con la documentación. Los productores de maquinaria requieren sistemas adaptables para piezas variadas y lotes más pequeños. Las configuraciones basadas en accesorios pueden ser antieconómicas cuando la variedad de productos es alta. El mercado de sistemas de visión para atención de máquinas se beneficia de esta necesidad de automatización adaptable en entornos de fabricación especializados. Estos usuarios finales valoran el manejo repetible, la trazabilidad y los tiempos de cambio más cortos.
Análisis Geográfico
Asia-Pacífico representó el 39,78% de los ingresos globales en 2025. China, Japón, Corea del Sur y Taiwán proporcionan una densa base de máquinas herramienta CNC y producción de electrónica. La actividad de exportación de electrónica de China, el sector doméstico de máquinas herramienta y la expansión manufacturera en Vietnam y Tailandia respaldan la demanda regional. La división de Robots de FANUC generó 378.610 millones de JPY (2,51 mil millones de USD) a la tasa promedio del año fiscal 2026, y los ingresos aumentaron un 14,9%, mientras que Yaskawa introdujo el Sistema de Robot Agéntico MOTOMAN NEXT en julio de 2026.
América del Norte y Europa son el segundo y tercer mercado regional más grande. La relocalización de producción, los costos laborales, los incentivos de fabricación y los nuevos proyectos de semiconductores y baterías para vehículos eléctricos respaldan la inversión en automatización en América del Norte. Cognex reportó 268 millones de USD en ingresos del primer trimestre de 2026, un aumento del 24% interanual. Los sectores automotriz e ingeniería mecánica de Alemania siguen siendo importantes en Europa. SICK introdujo la inspección 3D impulsada por inteligencia artificial en su plataforma Nova en agosto de 2026, mientras que el Reglamento de Maquinaria de la UE EU 2023/1230 e ISO 13849 hacen que la certificación sea importante para las soluciones de celda completa.
Se proyecta que Oriente Medio y África registren la expansión regional más rápida hasta 2031. Los programas de fabricación de Arabia Saudita y los Emiratos Árabes Unidos respaldan instalaciones industriales equipadas con automatización. Rockwell Automation reportó que el 98% de los fabricantes de Oriente Medio consideran la transformación digital como esencial y destinan cerca del 30% de los presupuestos operativos a tecnología avanzada. Alat de Arabia Saudita está estableciendo la fabricación doméstica de robots con SoftBank Group, y el programa MIITE 2026 de los Emiratos Árabes Unidos incluye un fondo de resiliencia industrial de 1.000 millones de AED. América del Sur agrega demanda incremental a través de los clústeres automotrices y de trabajo con metales de Brasil y la base de componentes aeroespaciales de Argentina.

Panorama Competitivo
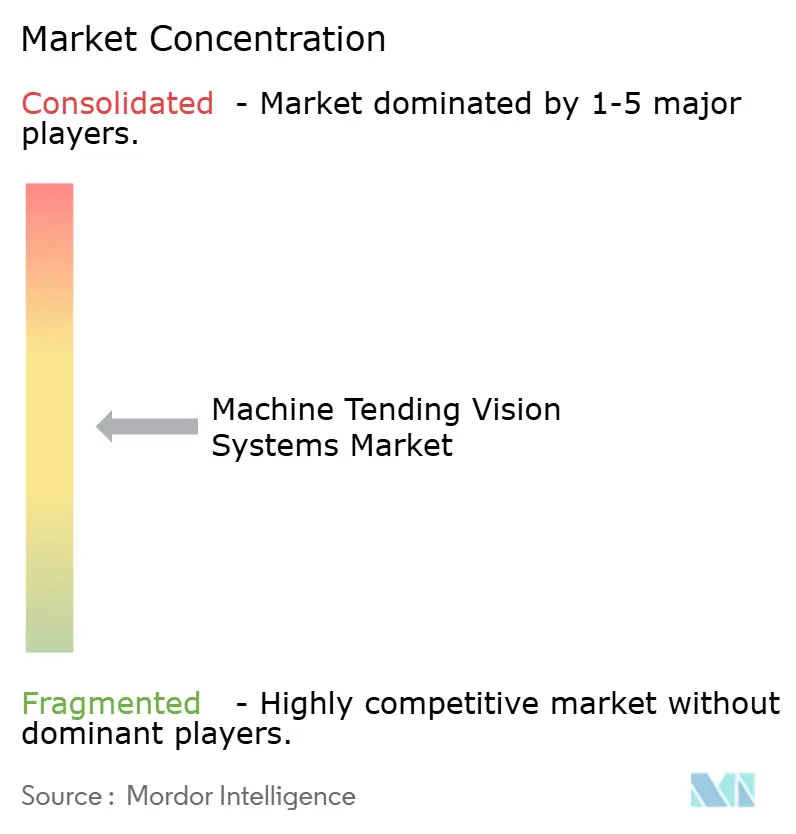
El mercado de sistemas de visión para atención de máquinas está moderadamente fragmentado entre proveedores de plataformas integradas, especialistas en visión y nuevos participantes enfocados en inteligencia artificial. ABB, FANUC, Yaskawa, KUKA y Mitsubishi Electric compiten a través de la integración de movimiento y visión. Cognex, Keyence, SICK, Basler y Allied Vision Technologies compiten a través del rendimiento de imagen, las capacidades de software y las redes de servicio globales. Cognex declaró que OneVision tenía más de 100 clientes empresariales después de su disponibilidad general en mayo de 2026, y su plataforma centraliza el entrenamiento de modelos de inteligencia artificial mientras respalda la ejecución local. Los proveedores también buscan oportunidades en aplicaciones de superficies metálicas que involucran refrigerante y virutas.
Bin Picking Studio 1.12 de Photoneo es compatible con más de 275 modelos de robots de más de 11 marcas. Esta capacidad proporciona una opción multimarca para implementaciones de selección de contenedores 3D. Doosan Robotics recibió 2 Premios de Innovación CES 2026 por su solución Scan and Go, que utiliza visión 3D basada en láser para crear trayectorias de herramienta optimizadas a partir de datos de nube de puntos. Los nuevos participantes enfocados en inteligencia artificial están aumentando la presión en partes del mercado de sistemas de visión para atención de máquinas. Los productos certificados y las redes de soporte establecidas mantienen una ventaja en entornos de fábrica regulados. El Reglamento de Maquinaria de la UE EU 2023/1230 e ISO 13849 refuerzan la posición de los proveedores más grandes con recursos de validación y servicio. Los compradores pueden preferir proveedores que puedan gestionar la validación de seguridad, los sistemas de visión y la integración de robótica. Los especialistas más pequeños pueden seguir siendo competitivos a través de imágenes enfocadas, capacidades de inteligencia artificial y asociaciones multimarca. El mercado de sistemas de visión para atención de máquinas incluye tanto proveedores integrados como empresas de tecnología especializada.
Líderes de la Industria de Sistemas de Visión para Atención de Máquinas
-
FANUC Corporation
-
ABB Ltd.
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: SICK AG lanzó la inspección de calidad 3D impulsada por inteligencia artificial en su plataforma Nova, combinando el aprendizaje profundo con el análisis de datos de altura para la detección de anomalías en piezas mecanizadas. El lanzamiento marca la primera implementación de inteligencia artificial de SICK en toda su gama de visión 3D de alta precisión y permite una inspección inteligente configurable sin experiencia especializada en visión artificial.
- Julio de 2026: Yaskawa Electric Corporation anunció el Sistema de Robot Agéntico MOTOMAN NEXT, integrando el modelo de razonamiento incorporado Gemini Robotics ER 1.6 de Google DeepMind. El sistema permite a los robots evaluar condiciones de forma autónoma y diseñar procedimientos de trabajo sin instrucciones preprogramadas.
- Julio de 2026: Photoneo lanzó Bin Picking Studio 1.12 y Locator Studio 1.5, introduciendo la creación directa de modelos de localización 3D a partir de escaneos de sensores, clasificación de objetos basada en inteligencia artificial y soporte para robots Estun. Los modelos de robots compatibles ahora abarcan más de 275 en más de 11 marcas líderes.
- Junio de 2026: Apera AI presentó VuePod en Automate 2026, una celda de selección de contenedores de autoconfiguración construida sobre Visión 4D que planifica de forma autónoma estrategias de selección, reorientación y planificación de trayectorias desde la implementación inicial. El producto elimina los requisitos de experiencia de integración en el sitio para la automatización de selección de contenedores.


Alcance del Informe Global del Mercado de Sistemas de Visión para Atención de Máquinas
El mercado de sistemas de visión para atención de máquinas comprende la venta, integración y mantenimiento de hardware, software y soluciones relacionadas que utilizan visión artificial 2D o 3D para guiar y monitorear robots o robots colaborativos durante la carga, descarga, posicionamiento, identificación e inspección automatizados de piezas de trabajo en máquinas CNC, tornos, centros de fresado, prensas, máquinas de moldeo por inyección y otros equipos industriales.
El Informe del Mercado de Sistemas de Visión para Atención de Máquinas está segmentado por Oferta (Hardware [Cámaras y Sensores de Visión, Óptica y Lentes, Sistemas de Iluminación, Procesadores y Capturadores de Fotogramas, y Otros Componentes de Hardware], Software [Software de Visión Basado en Reglas, Software de Visión de Aprendizaje Profundo e Inteligencia Artificial, Software de Calibración y Medición, y Software de Guía de Robots y Localización de Piezas], y Servicios [Servicios de Integración de Sistemas y Servicios de Mantenimiento y Soporte]), por Tecnología de Visión (Visión de Exploración de Área 2D, Visión de Exploración de Línea 2D, Visión Estéreo 3D, Visión 3D de Luz Estructurada, Tiempo de Vuelo [ToF] y Otras Tecnologías de Visión), por Tipo de Robot (Robots Articulados, Robots Colaborativos, Robots SCARA, Robots Cartesianos/de Pórtico y Otros Tipos de Robots), por Implementación (Nuevas Celdas de Atención de Máquinas y Celdas de Atención de Máquinas Modernizadas/Actualizadas), por Aplicación (Selección de Contenedores/Alimentación Aleatoria de Piezas, Carga de Piezas Basada en Bandejas, Carga de Piezas Basada en Transportador, Carga de Piezas Basada en Palés, Transferencia Directa de Máquina a Máquina y Otras Aplicaciones), por Industria de Usuario Final (Automotriz y Componentes Automotrices, Aeroespacial y Defensa, Electrónica y Semiconductores, Maquinaria y Equipo Industrial, Fabricación y Trabajo con Metales, Dispositivos Médicos y Otras Industrias de Usuario Final), y por Geografía (América del Norte [Estados Unidos, Canadá y México], América del Sur [Brasil, Argentina y Resto de América del Sur], Europa [Alemania, Reino Unido, Francia, Italia, España y Resto de Europa], Asia-Pacífico [China, Japón, India, Corea del Sur, ASEAN y Resto de Asia-Pacífico], y Oriente Medio y África [Oriente Medio (Arabia Saudita, Emiratos Árabes Unidos y Resto de Oriente Medio) y África (Sudáfrica y Resto de África)]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware | Cámaras y Sensores de Visión |
| Óptica y Lentes | |
| Sistemas de Iluminación | |
| Procesadores y Capturadores de Fotogramas | |
| Otros Componentes de Hardware | |
| Software | Software de Visión Basado en Reglas |
| Software de Visión de Aprendizaje Profundo e Inteligencia Artificial | |
| Software de Calibración y Medición | |
| Software de Guía de Robots y Localización de Piezas | |
| Servicios | Servicios de Integración de Sistemas |
| Servicios de Mantenimiento y Soporte |
| Visión de Exploración de Área 2D |
| Visión de Exploración de Línea 2D |
| Visión Estéreo 3D |
| Visión 3D de Luz Estructurada |
| Tiempo de Vuelo (ToF) |
| Otras Tecnologías de Visión |
| Robots Articulados |
| Robots Colaborativos |
| Robots SCARA |
| Robots Cartesianos / de Pórtico |
| Otros Tipos de Robots |
| Nuevas Celdas de Atención de Máquinas |
| Celdas de Atención de Máquinas Modernizadas / Actualizadas |
| Selección de Contenedores / Alimentación Aleatoria de Piezas |
| Carga de Piezas Basada en Bandejas |
| Carga de Piezas Basada en Transportador |
| Carga de Piezas Basada en Palés |
| Transferencia Directa de Máquina a Máquina |
| Otras Aplicaciones |
| Automotriz y Componentes Automotrices |
| Aeroespacial y Defensa |
| Electrónica y Semiconductores |
| Maquinaria y Equipo Industrial |
| Fabricación y Trabajo con Metales |
| Dispositivos Médicos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Oferta | Hardware | Cámaras y Sensores de Visión | |
| Óptica y Lentes | |||
| Sistemas de Iluminación | |||
| Procesadores y Capturadores de Fotogramas | |||
| Otros Componentes de Hardware | |||
| Software | Software de Visión Basado en Reglas | ||
| Software de Visión de Aprendizaje Profundo e Inteligencia Artificial | |||
| Software de Calibración y Medición | |||
| Software de Guía de Robots y Localización de Piezas | |||
| Servicios | Servicios de Integración de Sistemas | ||
| Servicios de Mantenimiento y Soporte | |||
| Por Tecnología de Visión | Visión de Exploración de Área 2D | ||
| Visión de Exploración de Línea 2D | |||
| Visión Estéreo 3D | |||
| Visión 3D de Luz Estructurada | |||
| Tiempo de Vuelo (ToF) | |||
| Otras Tecnologías de Visión | |||
| Por Tipo de Robot | Robots Articulados | ||
| Robots Colaborativos | |||
| Robots SCARA | |||
| Robots Cartesianos / de Pórtico | |||
| Otros Tipos de Robots | |||
| Por Implementación | Nuevas Celdas de Atención de Máquinas | ||
| Celdas de Atención de Máquinas Modernizadas / Actualizadas | |||
| Por Aplicación | Selección de Contenedores / Alimentación Aleatoria de Piezas | ||
| Carga de Piezas Basada en Bandejas | |||
| Carga de Piezas Basada en Transportador | |||
| Carga de Piezas Basada en Palés | |||
| Transferencia Directa de Máquina a Máquina | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Automotriz y Componentes Automotrices | ||
| Aeroespacial y Defensa | |||
| Electrónica y Semiconductores | |||
| Maquinaria y Equipo Industrial | |||
| Fabricación y Trabajo con Metales | |||
| Dispositivos Médicos | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de visión para atención de máquinas?
El mercado fue valorado en 459,51 millones de USD en 2025 y se proyecta que alcance 841,63 millones de USD en 2031 a una CAGR del 10,82%.
¿Qué categoría de oferta lidera los sistemas de visión para atención de máquinas?
El hardware lideró con el 57,65% de los ingresos en 2025 porque las cámaras, sensores, iluminación y procesadores son necesarios en las celdas de atención automatizadas.
¿Qué tecnología se está expandiendo más rápidamente en los sistemas de visión para atención de máquinas?
Se proyecta que la visión de tiempo de vuelo se expanda a una CAGR del 11,32% hasta 2031, respaldada por la localización con conciencia de profundidad y las necesidades de monitoreo de seguridad.
¿Por qué son importantes los robots colaborativos para la atención de máquinas?
Se proyecta que los robots colaborativos se expandan a una CAGR del 11,78% hasta 2031 porque respaldan tareas flexibles de menor carga útil en operaciones de alta variedad.
¿Qué aplicación tiene la mayor participación en los sistemas de visión para atención de máquinas?
La selección de contenedores y la alimentación aleatoria de piezas representaron el 29,91% de los ingresos en 2025 y se proyecta que se expandan a una CAGR del 11,81% hasta 2031.
¿Qué región lidera la demanda de sistemas de visión para atención de máquinas?
Asia-Pacífico representó el 39,78% de los ingresos en 2025, respaldada por su base de producción de máquinas herramienta CNC, electrónica y semiconductores.


 Sus datos están seguros y nunca se venden ni se comparten.
