
Taille et part du marché des systèmes de vision pour la conduite de machines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
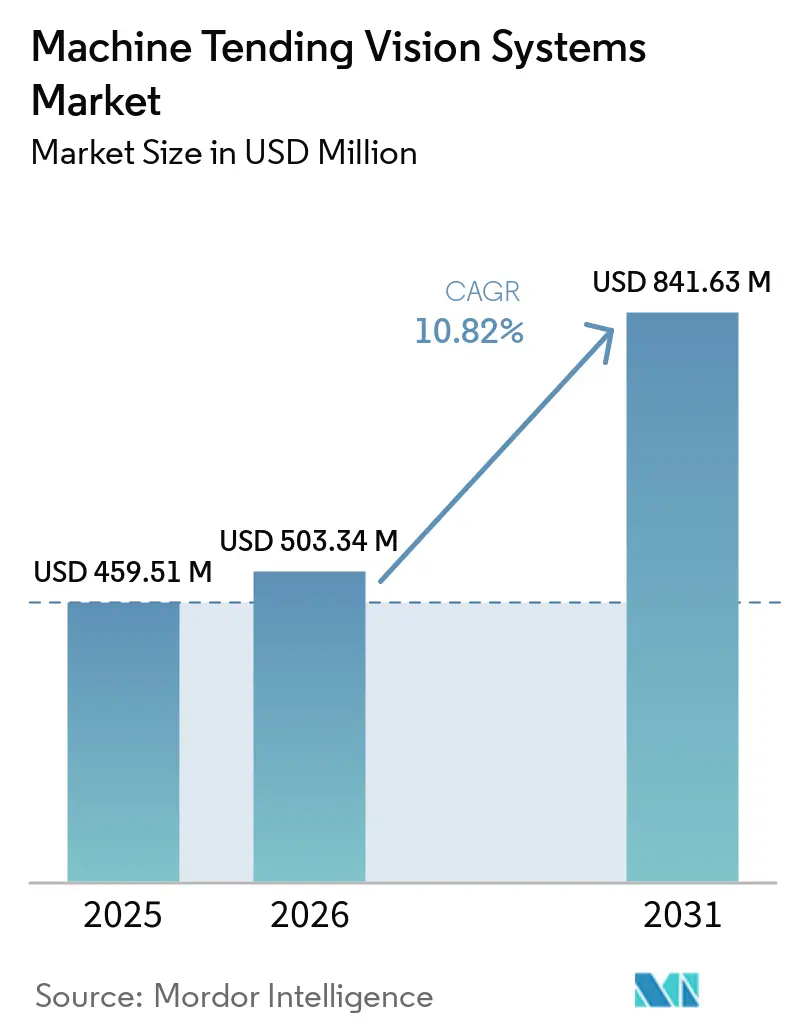
| Taille du Marché (2026) | 503.34 Millions de dollars américains |
| Taille du Marché (2031) | 841.63 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 10.82 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de vision pour la conduite de machines par Mordor Intelligence
La taille du marché des systèmes de vision pour la conduite de machines était de 459,51 millions USD en 2025 et devrait atteindre 841,63 millions USD d'ici 2031, enregistrant un CAGR de 10,82 % entre 2026 et 2031. L'automatisation guidée par vision devient de plus en plus centrale dans la fabrication de précision, car elle prend en charge le fonctionnement des machines sans surveillance et en plusieurs équipes. Ce changement élargit l'adoption au-delà des grands fabricants d'équipements d'origine vers les ateliers d'usinage sous contrat et les assembleurs de taille moyenne. Les acheteurs prennent de plus en plus en compte la capacité de vision lorsqu'ils spécifient de nouvelles cellules d'automatisation, plutôt que de l'ajouter après l'installation. Les fournisseurs répondent avec des offres intégrées de matériel, de logiciel et de services qui réduisent la complexité du déploiement. Les coûts élevés de modernisation des installations existantes et le nombre limité de spécialistes restent des obstacles importants, en particulier pour les petits fabricants.
Points clés du rapport
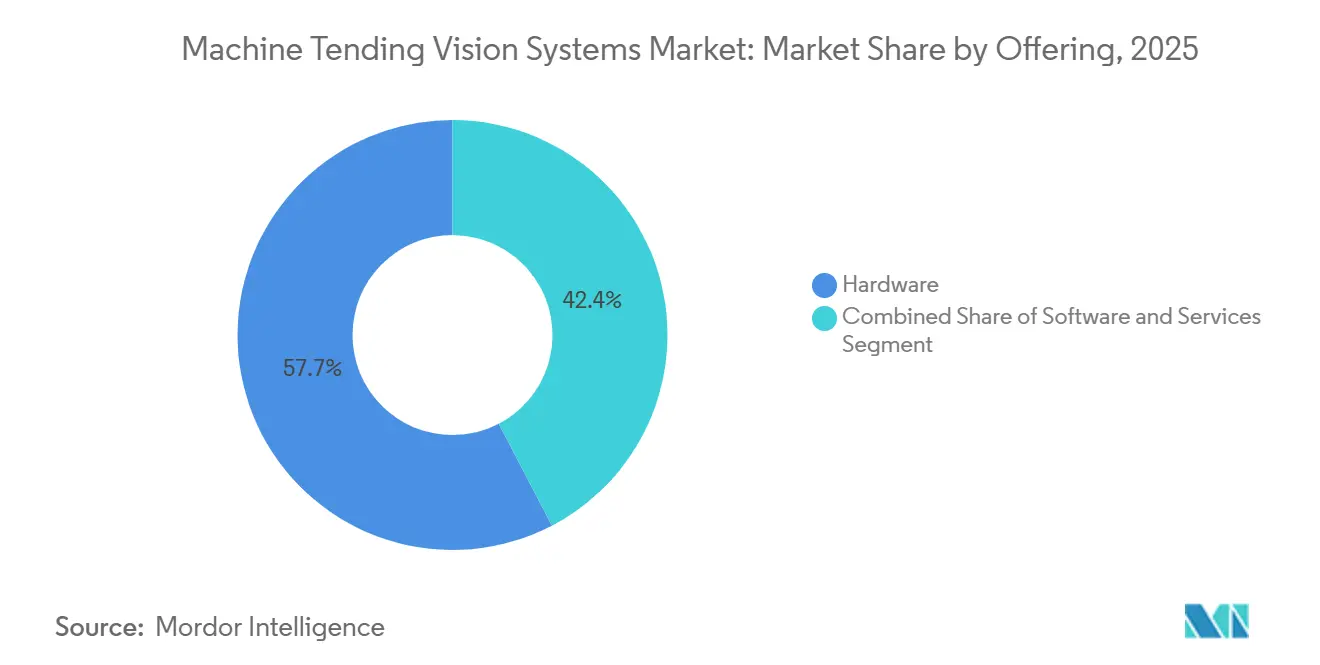
- Par offre, le matériel représentait 57,65 % du chiffre d'affaires en 2025 sur le marché des systèmes de vision pour la conduite de machines, tandis que le logiciel devrait se développer à un CAGR de 11,21 % jusqu'en 2031.
- Par technologie de vision, la vision à balayage de zone 2D représentait 37,65 % du chiffre d'affaires en 2025, tandis que la vision à temps de vol devrait se développer à un CAGR de 11,32 % jusqu'en 2031.
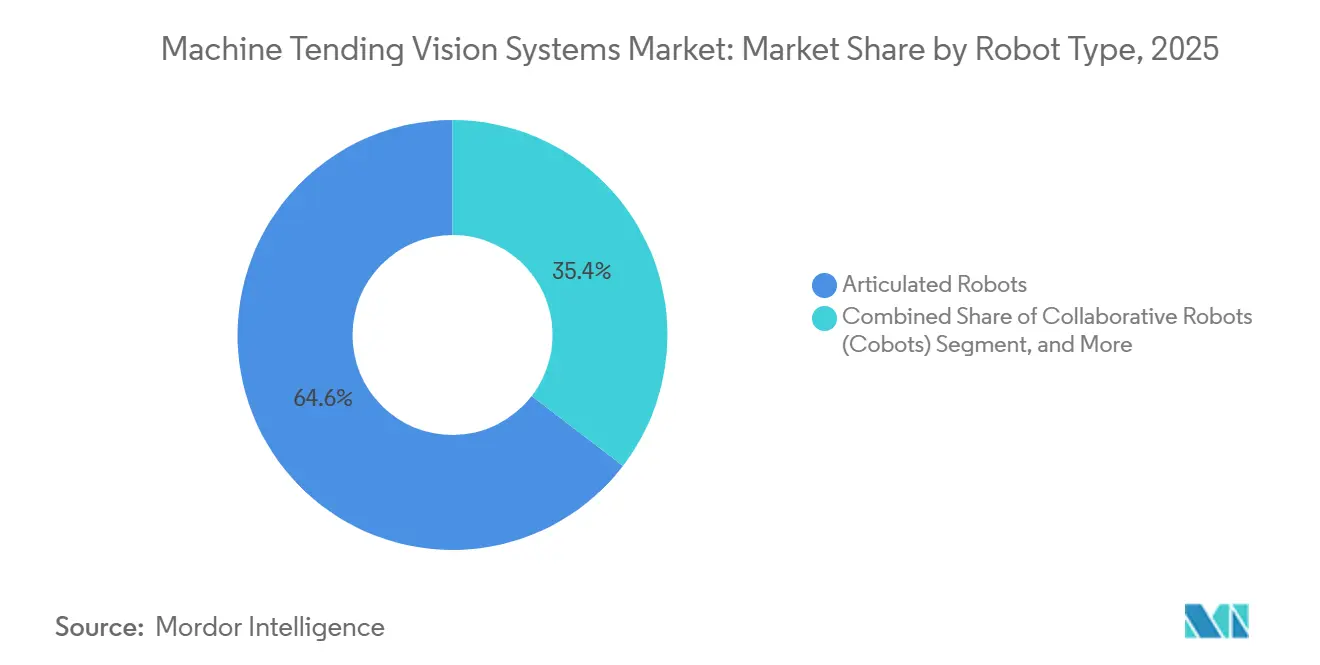
- Par type de robot, les robots articulés représentaient 64,51 % du chiffre d'affaires en 2025, tandis que les robots collaboratifs devraient croître à un CAGR de 11,78 % jusqu'en 2031.
- Par déploiement, les nouvelles cellules de conduite de machines représentaient 63,21 % du chiffre d'affaires en 2025 et devraient se développer à un CAGR de 11,51 % jusqu'en 2031.
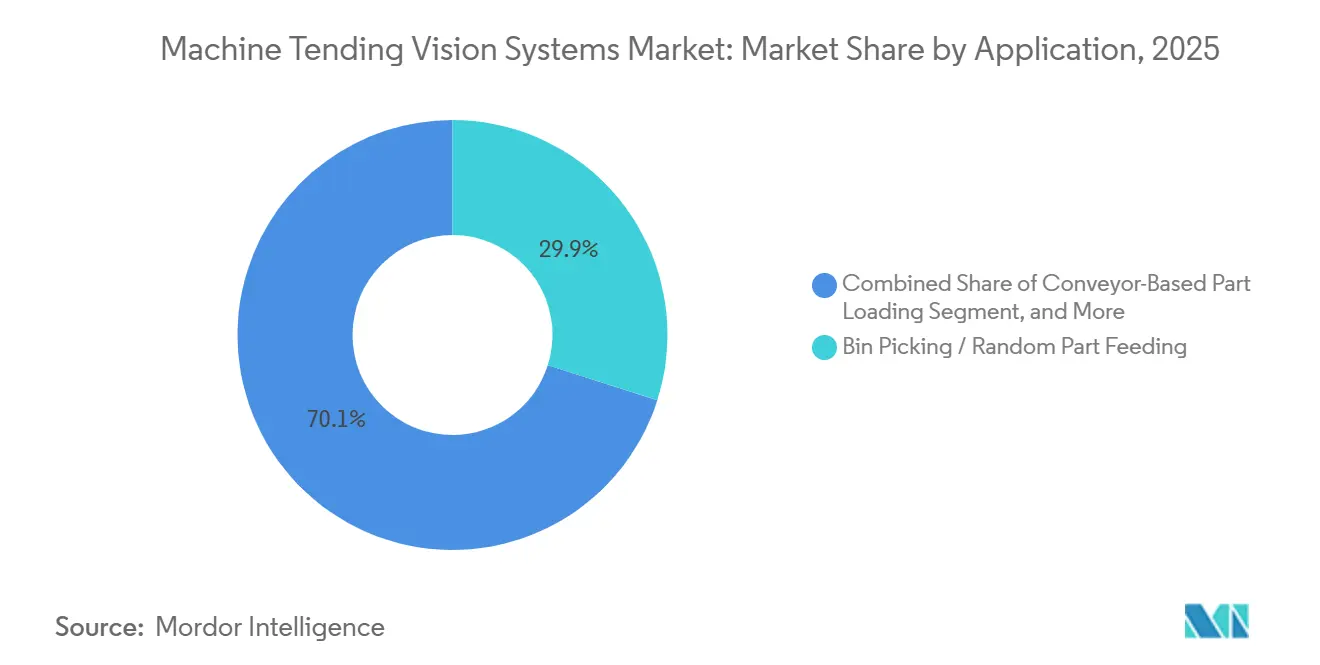
- Par application, le prélèvement en bac et l'alimentation aléatoire de pièces représentaient 29,91 % du chiffre d'affaires en 2025 et devraient se développer à un CAGR de 11,81 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et les composants automobiles représentaient 32,22 % du chiffre d'affaires en 2025, tandis que l'électronique et les semi-conducteurs devraient se développer à un CAGR de 11,87 % jusqu'en 2031.
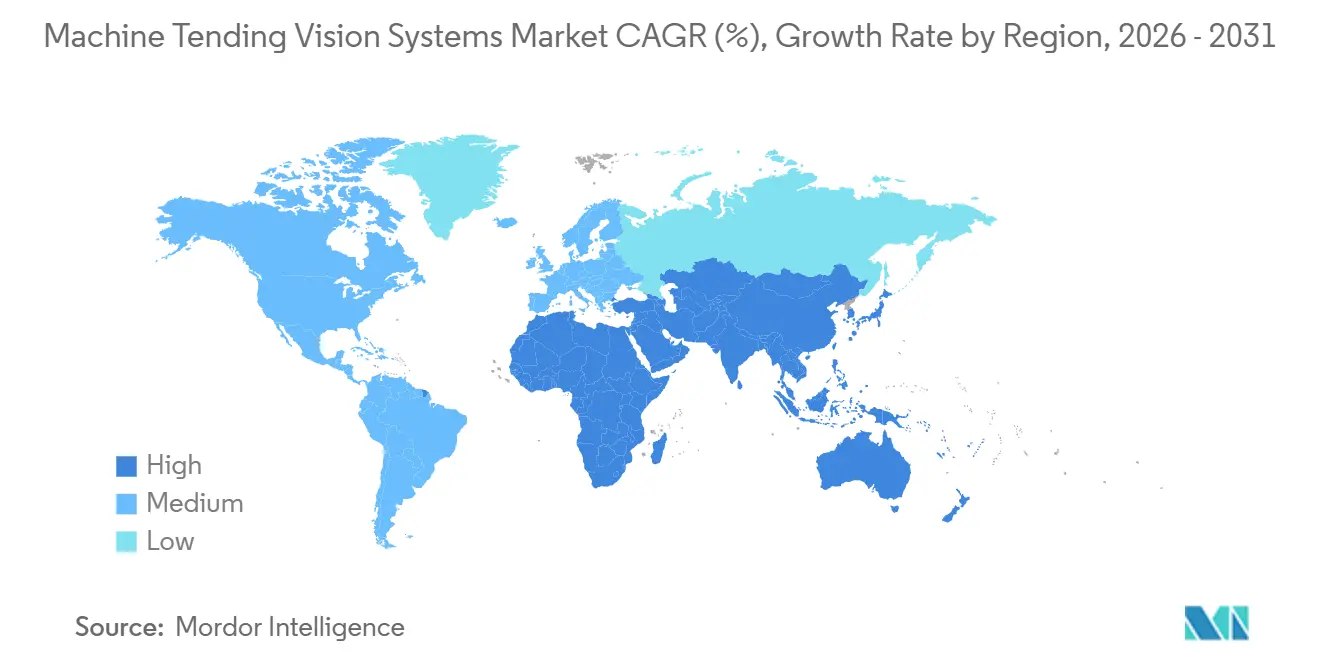
- Par géographie, l'Asie-Pacifique représentait 39,78 % du chiffre d'affaires du marché des systèmes de vision pour la conduite de machines en 2025, tandis que le Moyen-Orient et l'Afrique devraient enregistrer la plus forte expansion géographique à 11,13 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes de vision pour la conduite de machines
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des opérations CNC sans personnel et à faible effectif | +3.2% | Mondial, concentré en Amérique du Nord, en Allemagne, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Robotique guidée par vision pour la production à haute diversité | +2.8% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Vision 3D et localisation de pièces basée sur l'IA | +2.1% | Mondial, avec adoption précoce au Japon, en Corée du Sud et en Amérique du Nord | Moyen terme (2-4 ans) |
| Réduction du temps d'inactivité de la broche et amélioration du taux d'utilisation des équipements | +1.5% | Amérique du Nord, Europe et Japon | Court terme (≤ 2 ans) |
| Kits de vision standardisés pour les petits et moyens fabricants | +1.0% | Amérique du Nord, Europe et ASEAN | Moyen terme (2-4 ans) |
| Transfert de recettes basé sur la vision entre flottes de robots mixtes | +0.7% | Mondial, notamment dans les centres automobiles et d'usinage sous contrat | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des opérations CNC sans personnel et à faible effectif
La pénurie de main-d'œuvre CNC qualifiée rend le fonctionnement sans personnel plus pertinent pour de nombreux fabricants. Une cellule sans personnel configurée peut maintenir jusqu'à 168 heures productives par semaine, contre 40 heures dans un arrangement à équipe unique. Les systèmes de vision identifient, orientent et vérifient les pièces avant qu'un robot n'accomplisse la tâche de conduite. Cette capacité permet un fonctionnement sans surveillance sur plusieurs équipes lorsque les conditions du processus sont stables. Les nouvelles cellules sont donc plus susceptibles d'inclure la vision lors du processus de spécification initial.
Adoption de la robotique guidée par vision pour la production à haute diversité
La production à haute diversité et faible volume crée un cas d'usage fort pour la robotique guidée par vision. La reconnaissance visuelle réduit la dépendance aux dispositifs de fixation dédiés qui peuvent être difficiles à justifier pour des séries de production courtes. Les commandes de robots en Amérique du Nord ont augmenté de 4,3 % en unités et de 21,3 % en valeur au cours du deuxième trimestre 2026.[1] Les applications dans les semi-conducteurs et l'électronique représentaient 36,5 % des commandes de robots collaboratifs au premier semestre 2026. Les robots collaboratifs guidés par vision aident les petits ateliers sous contrat à répondre à des profils de commandes variés sans remise en outillage mécanique extensive. Cette approche peut améliorer les performances en termes de délais là où les grandes installations de production ont traditionnellement eu un avantage.
Intégration croissante de la vision 3D et de la localisation de pièces basée sur l'IA
Le marché des systèmes de vision pour la conduite de machines évolue de l'imagerie 2D vers la perception avec conscience de la profondeur et la localisation basée sur l'IA. Une étude de 2026 a rapporté un taux de succès de préhension de 99 % et une erreur de translation de 0,38 mm pour un système de vision stéréo 3D utilisant la réduction de dimensionnalité.[2] Ce niveau de performance aide les intégrateurs à soutenir des engagements de disponibilité plus exigeants pour les tâches de prélèvement complexes. L'inférence par IA au sein du contrôleur de vision accroît également l'importance des capacités logicielles et d'intégration. Cognex a introduit le contrôleur In-Sight 6900 avec traitement NVIDIA Jetson en avril 2026. La société a introduit le système In-Sight 3900 avec traitement Qualcomm Dragonwing en mai 2026.
Demande de réduction du temps d'inactivité de la broche et d'amélioration du taux d'utilisation des équipements
Le taux d'utilisation de la broche reste une mesure importante de la productivité des machines-outils. Les délais de recherche et d'orientation des pièces laissent des équipements coûteux inactifs entre les cycles d'usinage. Les systèmes 3D à lumière structurée peuvent réduire le temps de recherche de pièces de plusieurs minutes à moins d'1 seconde dans les applications adaptées. Pour un centre d'usinage cinq axes à 200 000 EUR (220 000 USD) au taux moyen de 2025, un gain d'utilisation de 10 points peut permettre un retour sur investissement en 12 à 18 mois. La division Robots de FANUC a généré 378 610 millions JPY (2,51 milliards USD), et le chiffre d'affaires a augmenté de 14,9 %.[3] Cette performance reflète l'importance croissante de la robotique coordonnée, du contrôle de mouvement et de la vision dans les décisions d'investissement en équipements.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'intégration et de modernisation des installations existantes | -1.8% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénurie de spécialistes en intégration de la vision, de la robotique et des systèmes de commande | -1.2% | Mondial, avec la plus forte sévérité en Europe, en Amérique du Nord et au Japon | Moyen terme (2-4 ans) |
| Sensibilité aux reflets métalliques, au liquide de refroidissement, aux copeaux et à l'éclairage variable | -0.7% | Mondial, notamment dans les environnements d'usinage métallique et à forte intensité CNC | Court terme (≤ 2 ans) |
| Préoccupations en matière de cybersécurité et de propriété des données dans les cellules de vision connectées | -0.5% | Amérique du Nord, Europe et pôles technologiques d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration et de modernisation des installations existantes
De nombreuses installations ont lieu dans des établissements en activité avec des équipements de différentes générations. Les lignes CNC existantes ont souvent des configurations d'automates programmables, des systèmes de sécurité et des protocoles de communication variés. L'intégration peut nécessiter des travaux de compatibilité des signaux et une nouvelle validation de sécurité selon la norme ISO 13849. L'arrêt de l'usine peut engendrer des coûts comparables aux dépenses matérielles. Une étude de 2026 a révélé que le manque de standardisation des protocoles reste un obstacle sérieux pour les petites et moyennes entreprises manufacturières. L'incertitude des coûts d'intégration rend les modèles commerciaux prévisibles plus difficiles et peut retarder les décisions de modernisation.
Pénurie de spécialistes en intégration de la vision, de la robotique et des systèmes de commande
Les projets de conduite de machines nécessitent une expertise en algorithmes de vision, en mouvement robotique et en commandes CNC. Les calendriers de déploiement peuvent donc dépendre davantage de la capacité des intégrateurs que de la disponibilité des équipements. ABB a rapporté qu'OmniCore EyeMotion peut réduire le temps de mise en service jusqu'à 90 % par rapport aux intégrations personnalisées. Les outils simplifiés sont utiles pour les applications standard et peuvent alléger la charge des équipes techniques. Ils ne peuvent pas remplacer entièrement les spécialistes dans les sites existants avec une architecture de sécurité héritée ou une géométrie de pièces inhabituelle. L'activité de formation par les organisations industrielles peut élargir le vivier de talents, mais la pénurie restera probablement pertinente à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : le matériel constitue la base de revenus, tandis que le logiciel gagne en importance
Le matériel représentait 57,65 % de la part du marché des systèmes de vision pour la conduite de machines en 2025. Au sein du marché des systèmes de vision pour la conduite de machines, les caméras, capteurs, éclairages et processeurs constituent l'équipement de base installé dans les cellules de conduite à bras articulé. Les caméras et capteurs de vision représentent la catégorie de matériel à plus fort volume dans de nombreux environnements d'usine. Les projecteurs à lumière structurée et les cartes d'acquisition d'images gagnent en pertinence à mesure que les déploiements 3D augmentent. Les optiques et objectifs répondent à des besoins de mesure spécialisés, notamment les applications d'imagerie télécentrique. Les dispositifs d'éclairage polarisé et coaxial aident à traiter les surfaces métalliques et les réflexions irrégulières. Ces systèmes nécessitent une connaissance applicative car les performances d'éclairage affectent la qualité de l'image et la fiabilité de la détection. Le matériel reste nécessaire même si le logiciel devient une source de différenciation plus importante. L'activité de service augmente également avec la base installée grâce aux travaux de maintenance et de support. Le secteur des systèmes de vision pour la conduite de machines continue de dépendre de la fiabilité du matériel dans les cellules de production à haut débit.
Le logiciel devrait se développer à un CAGR de 11,21 % jusqu'en 2031. Les logiciels de vision par apprentissage profond et par IA peuvent gérer des applications à haute diversité où les outils basés sur des règles peinent face aux nouvelles variations de pièces. La correspondance basée sur la CAO est moins efficace lorsque l'apparence ou l'orientation des pièces change fréquemment. Cognex a déclaré que plus de 100 clients sont passés de projets pilotes d'IA sur une seule ligne à des déploiements multi-sites après que OneVision soit devenu généralement disponible en mai 2026. Au sein du marché des systèmes de vision pour la conduite de machines, le développement centralisé de modèles avec exécution locale peut soutenir un déploiement plus cohérent sur les sites de production. Les logiciels de guidage robotique et de localisation de pièces représentent un domaine d'investissement important pour l'avenir. Les fournisseurs disposant de plateformes logicielles efficaces peuvent créer une fidélisation client plus forte. Les fournisseurs uniquement matériels font face à une pression accrue pour intégrer des fonctionnalités d'analyse et d'IA. Les services d'intégration de systèmes restent nécessaires là où les conditions de fabrication diffèrent entre les usines. Le marché des systèmes de vision pour la conduite de machines déplace donc une partie de la valeur vers les capacités logicielles sans réduire le besoin d'équipements physiques.


Par technologie de vision : la vision à balayage de zone 2D conserve son échelle, tandis que la ToF prend en charge les tâches avec conscience de la profondeur
La vision à balayage de zone 2D représentait 37,65 % du chiffre d'affaires en 2025. Elle reste largement utilisée pour l'inspection de pièces plates et le chargement sur plateau car elle est éprouvée et rentable. Au sein du marché des systèmes de vision pour la conduite de machines, les cellules installées conservent souvent ces systèmes lorsque les performances actuelles répondent aux exigences de production. L'argument pour la mise à niveau vers la technologie 3D peut être plus faible dans les applications structurées avec une présentation cohérente des pièces. Les systèmes à balayage de ligne 2D servent à l'inspection continue de bandes et aux opérations de convoyage à grande vitesse. La vision 3D stéréo et à lumière structurée prend en charge les tâches de prélèvement en bac plus exigeantes. L'éclairage polarisé peut améliorer la précision de localisation sur les surfaces métalliques réfléchissantes. Les réseaux de caméras multiples hyperspectraux et étalonnés répondent à des besoins spécialisés dans les dispositifs médicaux et l'aérospatiale. Ces technologies s'adressent à des applications étroites avec des exigences d'inspection spécifiques. Le marché des systèmes de vision pour la conduite de machines conserve un large éventail technologique car les conditions d'application varient considérablement.
La vision à temps de vol devrait se développer à un CAGR de 11,32 % jusqu'en 2031. Au sein du marché des systèmes de vision pour la conduite de machines, son facteur de forme compact prend en charge les installations où l'espace disponible est limité. Elle peut également bien fonctionner là où les conditions d'éclairage ambiant affectent d'autres approches. La latence du cycle de balayage peut être plus importante que la résolution spatiale maximale dans les tâches de surveillance de sécurité. STMicroelectronics a introduit le module LiDAR 3D ToF direct VL53L9 en juin 2026, avec une résolution de 2,3K à 100 images par seconde. Les systèmes ToF à haute fréquence d'images peuvent prendre en charge l'ajustement de vitesse lorsque des personnes s'approchent des zones de travail collaboratives. La vision à lumière structurée reste mieux adaptée à certaines tâches de localisation de précision. Les deux technologies peuvent fonctionner dans la même cellule pour différentes fonctions. Le secteur des systèmes de vision pour la conduite de machines utilise cette combinaison pour équilibrer les exigences de précision, de vitesse et de sécurité. Le choix technologique restera lié au matériau, au temps de cycle et aux conditions de manutention de chaque application.
Par type de robot : les robots articulés sont en tête, tandis que les robots collaboratifs augmentent la flexibilité
Les robots articulés représentaient 64,51 % du chiffre d'affaires en 2025. Au sein du marché des systèmes de vision pour la conduite de machines, ils sont largement utilisés dans les applications de conduite CNC à forte charge utile et à haut débit. Les lignes de composants de carrosserie automobile dépendent du mouvement à six axes et de la portée étendue pour les tâches de manutention répétitives. Les cellules d'usinage de structures aérospatiales utilisent également des robots articulés lorsque les pièces nécessitent un positionnement complexe. Les applications de travail des métaux lourds privilégient les systèmes robustes capables de fonctionner autour de grandes pièces et d'équipements d'usinage. Les robots SCARA servent les tâches planaires à grande vitesse, notamment le chargement de circuits imprimés et les petites pièces de précision. Les systèmes cartésiens et portiques sont pertinents pour la fabrication aérospatiale de grand format. Les systèmes de vision montés sur rail aérien peuvent inspecter les pièces avant le transfert dans ces installations. Les types de robots établis restent appropriés là où le volume et la cohérence des pièces justifient des cellules dédiées. Le marché des systèmes de vision pour la conduite de machines continue de s'appuyer sur les robots articulés pour les environnements de production exigeants.
Les robots collaboratifs devraient se développer à un CAGR de 11,78 % jusqu'en 2031. Au sein du marché des systèmes de vision pour la conduite de machines, ils répondent aux besoins de conduite à faible charge utile dans l'assemblage électronique, les dispositifs médicaux et la fabrication sous contrat. Les applications dans les semi-conducteurs et l'électronique représentaient 36,5 % des commandes de robots collaboratifs au premier semestre 2026. Les robots collaboratifs peuvent réduire l'engagement en capital requis pour que les petites installations adoptent l'automatisation guidée par vision. Leur flexibilité est utile là où les changements de pièces surviennent plus fréquemment. Universal Robots et Flex ont élargi leur partenariat en avril 2026. Flex déploie des robots collaboratifs Universal Robots dans ses installations tout en fabriquant des composants clés. Cet arrangement lie l'expérience de production au travail de développement de produits. Le marché des systèmes de vision pour la conduite de machines peut en bénéficier à mesure que les plateformes de robots collaboratifs s'adaptent aux exigences pratiques de conduite. Le secteur des systèmes de vision pour la conduite de machines utilise ces déploiements pour améliorer les outils d'automatisation flexible.
Par déploiement : les nouvelles cellules sont en tête, tandis que les modernisations élargissent l'opportunité
Les nouvelles cellules de conduite de machines représentaient 63,21 % du chiffre d'affaires en 2025 et devraient se développer à un CAGR de 11,51 % jusqu'en 2031. Au sein du marché des systèmes de vision pour la conduite de machines, les nouvelles usines de semi-conducteurs, les installations de batteries pour véhicules électriques en Amérique du Nord et les projets de modernisation en Europe soutiennent la demande. Les systèmes de vision peuvent être spécifiés lors de la phase de conception dans ces projets. Cela permet de prendre en compte le placement des caméras, la conception de l'éclairage et l'architecture logicielle dès le départ. Les contrats pour nouvelles cellules incluent souvent des services d'intégration, de mise en service et de garantie. Ces offres groupées peuvent avoir des valeurs plus élevées que les achats d'équipements autonomes. L'activité de construction liée au rapatriement de la production soutient un pipeline de nouveaux projets de cellules de conduite. Les canaux OEM jouent un rôle important dans la fourniture de solutions clés en main. La taille du marché des systèmes de vision pour la conduite de machines pour les nouvelles cellules bénéficie des investissements dans des capacités de production dédiées. Les nouvelles installations évitent également de nombreuses complications techniques associées aux équipements hérités.
Les cellules modernisées et mises à niveau restent stratégiquement importantes malgré leur part actuelle plus faible. La base installée de machines CNC comprend des centaines de milliers d'unités en Amérique du Nord et en Europe. Cette base installée crée une opportunité substantielle pour les mises à niveau de vision. Les équipements existants peuvent nécessiter une nouvelle validation de sécurité, une intégration des communications et une conception mécanique adaptée. FANUC a rapporté des livraisons de plus de 1 000 robots IA physiques depuis le lancement à l'IREX de décembre 2025. La société a positionné ces systèmes pour des mises à niveau d'intelligence dans les usines en activité. Les kits de vision standardisés et les outils sans code peuvent avoir un fort effet commercial dans les applications de modernisation. Les mises à niveau certifiées avec des paramètres de coûts plus clairs peuvent améliorer la confiance des acheteurs. Les fournisseurs qui simplifient la conversion des installations existantes peuvent renforcer leur position sur le marché des systèmes de vision pour la conduite de machines. La demande de modernisation élargit la base adressable au-delà des nouveaux projets d'investissement.
Par application : le prélèvement en bac est en tête, tandis que le chargement structuré reste important
Le prélèvement en bac et l'alimentation aléatoire de pièces représentaient 29,91 % du chiffre d'affaires en 2025 et devraient se développer à un CAGR de 11,81 % jusqu'en 2031. Ces applications nécessitent que le système identifie des pièces arrivant dans des orientations variables. Une étude de 2026 a rapporté une localisation sous-millimétrique sur des pièces métalliques avec un temps de cycle de 520 ms. Cette performance soutient l'utilisation du prélèvement en bac basé sur l'IA dans les flux de travail de conduite CNC. Vention a introduit Rapid Operator AI à NVIDIA GTC 2026 et a rapporté des taux de succès au premier prélèvement allant jusqu'à 99 % pour des conteneurs jusqu'à 60,9 cm de profondeur. Apera AI a introduit VuePod à Automate 2026 en tant que cellule de prélèvement en bac à configuration automatique. Les systèmes productisés peuvent réduire le besoin d'une expertise approfondie sur site. Ces développements peuvent réduire les coûts de déploiement dans les cas d'usage adaptés. La part du marché des systèmes de vision pour la conduite de machines détenue par le prélèvement en bac reflète sa large pertinence pour la présentation non structurée de pièces. L'application reste également étroitement liée aux avancées en perception 3D et en logiciels d'IA.
Le chargement sur plateau et sur palette utilise des dispositions d'entrée structurées qui simplifient la conception de l'automatisation. La vision reste utile pour confirmer l'occupation des alvéoles et l'orientation des composants. Le chargement par convoyeur nécessite une imagerie rapide synchronisée avec le matériau en mouvement. Cela soutient la demande de caméras à balayage de ligne 2D dans la production automobile et d'électronique grand public. Le transfert direct de machine à machine utilise la vision pour vérifier la géométrie de transfert et identifier le glissement des pièces. Ces fonctions peuvent réduire les rebuts dans les opérations d'usinage liées. Les applications de chargement structuré fournissent une base fiable de demande matérielle tout au long de la période de prévision. Le chargement sur plateau suscite un intérêt croissant dans l'assemblage de dispositifs médicaux. Les composants fragiles et les environnements stériles peuvent soutenir des déploiements à plus haute valeur dans ce contexte. Le marché des systèmes de vision pour la conduite de machines reste diversifié car la manutention structurée et non structurée nécessite des approches techniques différentes.
Par secteur d'utilisation final : l'automobile ancre la demande, tandis que l'électronique mène la croissance
L'automobile et les composants automobiles représentaient 32,22 % du chiffre d'affaires en 2025. De grands volumes de boîtiers, d'arbres, de supports et de carters de batteries pour véhicules électriques transitent par des cellules de conduite CNC. Les enveloppes de batteries pour véhicules électriques et les boîtiers de moteurs électriques créent des exigences de manutention supplémentaires. Ces composants peuvent soutenir des cellules dédiées là où les volumes de production justifient l'investissement. L'aérospatiale et la défense sont plus petites en volume mais comportent des exigences de valeur plus élevées. Les tolérances serrées, les alliages exotiques et la supervision formelle soutiennent la demande de systèmes de vision étalonnés et traçables. La fabrication et le travail des métaux représentent de nombreuses cellules mais impliquent des conditions de surface difficiles. Les reflets, le liquide de refroidissement et les copeaux peuvent augmenter le travail d'ingénierie et affecter le coût du système. Les machines et équipements industriels utilisent également une conduite flexible pour des sous-ensembles usinés variés. Le marché des systèmes de vision pour la conduite de machines sert un éventail d'utilisateurs finaux car chacun nécessite une manutention et une vérification fiables des pièces.
L'électronique et les semi-conducteurs devraient se développer à un CAGR de 11,87 % jusqu'en 2031. Les ajouts de capacité dans les semi-conducteurs et les profils d'assemblage à haute diversité soutiennent ces perspectives. L'automatisation basée sur des règles peut être difficile à maintenir lorsque les configurations de produits changent fréquemment. Les robots collaboratifs représentaient 36,5 % des commandes de robots dans les semi-conducteurs et l'électronique au premier semestre 2026. Les applications de dispositifs médicaux émergent également pour la conduite guidée par vision. Les exigences de la FDA 21 CFR Partie 11 et du règlement européen MDR soutiennent les systèmes de surveillance qui aident à la fois au guidage et à la documentation. Les fabricants de machines nécessitent des systèmes adaptables pour des pièces variées et des lots plus petits. Les configurations à base de dispositifs de fixation peuvent être non économiques lorsque la variété des produits est élevée. Le marché des systèmes de vision pour la conduite de machines bénéficie de ce besoin d'automatisation adaptable dans des environnements de fabrication spécialisés. Ces utilisateurs finaux valorisent la manutention répétable, la traçabilité et des temps de changement de série plus courts.
Analyse géographique
L'Asie-Pacifique représentait 39,78 % du chiffre d'affaires mondial en 2025. La Chine, le Japon, la Corée du Sud et Taïwan fournissent une base dense de machines-outils CNC et de production électronique. L'activité d'exportation électronique de la Chine, le secteur national des machines-outils et l'expansion manufacturière au Vietnam et en Thaïlande soutiennent la demande régionale. La division Robots de FANUC a généré 378 610 millions JPY (2,51 milliards USD) au taux moyen de l'exercice 2026, et le chiffre d'affaires a augmenté de 14,9 %, tandis que Yaskawa a introduit le système de robot agentique MOTOMAN NEXT en juillet 2026.
L'Amérique du Nord et l'Europe sont les deuxième et troisième marchés régionaux. Le rapatriement de la production, les coûts de main-d'œuvre, les incitations à la fabrication et les nouveaux projets de semi-conducteurs et de batteries pour véhicules électriques soutiennent l'investissement dans l'automatisation en Amérique du Nord. Cognex a rapporté 268 millions USD de chiffre d'affaires au premier trimestre 2026, en hausse de 24 % en glissement annuel. Les secteurs automobile et de l'ingénierie mécanique allemands restent importants en Europe. SICK a introduit l'inspection 3D alimentée par l'IA sur sa plateforme Nova en août 2026, tandis que le règlement européen sur les machines EU 2023/1230 et la norme ISO 13849 rendent la certification importante pour les solutions de cellules complètes.
Le Moyen-Orient et l'Afrique devraient enregistrer la plus forte expansion régionale jusqu'en 2031. Les programmes de fabrication d'Arabie Saoudite et des Émirats Arabes Unis soutiennent les installations industrielles équipées d'automatisation. Rockwell Automation a rapporté que 98 % des fabricants du Moyen-Orient considèrent la transformation numérique comme essentielle et allouent près de 30 % de leurs budgets d'exploitation aux technologies avancées. Alat d'Arabie Saoudite établit une fabrication nationale de robots avec SoftBank Group, et le programme MIITE 2026 des Émirats Arabes Unis comprend un fonds de résilience industrielle d'1 milliard AED. L'Amérique du Sud ajoute une demande incrémentale grâce aux pôles automobiles et de travail des métaux du Brésil et à la base de composants aérospatiaux de l'Argentine.

Paysage concurrentiel
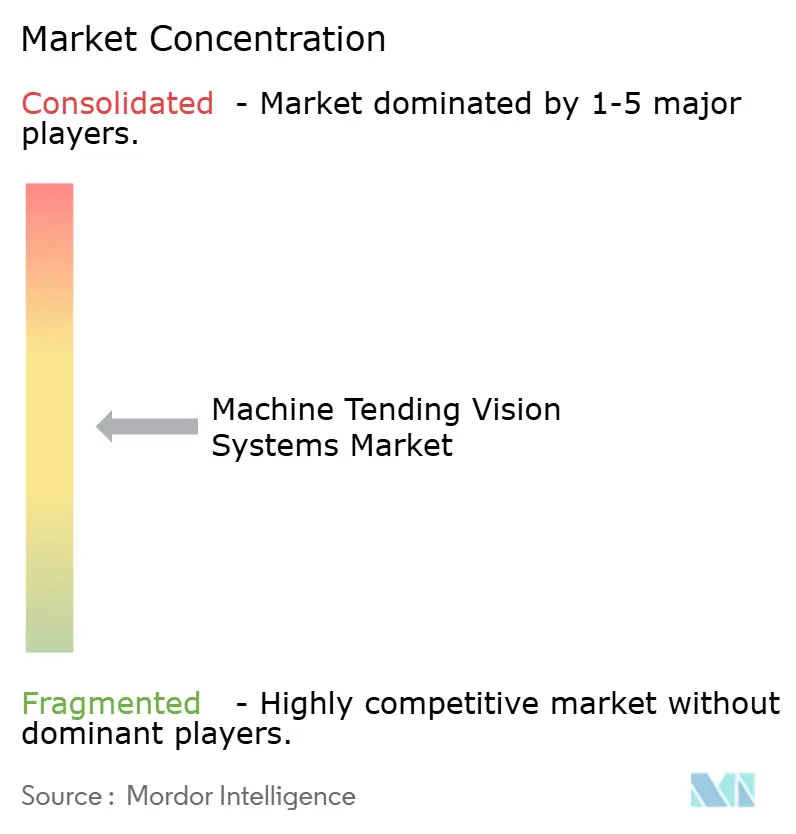
Le marché des systèmes de vision pour la conduite de machines est modérément fragmenté entre les fournisseurs de plateformes intégrées, les spécialistes de la vision et les nouveaux entrants axés sur l'IA. ABB, FANUC, Yaskawa, KUKA et Mitsubishi Electric se font concurrence par l'intégration du mouvement et de la vision. Cognex, Keyence, SICK, Basler et Allied Vision Technologies se font concurrence par les performances d'imagerie, les capacités logicielles et les réseaux de services mondiaux. Cognex a déclaré qu'OneVision comptait plus de 100 clients entreprises après sa disponibilité générale en mai 2026, et sa plateforme centralise la formation des modèles d'IA tout en prenant en charge l'exécution locale. Les fournisseurs cherchent également des opportunités dans les applications de surfaces métalliques impliquant du liquide de refroidissement et des copeaux.
Bin Picking Studio 1.12 de Photoneo prend en charge plus de 275 modèles de robots de plus de 11 marques. Cette capacité offre une option multi-marques pour les déploiements de prélèvement en bac 3D. Doosan Robotics a reçu 2 prix d'innovation CES 2026 pour sa solution Scan and Go, qui utilise la vision 3D laser pour créer des trajectoires d'outils optimisées à partir de données de nuage de points. Les nouveaux entrants axés sur l'IA augmentent la pression dans certaines parties du marché des systèmes de vision pour la conduite de machines. Les produits certifiés et les réseaux de support établis conservent un avantage dans les environnements d'usine réglementés. Le règlement européen sur les machines EU 2023/1230 et la norme ISO 13849 renforcent la position des grands fournisseurs disposant de ressources de validation et de service. Les acheteurs peuvent préférer les fournisseurs capables de gérer la validation de sécurité, les systèmes de vision et l'intégration robotique. Les spécialistes plus petits peuvent rester compétitifs grâce à des capacités d'imagerie ciblées, des capacités d'IA et des partenariats multi-marques. Le marché des systèmes de vision pour la conduite de machines comprend à la fois des fournisseurs intégrés et des entreprises technologiques spécialisées.
Leaders du secteur des systèmes de vision pour la conduite de machines
-
FANUC Corporation
-
ABB Ltd.
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : SICK AG a lancé l'inspection qualité 3D alimentée par l'IA sur sa plateforme Nova, combinant l'apprentissage profond avec l'analyse de données de hauteur pour la détection d'anomalies sur les pièces usinées. Cette version marque le premier déploiement d'IA de SICK sur sa gamme de vision 3D haute précision et permet une inspection intelligente configurable sans expertise spécialisée en vision industrielle.
- Juillet 2026 : Yaskawa Electric Corporation a annoncé le système de robot agentique MOTOMAN NEXT, intégrant le modèle de raisonnement incarné Gemini Robotics ER 1.6 de Google DeepMind. Le système permet aux robots d'évaluer de manière autonome les conditions et de concevoir des procédures de travail sans instructions préprogrammées.
- Juillet 2026 : Photoneo a publié Bin Picking Studio 1.12 et Locator Studio 1.5, introduisant la création directe de modèles de localisation 3D à partir de scans de capteurs, la classification d'objets basée sur l'IA et la prise en charge des robots Estun. Les modèles de robots compatibles couvrent désormais plus de 275 modèles de plus de 11 marques leaders.
- Juin 2026 : Apera AI a dévoilé VuePod à Automate 2026, une cellule de prélèvement en bac à configuration automatique construite sur la vision 4D qui planifie de manière autonome les stratégies de prélèvement, la réorientation et la planification de trajectoires dès le déploiement initial. Le produit élimine les exigences d'expertise en intégration sur site pour l'automatisation du prélèvement en bac.


Périmètre du rapport sur le marché mondial des systèmes de vision pour la conduite de machines
Le marché des systèmes de vision pour la conduite de machines comprend la vente, l'intégration et la maintenance de matériel, de logiciels et de solutions connexes qui utilisent la vision industrielle 2D ou 3D pour guider et surveiller des robots ou des robots collaboratifs lors du chargement, du déchargement, du positionnement, de l'identification et de l'inspection automatisés de pièces dans des machines CNC, des tours, des centres de fraisage, des presses, des machines de moulage par injection et d'autres équipements industriels.
Le rapport sur le marché des systèmes de vision pour la conduite de machines est segmenté par offre (matériel [caméras et capteurs de vision, optiques et objectifs, systèmes d'éclairage, processeurs et cartes d'acquisition d'images, et autres composants matériels], logiciel [logiciel de vision basé sur des règles, logiciel de vision par apprentissage profond et IA, logiciel d'étalonnage et de mesure, et logiciel de guidage robotique et de localisation de pièces], et services [services d'intégration de systèmes et services de maintenance et de support]), par technologie de vision (vision à balayage de zone 2D, vision à balayage de ligne 2D, vision stéréo 3D, vision 3D à lumière structurée, temps de vol [ToF], et autres technologies de vision), par type de robot (robots articulés, robots collaboratifs, robots SCARA, robots cartésiens/portiques, et autres types de robots), par déploiement (nouvelles cellules de conduite de machines et cellules de conduite de machines modernisées/mises à niveau), par application (prélèvement en bac/alimentation aléatoire de pièces, chargement de pièces sur plateau, chargement de pièces par convoyeur, chargement de pièces sur palette, transfert direct de machine à machine, et autres applications), par secteur d'utilisation final (automobile et composants automobiles, aérospatiale et défense, électronique et semi-conducteurs, machines et équipements industriels, fabrication et travail des métaux, dispositifs médicaux, et autres secteurs d'utilisation final), et par géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine et reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Italie, Espagne et reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, ASEAN et reste de l'Asie-Pacifique], et Moyen-Orient et Afrique [Moyen-Orient (Arabie Saoudite, Émirats Arabes Unis et reste du Moyen-Orient) et Afrique (Afrique du Sud et reste de l'Afrique)]). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel | Caméras et capteurs de vision |
| Optiques et objectifs | |
| Systèmes d'éclairage | |
| Processeurs et cartes d'acquisition d'images | |
| Autres composants matériels | |
| Logiciel | Logiciel de vision basé sur des règles |
| Logiciel de vision par apprentissage profond et IA | |
| Logiciel d'étalonnage et de mesure | |
| Logiciel de guidage robotique et de localisation de pièces | |
| Services | Services d'intégration de systèmes |
| Services de maintenance et de support |
| Vision à balayage de zone 2D |
| Vision à balayage de ligne 2D |
| Vision stéréo 3D |
| Vision 3D à lumière structurée |
| Temps de vol (ToF) |
| Autres technologies de vision |
| Robots articulés |
| Robots collaboratifs |
| Robots SCARA |
| Robots cartésiens / portiques |
| Autres types de robots |
| Nouvelles cellules de conduite de machines |
| Cellules de conduite de machines modernisées / mises à niveau |
| Prélèvement en bac / alimentation aléatoire de pièces |
| Chargement de pièces sur plateau |
| Chargement de pièces par convoyeur |
| Chargement de pièces sur palette |
| Transfert direct de machine à machine |
| Autres applications |
| Automobile et composants automobiles |
| Aérospatiale et défense |
| Électronique et semi-conducteurs |
| Machines et équipements industriels |
| Fabrication et travail des métaux |
| Dispositifs médicaux |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par offre | Matériel | Caméras et capteurs de vision | |
| Optiques et objectifs | |||
| Systèmes d'éclairage | |||
| Processeurs et cartes d'acquisition d'images | |||
| Autres composants matériels | |||
| Logiciel | Logiciel de vision basé sur des règles | ||
| Logiciel de vision par apprentissage profond et IA | |||
| Logiciel d'étalonnage et de mesure | |||
| Logiciel de guidage robotique et de localisation de pièces | |||
| Services | Services d'intégration de systèmes | ||
| Services de maintenance et de support | |||
| Par technologie de vision | Vision à balayage de zone 2D | ||
| Vision à balayage de ligne 2D | |||
| Vision stéréo 3D | |||
| Vision 3D à lumière structurée | |||
| Temps de vol (ToF) | |||
| Autres technologies de vision | |||
| Par type de robot | Robots articulés | ||
| Robots collaboratifs | |||
| Robots SCARA | |||
| Robots cartésiens / portiques | |||
| Autres types de robots | |||
| Par déploiement | Nouvelles cellules de conduite de machines | ||
| Cellules de conduite de machines modernisées / mises à niveau | |||
| Par application | Prélèvement en bac / alimentation aléatoire de pièces | ||
| Chargement de pièces sur plateau | |||
| Chargement de pièces par convoyeur | |||
| Chargement de pièces sur palette | |||
| Transfert direct de machine à machine | |||
| Autres applications | |||
| Par secteur d'utilisation final | Automobile et composants automobiles | ||
| Aérospatiale et défense | |||
| Électronique et semi-conducteurs | |||
| Machines et équipements industriels | |||
| Fabrication et travail des métaux | |||
| Dispositifs médicaux | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de vision pour la conduite de machines ?
Le marché était évalué à 459,51 millions USD en 2025 et devrait atteindre 841,63 millions USD d'ici 2031 à un CAGR de 10,82 %.
Quelle catégorie d'offre est en tête dans les systèmes de vision pour la conduite de machines ?
Le matériel était en tête avec 57,65 % du chiffre d'affaires en 2025 car les caméras, capteurs, éclairages et processeurs sont nécessaires dans les cellules de conduite automatisées.
Quelle technologie se développe le plus rapidement dans les systèmes de vision pour la conduite de machines ?
La vision à temps de vol devrait se développer à un CAGR de 11,32 % jusqu'en 2031, soutenue par les besoins de localisation avec conscience de la profondeur et de surveillance de sécurité.
Pourquoi les robots collaboratifs sont-ils importants pour la conduite de machines ?
Les robots collaboratifs devraient se développer à un CAGR de 11,78 % jusqu'en 2031 car ils prennent en charge des tâches flexibles à faible charge utile dans les opérations à haute diversité.
Quelle application détient la plus grande part dans les systèmes de vision pour la conduite de machines ?
Le prélèvement en bac et l'alimentation aléatoire de pièces représentaient 29,91 % du chiffre d'affaires en 2025 et devraient se développer à un CAGR de 11,81 % jusqu'en 2031.
Quelle région mène la demande de systèmes de vision pour la conduite de machines ?
L'Asie-Pacifique représentait 39,78 % du chiffre d'affaires en 2025, soutenue par sa base de production de machines-outils CNC, d'électronique et de semi-conducteurs.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
