
Marktgröße und Marktanteil für maschinenbedienende Bildverarbeitungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 503.34 Millionen US-Dollar |
| Marktgröße (2031) | 841.63 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.82 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
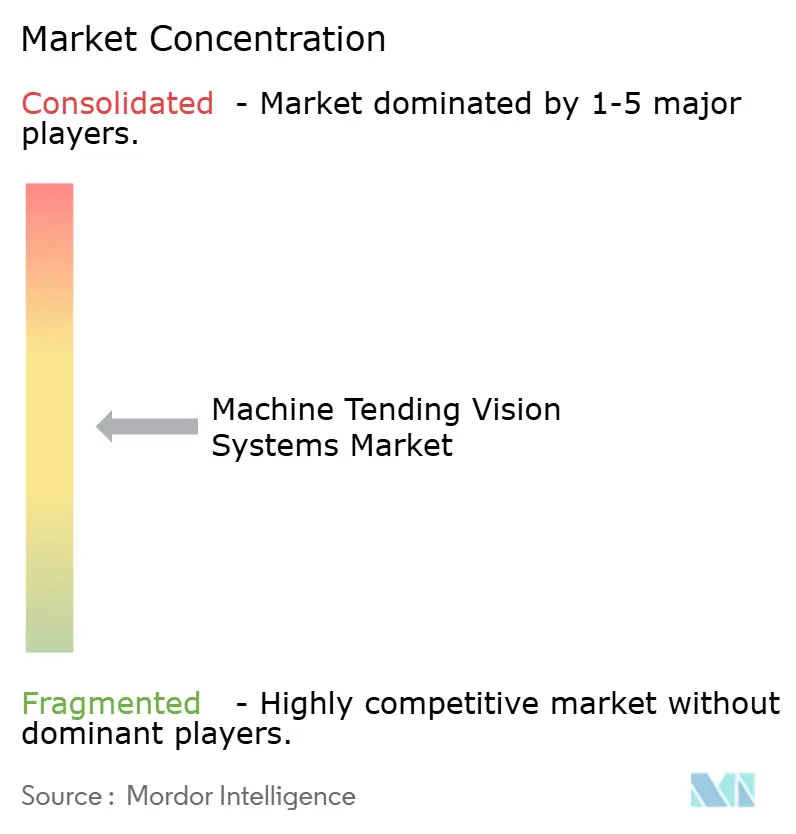
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für maschinenbedienende Bildverarbeitungssysteme von Mordor Intelligence
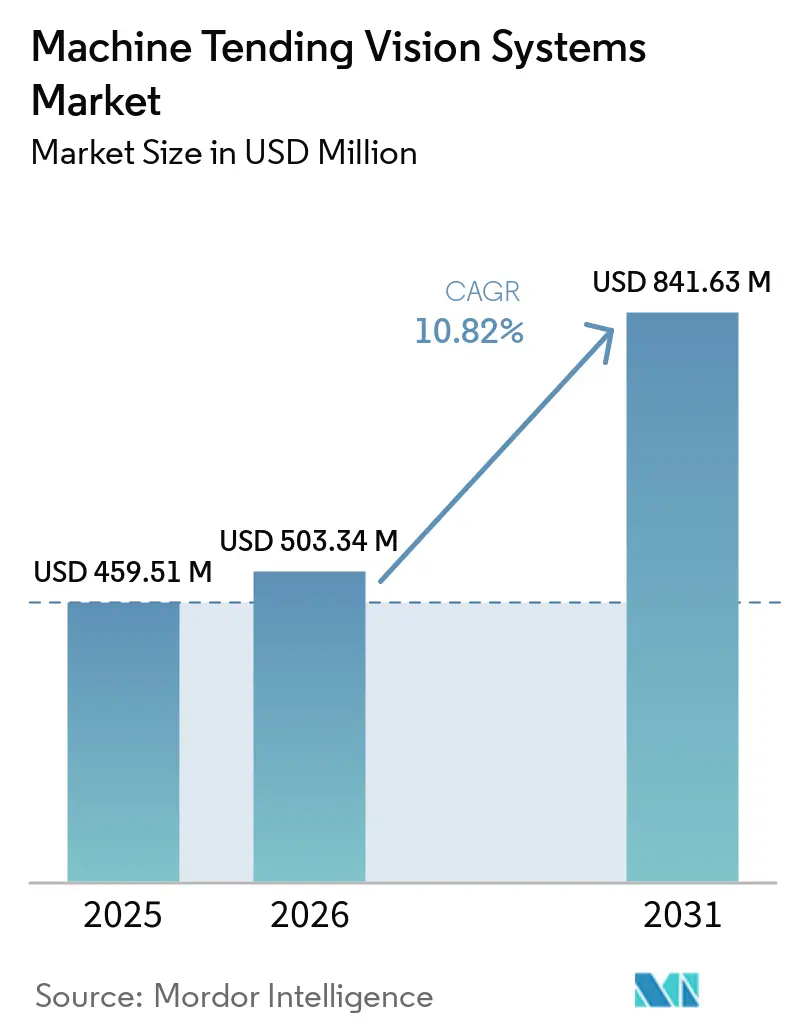
Die Marktgröße für maschinenbedienende Bildverarbeitungssysteme betrug im Jahr 2025 459,51 Millionen USD und wird voraussichtlich bis 2031 841,63 Millionen USD erreichen, mit einer CAGR von 10,82 % zwischen 2026 und 2031. Bildverarbeitungsgesteuerte Automatisierung wird für die Präzisionsfertigung immer zentraler, da sie einen unbeaufsichtigten Maschinenbetrieb über mehrere Schichten hinweg unterstützt. Diese Entwicklung weitet die Akzeptanz über große Erstausrüster hinaus auf Lohnmaschinenbetriebe und mittelgroße Montagebetriebe aus. Käufer berücksichtigen die Bildverarbeitungsfähigkeit zunehmend bereits bei der Spezifikation neuer Automatisierungszellen, anstatt sie erst nach der Installation hinzuzufügen. Anbieter reagieren mit integrierten Hardware-, Software- und Servicepaketen, die die Komplexität der Bereitstellung reduzieren. Hohe Brownfield-Kosten und ein begrenzter Pool an Spezialisten bleiben wesentliche Hindernisse, insbesondere für kleinere Hersteller.
Wichtigste Erkenntnisse des Berichts
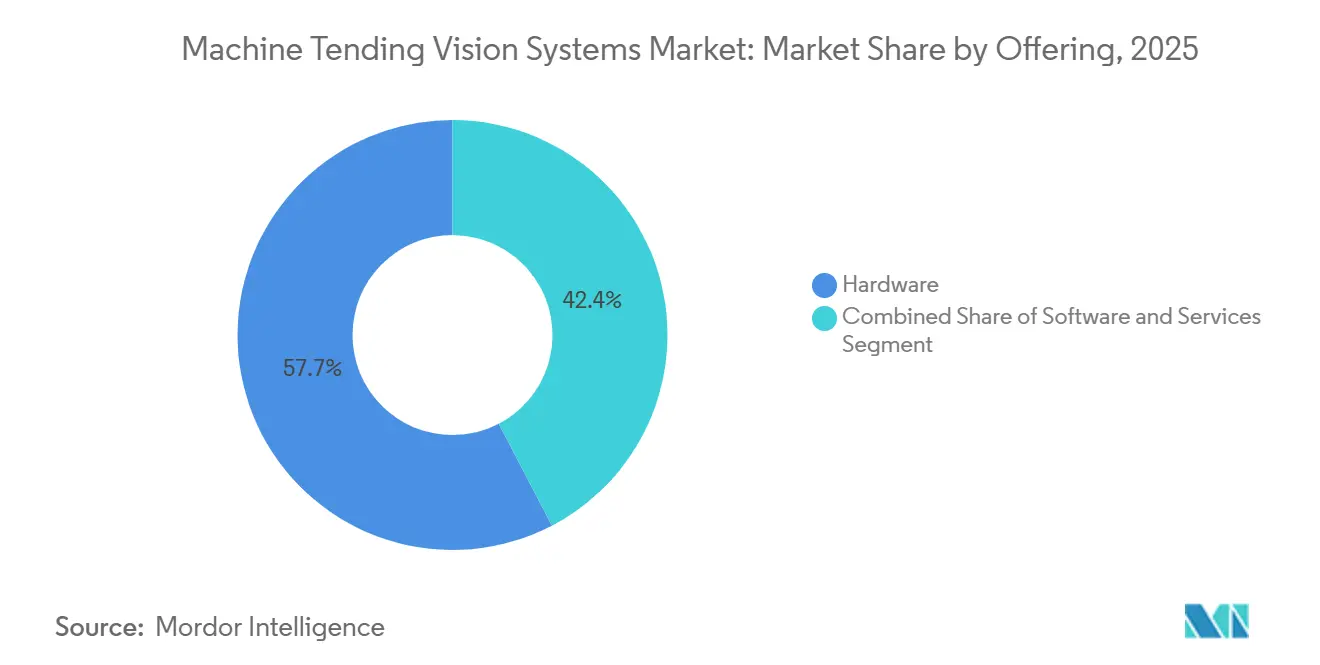
- Nach Angebot hielt Hardware im Jahr 2025 einen Umsatzanteil von 57,65 % im Markt für maschinenbedienende Bildverarbeitungssysteme, während Software bis 2031 voraussichtlich mit einer CAGR von 11,21 % wachsen wird.
- Nach Bildverarbeitungstechnologie hielt 2D-Flächenscan-Vision im Jahr 2025 einen Umsatzanteil von 37,65 %, während Time-of-Flight-Vision bis 2031 voraussichtlich mit einer CAGR von 11,32 % wachsen wird.
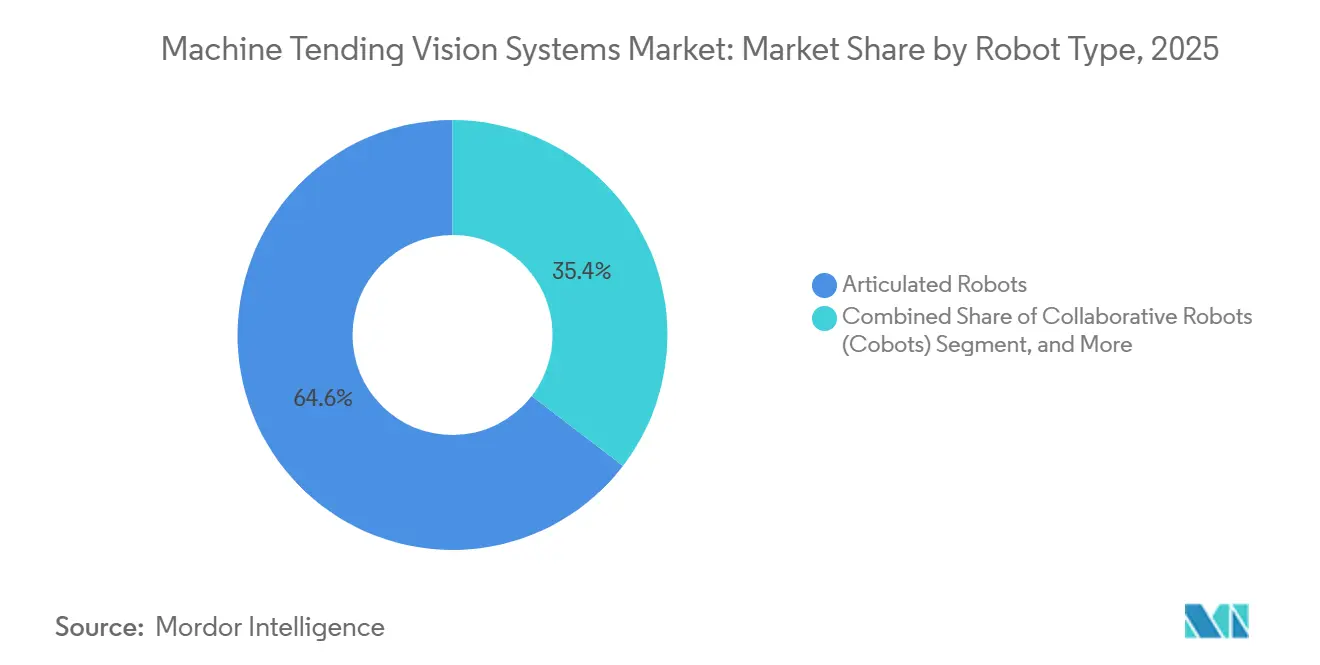
- Nach Robotertyp entfielen im Jahr 2025 64,51 % des Umsatzes auf Gelenkarmroboter, während kollaborative Roboter bis 2031 voraussichtlich mit einer CAGR von 11,78 % wachsen werden.
- Nach Einsatz hielten neue maschinenbedienende Zellen im Jahr 2025 einen Umsatzanteil von 63,21 % und werden bis 2031 voraussichtlich mit einer CAGR von 11,51 % wachsen.
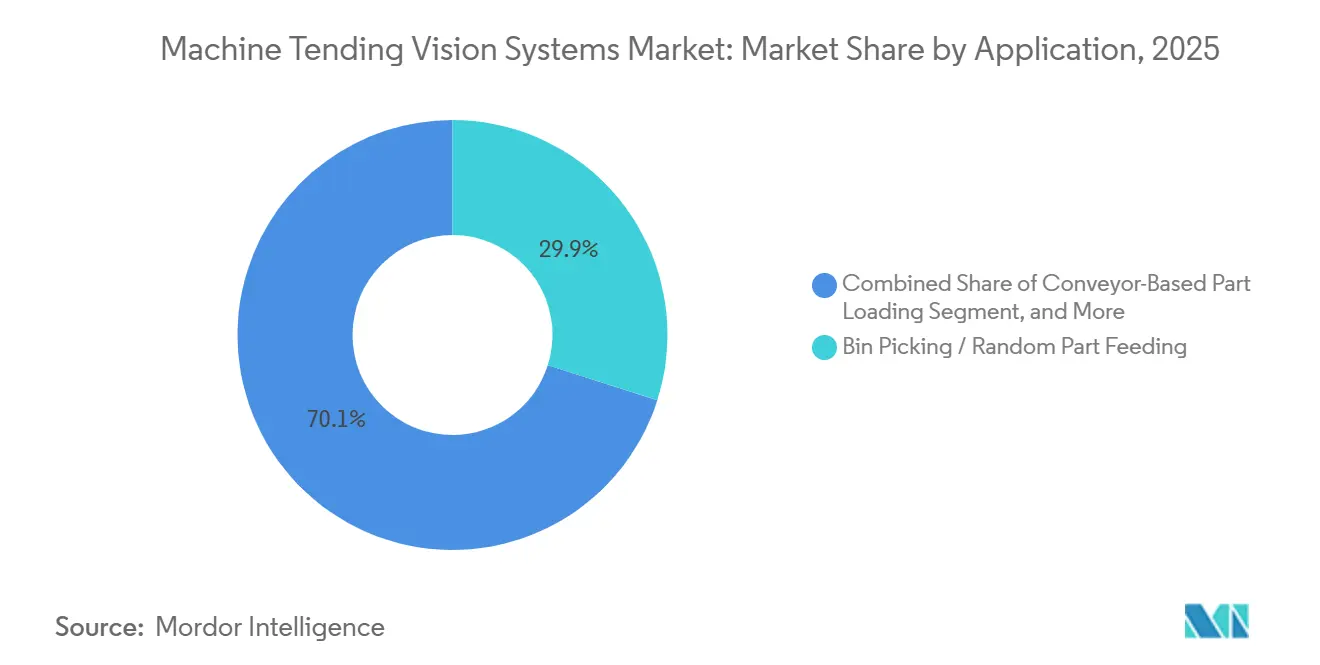
- Nach Anwendung hielten Bin-Picking und zufällige Teilezuführung im Jahr 2025 einen Umsatzanteil von 29,91 % und werden bis 2031 voraussichtlich mit einer CAGR von 11,81 % wachsen.
- Nach Endverbraucherbranche hielten Automobil und Automobilkomponenten im Jahr 2025 einen Umsatzanteil von 32,22 %, während Elektronik und Halbleiter bis 2031 voraussichtlich mit einer CAGR von 11,87 % wachsen werden.
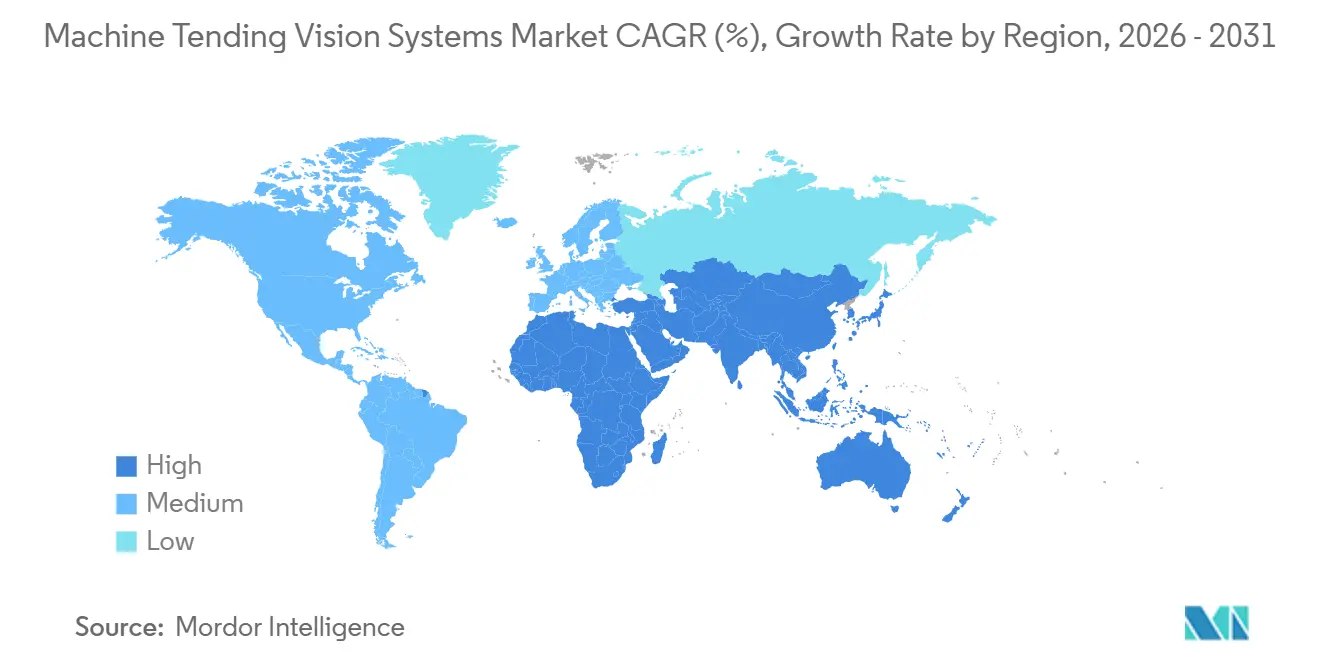
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 39,78 % am Markt für maschinenbedienende Bildverarbeitungssysteme, während der Nahe Osten und Afrika bis 2031 mit 11,13 % die schnellste geografische Expansion verzeichnen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für maschinenbedienende Bildverarbeitungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung von Lights-Out- und gering besetzten CNC-Betrieben | +3.2% | Global, konzentriert in Nordamerika, Deutschland, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Bildverarbeitungsgesteuerte Robotik für die Hochmix-Produktion | +2.8% | Global, am stärksten in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| 3D-Vision und KI-basierte Teilelokalisation | +2.1% | Global, mit früher Einführung in Japan, Südkorea und Nordamerika | Mittelfristig (2–4 Jahre) |
| Reduzierte Spindelleerlaufzeiten und höhere Anlagenauslastung | +1.5% | Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Standardisierte Bildverarbeitungs-Kits für kleine und mittelgroße Hersteller | +1.0% | Nordamerika, Europa und ASEAN | Mittelfristig (2–4 Jahre) |
| Bildverarbeitungsbasierte Rezeptübertragung über gemischte Roboterflotten hinweg | +0.7% | Global, insbesondere in Automobil- und Lohnbearbeitungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung von Lights-Out- und gering besetzten CNC-Betrieben
Der Mangel an qualifizierten CNC-Fachkräften macht den Lights-Out-Betrieb für viele Hersteller relevanter. Eine konfigurierte Lights-Out-Zelle kann bis zu 168 produktive Stunden pro Woche aufrechterhalten, verglichen mit 40 Stunden in einem Einschichtbetrieb. Bildverarbeitungssysteme identifizieren, orientieren und überprüfen Teile, bevor ein Roboter die Bedienaufgabe abschließt. Diese Fähigkeit ermöglicht einen unbeaufsichtigten Betrieb über mehrere Schichten hinweg, wenn die Prozessbedingungen stabil sind. Neue Zellen werden daher mit größerer Wahrscheinlichkeit bereits im ursprünglichen Spezifikationsprozess mit Bildverarbeitung ausgestattet.
Einführung bildverarbeitungsgesteuerter Robotik für die Hochmix-Produktion
Hochmix- und Niedrigvolumen-Produktion schafft einen starken Anwendungsfall für bildverarbeitungsgesteuerte Robotik. Bildverarbeitungserkennung reduziert die Abhängigkeit von dedizierten Vorrichtungen, die für kurze Produktionsläufe schwer zu rechtfertigen sein können. Nordamerikanische Roboterbestellungen stiegen im zweiten Quartal 2026 um 4,3 % in Stückzahlen und um 21,3 % im Wert.[1] Halbleiter- und Elektronikanwendungen machten im ersten Halbjahr 2026 36,5 % der kollaborativen Roboterbestellungen aus. Bildverarbeitungsgesteuerte kollaborative Roboter helfen kleineren Lohnbetrieben, auf unterschiedliche Auftragsprofile zu reagieren, ohne umfangreiche mechanische Umrüstungen vorzunehmen. Dieser Ansatz kann die Lieferzeitperformance verbessern, wo größere Produktionsanlagen traditionell einen Vorteil hatten.
Zunehmende Integration von 3D-Vision und KI-basierter Teilelokalisation
Der Markt für maschinenbedienende Bildverarbeitungssysteme verlagert sich von der 2D-Bildgebung hin zur tiefenwahrnehmenden Erfassung und KI-basierten Lokalisation. Eine Studie aus dem Jahr 2026 berichtete von einer Greiferfolgrate von 99 % und einem Translationsfehler von 0,38 mm für ein 3D-Stereo-Bildverarbeitungssystem mit Dimensionalitätsreduktion.[2] Dieses Leistungsniveau hilft Integratoren, anspruchsvollere Betriebszeitverpflichtungen für komplexe Pickaufgaben zu erfüllen. KI-Inferenz innerhalb des Bildverarbeitungscontrollers erhöht auch die Bedeutung von Software- und Integrationsfähigkeiten. Cognex stellte im April 2026 den In-Sight 6900 Controller mit NVIDIA Jetson-Verarbeitung vor. Das Unternehmen stellte im Mai 2026 das In-Sight 3900 System mit Qualcomm Dragonwing-Verarbeitung vor.
Nachfrage nach reduzierten Spindelleerlaufzeiten und höherer Anlagenauslastung
Die Spindelauslastung bleibt ein wichtiges Maß für die Produktivität von Werkzeugmaschinen. Verzögerungen bei der Teilesuche und -orientierung lassen kostspielige Anlagen zwischen den Bearbeitungszyklen im Leerlauf. Strukturlicht-3D-Systeme können die Teilesuche in geeigneten Anwendungen von mehreren Minuten auf weniger als 1 Sekunde reduzieren. Für ein Fünfachsen-Bearbeitungszentrum im Wert von 200.000 EUR (220.000 USD) zum Durchschnittssatz 2025 kann ein Auslastungsgewinn von 10 Prozentpunkten eine Amortisation innerhalb von 12 bis 18 Monaten unterstützen. FANUCs Robotersparte erzielte einen Umsatz von JPY 378.610 Millionen (2,51 Milliarden USD), und der Umsatz stieg um 14,9 %.[3] Diese Leistung spiegelt die zunehmende Bedeutung koordinierter Robotik, Bewegungssteuerung und Bildverarbeitung bei Investitionsentscheidungen für Kapitalanlagen wider.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Brownfield-Integrations- und Nachrüstungskosten | -1.8% | Global, am ausgeprägtesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Mangel an Spezialisten für die Integration von Bildverarbeitung, Robotik und Steuerungstechnik | -1.2% | Global, mit höchster Schwere in Europa, Nordamerika und Japan | Mittelfristig (2–4 Jahre) |
| Empfindlichkeit gegenüber Metallglanz, Kühlmittel, Spänen und variablen Lichtverhältnissen | -0.7% | Global, insbesondere in der Metallbearbeitung und CNC-intensiven Umgebungen | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Dateneigentumsbedenken in vernetzten Bildverarbeitungszellen | -0.5% | Nordamerika, Europa und Technologiezentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Brownfield-Integrations- und Nachrüstungskosten
Viele Installationen finden in Betriebsanlagen mit Geräten verschiedener Generationen statt. Bestehende CNC-Linien haben oft unterschiedliche SPS-Konfigurationen, Sicherheitssysteme und Kommunikationsprotokolle. Die Integration kann Signalkompatibilitätsarbeiten und eine neue Sicherheitsvalidierung gemäß ISO 13849 erfordern. Anlagenausfallzeiten können Kosten verursachen, die mit dem Hardwareaufwand vergleichbar sind. Eine Studie aus dem Jahr 2026 stellte fest, dass eine begrenzte Protokollstandardisierung für kleine und mittelgroße Hersteller ein ernstes Hindernis bleibt. Ungewisse Integrationskosten erschweren vorhersehbare Geschäftsmodelle und können Nachrüstungsentscheidungen verzögern.
Mangel an Spezialisten für die Integration von Bildverarbeitung, Robotik und Steuerungstechnik
Maschinenbedienungsprojekte erfordern Fachwissen in den Bereichen Bildverarbeitungsalgorithmen, Roboterbewegung und CNC-Steuerung. Bereitstellungspläne können daher mehr von der Integratorkapazität als von der Geräteverfügbarkeit abhängen. ABB berichtete, dass OmniCore EyeMotion die Inbetriebnahmezeit im Vergleich zu kundenspezifischen Integrationen um bis zu 90 % reduzieren kann. Vereinfachte Werkzeuge sind für Standardanwendungen nützlich und können die Belastung technischer Teams verringern. Sie können Spezialisten in Brownfield-Standorten mit veralteter Sicherheitsarchitektur oder ungewöhnlicher Teilegeometrie nicht vollständig ersetzen. Schulungsaktivitäten durch Industrieorganisationen können den Talentpool erweitern, aber der Mangel wird während des mittelfristigen Zeitraums wahrscheinlich relevant bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Hardware bildet die Umsatzbasis, während Software an Bedeutung gewinnt
Hardware hielt im Jahr 2025 einen Marktanteil von 57,65 % im Markt für maschinenbedienende Bildverarbeitungssysteme. Im Markt für maschinenbedienende Bildverarbeitungssysteme bilden Kameras, Sensoren, Beleuchtung und Prozessoren die Kernausrüstung, die in Gelenkarm-Bedienungszellen installiert wird. Kameras und Bildverarbeitungssensoren stellen die volumenstärkste Hardwarekategorie in vielen Fabrikumgebungen dar. Strukturlichtprojektoren und Frame-Grabber gewinnen an Relevanz, wenn 3D-Einsätze zunehmen. Optiken und Linsen dienen spezialisierten Messanforderungen, einschließlich telezentrischer Bildgebungsanwendungen. Polarisierte und koaxiale Beleuchtungsanordnungen helfen, metallische Oberflächen und inkonsistente Reflexionen zu bewältigen. Diese Systeme erfordern Anwendungswissen, da die Beleuchtungsleistung die Bildqualität und die Erkennungszuverlässigkeit beeinflusst. Hardware bleibt notwendig, auch wenn Software zu einer größeren Quelle der Differenzierung wird. Die Serviceaktivität steigt auch mit der installierten Basis durch Wartungs- und Supportarbeiten. Die Branche der maschinenbedienenden Bildverarbeitungssysteme ist weiterhin auf die Zuverlässigkeit der Hardware in Hochdurchsatz-Produktionszellen angewiesen.
Software wird bis 2031 voraussichtlich mit einer CAGR von 11,21 % wachsen. Deep-Learning- und KI-Bildverarbeitungssoftware kann Hochmix-Anwendungen verwalten, bei denen regelbasierte Werkzeuge mit neuen Teilvariationen zu kämpfen haben. CAD-basiertes Matching ist weniger effektiv, wenn sich das Erscheinungsbild oder die Ausrichtung von Teilen häufig ändert. Cognex gab an, dass mehr als 100 Kunden nach der allgemeinen Verfügbarkeit von OneVision im Mai 2026 von einzeiligen KI-Piloten zu standortübergreifenden Rollouts übergegangen sind. Im Markt für maschinenbedienende Bildverarbeitungssysteme kann eine zentralisierte Modellentwicklung mit lokaler Ausführung eine konsistentere Bereitstellung über Produktionsstandorte hinweg unterstützen. Roboterführungs- und Teilelokalisation-Software stellt einen wichtigen Bereich für zukünftige Investitionen dar. Anbieter mit effektiven Softwareplattformen können eine stärkere Kundenbindung schaffen. Nur-Hardware-Anbieter stehen unter größerem Druck, Analyse- und KI-Funktionalität zu integrieren. Systemintegrationsdienstleistungen bleiben notwendig, wenn sich die Fertigungsbedingungen zwischen Werken unterscheiden. Der Markt für maschinenbedienende Bildverarbeitungssysteme verlagert daher einen Teil des Wertes in Richtung Softwarefähigkeit, ohne den Bedarf an physischen Geräten zu reduzieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bildverarbeitungstechnologie: 2D-Flächenscan behält seine Größe, während ToF tiefenwahrnehmende Aufgaben unterstützt
2D-Flächenscan-Vision hielt im Jahr 2025 einen Umsatzanteil von 37,65 %. Sie wird weiterhin häufig für die Flachteilinspektion und das traybasierte Beladen verwendet, da sie bewährt und kosteneffektiv ist. Im Markt für maschinenbedienende Bildverarbeitungssysteme behalten installierte Zellen diese Systeme oft bei, wenn die aktuelle Leistung die Produktionsanforderungen erfüllt. Der Upgrade-Fall für 3D-Technologie kann in strukturierten Anwendungen mit konsistenter Teilepräsentation schwächer sein. 2D-Zeilenscan-Systeme dienen der kontinuierlichen Bahninspektion und Hochgeschwindigkeits-Förderoperationen. Strukturlicht-3D und Stereo-Vision unterstützen anspruchsvollere Bin-Picking-Aufgaben. Polarisierte Beleuchtung kann die Lokalisationsgenauigkeit auf reflektierenden Metalloberflächen verbessern. Hyperspektrale und kalibrierte Mehrkamera-Arrays dienen spezialisierten Anforderungen in Medizinprodukten und der Luft- und Raumfahrt. Diese Technologien adressieren enge Anwendungen mit spezifischen Inspektionsanforderungen. Der Markt für maschinenbedienende Bildverarbeitungssysteme behält eine breite Technologiemischung bei, da die Anwendungsbedingungen erheblich variieren.
Time-of-Flight-Vision wird bis 2031 voraussichtlich mit einer CAGR von 11,32 % wachsen. Im Markt für maschinenbedienende Bildverarbeitungssysteme unterstützt sein kompakter Formfaktor Installationen, bei denen der verfügbare Platz begrenzt ist. Es kann auch dort gut funktionieren, wo Umgebungslichtverhältnisse andere Ansätze beeinflussen. Die Scan-Zykluslatenz kann bei Sicherheitsüberwachungsaufgaben wichtiger sein als die maximale räumliche Auflösung. STMicroelectronics stellte im Juni 2026 das VL53L9 Direct-ToF-3D-LiDAR-Modul mit einer Auflösung von 2,3K bei 100 fps vor. Hochbildraten-ToF-Systeme können die Geschwindigkeitsanpassung unterstützen, wenn sich Personen kollaborativen Arbeitsbereichen nähern. Strukturlicht-Vision bleibt für bestimmte Präzisionslokalisationsaufgaben besser geeignet. Beide Technologien können in derselben Zelle für unterschiedliche Funktionen betrieben werden. Die Branche der maschinenbedienenden Bildverarbeitungssysteme nutzt diese Kombination, um Genauigkeit, Geschwindigkeit und Sicherheitsanforderungen auszubalancieren. Die Technologiewahl wird weiterhin an das Material, die Zykluszeit und die Handhabungsbedingungen jeder Anwendung gebunden sein.
Nach Robotertyp: Gelenkarmroboter führen, während kollaborative Roboter die Flexibilität erhöhen
Gelenkarmroboter hielten im Jahr 2025 einen Umsatzanteil von 64,51 %. Im Markt für maschinenbedienende Bildverarbeitungssysteme werden sie häufig in CNC-Bedienungsanwendungen mit hoher Nutzlast und hohem Durchsatz eingesetzt. Automobilkarosserie-Komponentenlinien sind auf sechsachsige Bewegung und erweiterte Reichweite für repetitive Handhabungsaufgaben angewiesen. Luft- und Raumfahrt-Strukturbearbeitungszellen verwenden ebenfalls Gelenkarmroboter, wenn Werkstücke eine komplexe Positionierung erfordern. Schwere Metallbearbeitungsanwendungen bevorzugen robuste Systeme, die rund um große Teile und Bearbeitungsanlagen betrieben werden können. SCARA-Roboter dienen Hochgeschwindigkeits-Planaufgaben, einschließlich des Beladens von Leiterplatten und kleinen Präzisionsteilen. Kartesische und Portalsysteme sind für die Luft- und Raumfahrtfertigung im Großformat relevant. Über Schienen montierte Bildverarbeitungssysteme können Werkstücke vor dem Transfer in diesen Installationen inspizieren. Etablierte Robotertypen bleiben geeignet, wo Volumen und Teilekonsistenz zweckgebundene Zellen rechtfertigen. Der Markt für maschinenbedienende Bildverarbeitungssysteme verlässt sich weiterhin auf Gelenkarmroboter für anspruchsvolle Produktionsumgebungen.
Kollaborative Roboter werden bis 2031 voraussichtlich mit einer CAGR von 11,78 % wachsen. Im Markt für maschinenbedienende Bildverarbeitungssysteme adressieren sie Bedienungsanforderungen mit geringerer Nutzlast in der Elektronikmontage, bei Medizinprodukten und in der Lohnfertigung. Halbleiter- und Elektronikanwendungen machten im ersten Halbjahr 2026 36,5 % der kollaborativen Roboterbestellungen aus. Kollaborative Roboter können den Kapitalaufwand reduzieren, der für kleinere Einrichtungen zur Einführung bildverarbeitungsgesteuerter Automatisierung erforderlich ist. Ihre Flexibilität ist nützlich, wenn Teilewechsel häufiger auftreten. Universal Robots und Flex haben ihre Partnerschaft im April 2026 ausgebaut. Flex setzt Universal Robots kollaborative Roboter in seinen Einrichtungen ein und fertigt gleichzeitig Schlüsselkomponenten. Diese Vereinbarung verbindet Produktionserfahrung mit Produktentwicklungsarbeit. Der Markt für maschinenbedienende Bildverarbeitungssysteme kann davon profitieren, wenn sich kollaborative Roboterplattformen an praktische Bedienungsanforderungen anpassen. Die Branche der maschinenbedienenden Bildverarbeitungssysteme nutzt diese Einsätze, um Werkzeuge für flexible Automatisierung zu verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Einsatz: Neue Zellen führen, während Nachrüstungen die Chance erweitern
Neue maschinenbedienende Zellen hielten im Jahr 2025 einen Umsatzanteil von 63,21 % und werden bis 2031 voraussichtlich mit einer CAGR von 11,51 % wachsen. Im Markt für maschinenbedienende Bildverarbeitungssysteme unterstützen Greenfield-Halbleiterwerke, nordamerikanische EV-Batterieanlagen und europäische Modernisierungsprojekte die Nachfrage. Bildverarbeitungssysteme können in diesen Projekten bereits in der Entwurfsphase spezifiziert werden. Dies ermöglicht es, Kamerapositionierung, Beleuchtungsdesign und Softwarearchitektur von Anfang an zu berücksichtigen. Neuzellenverträge umfassen oft Integrations-, Inbetriebnahme- und Garantiedienstleistungen. Diese gebündelten Pakete können höhere Werte als eigenständige Gerätekäufe haben. Reshoring-bezogene Bautätigkeit unterstützt eine Pipeline neuer Bedienungszellenprojekte. OEM-Kanäle spielen eine wichtige Rolle bei der Lieferung schlüsselfertiger Lösungen. Die Marktgröße für maschinenbedienende Bildverarbeitungssysteme für neue Zellen profitiert von Investitionen in zweckgebundene Produktionskapazitäten. Neue Installationen vermeiden auch viele der technischen Komplikationen, die mit Altgeräten verbunden sind.
Nachrüstungs- und aufgerüstete Zellen bleiben trotz ihres derzeit geringeren Anteils strategisch wichtig. Die installierte CNC-Basis umfasst Hunderttausende von Einheiten in Nordamerika und Europa. Diese installierte Basis schafft eine erhebliche Chance für Bildverarbeitungs-Upgrades. Vorhandene Geräte können neue Sicherheitsvalidierung, Kommunikationsintegration und maßgeschneidertes mechanisches Design erfordern. FANUC berichtete von Lieferungen von mehr als 1.000 physischen KI-Robotern seit dem IREX-Debüt im Dezember 2025. Das Unternehmen positionierte diese Systeme für Intelligenz-Upgrades in Betriebsfabriken. Standardisierte Bildverarbeitungs-Kits und No-Code-Werkzeuge können in Nachrüstungsanwendungen eine starke kommerzielle Wirkung haben. Zertifizierte Upgrades mit klareren Kostenparametern können das Käufervertrauen verbessern. Anbieter, die die Brownfield-Konvertierung vereinfachen, können ihre Position im Markt für maschinenbedienende Bildverarbeitungssysteme stärken. Die Nachrüstungsnachfrage erweitert die adressierbare Basis über neue Kapitalinvestitionen hinaus.
Nach Anwendung: Bin-Picking führt, während strukturiertes Beladen wichtig bleibt
Bin-Picking und zufällige Teilezuführung hielten im Jahr 2025 einen Umsatzanteil von 29,91 % und werden bis 2031 voraussichtlich mit einer CAGR von 11,81 % wachsen. Diese Anwendungen erfordern, dass das System Teile identifiziert, die in variablen Ausrichtungen ankommen. Eine Studie aus dem Jahr 2026 berichtete von einer Lokalisation im Submillimeterbereich bei Metallteilen bei einer Zykluszeit von 520 ms. Diese Leistung unterstützt den Einsatz von KI-basiertem Bin-Picking in CNC-Bedienungsworkflows. Vention stellte Rapid Operator AI auf der NVIDIA GTC 2026 vor und berichtete von bis zu 99 % Erstgriff-Erfolgsraten für Behälter bis zu 60,9 cm Tiefe. Apera AI stellte VuePod auf der Automate 2026 als selbstkonfigurierende Bin-Picking-Zelle vor. Produktisierte Systeme können den Bedarf an umfangreichem Vor-Ort-Fachwissen reduzieren. Diese Entwicklungen können die Bereitstellungskosten in geeigneten Anwendungsfällen senken. Der Marktanteil für maschinenbedienende Bildverarbeitungssysteme, der von Bin-Picking gehalten wird, spiegelt seine breite Relevanz für unstrukturierte Teilepräsentation wider. Die Anwendung bleibt auch eng mit Fortschritten in der 3D-Wahrnehmung und KI-Software verbunden.
Tray-basiertes und palettenbasiertes Beladen verwendet strukturierte Eingabelayouts, die das Automatisierungsdesign vereinfachen. Bildverarbeitung bleibt nützlich zur Bestätigung der Taschenauslastung und der Komponentenausrichtung. Förderbasiertes Beladen erfordert schnelle Bildgebung, die mit bewegtem Material synchronisiert bleibt. Dies unterstützt die Nachfrage nach 2D-Zeilenscan-Kameras in der Automobil- und Unterhaltungselektronikproduktion. Direkter Maschine-zu-Maschine-Transfer verwendet Bildverarbeitung, um die Übergabegeometrie zu überprüfen und Teileverschiebungen zu identifizieren. Diese Funktionen können Ausschuss über verknüpfte Bearbeitungsoperationen hinweg reduzieren. Strukturierte Beladungsanwendungen bieten eine zuverlässige Basis der Hardwarenachfrage während des Prognosezeitraums. Tray-basiertes Beladen gewinnt in der Medizinproduktmontage an Interesse. Empfindliche Komponenten und sterile Umgebungen können in diesem Umfeld höherwertige Einsätze unterstützen. Der Markt für maschinenbedienende Bildverarbeitungssysteme bleibt vielfältig, da strukturierte und unstrukturierte Handhabung unterschiedliche technische Ansätze erfordern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Automobil verankert die Nachfrage, während Elektronik das Wachstum anführt
Automobil und Automobilkomponenten hielten im Jahr 2025 einen Umsatzanteil von 32,22 %. Hohe Volumina von Gehäusen, Wellen, Halterungen und EV-Batteriegehäusen durchlaufen CNC-Bedienungszellen. EV-Batteriegehäuse und Elektromotorgehäuse schaffen zusätzliche Handhabungsanforderungen. Diese Komponenten können dedizierte Zellen unterstützen, wo Ausgabevolumina die Investition rechtfertigen. Luft- und Raumfahrt sowie Verteidigung sind volumenmäßig kleiner, tragen aber höhere Wertanforderungen. Enge Toleranzen, exotische Legierungen und formale Aufsicht unterstützen die Nachfrage nach kalibrierten und rückverfolgbaren Bildverarbeitungssystemen. Metallverarbeitung und Metallbearbeitung machen viele Zellen aus, beinhalten aber schwierige Oberflächenbedingungen. Blendung, Kühlmittel und Späne können den Engineeringaufwand erhöhen und die Systemkosten beeinflussen. Maschinen- und Industrieanlagen verwenden ebenfalls flexible Bedienung für verschiedene bearbeitete Unterbaugruppen. Der Markt für maschinenbedienende Bildverarbeitungssysteme bedient eine Reihe von Endverbrauchern, da jeder eine zuverlässige Teilehandhabung und -überprüfung benötigt.
Elektronik und Halbleiter werden bis 2031 voraussichtlich mit einer CAGR von 11,87 % wachsen. Kapazitätserweiterungen bei Halbleitern und Hochmix-Montageprofile unterstützen diese Aussicht. Regelbasierte Automatisierung kann schwer zu warten sein, wenn sich Produktkonfigurationen häufig ändern. Kollaborative Roboter machten im ersten Halbjahr 2026 36,5 % der Roboterbestellungen in der Halbleiter- und Elektronikindustrie aus. Medizinproduktanwendungen entstehen ebenfalls für bildverarbeitungsgesteuerte Bedienung. FDA 21 CFR Part 11 und EU-MDR-Anforderungen unterstützen Überwachungssysteme, die sowohl bei der Führung als auch bei der Dokumentation helfen. Maschinenhersteller benötigen anpassungsfähige Systeme für verschiedene Teile und kleinere Chargen. Vorrichtungsbasierte Setups können unwirtschaftlich sein, wenn die Produktvielfalt hoch ist. Der Markt für maschinenbedienende Bildverarbeitungssysteme profitiert von diesem Bedarf an anpassungsfähiger Automatisierung in spezialisierten Fertigungsumgebungen. Diese Endverbraucher schätzen wiederholbare Handhabung, Rückverfolgbarkeit und kürzere Umrüstzeiten.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 39,78 % am globalen Umsatz. China, Japan, Südkorea und Taiwan bieten eine dichte Basis an CNC-Werkzeugmaschinen und Elektronikproduktion. Chinas Elektronikexportaktivität, der inländische Werkzeugmaschinensektor und die Fertigungsexpansion in Vietnam und Thailand unterstützen die regionale Nachfrage. FANUCs Robotersparte erzielte einen Umsatz von JPY 378.610 Millionen (2,51 Milliarden USD) zum Durchschnittskurs des Geschäftsjahres 2026, und der Umsatz stieg um 14,9 %, während Yaskawa im Juli 2026 das MOTOMAN NEXT Agentic Robot System vorstellte.
Nordamerika und Europa sind der zweit- und drittgrößte regionale Markt. Reshoring, Arbeitskosten, Fertigungsanreize sowie neue Halbleiter- und EV-Batterieprojekte unterstützen Automatisierungsinvestitionen in Nordamerika. Cognex berichtete im ersten Quartal 2026 einen Umsatz von 268 Millionen USD, ein Anstieg von 24 % im Jahresvergleich. Deutschlands Automobil- und Maschinenbausektoren bleiben in Europa wichtig. SICK stellte im August 2026 KI-gestützte 3D-Inspektion auf seiner Nova-Plattform vor, während die EU-Maschinenverordnung EU 2023/1230 und ISO 13849 die Zertifizierung für Gesamtzellenlösungen wichtig machen.
Der Nahe Osten und Afrika werden bis 2031 voraussichtlich die schnellste regionale Expansion verzeichnen. Saudiarabische und Vereinigte Arabische Emirate-Fertigungsprogramme unterstützen automatisierungsausgestattete Industrieanlagen. Rockwell Automation berichtete, dass 98 % der Hersteller im Nahen Osten die digitale Transformation als wesentlich betrachten und nahezu 30 % der Betriebsbudgets für fortschrittliche Technologie aufwenden. Saudi-Arabiens Alat etabliert mit der SoftBank Group eine inländische Roboterfertigung, und das MIITE-2026-Programm der Vereinigten Arabischen Emirate umfasst einen industriellen Resilienzfonds von 1 Milliarde AED. Südamerika fügt inkrementelle Nachfrage durch Brasiliens Automobil- und Metallbearbeitungscluster sowie Argentiniens Luft- und Raumfahrtkomponentenbasis hinzu.

Wettbewerbslandschaft
Der Markt für maschinenbedienende Bildverarbeitungssysteme ist mäßig fragmentiert zwischen integrierten Plattformanbietern, Bildverarbeitungsspezialisten und KI-fokussierten Neueinsteigern. ABB, FANUC, Yaskawa, KUKA und Mitsubishi Electric konkurrieren durch Bewegungs- und Bildverarbeitungsintegration. Cognex, Keyence, SICK, Basler und Allied Vision Technologies konkurrieren durch Bildgebungsleistung, Softwarefähigkeiten und globale Servicenetzwerke. Cognex gab an, dass OneVision nach seiner allgemeinen Verfügbarkeit im Mai 2026 mehr als 100 Unternehmenskunden hatte, und seine Plattform zentralisiert das KI-Modelltraining bei gleichzeitiger Unterstützung der lokalen Ausführung. Anbieter suchen auch Chancen in Metalloberflächen-Anwendungen mit Kühlmittel und Spänen.
Bin Picking Studio 1.12 von Photoneo unterstützt mehr als 275 Robotermodelle über mehr als 11 Marken hinweg. Diese Fähigkeit bietet eine Mehrmarkenoption für 3D-Bin-Picking-Einsätze. Doosan Robotics erhielt 2 CES 2026 Innovation Awards für seine Scan-and-Go-Lösung, die laserbasierte 3D-Vision verwendet, um optimierte Werkzeugpfade aus Punktwolkendaten zu erstellen. KI-fokussierte Neueinsteiger erhöhen den Druck in Teilen des Marktes für maschinenbedienende Bildverarbeitungssysteme. Zertifizierte Produkte und etablierte Supportnetzwerke behalten einen Vorteil in regulierten Fabrikumgebungen. Die EU-Maschinenverordnung EU 2023/1230 und ISO 13849 stärken die Position größerer Anbieter mit Validierungs- und Serviceressourcen. Käufer bevorzugen möglicherweise Anbieter, die Sicherheitsvalidierung, Bildverarbeitungssysteme und Robotikintegration verwalten können. Kleinere Spezialisten können durch fokussierte Bildgebung, KI-Fähigkeiten und Mehrmarkenpartnerschaften wettbewerbsfähig bleiben. Der Markt für maschinenbedienende Bildverarbeitungssysteme umfasst sowohl integrierte Anbieter als auch spezialisierte Technologieunternehmen.
Marktführer in der Branche der maschinenbedienenden Bildverarbeitungssysteme
-
FANUC Corporation
-
ABB Ltd.
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: SICK AG startete KI-gestützte 3D-Qualitätsinspektion auf seiner Nova-Plattform und kombinierte Deep Learning mit Höhendatenanalyse zur Anomalieerkennung bei bearbeiteten Teilen. Die Veröffentlichung markiert SICKs ersten KI-Einsatz in seiner hochpräzisen 3D-Vision-Reihe und ermöglicht konfigurierbare intelligente Inspektion ohne spezialisiertes Maschinenvision-Fachwissen.
- Juli 2026: Yaskawa Electric Corporation kündigte das MOTOMAN NEXT Agentic Robot System an und integrierte Google DeepMinds Gemini Robotics ER 1.6 Embodied-Reasoning-Modell. Das System ermöglicht es Robotern, Bedingungen autonom zu beurteilen und Arbeitsabläufe ohne vorprogrammierte Anweisungen zu entwickeln.
- Juli 2026: Photoneo veröffentlichte Bin Picking Studio 1.12 und Locator Studio 1.5 und führte die direkte 3D-Lokalisationsmodellerstellung aus Sensorscan, KI-basierte Objektklassifizierung und Estun-Roboterunterstützung ein. Kompatible Robotermodelle umfassen nun 275+ über 11+ führende Marken.
- Juni 2026: Apera AI stellte VuePod auf der Automate 2026 vor, eine selbstkonfigurierende Bin-Picking-Zelle, die auf 4D-Vision aufgebaut ist und ab der ersten Bereitstellung autonom Pickstrategien, Neuausrichtung und Pfadplanung plant. Das Produkt eliminiert die Anforderungen an Vor-Ort-Integrationsexpertise für die Bin-Picking-Automatisierung.


Globaler Berichtsumfang für den Markt für maschinenbedienende Bildverarbeitungssysteme
Der Markt für maschinenbedienende Bildverarbeitungssysteme umfasst den Verkauf, die Integration und die Wartung von Hardware, Software und verwandten Lösungen, die 2D- oder 3D-Maschinenvision verwenden, um Roboter oder kollaborative Roboter beim automatisierten Beladen, Entladen, Positionieren, Identifizieren und Inspizieren von Werkstücken in CNC-Maschinen, Drehmaschinen, Fräszentren, Pressen, Spritzgussmaschinen und anderen Industrieanlagen zu führen und zu überwachen.
Der Marktbericht für maschinenbedienende Bildverarbeitungssysteme ist segmentiert nach Angebot (Hardware [Kameras und Bildverarbeitungssensoren, Optiken und Linsen, Beleuchtungssysteme, Prozessoren und Frame-Grabber sowie weitere Hardwarekomponenten], Software [Regelbasierte Bildverarbeitungssoftware, Deep-Learning- und KI-Bildverarbeitungssoftware, Kalibrierungs- und Messsoftware sowie Roboterführungs- und Teilelokalisation-Software] und Dienstleistungen [Systemintegrationsdienstleistungen und Wartungs- und Supportdienstleistungen]), nach Bildverarbeitungstechnologie (2D-Flächenscan-Vision, 2D-Zeilenscan-Vision, 3D-Stereo-Vision, Strukturlicht-3D-Vision, Time-of-Flight [ToF] und weitere Bildverarbeitungstechnologien), nach Robotertyp (Gelenkarmroboter, Kollaborative Roboter [Cobots], SCARA-Roboter, Kartesische/Portal-Roboter und weitere Robotertypen), nach Einsatz (Neue maschinenbedienende Zellen und Nachrüstungs-/aufgerüstete maschinenbedienende Zellen), nach Anwendung (Bin-Picking/zufällige Teilezuführung, Tray-basiertes Teilbeladen, Förderbasiertes Teilbeladen, Palettenbasiertes Teilbeladen, Direkter Maschine-zu-Maschine-Transfer und weitere Anwendungen), nach Endverbraucherbranche (Automobil und Automobilkomponenten, Luft- und Raumfahrt sowie Verteidigung, Elektronik und Halbleiter, Maschinen- und Industrieanlagen, Metallverarbeitung und Metallbearbeitung, Medizinprodukte und weitere Endverbraucherbranchen) und nach Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien und Rest von Südamerika], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und Rest von Europa], Asien-Pazifik [China, Japan, Indien, Südkorea, ASEAN und Rest von Asien-Pazifik] und Naher Osten und Afrika [Naher Osten (Saudi-Arabien, Vereinigte Arabische Emirate und Rest des Nahen Ostens) und Afrika (Südafrika und Rest von Afrika)]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware | Kameras und Bildverarbeitungssensoren |
| Optiken und Linsen | |
| Beleuchtungssysteme | |
| Prozessoren und Frame-Grabber | |
| Weitere Hardwarekomponenten | |
| Software | Regelbasierte Bildverarbeitungssoftware |
| Deep-Learning- und KI-Bildverarbeitungssoftware | |
| Kalibrierungs- und Messsoftware | |
| Roboterführungs- und Teilelokalisation-Software | |
| Dienstleistungen | Systemintegrationsdienstleistungen |
| Wartungs- und Supportdienstleistungen |
| 2D-Flächenscan-Vision |
| 2D-Zeilenscan-Vision |
| 3D-Stereo-Vision |
| Strukturlicht-3D-Vision |
| Time-of-Flight (ToF) |
| Weitere Bildverarbeitungstechnologien |
| Gelenkarmroboter |
| Kollaborative Roboter (Cobots) |
| SCARA-Roboter |
| Kartesische / Portal-Roboter |
| Weitere Robotertypen |
| Neue maschinenbedienende Zellen |
| Nachrüstungs- / aufgerüstete maschinenbedienende Zellen |
| Bin-Picking / zufällige Teilezuführung |
| Tray-basiertes Teilbeladen |
| Förderbasiertes Teilbeladen |
| Palettenbasiertes Teilbeladen |
| Direkter Maschine-zu-Maschine-Transfer |
| Weitere Anwendungen |
| Automobil und Automobilkomponenten |
| Luft- und Raumfahrt sowie Verteidigung |
| Elektronik und Halbleiter |
| Maschinen- und Industrieanlagen |
| Metallverarbeitung und Metallbearbeitung |
| Medizinprodukte |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Rest von Afrika | ||
| Nach Angebot | Hardware | Kameras und Bildverarbeitungssensoren | |
| Optiken und Linsen | |||
| Beleuchtungssysteme | |||
| Prozessoren und Frame-Grabber | |||
| Weitere Hardwarekomponenten | |||
| Software | Regelbasierte Bildverarbeitungssoftware | ||
| Deep-Learning- und KI-Bildverarbeitungssoftware | |||
| Kalibrierungs- und Messsoftware | |||
| Roboterführungs- und Teilelokalisation-Software | |||
| Dienstleistungen | Systemintegrationsdienstleistungen | ||
| Wartungs- und Supportdienstleistungen | |||
| Nach Bildverarbeitungstechnologie | 2D-Flächenscan-Vision | ||
| 2D-Zeilenscan-Vision | |||
| 3D-Stereo-Vision | |||
| Strukturlicht-3D-Vision | |||
| Time-of-Flight (ToF) | |||
| Weitere Bildverarbeitungstechnologien | |||
| Nach Robotertyp | Gelenkarmroboter | ||
| Kollaborative Roboter (Cobots) | |||
| SCARA-Roboter | |||
| Kartesische / Portal-Roboter | |||
| Weitere Robotertypen | |||
| Nach Einsatz | Neue maschinenbedienende Zellen | ||
| Nachrüstungs- / aufgerüstete maschinenbedienende Zellen | |||
| Nach Anwendung | Bin-Picking / zufällige Teilezuführung | ||
| Tray-basiertes Teilbeladen | |||
| Förderbasiertes Teilbeladen | |||
| Palettenbasiertes Teilbeladen | |||
| Direkter Maschine-zu-Maschine-Transfer | |||
| Weitere Anwendungen | |||
| Nach Endverbraucherbranche | Automobil und Automobilkomponenten | ||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Elektronik und Halbleiter | |||
| Maschinen- und Industrieanlagen | |||
| Metallverarbeitung und Metallbearbeitung | |||
| Medizinprodukte | |||
| Weitere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Rest von Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Rest von Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Rest von Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Rest des Nahen Ostens | |||
| Afrika | Südafrika | ||
| Rest von Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für maschinenbedienende Bildverarbeitungssysteme?
Der Markt wurde im Jahr 2025 auf 459,51 Millionen USD bewertet und wird bis 2031 voraussichtlich 841,63 Millionen USD bei einer CAGR von 10,82 % erreichen.
Welche Angebotskategorie führt bei maschinenbedienenden Bildverarbeitungssystemen?
Hardware führte im Jahr 2025 mit einem Umsatzanteil von 57,65 %, da Kameras, Sensoren, Beleuchtung und Prozessoren in automatisierten Bedienungszellen erforderlich sind.
Welche Technologie expandiert am schnellsten bei maschinenbedienenden Bildverarbeitungssystemen?
Time-of-Flight-Vision wird bis 2031 voraussichtlich mit einer CAGR von 11,32 % wachsen, unterstützt durch tiefenwahrnehmende Lokalisation und Sicherheitsüberwachungsanforderungen.
Warum sind kollaborative Roboter für die Maschinenbedienung wichtig?
Kollaborative Roboter werden bis 2031 voraussichtlich mit einer CAGR von 11,78 % wachsen, da sie flexible Aufgaben mit geringerer Nutzlast in Hochmix-Betrieben unterstützen.
Welche Anwendung hält den größten Anteil bei maschinenbedienenden Bildverarbeitungssystemen?
Bin-Picking und zufällige Teilezuführung hielten im Jahr 2025 einen Umsatzanteil von 29,91 % und werden bis 2031 voraussichtlich mit einer CAGR von 11,81 % wachsen.
Welche Region führt die Nachfrage nach maschinenbedienenden Bildverarbeitungssystemen an?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 39,78 %, unterstützt durch seine CNC-Werkzeugmaschinen-, Elektronik- und Halbleiterproduktionsbasis.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
