
ローカル通信システムインテグレーターエコシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 34.07 十億米ドル |
| 市場規模 (2031) | 52.98 十億米ドル |
| 成長率 (2026 - 2031) | 9.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるローカル通信システムインテグレーターエコシステム市場分析
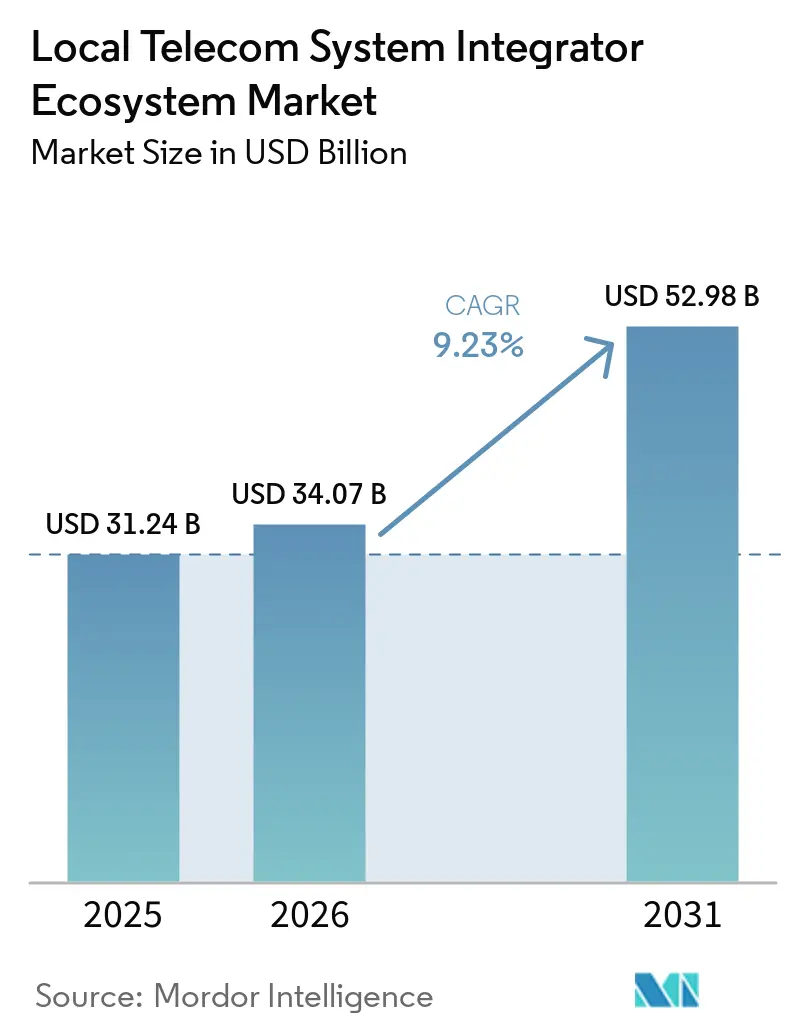
ローカル通信システムインテグレーターエコシステム市場規模は、2025年の31.24 ビリオン 米ドルから2026年には34.07 ビリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 9.23%で成長して2031年には52.98 ビリオン 米ドルに達する見込みです。5Gスタンドアローンコアのキャリア展開、プライベートネッワークプロジェクト、レガシーOSS(運用支援システム)およびBSS(ビジネス支援システム)の近代化が、統合作業への需要を支えています。ローカル通信システムインテグレーターエコシステム市場は、標準的なマネージドサービスパッケージではなくハイブリッドまたはプライベートクラウド設計を必要とする規制対象事業者によっても形成されています。これにより、ネットワーク機能、データプラットフォーム、セキュリティ制御、エンタープライズアプリケーションにわたる作業が生まれています。既存のプロバイダーは、より広範な変革プログラム、クラウドアライアンス、事前統合型オファリングで対応しています。中小規模の地域系インテグレーターは、グローバルプロバイダーや機器ベンダーがプロジェクトベースの統合作業にマネージドサービスを追加するにつれて、圧力に直面しています。
主要レポートのポイント
- 統合タイプ別では、ネットワーク統合が2025年のローカル通信システムインテグレーターエコシステム市場シェアの34.62%を占め、データおよびAPI統合は2031年にかけてCAGR 10.53%で拡大する見込みです。
- 展開モード別では、クラウドが2025年の収益の46.71%を占め、ハイブリッドは2031年にかけてCAGR 10.72%で成長する見込みです。
- 組織規模別では、大企業が2025年の支出の71.28%を占め、中小企業は2031年にかけてCAGR 10.16%で成長する見込みです。
- アプリケーション別では、OSSが2025年の収益の25.43%を占め、プライベート5GおよびエッジサービスはCAGR 11.07%で2031年にかけて拡大する見込みです。
- エンドユーザー別では、モバイルネットワーク事業者が2025年の収益の50.87%を占め、企業および産業キャンパスは2031年にかけてCAGR 10.61%で成長する見込みです。
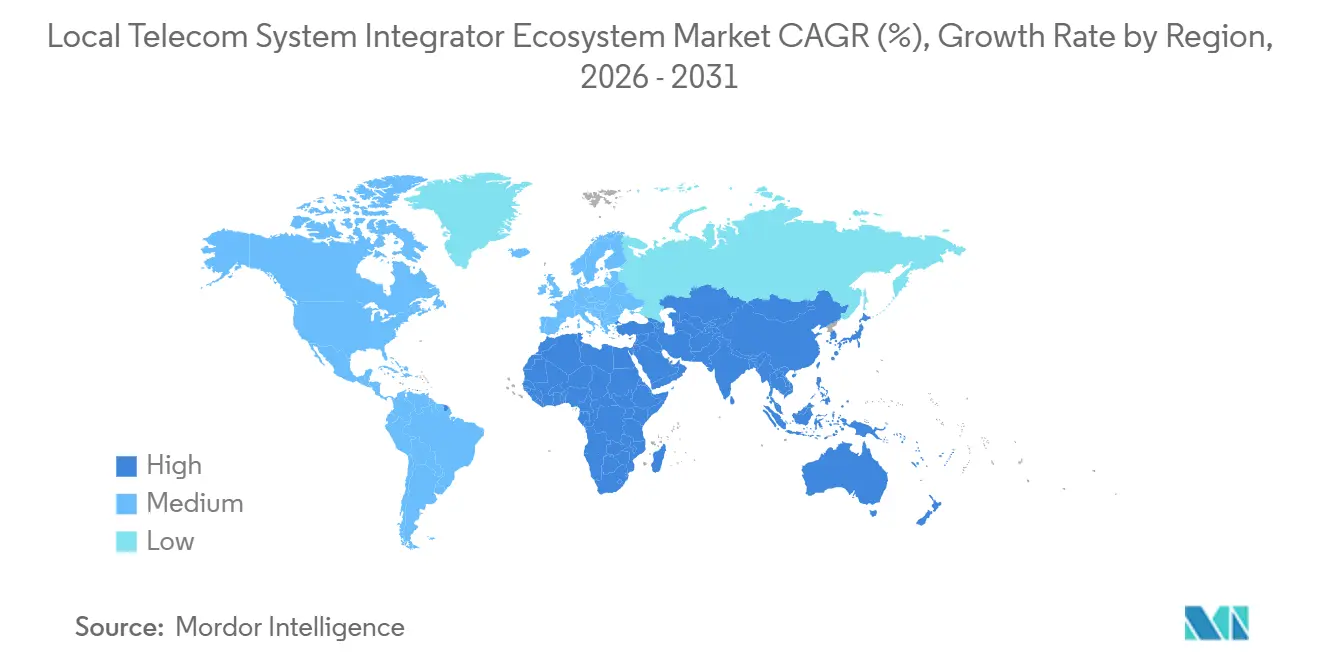
- 地域別では、北米が2025年の収益の35.19%を占め、アジア太平洋地域は2031年にかけてCAGR 11.23%で成長する見込みです。
主要レポートのポイント
| セグメンテーション | セグメント | 指標 | 年 | 値 |
|---|---|---|---|---|
| 統合タイプ別 | ネットワーク統合 | 市場シェア | 2025 | 34.62% |
| 統合タイプ別 | データおよびAPI統合 | CAGR | 2031 | 10.53% |
| 展開モード別 | クラウド | 市場シェア | 2025 | 46.71% |
| 展開モード別 | ハイブリッド | CAGR | 2031 | 10.72% |
| 組織規模別 | 大企業 | 市場シェア | 2025 | 71.28% |
| 組織規模別 | 中小企業 | CAGR | 2031 | 10.16% |
| アプリケーション別 | 運用支援システム | 市場シェア | 2025 | 25.43% |
| アプリケーション別 | プライベート5GおよびエッジサービスS | CAGR | 2031 | 11.07% |
| エンドユーザー別 | モバイルネットワーク事業者 | 市場シェア | 2025 | 50.87% |
| エンドユーザー別 | 企業および産業キャンパス | CAGR | 2031 | 10.61% |
| 地域別 | 北米 | 市場シェア | 2025 | 35.19% |
| 地域別 | アジア太平洋 | CAGR | 2031 | 11.23% |
| 情報源: Mordor Intelligence | ||||
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルローカル通信システムインテグレーターエコシステム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gスタンドアローンおよびクラウドネイティブネットワークの展開 | +2.5% | 北米、アジア太平洋、欧州が主導するグローバル | 短期(2年以内) |
| OSSおよびBSSと顧客体験の変革 | +1.8% | 北米と欧州を中核需要地とするグローバル | 中期(2〜4年) |
| マルチベンダーネットワーク近代化と相互運用性需要 | +1.2% | オープンRANの勢いが欧州、北米、アジア太平洋に集中するグローバル | 中期(2〜4年) |
| エンタープライズプライベーネットワーク、エッジ、産業用IoTの成長 | +1.0% | 北米、アジア太平洋、欧州の産業回廊 | 中期(2〜4年) |
| オープンAPIとネットワーク公開による収益化 | +0.8% | 欧州およびアジア太平洋、中東への波及あり | 長期(4年以上) |
| 第2層・第3層事業者における通信統合人材の不足 | +0.5% | アフリカ、中東、南米、およびグローバルの第2層・第3層市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアローンおよびクラウドネイティブネットワークの展開
5Gスタンドアローンコアの展開は、単一のネットワーク構築サイクルではなく、ローカル通信システムインテグレーターエコシステム市場に継続的な作業をもたらしています。Ericssonは2026年3月にSoftBankとの複数年契約を締結し、クラウドネイティブインフラ上にデュアルモード5Gスタンドアローンコア、クラウドIMS、加入者データ管理を展開することになりました。このプログラムでは、サービス継続性を維持しながらアクティブな4Gおよび5G加入者機能を移行する必要があります。NTT DOCOMOは2026年3月にAWS上で商用5Gコアサービスを開始し、NECがシステムインテグレーションパートナーをめました。[1] この展開では自動化が活用され、コア展開時間が80%短縮され、より短い実装サイクルへの期待が高まりました。クラウドネイティブコアは、API、オーケストレーション層、マルチベンダー互換性を継続的に維持する必要があるため、ソフトウェアアップグレードを繰り返し発生する統合イベントにしています。
OSSおよびBSSと顧客体験の変革
OSSおよびBSSプラットフォームの近代化は、ローカル通信システムインテグレーターエコシステム市場における主要な作業源であり続けています。Amdocsは2026年2月にaOSを発表し、通信デジタルツインとクラウドおよびAIサービスを組み合わせたAWSとの複数年協を発表しました。両社は、構造化された近代化パターンにより、一部の移行タイムラインを数ヶ月から数週間に短縮できると述べました。事業者はBSSプラットフォームの調達時にAPI対応をますます要求するようになっており、これにより統合契約の範囲が拡大しています。Amdocsは2025年度に45.3 ミリオン 米ドルの収益を報告し、複数年にわたる通信近代化プログラムへの需要の規模を示しました。プログラムは、技術計画が内部の意思決定プロセスを上回る場合、経営幹部の交代、戦略の見直し、または組織的な抵抗によって遅延することがあるため、変革管理能力を持つプロバイダーが引き続き重要な役割を担っています。
マルチベンダーネットワーク近代化と相互運用性需要
オープンRANプログラムにより、ローカル通信システムインテグレーターエコシステム内での相互運用性作業の必要性が高まっています。Digital Catapultは、2026年春のO-RANプラグフェストにおける取り組みの70〜80%が、正式なテスト開始前のマルチベンダー相互運用性の準備と検証に費やされたと報告しました。NokiaとEricssonは2026年3月、EricssonがNokiaのSMOマーケットプレイスに参加し、NokiaがEricssonのrAppエコシステムに参加することを発表しました。この取り決めにより、両社のネットワーク管理プラットフォーム全体でマルチベンダーrAppの展開が支援されます。米国国家電気通信情報局は、マルチベンダーオープンRAN統合にはインターフェース互換性、タイミング同期、ハードウェア依存性に関する作業が必要であることを明らかにしました。これらの要件により、検証は一時的な技術的問題ではなく、分解型ネットワークプログラムの継続的な一部となっています。
エンタープライズプライベートネットワーク、エッジ、産業用IoTの成長
エンタープライズプライベートネットワークは、ローカル通信システムインテグレーターエコシステムのアドレス可能市場を拡大しています。NTT DATAとEricssonは2026年2月、製造、輸送、エネルギー、スマートシティアプリケーション全体でプライベート5Gを統合しマネージドサービスを提供する複数年パートナーシップを発表しました。Cargillは2026年2月までにNTT DATA主導のプライベート5Gを50施設に開し、年間100サイト以上への拡大を計画していました。同社はこの展開によりケーブル配線と設置コストが70%削減されたと報告しました。プライベート5Gプロジェクトでは、ネットワークインフラ、オペレーショナルテクノロジー、産業用アプリケーション、セキュリティにわたる調整が必要です。これにより、キャリアシステムとエンタープライズ技術要件を組み合わせることができるプロバイダーが有利になります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い統合コストと長い移行タイムライン | -2.0% | 南米、アフリカ、第2層事業者市場で最も深刻なグローバル | 短期(2年以内) |
| サイバーセキュリティ、データ主権、コンプライアンスリスク | -1.2% | 欧州、北米、東南アジア、中東 | 中期(2〜4年) |
| 独自インターフェースとレガシー技術的負債 | -0.8% | 欧州と北米が最も深いレガシー資産を抱えるグローバル | 長期(4年以上) |
| 小規模市場における再利用可能なローカル統合ブループリントの不足 | -0.4% | アフリカ、中東、南米、アジア太平洋の小規市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い統合コストと長い移行タイムライン
高コストと長い移行期間は、ローカル通信システムインテグレーターエコシステムにおけるプロジェクト活動を制限する可能性があります。Amdocsは、自動化により特定の構造化された移行タスクを数ヶ月から数週間に短縮できると述べました。これは、組織変更、データ検証、複数システムにわたる順序付けられた切り替えに関連する作業を排除するものではありません。大規模なキャリアプログラムは、技術計画が内部の意思決定プロセスを上回る場合、複数年にわたる超過、一時停止、または範囲縮小に直面することがあります。第2層事業者は、これらのプログラムに対して財務的な余力が少なく、ガバナンスが成熟していないことが多いです。近代化の先送りは技術的負債を増やし、後の統合作業をより高コストにする可能性があり、マイルストーンリスク契約を管理できる大規模プロバイダーが有利になります。
サイバーセキュリティ、データ主権、コンプライアンスリスク
データ主権とセキュリティ要件は、ローカ通信システムインテグレーターエコシステム市場にコストと設計の複雑さを加えています。Deutsche Telekomは、クラウドプロバイダーのインフラ外で暗号制御を維持するために外部鍵管理を使用してGoogle Cloud上にソブリンデータプラットフォームを構築しました。この設計は、GDPRおよびドイツの通信・テレメディアデータ保護要件を満たすことを意図していました。これらの要件により、ネットワーク運用、セキュリティ運用、コンプライアンス制御にわたる追加の統合層が生まれます。欧州のセキュリティ義務は、キャリア契約にインシデント報告、サプライチェーン保証、監査、認証要件も追加します。新しい5G-Advancedセキュリティ要件は、標準が進化するにつれて既存の契約の見直しを必要とする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
統合タイプ別:ネットワーク統合が規模を維持しながらデータおよびAPI作業が成長
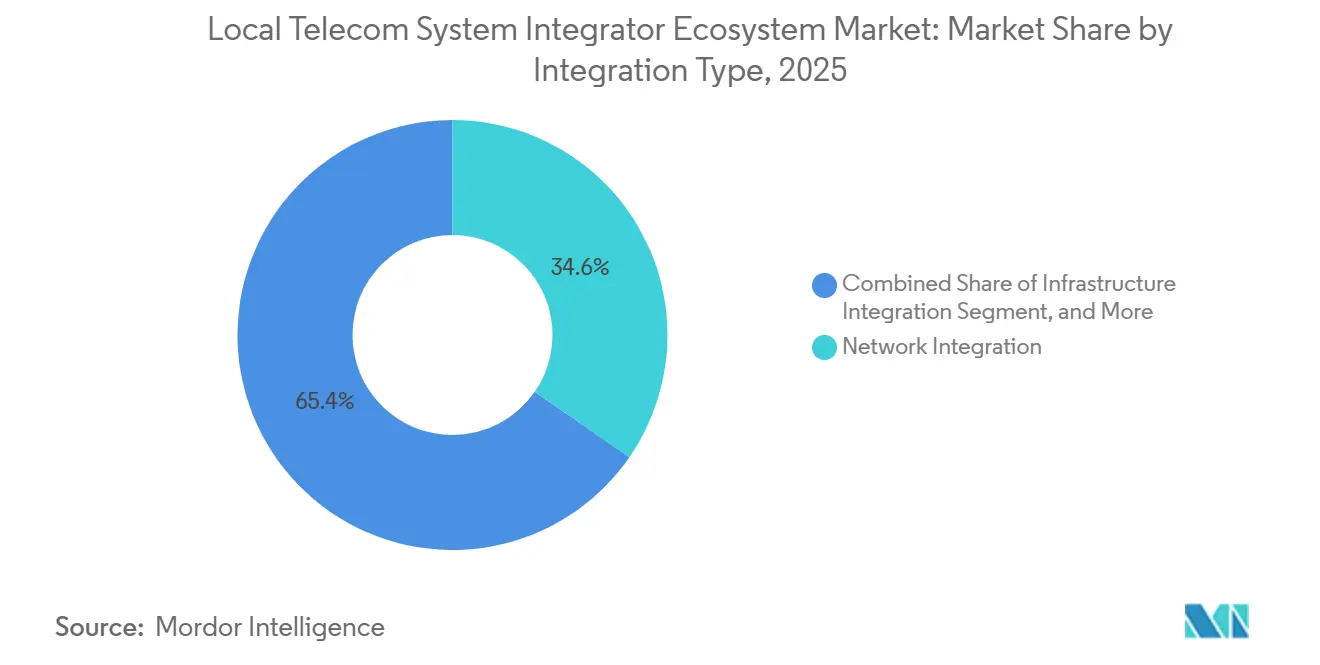
ネットワーク統合は2025年の収益の34.62%を占め、ローカル通信システムインテグレーターエコシステム市場の最大コンポーネントであり続けました。キャリアのRANおよびコア近代化プログラムは、無線アクセス、パケットコア、加入者管理、セキュリティ、テスト、運用引き渡しにわたる作業を必要とするため、長期間の契約を生み出します。Ericssonの2026年3月のSoftBank契約は、クラウドネイティブインフラ上のデュアルモード5Gスタンドアローンコア、クラウドIMS、加入者データ管理をカバーしていました。ライブ加入者機能の移行には、複数のリリースにわたるシーケンシング、互換性チェック、サービス継続性制御が必要です。インフラおよびアプリケーション統合は、レガシーOSSおよびBSSプラットフォームがクラウドネイティブネットワーク機能と並行して動作する必要があるため、引き続き重要です。
データおよびAPI統合は、統合タイプの中で最高の成長率となる2031年にかけてCAGR 10.53%で成長する見込みです。事業者はGSMAオープンゲートウェイおよびCAMARA APIを通じてネットワーク機能をエンタープライズ開発者やクラウドプラットフォームに公開しており、アクセス、アイデンティティ、イベント、課金、サービス保証のための統合作業が増加しています。GSMAとTMフォーラムは、ープンゲートウェイ要件を満たすTMフォーラムオペレートAPIおよびCAMARAサービスAPIの共同適合プログラムを2025〜2026年に導入しました。標準化された検証は、事業者がネットワークインターフェースが外部アプリケーションをサポートできるかどうかを評価する方法を必要とするため、調達において関連性が高まっています。したがって、ローカル通信システムインテグレーターエコシステム市場では、ネットワークエンジニアリングチームと、APIゲートウェイ、データパイプライン、イベントストリーミングシステムを構築できる別の専門家が必要とされています。


展開モード別:クラウドが主導しハイブリッドが運用要件を満たす
クラウド展開は2025年のローカル通信システムインテグレーターエコシステム市場の収益の46.71%を占めました。事業者は独自ハードウェアから、パブリックまたはプライベートクラウドインフラ上で動作できるソフトウェア定義型ネットワーク機能へと移行しています。NokiaとAWSは2026年2月、ベルギーのCitymesh向けにライブ5Gコアのサービスとしてのソフトウェア展開を発表しました。[2] このサービスは5GコアSaaSに基づく商用モバイルオファリングを供し、コア機能を基盤インフラから分離できることを示しました。データレジデンシー、運用制御、または低レイテンシ要件によりクラウドオフロードが妨げられる場合、オンプレミス展開は引き続き関連性があります。
ハイブリッド展開は2031年にかけてCAGR 10.72%で成長する見込みです。多くの事業者は、現在のサービス、古いアプリケーション、既存の運用プロセスが残っているため、単一のプログラムサイクル内でクラウド移行を完了することができません。ハイブリッド環境では、アイデンティティ、セキュリティ、オブザーバビリティ、データ制御が異なるインフラドメイン全体で一貫して機能する必要があります。これにより、純粋なクラウドベースまたはオンプレミス構成よりも複雑な統合作業が生まれます。Ericssonは2025年6月にGoogle CloudとともにEricsson On-Demandを開始し、通信サービスプロバイダーにキャリアグレードの5Gコアをサービスとして提供しました。
組織規模別:大企業が主導しながら中小企業がアクセスを拡大
大企業は組織規模別で2025年の収益の71.28%を占めましたその投資能力、複数拠点、複雑なネットワーク資産は、ローカル通信システムインテグレーターエコシステム市場における持続的な需要を支えています。Cargillのプライベート5Gプログラムは、ネットワークインフラ、オペレーショナルテクノロジー、産業用AIワークロードを単一の提供範囲に組み合わせました。このプログラムは2026年2月までに50施設をカバーし、毎年100サイト以上への展開を計画していました。大企業はまた、機器、アプリケーション、セキュリティ制御、サイトを運用環境に追加するにつれて、繰り返しの統合活動を支援することができます。
中小企業は2031年にかけてCAGR 10.16%で成長する見込みです。ターンキーのプライベート5Gおよびクラウドネイティブコネクティビティオファリングにより、専任の通信チームや大規模な内部統合予算を持たない購入者の参入障壁が低下しています。EurofiberとNokiaはMWC 2026でEurofiberのプライベート5Gエコシステムに5G RedCapを導入しました。このオファリングは、大規模な初期インフラ投資なしに小規模なIoT展開をサポートし、購入者がオペレーショナテクノロジー機器とITネットワーク接続を段階的に追加できるようにします。このグループにサービスを提供するプロバイダーは、再利用可能なブループリント、マネージドサービスパッケージ、パートナー主導の提供が必要です。カスタムプロジェクトチームは低マージンのエンゲージメントには適していないためです。
アプリケーション別:OSSが支出を支えながらプライベート5GおよびエッジサービスS が前進
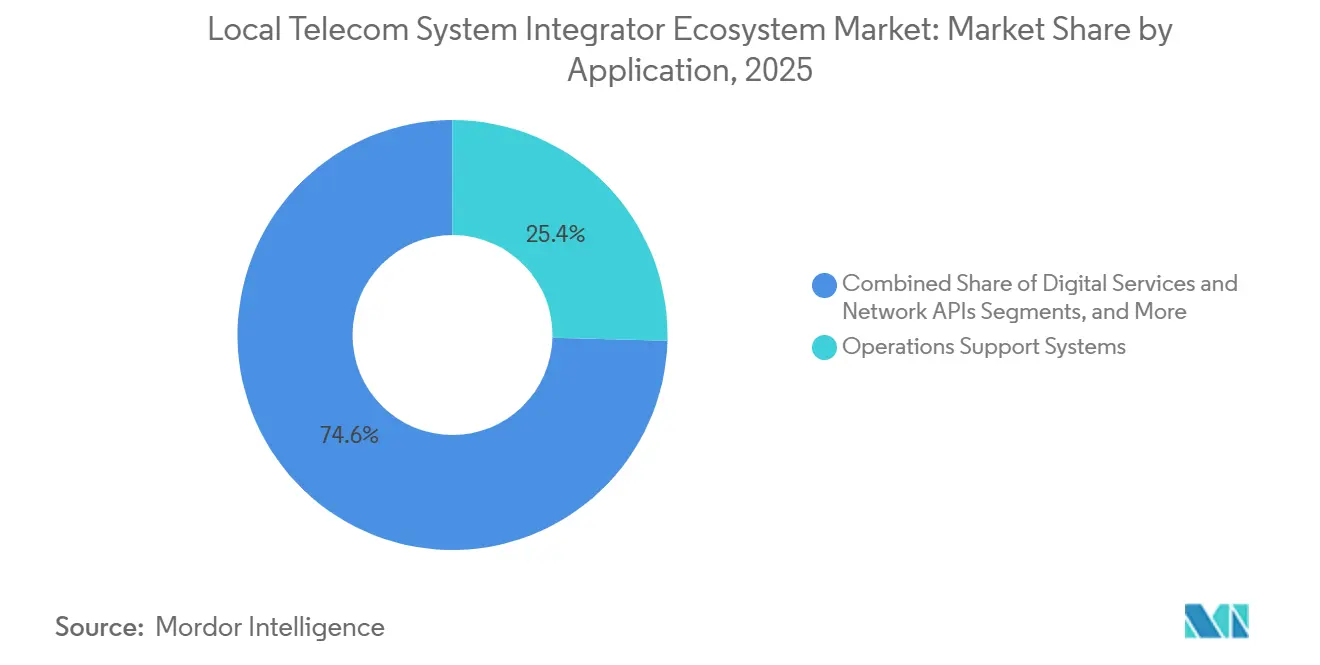
運用支援システムは2025年の収益の25.43%を占め、最大のアプリケーションシェアを持っていました。ネットワーク監視、障害管理、サービス保証、運用ワークフローは、多くの契約サイクルにわたってローカル通信システムインテグレーターエコシステム市場での繰り返しの作業を支えてきました。SKテレコムは2026年にAWSとの協力のもと、TMフォーラム自律ネットワークレベル4に向けてOSSアーキテクチャを再構築する計画を概説しました。この作業には、データオントロジー、システムアーキテクチャ、AIエージェント標準化の変更が含まれており、ネットワークおよびデータシステム全体にたな依存関係を生み出します。BSSの近代化とネットワーク管理は、事業者が顧客、製品、課金、ネットワーク情報を統合する必要があるため、引き続き重要な二次的アプリケーション領域です。
プライベート5GおよびエッジサービスSは2031年にかけてCAGR 11.07%で成長する見込みです。製造、物流、キャンパスコネクティビティは、運用システムと接続機器のための信性の高いローカルコネクティビティを必要とするため、このアプリケーション領域を支えています。AT&TとCiscoは2026年2月、AT&Tの全国コアとCiscoのモビリティサービスプラットフォームを組み合わせた5GスタンドアローンネイティブIoTプラットフォームを商用化しました。このプラットフォームはネットワークスライシング、コネクテッドビークル、スマートシティアプリケーションをサポートし、キャリアシステムとエンタープライズアプリケーションを調整する必要性を示しています。これにより、アプリケーション、データ、セキュリティ、オペレーショナルテクノロジーの統合がプライベート5Gおよびエッジプロジェクトの中心であり続けます。
エンドユーザー別:モバイル事業者が主導しながら産業キャンパスが最速成長
モバイルネットワーク事業者は2025年の収益の50.87%を占め、主要なエンドユーザーグループであり続けました。5Gスタンドアローンの展開、OSSおよびBSSの近代化、API収益化プログラムが、ローカル通信システムインテグレーターエコシステム市場の大きなシェアを支えています。固定および統合事業者も、エンタープライズコネクティビティと統合サービスをめぐる競争の中で、ソフトウェア定義型ネットワーキングとネットワーク仮想化に投資しています。ケーブルおよびブロードバンドプロバイダーは、光ファイバーおよびワイヤレスサービスを接続されたサービスプラットフォームを通じて管理する必要があるため、関連する近代化ニーに直面しています。政府機関および公共安全ネットワークは、追加のセキュリティ、コンプライアンス、データ制御要件を伴うソブリンコネクティビティプログラムを通じて需要を高めています。
企業および産業キャンパスは2031年にかけてCAGR 10.61%で成長する見込みです。産業オートメーション、エッジAI、プライベート5Gコネクティビティが、エンタープライズ情報技術とオペレーショナルテクノロジーの統合に対する要件の増加を促進しています。NTT DATAとEricssonは、2026年2月のパートナーシップをネットワーク統合、ITおよびOTセキュリティ、マネージドオペレーション、エッジAIを中心に位置付けました。これらの顧客と協力するプロバイダーは、従来のネットワーク専門知識に加えて、産業プロトコルとオペレーショナルテクノロジーセキュリティ能力の知識が必要です。したがって、ローカル通信システムインテグレーターエコシステム市場は、事業者のバックオフィスとエンタープライズ運用環境にまたがる作業へと拡大しています。
地域分析
北米は2025年の収益の35.19%を占め、ローカル通信システムインテグレーターエコシステム市場で最大の地域シェアを持っていました。第1層キャリアの予算、5Gスタンドアローン移行、エンタープライズプライベート5G、OSSおよびBSSの近代化がこの地位を維持しています。AT&TとCiscoは2026年2月、ネットワークスライシングとエンタープライズIoTアプリケーション向けに5GスタンドアローンネイティブIoTプラットフォームを商用化しました。このプラットフォームはコネクテッドビークル、スマートシティ、デジタルヘルスケアをサポートし、キャリアグレードのコア機能とエンタープライズアプリケーション層の調整を必要とします。北米の事業者はまた、継続的な統合、テスト、検証を必要とする自律ネットワークプラットフォームへの移行を進めており、FCC関連の義務が契約に規制的要素を加えています。
アジア太平洋地域は2031年にかけてCAGR 11.23%で成長する見込みで、最速の地域成長率です。日本、韓国、中国、インドは重複する5Gスタンドアローンアップグレードサイクルを経験しており、コアネットワーク、クラウドプラットフォーム、OSS、アプリケーション、プライベートネットワーク全体で需要を促進しています。NTT DOCOMOは2026年3月にAWS上で商用5Gコアサービスを開始し、NECがシステムインテグレーションパートナーを務めました。中国は2025年末までに全国で483.8万基の5G基地局を有し、低高度経済および産業インターネットアプリケーション向けに5G-Advancedの展開が拡大しました。[3] 韓国の国家情報化振興院(NIA)は、産業サイト全体に5GスタンドアローンベースのAIネットワークを展開するための2026年向け172 ビリオン 韓国ウォン(12.3 ミリオン 米ドル)のプログラムを発表し、そのうち80 ビリオン 韓国ウォン(5.7 ミリオン 米ドル)が政府資金です。
中東およびアフリカは、スマートシティおよび産業コネクティビティプログラムに支えられ、ローカル通信システムインテグレーターエコシテム市場の新興地域です。サウジアラビアとアラブ首長国連邦は、ネットワークおよびエンタープライズIT統合能力を必要とするビジョン2030目標に連動した5G構築を進めています。欧州は、オープンRAN、自律ネットワーク、ネットワークAPIプログラムを通じて技術的に要求の高いエンゲージメントを提供し、GDPRがデータアーキテクチャとコンプライアンス要件を追加しています。南米、特にブラジルは、ネットワーク近代化とプライベート5Gの機会を持っていますが、投資サイクルとローカルブループリントの限られた可用性が、より広範なサービス展開を遅らせる可能性があります。

競合環境
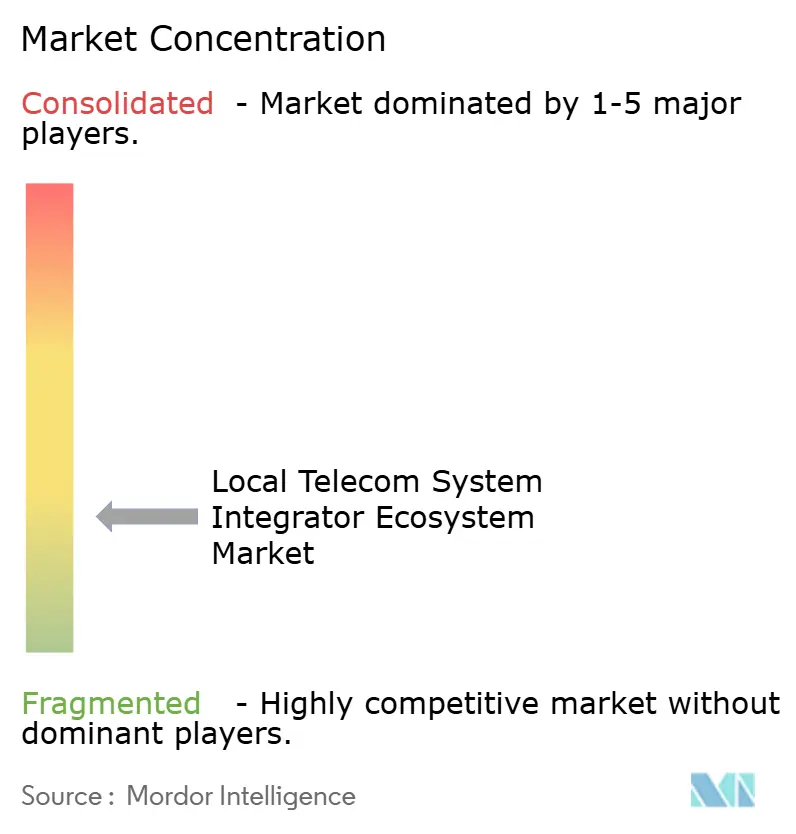
ローカル通信システムインテグレーターエコシステム市場は中程度に分散しています。Accenture、Capgemini、TCS、IBMは、変革の範囲、クラウドアライアンス、複数年にわたるプログラムリスクを管理する能力で競合しています。Amdocs、Ericsson、Nokiaは、通信専門知識と、事業者のアーキテクチャおよび提供時間を短縮できる事前統合型テクノロジースタックで競合しています。AmdocsとAWSは2026年2月、AIドリブンの通信近代化とクラウド移行を支援するための協業を拡大しました。この取り決めは、ソフトウェアプロバイダーが提供速度、移行経済性、製品能力で競合していることを示しています。
Capgeminiは2026年2月にDeutsche Telekomと統一されたオープンRAN自動化プラットフォームを構築する契約を締結しました。このプラットフォームはオープンRANとレガシー環境全体で動作し、SaaSとして商用化されることを意図しています。ローカル通信システムインテグレーターエコシステム市場は、プロジェクト作業を繰り返しのソフトウェア収益に変換できる再利用可能なプラットフォームへと移行しています。これにより、製品化された自動化資産と標準への長期参加に投資できないプロバイダーの参入障壁が高まります。自動化されたOSSおよびBSS移行ツールの特許活動は上位5プロバイダーに集中しており、予測期間中の入札評価に影響を与える可能性があります。
NokiaとEricssonは2026年3月、互いの自動化エコシステムに参加することで協力を強化しました。[4] この取り決めにより、両プラットフォーム全体でrAppを展開し、マルチベンダー運用環境をサポートできるプロバイダーに機会が生まれます。製造または物流の専門知識を持つ中堅企業は、成果ベースの提供モデルを通じて産業用プライベート5Gロジェクトで競合できます。TMフォーラムオープンデジタルアーキテクチャ要件も事業者の調達において関連性があり、認定アーキテクトと検証済みコンポーネントを持つプロバイダーが有利です。
ローカル通信システムインテグレーターエコシステム産業リーダー
-
Accenture plc
-
Amdocs Limited
-
Atos SE
-
Capgemini SE
-
Cisco Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年7月:Ceragonは、アジア太平洋地域の第1層モバイル事業者と追加の5年間・7,000万米ルの契約を締結し、同事業者の4Gおよび5Gトランスポートネットワーク拡張向けにIP-50CX、IP-50GP、Eバンド技術を含むトランスポートソリューションを供給し、Ceragon Insightソフトウェアを通じたマネージドサービスおよびネットワーク監視への拡張範囲を持ち、地域全体の5G統合プログラムを直接支援します。
- 2026年3月:NTT DOCOMOはアジア太平洋地域でAWS上の最初の商用5Gコアサービスを、AWSクラウドインフラとオンプレミスNFVを組み合わせたハイブリッド環境で開始しました。NEC Corporationがシステムインテグレーションパートナーを務め、エージェンティックAI自動化によりコア展開時間が80%短縮され、クラウドネイティブキャリア統合の地域参照モデルが確立されました。
- 2026年3月:EricssonはSoftBankと複数年フレームワーク契約を締結し、クラウドネイティブインフラ上のデュアルモード5Gスタンドアローンコア、クラウドネイティブIMS、加入者データ管理でSoftBankのコアネットワークを近代化し、日本全体でAIドリブンのネットワーク運用へのSoftBankの移行を加速します。
- 2026年3月:NokiaとEricssonは、EricssonがNokiaのSMOマーケットプレイスに参加し、NokiaがEricssonのrAppエコシステムに参加するクロスカンパニー協業を発表し、マルチベンダーrAppの相互運用性を促進し、自律ネットワークに向けた業界全体の進歩を加速します。


グローバルローカル通信システムインテグレーターエコシステム市場レポートの範囲
ローカル通信システムインテグレーターエコシステム市場は、特定の地域または国内市場において通信インフラとソリューションを設計、展開、統合、維持する企業で構成されています。本レポートは、通信事業者、企業、公共部門組織向けにネットワークインフラ、有線・無線ソリューション、クラウドおよびデータセンター統合、サイバーセキュリティ、マネージドサービス、運用支援を提供するシステムインテグレーターをカバーしています。
ローカル通信システムインテグレーターエコシステム市場レポートは、統合タイプ(ネットワーク統合、インフラ統合、アプリケーション統合、データおよびAPI統合、その他の統合タイプ)、展開モード(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、アプリケーション(運用支援システム、ビジネス支援システム、ネットワーク管理、デジタルサービスおよびネットワークAPI、プライベート5GおよびエッジサービスS、その他のアプリケーション)、エンドユーザー(モバイルネットワーク事業者、固定および統合事業者、ケーブルおよびブロードバンドプロバイダー、企業および産業キャンパス、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ネットワーク統合 |
| インフラ統合 |
| アプリケーション統合 |
| データおよびAPI統合 |
| その他の統合タイプ |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 運用支援システム |
| ビジネス支援システム |
| ネットワーク管理 |
| デジタルサービスおよびネットワークAPI |
| プライベート5GおよびエッジサービスS |
| その他のアプリケーション |
| モバイルネットワーク事業者 |
| 固定および統合事業者 |
| ケーブルおよびブロードバンドプロバイダー |
| 企業および産業キャンパス |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカその他 |
| 統合タイプ別 | ネットワーク統合 | |
| インフラ統合 | ||
| アプリケーション統合 | ||
| データおよびAPI統合 | ||
| その他の統合タイプ | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | 運用支援システム | |
| ビジネス支援システム | ||
| ネットワーク管理 | ||
| デジタルサービスおよびネットワークAPI | ||
| プライベート5GおよびエッジサービスS | ||
| その他のアプリケーション | ||
| エンドユーザー別 | モバイルネットワーク事業者 | |
| 固定および統合事業者 | ||
| ケーブルおよびブロードバンドプロバイダー | ||
| 企業および産業キャンパス | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||


レポートで回答される主要な質問
ローカル通信システムインテグレーターエコシステム市場の規模はどのくらいですか?
ローカル通信システムインテグレーターエコシステム市場は、2025年の31.24 ビリオン 米ドルから2026年には34.07 ビリオン 米ドル、2031年には52.98 ビリオン 米ドルに、CAGR 9.23%で拡大する見込みです。
通信システム統合サービスへの需要を促進しているものは何ですか?
5Gスタンドアローンコアの展開、OSSおよびBSSの近代化、プライベート5G、エッジサービス、マルチベンダーネットワーク調整が主な需要要因です。
最も速く成長している統合タイプはどれですか?
データおよびAPI統合は、事業者が標準化されたAPIを通じてネットワーク機能を公開するにつれて、2031年にかけてCAGR 10.53%で成長する見込みです。
最も速く拡大している展開モデルはどれですか?
ハイブリッド展開は、事業者がクラウドとオンプレミス環境を接続する必要があるため、2031年にかけてCAGR 10.72%で成長する見込みです。
最も急速に支出を増やしているエンドユーザーはどれですか?
企業および産業キャンパスは、産業オートメーション、エッジAI、プライベート5G導入に支えられ、2031年にかけてCAGR 10.61%で成長する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。
