
Marktgröße und Marktanteil des lokalen Telekommunikations-Systemintegrator-Ökosystems
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 34.07 Milliarden US-Dollar |
| Marktgröße (2031) | 52.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des lokalen Telekommunikations-Systemintegrator-Ökosystems von Mordor Intelligence
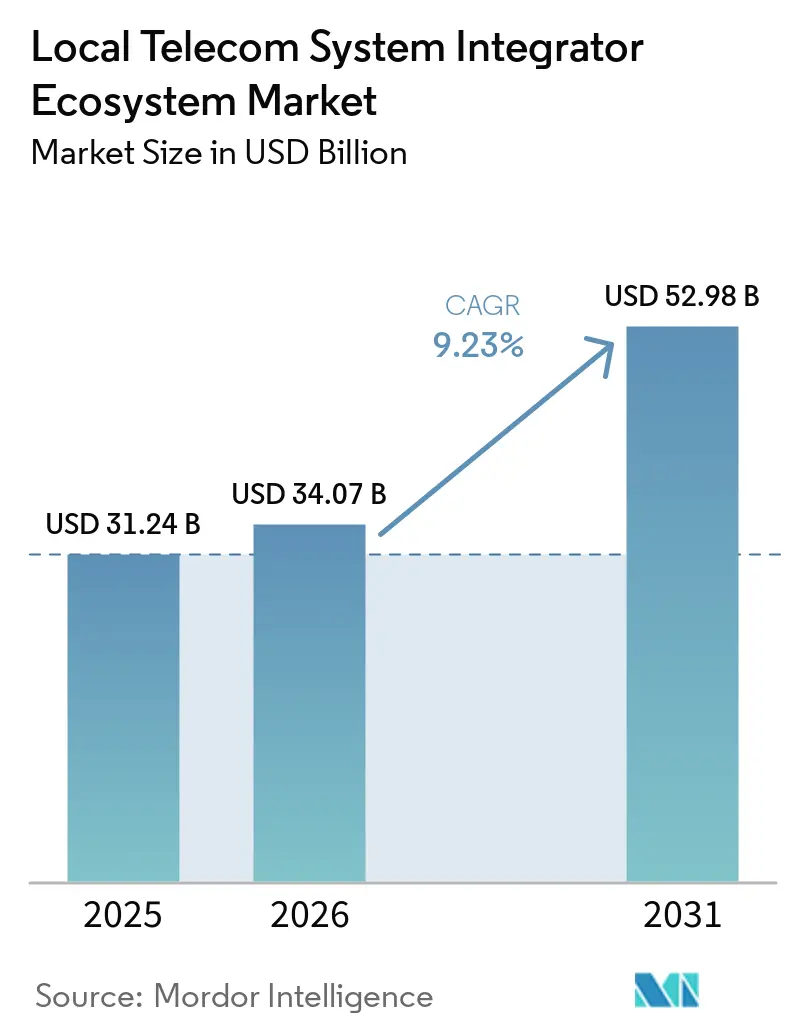
Die Marktgröße des lokalen Telekommunikations-Systemintegrator-Ökosystems wird voraussichtlich von 31,24 Milliarden USD im Jahr 2025 auf 34,07 Milliarden USD im Jahr 2026 steigen und bis 2031 52,98 Milliarden USD erreichen, mit einer CAGR von 9,23 % über den Zeitraum 2026–2031. Der Einsatz von 5G-Standalone-Kernen durch Netzbetreiber, private Netzwerkprojekte sowie die Modernisierung veralteter Betriebsunterstützungssysteme und Geschäftsunterstützungssysteme stützen die Nachfrage nach Integrationsleistungen. Der Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem wird auch durch regulierte Betreiber geprägt, die hybride oder private Cloud-Designs anstelle von standardisierten Managed-Service-Paketen benötigen. Dies schafft Arbeit in den Bereichen Netzwerkfunktionen, Datenplattformen, Sicherheitskontrollen und Unternehmensanwendungen. Etablierte Anbieter reagieren mit umfassenderen Transformationsprogrammen, Cloud-Allianzen und vorintegrierten Angeboten. Kleinere regionale Integratoren stehen unter Druck, da globale Anbieter und Gerätehersteller Managed Services zu projektbasierter Integrationsarbeit hinzufügen.
Wichtigste Erkenntnisse des Berichts
- Nach Integrationstyp hielt die Netzwerkintegration im Jahr 2025 einen Marktanteil von 34,62 % am lokalen Telekommunikations-Systemintegrator-Ökosystem, während Daten- und API-Integration bis 2031 voraussichtlich mit einer CAGR von 10,53 % wachsen wird.
- Nach Bereitstellungsmodus entfiel im Jahr 2025 ein Umsatzanteil von 46,71 % auf die Cloud, während Hybrid bis 2031 voraussichtlich mit einer CAGR von 10,72 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2025 71,28 % der Ausgaben auf Großunternehmen, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 10,16 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 25,43 % des Umsatzes auf Betriebsunterstützungssysteme, während private 5G- und Edge-Dienste bis 2031 voraussichtlich mit einer CAGR von 11,07 % wachsen werden.
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2025 einen Umsatzanteil von 50,87 %, während Unternehmen und Industriecampusse bis 2031 voraussichtlich mit einer CAGR von 10,61 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 35,19 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 11,23 % wachsen wird.
Wichtigste Erkenntnisse des Berichts
| Segmentierung | Segment | Kennzahl | Jahr | Wert |
|---|---|---|---|---|
| Nach Integrationstyp | Netzwerkintegration | Marktanteil | 2025 | 34.62% |
| Nach Integrationstyp | Daten- und API-Integration | CAGR | 2031 | 10.53% |
| Nach Bereitstellungsmodus | Cloud | Marktanteil | 2025 | 46.71% |
| Nach Bereitstellungsmodus | Hybrid | CAGR | 2031 | 10.72% |
| Nach Unternehmensgröße | Großunternehmen | Marktanteil | 2025 | 71.28% |
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | CAGR | 2031 | 10.16% |
| Nach Anwendung | Betriebsunterstützungssysteme | Marktanteil | 2025 | 25.43% |
| Nach Anwendung | Private 5G- und Edge-Dienste | CAGR | 2031 | 11.07% |
| Nach Endnutzer | Mobilfunknetzbetreiber | Marktanteil | 2025 | 50.87% |
| Nach Endnutzer | Unternehmen und Industriecampusse | CAGR | 2031 | 10.61% |
| Nach Geografie | Nordamerika | Marktanteil | 2025 | 35.19% |
| Nach Geografie | Asiatisch-pazifischer Raum | CAGR | 2031 | 11.23% |
| Quelle: Mordor Intelligence | ||||
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Standalone- und Cloud-native Netzwerkeinführungen | +2.5% | Global, angeführt von Nordamerika, asiatisch-pazifischem Raum und Europa | Kurzfristig (≤ 2 Jahre) |
| OSS/BSS- und Kundenerfahrungstransformation | +1.8% | Global, mit Nordamerika und Europa als Kernbedarfszentren | Mittelfristig (2–4 Jahre) |
| Modernisierung von Multi-Vendor-Netzwerken und Interoperabilitätsbedarf | +1.2% | Global, mit auf Europa, Nordamerika und den asiatisch-pazifischen Raum konzentriertem Open-RAN-Momentum | Mittelfristig (2–4 Jahre) |
| Wachstum privater Unternehmensnetzwerke, Edge und industrielles Internet der Dinge | +1.0% | Nordamerika, asiatisch-pazifischer Raum und industrielle europäische Korridore | Mittelfristig (2–4 Jahre) |
| Offene API- und Netzwerkexpositions-Monetarisierung | +0.8% | Europa und asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten | Langfristig (≥ 4 Jahre) |
| Mangel an Telekommunikations-Integrationstalenten bei Tier-2- und Tier-3-Betreibern | +0.5% | Afrika, Naher Osten, Südamerika sowie Tier-2- und Tier-3-Märkte weltweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Standalone- und Cloud-native Netzwerkeinführungen
5G-Standalone-Kernbereitstellungen haben für den Markt des lokalen Telekommunikations-Systemintegrator-Ökosystems kontinuierliche Arbeit geschaffen, anstatt eines einmaligen Netzwerkaufbauzyklus. Ericsson schloss im März 2026 eine mehrjährige Vereinbarung mit SoftBank, um einen Dual-Mode-5G-Standalone-Kern, Cloud-IMS und Teilnehmerdatenverwaltung auf Cloud-nativer Infrastruktur bereitzustellen. Das Programm erfordert die Migration aktiver 4G- und 5G-Teilnehmerfunktionen bei gleichzeitiger Aufrechterhaltung der Dienstkontinuität. NTT DOCOMO startete im März 2026 kommerzielle 5G-Core-Dienste auf AWS, wobei NEC als Systemintegrationspartner fungierte.[1] Die Bereitstellung nutzte Automatisierung, wodurch die Kernbereitstellungszeit um 80 % reduziert und die Erwartungen an kürzere Implementierungszyklen erhöht wurden. Cloud-native Kerne machen Software-Upgrades auch zu wiederkehrenden Integrationsereignissen, da APIs, Orchestrierungsschichten und Multi-Vendor-Kompatibilität im Laufe der Zeit gepflegt werden müssen.
OSS/BSS- und Kundenerfahrungstransformation
Die Modernisierung von OSS- und BSS-Plattformen bleibt eine wichtige Arbeitsquelle für den Markt des lokalen Telekommunikations-Systemintegrator-Ökosystems. Amdocs brachte im Februar 2026 aOS auf den Markt und kündigte eine mehrjährige Zusammenarbeit mit AWS an, die einen digitalen Telekommunikationszwilling mit Cloud- und KI-Diensten kombiniert. Die Unternehmen erklärten, dass strukturierte Modernisierungsmuster bestimmte Migrationszeiträume von Monaten auf Wochen verkürzen können. Betreiber verlangen bei der Beschaffung von BSS-Plattformen zunehmend API-Bereitschaft, wodurch der Umfang von Integrationsverträgen erweitert wird. Amdocs meldete im Geschäftsjahr 2025 einen Umsatz von 4,53 Milliarden USD, was den Umfang der Nachfrage nach mehrjährigen Telekommunikationsmodernisierungsprogrammen unterstreicht. Programme können durch Führungswechsel, überarbeitete Strategien oder organisatorischen Widerstand verzögert werden, sodass Anbieter mit Change-Management-Fähigkeiten eine wichtige Rolle behalten.
Modernisierung von Multi-Vendor-Netzwerken und Interoperabilitätsbedarf
Open-RAN-Programme haben den Bedarf an Interoperabilitätsarbeit innerhalb des lokalen Telekommunikations-Systemintegrator-Ökosystems erhöht. Digital Catapult berichtete, dass 70–80 % des Aufwands bei seinem O-RAN Spring 2026 Plugfest darauf verwendet wurde, die Multi-Vendor-Interoperabilität vor Beginn der formalen Tests vorzubereiten und zu validieren. Nokia und Ericsson gaben im März 2026 bekannt, dass Ericsson dem SMO Marketplace von Nokia und Nokia dem rApp-Ökosystem von Ericsson beigetreten ist. Die Vereinbarung unterstützt die Bereitstellung von Multi-Vendor-rApps auf den Netzwerkverwaltungsplattformen der Unternehmen. Die National Telecommunications and Information Administration stellte fest, dass die Multi-Vendor-Open-RAN-Integration Arbeit an Schnittstellenkompatibilität, Zeitsynchronisation und Hardware-Abhängigkeiten erforderte. Diese Anforderungen machen die Validierung zu einem fortlaufenden Bestandteil disaggregierter Netzwerkprogramme und nicht zu einem vorübergehenden technischen Problem.
Wachstum privater Unternehmensnetzwerke, Edge und industrielles Internet der Dinge
Private Unternehmensnetzwerke erweitern den adressierbaren Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem. NTT DATA und Ericsson kündigten im Februar 2026 eine mehrjährige Partnerschaft an, um privates 5G zu integrieren und Managed Services in den Bereichen Fertigung, Transport, Energie und Smart-City-Anwendungen bereitzustellen. Cargill hatte bis Februar 2026 privates 5G unter der Leitung von NTT DATA in 50 Einrichtungen eingesetzt und plante, auf mehr als 100 Standorte pro Jahr zu expandieren. Das Unternehmen meldete eine Reduzierung der Verkabelungs- und Einrichtungskosten um 70 % durch den Einsatz. Private 5G-Projekte erfordern die Koordination über Netzwerkinfrastruktur, Betriebstechnologie, industrielle Anwendungen und Sicherheit hinweg. Dies begünstigt Anbieter, die Trägersysteme mit Unternehmenstechnologieanforderungen kombinieren können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Integrationskosten und lange Migrationszeiträume | -2.0% | Global, am stärksten in Südamerika, Afrika und Tier-2-Betreibermärkten | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheit, Datensouveränität und Compliance-Risiken | -1.2% | Europa, Nordamerika, Südostasien und Naher Osten | Mittelfristig (2–4 Jahre) |
| Proprietäre Schnittstellen und technische Altlasten | -0.8% | Global, wobei Europa und Nordamerika das tiefste Altlastenportfolio tragen | Langfristig (≥ 4 Jahre) |
| Mangel an wiederverwendbaren lokalen Integrationsvorlagen in kleineren Märkten | -0.4% | Afrika, Naher Osten, Südamerika und kleinere asiatisch-pazifische Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Integrationskosten und lange Migrationszeiträume
Hohe Kosten und lange Migrationszeiträume können die Projektaktivität im lokalen Telekommunikations-Systemintegrator-Ökosystem einschränken. Amdocs erklärte, dass Automatisierung bestimmte strukturierte Migrationsaufgaben von Monaten auf Wochen verkürzen kann. Dies beseitigt nicht den Aufwand im Zusammenhang mit organisatorischen Veränderungen, Datenvalidierung und sequenziellen Umstellungen über mehrere Systeme hinweg. Große Betreiberprogramme können mehrjährige Überschreitungen, Pausen oder reduzierte Umfänge erfahren, wenn Technologiepläne interne Entscheidungsprozesse überholen. Tier-2-Betreiber verfügen oft über geringere finanzielle Kapazitäten und eine weniger ausgereifte Governance für diese Programme. Aufgeschobene Modernisierung kann technische Schulden anhäufen und spätere Integrationsarbeiten kostspieliger machen, was größere Anbieter begünstigt, die Meilenstein-Risikokontrakte verwalten können.
Cybersicherheit, Datensouveränität und Compliance-Risiken
Datensouveränitäts- und Sicherheitsanforderungen erhöhen Kosten und Designkomplexität im Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem. Deutsche Telekom baute eine souveräne Datenplattform auf Google Cloud unter Verwendung externer Schlüsselverwaltung auf, um die kryptografische Kontrolle außerhalb der Infrastruktur des Cloud-Anbieters zu behalten. Das Design sollte die DSGVO sowie die deutschen Telekommunikations- und Telemedien-Datenschutzanforderungen erfüllen. Diese Anforderungen schaffen zusätzliche Integrationsschichten über Netzwerkbetrieb, Sicherheitsbetrieb und Compliance-Kontrollen hinweg. Europäische Sicherheitsverpflichtungen fügen Betreiberverträgen auch Anforderungen zur Vorfallmeldung, Lieferkettensicherung, Prüfung und Zertifizierung hinzu. Neue 5G-Advanced-Sicherheitsanforderungen können Überprüfungen bestehender Verträge erforderlich machen, wenn sich Standards weiterentwickeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Integrationstyp: Netzwerkintegration behält Skalierung bei, während Daten- und API-Arbeit wächst
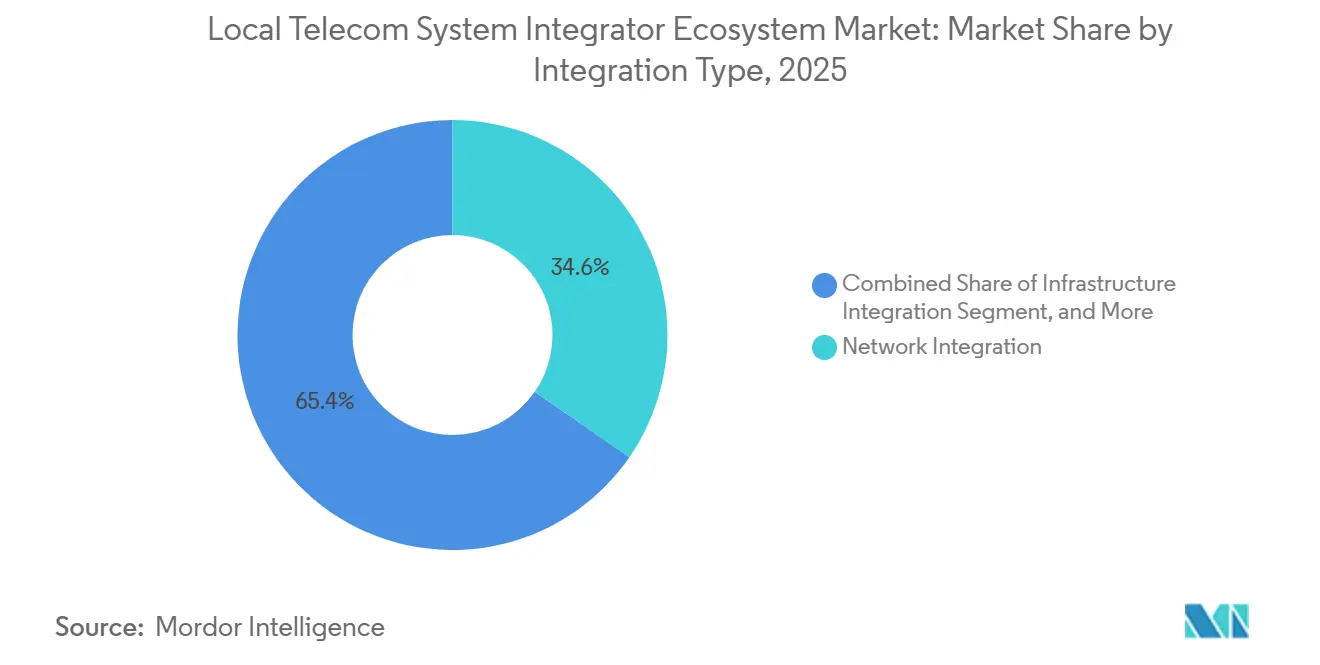
Die Netzwerkintegration hielt im Jahr 2025 34,62 % des Umsatzes und blieb die größte Komponente des Marktes für das lokale Telekommunikations-Systemintegrator-Ökosystem. Modernisierungsprogramme für Betreiber-RAN und -Kern erzeugen langfristige Verträge, da sie Arbeit über Funkzugang, Paketkern, Teilnehmerverwaltung, Sicherheit, Tests und operationale Übergabe hinweg erfordern. Die SoftBank-Vereinbarung von Ericsson vom März 2026 umfasste einen Dual-Mode-5G-Standalone-Kern, Cloud-IMS und Teilnehmerdatenverwaltung auf Cloud-nativer Infrastruktur. Die Migration aktiver Teilnehmerfunktionen erfordert Sequenzierung, Kompatibilitätsprüfungen und Dienstkontinuitätskontrollen über mehrere Releases hinweg. Infrastruktur- und Anwendungsintegration bleiben wichtig, da ältere OSS- und BSS-Plattformen neben Cloud-nativen Netzwerkfunktionen betrieben werden müssen.
Daten- und API-Integration wird bis 2031 voraussichtlich mit einer CAGR von 10,53 % wachsen, der höchsten Rate unter den Integrationstypen. Betreiber legen Netzwerkfähigkeiten über das GSMA Open Gateway und CAMARA-APIs für Unternehmensentwickler und Cloud-Plattformen offen, was Integrationsarbeit für Zugang, Identität, Ereignisse, Abrechnung und Dienstqualitätssicherung hinzufügt. GSMA und TM Forum führten in den Jahren 2025–2026 ein gemeinsames Konformitätsprogramm für TM Forum Operate APIs und CAMARA Service APIs ein, die Open-Gateway-Anforderungen erfüllen. Standardisierte Verifizierung wird für die Beschaffung relevant, da Betreiber eine Möglichkeit benötigen, zu beurteilen, ob Netzwerkschnittstellen externe Anwendungen unterstützen können. Der Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem erfordert daher Netzwerktechnikteams und separate Spezialisten, die API-Gateways, Datenpipelines und Ereignis-Streaming-Systeme aufbauen können.


Nach Bereitstellungsmodus: Cloud führt, während Hybrid Betriebsanforderungen erfüllt
Cloud-Bereitstellungen machten im Jahr 2025 46,71 % des Umsatzes im Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem aus. Betreiber wechseln von proprietärer Hardware zu softwaredefinierte Netzwerkfunktionen, die auf öffentlicher oder privater Cloud-Infrastruktur betrieben werden können. Nokia und AWS kündigten im Februar 2026 eine Live-5G-Core-Software-als-Dienst-Bereitstellung für Belgiens Citymesh an.[2] Der Dienst bot ein kommerzielles Mobilfunkangebot auf Basis von 5G Core SaaS und zeigte, wie Kernfunktionen von der zugrunde liegenden Infrastruktur getrennt werden können. Die On-Premises-Bereitstellung bleibt relevant, wo Datenanforderungen, Betriebskontrolle oder Niedriglatenzanforderungen eine Cloud-Auslagerung verhindern.
Die Hybrid-Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 10,72 % wachsen. Viele Betreiber können eine vollständige Cloud-Migration nicht innerhalb eines einzigen Programmzyklus abschließen, da aktuelle Dienste, ältere Anwendungen und bestehende Betriebsprozesse weiterhin vorhanden sind. Hybride Umgebungen erfordern, dass Identitäts-, Sicherheits-, Beobachtbarkeits- und Datenkontrollen konsistent über verschiedene Infrastrukturdomänen hinweg funktionieren. Dies schafft komplexere Integrationsarbeit als eine rein Cloud-basierte oder On-Premises-Konfiguration. Ericsson brachte im Juni 2025 Ericsson On-Demand mit Google Cloud auf den Markt und bietet Kommunikationsdienstleistern einen Carrier-Grade-5G-Core als Dienst an.
Nach Unternehmensgröße: Großunternehmen führen, während kleine und mittlere Unternehmen Zugang gewinnen
Großunternehmen machten im Jahr 2025 71,28 % des Umsatzes nach Unternehmensgröße aus. Ihre Investitionskapazität, mehrere Standorte und komplexe Netzwerkbestände unterstützen eine anhaltende Nachfrage im Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem. Cargills privates 5G-Programm kombinierte Netzwerkinfrastruktur, Betriebstechnologie und industrielle KI-Workloads in einem einzigen Lieferumfang. Das Programm umfasste bis Februar 2026 50 Einrichtungen und plante die Bereitstellung an mehr als 100 Standorten pro Jahr. Großunternehmen können auch wiederholte Integrationsaktivitäten unterstützen, wenn sie Geräte, Anwendungen, Sicherheitskontrollen und Standorte zu ihren Betriebsumgebungen hinzufügen.
Kleine und mittlere Unternehmen werden bis 2031 voraussichtlich mit einer CAGR von 10,16 % wachsen. Schlüsselfertige private 5G- und Cloud-native Konnektivitätsangebote senken die Einstiegshürde für Käufer, die keine dedizierten Telekommunikationsteams oder große interne Integrationsbudgets haben. Eurofiber und Nokia stellten auf dem MWC 2026 5G RedCap im privaten 5G-Ökosystem von Eurofiber vor. Das Angebot unterstützt kleinere Internet-der-Dinge-Bereitstellungen ohne große Vorabinvestitionen in die Infrastruktur und ermöglicht es Käufern, Betriebstechnologiegeräte und IT-Netzwerkverbindungen schrittweise hinzuzufügen. Anbieter, die diese Gruppe bedienen, benötigen wiederverwendbare Vorlagen, Managed-Service-Pakete und partnergeführte Lieferung, da maßgeschneiderte Projektteams für Engagements mit geringeren Margen ungeeignet sind.
Nach Anwendung: OSS verankert Ausgaben, während private 5G- und Edge-Dienste voranschreiten
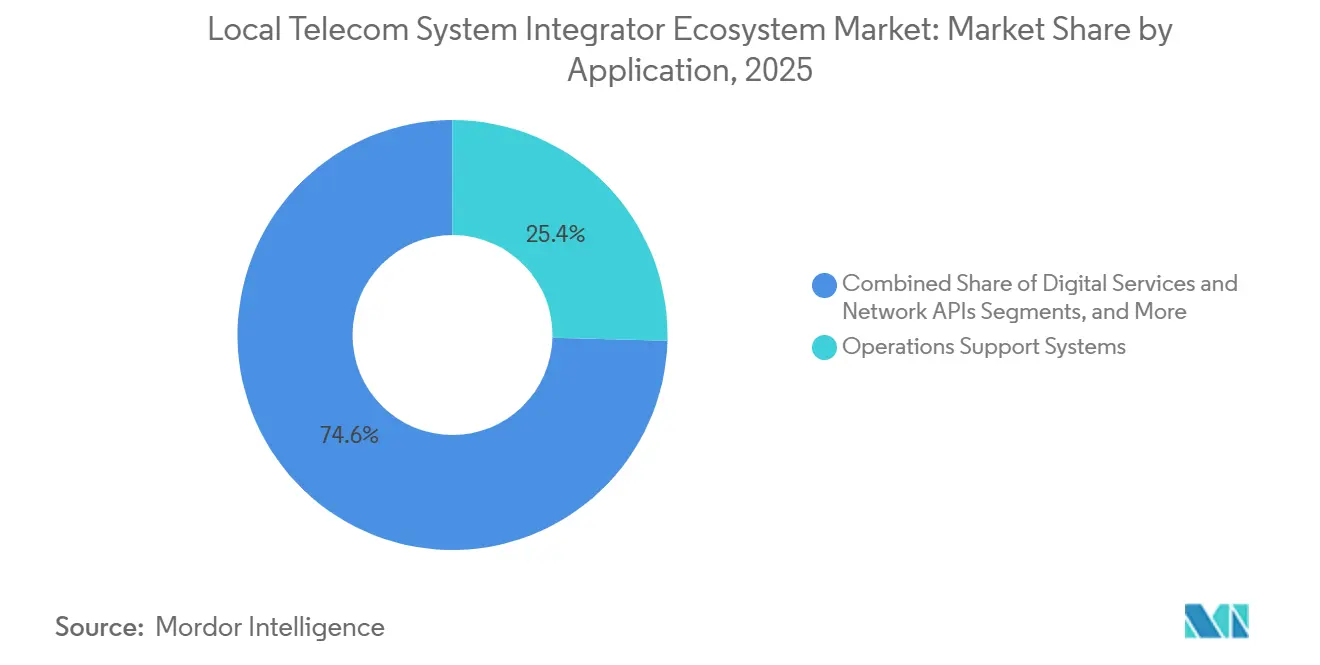
Betriebsunterstützungssysteme machten im Jahr 2025 25,43 % des Umsatzes aus und hatten den größten Anwendungsanteil. Netzwerküberwachung, Fehlermanagement, Dienstqualitätssicherung und Betriebsabläufe haben über viele Vertragszyklen hinweg wiederkehrende Arbeit im Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem unterstützt. SK Telecom skizzierte einen Plan für 2026, seine OSS-Architektur in Zusammenarbeit mit AWS auf TM Forum Autonomous Network Level 4 umzubauen. Die Arbeit umfasst Änderungen an der Datenontologie, Systemarchitektur und KI-Agentenstandardisierung, die neue Abhängigkeiten über Netzwerk- und Datensysteme hinweg schaffen. BSS-Modernisierung und Netzwerkmanagement bleiben wesentliche sekundäre Anwendungsbereiche, da Betreiber Kunden-, Produkt-, Abrechnungs- und Netzwerkinformationen integrieren müssen.
Private 5G- und Edge-Dienste werden bis 2031 voraussichtlich mit einer CAGR von 11,07 % wachsen. Fertigung, Logistik und Campus-Konnektivität unterstützen diesen Anwendungsbereich, da sie zuverlässige lokale Konnektivität für Betriebssysteme und vernetzte Geräte benötigen. AT&T und Cisco brachten im Februar 2026 eine 5G-Standalone-native Internet-der-Dinge-Plattform auf den Markt, die den landesweiten Kern von AT&T mit der Mobility Services Platform von Cisco kombiniert. Die Plattform unterstützt Netzwerk-Slicing, vernetzte Fahrzeuge und Smart-City-Anwendungen und veranschaulicht die Notwendigkeit, Trägersysteme mit Unternehmensanwendungen zu koordinieren. Dies hält Anwendungs-, Daten-, Sicherheits- und Betriebstechnologieintegration im Mittelpunkt privater 5G- und Edge-Projekte.
Nach Endnutzer: Mobilfunkbetreiber führen, während Industriecampusse am schnellsten wachsen
Mobilfunknetzbetreiber machten im Jahr 2025 50,87 % des Umsatzes aus und blieben die führende Endnutzergruppe. Ihre 5G-Standalone-Einführungen, OSS- und BSS-Modernisierung sowie API-Monetarisierungsprogramme unterstützen einen großen Anteil des Marktes für das lokale Telekommunikations-Systemintegrator-Ökosystem. Fest- und Konvergenzbetreiber investieren auch in softwaredefinierte Vernetzung und Netzwerkvirtualisierung, da sie um Unternehmenskonnektivität und konvergierte Dienste konkurrieren. Kabel- und Breitbandanbieter stehen vor ähnlichen Modernisierungsanforderungen, da Glasfaser- und Drahtlosdienste über verbundene Dienstplattformen verwaltet werden müssen. Regierungsbehörden und Behördenfunknetzwerke erhöhen die Nachfrage durch souveräne Konnektivitätsprogramme, die zusätzliche Sicherheits-, Compliance- und Datenkontrollanforderungen mit sich bringen.
Unternehmen und Industriecampusse werden bis 2031 voraussichtlich mit einer CAGR von 10,61 % wachsen. Industrieautomatisierung, Edge-KI und private 5G-Konnektivität treiben einen erhöhten Integrationsbedarf zwischen Unternehmens-IT und Betriebstechnologie voran. NTT DATA und Ericsson positionierten ihre Partnerschaft vom Februar 2026 rund um Netzwerkintegration, IT- und OT-Sicherheit, Managed Operations und Edge-KI. Anbieter, die mit diesen Kunden arbeiten, benötigen Kenntnisse industrieller Protokolle und Betriebstechnologie-Sicherheitsfähigkeiten zusätzlich zu konventioneller Netzwerkkompetenz. Der Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem erstreckt sich daher zunehmend auf Arbeit, die das Betreiber-Backoffice und Unternehmens-Betriebsumgebungen umspannt.
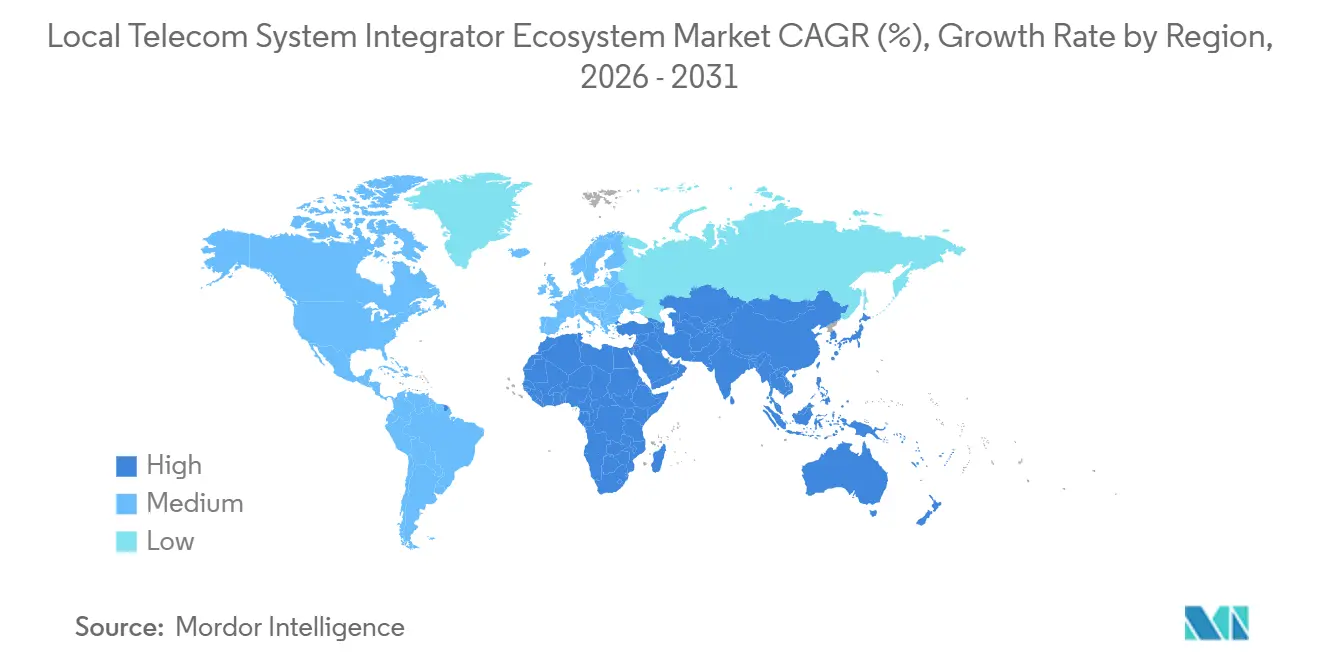
Geografische Analyse
Nordamerika machte im Jahr 2025 35,19 % des Umsatzes aus und hatte damit den größten regionalen Anteil im Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem. Tier-1-Betreiberbudgets, 5G-Standalone-Migration, privates Unternehmens-5G sowie OSS- und BSS-Modernisierung stützen diese Position. AT&T und Cisco brachten im Februar 2026 kommerziell eine 5G-Standalone-native Internet-der-Dinge-Plattform für Netzwerk-Slicing und Unternehmens-Internet-der-Dinge-Anwendungen auf den Markt. Die Plattform unterstützt vernetzte Fahrzeuge, Smart Cities und digitale Gesundheitsversorgung und erfordert die Koordination zwischen Carrier-Grade-Kernfunktionen und Unternehmensanwendungsschichten. Nordamerikanische Betreiber bewegen sich auch auf autonome Netzwerkplattformen zu, die laufende Integration, Tests und Validierung erfordern, während FCC-bezogene Verpflichtungen ein regulatorisches Element zu Verträgen hinzufügen.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 11,23 % wachsen, der schnellsten regionalen Rate. Japan, Südkorea, China und Indien durchlaufen überlappende 5G-Standalone-Upgrade-Zyklen, die die Nachfrage über Kernnetze, Cloud-Plattformen, OSS, Anwendungen und private Netzwerke hinweg antreiben. NTT DOCOMO startete im März 2026 kommerzielle 5G-Core-Dienste auf AWS, mit NEC als Systemintegrationspartner. China hatte bis Ende 2025 landesweit 4,838 Millionen 5G-Basisstationen, während sich die 5G-Advanced-Bereitstellung für Anwendungen in der Niedrigflugwirtschaft und im industriellen Internet ausbreitete.[3] Die Nationale Informationsgesellschaftsagentur Koreas (NIA) kündigte ein Programm in Höhe von 17,2 Milliarden KRW (12,3 Millionen USD) für 2026 an, um 5G-Standalone-basierte KI-Netzwerke auf Industriestandorten einzusetzen, darunter 8 Milliarden KRW (5,7 Millionen USD) an staatlicher Förderung.
Der Nahe Osten und Afrika sind aufstrebende Bereiche für den Markt des lokalen Telekommunikations-Systemintegrator-Ökosystems, unterstützt durch Smart-City- und industrielle Konnektivitätsprogramme. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben 5G-Ausbauten voran, die mit den Vision-2030-Zielen verknüpft sind und Netzwerk- und Unternehmens-IT-Integrationsfähigkeiten erfordern. Europa bietet technisch anspruchsvolle Engagements durch Open-RAN-, autonome Netzwerk- und Netzwerk-API-Programme, während die DSGVO Datenarchitektur- und Compliance-Anforderungen hinzufügt. Südamerika, insbesondere Brasilien, hat Netzwerkmodernisierungs- und private 5G-Möglichkeiten, obwohl Investitionszyklen und die begrenzte Verfügbarkeit lokaler Vorlagen eine breitere Dienstbereitstellung verlangsamen können.

Wettbewerbslandschaft
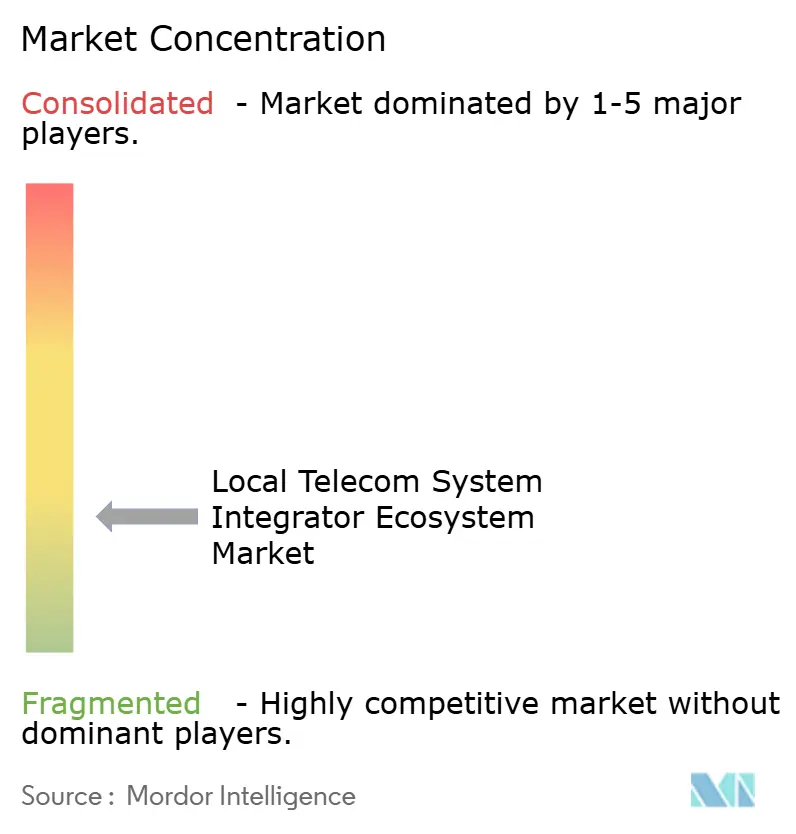
Der Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem ist mäßig fragmentiert. Accenture, Capgemini, TCS und IBM konkurrieren über den Umfang der Transformation, Cloud-Allianzen und ihre Fähigkeit, mehrjährige Programmrisiken zu managen. Amdocs, Ericsson und Nokia konkurrieren durch Telekommunikationsexpertise und vorintegrierten Technologie-Stacks, die Architektur- und Lieferzeiten für Betreiber verkürzen können. Amdocs und AWS erweiterten ihre Zusammenarbeit im Februar 2026, um KI-gesteuerte Telekommunikationsmodernisierung und Cloud-Migration zu unterstützen. Die Vereinbarung zeigt, dass Softwareanbieter bei Liefergeschwindigkeit, Migrationsökonomie und Produktfähigkeiten konkurrieren.
Capgemini schloss im Februar 2026 eine Vereinbarung mit Deutsche Telekom, um eine einheitliche Open-RAN-Automatisierungsplattform zu entwickeln. Die Plattform soll über Open-RAN- und Legacy-Umgebungen hinweg betrieben und als Software als Dienst kommerzialisiert werden. Der Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem bewegt sich auf wiederverwendbare Plattformen zu, die Projektarbeit in wiederkehrende Softwareeinnahmen umwandeln können. Dies erhöht die Einstiegshürde für Anbieter, die nicht in produktisierte Automatisierungsressourcen und langfristige Beteiligung an Standards investieren können. Patentaktivitäten bei automatisierten OSS- und BSS-Migrationswerkzeugen sind unter den Top-5-Anbietern konzentriert, was die Angebotsbewertung im Prognosezeitraum beeinflussen kann.
Nokia und Ericsson stärkten im März 2026 ihre Zusammenarbeit, indem sie den Automatisierungsökosystemen des jeweils anderen beitraten.[4] Ihre Vereinbarung schafft Möglichkeiten für Anbieter, die rApps auf beiden Plattformen einsetzen und Multi-Vendor-Betriebsumgebungen unterstützen können. Mittelständische Unternehmen mit Fertigungs- oder Logistikexpertise können über ergebnisbasierte Liefermodelle um industrielle private 5G-Projekte konkurrieren. TM Forum Open Digital Architecture-Anforderungen sind auch bei der Betreiberbeschaffung relevant und begünstigen Anbieter mit zertifizierten Architekten und validierten Komponenten.
Branchenführer im lokalen Telekommunikations-Systemintegrator-Ökosystem
-
Accenture plc
-
Amdocs Limited
-
Atos SE
-
Capgemini SE
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: Ceragon sicherte sich eine zusätzliche 5-Jahres-Vereinbarung im Wert von 70 Millionen USD mit einem Tier-1-Mobilfunkbetreiber im asiatisch-pazifischen Raum zur Lieferung von Transportlösungen, einschließlich IP-50CX-, IP-50GP- und E-Band-Technologien, für den 4G- und 5G-Transportnetzausbau des Betreibers, mit der Möglichkeit zur Erweiterung auf Managed Services und Netzwerküberwachung über die Ceragon Insight-Software, was 5G-Integrationsprogramme in der Region direkt unterstützt.
- März 2026: NTT DOCOMO startete die ersten kommerziellen 5G-Core-Dienste auf AWS im asiatisch-pazifischen Raum in einer hybriden Umgebung, die AWS-Cloud-Infrastruktur mit On-Premises-NFV kombiniert. NEC Corporation fungierte als Systemintegrationspartner, und agentische KI-Automatisierung reduzierte die Kernbereitstellungszeit um 80 %, wodurch ein regionales Referenzmodell für Cloud-native Betreiberintegration etabliert wurde.
- März 2026: Ericsson unterzeichnete eine mehrjährige Rahmenvereinbarung mit SoftBank zur Modernisierung des Kernnetzes von SoftBank mit Dual-Mode-5G-Standalone-Kern, Cloud-nativer IMS und Teilnehmerdatenverwaltung auf Cloud-nativer Infrastruktur, was den Übergang von SoftBank zu KI-gesteuertem Netzwerkbetrieb in Japan beschleunigt.
- März 2026: Nokia und Ericsson kündigten eine unternehmensübergreifende Zusammenarbeit an, bei der Ericsson dem SMO Marketplace von Nokia und Nokia dem rApp-Ökosystem von Ericsson beitrat, was die Multi-Vendor-rApp-Interoperabilität vorantreibt und den branchenweiten Fortschritt in Richtung autonomer Netzwerke beschleunigt.


Globaler Berichtsumfang des Marktes für das lokale Telekommunikations-Systemintegrator-Ökosystem
Der Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem umfasst Unternehmen, die Telekommunikationsinfrastruktur und -lösungen innerhalb spezifischer regionaler oder nationaler Märkte entwerfen, einsetzen, integrieren und warten. Der Bericht umfasst Systemintegratoren, die Netzwerkinfrastruktur, drahtlose und drahtgebundene Lösungen, Cloud- und Rechenzentrumsintegration, Cybersicherheit, Managed Services und Betriebsunterstützung für Telekommunikationsbetreiber, Unternehmen und Organisationen des öffentlichen Sektors bereitstellen.
Der Marktbericht zum lokalen Telekommunikations-Systemintegrator-Ökosystem ist segmentiert nach Integrationstyp (Netzwerkintegration, Infrastrukturintegration, Anwendungsintegration, Daten- und API-Integration sowie weitere Integrationstypen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Unternehmensgröße (Grounternehmen sowie kleine und mittlere Unternehmen), Anwendung (Betriebsunterstützungssysteme, Geschäftsunterstützungssysteme, Netzwerkmanagement, Digitale Dienste und Netzwerk-APIs, Private 5G- und Edge-Dienste sowie weitere Anwendungen), Endnutzer (Mobilfunknetzbetreiber, Fest- und Konvergenzbetreiber, Kabel- und Breitbandanbieter, Unternehmen und Industriecampusse sowie weitere Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Netzwerkintegration |
| Infrastrukturintegration |
| Anwendungsintegration |
| Daten- und API-Integration |
| Weitere Integrationstypen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Betriebsunterstützungssysteme |
| Geschäftsunterstützungssysteme |
| Netzwerkmanagement |
| Digitale Dienste und Netzwerk-APIs |
| Private 5G- und Edge-Dienste |
| Weitere Anwendungen |
| Mobilfunknetzbetreiber |
| Fest- und Konvergenzbetreiber |
| Kabel- und Breitbandanbieter |
| Unternehmen und Industriecampusse |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Integrationstyp | Netzwerkintegration | |
| Infrastrukturintegration | ||
| Anwendungsintegration | ||
| Daten- und API-Integration | ||
| Weitere Integrationstypen | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Anwendung | Betriebsunterstützungssysteme | |
| Geschäftsunterstützungssysteme | ||
| Netzwerkmanagement | ||
| Digitale Dienste und Netzwerk-APIs | ||
| Private 5G- und Edge-Dienste | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Fest- und Konvergenzbetreiber | ||
| Kabel- und Breitbandanbieter | ||
| Unternehmen und Industriecampusse | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem?
Der Markt für das lokale Telekommunikations-Systemintegrator-Ökosystem wird voraussichtlich von 31,24 Milliarden USD im Jahr 2025 auf 34,07 Milliarden USD im Jahr 2026 und 52,98 Milliarden USD bis 2031 steigen, mit einer CAGR von 9,23 %.
Was treibt die Nachfrage nach Telekommunikations-Systemintegrationsdienstleistungen an?
5G-Standalone-Kernbereitstellung, OSS- und BSS-Modernisierung, privates 5G, Edge-Dienste und Multi-Vendor-Netzwerkkoordination sind die wichtigsten Nachfragefaktoren.
Welcher Integrationstyp wächst am schnellsten?
Daten- und API-Integration wird bis 2031 voraussichtlich mit einer CAGR von 10,53 % wachsen, da Betreiber Netzwerkfähigkeiten über standardisierte APIs offenlegen.
Welches Bereitstellungsmodell expandiert am schnellsten?
Hybrid-Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 10,72 % wachsen, da Betreiber Cloud- und On-Premises-Umgebungen verbinden müssen.
Welche Endnutzer steigern ihre Ausgaben am schnellsten?
Unternehmen und Industriecampusse werden bis 2031 voraussichtlich mit einer CAGR von 10,61 % wachsen, unterstützt durch Industrieautomatisierung, Edge-KI und die Einführung von privatem 5G.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
