
Tamanho e Participação do Mercado do Ecossistema de Integradores de Sistemas de Telecomunicações Locais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 34.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 52.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado do Ecossistema de Integradores de Sistemas de Telecomunicações Locais por Mordor Intelligence
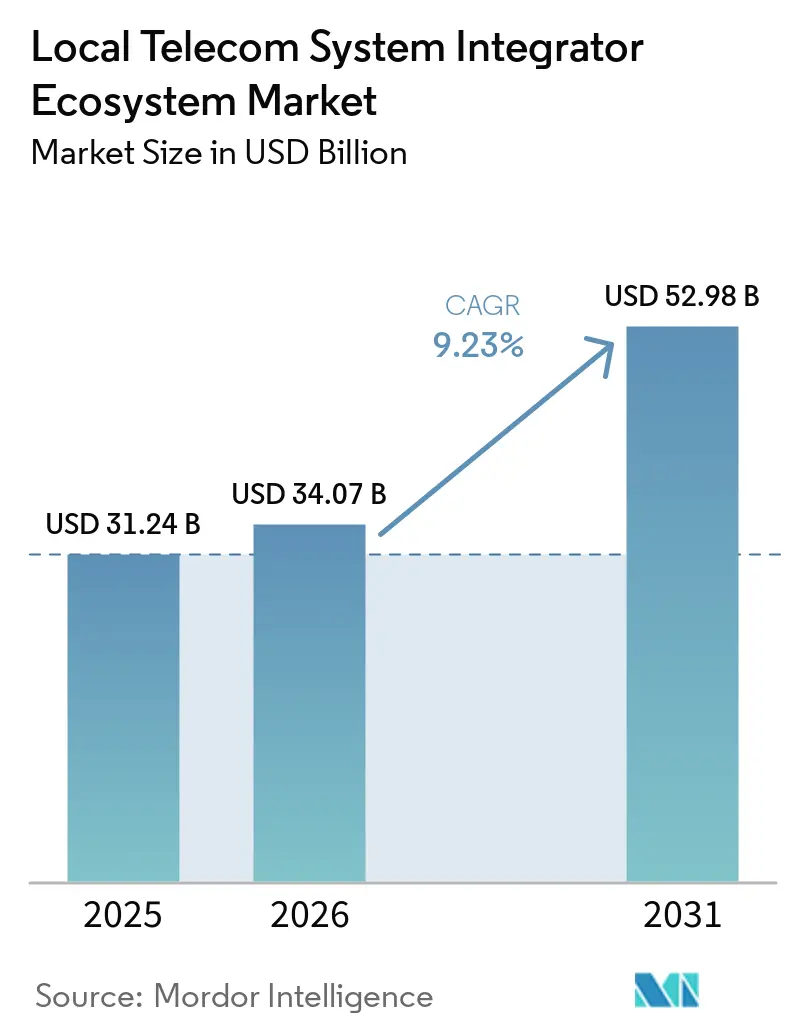
Espera-se que o tamanho do mercado do ecossistema de integradores de sistemas de telecomunicações locais aumente de 31,24 bilhões de USD em 2025 para 34,07 bilhões de USD em 2026 e atinja 52,98 bilhões de USD até 2031, crescendo a um CAGR de 9,23% ao longo de 2026-2031. A implantação de núcleos 5G Standalone por operadoras, projetos de redes privadas e a modernização de sistemas legados de suporte a operações e sistemas de suporte a negócios estão sustentando a demanda por trabalhos de integração. O mercado do ecossistema de integradores de sistemas de telecomunicações locais também é moldado por operadoras regulamentadas que necessitam de designs de nuvem híbrida ou privada em vez de pacotes padrão de serviços gerenciados. Isso gera trabalho em funções de rede, plataformas de dados, controles de segurança e aplicações empresariais. Os provedores estabelecidos estão respondendo com programas de transformação mais amplos, alianças em nuvem e ofertas pré-integradas. Integradores regionais menores enfrentam pressão à medida que provedores globais e fornecedores de equipamentos adicionam serviços gerenciados ao trabalho de integração baseado em projetos.
Principais Conclusões do Relatório
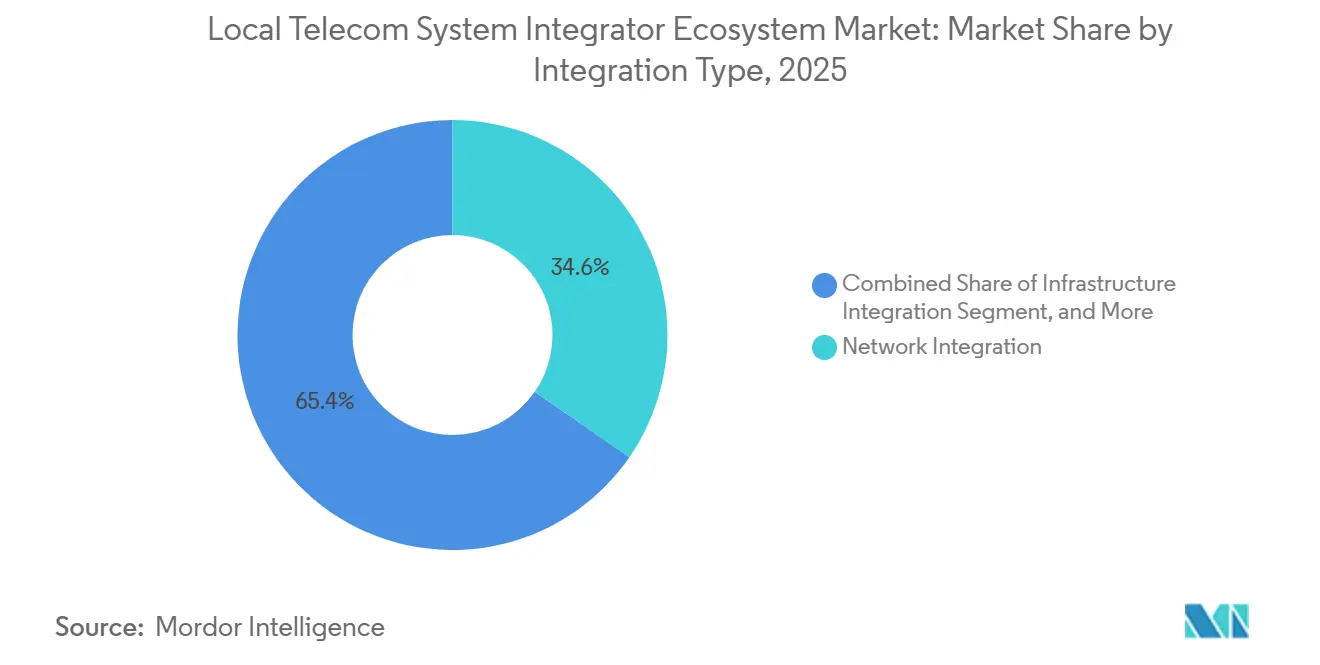
- Por tipo de integração, a integração de redes detinha 34,62% da participação do mercado do ecossistema de integradores de sistemas de telecomunicações locais em 2025, enquanto a integração de dados e APIs deve expandir a um CAGR de 10,53% até 2031.
- Por modo de implantação, a nuvem representou 46,71% da receita em 2025, enquanto o modelo híbrido deve crescer a um CAGR de 10,72% até 2031.
- Por tamanho da organização, as grandes empresas representaram 71,28% dos gastos em 2025, enquanto as pequenas e médias empresas devem crescer a um CAGR de 10,16% até 2031.
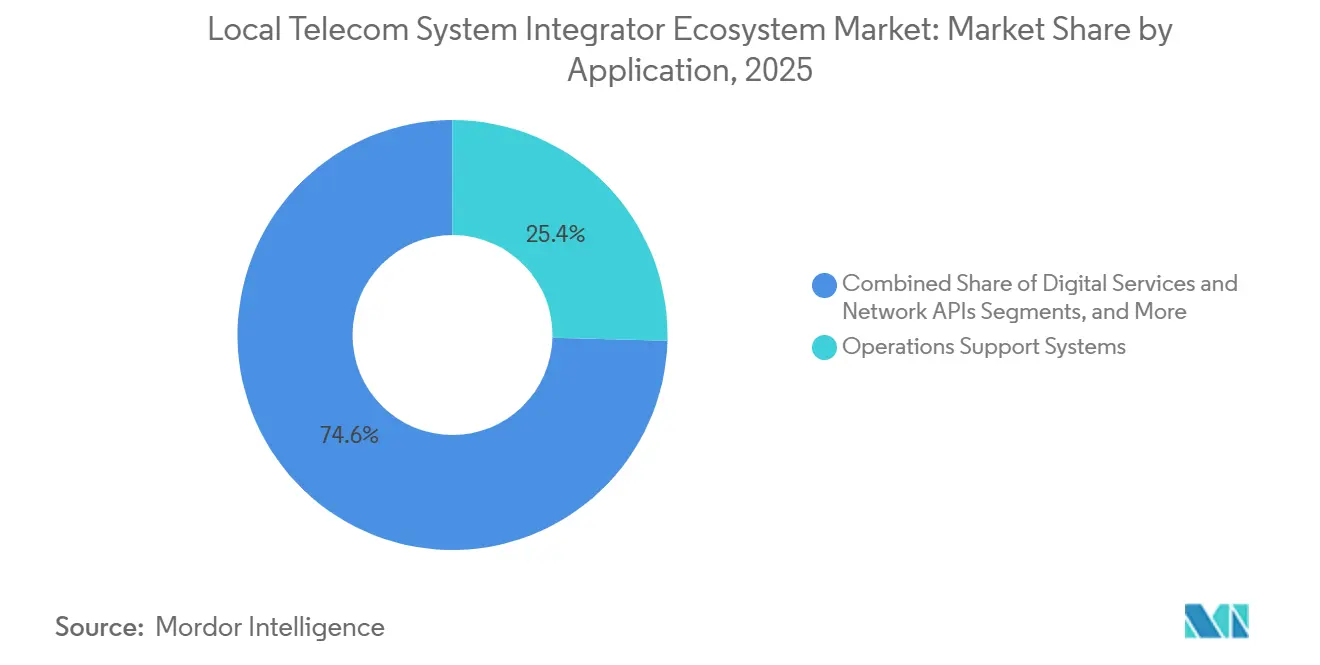
- Por aplicação, os sistemas de suporte a operações representaram 25,43% da receita em 2025, enquanto os serviços de 5G privado e de borda devem avançar a um CAGR de 11,07% até 2031.
- Por usuário final, as operadoras de redes móveis detinham 50,87% da receita em 2025, enquanto empresas e campi industriais devem crescer a um CAGR de 10,61% até 2031.
- Por geografia, a América do Norte detinha 35,19% da receita em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 11,23% até 2031.
Principais Conclusões do Relatório
| Segmentação | Segmento | Métrica | Ano | Valor |
|---|---|---|---|---|
| Por Tipo de Integração | Integração de Redes | Participação de Mercado | 2025 | 34.62% |
| Por Tipo de Integração | Integração de Dados e APIs | CAGR | 2031 | 10.53% |
| Por Modo de Implantação | Nuvem | Participação de Mercado | 2025 | 46.71% |
| Por Modo de Implantação | Híbrido | CAGR | 2031 | 10.72% |
| Por Tamanho da Organização | Grandes Empresas | Participação de Mercado | 2025 | 71.28% |
| Por Tamanho da Organização | Pequenas e Médias Empresas | CAGR | 2031 | 10.16% |
| Por Aplicação | Sistemas de Suporte a Operações | Participação de Mercado | 2025 | 25.43% |
| Por Aplicação | Serviços de 5G Privado e de Borda | CAGR | 2031 | 11.07% |
| Por Usuário Final | Operadoras de Redes Móveis | Participação de Mercado | 2025 | 50.87% |
| Por Usuário Final | Empresas e Campi Industriais | CAGR | 2031 | 10.61% |
| Por Geografia | América do Norte | Participação de Mercado | 2025 | 35.19% |
| Por Geografia | Ásia-Pacífico | CAGR | 2031 | 11.23% |
| Fonte: Mordor Intelligence | ||||
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global do Ecossistema de Integradores de Sistemas de Telecomunicações Locais
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações de Redes 5G Standalone e Nativas em Nuvem | +2.5% | Global, liderado pela América do Norte, Ásia-Pacífico e Europa | Curto prazo (≤ 2 anos) |
| Transformação de OSS/BSS e Experiência do Cliente | +1.8% | Global, com América do Norte e Europa como centros de demanda principais | Médio prazo (2-4 anos) |
| Modernização de Redes Multi-Fornecedor e Demanda por Interoperabilidade | +1.2% | Global, com impulso do Open RAN concentrado na Europa, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento de Redes Privadas Empresariais, Borda e IoT Industrial | +1.0% | América do Norte, Ásia-Pacífico e corredores industriais europeus | Médio prazo (2-4 anos) |
| Monetização de APIs Abertas e Exposição de Redes | +0.8% | Europa e Ásia-Pacífico, com expansão para o Oriente Médio | Longo prazo (≥ 4 anos) |
| Escassez de Talentos em Integração de Telecomunicações em Operadoras de Nível 2 e Nível 3 | +0.5% | África, Oriente Médio, América do Sul e mercados de Nível 2 e Nível 3 globalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Implantações de Redes 5G Standalone e Nativas em Nuvem
As implantações de núcleos 5G Standalone criaram trabalho contínuo para o mercado do ecossistema de integradores de sistemas de telecomunicações locais, em vez de um único ciclo de construção de rede. A Ericsson assinou um acordo plurianual com a SoftBank em março de 2026 para implantar um núcleo 5G Standalone de modo duplo, IMS em nuvem e gestão de dados de assinantes em infraestrutura nativa em nuvem. O programa exige a migração de funções ativas de assinantes 4G e 5G mantendo a continuidade do serviço. A NTT DOCOMO lançou serviços comerciais de Núcleo 5G na AWS em março de 2026, com a NEC atuando como parceira de integração de sistemas.[1] A implantação utilizou automação, reduzindo o tempo de implantação do núcleo em 80% e elevando as expectativas para ciclos de implementação mais curtos. Os núcleos nativos em nuvem também tornam as atualizações de software eventos recorrentes de integração, pois APIs, camadas de orquestração e compatibilidade multi-fornecedor devem ser mantidas ao longo do tempo.
Transformação de OSS/BSS e Experiência do Cliente
A modernização das plataformas de OSS e BSS continua sendo uma importante fonte de trabalho para o mercado do ecossistema de integradores de sistemas de telecomunicações locais. A Amdocs lançou o aOS em fevereiro de 2026 e anunciou uma colaboração plurianual com a AWS que combina um gêmeo digital de telecomunicações com serviços de nuvem e IA. As empresas afirmaram que padrões estruturados de modernização podem reduzir alguns cronogramas de migração de meses para semanas. As operadoras exigem cada vez mais prontidão para APIs ao adquirir plataformas de BSS, ampliando assim o escopo dos contratos de integração. A Amdocs reportou 4,53 bilhões de USD em receita no exercício fiscal de 2025, evidenciando a escala da demanda por programas plurianuais de modernização de telecomunicações. Os programas ainda podem ser atrasados por mudanças executivas, revisões estratégicas ou resistência organizacional, de modo que provedores com capacidades de gestão de mudanças mantêm um papel importante.
Modernização de Redes Multi-Fornecedor e Demanda por Interoperabilidade
Os programas de Open RAN aumentaram a necessidade de trabalho de interoperabilidade no ecossistema de integradores de sistemas de telecomunicações locais. A Digital Catapult relatou que 70-80% do esforço em seu Plugfest de Primavera 2026 do O-RAN foi dedicado à preparação e validação da interoperabilidade multi-fornecedor antes do início dos testes formais. A Nokia e a Ericsson anunciaram em março de 2026 que a Ericsson ingressou no SMO Marketplace da Nokia e a Nokia ingressou no Ecossistema rApp da Ericsson. O acordo apoia a implantação de rApps multi-fornecedor nas plataformas de gestão de redes das empresas. A Administração Nacional de Telecomunicações e Informação constatou que a integração de Open RAN multi-fornecedor exigiu trabalho em compatibilidade de interfaces, sincronização de temporização e dependências de hardware. Esses requisitos tornam a validação uma parte contínua dos programas de redes desagregadas, em vez de uma questão técnica temporária.
Crescimento de Redes Privadas Empresariais, Borda e IoT Industrial
As redes privadas empresariais estão expandindo o mercado endereçável para o ecossistema de integradores de sistemas de telecomunicações locais. A NTT DATA e a Ericsson anunciaram uma parceria plurianual em fevereiro de 2026 para integrar 5G privado e fornecer serviços gerenciados em aplicações de manufatura, transporte, energia e cidades inteligentes. A Cargill havia implantado o 5G privado liderado pela NTT DATA em 50 instalações até fevereiro de 2026 e planejava expandir para mais de 100 sites por ano. A empresa reportou uma redução de 70% nos custos de cabeamento e configuração com a implantação. Os projetos de 5G privado exigem coordenação entre infraestrutura de rede, tecnologia operacional, aplicações industriais e segurança. Isso favorece provedores que conseguem combinar sistemas de operadoras com requisitos de tecnologia empresarial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Integração e Longos Cronogramas de Migração | -2.0% | Global, mais severo na América do Sul, África e mercados de operadoras de Nível 2 | Curto prazo (≤ 2 anos) |
| Exposição à Cibersegurança, Soberania de Dados e Conformidade | -1.2% | Europa, América do Norte, Sudeste Asiático e Oriente Médio | Médio prazo (2-4 anos) |
| Interfaces Proprietárias e Dívida Técnica Legada | -0.8% | Global, com Europa e América do Norte carregando o maior patrimônio legado | Longo prazo (≥ 4 anos) |
| Escassez de Modelos Locais de Integração Reutilizáveis em Mercados Menores | -0.4% | África, Oriente Médio, América do Sul e mercados menores da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Integração e Longos Cronogramas de Migração
Altos custos e longos períodos de migração podem limitar a atividade de projetos no ecossistema de integradores de sistemas de telecomunicações locais. A Amdocs afirmou que a automação pode encurtar certas tarefas estruturadas de migração de meses para semanas. Isso não elimina o trabalho associado à mudança organizacional, validação de dados e transições sequenciadas em vários sistemas. Grandes programas de operadoras podem enfrentar atrasos plurianuais, pausas ou redução de escopo quando os planos tecnológicos superam os processos internos de tomada de decisão. As operadoras de Nível 2 frequentemente têm menor capacidade financeira e governança menos madura para esses programas. A modernização adiada pode acrescentar dívida técnica e tornar trabalhos futuros de integração mais custosos, favorecendo provedores maiores que conseguem gerenciar contratos com risco por marcos.
Exposição à Cibersegurança, Soberania de Dados e Conformidade
Os requisitos de soberania de dados e segurança adicionam custo e complexidade de design ao mercado do ecossistema de integradores de sistemas de telecomunicações locais. A Deutsche Telekom construiu uma plataforma soberana de dados no Google Cloud usando gestão de chaves externas para manter o controle criptográfico fora da infraestrutura do provedor de nuvem. O design foi concebido para atender ao GDPR e aos requisitos alemães de proteção de dados de telecomunicações e telemídia. Esses requisitos criam camadas adicionais de integração entre operações de rede, operações de segurança e controles de conformidade. As obrigações de segurança europeias também adicionam requisitos de notificação de incidentes, garantia da cadeia de fornecimento, auditoria e certificação aos contratos de operadoras. Os novos requisitos de segurança do 5G-Advanced podem exigir revisões dos contratos existentes à medida que os padrões evoluem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Integração: A Integração de Redes Mantém Escala Enquanto o Trabalho de Dados e APIs Cresce
A integração de redes detinha 34,62% da receita de 2025 e permaneceu o maior componente do mercado do ecossistema de integradores de sistemas de telecomunicações locais. Os programas de modernização de RAN e núcleo de operadoras produzem contratos de longa duração porque exigem trabalho em acesso por rádio, núcleo de pacotes, gestão de assinantes, segurança, testes e transferência operacional. O acordo da Ericsson com a SoftBank em março de 2026 cobriu um núcleo 5G Standalone de modo duplo, IMS em nuvem e gestão de dados de assinantes em infraestrutura nativa em nuvem. A migração de funções de assinantes ativos exige sequenciamento, verificações de compatibilidade e controles de continuidade de serviço em várias versões. A integração de infraestrutura e aplicações permanece importante porque as plataformas legadas de OSS e BSS devem operar ao lado de funções de rede nativas em nuvem.
A integração de dados e APIs deve crescer a um CAGR de 10,53% até 2031, a maior taxa entre os tipos de integração. As operadoras estão expondo capacidades de rede por meio do Open Gateway da GSMA e das APIs CAMARA para desenvolvedores empresariais e plataformas em nuvem, adicionando trabalho de integração para acesso, identidade, eventos, faturamento e garantia de serviço. A GSMA e o TM Forum introduziram um programa conjunto de conformidade durante 2025-2026 para as APIs TM Forum Operate e as APIs de Serviço CAMARA que atendem aos requisitos do Open Gateway. A verificação padronizada está se tornando relevante para aquisições porque as operadoras precisam de uma forma de avaliar se as interfaces de rede podem suportar aplicações externas. O mercado do ecossistema de integradores de sistemas de telecomunicações locais, portanto, requer equipes de engenharia de redes e especialistas separados que possam construir gateways de API, pipelines de dados e sistemas de streaming de eventos.


Por Modo de Implantação: A Nuvem Lidera Enquanto o Modelo Híbrido Atende aos Requisitos Operacionais
As implantações em nuvem representaram 46,71% da receita no mercado do ecossistema de integradores de sistemas de telecomunicações locais em 2025. As operadoras estão migrando de hardware proprietário para funções de rede definidas por software que podem ser executadas em infraestrutura de nuvem pública ou privada. A Nokia e a AWS anunciaram uma implantação ao vivo de 5G Core como Serviço de Software para a Citymesh da Bélgica em fevereiro de 2026.[2] O serviço forneceu uma oferta móvel comercial baseada em 5G Core como Serviço de Software, demonstrando como as funções de núcleo podem ser separadas da infraestrutura subjacente. A implantação local permanece relevante onde requisitos de residência de dados, controle operacional ou baixa latência impedem a transferência para a nuvem.
A implantação híbrida deve crescer a um CAGR de 10,72% até 2031. Muitas operadoras não conseguem concluir uma migração completa para a nuvem em um único ciclo de programa porque os serviços atuais, aplicações mais antigas e processos operacionais existentes permanecem em vigor. Os ambientes híbridos exigem que os controles de identidade, segurança, observabilidade e dados funcionem de forma consistente em diferentes domínios de infraestrutura. Isso cria trabalho de integração mais complexo do que uma configuração puramente baseada em nuvem ou local. A Ericsson lançou o Ericsson On-Demand com o Google Cloud em junho de 2025, oferecendo às prestadoras de serviços de comunicação um 5G Core de nível de operadora como serviço.
Por Tamanho da Organização: Grandes Empresas Lideram Enquanto as PMEs Ganham Acesso
As grandes empresas representaram 71,28% da receita de 2025 por tamanho de organização. Sua capacidade de investimento, múltiplas localizações e complexos patrimônios de rede sustentam a demanda contínua no mercado do ecossistema de integradores de sistemas de telecomunicações locais. O programa de 5G privado da Cargill combinou infraestrutura de rede, tecnologia operacional e cargas de trabalho de IA industrial em um único escopo de entrega. O programa cobriu 50 instalações até fevereiro de 2026 e planejou a implantação em mais de 100 sites a cada ano. As grandes empresas também podem suportar atividade de integração repetida à medida que adicionam equipamentos, aplicações, controles de segurança e sites aos seus ambientes operacionais.
As pequenas e médias empresas devem crescer a um CAGR de 10,16% até 2031. As ofertas turnkey de 5G privado e conectividade nativa em nuvem estão reduzindo a barreira de entrada para compradores que não possuem equipes dedicadas de telecomunicações ou grandes orçamentos internos de integração. A Eurofiber e a Nokia introduziram o 5G RedCap no ecossistema de 5G privado da Eurofiber no MWC 2026. A oferta suporta implantações menores de IoT sem grande investimento inicial em infraestrutura, permitindo que os compradores adicionem equipamentos de tecnologia operacional e conexões de rede de TI em etapas. Os provedores que atendem a esse grupo precisam de modelos reutilizáveis, pacotes de serviços gerenciados e entrega liderada por parceiros, pois equipes de projetos sob medida são inadequadas para contratos de menor margem.
Por Aplicação: OSS Ancora os Gastos Enquanto os Serviços de 5G Privado e de Borda Avançam
Os sistemas de suporte a operações representaram 25,43% da receita de 2025 e tiveram a maior participação por aplicação. O monitoramento de redes, gestão de falhas, garantia de serviço e fluxos de trabalho operacionais têm sustentado trabalho recorrente no mercado do ecossistema de integradores de sistemas de telecomunicações locais ao longo de muitos ciclos de contratos. A SK Telecom delineou um plano para 2026 de reconstruir sua arquitetura de OSS em direção ao Nível 4 de Rede Autônoma do TM Forum em colaboração com a AWS. O trabalho inclui mudanças na ontologia de dados, arquitetura de sistemas e padronização de agentes de IA, que criam novas dependências entre sistemas de rede e de dados. A modernização de BSS e a gestão de redes permanecem áreas de aplicação secundárias substanciais porque as operadoras precisam integrar informações de clientes, produtos, faturamento e rede.
Os serviços de 5G privado e de borda devem crescer a um CAGR de 11,07% até 2031. Manufatura, logística e conectividade de campus suportam essa área de aplicação, pois exigem conectividade local confiável para sistemas operacionais e equipamentos conectados. A AT&T e a Cisco lançaram uma plataforma de IoT nativa em 5G Standalone em fevereiro de 2026 que combinou o núcleo nacional da AT&T com a Plataforma de Serviços de Mobilidade da Cisco. A plataforma suporta fatiamento de rede, veículos conectados e aplicações de cidades inteligentes, ilustrando a necessidade de coordenar sistemas de operadoras com aplicações empresariais. Isso mantém a integração de aplicações, dados, segurança e tecnologia operacional como elemento central dos projetos de 5G privado e de borda.
Por Usuário Final: Operadoras Móveis Lideram Enquanto os Campi Industriais Crescem Mais Rapidamente
As operadoras de redes móveis representaram 50,87% da receita de 2025 e permaneceram o principal grupo de usuários finais. Seus programas de implantação de 5G Standalone, modernização de OSS e BSS e monetização de APIs sustentam uma grande parcela do mercado do ecossistema de integradores de sistemas de telecomunicações locais. As operadoras fixas e convergentes também estão investindo em redes definidas por software e virtualização de redes à medida que competem por conectividade empresarial e serviços convergentes. Os provedores de cabo e banda larga enfrentam necessidades de modernização relacionadas à medida que os serviços de fibra e sem fio devem ser gerenciados por meio de plataformas de serviços conectados. Agências governamentais e redes de segurança pública aumentam a demanda por meio de programas de conectividade soberana, que implicam requisitos adicionais de segurança, conformidade e controle de dados.
As empresas e campi industriais devem crescer a um CAGR de 10,61% até 2031. A automação industrial, IA de borda e conectividade de 5G privado estão impulsionando o aumento dos requisitos de integração entre tecnologia da informação empresarial e tecnologia operacional. A NTT DATA e a Ericsson posicionaram sua parceria de fevereiro de 2026 em torno de integração de redes, segurança de TI e TO, operações gerenciadas e IA de borda. Os provedores que trabalham com esses clientes precisam de conhecimento de protocolos industriais e capacidades de segurança de tecnologia operacional, além de expertise convencional em redes. O mercado do ecossistema de integradores de sistemas de telecomunicações locais está, consequentemente, se expandindo para trabalhos que abrangem o back office da operadora e os ambientes operacionais empresariais.
Análise Geográfica
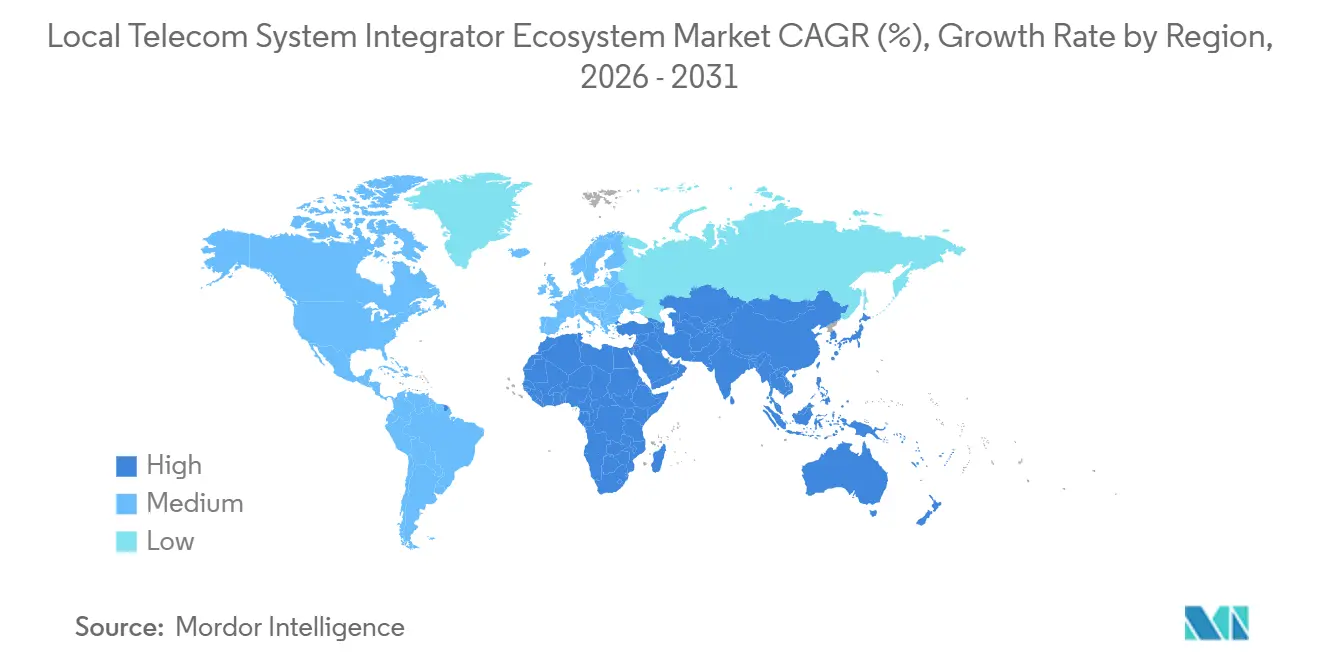
A América do Norte representou 35,19% da receita de 2025, conferindo-lhe a maior participação regional no mercado do ecossistema de integradores de sistemas de telecomunicações locais. Os orçamentos das operadoras de Nível 1, a migração para 5G Standalone, o 5G privado empresarial e a modernização de OSS e BSS sustentam essa posição. A AT&T e a Cisco lançaram comercialmente uma plataforma de IoT nativa em 5G Standalone em fevereiro de 2026 para fatiamento de rede e aplicações de IoT empresarial. A plataforma suporta veículos conectados, cidades inteligentes e saúde digital, exigindo coordenação entre funções de núcleo de nível de operadora e camadas de aplicações empresariais. As operadoras norte-americanas também estão migrando para plataformas de redes autônomas que exigem integração, testes e validação contínuos, enquanto as obrigações relacionadas à FCC adicionam um elemento regulatório aos contratos.
A Ásia-Pacífico deve crescer a um CAGR de 11,23% até 2031, a taxa regional mais rápida. Japão, Coreia do Sul, China e Índia estão passando por ciclos sobrepostos de atualização para 5G Standalone, que estão impulsionando a demanda em redes de núcleo, plataformas em nuvem, OSS, aplicações e redes privadas. A NTT DOCOMO lançou serviços comerciais de Núcleo 5G na AWS em março de 2026, com a NEC como parceira de integração de sistemas. A China tinha 4,838 milhões de estações base 5G em todo o país até o final de 2025, enquanto a implantação do 5G-Advanced se expandiu para aplicações de economia de baixa altitude e internet industrial.[3] A Agência Nacional de Sociedade da Informação da Coreia (NIA) anunciou um programa de 17,2 bilhões de KRW (12,3 milhões de USD) para 2026 para implantar redes de IA baseadas em 5G Standalone em sites industriais, incluindo 8 bilhões de KRW (5,7 milhões de USD) em financiamento governamental.
O Oriente Médio e a África são áreas emergentes para o mercado do ecossistema de integradores de sistemas de telecomunicações locais, apoiados por programas de cidades inteligentes e conectividade industrial. A Arábia Saudita e os Emirados Árabes Unidos estão avançando nas implantações de 5G vinculadas às metas da Visão 2030, que exigem capacidade de integração de redes e TI empresarial. A Europa oferece contratos tecnicamente exigentes por meio de programas de Open RAN, redes autônomas e APIs de rede, enquanto o GDPR adiciona requisitos de arquitetura de dados e conformidade. A América do Sul, particularmente o Brasil, tem oportunidades de modernização de redes e 5G privado, embora os ciclos de investimento e a disponibilidade limitada de modelos locais possam retardar uma implantação mais ampla de serviços.

Cenário Competitivo
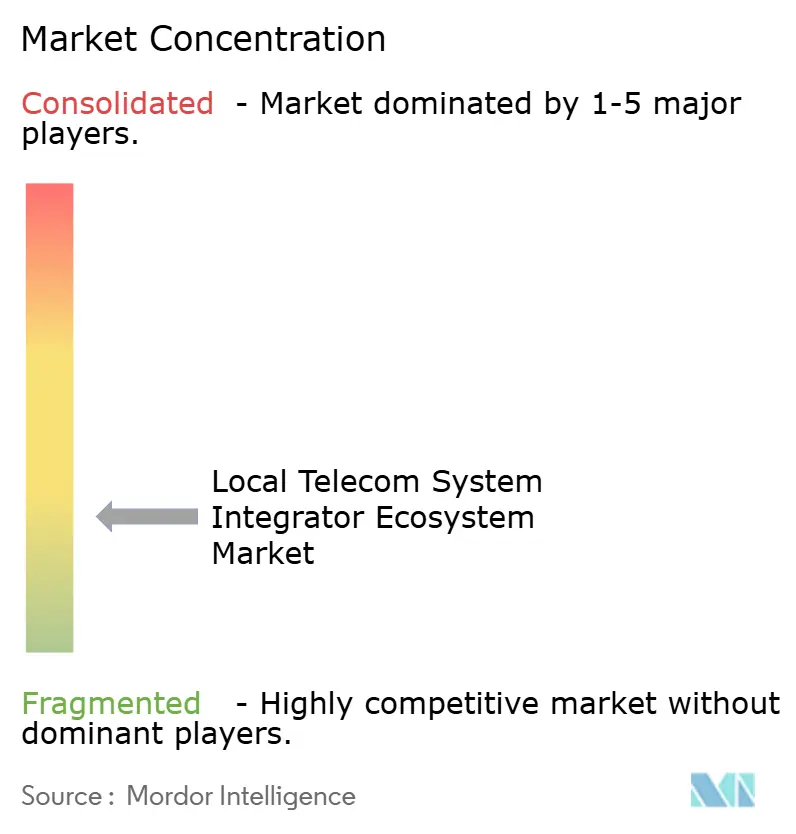
O mercado do ecossistema de integradores de sistemas de telecomunicações locais é moderadamente fragmentado. Accenture, Capgemini, TCS e IBM competem no escopo da transformação, alianças em nuvem e sua capacidade de gerenciar riscos de programas plurianuais. Amdocs, Ericsson e Nokia competem por meio de expertise em telecomunicações e pilhas de tecnologia pré-integradas que podem reduzir o tempo de arquitetura e entrega para as operadoras. A Amdocs e a AWS expandiram sua colaboração em fevereiro de 2026 para suportar a modernização de telecomunicações orientada por IA e a migração para a nuvem. O acordo demonstra que os provedores de software estão competindo em velocidade de entrega, economia de migração e capacidades de produto.
A Capgemini assinou um acordo com a Deutsche Telekom em fevereiro de 2026 para desenvolver uma plataforma unificada de automação de Open RAN. A plataforma destina-se a operar em ambientes de Open RAN e legados e a ser comercializada como Software como Serviço. O mercado do ecossistema de integradores de sistemas de telecomunicações locais está migrando para plataformas reutilizáveis que podem converter trabalho de projetos em receita recorrente de software. Isso eleva a barreira de entrada para provedores que não conseguem investir em ativos de automação produtizados e participação de longo prazo em padrões. A atividade de patentes em ferramentas automatizadas de migração de OSS e BSS está concentrada entre os 5 principais provedores, o que pode afetar a avaliação de propostas durante o período de previsão.
A Nokia e a Ericsson fortaleceram a cooperação em março de 2026 ao ingressar nos ecossistemas de automação uma da outra.[4] O acordo cria oportunidades para provedores que conseguem implantar rApps em ambas as plataformas e suportar ambientes operacionais multi-fornecedor. Empresas de médio porte com expertise em manufatura ou logística podem competir por projetos de 5G privado industrial por meio de modelos de entrega baseados em resultados. Os requisitos da Arquitetura Digital Aberta do TM Forum também são relevantes nas aquisições de operadoras, favorecendo provedores com arquitetos certificados e componentes validados.
Líderes do Setor do Ecossistema de Integradores de Sistemas de Telecomunicações Locais
-
Accenture plc
-
Amdocs Limited
-
Atos SE
-
Capgemini SE
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Ceragon garantiu um acordo adicional de 5 anos no valor de 70 milhões de USD com uma operadora móvel de Nível 1 da Ásia-Pacífico para fornecer soluções de transporte, incluindo tecnologias IP-50CX, IP-50GP e banda E, para a expansão da rede de transporte 4G e 5G da operadora, com escopo para se estender a serviços gerenciados e monitoramento de rede por meio do software Ceragon Insight, apoiando diretamente os programas de integração 5G na região.
- Março de 2026: A NTT DOCOMO lançou os primeiros serviços comerciais de Núcleo 5G na AWS na Ásia-Pacífico, em um ambiente híbrido combinando infraestrutura de nuvem da AWS com NFV local. A NEC Corporation atuou como parceira de integração de sistemas, e a automação por IA agêntica reduziu o tempo de implantação do núcleo em 80%, estabelecendo um modelo de referência regional para integração de operadoras nativas em nuvem.
- Março de 2026: A Ericsson assinou um acordo-quadro plurianual com a SoftBank para modernizar a rede de núcleo da SoftBank com núcleo 5G Standalone de modo duplo, IMS nativo em nuvem e gestão de dados de assinantes em infraestrutura nativa em nuvem, acelerando a transição da SoftBank para operações de rede orientadas por IA no Japão.
- Março de 2026: A Nokia e a Ericsson anunciaram uma colaboração entre empresas na qual a Ericsson ingressou no SMO Marketplace da Nokia e a Nokia ingressou no Ecossistema rApp da Ericsson, avançando a interoperabilidade de rApps multi-fornecedor e acelerando o progresso do setor em direção a redes autônomas.


Escopo do Relatório Global do Mercado do Ecossistema de Integradores de Sistemas de Telecomunicações Locais
O mercado do ecossistema de integradores de sistemas de telecomunicações locais compreende empresas que projetam, implantam, integram e mantêm infraestrutura e soluções de telecomunicações em mercados regionais ou nacionais específicos. O relatório abrange integradores de sistemas que fornecem infraestrutura de rede, soluções sem fio e com fio, integração de nuvem e data center, cibersegurança, serviços gerenciados e suporte operacional para operadoras de telecomunicações, empresas e organizações do setor público.
O Relatório do Mercado do Ecossistema de Integradores de Sistemas de Telecomunicações Locais é Segmentado por Tipo de Integração (Integração de Redes, Integração de Infraestrutura, Integração de Aplicações, Integração de Dados e APIs e Outros Tipos de Integração), Modo de Implantação (Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Sistemas de Suporte a Operações, Sistemas de Suporte a Negócios, Gestão de Redes, Serviços Digitais e APIs de Rede, Serviços de 5G Privado e de Borda e Outras Aplicações), Usuário Final (Operadoras de Redes Móveis, Operadoras Fixas e Convergentes, Provedores de Cabo e Banda Larga, Empresas e Campi Industriais e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Integração de Redes |
| Integração de Infraestrutura |
| Integração de Aplicações |
| Integração de Dados e APIs |
| Outros Tipos de Integração |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Sistemas de Suporte a Operações |
| Sistemas de Suporte a Negócios |
| Gestão de Redes |
| Serviços Digitais e APIs de Rede |
| Serviços de 5G Privado e de Borda |
| Outras Aplicações |
| Operadoras de Redes Móveis |
| Operadoras Fixas e Convergentes |
| Provedores de Cabo e Banda Larga |
| Empresas e Campi Industriais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Integração | Integração de Redes | |
| Integração de Infraestrutura | ||
| Integração de Aplicações | ||
| Integração de Dados e APIs | ||
| Outros Tipos de Integração | ||
| Por Modo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Sistemas de Suporte a Operações | |
| Sistemas de Suporte a Negócios | ||
| Gestão de Redes | ||
| Serviços Digitais e APIs de Rede | ||
| Serviços de 5G Privado e de Borda | ||
| Outras Aplicações | ||
| Por Usuário Final | Operadoras de Redes Móveis | |
| Operadoras Fixas e Convergentes | ||
| Provedores de Cabo e Banda Larga | ||
| Empresas e Campi Industriais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado do ecossistema de integradores de sistemas de telecomunicações locais?
Espera-se que o mercado do ecossistema de integradores de sistemas de telecomunicações locais aumente de 31,24 bilhões de USD em 2025 para 34,07 bilhões de USD em 2026 e 52,98 bilhões de USD até 2031, a um CAGR de 9,23%.
O que está impulsionando a demanda por serviços de integração de sistemas de telecomunicações?
A implantação de núcleos 5G Standalone, a modernização de OSS e BSS, o 5G privado, os serviços de borda e a coordenação de redes multi-fornecedor são os principais fatores de demanda.
Qual tipo de integração está crescendo mais rapidamente?
A integração de dados e APIs deve crescer a um CAGR de 10,53% até 2031, à medida que as operadoras expõem capacidades de rede por meio de APIs padronizadas.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação híbrida deve crescer a um CAGR de 10,72% até 2031, pois as operadoras precisam conectar ambientes de nuvem e locais.
Quais usuários finais estão aumentando os gastos mais rapidamente?
As empresas e campi industriais devem crescer a um CAGR de 10,61% até 2031, apoiados pela automação industrial, IA de borda e adoção de 5G privado.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
