
Taille et Part du Marché de l'Écosystème des Intégrateurs de Systèmes de Télécommunications Locaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 34.07 Milliards de dollars |
| Taille du Marché (2031) | 52.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.23 % |
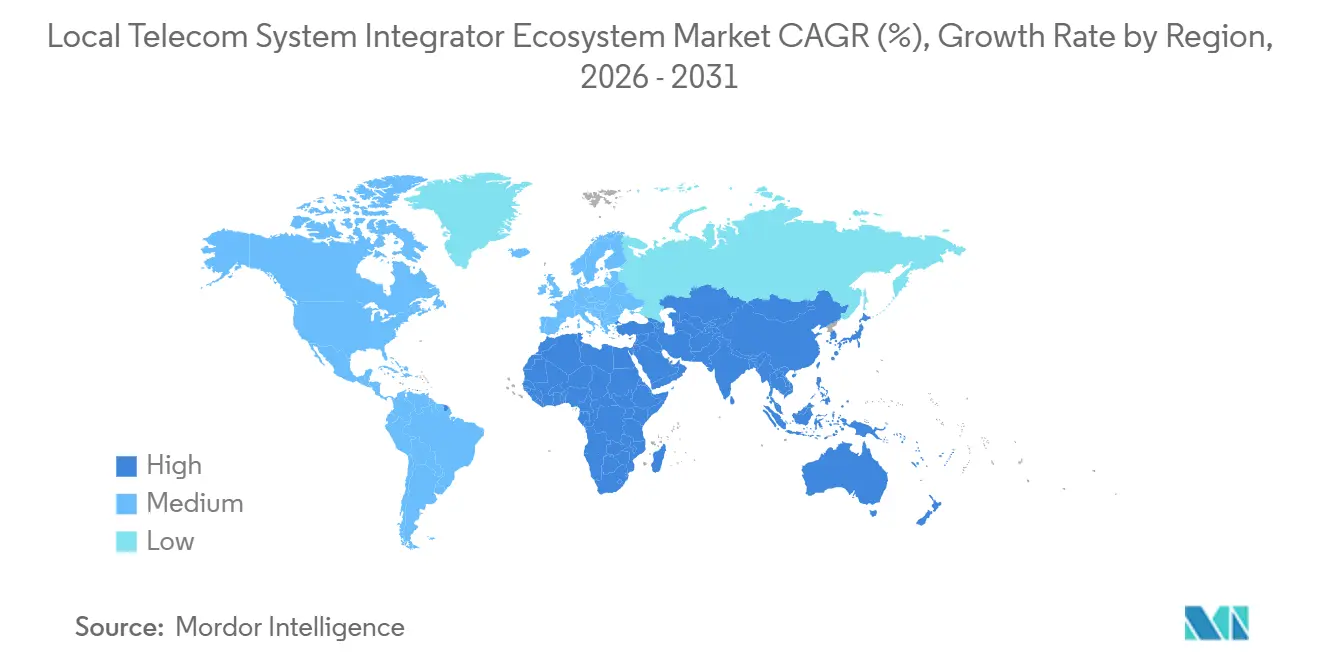
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
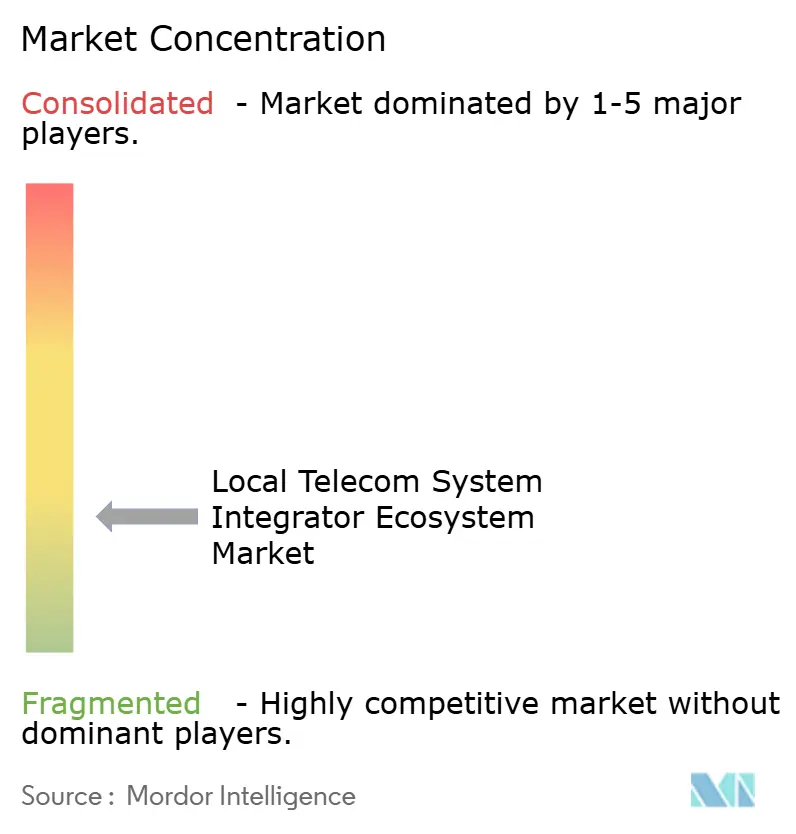
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Écosystème des Intégrateurs de Systèmes de Télécommunications Locaux par Mordor Intelligence
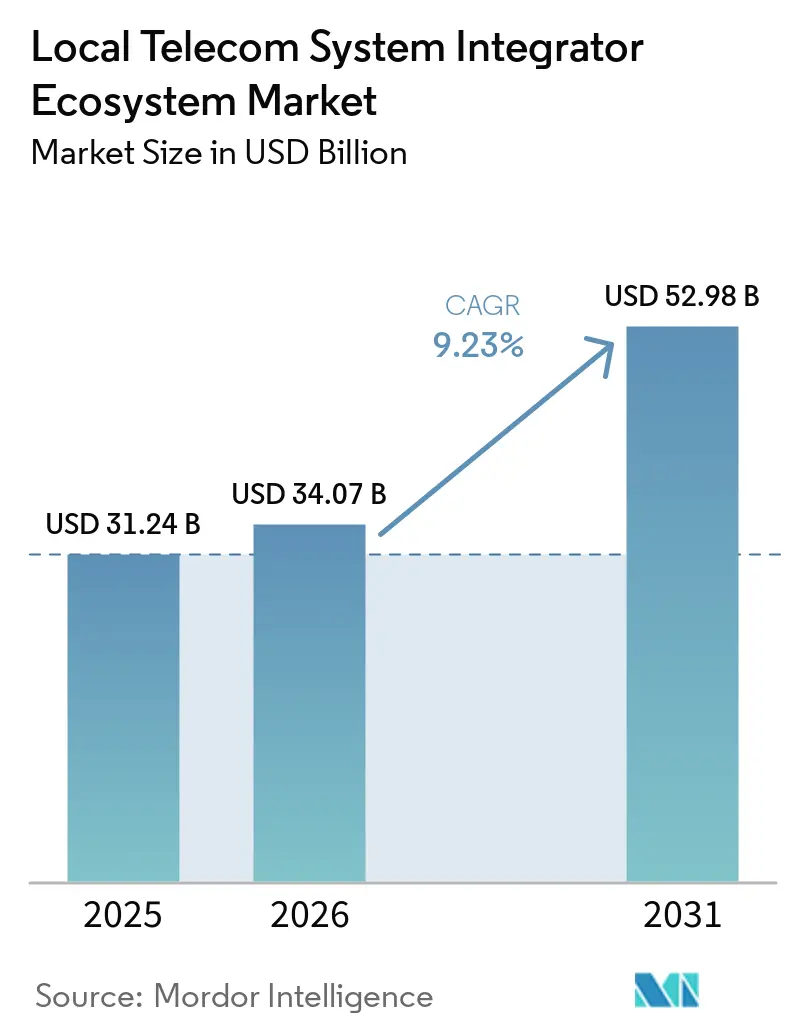
La taille du marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux devrait augmenter de 31,24 milliards USD en 2025 à 34,07 milliards USD en 2026 et atteindre 52,98 milliards USD d'ici 2031, avec un CAGR de 9,23 % sur la période 2026-2031. Le déploiement par les opérateurs de cœurs 5G Standalone, les projets de réseaux privés et la modernisation des systèmes de support aux opérations et des systèmes de support aux activités commerciales hérités soutiennent la demande de travaux d'intégration. Le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux est également façonné par des opérateurs réglementés qui ont besoin de conceptions cloud hybrides ou privées plutôt que de packages de services gérés standard. Cela génère des travaux dans les domaines des fonctions réseau, des plateformes de données, des contrôles de sécurité et des applications d'entreprise. Les fournisseurs établis répondent par des programmes de transformation plus larges, des alliances cloud et des offres pré-intégrées. Les intégrateurs régionaux de plus petite taille subissent des pressions à mesure que les fournisseurs mondiaux et les équipementiers ajoutent des services gérés aux travaux d'intégration basés sur des projets.
Principaux Enseignements du Rapport
- Par type d'intégration, l'intégration réseau détenait 34,62 % de la part du marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux en 2025, tandis que l'intégration des données et des API devrait se développer à un CAGR de 10,53 % jusqu'en 2031.
- Par mode de déploiement, le cloud représentait 46,71 % des revenus en 2025, tandis que le déploiement hybride devrait croître à un CAGR de 10,72 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 71,28 % des dépenses de 2025, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 10,16 % jusqu'en 2031.
- Par application, les systèmes de support aux opérations représentaient 25,43 % des revenus en 2025, tandis que les services 5G privés et de périphérie devraient progresser à un CAGR de 11,07 % jusqu'en 2031.
- Par utilisateur final, les opérateurs de réseaux mobiles détenaient 50,87 % des revenus en 2025, tandis que les entreprises et les campus industriels devraient croître à un CAGR de 10,61 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 35,19 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,23 % jusqu'en 2031.
Principaux Enseignements du Rapport
| Segmentation | Segment | Indicateur | Année | Valeur |
|---|---|---|---|---|
| Par Type d'Intégration | Intégration Réseau | Part de Marché | 2025 | 34.62% |
| Par Type d'Intégration | Intégration des Données et des API | CAGR | 2031 | 10.53% |
| Par Mode de Déploiement | Cloud | Part de Marché | 2025 | 46.71% |
| Par Mode de Déploiement | Hybride | CAGR | 2031 | 10.72% |
| Par Taille d'Organisation | Grandes Entreprises | Part de Marché | 2025 | 71.28% |
| Par Taille d'Organisation | Petites et Moyennes Entreprises | CAGR | 2031 | 10.16% |
| Par Application | Systèmes de Support aux Opérations | Part de Marché | 2025 | 25.43% |
| Par Application | Services 5G Privés et de Périphérie | CAGR | 2031 | 11.07% |
| Par Utilisateur Final | Opérateurs de Réseaux Mobiles | Part de Marché | 2025 | 50.87% |
| Par Utilisateur Final | Entreprises et Campus Industriels | CAGR | 2031 | 10.61% |
| Par Géographie | Amérique du Nord | Part de Marché | 2025 | 35.19% |
| Par Géographie | Asie-Pacifique | CAGR | 2031 | 11.23% |
| Source: Mordor Intelligence | ||||
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de l'Écosystème des Intégrateurs de Systèmes de Télécommunications Locaux
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Déploiements de Réseaux 5G Standalone et Cloud-Natifs | +2.5% | Mondial, porté par l'Amérique du Nord, l'Asie-Pacifique et l'Europe | Court terme (≤ 2 ans) |
| Transformation des Systèmes de Support aux Opérations/Activités Commerciales et de l'Expérience Client | +1.8% | Mondial, avec l'Amérique du Nord et l'Europe comme centres de demande principaux | Moyen terme (2-4 ans) |
| Modernisation des Réseaux Multi-Fournisseurs et Demande d'Interopérabilité | +1.2% | Mondial, avec la dynamique Open RAN concentrée en Europe, en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des Réseaux Privés d'Entreprise, de la Périphérie et de l'Internet des Objets Industriel | +1.0% | Amérique du Nord, Asie-Pacifique et corridors industriels européens | Moyen terme (2-4 ans) |
| Monétisation des API Ouvertes et de l'Exposition Réseau | +0.8% | Europe et Asie-Pacifique, avec des retombées vers le Moyen-Orient | Long terme (≥ 4 ans) |
| Pénurie de Talents en Intégration Télécom chez les Opérateurs de Niveau 2 et Niveau 3 | +0.5% | Afrique, Moyen-Orient, Amérique du Sud et marchés de niveau 2 et niveau 3 à l'échelle mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déploiements de Réseaux 5G Standalone et Cloud-Natifs
Les déploiements de cœurs 5G Standalone ont créé un travail continu pour le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux, plutôt qu'un cycle unique de construction de réseau. Ericsson a signé un accord pluriannuel avec SoftBank en mars 2026 pour déployer un cœur 5G Standalone en mode dual, un IMS cloud et une gestion des données des abonnés sur une infrastructure cloud-native. Le programme nécessite la migration des fonctions actives des abonnés 4G et 5G tout en maintenant la continuité du service. NTT DOCOMO a lancé des services commerciaux de cœur 5G sur AWS en mars 2026, avec NEC comme partenaire d'intégration de systèmes.[1] Le déploiement a utilisé l'automatisation, réduisant le temps de déploiement du cœur de 80 % et élevant les attentes en matière de cycles de mise en œuvre plus courts. Les cœurs cloud-natifs font également des mises à niveau logicielles des événements d'intégration récurrents, car les API, les couches d'orchestration et la compatibilité multi-fournisseurs doivent être maintenues dans le temps.
Transformation des Systèmes de Support aux Opérations/Activités Commerciales et de l'Expérience Client
La modernisation des plateformes de systèmes de support aux opérations et de systèmes de support aux activités commerciales reste une source majeure de travail pour le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux. Amdocs a lancé aOS en février 2026 et a annoncé une collaboration pluriannuelle avec AWS combinant un jumeau numérique des télécommunications avec des services cloud et d'intelligence artificielle. Les entreprises ont déclaré que des modèles de modernisation structurés peuvent réduire certains délais de migration de plusieurs mois à quelques semaines. Les opérateurs exigent de plus en plus la compatibilité avec les API lors de l'acquisition de plateformes de systèmes de support aux activités commerciales, élargissant ainsi la portée des contrats d'intégration. Amdocs a déclaré 4,53 milliards USD de revenus au cours de l'exercice 2025, soulignant l'ampleur de la demande pour des programmes de modernisation des télécommunications pluriannuels. Les programmes peuvent encore être retardés par des changements de direction, des stratégies révisées ou des résistances organisationnelles, de sorte que les fournisseurs dotés de capacités de gestion du changement conservent un rôle important.
Modernisation des Réseaux Multi-Fournisseurs et Demande d'Interopérabilité
Les programmes Open RAN ont accru le besoin de travaux d'interopérabilité au sein de l'écosystème des intégrateurs de systèmes de télécommunications locaux. Digital Catapult a rapporté que 70 à 80 % des efforts lors de son Plugfest O-RAN du printemps 2026 étaient consacrés à la préparation et à la validation de l'interopérabilité multi-fournisseurs avant le début des tests formels. Nokia et Ericsson ont annoncé en mars 2026 qu'Ericsson rejoignait le SMO Marketplace de Nokia et que Nokia rejoignait l'écosystème rApp d'Ericsson. Cet accord soutient le déploiement d'applications rApp multi-fournisseurs sur les plateformes de gestion de réseau des entreprises. La National Telecommunications and Information Administration a constaté que l'intégration Open RAN multi-fournisseurs nécessitait des travaux sur la compatibilité des interfaces, la synchronisation temporelle et les dépendances matérielles. Ces exigences font de la validation une partie continue des programmes de réseau désagrégé plutôt qu'un problème technique temporaire.
Croissance des Réseaux Privés d'Entreprise, de la Périphérie et de l'Internet des Objets Industriel
Les réseaux privés d'entreprise élargissent le marché adressable pour l'écosystème des intégrateurs de systèmes de télécommunications locaux. NTT DATA et Ericsson ont annoncé un partenariat pluriannuel en février 2026 pour intégrer la 5G privée et fournir des services gérés dans les domaines de la fabrication, du transport, de l'énergie et des applications de villes intelligentes. Cargill avait déployé la 5G privée pilotée par NTT DATA dans 50 installations d'ici février 2026 et prévoyait de s'étendre à plus de 100 sites par an. L'entreprise a signalé une réduction de 70 % des coûts de câblage et d'installation grâce au déploiement. Les projets de 5G privée nécessitent une coordination entre l'infrastructure réseau, la technologie opérationnelle, les applications industrielles et la sécurité. Cela favorise les fournisseurs capables de combiner les systèmes des opérateurs avec les exigences technologiques des entreprises.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût d'Intégration Élevé et Longs Délais de Migration | -2.0% | Mondial, le plus sévère en Amérique du Sud, en Afrique et sur les marchés des opérateurs de niveau 2 | Court terme (≤ 2 ans) |
| Exposition à la Cybersécurité, à la Souveraineté des Données et à la Conformité | -1.2% | Europe, Amérique du Nord, Asie du Sud-Est et Moyen-Orient | Moyen terme (2-4 ans) |
| Interfaces Propriétaires et Dette Technique Héritée | -0.8% | Mondial, avec l'Europe et l'Amérique du Nord portant le patrimoine hérité le plus lourd | Long terme (≥ 4 ans) |
| Rareté des Modèles d'Intégration Locaux Réutilisables sur les Marchés Plus Petits | -0.4% | Afrique, Moyen-Orient, Amérique du Sud et marchés plus petits d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'Intégration Élevé et Longs Délais de Migration
Des coûts élevés et de longues périodes de migration peuvent limiter l'activité des projets dans l'écosystème des intégrateurs de systèmes de télécommunications locaux. Amdocs a déclaré que l'automatisation peut raccourcir certaines tâches de migration structurées de plusieurs mois à quelques semaines. Cela ne supprime pas le travail associé à la gestion du changement organisationnel, à la validation des données et aux basculements séquencés entre plusieurs systèmes. Les grands programmes d'opérateurs peuvent faire face à des dépassements pluriannuels, des pauses ou une réduction de portée lorsque les plans technologiques dépassent les processus de prise de décision internes. Les opérateurs de niveau 2 ont souvent moins de capacité financière et une gouvernance moins mature pour ces programmes. Le report de la modernisation peut accroître la dette technique et rendre les travaux d'intégration ultérieurs plus coûteux, favorisant les grands fournisseurs capables de gérer des contrats à risque par jalons.
Exposition à la Cybersécurité, à la Souveraineté des Données et à la Conformité
Les exigences en matière de souveraineté des données et de sécurité ajoutent des coûts et une complexité de conception au marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux. Deutsche Telekom a construit une plateforme de données souveraine sur Google Cloud en utilisant une gestion externe des clés pour conserver le contrôle cryptographique en dehors de l'infrastructure du fournisseur cloud. La conception visait à satisfaire aux exigences du RGPD et aux exigences allemandes de protection des données en matière de télécommunications et de télémédias. Ces exigences créent des couches d'intégration supplémentaires dans les opérations réseau, les opérations de sécurité et les contrôles de conformité. Les obligations de sécurité européennes ajoutent également des exigences de signalement des incidents, d'assurance de la chaîne d'approvisionnement, d'audit et de certification aux contrats des opérateurs. Les nouvelles exigences de sécurité 5G-Advanced peuvent nécessiter des révisions des contrats existants à mesure que les normes évoluent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Intégration : L'Intégration Réseau Conserve son Envergure Tandis que les Travaux sur les Données et les API Progressent
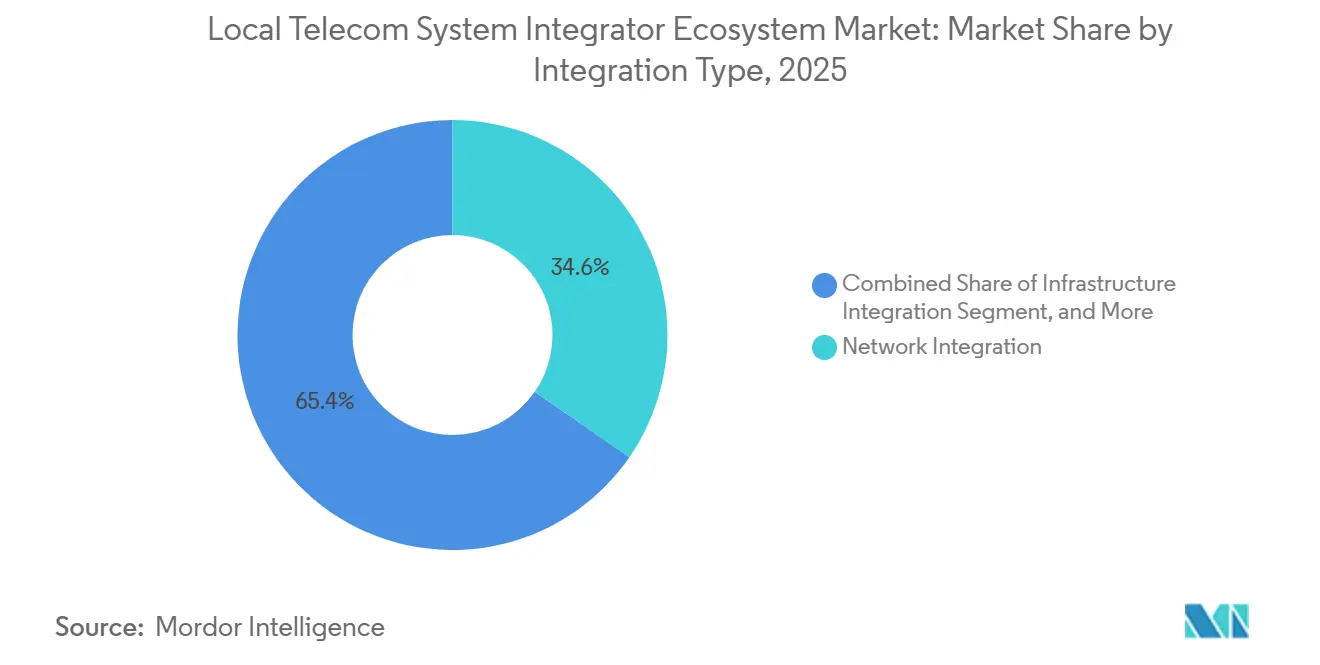
L'intégration réseau représentait 34,62 % des revenus de 2025 et demeurait la composante la plus importante du marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux. Les programmes de modernisation des RAN et des cœurs des opérateurs génèrent des contrats de longue durée car ils nécessitent des travaux sur l'accès radio, le cœur de paquets, la gestion des abonnés, la sécurité, les tests et la remise opérationnelle. L'accord SoftBank d'Ericsson de mars 2026 couvrait un cœur 5G Standalone en mode dual, un IMS cloud et une gestion des données des abonnés sur une infrastructure cloud-native. La migration des fonctions actives des abonnés nécessite un séquençage, des vérifications de compatibilité et des contrôles de continuité de service sur plusieurs versions. L'intégration d'infrastructure et d'applications reste importante car les plateformes héritées de systèmes de support aux opérations et de systèmes de support aux activités commerciales doivent fonctionner aux côtés des fonctions réseau cloud-natives.
L'intégration des données et des API devrait croître à un CAGR de 10,53 % jusqu'en 2031, le taux le plus élevé parmi les types d'intégration. Les opérateurs exposent les capacités réseau via l'Open Gateway de la GSMA et les API CAMARA aux développeurs d'entreprise et aux plateformes cloud, ajoutant des travaux d'intégration pour l'accès, l'identité, les événements, la facturation et l'assurance de service. La GSMA et le TM Forum ont introduit un programme de conformité conjoint au cours de 2025-2026 pour les API TM Forum Operate et les API CAMARA Service répondant aux exigences Open Gateway. La vérification standardisée devient pertinente pour les achats car les opérateurs ont besoin d'un moyen d'évaluer si les interfaces réseau peuvent prendre en charge des applications externes. Le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux nécessite donc des équipes d'ingénierie réseau et des spécialistes distincts capables de construire des passerelles API, des pipelines de données et des systèmes de diffusion d'événements.


Par Mode de Déploiement : Le Cloud Domine Tandis que le Hybride Répond aux Exigences Opérationnelles
Les déploiements cloud représentaient 46,71 % des revenus du marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux en 2025. Les opérateurs passent du matériel propriétaire aux fonctions réseau définies par logiciel pouvant fonctionner sur une infrastructure cloud publique ou privée. Nokia et AWS ont annoncé un déploiement en direct du cœur 5G en tant que service pour Citymesh en Belgique en février 2026.[2] Le service a fourni une offre mobile commerciale basée sur le cœur 5G en tant que service, montrant comment les fonctions cœur peuvent être séparées de l'infrastructure sous-jacente. Le déploiement sur site reste pertinent là où les exigences de résidence des données, de contrôle opérationnel ou de faible latence empêchent le transfert vers le cloud.
Le déploiement hybride devrait croître à un CAGR de 10,72 % jusqu'en 2031. De nombreux opérateurs ne peuvent pas effectuer une migration cloud complète en un seul cycle de programme car les services actuels, les applications plus anciennes et les processus opérationnels existants restent en place. Les environnements hybrides nécessitent que les contrôles d'identité, de sécurité, d'observabilité et de données fonctionnent de manière cohérente dans différents domaines d'infrastructure. Cela crée des travaux d'intégration plus complexes qu'une configuration purement cloud ou sur site. Ericsson a lancé Ericsson On-Demand avec Google Cloud en juin 2025, offrant aux fournisseurs de services de communication un cœur 5G de qualité opérateur en tant que service.
Par Taille d'Organisation : Les Grandes Entreprises Dominent Tandis que les PME Gagnent en Accès
Les grandes entreprises représentaient 71,28 % des revenus de 2025 par taille d'organisation. Leur capacité d'investissement, leurs multiples sites et leurs parcs réseau complexes soutiennent une demande soutenue sur le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux. Le programme de 5G privée de Cargill combinait l'infrastructure réseau, la technologie opérationnelle et les charges de travail d'intelligence artificielle industrielle dans un seul périmètre de livraison. Le programme couvrait 50 installations d'ici février 2026 et prévoyait un déploiement dans plus de 100 sites chaque année. Les grandes entreprises peuvent également soutenir des activités d'intégration répétées à mesure qu'elles ajoutent des équipements, des applications, des contrôles de sécurité et des sites à leurs environnements opérationnels.
Les petites et moyennes entreprises devraient croître à un CAGR de 10,16 % jusqu'en 2031. Les offres de 5G privée clé en main et de connectivité cloud-native abaissent la barrière à l'entrée pour les acheteurs qui ne disposent pas d'équipes de télécommunications dédiées ou de budgets d'intégration interne importants. Eurofiber et Nokia ont introduit la 5G RedCap dans l'écosystème de 5G privée d'Eurofiber au MWC 2026. L'offre prend en charge les déploiements d'Internet des Objets plus petits sans investissement majeur en infrastructure initiale, permettant aux acheteurs d'ajouter des équipements de technologie opérationnelle et des connexions réseau informatique par étapes. Les fournisseurs desservant ce groupe ont besoin de modèles réutilisables, de packages de services gérés et d'une livraison par partenaires, car les équipes de projet sur mesure ne sont pas adaptées aux engagements à marges plus faibles.
Par Application : Les Systèmes de Support aux Opérations Ancrent les Dépenses Tandis que les Services 5G Privés et de Périphérie Progressent
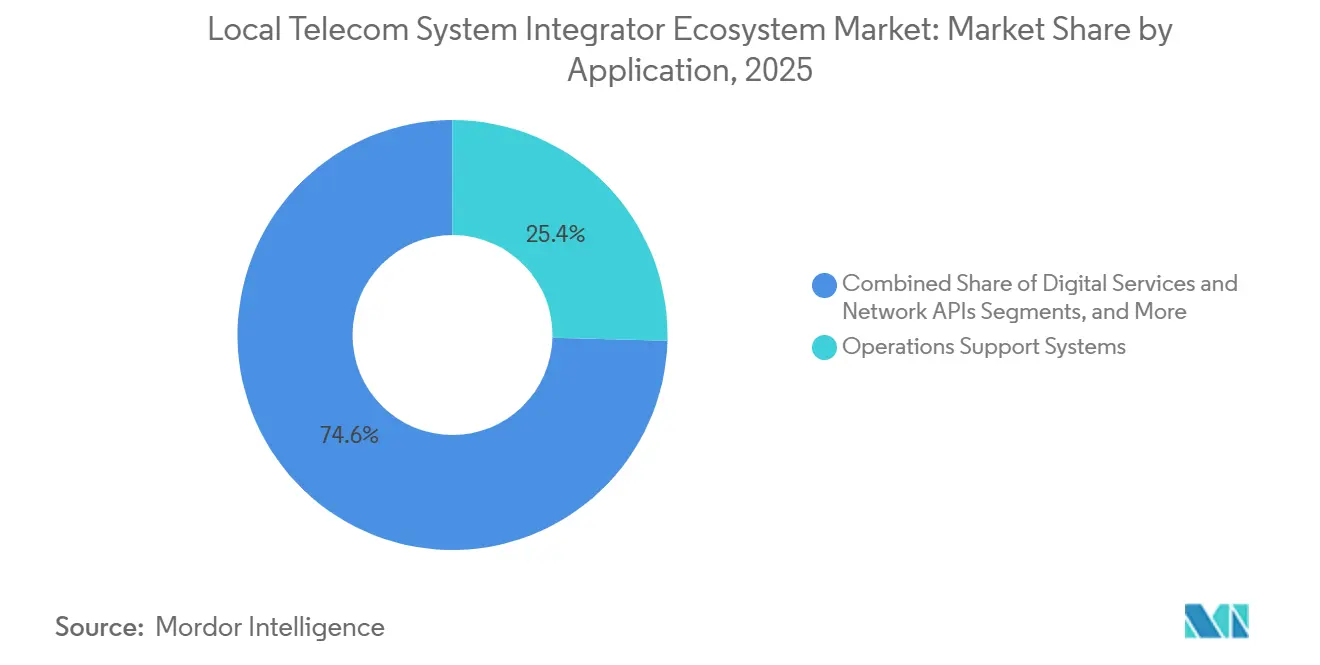
Les systèmes de support aux opérations représentaient 25,43 % des revenus de 2025 et avaient la plus grande part d'application. La surveillance du réseau, la gestion des pannes, l'assurance de service et les flux de travail opérationnels ont soutenu des travaux récurrents sur le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux sur de nombreux cycles de contrats. SK Telecom a présenté un plan pour 2026 visant à reconstruire son architecture de systèmes de support aux opérations vers le niveau 4 de réseau autonome du TM Forum en collaboration avec AWS. Les travaux comprennent des modifications de l'ontologie des données, de l'architecture système et de la standardisation des agents d'intelligence artificielle, qui créent de nouvelles dépendances entre les systèmes réseau et de données. La modernisation des systèmes de support aux activités commerciales et la gestion de réseau restent des domaines d'application secondaires importants car les opérateurs doivent intégrer les informations clients, produits, facturation et réseau.
Les services 5G privés et de périphérie devraient croître à un CAGR de 11,07 % jusqu'en 2031. La fabrication, la logistique et la connectivité de campus soutiennent ce domaine d'application, car ils nécessitent une connectivité locale fiable pour les systèmes opérationnels et les équipements connectés. AT&T et Cisco ont lancé commercialement une plateforme d'Internet des Objets native 5G Standalone en février 2026 combinant le cœur national d'AT&T avec la plateforme de services de mobilité de Cisco. La plateforme prend en charge le découpage réseau, les véhicules connectés et les applications de villes intelligentes, illustrant la nécessité de coordonner les systèmes des opérateurs avec les applications d'entreprise. Cela maintient l'intégration des applications, des données, de la sécurité et de la technologie opérationnelle au cœur des projets de 5G privée et de périphérie.
Par Utilisateur Final : Les Opérateurs Mobiles Dominent Tandis que les Campus Industriels Connaissent la Croissance la Plus Rapide
Les opérateurs de réseaux mobiles représentaient 50,87 % des revenus de 2025 et demeuraient le principal groupe d'utilisateurs finaux. Leurs déploiements 5G Standalone, leurs programmes de modernisation des systèmes de support aux opérations et des systèmes de support aux activités commerciales, et leurs programmes de monétisation des API soutiennent une grande part du marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux. Les opérateurs fixes et convergents investissent également dans les réseaux définis par logiciel et la virtualisation des réseaux alors qu'ils se disputent la connectivité d'entreprise et les services convergents. Les fournisseurs de câble et de haut débit font face à des besoins de modernisation connexes car les services fibre et sans fil doivent être gérés via des plateformes de services connectées. Les agences gouvernementales et les réseaux de sécurité publique augmentent la demande grâce à des programmes de connectivité souveraine, qui impliquent des exigences supplémentaires en matière de sécurité, de conformité et de contrôle des données.
Les entreprises et les campus industriels devraient croître à un CAGR de 10,61 % jusqu'en 2031. L'automatisation industrielle, l'intelligence artificielle de périphérie et la connectivité 5G privée stimulent des exigences accrues d'intégration entre les technologies de l'information d'entreprise et la technologie opérationnelle. NTT DATA et Ericsson ont positionné leur partenariat de février 2026 autour de l'intégration réseau, de la sécurité des technologies de l'information et opérationnelle, des opérations gérées et de l'intelligence artificielle de périphérie. Les fournisseurs travaillant avec ces clients ont besoin de connaissances des protocoles industriels et des capacités de sécurité de la technologie opérationnelle, en plus de l'expertise réseau conventionnelle. Le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux s'étend par conséquent à des travaux qui couvrent le back-office des opérateurs et les environnements opérationnels des entreprises.
Analyse Géographique
L'Amérique du Nord représentait 35,19 % des revenus de 2025, lui conférant la plus grande part régionale sur le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux. Les budgets des opérateurs de niveau 1, la migration vers la 5G Standalone, la 5G privée d'entreprise et la modernisation des systèmes de support aux opérations et des systèmes de support aux activités commerciales maintiennent cette position. AT&T et Cisco ont lancé commercialement une plateforme d'Internet des Objets native 5G Standalone en février 2026 pour le découpage réseau et les applications d'Internet des Objets d'entreprise. La plateforme prend en charge les véhicules connectés, les villes intelligentes et la santé numérique, nécessitant une coordination entre les fonctions cœur de qualité opérateur et les couches d'applications d'entreprise. Les opérateurs nord-américains se dirigent également vers des plateformes de réseau autonome nécessitant une intégration, des tests et une validation continus, tandis que les obligations liées à la FCC ajoutent un élément réglementaire aux contrats.
L'Asie-Pacifique devrait croître à un CAGR de 11,23 % jusqu'en 2031, le taux régional le plus rapide. Le Japon, la Corée du Sud, la Chine et l'Inde connaissent des cycles de mise à niveau 5G Standalone qui se chevauchent, ce qui stimule la demande dans les réseaux cœur, les plateformes cloud, les systèmes de support aux opérations, les applications et les réseaux privés. NTT DOCOMO a lancé des services commerciaux de cœur 5G sur AWS en mars 2026, avec NEC comme partenaire d'intégration de systèmes. La Chine comptait 4,838 millions de stations de base 5G à l'échelle nationale à la fin de 2025, tandis que le déploiement de la 5G-Advanced s'est étendu pour les applications d'économie à basse altitude et d'internet industriel.[3] L'Agence nationale de la société de l'information de Corée (NIA) a annoncé un programme de 17,2 milliards KRW (12,3 millions USD) pour 2026 visant à déployer des réseaux d'intelligence artificielle basés sur la 5G Standalone dans des sites industriels, dont 8 milliards KRW (5,7 millions USD) de financement gouvernemental.
Le Moyen-Orient et l'Afrique sont des zones émergentes pour le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux, soutenues par des programmes de villes intelligentes et de connectivité industrielle. L'Arabie Saoudite et les Émirats Arabes Unis font progresser les déploiements 5G liés aux objectifs de Vision 2030, qui nécessitent des capacités d'intégration réseau et de technologies de l'information d'entreprise. L'Europe offre des engagements techniquement exigeants grâce aux programmes Open RAN, de réseau autonome et d'API réseau, tandis que le RGPD ajoute des exigences d'architecture de données et de conformité. L'Amérique du Sud, en particulier le Brésil, présente des opportunités de modernisation des réseaux et de 5G privée, bien que les cycles d'investissement et la disponibilité limitée de modèles locaux puissent ralentir un déploiement de services plus large.

Paysage Concurrentiel
Le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux est modérément fragmenté. Accenture, Capgemini, TCS et IBM se font concurrence sur l'étendue de la transformation, les alliances cloud et leur capacité à gérer le risque des programmes pluriannuels. Amdocs, Ericsson et Nokia se font concurrence grâce à leur expertise en télécommunications et à leurs piles technologiques pré-intégrées qui peuvent réduire le temps d'architecture et de livraison pour les opérateurs. Amdocs et AWS ont élargi leur collaboration en février 2026 pour soutenir la modernisation des télécommunications pilotée par l'intelligence artificielle et la migration vers le cloud. Cet accord montre que les fournisseurs de logiciels se font concurrence sur la vitesse de livraison, l'économie de migration et les capacités des produits.
Capgemini a signé un accord avec Deutsche Telekom en février 2026 pour concevoir une plateforme unifiée d'automatisation Open RAN. La plateforme est destinée à fonctionner dans des environnements Open RAN et hérités et à être commercialisée en tant que service logiciel. Le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux évolue vers des plateformes réutilisables capables de convertir les travaux de projet en revenus logiciels récurrents. Cela élève la barrière à l'entrée pour les fournisseurs qui ne peuvent pas investir dans des actifs d'automatisation productisés et une participation à long terme aux normes. L'activité de brevets dans les outils de migration automatisée des systèmes de support aux opérations et des systèmes de support aux activités commerciales est concentrée parmi les 5 premiers fournisseurs, ce qui peut affecter l'évaluation des offres pendant la période de prévision.
Nokia et Ericsson ont renforcé leur coopération en mars 2026 en rejoignant mutuellement leurs écosystèmes d'automatisation.[4] Leur accord crée des opportunités pour les fournisseurs capables de déployer des applications rApp sur les deux plateformes et de prendre en charge des environnements opérationnels multi-fournisseurs. Les entreprises de niveau intermédiaire ayant une expertise en fabrication ou en logistique peuvent concourir pour des projets de 5G privée industrielle grâce à des modèles de livraison basés sur les résultats. Les exigences de l'architecture numérique ouverte du TM Forum sont également pertinentes dans les achats des opérateurs, favorisant les fournisseurs avec des architectes certifiés et des composants validés.
Leaders du Secteur de l'Écosystème des Intégrateurs de Systèmes de Télécommunications Locaux
-
Accenture plc
-
Amdocs Limited
-
Atos SE
-
Capgemini SE
-
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Ceragon a obtenu un accord supplémentaire de 5 ans d'une valeur de 70 millions USD avec un opérateur mobile de niveau 1 en Asie-Pacifique pour fournir des solutions de transport, notamment les technologies IP-50CX, IP-50GP et bande E, pour l'expansion du réseau de transport 4G et 5G de l'opérateur, avec la possibilité d'étendre les services gérés et la surveillance réseau via le logiciel Ceragon Insight, soutenant directement les programmes d'intégration 5G dans la région.
- Mars 2026 : NTT DOCOMO a lancé les premiers services commerciaux de cœur 5G sur AWS en Asie-Pacifique, dans un environnement hybride combinant l'infrastructure cloud AWS avec la virtualisation des fonctions réseau sur site. NEC Corporation a servi de partenaire d'intégration de systèmes, et l'automatisation par intelligence artificielle agentique a réduit le temps de déploiement du cœur de 80 %, établissant un modèle de référence régional pour l'intégration des opérateurs cloud-natifs.
- Mars 2026 : Ericsson a signé un accord-cadre pluriannuel avec SoftBank pour moderniser le réseau cœur de SoftBank avec un cœur 5G Standalone en mode dual, un IMS cloud-natif et une gestion des données des abonnés sur une infrastructure cloud-native, accélérant la transition de SoftBank vers des opérations réseau pilotées par l'intelligence artificielle au Japon.
- Mars 2026 : Nokia et Ericsson ont annoncé une collaboration inter-entreprises dans laquelle Ericsson a rejoint le SMO Marketplace de Nokia et Nokia a rejoint l'écosystème rApp d'Ericsson, faisant progresser l'interopérabilité des applications rApp multi-fournisseurs et accélérant les progrès à l'échelle de l'industrie vers les réseaux autonomes.


Portée du Rapport Mondial sur le Marché de l'Écosystème des Intégrateurs de Systèmes de Télécommunications Locaux
Le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux comprend des entreprises qui conçoivent, déploient, intègrent et maintiennent des infrastructures et des solutions de télécommunications dans des marchés régionaux ou nationaux spécifiques. Le rapport couvre les intégrateurs de systèmes qui fournissent des infrastructures réseau, des solutions sans fil et filaires, l'intégration cloud et de centres de données, la cybersécurité, les services gérés et le support opérationnel pour les opérateurs de télécommunications, les entreprises et les organisations du secteur public.
Le rapport sur le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux est segmenté par type d'intégration (intégration réseau, intégration d'infrastructure, intégration d'applications, intégration des données et des API, et autres types d'intégration), mode de déploiement (cloud, sur site et hybride), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), application (systèmes de support aux opérations, systèmes de support aux activités commerciales, gestion de réseau, services numériques et API réseau, services 5G privés et de périphérie, et autres applications), utilisateur final (opérateurs de réseaux mobiles, opérateurs fixes et convergents, fournisseurs de câble et de haut débit, entreprises et campus industriels, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Intégration Réseau |
| Intégration d'Infrastructure |
| Intégration d'Applications |
| Intégration des Données et des API |
| Autres Types d'Intégration |
| Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Systèmes de Support aux Opérations |
| Systèmes de Support aux Activités Commerciales |
| Gestion de Réseau |
| Services Numériques et API Réseau |
| Services 5G Privés et de Périphérie |
| Autres Applications |
| Opérateurs de Réseaux Mobiles |
| Opérateurs Fixes et Convergents |
| Fournisseurs de Câble et de Haut Débit |
| Entreprises et Campus Industriels |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par Type d'Intégration | Intégration Réseau | |
| Intégration d'Infrastructure | ||
| Intégration d'Applications | ||
| Intégration des Données et des API | ||
| Autres Types d'Intégration | ||
| Par Mode de Déploiement | Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Application | Systèmes de Support aux Opérations | |
| Systèmes de Support aux Activités Commerciales | ||
| Gestion de Réseau | ||
| Services Numériques et API Réseau | ||
| Services 5G Privés et de Périphérie | ||
| Autres Applications | ||
| Par Utilisateur Final | Opérateurs de Réseaux Mobiles | |
| Opérateurs Fixes et Convergents | ||
| Fournisseurs de Câble et de Haut Débit | ||
| Entreprises et Campus Industriels | ||
| Autres Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux ?
Le marché de l'écosystème des intégrateurs de systèmes de télécommunications locaux devrait augmenter de 31,24 milliards USD en 2025 à 34,07 milliards USD en 2026 et 52,98 milliards USD d'ici 2031, à un CAGR de 9,23 %.
Qu'est-ce qui stimule la demande de services d'intégration de systèmes de télécommunications ?
Le déploiement du cœur 5G Standalone, la modernisation des systèmes de support aux opérations et des systèmes de support aux activités commerciales, la 5G privée, les services de périphérie et la coordination des réseaux multi-fournisseurs sont les principaux facteurs de demande.
Quel type d'intégration connaît la croissance la plus rapide ?
L'intégration des données et des API devrait croître à un CAGR de 10,53 % jusqu'en 2031, à mesure que les opérateurs exposent les capacités réseau via des API standardisées.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement hybride devrait croître à un CAGR de 10,72 % jusqu'en 2031, car les opérateurs doivent connecter les environnements cloud et sur site.
Quels utilisateurs finaux augmentent leurs dépenses le plus rapidement ?
Les entreprises et les campus industriels devraient croître à un CAGR de 10,61 % jusqu'en 2031, soutenus par l'automatisation industrielle, l'intelligence artificielle de périphérie et l'adoption de la 5G privée.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
