
Tamaño y Participación del Mercado del Ecosistema de Integradores de Sistemas de Telecomunicaciones Locales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 34.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 52.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado del Ecosistema de Integradores de Sistemas de Telecomunicaciones Locales por Mordor Intelligence
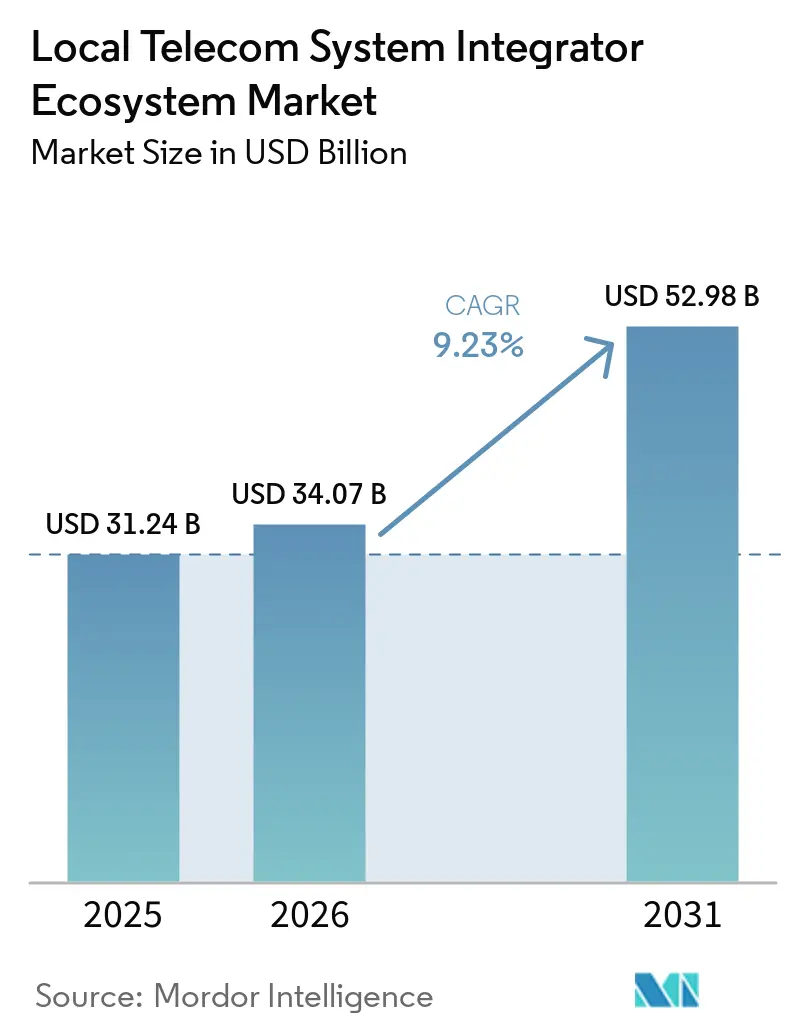
Se espera que el tamaño del mercado del ecosistema de integradores de sistemas de telecomunicaciones locales aumente de 31,24 mil millones de USD en 2025 a 34,07 mil millones de USD en 2026 y alcance 52,98 mil millones de USD en 2031, creciendo a una CAGR del 9,23% durante 2026-2031. El despliegue por parte de los operadores de núcleos 5G Standalone, los proyectos de redes privadas y la modernización de los sistemas de soporte a las operaciones y los sistemas de soporte al negocio heredados están impulsando la demanda de trabajos de integración. El mercado del ecosistema de integradores de sistemas de telecomunicaciones locales también está condicionado por operadores regulados que necesitan diseños de nube híbrida o privada en lugar de paquetes estándar de servicios gestionados. Esto genera trabajo en funciones de red, plataformas de datos, controles de seguridad y aplicaciones empresariales. Los proveedores establecidos están respondiendo con programas de transformación más amplios, alianzas en la nube y ofertas preintegradas. Los integradores regionales más pequeños enfrentan presión a medida que los proveedores globales y los fabricantes de equipos añaden servicios gestionados al trabajo de integración basado en proyectos.
Conclusiones Clave del Informe
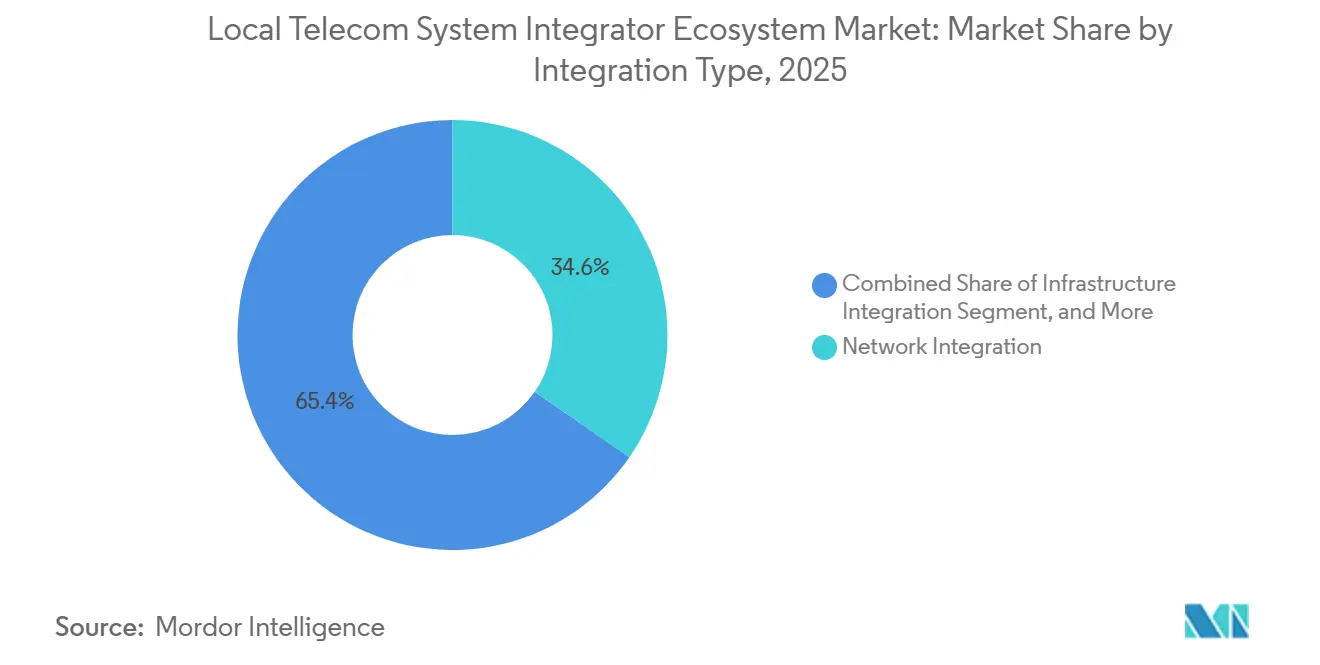
- Por tipo de integración, la integración de redes representó el 34,62% de la participación del mercado del ecosistema de integradores de sistemas de telecomunicaciones locales en 2025, mientras que se proyecta que la integración de datos y API se expanda a una CAGR del 10,53% hasta 2031.
- Por modo de implementación, la nube representó el 46,71% de los ingresos en 2025, mientras que se proyecta que el modo híbrido crezca a una CAGR del 10,72% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 71,28% del gasto en 2025, mientras que se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 10,16% hasta 2031.
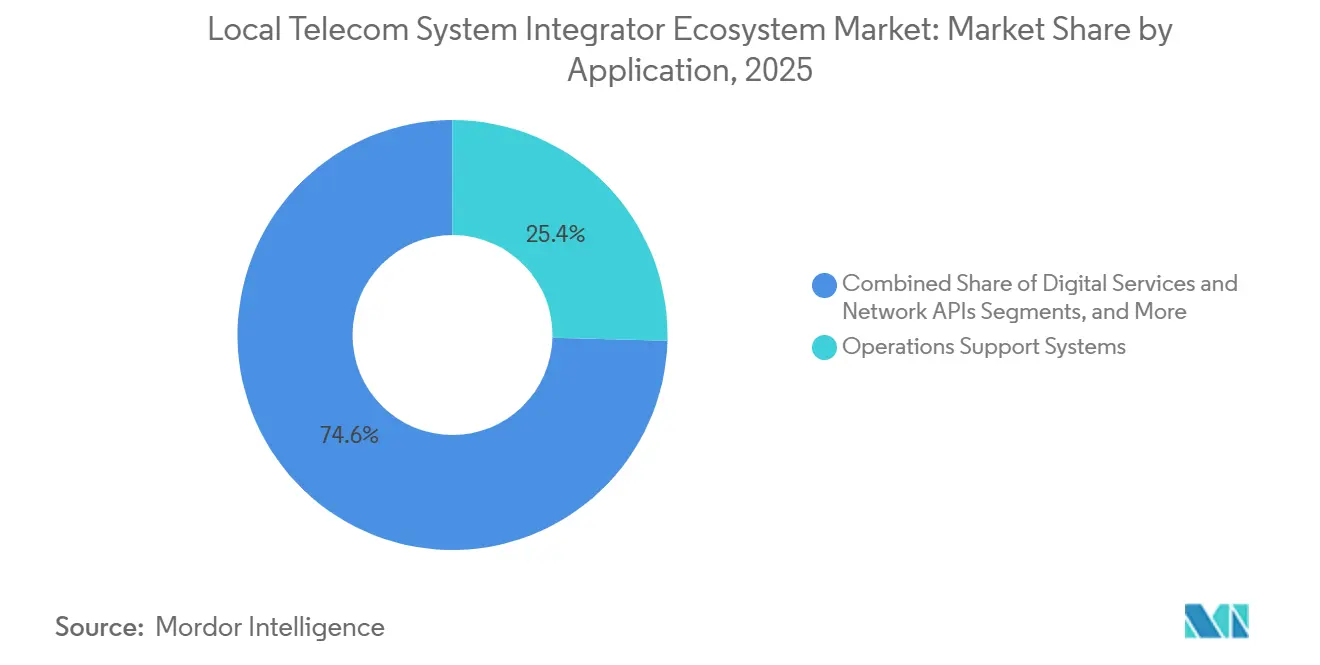
- Por aplicación, los sistemas de soporte a las operaciones representaron el 25,43% de los ingresos en 2025, mientras que se proyecta que los servicios privados de 5G y de borde avancen a una CAGR del 11,07% hasta 2031.
- Por usuario final, los operadores de redes móviles representaron el 50,87% de los ingresos en 2025, mientras que se proyecta que las empresas y los campus industriales crezcan a una CAGR del 10,61% hasta 2031.
- Por geografía, América del Norte representó el 35,19% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 11,23% hasta 2031.
Conclusiones Clave del Informe
| Segmentación | Segmento | Métrica | Año | Valor |
|---|---|---|---|---|
| Por Tipo de Integración | Integración de Redes | Participación de Mercado | 2025 | 34.62% |
| Por Tipo de Integración | Integración de Datos y API | CAGR | 2031 | 10.53% |
| Por Modo de Implementación | Nube | Participación de Mercado | 2025 | 46.71% |
| Por Modo de Implementación | Híbrido | CAGR | 2031 | 10.72% |
| Por Tamaño de Organización | Grandes Empresas | Participación de Mercado | 2025 | 71.28% |
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | CAGR | 2031 | 10.16% |
| Por Aplicación | Sistemas de Soporte a las Operaciones | Participación de Mercado | 2025 | 25.43% |
| Por Aplicación | Servicios Privados de 5G y de Borde | CAGR | 2031 | 11.07% |
| Por Usuario Final | Operadores de Redes Móviles | Participación de Mercado | 2025 | 50.87% |
| Por Usuario Final | Empresas y Campus Industriales | CAGR | 2031 | 10.61% |
| Por Geografía | América del Norte | Participación de Mercado | 2025 | 35.19% |
| Por Geografía | Asia-Pacífico | CAGR | 2031 | 11.23% |
| Fuente: Mordor Intelligence | ||||
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global del Ecosistema de Integradores de Sistemas de Telecomunicaciones Locales
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues de Redes 5G Standalone y Nativas en la Nube | +2.5% | Global, liderado por América del Norte, Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Transformación de OSS/BSS y Experiencia del Cliente | +1.8% | Global, con América del Norte y Europa como centros de demanda principales | Mediano plazo (2-4 años) |
| Modernización de Redes Multi-Proveedor y Demanda de Interoperabilidad | +1.2% | Global, con el impulso de Open RAN concentrado en Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de Redes Privadas Empresariales, Borde e IoT Industrial | +1.0% | América del Norte, Asia-Pacífico y corredores industriales europeos | Mediano plazo (2-4 años) |
| Monetización de API Abiertas y Exposición de Redes | +0.8% | Europa y Asia-Pacífico, con extensión hacia Oriente Medio | Largo plazo (≥ 4 años) |
| Escasez de Talento en Integración de Telecomunicaciones en Operadores de Nivel 2 y Nivel 3 | +0.5% | África, Oriente Medio, América del Sur y mercados de Nivel 2 y Nivel 3 a nivel global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Despliegues de Redes 5G Standalone y Nativas en la Nube
Los despliegues de núcleos 5G Standalone han generado trabajo continuo para el mercado del ecosistema de integradores de sistemas de telecomunicaciones locales, en lugar de un único ciclo de construcción de red. Ericsson firmó un acuerdo plurianual con SoftBank en marzo de 2026 para desplegar un núcleo 5G Standalone de modo dual, IMS en la nube y gestión de datos de suscriptores sobre infraestructura nativa en la nube. El programa requiere migrar las funciones activas de suscriptores de 4G y 5G manteniendo la continuidad del servicio. NTT DOCOMO lanzó servicios comerciales de Núcleo 5G en AWS en marzo de 2026, con NEC como socio de integración de sistemas.[1] El despliegue utilizó automatización, reduciendo el tiempo de implementación del núcleo en un 80% y elevando las expectativas de ciclos de implementación más cortos. Los núcleos nativos en la nube también convierten las actualizaciones de software en eventos de integración recurrentes, ya que las API, las capas de orquestación y la compatibilidad multi-proveedor deben mantenerse a lo largo del tiempo.
Transformación de OSS/BSS y Experiencia del Cliente
La modernización de las plataformas de sistemas de soporte a las operaciones y sistemas de soporte al negocio sigue siendo una fuente importante de trabajo para el mercado del ecosistema de integradores de sistemas de telecomunicaciones locales. Amdocs lanzó aOS en febrero de 2026 y anunció una colaboración plurianual con AWS que combina un gemelo digital de telecomunicaciones con servicios de nube e inteligencia artificial. Las empresas declararon que los patrones de modernización estructurada pueden reducir algunos plazos de migración de meses a semanas. Los operadores requieren cada vez más preparación para API al adquirir plataformas de sistemas de soporte al negocio, ampliando así el alcance de los contratos de integración. Amdocs reportó 4,53 mil millones de USD en ingresos en el ejercicio fiscal 2025, lo que subraya la escala de la demanda de programas plurianuales de modernización de telecomunicaciones. Los programas aún pueden retrasarse por cambios ejecutivos, estrategias revisadas o resistencia organizacional, por lo que los proveedores con capacidades de gestión del cambio conservan un papel importante.
Modernización de Redes Multi-Proveedor y Demanda de Interoperabilidad
Los programas de Open RAN han incrementado la necesidad de trabajo de interoperabilidad dentro del ecosistema de integradores de sistemas de telecomunicaciones locales. Digital Catapult informó que entre el 70% y el 80% del esfuerzo en su Plugfest de Open RAN de primavera de 2026 se dedicó a preparar y validar la interoperabilidad multi-proveedor antes de que comenzaran las pruebas formales. Nokia y Ericsson anunciaron en marzo de 2026 que Ericsson se unió al SMO Marketplace de Nokia y Nokia se unió al ecosistema rApp de Ericsson. El acuerdo apoya el despliegue de rApps multi-proveedor en las plataformas de gestión de red de las empresas. La Administración Nacional de Telecomunicaciones e Información encontró que la integración de Open RAN multi-proveedor requería trabajo en compatibilidad de interfaces, sincronización de temporización y dependencias de hardware. Estos requisitos convierten la validación en una parte continua de los programas de redes desagregadas, en lugar de un problema técnico temporal.
Crecimiento de Redes Privadas Empresariales, Borde e IoT Industrial
Las redes privadas empresariales están ampliando el mercado direccionable para el ecosistema de integradores de sistemas de telecomunicaciones locales. NTT DATA y Ericsson anunciaron una asociación plurianual en febrero de 2026 para integrar 5G privado y proporcionar servicios gestionados en aplicaciones de manufactura, transporte, energía y ciudades inteligentes. Cargill había desplegado 5G privado liderado por NTT DATA en 50 instalaciones para febrero de 2026 y planeaba expandirse a más de 100 sitios por año. La empresa reportó una reducción del 70% en costos de cableado e instalación gracias al despliegue. Los proyectos de 5G privado requieren coordinación entre infraestructura de red, tecnología operacional, aplicaciones industriales y seguridad. Esto favorece a los proveedores que pueden combinar sistemas de operadores con los requisitos de tecnología empresarial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Integración y Largos Plazos de Migración | -2.0% | Global, más severo en América del Sur, África y mercados de operadores de Nivel 2 | Corto plazo (≤ 2 años) |
| Exposición a Ciberseguridad, Soberanía de Datos y Cumplimiento Normativo | -1.2% | Europa, América del Norte, Sudeste Asiático y Oriente Medio | Mediano plazo (2-4 años) |
| Interfaces Propietarias y Deuda Técnica Heredada | -0.8% | Global, con Europa y América del Norte acumulando el mayor patrimonio heredado | Largo plazo (≥ 4 años) |
| Escasez de Planos de Integración Local Reutilizables en Mercados Más Pequeños | -0.4% | África, Oriente Medio, América del Sur y mercados más pequeños de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Integración y Largos Plazos de Migración
Los altos costos y los largos períodos de migración pueden limitar la actividad de proyectos en el ecosistema de integradores de sistemas de telecomunicaciones locales. Amdocs declaró que la automatización puede acortar ciertas tareas de migración estructurada de meses a semanas. Esto no elimina el trabajo asociado con el cambio organizacional, la validación de datos y los traspasos secuenciados entre varios sistemas. Los grandes programas de operadores pueden enfrentar retrasos de varios años, pausas o reducción de alcance cuando los planes tecnológicos superan los procesos internos de toma de decisiones. Los operadores de Nivel 2 a menudo tienen menor capacidad financiera y una gobernanza menos madura para estos programas. La modernización diferida puede añadir deuda técnica y hacer que el trabajo de integración posterior sea más costoso, favoreciendo a los proveedores más grandes que pueden gestionar contratos con riesgo por hitos.
Exposición a Ciberseguridad, Soberanía de Datos y Cumplimiento Normativo
Los requisitos de soberanía de datos y seguridad añaden costo y complejidad de diseño al mercado del ecosistema de integradores de sistemas de telecomunicaciones locales. Deutsche Telekom construyó una plataforma de datos soberana en Google Cloud utilizando gestión de claves externas para retener el control criptográfico fuera de la infraestructura del proveedor de nube. El diseño tenía como objetivo cumplir con el RGPD y los requisitos de protección de datos de telecomunicaciones y telemedia de Alemania. Estos requisitos crean capas de integración adicionales en operaciones de red, operaciones de seguridad y controles de cumplimiento. Las obligaciones de seguridad europeas también añaden requisitos de notificación de incidentes, garantía de la cadena de suministro, auditoría y certificación a los contratos con operadores. Los nuevos requisitos de seguridad de 5G-Advanced pueden requerir revisiones de los contratos existentes a medida que evolucionan los estándares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Integración: La Integración de Redes Mantiene su Escala Mientras Crece el Trabajo de Datos y API
La integración de redes representó el 34,62% de los ingresos de 2025 y se mantuvo como el componente más grande del mercado del ecosistema de integradores de sistemas de telecomunicaciones locales. Los programas de modernización de RAN y núcleo de los operadores generan contratos de larga duración porque requieren trabajo en acceso de radio, núcleo de paquetes, gestión de suscriptores, seguridad, pruebas y entrega operacional. El acuerdo de Ericsson con SoftBank de marzo de 2026 cubrió un núcleo 5G Standalone de modo dual, IMS en la nube y gestión de datos de suscriptores sobre infraestructura nativa en la nube. La migración de funciones de suscriptores activos requiere secuenciación, verificaciones de compatibilidad y controles de continuidad del servicio en varias versiones. La integración de infraestructura y aplicaciones sigue siendo importante porque las plataformas heredadas de sistemas de soporte a las operaciones y sistemas de soporte al negocio deben operar junto con las funciones de red nativas en la nube.
Se proyecta que la integración de datos y API crezca a una CAGR del 10,53% hasta 2031, la tasa más alta entre los tipos de integración. Los operadores están exponiendo las capacidades de red a través de las API de Open Gateway de GSMA y CAMARA a desarrolladores empresariales y plataformas en la nube, añadiendo trabajo de integración para acceso, identidad, eventos, facturación y garantía de servicio. GSMA y TM Forum introdujeron un programa conjunto de conformidad durante 2025-2026 para las API de Operación de TM Forum y las API de Servicio CAMARA que cumplen con los requisitos de Open Gateway. La verificación estandarizada está adquiriendo relevancia en la contratación porque los operadores necesitan una forma de evaluar si las interfaces de red pueden soportar aplicaciones externas. El mercado del ecosistema de integradores de sistemas de telecomunicaciones locales requiere, por tanto, equipos de ingeniería de redes y especialistas separados que puedan construir pasarelas de API, canalizaciones de datos y sistemas de transmisión de eventos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Implementación: La Nube Lidera Mientras el Modo Híbrido Satisface los Requisitos Operativos
Los despliegues en la nube representaron el 46,71% de los ingresos en el mercado del ecosistema de integradores de sistemas de telecomunicaciones locales en 2025. Los operadores están migrando desde hardware propietario hacia funciones de red definidas por software que pueden ejecutarse en infraestructura de nube pública o privada. Nokia y AWS anunciaron un despliegue en vivo del Núcleo 5G como Servicio para Citymesh de Bélgica en febrero de 2026.[2] El servicio proporcionó una oferta móvil comercial basada en Núcleo 5G como Servicio, mostrando cómo las funciones del núcleo pueden separarse de la infraestructura subyacente. La implementación en instalaciones propias sigue siendo relevante donde los requisitos de residencia de datos, control operacional o baja latencia impiden la descarga a la nube.
Se proyecta que el despliegue híbrido crezca a una CAGR del 10,72% hasta 2031. Muchos operadores no pueden completar una migración total a la nube dentro de un único ciclo de programa porque los servicios actuales, las aplicaciones más antiguas y los procesos operativos existentes permanecen en su lugar. Los entornos híbridos requieren que los controles de identidad, seguridad, observabilidad y datos funcionen de manera consistente en diferentes dominios de infraestructura. Esto crea un trabajo de integración más complejo que una configuración puramente basada en la nube o en instalaciones propias. Ericsson lanzó Ericsson On-Demand con Google Cloud en junio de 2025, ofreciendo a los proveedores de servicios de comunicaciones un Núcleo 5G de grado operador como servicio.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes Ganan Acceso
Las grandes empresas representaron el 71,28% de los ingresos de 2025 por tamaño de organización. Su capacidad de inversión, múltiples ubicaciones y complejos patrimonios de red sostienen una demanda sostenida en el mercado del ecosistema de integradores de sistemas de telecomunicaciones locales. El programa de 5G privado de Cargill combinó infraestructura de red, tecnología operacional y cargas de trabajo de inteligencia artificial industrial en un único alcance de entrega. El programa cubrió 50 instalaciones para febrero de 2026 y planeó el despliegue en más de 100 sitios cada año. Las grandes empresas también pueden sostener actividad de integración repetida a medida que añaden equipos, aplicaciones, controles de seguridad y sitios a sus entornos operativos.
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 10,16% hasta 2031. Las ofertas de conectividad de 5G privado y nativa en la nube llave en mano están reduciendo la barrera de entrada para compradores que no cuentan con equipos de telecomunicaciones dedicados ni grandes presupuestos internos de integración. Eurofiber y Nokia introdujeron 5G RedCap en el ecosistema de 5G privado de Eurofiber en el MWC 2026. La oferta admite despliegues de IoT más pequeños sin una gran inversión inicial en infraestructura, lo que permite a los compradores añadir equipos de tecnología operacional y conexiones de red de tecnología de la información por etapas. Los proveedores que atienden a este grupo necesitan planos reutilizables, paquetes de servicios gestionados y entrega liderada por socios, ya que los equipos de proyectos a medida no son adecuados para compromisos de menor margen.
Por Aplicación: Los Sistemas de Soporte a las Operaciones Anclan el Gasto Mientras los Servicios Privados de 5G y de Borde Avanzan
Los sistemas de soporte a las operaciones representaron el 25,43% de los ingresos de 2025 y tuvieron la mayor participación por aplicación. La monitorización de redes, la gestión de fallos, la garantía de servicio y los flujos de trabajo operativos han respaldado el trabajo recurrente en el mercado del ecosistema de integradores de sistemas de telecomunicaciones locales a lo largo de muchos ciclos de contratos. SK Telecom esbozó un plan para 2026 para reconstruir su arquitectura de sistemas de soporte a las operaciones hacia el Nivel 4 de Red Autónoma de TM Forum en colaboración con AWS. El trabajo incluye cambios en la ontología de datos, la arquitectura del sistema y la estandarización de agentes de inteligencia artificial, que crean nuevas dependencias entre los sistemas de red y de datos. La modernización de los sistemas de soporte al negocio y la gestión de redes siguen siendo áreas de aplicación secundarias sustanciales porque los operadores necesitan integrar información de clientes, productos, facturación y red.
Se proyecta que los servicios privados de 5G y de borde crezcan a una CAGR del 11,07% hasta 2031. La manufactura, la logística y la conectividad de campus respaldan esta área de aplicación, ya que requieren conectividad local confiable para los sistemas operativos y los equipos conectados. AT&T y Cisco lanzaron comercialmente una plataforma de IoT nativa de 5G Standalone en febrero de 2026 que combinó el núcleo nacional de AT&T con la Plataforma de Servicios de Movilidad de Cisco. La plataforma admite segmentación de red, vehículos conectados y aplicaciones de ciudades inteligentes, ilustrando la necesidad de coordinar los sistemas de los operadores con las aplicaciones empresariales. Esto mantiene la integración de aplicaciones, datos, seguridad y tecnología operacional como elemento central de los proyectos de 5G privado y de borde.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Operadores Móviles Lideran Mientras los Campus Industriales Crecen Más Rápido
Los operadores de redes móviles representaron el 50,87% de los ingresos de 2025 y se mantuvieron como el grupo de usuarios finales líder. Sus despliegues de 5G Standalone, la modernización de sistemas de soporte a las operaciones y sistemas de soporte al negocio, y los programas de monetización de API respaldan una gran parte del mercado del ecosistema de integradores de sistemas de telecomunicaciones locales. Los operadores fijos y convergentes también están invirtiendo en redes definidas por software y virtualización de redes a medida que compiten por la conectividad empresarial y los servicios convergentes. Los proveedores de cable y banda ancha enfrentan necesidades de modernización relacionadas a medida que los servicios de fibra e inalámbricos deben gestionarse a través de plataformas de servicios conectados. Las agencias gubernamentales y las redes de seguridad pública aumentan la demanda a través de programas de conectividad soberana, que conllevan requisitos adicionales de seguridad, cumplimiento normativo y control de datos.
Se proyecta que las empresas y los campus industriales crezcan a una CAGR del 10,61% hasta 2031. La automatización industrial, la inteligencia artificial de borde y la conectividad de 5G privado están impulsando mayores requisitos de integración entre la tecnología de la información empresarial y la tecnología operacional. NTT DATA y Ericsson posicionaron su asociación de febrero de 2026 en torno a la integración de redes, la seguridad de tecnología de la información y tecnología operacional, las operaciones gestionadas y la inteligencia artificial de borde. Los proveedores que trabajan con estos clientes necesitan conocimiento de los protocolos industriales y las capacidades de seguridad de la tecnología operacional, además de la experiencia convencional en redes. El mercado del ecosistema de integradores de sistemas de telecomunicaciones locales se está extendiendo, en consecuencia, hacia trabajos que abarcan la oficina administrativa del operador y los entornos operativos empresariales.
Análisis Geográfico
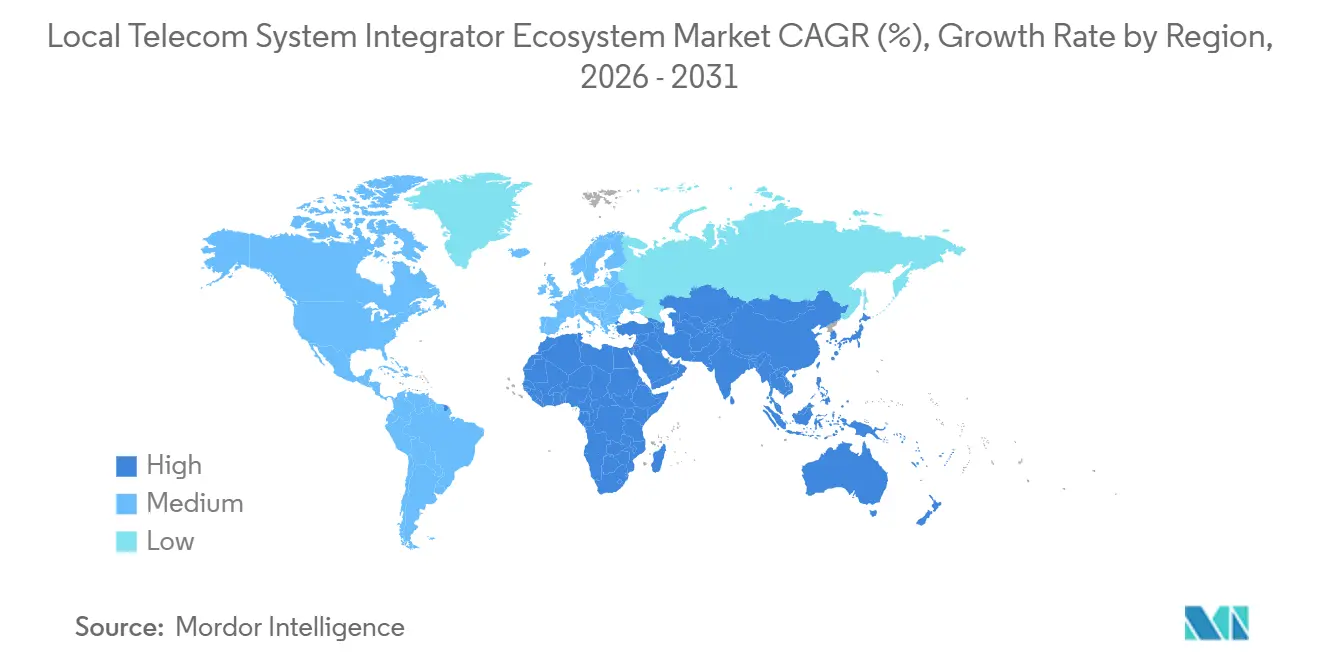
América del Norte representó el 35,19% de los ingresos de 2025, lo que le otorgó la mayor participación regional en el mercado del ecosistema de integradores de sistemas de telecomunicaciones locales. Los presupuestos de los operadores de Nivel 1, la migración a 5G Standalone, el 5G privado empresarial y la modernización de sistemas de soporte a las operaciones y sistemas de soporte al negocio sostienen esta posición. AT&T y Cisco lanzaron comercialmente una plataforma de IoT nativa de 5G Standalone en febrero de 2026 para aplicaciones de segmentación de red e IoT empresarial. La plataforma admite vehículos conectados, ciudades inteligentes y atención médica digital, requiriendo coordinación entre las funciones del núcleo de grado operador y las capas de aplicaciones empresariales. Los operadores norteamericanos también están avanzando hacia plataformas de redes autónomas que requieren integración, pruebas y validación continuas, mientras que las obligaciones relacionadas con la Comisión Federal de Comunicaciones añaden un elemento regulatorio a los contratos.
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,23% hasta 2031, la tasa regional más rápida. Japón, Corea del Sur, China e India están experimentando ciclos superpuestos de actualización a 5G Standalone, que están impulsando la demanda en redes de núcleo, plataformas en la nube, sistemas de soporte a las operaciones, aplicaciones y redes privadas. NTT DOCOMO lanzó servicios comerciales de Núcleo 5G en AWS en marzo de 2026, con NEC como socio de integración de sistemas. China contaba con 4,838 millones de estaciones base 5G en todo el país a finales de 2025, mientras que el despliegue de 5G-Advanced se expandió para aplicaciones de economía de baja altitud e internet industrial.[3] La Agencia Nacional de Sociedad de la Información de Corea (NIA) anunció un programa de 17,2 mil millones de KRW (12,3 millones de USD) para 2026 para desplegar redes de inteligencia artificial basadas en 5G Standalone en sitios industriales, incluidos 8 mil millones de KRW (5,7 millones de USD) en financiamiento gubernamental.
Oriente Medio y África son áreas emergentes para el mercado del ecosistema de integradores de sistemas de telecomunicaciones locales, respaldadas por programas de conectividad de ciudades inteligentes e industrial. Arabia Saudita y los Emiratos Árabes Unidos están avanzando en el despliegue de 5G vinculado a los objetivos de Visión 2030, que requieren capacidad de integración de redes y tecnología de la información empresarial. Europa ofrece compromisos técnicamente exigentes a través de programas de Open RAN, redes autónomas y API de red, mientras que el RGPD añade requisitos de arquitectura de datos y cumplimiento normativo. América del Sur, particularmente Brasil, tiene oportunidades de modernización de redes y 5G privado, aunque los ciclos de inversión y la disponibilidad limitada de planos locales pueden ralentizar un despliegue de servicios más amplio.

Panorama Competitivo
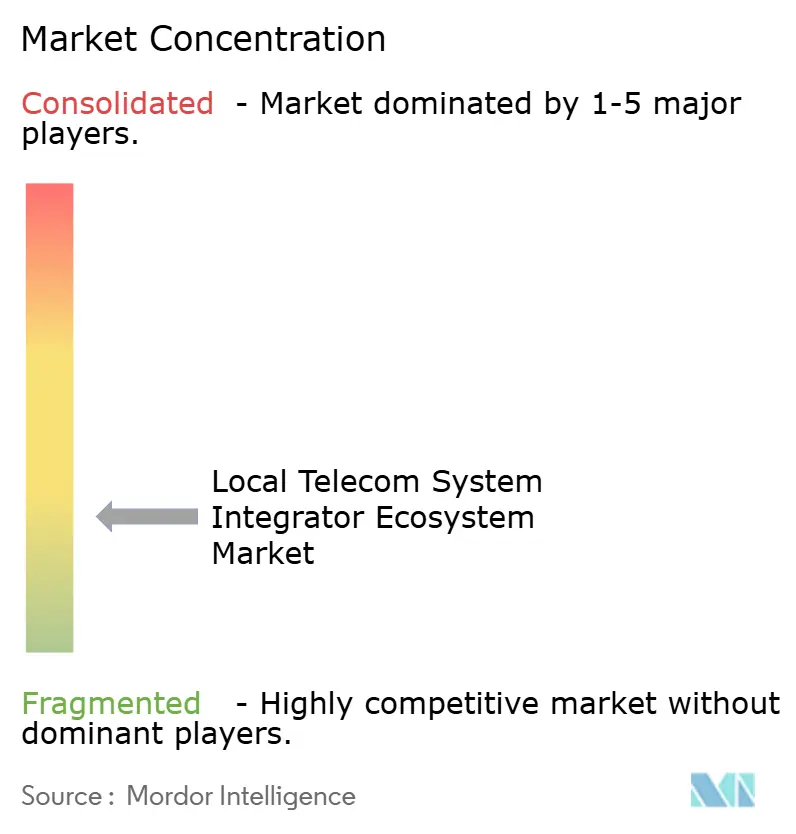
El mercado del ecosistema de integradores de sistemas de telecomunicaciones locales está moderadamente fragmentado. Accenture, Capgemini, TCS e IBM compiten en el alcance de la transformación, las alianzas en la nube y su capacidad para gestionar el riesgo de programas plurianuales. Amdocs, Ericsson y Nokia compiten a través de la experiencia en telecomunicaciones y pilas tecnológicas preintegradas que pueden reducir el tiempo de arquitectura y entrega para los operadores. Amdocs y AWS ampliaron su colaboración en febrero de 2026 para apoyar la modernización de telecomunicaciones impulsada por inteligencia artificial y la migración a la nube. El acuerdo muestra que los proveedores de software compiten en velocidad de entrega, economía de migración y capacidades de producto.
Capgemini firmó un acuerdo con Deutsche Telekom en febrero de 2026 para diseñar una plataforma unificada de automatización de Open RAN. La plataforma está destinada a operar en entornos de Open RAN y heredados, y a comercializarse como Software como Servicio. El mercado del ecosistema de integradores de sistemas de telecomunicaciones locales está avanzando hacia plataformas reutilizables que pueden convertir el trabajo de proyectos en ingresos recurrentes de software. Esto eleva la barrera de entrada para los proveedores que no pueden invertir en activos de automatización productizados y participación a largo plazo en estándares. La actividad de patentes en herramientas automatizadas de migración de sistemas de soporte a las operaciones y sistemas de soporte al negocio está concentrada entre los 5 principales proveedores, lo que puede afectar la evaluación de ofertas durante el período de pronóstico.
Nokia y Ericsson fortalecieron su cooperación en marzo de 2026 al unirse mutuamente a los ecosistemas de automatización del otro.[4] Su acuerdo crea oportunidades para los proveedores que pueden desplegar rApps en ambas plataformas y apoyar entornos operativos multi-proveedor. Las empresas de nivel medio con experiencia en manufactura o logística pueden competir por proyectos industriales de 5G privado a través de modelos de entrega basados en resultados. Los requisitos de Arquitectura Digital Abierta de TM Forum también son relevantes en la contratación de operadores, favoreciendo a los proveedores con arquitectos certificados y componentes validados.
Líderes de la Industria del Ecosistema de Integradores de Sistemas de Telecomunicaciones Locales
-
Accenture plc
-
Amdocs Limited
-
Atos SE
-
Capgemini SE
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Ceragon aseguró un acuerdo adicional de 5 años por 70 millones de USD con un operador móvil de Nivel 1 de Asia-Pacífico para suministrar soluciones de transporte, incluidas tecnologías IP-50CX, IP-50GP y de banda E, para la expansión de la red de transporte 4G y 5G del operador, con posibilidad de extenderse a servicios gestionados y monitorización de red a través del software Ceragon Insight, apoyando directamente los programas de integración de 5G en la región.
- Marzo de 2026: NTT DOCOMO lanzó los primeros servicios comerciales de Núcleo 5G en AWS en Asia-Pacífico, en un entorno híbrido que combina infraestructura de nube de AWS con virtualización de funciones de red en instalaciones propias. NEC Corporation actuó como socio de integración de sistemas, y la automatización mediante inteligencia artificial agéntica redujo el tiempo de despliegue del núcleo en un 80%, estableciendo un modelo de referencia regional para la integración de operadores nativos en la nube.
- Marzo de 2026: Ericsson firmó un acuerdo marco plurianual con SoftBank para modernizar la red de núcleo de SoftBank con un núcleo 5G Standalone de modo dual, IMS nativo en la nube y gestión de datos de suscriptores sobre infraestructura nativa en la nube, acelerando la transición de SoftBank hacia operaciones de red impulsadas por inteligencia artificial en todo Japón.
- Marzo de 2026: Nokia y Ericsson anunciaron una colaboración entre empresas en la que Ericsson se unió al SMO Marketplace de Nokia y Nokia se unió al ecosistema rApp de Ericsson, avanzando en la interoperabilidad de rApps multi-proveedor y acelerando el progreso de la industria hacia redes autónomas.


Alcance del Informe Global del Mercado del Ecosistema de Integradores de Sistemas de Telecomunicaciones Locales
El mercado del ecosistema de integradores de sistemas de telecomunicaciones locales comprende empresas que diseñan, despliegan, integran y mantienen infraestructura y soluciones de telecomunicaciones dentro de mercados regionales o nacionales específicos. El informe cubre a los integradores de sistemas que ofrecen infraestructura de red, soluciones inalámbricas y de cable, integración de nube y centros de datos, ciberseguridad, servicios gestionados y soporte operacional para operadores de telecomunicaciones, empresas y organizaciones del sector público.
El Informe del Mercado del Ecosistema de Integradores de Sistemas de Telecomunicaciones Locales está segmentado por Tipo de Integración (Integración de Redes, Integración de Infraestructura, Integración de Aplicaciones, Integración de Datos y API, y Otros Tipos de Integración), Modo de Implementación (Nube, En Instalaciones Propias e Híbrido), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Aplicación (Sistemas de Soporte a las Operaciones, Sistemas de Soporte al Negocio, Gestión de Redes, Servicios Digitales y API de Red, Servicios Privados de 5G y de Borde, y Otras Aplicaciones), Usuario Final (Operadores de Redes Móviles, Operadores Fijos y Convergentes, Proveedores de Cable y Banda Ancha, Empresas y Campus Industriales, y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Integración de Redes |
| Integración de Infraestructura |
| Integración de Aplicaciones |
| Integración de Datos y API |
| Otros Tipos de Integración |
| Nube |
| En Instalaciones Propias |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Sistemas de Soporte a las Operaciones |
| Sistemas de Soporte al Negocio |
| Gestión de Redes |
| Servicios Digitales y API de Red |
| Servicios Privados de 5G y de Borde |
| Otras Aplicaciones |
| Operadores de Redes Móviles |
| Operadores Fijos y Convergentes |
| Proveedores de Cable y Banda Ancha |
| Empresas y Campus Industriales |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Integración | Integración de Redes | |
| Integración de Infraestructura | ||
| Integración de Aplicaciones | ||
| Integración de Datos y API | ||
| Otros Tipos de Integración | ||
| Por Modo de Implementación | Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Sistemas de Soporte a las Operaciones | |
| Sistemas de Soporte al Negocio | ||
| Gestión de Redes | ||
| Servicios Digitales y API de Red | ||
| Servicios Privados de 5G y de Borde | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Operadores de Redes Móviles | |
| Operadores Fijos y Convergentes | ||
| Proveedores de Cable y Banda Ancha | ||
| Empresas y Campus Industriales | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado del ecosistema de integradores de sistemas de telecomunicaciones locales?
Se espera que el mercado del ecosistema de integradores de sistemas de telecomunicaciones locales aumente de 31,24 mil millones de USD en 2025 a 34,07 mil millones de USD en 2026 y 52,98 mil millones de USD en 2031, a una CAGR del 9,23%.
¿Qué está impulsando la demanda de servicios de integración de sistemas de telecomunicaciones?
El despliegue de núcleos 5G Standalone, la modernización de sistemas de soporte a las operaciones y sistemas de soporte al negocio, el 5G privado, los servicios de borde y la coordinación de redes multi-proveedor son los principales factores de demanda.
¿Qué tipo de integración está creciendo más rápido?
Se proyecta que la integración de datos y API crezca a una CAGR del 10,53% hasta 2031, a medida que los operadores exponen las capacidades de red a través de API estandarizadas.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que el despliegue híbrido crezca a una CAGR del 10,72% hasta 2031, porque los operadores necesitan conectar entornos de nube e instalaciones propias.
¿Qué usuarios finales están aumentando el gasto más rápidamente?
Se proyecta que las empresas y los campus industriales crezcan a una CAGR del 10,61% hasta 2031, respaldados por la automatización industrial, la inteligencia artificial de borde y la adopción de 5G privado.


 Sus datos están seguros y nunca se venden ni se comparten.
