
LIB陰極導電補助剤市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
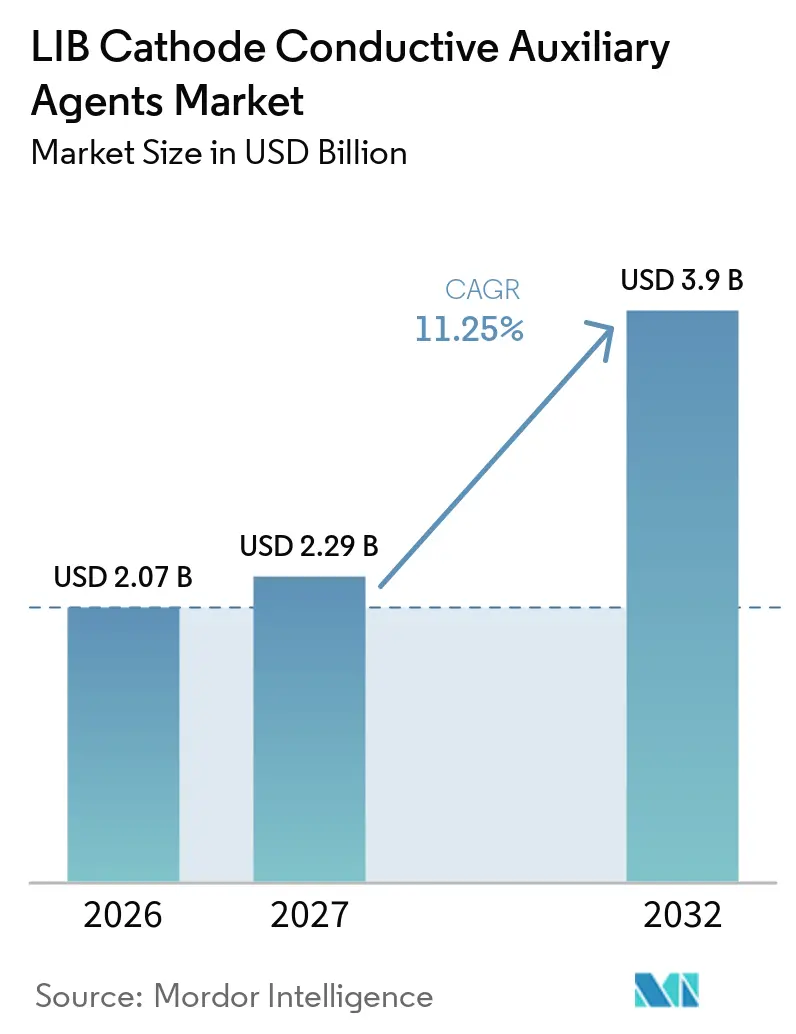
| 市場規模 (2027) | 2.29 十億米ドル |
| 市場規模 (2032) | 3.9 十億米ドル |
| 成長率 (2027 - 2032) | 11.25 % |
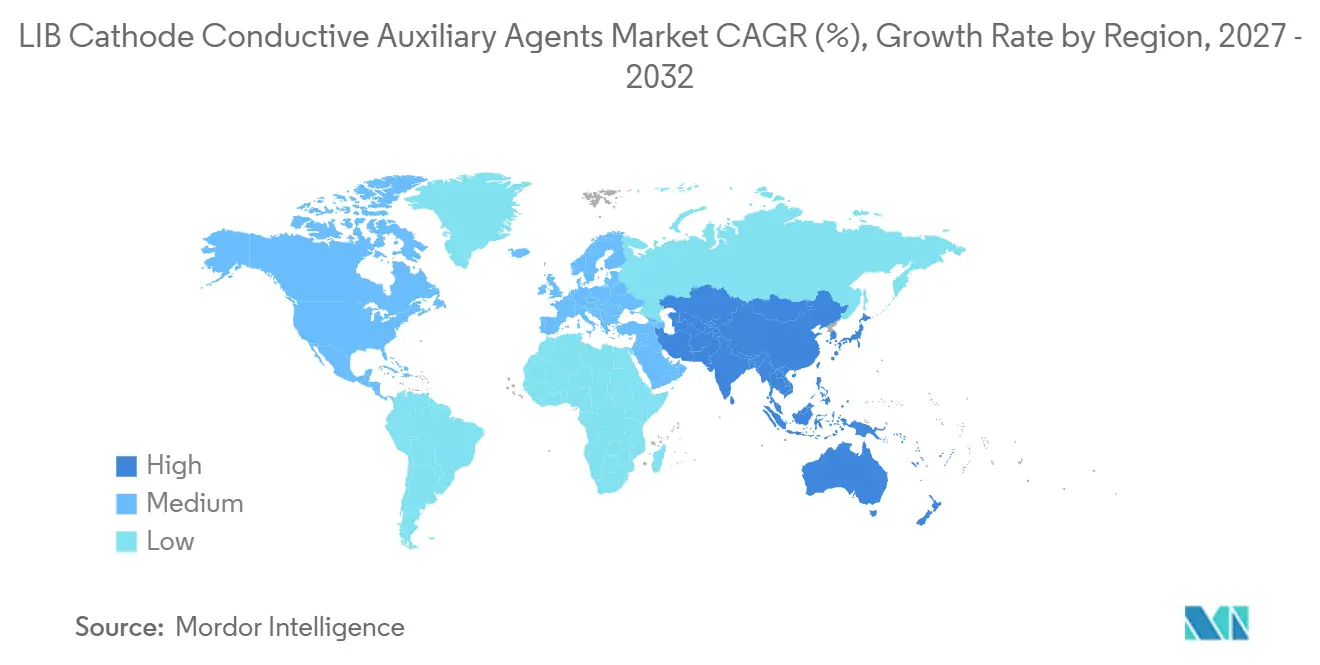
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
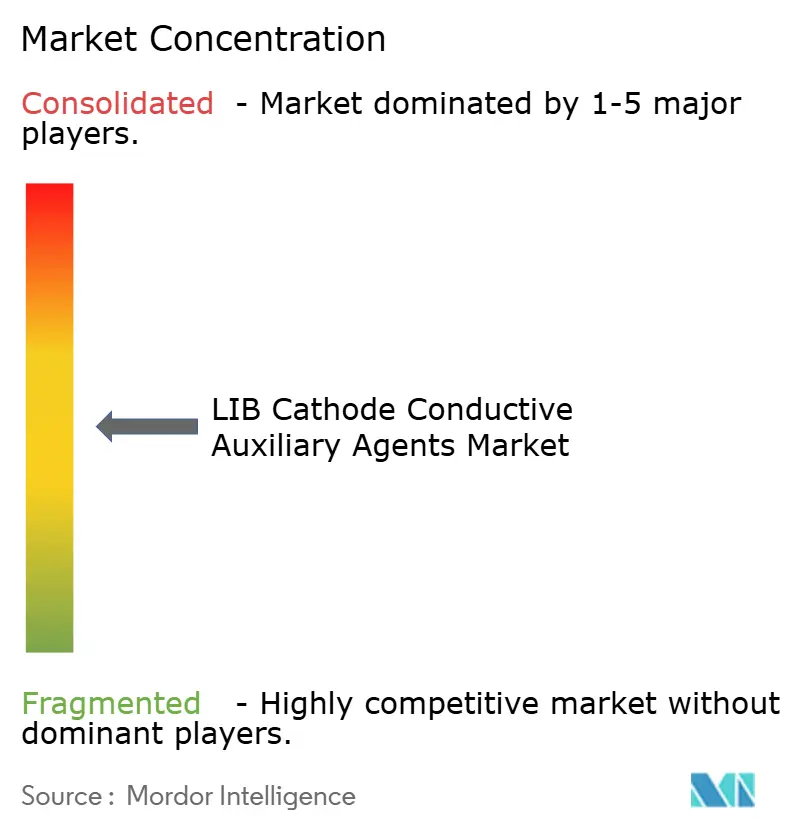
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるLIB陰極導電補助剤市場分析
LIB陰極導電補助剤市場規模は2026年に20.7億米ドルと評価され、2027年の22.9億米ドルから2032年までに39.0億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 11.25%で成長する見通しです。この成長は、リチウムイオン電池製造能力への継続的な追加によるものであり、2025年末には4 TWh超に達した一方、欧州連合および米国における製造能力はいずれも同年中に50%増加しました。陰極スループットの向上は導電性材料の需要を押し上げます。これらの材料が電極内の電子輸送ネットワークを形成するためです。リチウムイオン電池(LIB)陰極導電補助剤市場はまた、リン酸鉄リチウム電池への移行からも恩恵を受けています。リン酸鉄リチウム電池は固有の電子導電性が低いため、慎重に分散された導電性ネットワークを必要とします。カーボンブラックは多くの電池プラットフォームで確立された選択肢であり続ける一方、より高い導電性、低充填量、または高速充電性能が求められる用途ではカーボンナノチューブおよびハイブリッド配合が注目を集めています。
主要レポートのポイント
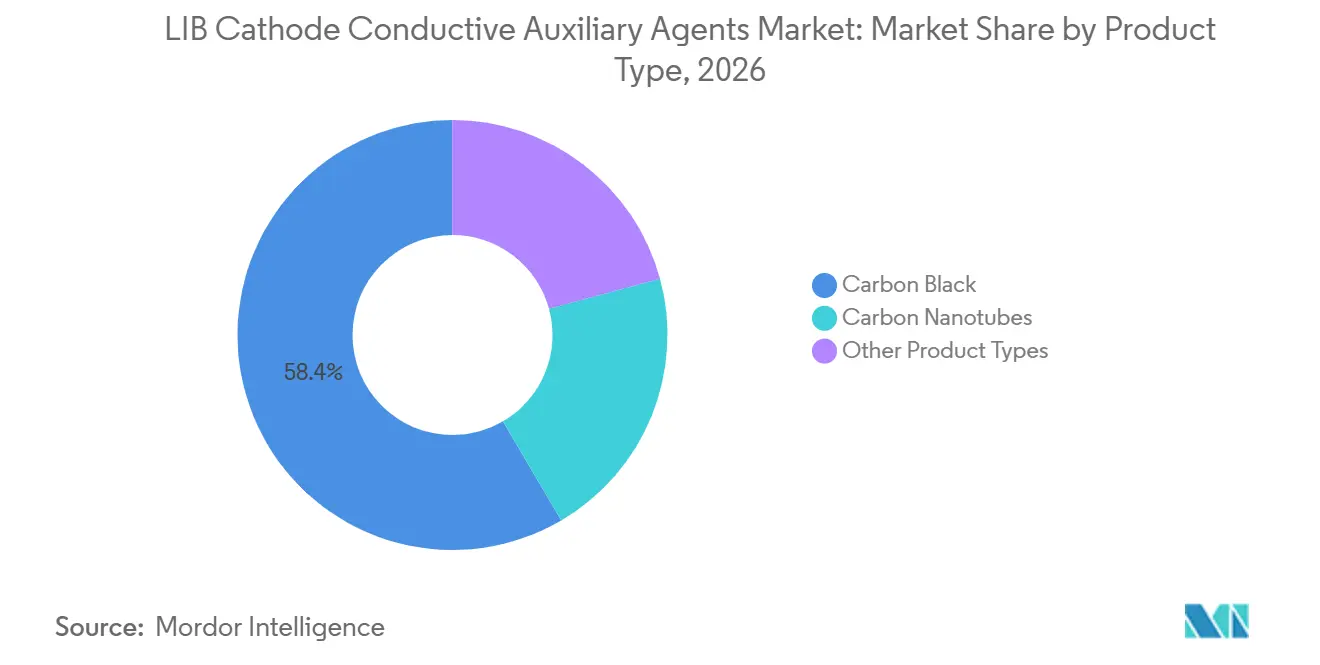
- 製品タイプ別では、カーボンブックが2026年のLIB陰極導電補助剤市場シェアの58.44%を占め、カーボンナノチューブは2032年までCAGR 12.67%で成長すると予測されています。
- 化学組成別では、ニッケルマンガンコバルト酸化物(NMC)が2026年のLIB陰極導電補助剤市場シェアの45.63%を占め、リン酸鉄リチウム(LFP)は2032年までCAGR 13.84%で成長すると予測されています。
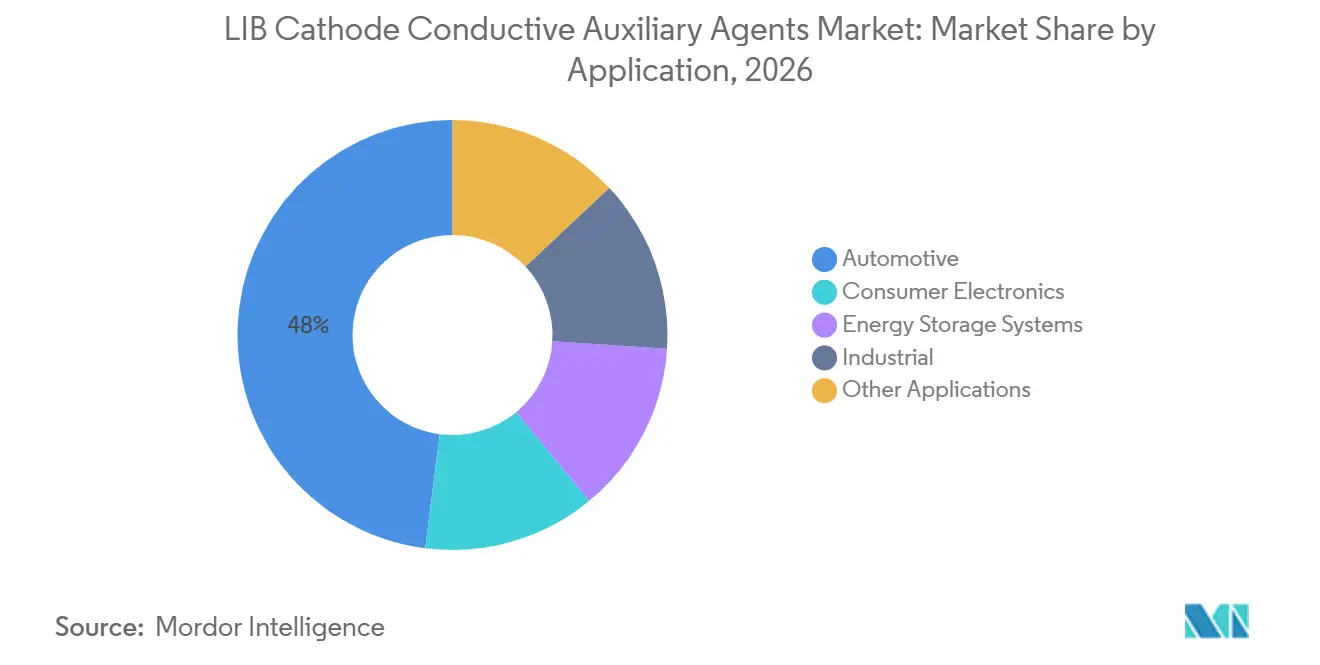
- 用途別では、自動車が2026年のLIB陰極導電補助剤市場シェアの47.97%を占め、2032年までCAGR 14.78%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のLIB陰極導電補助剤市場シェアの50.31%を占め、2032年までCAGR 13.53%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EV電池生産および陰極スループットの加速 | +3.2% | グローバル;中国、韓国、EU ギガファクトリー回廊でピーク強度 | 短期(2年以内) |
| グリッド規模の蓄電拡大 | +2.5% | グローバル;中国、米国、欧州、 オーストラリアに集中 | 短中期(1~4年) |
| LFPのスケールアップとコスト最適化電池プラットフォーム | +2.1% | 中国(主要);サプライチェーンの現地化により北米・欧州へ拡大 | 中期(2~4年) |
| CNTパーコレーションネットワークによる導電性添加剤充填量の低減 | +1.8% | グローバル;韓国、 日本、中国で高度採用が集中 | 中長期(2~6年) |
| 電池材料サプライチェーンの現地化 | +1.2% | 北米(IRA主導)、欧州(EU電池規制、 NZIA目標)、インド | 中長期(3~6年) |
| 情報源: Mordor Intelligence | |||
EV電池生産および陰極スループットの加速
グローバルなリチウムイオン電池の銘板製造能力は2025年末までに4 TWh超に達しました。これは2024年比30%の増加を示し、欧州連合および米国における能力成長は中国より速いペースで進みました[1]。陰極生産量の増加はいずれも、電極全体の電気的接触を持する材料への需要を生み出します。高質量負荷陰極では最適化された導電ネットワークが必要です。電極が厚くなると電荷移動が制限される可能性があるためです。2025年の研究では、カーボンブラックとカーボンナノファイバーの複合システムが、高質量負荷ニッケルマンガンコバルト酸化物陰極において1Cで100サイクル後に94.8%の容量維持率を示したことが報告されています。したがって、LIB陰極導電補助剤市場では、材料供給と電極配合サポートを組み合わせたサプライヤーが優位に立ちます。
グリッド規模の蓄電拡大
グローバルの電池蓄電導入量は2025年に108 GWに達し、2024年比40%増となり、リン酸鉄リチウム電池が導入量の90%を占めました。米国は2025年第2四半期に56億ワットの蓄電設備を設置し、うち49億ワットがユーティリティ規模の容量でした。これらのプロジェクトは、要求の厳しい純度と信頼性基準を満たす導電性添加剤の需要を高めます。人工知能サーバーインフラ向けの電池式無停電電源装置の容量追加は2025年に45 GWに達し、電池需要の新たなソースとなっています。低金属不純物レベルが繰り返しサイクルでの電池信頼性を支えるため、この用途ではアセチレンブラックグレードが重要です。LIB陰極導電補助剤市場は、グリッド蓄電およびデータセンター用途が自動車需要を補完することで、より広い需要基盤を獲得します。
LFPのスケールアップとコスト最適化電池プラットフォーム
リン酸鉄リチウムの出荷量は2026年8月までにグローバルな電気自動車陰極生産量の65.4%を占め、トン数は31.8%増加しました。この化学組成はニッケルマンガンコバルト酸化物やニッケルコバルトアルミニウム酸化物より固有の導電性が低くなっています。このため、リン酸鉄リチウム電極製造において導電性添加剤の選択と混合品質がより重要となります。10 GWhリン酸鉄リチウム円筒形セル施設を対象とした2025年の研究では、陰極混合時間がコスト感度の高いパラメーターであり、80%削減により年間1,200万米ドルの節約に相当することが明らかになりました。Birla Carbonは2025年に高エネルギー電池用途向けにConductex i10を導入し、リン酸鉄リチウムの放電性能が5~15%改善したと報告しました。LIB陰極導補助剤市場は、サプライヤーが顧客の材料選択と分散方法の両方の改善を支援する際に恩恵を受けます。
CNTパーコレーションネットワークによる導電性添加剤充填量の低減
カーボンナノチューブは、カーボンブラックで一般的に使用される1~3 wt%の範囲と比較して、1 wt%未満の充填量で長い導電性経路を形成できます。その繊維状の形状により、電極内のより長い距離にわたる接続が可能となります。2025年の研究では、分散補助カーボンナノチューブがドライプロセスのリン酸鉄リチウム陰極において効果的な導電ネットワークを形成したことが報告されています。2026年の研究では、カーボンナノチューブとDenka Blackのハイブリッドが5Cで55.7%の容量維持率を達成し、カーボンブラック単独の37%を上回ったことが明らかになりました。Jiangsu Cnano Technology Co., Ltd.は単層カーボンナノチューブペーストの商業的な出荷を開始しており、同社の投資家向け資料では固体電池が液体電解質電池で使用される充填量の3~5倍を使用する可能性があると述べられています。LIB陰極導電補助剤市場は、カーボンナノチューブがセルあたりの添加剤重量を削減する場合でも価値が増大する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| CNTおよびグラフェン製造の高コストおよびエネルギー集約性 | -1.8% | グローバル;生産規模優位性が欠如している中国外で最も顕著 | 長期(4年以上) |
| アジアへの陰極生産集中 | -1.3% | 北米・欧州が最も影響を受け;アジア太平洋は部分的に自己強化的 | 中期(2~4年) |
| 厳格な純度、分散、および認定要件 | -0.9% | グローバル;日本、韓国、 EUで障壁が高い | 短中期(3年以内) |
| 情報源: Mordor Intelligence | |||
CNTおよびグラフェン製造の高コストおよびエネルギー集約性
2025年の科学的研究でレビューされた製造条件下では、カーボンナノチューブ製造のための化学気相成長プロセスはアルミニウム製錬の2~100倍のエネルギー集約度を持つ可能性があります。純度95%未満の低品質バルクカーボンナノチューブは1 kgあたり100~200米ドルで価格設定されていた一方、高純度材料は1 gあたり60米ドルを超えました。化学気相成長法で製造されたグラェンはさらに高コストになる可能性があります。これらのコスト差は、カーボンブラックがすでに性能要件を満たしている電池プラットフォームにおけるカーボンナノチューブおよびグラフェンの使用を制限します。電気化学的二酸化炭素からカーボンナノチューブへの変換ルートはエネルギー要件を低下させる可能性がありますが、大規模な商業的検証は依然として限定的です。LIB陰極導電補助剤市場は、先進材料がより強いコストパフォーマンスバランスを達成するまで、大量・コスト重視の用途においてカーボンブラックへの依存を続けます。
アジアへの陰極生産集中
中国はグローバルなリチウムイオン電池製造能力の80%超を占め、リン酸鉄リチウム陰極材料の95%超が同国で生産されました。これにより、導電性材料への需要の大部分が一つの地域に集中しています。中国は2025年10月に複数の電池サプライチェーン材料に対する輸出規制を導入し、措置は2025年11月8日から発効しました。この規制は中国以外での陰極供給および現地化計画に不確実性をもたらしました。韓国は重要な多様化センーとして残っているものの、中国の陰極材料輸入への依存が続いています。12~24ヶ月の電池認定サイクルが、新たに現地化された添加剤供給関係への移行をさらに遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
カーボンブラックが首位、カーボンナノチューブが拡大カーボンブラックは2026年のLIB陰極導電補助剤市場シェアの58.44%を占めました。その導入実績は、ニッケルマンガンコバルト酸化物、ニッケルコバルトアルミニウム酸化物、リン酸鉄リチウム電池にわたる長年の電極配合作業を反映しています。競争は純度、粒子構造、化学組成固有の性能、および加工サポートに集中しています。カーボンブラックは広く認定されており、一般的にカーボンナノチューブより低コストであるため、実用的な選択肢であり続けています。また、アノードおよびカソードの両方の配合をサポートできるため、電池メーカーの材料調達を簡素化します。
カーボンナノチューブはLIB陰極導電補助剤市場において2032年までCAGR 12.67%で進展すると予測されています。専門用途から、導電性と高速充電が要な高仕様陰極へと移行しつつあります。単層カーボンナノチューブは、GWhあたりの使用量が従来のリチウムイオン電池設計を上回る可能性があるため、固体電池およびナトリウムイオン電池に特に関連しています。ZEON CORPORATIONは単層カーボンナノチューブ能力を拡大しており、Jiangsu Cnano Technology Co., Ltd.は商業的な導電性ペーストの供給開発を進めています。TORAY INDUSTRIES, INC.もこの分野にカーボンナノチューブ材料を供給しています。
注記: 全セグメントのセグメントシェアはレポート購入時に提供されます
化学組成別:
LFPが導電ネットワーク制御の必要性を高めるニッケルマンガンコバルト酸化物は2026年のLIB陰極導電補助剤市場シェアの45.63%を占めました。この化学組成は、エネルギー密度と出力が重要なプレミアム電気自動車において引き続き重要な役割を担っています。その活物質はリン酸鉄リチウムより高い固有導電性を持ちますが、性能維持には電極設計において依然として導電性添加剤が必要です。カーボンブラックと多層カーボンナノチューブがニッケルマンガンコバルト酸化物配合に使用されています。2025年の科学的研究では、機能化カーボンナノチューブがニッケルリッチ陰極における導電ネットワーク形成および陰極界面挙動を改善したことが報告されています。ニッケルコバルトアルミニウム酸化物およびコバルト酸リチウムはより小規模で技術的要求の高い電池化学組成であり、高純度グレードを必要とする場合があります。
リン酸鉄リチウムは2032年までCAGR 13.84%で進展すると予測されています。そのオリビン構造の電子導電性が低いため、その成長は導電性添加剤の需要プロファイルを変化させます。生産者はしたがって、陰極スラリー全体に均一に分散する材料を必要とします。国際ネルギー機関は、リン酸鉄リチウム陰極生産量の95%超が中国で生産されていると報告しました。北米および欧州での現地化の取り組みにより、需要センターが徐々に追加される可能性があります。欧州電池規則に基づくトレーサビリティの期待は、記録された生産と低不純物材料グレードを持つサプライヤーを有利にする可能性があります。
用途別:
自動車がシェアと成長の両面で首位自動車は2026年のLIB陰極導電補助剤市場シェアの47.97%を占めました。2032年までCAGR 14.78%で進展することも予測されています。電気自動車の陰極材料需要は2025年に479万メトリックトンに達しました。高速充電リン酸鉄リチウム電池は、高性能導電性ペースト配合の重要性を高めています。単層カーボンナノチューブペーストはこの用途でのレート特性をサポートできます。LIB陰極導電補助剤市場は、自動車電池メーカーが低コスト、充電速度、セル耐久性のバランスを追求する際に恩恵を受けます。
蓄電システムは乗用電気自動車以外で需要を追加します。ユーティリティ規模の蓄電プロジェクトは、長い稼働期間にわたる頻繁なサイクルに耐えられる信頼性の高い材料を必要とします。サーバー容量の拡大に伴い、データセンターの無停電電源装置が電池グレードの導電性材料の追加用途を提供します。安全性および長期性能において低金属不純物レベルが重要なため、これらの用途ではアセチレンブラックおよびプレミアムカーボンブラックグレードが好まれることが多いです。民生用電子機器は、主に携帯電話、ノートパソコン、ウェアラブル向けのコバルト酸リチウム電池を通じて、より成熟した需要基盤を提供します。産業用途には、ロボット工学、ドローン、電動垂直離着陸機用の電池が含まれ、特殊な導電性材料が必要となる場合があります。
注記: 全セグメントのセグメントシェアはレポート購入時に提供されます
地域分析
アジア太平洋地域 LIB カソード導電性補助剤市場
アジア太平洋地域は2026年のLIBカソード導電性補助剤市場シェアの50.31%を占め、2032年までに13.53%のCAGRで成長すると予測されている。同地域はカソード生産、電池製造、および先進導電性材料サプライヤーの最大集積地である。中国は2025年末時点でリチウムイオン電池製造能力の世界シェアの80%以上を占めていた。この集中により、中国は導電性炭素材料の需要の中心に位置している。日本は高純度特殊炭素および単層カーボンナノチューブにおいて引き続き重要な地位を占めている。ZEON CORPORATIONは2026年8月に徳山において新たな単カーボンナノチューブ施設の建設を開始し、2028年に本格稼働を予定している[2]。
北米 LIB カソード導電性補助剤市場
北米は、電池サプライチェーンおよびグリッド蓄電容量が拡大しているため、アジア太平洋地域以外における重要な成長エリアである。米国は2025年第2四半期に5.6 GWのエネルギー貯蔵を導入し、そのうち4.9 GWはユーティリティスケールであった。Orion S.A.はテキサス州ラポートにアセチレンブラック工場を建設中であり、2026年第2四半期に稼働開始が見込まれている。Cabot Corporationはメキシコのタマウリパス州にあるカーボンブラック施設を7,000万米ドルで取得することに合意し、通常の調整を条件としている。カナダおよびメキシコは統合された北米電池材料チェーンの一部となりつつある。これらの動向は、導電性炭素材料の地域的な供可能性を支えている。
EMEA および南米 LIB カソード導電性補助剤市場
欧州では、追跡可能な電池原材料への需要が高まっており、地域内供給の強化が求められている。欧州連合の電池パスポートは2027年2月に義務化され、電池バリューチェーン全体にわたってトレーサビリティ要件が拡大される。ImerysおよびOrion S.A.は、欧州において関連する生産拠点を持つサプライヤーの一つである。Jiangsu Cnano Technology Co., Ltd.はカーボンナノチューブ導電性ペーストの生産能力を欧州で計画している。南米では、電気自動車製造への野心およびリチウム資源に関連した初期段階の需要が存在する。中東およびアフリカは、再生可能エネルギーの統合とエネルギー貯蔵の普及による長期的なポテンシャルを有している。LIBカソード導電性補助剤市場は、これらの地域においてローカルのカソード生産および電池認定がどれほど迅速に発展するかに依存するであろう。
競合環境
LIB陰極導電補助剤市場は適度に集中しており、上位5社にはCabot Corporation、Birla Carbon、Imerys、Orion S.A.、LG Chemが含まれます。ADEKA CORPORATION、Birla Carbon、Cabot Corporation、Denka Company Limited、Imerys、LION SPECIALTY CHEMICALS CO., LTD.、Orion S.A.、Resonac Holdings Corporationは導電性炭素グレードおよび特殊材料にわたって事業を展開しています。BTR New Material Group Co., Ltd.、LG Chem、Shenzhen Dynanonic Co., Ltd.、TPR Co., Ltd.はより広い陰極および電池材エコシステム内で事業を展開しています。Jiangsu Cnano Technology Co., Ltd.、TORAY INDUSTRIES, INC.、ZEON CORPORATIONはカーボンナノチューブ材料または導電性ペーストに強みを持ちます。サプライヤーは一貫した純度、導電性能、分散サポート、供給信頼性、および認定実績で競争しています。
ハイブリッドカーボンブラックとカーボンナノチューブの配合は、セルメーカーがコスト管理と導電性向上の両立を求める中でより重要性を増しています。Imerys Graphite & Carbon Switzerland Ltd.とJiangsu Cnano Technology Co., Ltd.は2025年7月に電気自動車電池向けカーボンブラックとカーボンナノチューブの複合導電性添加剤を開発するパートナーシップを発表しました。Birla Carbonは2026年に電池用途向けのConductex i カーボンブラック、Nanocyl カーボンナノチューブ、およびハイブリッドソリューションを発表しました。これらの動向は、サプライヤーが単一の炭素製品に依存するのではなく、より広い材料ポートフォリオを構築していることを示しています。LIB陰極導電補助剤市場では、添加剤の物理的特性とともに配合知識がますます視されています。これは電極開発および電池認定を通じて顧客をサポートできる企業を有利にします。
Cabot Corporationは2024年10月に特定の電池材料技術資産を2,700万米ドルで取得し、うち1,900万米ドルが有形固定資産、800万米ドルが無形資産でした。その後、リチウムイオン電池向け導電性炭素および分散液についてPowerCo SEと複数年供給契約を締結しました。ZEON CORPORATIONはまた、単層カーボンナノチューブペーストの開発と能力拡大を支援するため、2025年10月にSino Applied Technologyに出資しました。供給セキュリティ、トレーサビリティ、材料原産地に関する規制要件は、技術性能と並んでサプライヤー選択に影響を与える可能性があります。認定された生産、低不純物プロセス、確立された顧客認定を持つ企業は、地域電池サプライチェーンへの対応においてより有利な立場にあります。
LIB陰極導電補助剤業界リーダー
-
Cabot Corporation
-
Birla Carbon
-
Imerys
-
Orion S.A.
-
LG Chem
- 注:主要企業の掲載順は順位を示すものではありません。
LIB カソード導電性補助剤市場 このレポートでカバーされる企業
- ADEKA CORPORATION
- Birla Carbon
- BTR New Material Group Co., Ltd.
- Cabot Corporation
- Denka Company Limited
- Imerys
- Jiangsu Cnano Technology Co., Ltd.
- LG Chem
- LION SPECIALTY CHEMICALS CO., LTD.
- Orion Engineered Carbons
- Resonac Holdings Corporation
- Shenzhen Dynanonic Co., Ltd
- TORAY INDUSTRIES, INC.
- TPR Co., Ltd.
- ZEON CORPORATION
最近の産業開発事情 LIB カソード導電性補助剤市場
- 2026年9月:Cabot Corporationは、5,000万米ドルの米国エネルギー省助成金および同社による約7,500万米ドルの投資に支援された、ルイジアナ州フランクリンおよびテキサス州パンパの施設における先進電池導電性添加剤の北米生産拡大計画を発表しました。この拡大により、リチウムイオン電池電極向け導電性炭素材料の国内供給が増加し、LIB陰極導電補助剤市場を支援します。
- 2026年8月:ZEON CORPORATIONは、山口県周南市の徳山工場に新たな単層カーボンナノチューブ(SWCNT)生産施設の建設を開始し、2028年に本格稼働を予定し、計画容量は現在の数十倍に達する見込みです。この拡大により、リチウムイオン電池電極の電気的導電性向上に使用されるSWCNTの潜在的な供給量が増加し、LIB陰極導電補助剤市場を支援します。
グローバルLIB陰極導電補助剤市場レポートの調査範囲
リチウムイオン電池(LIB)陰極導電補助剤は、電気的導電性を改善し電池電極内の効率的な電子輸送をサポートするために陰極配合に添加される材料です。内部抵抗を低減し、さまざまな蓄電用途における電池性能をサポートします。
LIB陰極導電補助剤市場は、製品タイプ、化学組成、用途、地域別にセグメント化されています。製品タイプ別では、カーボンブラック、カーボンナノチューブ、その他の製品タイプにセグメント化されています。化学組成別では、ニッケルマンガンコバルト酸化物(NMC)、ニッケルコバルトアルミニウム酸化物(NCA)、リン酸鉄リチウム(LFP)、マンガン酸リチウム(LMO)、コバルト酸リチウム(LCO)にセグメント化されています。用途別では、自動車、民生用電子機器、蓄電システム、産業用、その他の用途にセグメント化されています。レポートはまた、15カ国にわたるLIB陰極導電補助剤の市場規模と予測も対象としています。各セグメントの市場規模と予測は、金額(米ル)ベースで行われています。
セグメンテーション概要
| カーボンブラック |
| カーボンナノチューブ |
| その他の製品タイプ |
| ニッケルマンガンコバルト酸化物(NMC) |
| ニッケルコバルトアルミニウム酸化物(NCA) |
| リン酸鉄リチウム(LFP) |
| マンガン酸リチウム(LMO) |
| コバルト酸リチウム(LCO) |
| 自動車 |
| 民生用電子機器 |
| 蓄電システム |
| 産業用 |
| その他の用途 |
| ジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | カーボンブラック | |
| カーボンナノチューブ | ||
| その他の製品タイプ | ||
| 化学組成別 | ニッケルマンガンコバルト酸化物(NMC) | |
| ニッケルコバルトアルミニウム酸化物(NCA) | ||
| リン酸鉄リチウム(LFP) | ||
| マンガン酸リチウム(LMO) | ||
| コバルト酸リチウム(LCO) | ||
| 用途別 | 自動車 | |
| 民生用電子機器 | ||
| 蓄電システム | ||
| 産業用 | ||
| その他の用途 | ||
| 地域別 | ジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
LIB陰極導電補助剤市場の規模はどのくらいですか?
LIB陰極導電補助剤市場規模2026年に20.7億米ドルと評価され、2027年の22.9億米ドルから2032年までに39.0億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 11.25%で成長する見通しです。
陰極導電補助剤として使用される材料は何ですか?
カーボンブラック、カーボンナノチューブ、気相成長炭素繊維、グラフェン系材料が電池陰極の電気的経路を改善するために使用されています。
2026年に最大シェアを保持した製品タイプはどれですか?
カーボンブラックは広く認定されており、電池化学組成を問わずコスト効率が高いことから、2026年のLIB陰極導電補助剤市場シェアの58.44%を占めました。
カーボンナノチューブが電池陰極で使用が拡大しているのはなぜですか?
カーボンナノチューブは非常に低い充填量で導電性経路を形成でき、2032年までCAGR 12.67%で進展すると予測されています。