
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2021 - 2024 |
| 成長率 | 0.44 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
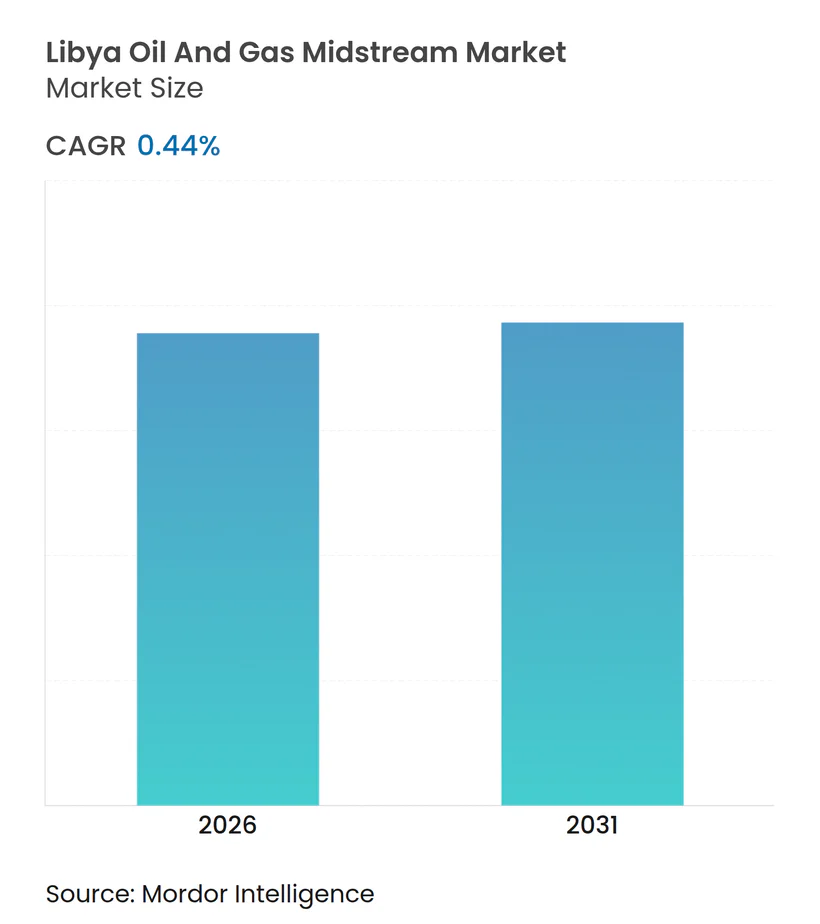
Mordor Intelligenceによるリビア石油・ガス中流市場分析
リビア石油・ガス中流市場の規模は、予測期間(2026年~2031年)においてCAGR 0.44%を記録する見込みです。
- リビアは国内全土に広がるパイプラインネットワークを有しています。同セクターへの投資不足により、予測期間中のパイプライン容量は横ばいで推移すると見込まれます。
- 石油・ガス中流セクターの成長は、国内で続く内戦により著しく阻害されています。しかし2019年には、国土の大部分が軍事連合の支配下に入ったことで、予測期間中に内戦が終結する見通しが高まっています。これは市場参加企業にとって機会となり得ます。
- 石油・ガス生産量の増加が予測期間における市場の牽引要因になると見込まれます。同国は高品質な石油を有し、石油・ガス消費需要の高い欧州諸国に近接していることから、このセクターにおける大きな潜在力を持っています。
リビア石油・ガス中流市場のトレンドと洞察
パイプラインセクターの成長は横ばいで推移する見込み
- 同国のパイプラインセクターは相当程度発展しています。パイプラインの大部分は、石油・ガス田を国内各地の精製・輸出拠点と結んでいます。同国からの輸出の大部分は欧州諸国向けです。
- 2019年時点で、リビア沿岸ガスパイプラインは同国最大のガスパイプラインであり、1日あたり3億7,000万立方フィートの輸送能力を有しています。このパイプラインは国内で最も人口密度の高い地域の一つに天然ガスを供給しています。
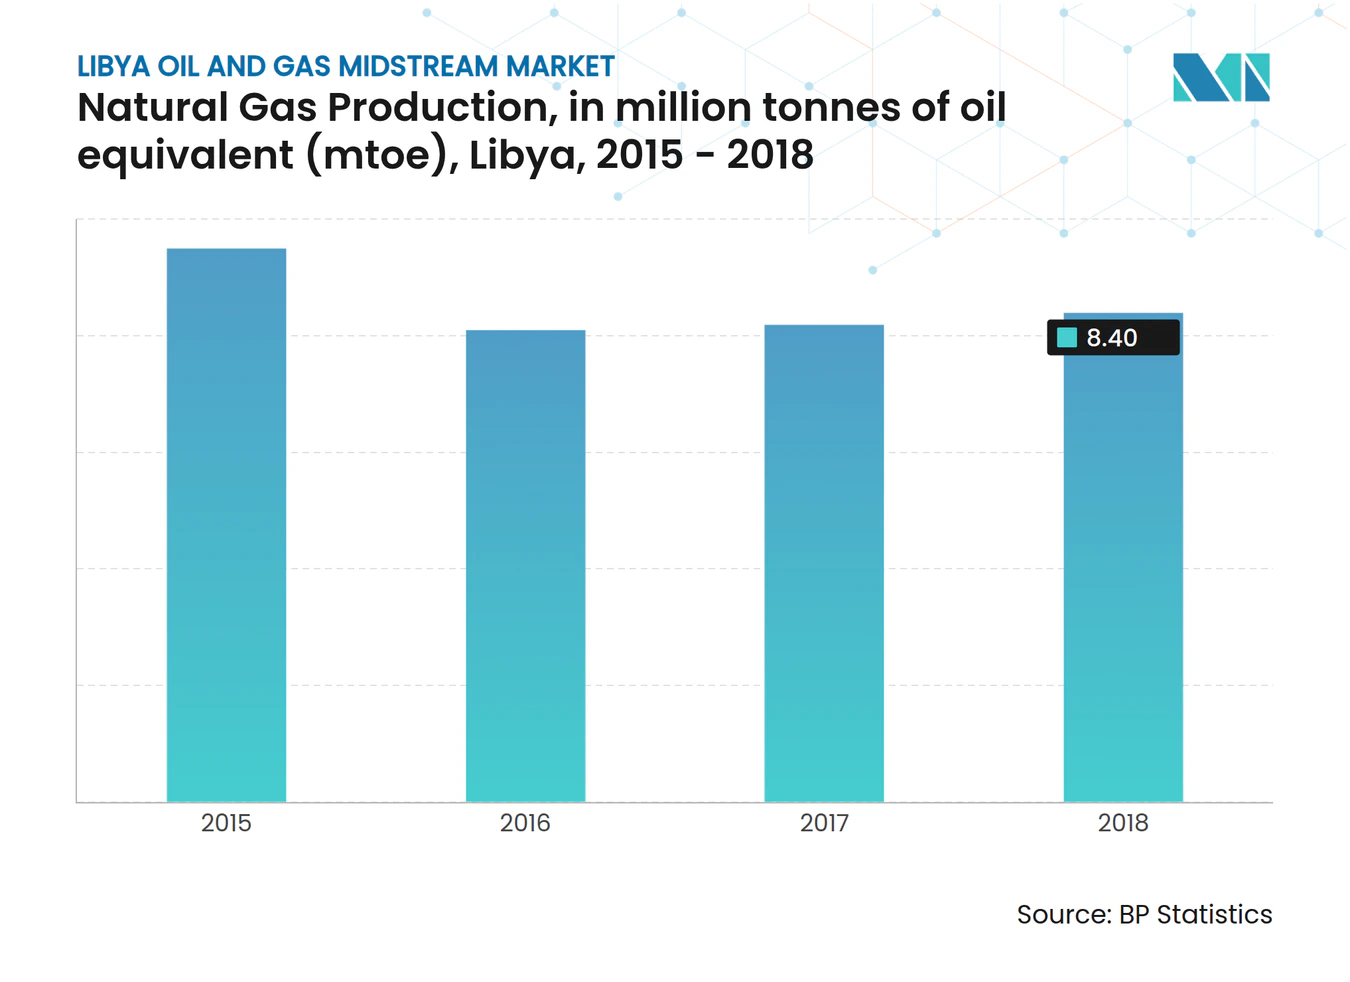
- 同国の天然ガス生産量は、2017年の820万石油換算トンから2018年には840万石油換算トンへと2.2%増加しました。石油輸出額は約171億4,100万米ドルです。天然ガス生産量の増加は中流産業に好影響をもたらします。
- したがって、同セクターへの投資が乏しいため、予測期間中のパイプライン容量の成長は横ばいで推移すると見込まれます。

石油・ガス生産量の増加が市場を牽引
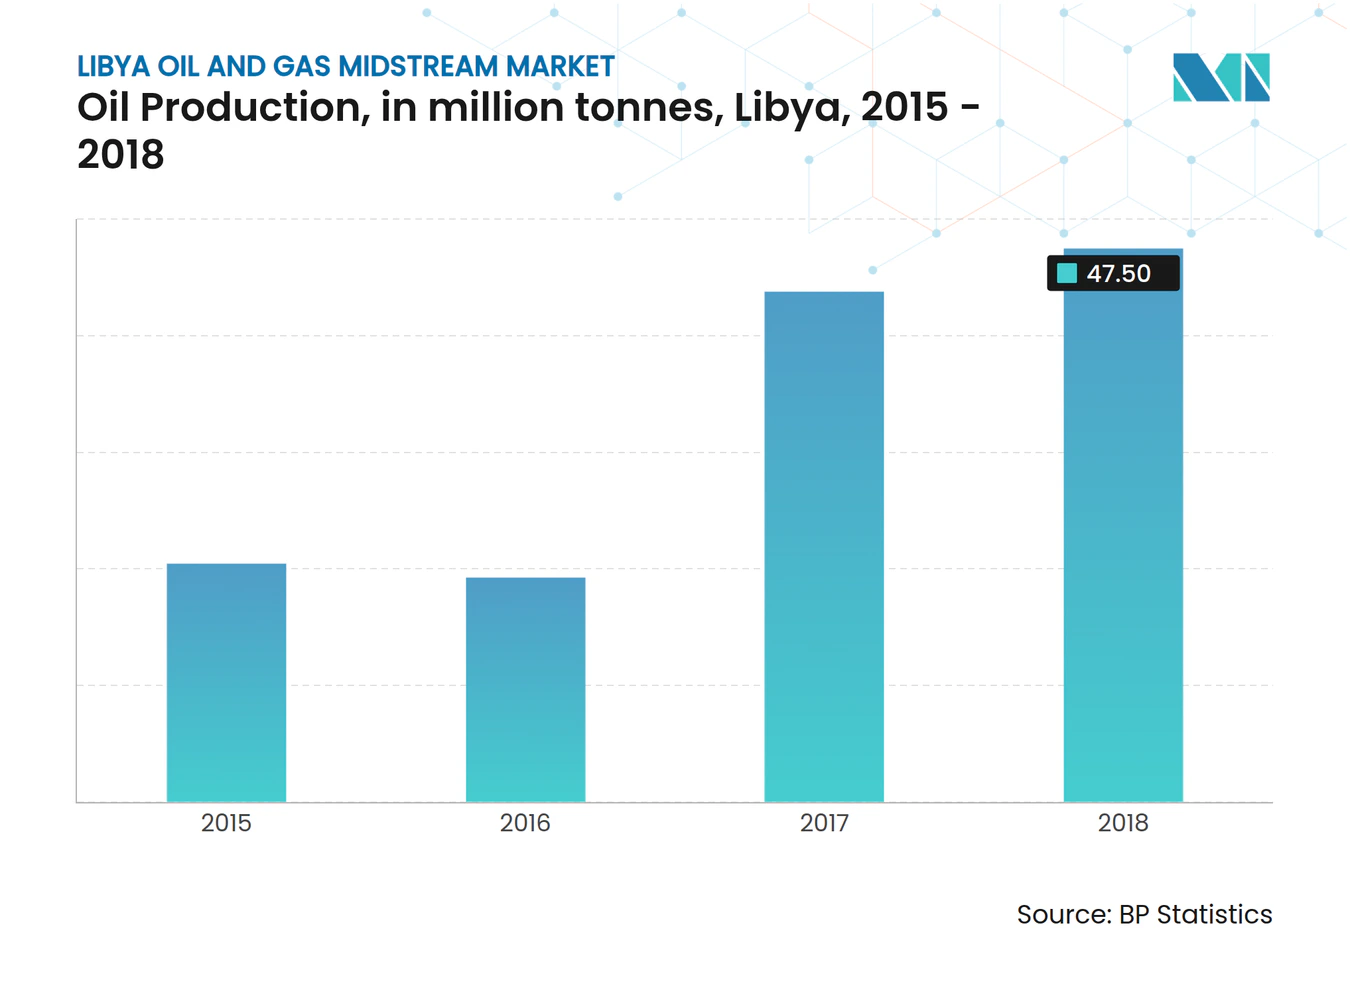
- 同国の石油生産量は、2017年の4,380万トンから2018年には4,750万トンへと8.7%増加しました。同国における石油生産量の増加は、このセクターにある程度の成長をもたらすと見込まれます。
- リビアの原油ブレンドの中で最も重要なものの一つがアムナ原油であり、APIグラビティ37.0、高品質かつ低硫黄分0.17%の原油です。この油種は品質が極めて高く、精製設備のメンテナンスコストが低水準で済みます。
- ワファ・メリタ石油パイプラインは石油・コンデンセートパイプラインであり、1日あたり少なくとも12万バレルの輸送能力を有しています。このパイプラインは同国において輸送能力ベースで最大級の石油パイプラインの一つです。
- リビアの石油・ガス中流産業は、石油・ガス生産量の増加が見込まれることから、予測期間中にわずかながら成長すると予想されます。
規制環境
リビアの炭化水素法制は、1955年石油法第25号(地下石油の国家所有)と、国営石油公社(NOC)を設立した1970年法第24号を基盤としている。石油ガス省が主権的な政策方針と監督(ライセンス承認を含む)を提供し、NOCは生産、精製、輸出全般にわたる国側の相手方および実務執行者として機能する。主要な契約行為については、閣僚会議の承認も必要となる。
注目すべき規制・商業上の動きとして、2026年2月にNOCは、2007年以来初となる2025年3月開始の公開入札ラウンドを経て、5つの探査ブロックの落札を発表した。同時に、契約モデルについては、従来のEPSA構造から、契約者の経済性向上を目的とした新たなPSAモデルへの移行が議論されている。これは、バンカビリティおよび上流の落札に連動する長期のミッドストリーム関連開発に影響を及ぼす。
バリューチェーン分析
リビアのミッドストリーム・バリューチェーンは、シルテ盆地およびムルズク盆地における上流の集油システムに始まり、内陸の生産地と沿岸の処理、貯蔵、輸出拠点を結ぶ全国幹線パイプライン網(報告では約4,000km)へとつながる。主要な沿岸インターフェースには、ラス・ラヌフやエス・シダーなどのターミナル、ガス処理およびイタリアへのグリーンストリーム輸出ルートの中心となるメリタ・コンプレックスが含まれる。運用実績は、メリタにおける圧縮設備の稼働状況および関連する沖合供給に大きく依存している。
ミッドストリームの中核活動には、幹線を通じた原油・ガスの輸送、沿岸拠点での中間貯蔵、国内電力供給および輸出パイプラインへのスループットを維持するためのガス調整・圧縮が含まれる。最近のプロジェクト実行では、信頼性向上とボトルネック解消が重視されている。2026年4月、NOCはズウェイティナ石油会社フィールド103とシルテ石油会社ライン36Bを結ぶ130km、42インチのガスパイプライン(約1日1.5億立方フィート)を稼働させた。2026年6月、EniとNOCは、バハル・エッサラーム・フィールドからのガス生産を維持するため、サブラタ沖合圧縮プロジェクト(圧縮能力約1日4.4億標準立方フィート)を開始した。
競合状況
市場集中度
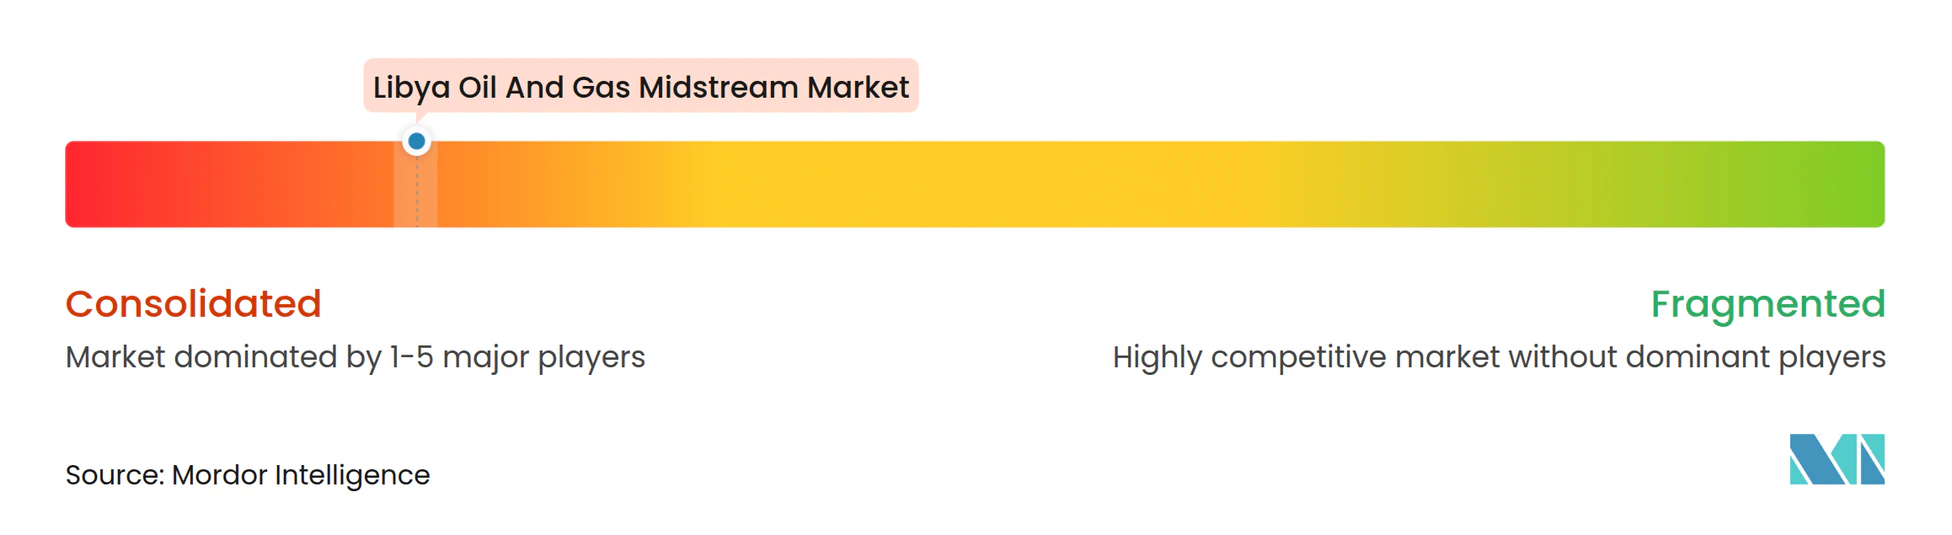
リビアの石油・ガス中流市場は中程度に集約されています。主要企業にはNational Oil Corporation、ConocoPhillips Corporation、Eni SpA、Total SA、Suncor Energy Inc.などが含まれます。
リビア石油・ガス中流業界のリーダー企業
-
National Oil Corporation
-
ConocoPhillips Corporation
-
Eni S.P.A.
-
Total SA
-
Suncor Energy Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
リビアにおいて、ミッドストリーム市場における最も直近の機会は、グリーンフィールドの新規建設ではなく、既存の原油・ガスパイプライン網の改修、健全性管理、ボトルネック解消、および関連する圧縮・ターミナルインターフェースに集中している。2026年の実行パターンはこの方向性を裏付けており、NOCは130km、42インチのズウェイティナ‐シルテ間ガスパイプラインを完成させ試運転に移行させ(約1日1.5億立方フィート)、EniとNOCはサブラタ沖合圧縮プロジェクト(1,600トンモジュール、圧縮能力約1日4.4億標準立方フィート)を通じてガス供給の維持を進めている。これらのプロジェクトは合わせて、既存網の利用可能なスループットを拡大する。
運用の継続性と輸出の信頼性は、主要な原油輸送回廊や沿岸資産における保守主導の契約機会も生み出している。2026年4月、NOCは火災による損傷を受けた原油輸出パイプラインの緊急保守後、シャララおよびエル・フィールが全面生産に復帰したと報告し、迅速対応型のパイプラインサービス、部品、バルブ・ステーションの改修の商業的価値を浮き立たせた。より長期的には、主要な国際石油会社(IOC)のNOC構造を通じた参画を含む、長期の上流契約や利権活動により、沿岸網における確実な排出、貯蔵、ガス処理能力への需要が高まり、これが油田開発や、国内電力・グリーンストリームなどの輸出ルートへの圧縮連動型ガス供給に結びついたミッドストリーム更新の機会を強化している。
最近の業界動向
- 2026年6月:EniとNOCは、メリタ・オイル・アンド・ガスを通じて、サブラタ圧縮プロジェクトの運用を開始し、1,600トンの沖合圧縮モジュールを設置した。同プロジェクトは、バハル・エッサラーム・フィールドからのガス生産を維持するため、約1日4.4億標準立方フィートの圧縮能力を追加し、国内供給および輸出関連インフラのスループットの回復力を強化する。
- 2026年4月:NOCは、ズウェイティナ石油会社フィールド103とシルテ石油会社ライン36Bを結ぶ130km、42インチのガスパイプラインを完成させ、試運転を開始した。約1日1.5億立方フィートを沿岸網に送ることを目的とするこのラインは、ガスシステムの接続性を支え、随伴ガス輸送における輸送制約への依存を低減する。
- 2024年7月:ナフサ・オイル・オペレーションズ・カンパニーは、北ハマダ油田からの新規パイプラインの運用を開始した。追加的な油田接続性を輸送網に加えることで、排出の信頼性が向上し、増分的な接続や パイプライン改修が リビアのミッドストリーム整備サイクルにおいて果たす役割が強化される。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、リビア石油・ガス・ミッドストリーム市場は、リビア国内で原油および天然ガスを移送・貯蔵し、国内供給または輸出のためにターミナルを通じて出荷準備するサービスおよび活動の価値を対象とする。
対象範囲の除外事項:下流の精製、燃料の小売販売、および上流の探査・生産活動は、本市場規模の算定対象から除外される。
セグメンテーション概要
- 輸送
- 概要
- 既存インフラ
- 計画中のプロジェクト
- 今後のプロジェクト
- 概要
- 貯蔵
- 概要
- 既存インフラ
- 計画中のプロジェクト
- 今後のプロジェクト
- 概要
- LNG端末
- 概要
- 既存インフラ
- 計画中のプロジェクト
- 今後のプロジェクト
- 概要
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、リビアの炭化水素フローとインフラに関する事実基盤の構築から始まり、次に毎年ミッドストリーム活動として現実的に収益化できるものを特定するマッピングを行った。生産、輸出、価格の文脈を把握するため、石油輸出国機構(OPEC)の年次統計刊行物、国際エネルギー機関(IEA)のエネルギーバランス、国連コムトレードの貿易統計、世界銀行のマクロ指標、米国エネルギー情報局(EIA)の国別ブリーフなどの公開資料を活用した。
高レベルの数量のみに依拠することを避けるため、事業者や規制当局の発表、国家エネルギー当局のプロジェクト資料、信頼できる報道機関による港湾・ターミナルの最新情報、および入手可能な企業開示資料や投資家向け説明資料も精査した。公開データが乏しい場合には、企業財務・インテリジェンスを対象とする有料サブスクリプション、および出荷単位の輸出入シグナルに関する別の有料データセットを、主にパターンの相互確認のために利用し、すべての欠落を埋めるためではなかった。ここに挙げたソースは例示に過ぎず、収集、検証、明確化のために他にも多数の公開文書を検討した。
一次インタビューおよび調査
私たちは、リビアの石油・ガス事業者、インフラ管理者、サービスプロバイダー、輸送業者、規制当局、財務・調達専門家に対してインタビューと調査を実施しています。リビア国内では、回答者は稼働率、メンテナンスの時期、プロジェクトの遅延、サービス料金、および操業停止が報告される量に与える影響を明らかにする助けとなります。彼らの情報は、二次データのギャップに対処し、最終分析前に前提条件を三角検証するために使用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:31% | 最高幹部(CXO):15% |
| 中位層:49% | 機能別/事業部門リーダー:34% |
| 小規模プレイヤー:20% | マネージャー:51% |
市場規模算定と予測
市場規模の算定は、トップダウンおよびボトムアップの手法を組み合わせて構築され、まず国内の石油・ガススループット・シグナルを再構築し、それをミッドストリームで収益化可能な活動に絞り込んだ。実務上は、原油・ガスの生産量および輸出動向を出発点とし、利用率とルーティングの前提を適用して、パイプライン、貯蔵、ターミナル処理といった課金可能なサービスに数量を結びつけている。
モデルを形成する主な入力には、原油生産水準、ガス生産量および処理可能量、輸出と国内供給の内訳、ターミナル稼働日数、パイプライン停止パターン、資産タイプ別の平均サービス料金帯(関税および取扱料)が含まれる。価格系列が明確でない場合は、契約料金とスポット的なサービス調整の組み合わせを反映する単純な混合ASPロジックを用い、それをインタビューでのフィードバックを通じて検証した。予測では、想定される操業の安定性、プロジェクトの再開、緩やかな利用率変化を先送りするベースケースを用いたシナリオ分析を行い、その後、数量回復のペースと料金実現に関する感度分析を実施した。
総計の現実性を保つため、抽出したスループットに標準的な取扱料を乗じるなど、選択的なボトムアップ近似を実施し、既知の能力・利用率帯との相互確認を行った。企業レベルの開示が欠落している場合には、同種の代替資産と保守的な利用率係数を用いてギャップを処理し、検証時に再度見直した。
データ検証と更新サイクル
出力結果は、資産ごとの推定スループットが能力上限内に収まっているか、単位あたり収益がリビアで議論されている料金動向と整合しているかなど、独立したシグナル間の三角検証を通じて確認された。外れ値はフラグ付けされ、その要因まで遡って検討し、社内レビューの前に代替の前提で再検証された。
本レポートは年次サイクルで更新し、大規模な停止、制裁関連の貿易変化、大型プロジェクトの再開など重大な事象が発生した場合には、臨時のチェックを実施する。納品前には最終的なアナリストレビューを行い、市場観が最新の公開情報および更新されたインタビュー確認を反映していることを確認する。
Mordor Intelligenceによるリビア石油・ガス・ミッドストリーム市場規模と他の公表推計値との比較
リビアのミッドストリームに関する公表数値は、市場境界が統一されていないこと、また通貨のタイミングや、何をミッドストリームサービスとみなし、何を上流・下流コストとみなすかによって価格基準が変動し得ることから、常に一致するわけではない。差異は、混乱の年における利用率の扱い方や、推計が資産、フロー、あるいはより広範なインフラ支出のいずれに基づいているかによっても生じる。
最大のギャップは、ある調査がガス処理や広範なインフラ工事を含める場合、あるいは停止・再開時の実現料金を確認せずに一律料率を適用する場合に通常現れる。カットオフ日直前に為替レートおよび石油連動の価格入力を更新し、それをスループット・シグナルおよび能力制約と整合させることで、推計はより安定する傾向がある。Mordor Intelligenceでは、この更新主導型の検証手順を採用している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.00億米ドル(2024年) | |
| グローバルコンサルティング企業A | USD 1.55 B (2024) | 複数のセグメンテーション視点を用いた広範なミッドストリーム定義を採用しており、輸送、貯蔵、ターミナル処理を超えた隣接インフラ・サービス分野を含んでいる可能性が高く、同年における利用率や実現関税の確認についてはあまり明示的でない。 |
| 業界出版社B | USD 1.80 B (2026) | 異なる基準年とより長期の予測期間を用いており、量と価格においてより強い回復軌道を内包し得る。また、ミッドストリームを処理や関連インフラ活動を含む、より広範な橋渡し領域として扱っているようである。 |
全体として、この差異は主に対象範囲の広さと年次の整合性によって説明され、操業が不均一な場合の料金の混合方法によってさらに増幅される。スループット、稼働日数、検証済みサービス料金に結びついた再現可能なモデルは、最終数値を広範なインフラ関連の説明ではなく、明確な要因にまで追跡可能にするのに役立つ。
レポートで回答される主要な質問
現在のリビア石油・ガス中流市場の規模はどのくらいですか?
リビア石油・ガス中流市場は予測期間(2026年~2031年)においてCAGR 0.44%を記録する見込みです。
リビア石油・ガス中流市場の主要プレイヤーは誰ですか?
National Oil Corporation、ConocoPhillips Corporation、Eni S.P.A.、Total SA、Suncor Energy Inc.がリビア石油・ガス中流市場で事業を展開する主要企業です。
このリビア石油・ガス中流市場レポートはどの年を対象としていますか?
本レポートは、リビア石油・ガス中流市場の過去の市場規模として2020年、2021年、2022年、2023年、2024年を対象としています。また、2026年、2027年、2028年、2029年、2030年、2031年のリビア石油・ガス中流市場規模の予測も掲載しています。