
Taille et part du marché MNO des télécommunications au Koweït
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
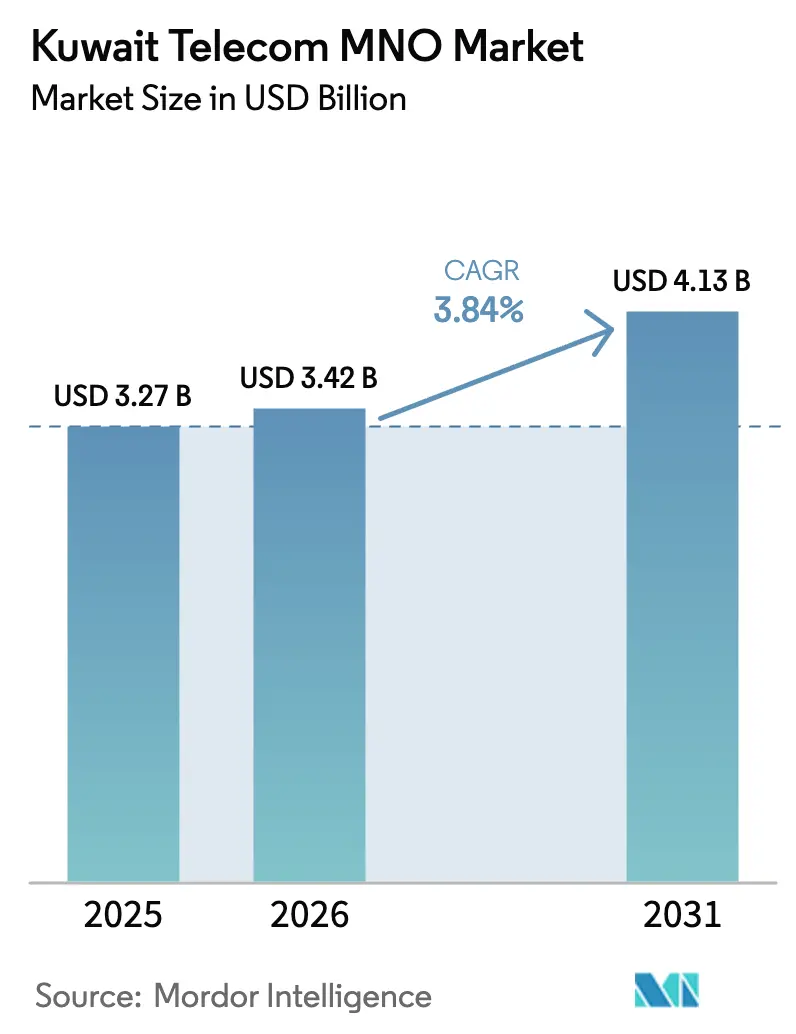
| Taille du marché de l'année de base (2025) | 3.27 Milliards de dollars |
| Taille du Marché (2026) | 3.42 Milliards de dollars |
| Taille du Marché (2031) | 4.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.84 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché MNO des télécommunications au Koweït par Mordor Intelligence
La taille du marché MNO des télécommunications au Koweït devrait passer de 3,27 milliards USD en 2025 à 3,42 milliards USD en 2026, pour atteindre 4,13 milliards USD d'ici 2031, avec un CAGR de 3,84 % sur la période 2026-2031. Le taux de pénétration des abonnés mobiles dépassait 181 % en 2025, de sorte que l'expansion des revenus dépend désormais davantage de la monétisation des réseaux 5G autonomes, de l'intelligence réseau et de la numérisation des entreprises que de l'acquisition de nouvelles connexions humaines. Les opérateurs réorientent leurs dépenses d'investissement vers les fonctionnalités 5G-Advanced telles que le découpage réseau, l'informatique en périphérie et l'intelligence artificielle afin de proposer des connexions à faible latence et à haut débit pour l'automatisation du secteur pétrolier et gazier, le jeu en nuage et les réseaux de campus privés. Les services de données et Internet représentaient déjà 59,78 % des revenus en 2025, mais la ligne à la croissance la plus rapide est l'IoT cellulaire qui relie les machines, les capteurs et les véhicules. Les programmes gouvernementaux dans le cadre de la Vision Koweït 2035, notamment un plan de numérisation des champs pétroliers de 800 millions USD, accélèrent la demande de connectivité gérée, de passerelles en nuage et de réseaux 5G privés cybersécurisés, élargissant ainsi le champ commercial pour les fournisseurs de services.
Principaux enseignements du rapport
- Par type de service, les services de données et Internet ont dominé avec une part de marché MNO des télécommunications au Koweït de 59,78 % en 2025. Les services IoT et M2M devraient se développer à un CAGR de 3,97 % jusqu'en 2031.
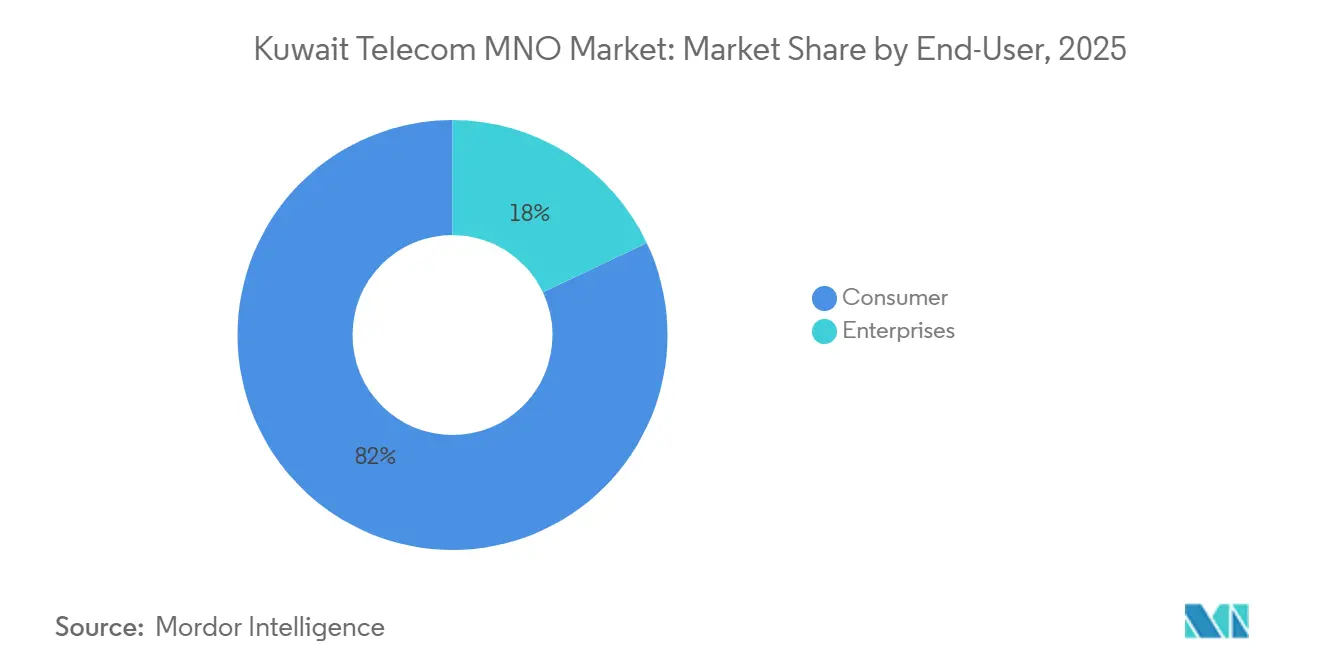
- Par utilisateur final, le segment consommateur représentait 82,03 % des revenus en 2025. Le segment entreprises devrait croître à un CAGR de 4,03 % sur la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché MNO des télécommunications au Koweït
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement commercial des réseaux 5G autonomes | +1.2% | Gouvernorat de la Capitale et Gouvernorat d'Ahmadi | Moyen terme (2 à 4 ans) |
| Infrastructures numériques de la Vision Koweït 2035 | +1.0% | Gouvernorats de la Capitale, d'Ahmadi et de Jahra | Long terme (≥ 4 ans) |
| Hausse du trafic de données liée à l'utilisation intensive des smartphones | +0.9% | Districts urbains à l'échelle nationale | Court terme (≤ 2 ans) |
| Demande croissante de jeux en nuage et de réalité augmentée/virtuelle | +0.6% | Koweït City et Hawalli | Moyen terme (2 à 4 ans) |
| IoT d'entreprise dans les secteurs pétrolier, gazier et logistique | +0.7% | Ahmadi et le port de Shuwaikh | Moyen terme (2 à 4 ans) |
| Impulsion réglementaire en faveur du partage d'infrastructures | +0.4% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement commercial des réseaux 5G autonomes permettant le découpage réseau
Les trois opérateurs ont activé des cœurs de réseau 5G autonomes en 2025, leur permettant de partitionner la bande passante en tranches virtuelles garantissant la latence et le débit pour des applications distinctes. stc Kuwait a démontré un débit soutenu supérieur à 3 Gbps, tandis qu'un test antérieur de Zain Kuwait a atteint des vitesses de pointe de 10 Gbps.[1]RCR Wireless News, "Zain Kuwait completes 5.5G test with Huawei," rcrwireless.com La fonction de découpage permet aux entreprises de contracter des niveaux de connectivité premium pour des plateformes de forage autonomes, de la robotique à distance ou des flux vidéo critiques, transformant le marché MNO des télécommunications au Koweït d'une tarification forfaitaire des données vers une tarification basée sur les résultats. Le partenariat d'Ooredoo Kuwait avec NVIDIA ajoute l'inférence en périphérie au bouquet de connectivité, montrant comment les tranches 5G et les instances GPU peuvent être vendues ensemble pour répondre aux charges de travail d'IA générative.[2]Developing Telecoms, "Ooredoo teams with Nvidia to develop AI-ready platform for MENA," developingtelecoms.com Le succès repose désormais sur la constitution d'équipes de solutions spécialisées par domaine, car les équipementiers seuls ne peuvent pas fournir l'expertise sectorielle nécessaire.
Investissements de la Vision 2035 dans les infrastructures numériques
La Vision 2035 alloue des financements pluriannuels aux centres de données en nuage, à la logistique des ports intelligents et aux projets de numérisation des champs pétroliers. L'accord de bail foncier de la CITRA avec Google permettra l'implantation d'une zone hyperscale nécessitant un réseau de transport à faible latence, offrant de nouveaux revenus de gros aux opérateurs.[3]Communication and Information Technology Regulatory Authority, "CITRA announced 2024 marked exceptional successes," citra.gov.kw ZainTECH et Microsoft ont installé des nœuds ExpressRoute au Koweït en 2025, permettant aux ministères de se procurer des liaisons privées satisfaisant aux exigences strictes de résidence des données. Les déploiements de fibre financés par le Ministère des Communications alimentent la densification des petites cellules 5G, tandis que les compagnies pétrolières déploient des milliers de capteurs LTE-M qui migreront ultérieurement vers la communication de type machine massive 5G. Ces actions créent un marché de longue traîne pour les services gérés, la cybersécurité et l'analytique qui s'étend au-delà des frais de connectivité, amplifiant la trajectoire de croissance du marché MNO des télécommunications au Koweït.
Hausse du trafic de données liée à la forte pénétration des smartphones et aux forfaits de données abordables
La consommation de données mobiles continue d'augmenter même si la base d'abonnés est saturée. Les forfaits Internet 5G postpayés offrent jusqu'à 1 To pour 15 KWD (49 USD), un niveau d'accessibilité bien en deçà du seuil de deux pour cent du revenu des Nations Unies. Un coût marginal aussi faible stimule le streaming vidéo, les contenus courts sur les réseaux sociaux et la substitution par l'accès sans fil fixe, incitant les opérateurs à améliorer l'utilisation du spectre et à déployer l'agrégation de porteuses. Si la croissance du trafic global soutient le discours sur la capacité, les forfaits illimités compriment les rendements par gigaoctet, de sorte que les opérateurs fondent leurs espoirs de revenus sur des couches à valeur ajoutée incluant le stockage en nuage, les abonnements de jeux et les applications de cybersécurité adossées à des assureurs. En pratique, le marché MNO des télécommunications au Koweït évolue d'une facturation volumétrique vers un modèle freemium où les bouquets de contenu et de style de vie numérique génèrent une marge incrémentale.
Demande croissante de jeux en nuage et d'applications immersives de réalité augmentée/virtuelle
Les dépenses des consommateurs en médias immersifs ont atteint 120 millions USD au premier semestre 2025, portées par la 5G à faible latence et les appareils haute résolution. Le forfait ProPing d'Ooredoo priorise les paquets de jeux pour maintenir la latence en dessous de 10 ms, illustrant comment la qualité du réseau peut être transformée en produit. La GSMA prévoit que la multidiffusion 5G-Advanced et l'augmentation par satellite élimineront les goulots d'étranglement pour les sessions multijoueurs. La jeune population natale du numérique au Koweït se concentre à Koweït City et à Hawalli, offrant aux opérateurs un marché cible concentré mais lucratif. Bien que la contribution absolue aux revenus soit modeste aujourd'hui, le segment exerce une influence stratégique en poussant les opérateurs à déployer des nœuds de calcul en périphérie et à forger des alliances de distribution de contenu, des technologies qui à leur tour sous-tendent de futures propositions d'entreprise telles que les jumeaux numériques et la formation à distance.
Analyse de l'impact des freins à la croissance*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Saturation de la base d'abonnés mobiles | -0.8% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Intensification de la concurrence par les prix déprimant l'ARPU | -0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Retard dans la disponibilité du spectre 6 GHz | -0.3% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Volatilité des revenus liée aux changements de politique en matière d'expatriés | -0.4% | Gouvernorats d'Ahmadi et de Farwaniya | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Saturation de la base d'abonnés mobiles dépassant 180 % de pénétration
La possession de plusieurs cartes SIM a poussé le taux de pénétration au-delà de 181 % en 2025, ce qui signifie que toute croissance unitaire supplémentaire est arithmétiquement limitée.[4]Union internationale des télécommunications, "Mesurer le développement numérique : L'accessibilité financière des services TIC 2024," itu.int, Union internationale des télécommunications, "Explorateur de données - ITU DataHub," itu.int Les opérateurs desservent collectivement environ 7,8 millions de connexions dans un pays d'environ 4,3 millions d'habitants, amplifiant les coûts de gestion du taux de désabonnement. Les visas d'expatriés représentent la majeure partie du désabonnement prépayé, et tout durcissement de la politique du travail érode rapidement le nombre d'abonnés. Pour contrer la stagnation, les opérateurs constituent des forces de vente B2B et recyclent les équipes grand public pour vendre des bouquets IoT, mais les cycles de vente aux entreprises s'étendent sur 9 à 18 mois, retardant la hausse des revenus pour le marché MNO des télécommunications au Koweït.
Intensification de la concurrence par les prix tirant l'ARPU vers le bas
Les forfaits 5G illimités tarifés entre 15 KWD (29 USD) et 20 KWD (65 USD) ont fait chuter les tarifs par gigaoctet en 2025. Les enquêtes de l'Union internationale des télécommunications montrent que les paniers de données mobiles au Koweït coûtent moins de 0,6 % du revenu national brut mensuel, positionnant les données comme une marchandise. Le chiffre d'affaires trimestriel de Zain est resté stable malgré une hausse du trafic, signalant que les gigaoctets supplémentaires ne se traduisent pas par des flux de trésorerie proportionnels. À moins que les opérateurs ne monétisent des services différenciés tels que l'IoT cybersécurisé ou le calcul en périphérie GPU, le marché MNO des télécommunications au Koweït risque une compression des bénéfices.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la connectivité IoT progresse tandis que la voix et la messagerie plafonnent
Les services de données et Internet ont dominé les revenus de 2025, mais le trafic IoT et M2M devrait afficher la croissance la plus forte. La plateforme M2M mondiale de Zain permet aux équipementiers industriels de déployer une identité internationale d'abonné mobile unique sur plusieurs empreintes au Moyen-Orient, simplifiant la logistique tout en fidélisant les clients dans des contrats à long terme. La suite de gestion de flotte de stc Kuwait superpose l'analytique et la maintenance prédictive à la connectivité SIM, augmentant la valeur moyenne des contrats. La voix et les SMS traditionnels continuent de décliner à mesure que les applications par contournement captent le trafic interpersonnel. Les opérateurs amortissent cette érosion en regroupant les droits PayTV et de streaming, mais ces compléments sont principalement des outils de réduction du désabonnement plutôt que des moteurs de croissance autonomes. Les réductions réglementaires des tarifs de terminaison compriment davantage les minutes traditionnelles. En conséquence, l'économie USD par bit de l'IoT semble modeste, mais sa structure de contrat pluriannuel stabilise les revenus et alimente la demande de tranches 5G privées, renforçant le profil à long terme du marché MNO des télécommunications au Koweït.
Dans l'accès sans fil fixe, les équipements locaux client 5G comblent les lacunes de la fibre, notamment dans les banlieues nouvellement construites où les travaux civils sont en retard sur la demande. Bien qu'il s'agisse encore d'une activité à petite échelle, les opérateurs proposent l'accès sans fil fixe avec des forfaits illimités, le Wi-Fi maillé et des capteurs pour maison intelligente, ancrant les foyers qui pourraient éventuellement adopter le stockage en nuage payant ou la surveillance de sécurité. Les autres services — transport de gros, interconnexion et lignes Ethernet — offrent des flux de trésorerie stables, bien que la volonté de la CITRA de réduire les coûts de transit international maintienne des plafonds de prix serrés. Collectivement, l'évolution de la composition des services souligne un pivot de la voix humaine vers des revenus centrés sur les machines et les plateformes, un changement déterminant pour le marché MNO des télécommunications au Koweït.
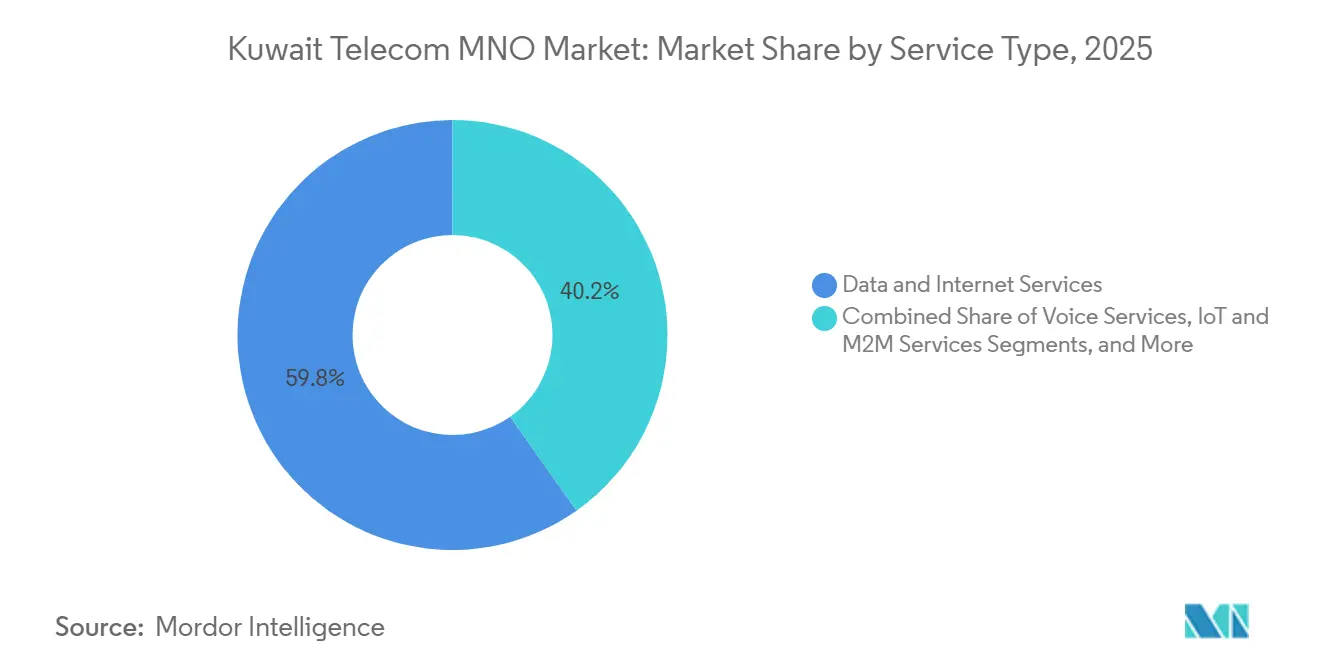
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par utilisateur final : le segment entreprises dépasse le segment consommateur malgré une base plus petite
Les lignes grand public ont généré 82,03 % des revenus de 2025, mais la demande des entreprises progresse le plus rapidement. Les grandes compagnies pétrolières numérisent leurs puits et raffineries dans le cadre d'un programme de 800 millions USD qui repose sur la 5G privée à faible latence, l'analytique géospatiale et la vidéosurveillance par intelligence artificielle. Les entreprises logistiques de Shuwaikh déploient des traceurs IoT nécessitant des liaisons cellulaires persistantes à faible consommation pour satisfaire aux réglementations douanières et de chaîne du froid. Les agences gouvernementales, poussées par des mandats de souveraineté des données, se procurent des circuits ExpressRoute privés via les places de marché des opérateurs, intégrant plus profondément les opérateurs de télécommunications dans la transformation du secteur public. Bien que les projets d'entreprise impliquent des cycles de vente plus longs et des ratios de services professionnels plus élevés, leurs marges brutes sont structurellement plus riches que les forfaits prépayés grand public. Les opérateurs canalisent donc leurs ressources vers des équipes d'intégration de solutions et des écosystèmes de partenaires, notamment les places de marché des hyperscalers et les intégrateurs de systèmes spécialisés. Sur la période 2026-2031, les comptes d'entreprise devraient absorber une part croissante des dépenses d'investissement, remodelant les profils de compétences et les stratégies de mise sur le marché dans l'ensemble du marché MNO des télécommunications au Koweït.
Pour les consommateurs, les niveaux premium restent importants. Le ProPing optimisé pour les jeux d'Ooredoo et les bouquets Wi-Fi maillé de Zain visent à protéger l'ARPU par la différenciation de l'expérience plutôt que par la vitesse brute. Néanmoins, les utilisateurs prépayés expatriés restent sensibles aux prix, de sorte que les opérateurs segmentent leurs offres par langue, secteur d'emploi et avantages liés aux transferts de fonds pour atténuer le désabonnement. Il en résulte un marché bifurqué où la connectivité grand public de masse est un jeu défensif, tandis que la transformation des entreprises offre le vecteur de croissance offensif.
Analyse géographique
La petite superficie du Koweït masque des schémas régionaux marqués qui influencent le déploiement des réseaux. Le Gouvernorat de la Capitale abrite les sièges financiers, les ministères et les centres de données hyperscale, incitant les opérateurs à prioriser des grilles de petites cellules denses et des anneaux de fibre redondants. La couverture 5G dépassait 95 % ici fin 2025. Ahmadi, qui abrite les opérations pétrolières en amont, exige des liaisons ultra-fiables à faible latence pour l'automatisation du forage et la surveillance environnementale. Les opérateurs déploient des stations de base renforcées avec des serveurs en périphérie pour répondre à ces besoins critiques. Jahra et Farwaniya abritent de plus grandes communautés d'expatriés et des camps de travailleurs, générant une forte densité de cartes SIM prépayées mais un ARPU plus faible, de sorte que les opérateurs s'appuient sur des macrocellules et des accords de partage pour maîtriser les coûts.
Sur le plan international, le corridor terrestre du Koweït vers Francfort via l'Irak réduit la latence vers les zones de nuage européennes, un avantage important alors que les ministères migrent leurs charges de travail. L'itinérance IoT transfrontalière est également vitale : le M2M mondial de Zain permet aux camions de fret de se déplacer du Koweït à travers l'Arabie Saoudite jusqu'au Bahreïn sans changement de carte SIM, réduisant les temps d'arrêt logistiques. Le tissu GPU régional d'Ooredoo permet aux développeurs koweïtiens de déporter les charges de travail d'intelligence artificielle vers le Qatar ou la Tunisie lorsque la capacité locale est saturée, soulignant comment l'infrastructure régionale améliore la valeur des services domestiques.
La politique spectrale façonne la croissance future. Alors que les opérateurs utilisent la bande 3,5 GHz pour la 5G, la CITRA n'a pas encore libéré de blocs contigus de 6 GHz, limitant la capacité en bande médiane. Par conséquent, l'agrégation de porteuses avec la bande 2,6 GHz et les essais en ondes millimétriques deviennent essentiels pour gérer les pics de trafic liés aux jeux en nuage et à la réalité étendue autour des stades et des centres commerciaux. L'impulsion réglementaire en faveur du partage d'infrastructures passives génère des accords de mutualisation de tours à l'échelle nationale, mais la différenciation des réseaux actifs demeure, de sorte que les opérateurs concentrent les mises à niveau de formation de faisceaux et de MIMO massif dans les cellules urbaines à fort trafic. Dans l'ensemble, la géographie affecte à la fois le profil de coûts et l'orientation des revenus du marché MNO des télécommunications au Koweït, non pas par des différences de licences provinciales mais par des clusters d'activité économique et la politique spectrale.
Paysage réglementaire
Le marché des opérateurs de réseaux mobiles (MNO) au Koweït est supervisé par la Communications and Information Technology Regulatory Authority (CITRA), qui définit les orientations en matière de licences, de spectre et de qualité de service pour les trois titulaires de licences mobiles nationales. En mars 2026, la CITRA a accordé à Starlink une licence pour des services Internet par satellite, formalisant ainsi un nouveau mode d'accès pouvant concurrencer ou compléter le haut débit mobile terrestre, notamment pour les zones difficiles à desservir et en tant que couche de résilience.
La CITRA a également fait progresser des programmes d'infrastructure et de technologie liés à la Vision Koweït 2035. En juin 2026, elle a signé un accord de licence administrative pour l'atterrissage d'une station de câble sous-marin par Beyon B.S.C. (Batelco), et en juillet 2026, la CITRA et Huawei ont signé un protocole d'accord et lancé le livre blanc stratégique sur le Koweït à l'ère du 5G-Advanced et de l'IA. Cela signale un renforcement de l'attention politique sur les capacités 5G-Advanced, la planification du spectre et les cadres de performance en intérieur, qui façonnent la manière dont les opérateurs conçoivent et monétisent la couverture des sites à forte densité.
Paysage concurrentiel
Le marché MNO des télécommunications au Koweït est un oligopole avec trois titulaires de licences se partageant 100 % des abonnés. Zain Kuwait, stc Kuwait et Ooredoo Kuwait revendiquent chacun environ un tiers du marché, mais la différenciation va au-delà du nombre d'abonnés. Zain tire parti de sa présence régionale pour vendre de l'IoT transfrontalier, et son partenariat ExpressRoute la positionne comme une passerelle de nuage hybride pour les ministères. stc se concentre sur les références 5G-Advanced, commercialisant des vitesses de 3 Gbps et des tranches à faible latence auprès des clients en automatisation industrielle. Le partenariat d'Ooredoo avec NVIDIA transforme son réseau en un nuage en périphérie riche en GPU, permettant aux entreprises d'entraîner des modèles localement pour respecter les lois sur la résidence des données.
Les tendances d'allocation du capital montrent une augmentation des investissements dans les logiciels et les centres de données par rapport aux équipements d'accès radio. Tous les opérateurs historiques ont enregistré des hausses à deux chiffres en glissement annuel de leurs dépenses d'investissement informatique en 2025, tandis que les mises à niveau radio ont plafonné après l'achèvement de la couverture 5G nationale. Les opérations stratégiques comprennent des scissions de sociétés de tours et des cessions-bails qui libèrent de la capacité bilancielle pour les projets en nuage et d'intelligence artificielle. Les menaces concurrentielles proviennent moins de nouveaux entrants dans les télécommunications que des hyperscalers. Le projet de centre de données en bail foncier de Google, les nœuds ExpressRoute de Microsoft et les projets pilotes Outposts d'Amazon Web Services pourraient contourner les réseaux des opérateurs en intégrant le transport par satellite. En anticipation, les opérateurs rejoignent l'Open Gateway de la GSMA pour exposer des API de qualité à la demande, de localisation d'appareils et d'échange de carte SIM, espérant intégrer les fonctions de télécommunications dans les flux de travail des développeurs et ainsi conserver une part de la valeur des plateformes numériques.
La réglementation maintient des barrières à l'entrée élevées. De nouvelles licences mobiles à bande complète sont peu probables, mais un spectre privé pour les réseaux d'usines ou de campus pourrait émerger, permettant aux grandes compagnies pétrolières d'exploiter leur propre 5G. Si une telle licence se concrétise, les opérateurs historiques concourront en tant que fournisseurs de services gérés plutôt que détenteurs exclusifs de spectre. Dans l'ensemble, la consolidation reste stable, mais les horizons stratégiques s'étendent vers l'économie de plateforme et les places de marché d'API, redéfinissant ce qui constitue un avantage concurrentiel au sein du marché MNO des télécommunications au Koweït.
Leaders du secteur MNO des télécommunications au Koweït
Zain Kuwait (Mobile Telecommunications Company K.S.C.P.)
stc Kuwait (Kuwait Telecommunications Company K.S.C.P.)
Ooredoo Kuwait
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Avec une pénétration des abonnés mobiles supérieure à 181 % en 2025, l'opportunité de croissance se déplace vers les services de niveau entreprise qui tirent parti des fonctionnalités 5G autonome et 5G-Advanced, plutôt que vers des ajouts incrémentaux de cartes SIM. La CITRA et Huawei ont lancé le livre blanc stratégique sur le Koweït à l'ère du 5G-Advanced et de l'IA en juillet 2026, renforçant les priorités nationales en matière de performance 5G-Advanced, de gouvernance de la couverture en intérieur (cadres IBS) et de planification du spectre en plusieurs phases. Pour les opérateurs, cela permet de proposer une QoS différenciée, des systèmes d'intérieur et une connectivité privée gérée pour les ministères, les sites à forte densité, les campus et les sites industriels, où la garantie de latence et de débit justifie une tarification supérieure aux offres illimitées standard.
Il existe également une expansion de la demande à l'intersection de la connectivité et des plateformes cloud ou IA pour le secteur public et les industries réglementées. La CITRA a finalisé un accord de bail foncier avec Google pour des centres de données hyperscale, tandis que ZainTECH et Microsoft ont installé des nœuds Azure ExpressRoute au Koweït en 2025, prenant en charge des liaisons d'accès sécurisées et à faible latence, l'hébergement en périphérie et des constructions de connectivité souveraine vendues via les places de marché des opérateurs et des hyperscalers. Aux côtés des programmes de la Vision Koweït 2035, notamment le plan de champ pétrolier numérique de 800 millions USD, ces mesures soutiennent des opportunités dans la 5G privée, la gestion de la connectivité IoT et les services d'intelligence réseau, qui monétisent les garanties de performance, les contrôles de sécurité et les travaux d'intégration en plus des volumes de données.
Développements récents du secteur
- Juillet 2026 : Ooredoo Kuwait annonce un protocole d'accord avec AlooChat pour intégrer des solutions conversationnelles alimentées par l'IA destinées aux clients d'Ooredoo Business. Ce partenariat élargit le déploiement de l'IA et de l'automatisation en entreprise et élargit les cas d'usage du cloud privé et de l'edge dans le cadre de la Vision Koweït 2035. Cet accord renforce la proposition de valeur d'Ooredoo pour les entreprises et soutient ses capacités de service plus larges.
- Juin 2026 : Zain Kuwait conclut un partenariat exclusif avec United Real Estate Company pour fournir l'infrastructure numérique du développement du district de Hessah. Cette collaboration permet des capacités d'infrastructure numérique pour un projet urbain majeur et élargit l'empreinte entreprise de Zain avec des capacités cloud en périphérie. Cet accord positionne Zain comme partenaire numérique clé pour les grands projets immobiliers.
- Juin 2026 : Zain Kuwait coopère avec le Kuwait Technical College et le Canadian College of Kuwait pour le développement des talents numériques. Cette coopération soutient la préparation de la main-d'œuvre pour l'économie numérique et les capacités 5G-Advanced, et elle construit un écosystème de fournisseurs autour des services réseau avancés. Cela vise à soutenir la monétisation des initiatives 5G-Advanced et IoT au fil du temps.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des télécommunications au Koweït est mesuré comme le revenu de service annuel généré par la fourniture de services de connectivité et de communication aux consommateurs et aux entreprises au Koweït, à travers les réseaux mobiles et fixes.
Exclusions du périmètre : les ventes de matériel (appareils, routeurs, équipements réseau), les services informatiques purs et les revenus de production médiatique non liés aux télécommunications sont exclus, même s'ils sont vendus par des groupes de télécommunications.
Aperçu de la segmentation
- Revenus globaux des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et Internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (services à valeur ajoutée, itinérance et services internationaux, services aux entreprises et de gros)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de l'environnement opérationnel et des signaux de demande au Koweït, afin que les hypothèses ultérieures reposent sur des bases solides. Nous nous référons à des publications publiques et des séries statistiques telles que celles du Kuwait Central Statistical Bureau, du ministère des Communications, de la Communication and Information Technology Regulatory Authority (CITRA), de l'UIT et aux synthèses de la GSMA accessibles au public, ainsi qu'à la presse réputée et aux communications des opérateurs.
Ensuite, le modèle de marché est ancré à l'aide des rapports annuels des opérateurs, des états financiers audités, des présentations aux investisseurs et des grilles tarifaires afin de comprendre le mix de services et l'orientation des prix. Des données complémentaires sont ajoutées à partir d'un abonnement payant fournissant les données financières des entreprises et une couverture de l'actualité, ainsi qu'un autre abonnement payant utilisé pour les analyses de brevets et d'innovation lorsque les évolutions technologiques sont pertinentes. Les sources documentaires mentionnées ci-dessus sont indicatives, et de nombreuses autres références ont également été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester les hypothèses documentaires et combler les lacunes qui apparaissent dans la répartition des revenus des télécommunications. Nous échangeons avec des dirigeants côté opérateurs, des planificateurs de réseau, des partenaires de distribution, de grands acheteurs entreprise et des spécialistes du secteur qui suivent le comportement des consommateurs, les besoins de connectivité des entreprises et la manière dont la CITRA et d'autres signaux réglementaires spécifiques au Koweït influencent les prix et l'accès.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Directeurs (CXO) : 15 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 42 % |
| Petits acteurs : 19 % | Managers : 43 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une logique descendante et ascendante pouvant être reproduite avec des données concrètes. Du côté descendant, les revenus de services télécoms déclarés et les indicateurs réglementaires sont utilisés pour reconstituer le bassin de demande du Koweït, qui est ensuite réparti entre les principales lignes de service avant d'être agrégé au marché total.
Des vérifications ascendantes sont ensuite appliquées pour maintenir des totaux réalistes lorsque l'une des séries de données semble incohérente. Ces vérifications utilisent une logique d'ARPU échantillonné et de base d'abonnés, les évolutions de prix au niveau des forfaits et les changements de mix tels que la part de la 5G, les tendances de consommation de données et les ajouts de lignes haut débit, qui sont ensuite comparés aux communications des opérateurs et aux retours des canaux de distribution. Lorsque un sous-segment n'est pas directement rapporté, nous utilisons des ratios de substitution issus d'un mix d'opérateurs vérifié, puis ajustons après retour des experts.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios avec une vérification de cohérence de type régression simple sur quelques facteurs à fort signal. Les intrants incluent généralement la pénétration des abonnés, la couverture 5G et le rythme d'adoption, la croissance de l'usage des données mobiles, la pénétration du haut débit fixe (notamment fibre et FWA), et les changements de mix des revenus de service entre voix et données, qui sont affinés grâce au consensus des experts primaires.
Validation des données et cycle de mise à jour
La validation est réalisée par des vérifications successives afin que le modèle ne s'écarte pas des signaux réels du marché. Nous rapprochons les totaux d'indicateurs indépendants tels que les tendances des revenus de service déclarés par les opérateurs, le nombre d'abonnés, l'évolution de l'ARPU et les publications réglementaires, puis nous examinons les valeurs aberrantes avant la validation finale.
Chaque ensemble de données et hypothèse fait l'objet d'une séquence d'examen interne, et des appels de clarification sont déclenchés lorsqu'une variable clé évolue plus rapidement que prévu, ou lorsqu'une nouvelle politique modifie les conditions de tarification ou d'accès. Les rapports sont mis à jour annuellement, avec des mises à jour intermédiaires pour les événements significatifs, et une dernière relecture avant livraison est effectuée afin que les clients reçoivent la vision la plus récemment révisée.
Estimation de Mordor Intelligence du marché des télécommunications au Koweït comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les télécommunications au Koweït peuvent paraître différents car les lignes de revenus incluses ne sont pas cohérentes entre les sources, et le calendrier de l'année de référence varie également. Les différences quant à la prise en compte de la payTV, des offres groupées OTT ou des services TIC adjacents, ainsi que la gestion de la conversion des devises, expliquent généralement une grande partie de l'écart.
Certaines estimations se rapprochent davantage d'une vision plus large des services numériques mêlant télécommunications et dépenses TIC plus larges, ou peuvent utiliser des trajectoires de croissance de l'ARPU agressives sans suffisamment de vérifications par rapport aux tendances d'abonnement. Pour Mordor Intelligence, le total est limité aux revenus de services télécoms selon des types de service définis, et il est vérifié par rapport aux évolutions de la base d'abonnés au Koweït, à l'orientation de l'ARPU et à l'adoption de la 5G et de la fibre avant que le chiffre final ne soit arrêté.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,27 milliards USD (2025) | |
| Cabinet de conseil régional A | 6,09 milliards USD (2026) | Utilise un périmètre de revenus plus large mêlant probablement les services télécoms aux TIC adjacentes ou à des dépenses d'infrastructure numérique plus larges, et le choix de l'année modifie le point de comparaison. |
| Revue professionnelle B | 2,95 milliards USD (2024) | Reflète souvent uniquement les revenus de services de base des opérateurs et peut sous-estimer des lignes de service plus petites comme l'IoT et l'OTT groupé, avec une communication limitée sur le calendrier des devises et les ajustements. |
Entre les trois chiffres, le principal facteur n'est pas le calcul, mais ce qui est comptabilisé et à quel moment. En maintenant des intrants traçables jusqu'aux revenus de service, à l'orientation des abonnés et de l'ARPU, et aux marqueurs d'adoption technologique, la valeur finale du marché reste plus facile à reproduire et à expliquer.


Questions clés auxquelles le rapport répond
Quel chiffre d'affaires le marché MNO des télécommunications au Koweït a-t-il généré en 2025 ?
Il a enregistré 3,27 milliards USD en 2025, avec des prévisions pointant vers 4,13 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide ?
Les services IoT et M2M, dont le CAGR devrait atteindre 3,97 % jusqu'en 2031.
Combien d'opérateurs de réseau mobile desservent le Koweït ?
Trois opérateurs titulaires de licences, Zain Kuwait, stc Kuwait et Ooredoo Kuwait, couvrent 100 % des connexions.
Pourquoi l'ARPU est-il sous pression ?
Les forfaits 5G illimités tarifés entre 15 et 20 KD par mois ont intensifié la concurrence par les prix, réduisant les rendements par utilisateur.
Quel programme gouvernemental stimule le plus la demande des entreprises ?
La Vision Koweït 2035, notamment l'initiative de numérisation des champs pétroliers de 800 millions USD qui repose sur la 5G privée et l'IoT.
Comment la 5G-Advanced soutient-elle les nouveaux services ?
Le découpage réseau et l'informatique en périphérie permettent des liaisons à faible latence garantie pour des applications telles que les jeux en nuage et les machines autonomes.
Dernière mise à jour de la page le:



