
日本スペシャルインタレストツーリズム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
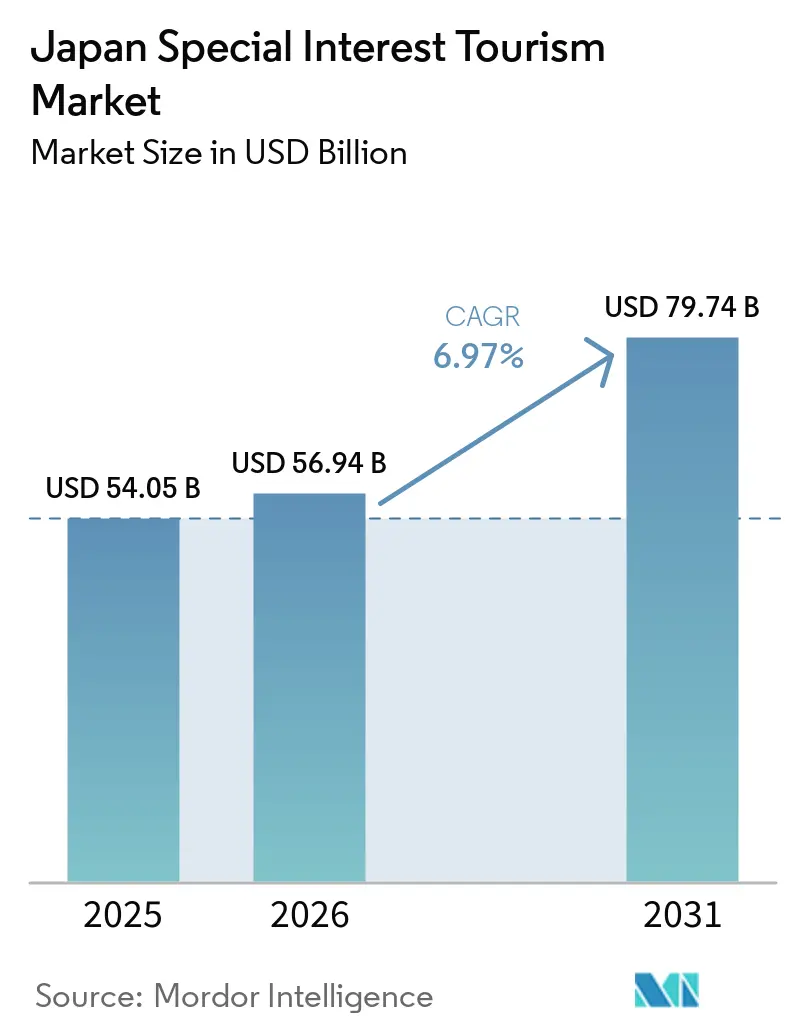
| 基準年の市場規模 (2025) | 54.05 十億米ドル |
| 市場規模 (2026) | 56.94 十億米ドル |
| 市場規模 (2031) | 79.74 十億米ドル |
| 成長率 (2026 - 2031) | 6.97 % |
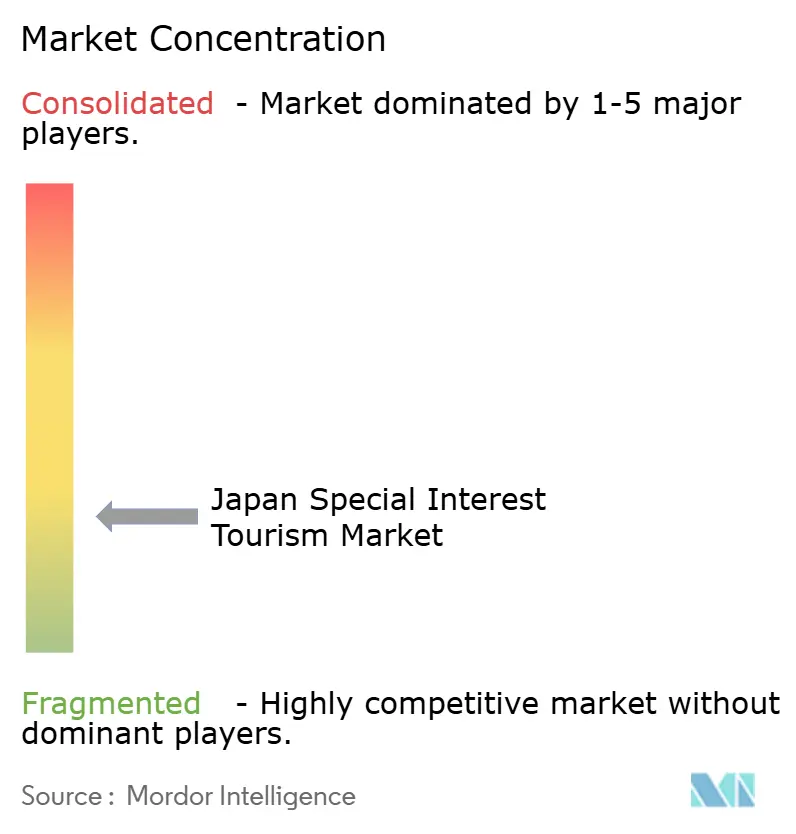
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本スペシャルインタレストツーリズム市場分析
日本スペシャルインタレストツーリズム市場は2025年に540.5 ビリオン 米ドルと評価され、2026年の569.4 ビリオン 米ドルから2031年には797.4 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.97%です。同国は2025年に4,270万人の訪日外国人旅行者を記録し、国内および訪日旅行消費の合計は37.6 トリリオン 円(0.241 トリリオン 米ドル)に達し、回復から成長への転換を示しています。3.5 トリリオン 円(0.022 トリリオン 米ドル)の宿泊費および2.1 トリリオン 円(0.01 トリリオン 米ドル)の飲食費は、2025年通年で追跡された訪日消費総額9.5 トリリオン 円(0.06 トリリオン 米ドル)という記録的な数値と完全に一致しており、観光地密集エリアにおける高級ホテル料金の急騰と物価上昇という広範なトレンドを反映しています[1]観光庁、「訪日外国人消費動向調査2025年」、Nippon.com、nippon.com。第5次観光立国推進基本計画およびFY2026予算を含む政策措置は、地域観光、オーバーツーリズム対策、および二次的目的地への交通アクセス改善を重視しています。市場は、デジタルツールの強化、厳選された地域旅程、ならびに文化・ウェルネス・食・自然体験を求める旅行者の消費増加から恩恵を受けています。しかし、人気観光地の混雑、人手不足、一部地域における供給不足といった課題が、全国的な市場拡大を制約しています。
レポートの主要ポイント
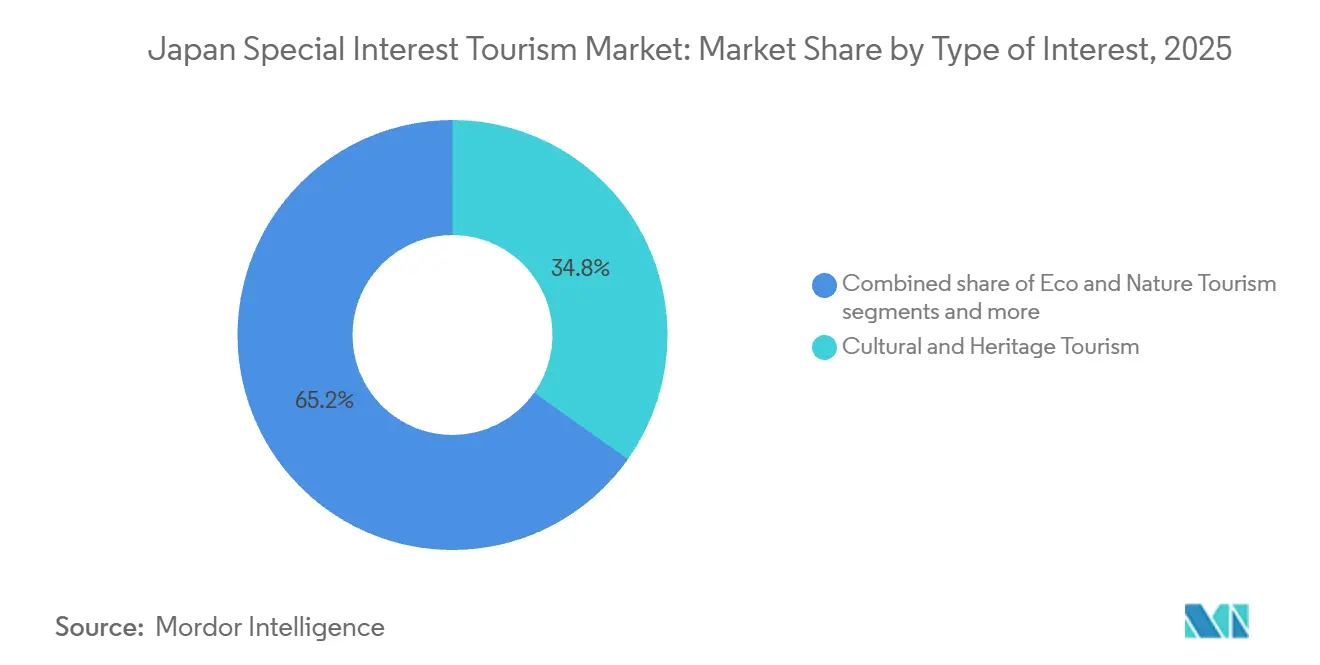
- 関心タイプ別では、文化・遺産ツーリズムが2025年の日本スペシャルインタレストツーリズム市場において34.80%のシェアを占め、ウェルネス・医療ツーリズムは2031年にかけてCAGR 7.60%で成長すると予測されています。
- 旅行者タイプ別では、国内旅行者が2025年の日本スペシャルインタレストツーリズム市場において71.40%のシェアを占め、訪日外国人旅行者は2031年にかけてCAGR 8.80%という最高の成長率を記録しています。
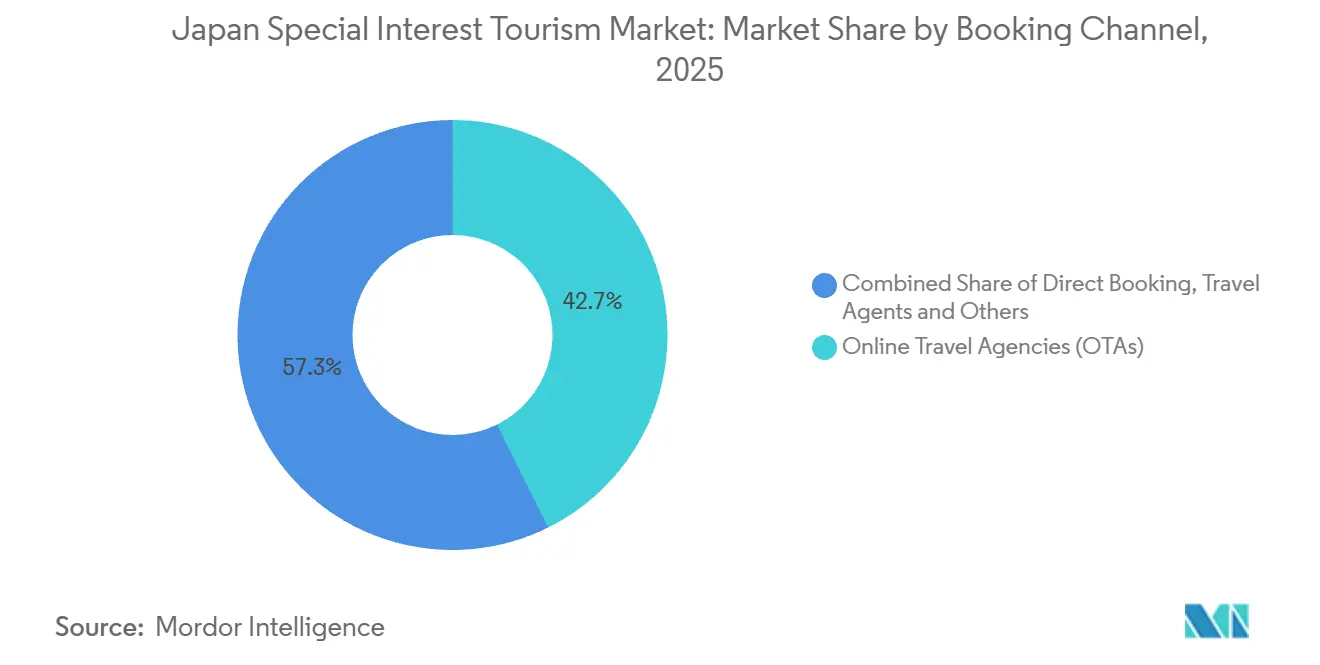
- 予約チャネル別では、OTAが2025年の日本スペシャルインタレストツーリズム市場において42.70%のシェアを占め、直接予約は2031年にかけてCAGR 7.90%で拡大すると予想されています。
- 旅行者区分別では、個人旅行者が2025年の日本スペシャルインタレストツーリズム市場において46.30%のシェアを占め、カップル旅行者は2031年にかけてCAGR 7.20%で成長すると予測されています。
- 地域別では、関東が2025年の日本スペシャルインタレストツーリズム市場において37.50%を占め、北日本は2031年にかけてCAGR 9.10%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本スペシャルインタレストツーリズム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 体験型・没入型旅行への需要増加 | +1.8% | 関東・関西に集中し、二次的地域への波及効果あり | 中期(2〜4年) |
| 地域観光分散に向けた政府の推進 | +1.1% | 全国規模、特に東北・北海道・四国において顕著 | 中期(2〜4年) |
| 目的志向型の国内レジャー旅行への嗜好の高まり | +0.9% | 全国規模、大都市圏および利便性の高い鉄道沿線で強い傾向 | 短期(2年以内) |
| ニッチな発見性を向上させるデジタル予約プラットフォーム | +1.0% | 韓国・台湾・東南アジアからの訪日旅行者において最も顕著 | 短期(2年以内) |
| 遺産・文化主導の旅程に対する高消費訪日需要 | +1.0% | 主に関西・関東、中部・北日本においても二次的な恩恵あり | 長期(4年以上) |
| 低強度・関心型旅行を求める高齢旅行者層 | +0.7% | 国内・全国規模、利便性の高い鉄道沿線に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
体験型・没入型旅行への需要増加
文化的・地域的体験への関心の高まりに引き付けられた訪日外国人旅行者は、長期滞在中の飲食・宿泊への支出を顕著に増加させています。公式データを参照した調査によると、アジア・ヨーロッパ・オーストラリアからの旅行者は、伝統的な文化活動や自然・温泉滞在を日本訪問の主な目的としています。このトレンドは、日本のスペシャルインタレストツーリズム市場において重要な意味を持ちます。酒蔵見学、寺院での儀式、職人ワークショップ、ガイド付き地域滞在などのオファリングは、こうした関心に応えるだけでなく、より高い消費と長期滞在を促進します。体験型旅程に注力するオペレーターは、標準的な観光オプションを提供するオペレーターと比較して、リピート需要を獲得し、より強い成果を達成するうえで有利な立場にあります[2]日本政策投資銀行および日本交通公社、「DBJ JTBF アジア・ヨーロッパ・オーストラリア訪日旅行者意向調査2025年」、日本交通公社、jtb.or.jp。
地域観光分散に向けた政府の推進
日本の第5次観光立国推進基本計画は、観光を主要な成長分野として位置づけ、2030年までに訪日旅行者数と消費額を大幅に増加させることを目指しています。国家予算に支えられたこの計画は、観光施策、オーバーツーリズム対策、および地域交通アクセス改善にリソースを配分しています。政府は、観光を都市部以外にも拡大するため、モデル観光地の開発と地域戦略の策定に注力しています。このアプローチは、文化・自然・精神的な旅程が、より良いアクセスと情報発信を必要とする小規模な目的地に依存することが多いニッチツーリズム分野にとって不可欠です。この政策的枠組みにより、オペレーターは東北・北海道・四国などの地域で専門的な旅行商品を開発し、過度に訪問される場所への依存を軽減することが可能となります。
目的志向型の国内レジャー旅行への嗜好の高まり
日本の居住者は国内旅行への支出を大幅に増加させており、国内および訪日旅行消費の合計も大幅な成長を示しています。調査結果によると、旅行頻度は安定した一方で、一泊あたりの支出は記録的な水準に達しており、より意図的かつ選択的な旅行計画へのシフトを示しています。このトレンドは、旅行者が一般的なレジャー旅行ではなく、美食・工芸・精神的ルート・遺産巡りなどの明確なテーマに焦点を当てるようになっているため、日本のスペシャルインタレストツーリズム市場の成長を支えています。明確な目的と最小限の計画で厳選された体験を求める成熟した旅行者向けに企画された国内ツアーは、このシフトと合致しています。その結果、関心主導型ツーリズムは、全体的なレジャー旅行量が支出よりも緩やかに成長する中でも、強固な国内基盤を維持しています。
ニッチな発見性を向上させるデジタル予約プラットフォーム
Rakuten TravelはAIエージェントへの予約機能を導入し、旅行者が自然言語によるホテル検索からチェックアウトまでシームレスに移行できるようにしました。この追加機能は、AIホテル検索のローンチに続くもので、旅行計画のためのガイド付き発見ツールの構築に向けたデジタル仲介業者の関心の高まりを示しています。ほぼ同時期に、KlookとHoshino Resortsは、知名度の低い地域施設の視認性と予約を向上させるための戦略的パートナーシップを締結しました。これらの動向は、ニッチ商品が需要よりも発見性と比較のしやすさに課題を抱えることが多い日本のスペシャルインタレストツーリズム市場の成長を促進しています。強化されたレコメンデーション、より良い在庫の可視性、スムーズな予約プロセスにより、専門的な体験が従来のゲートウェイ都市を超えてより多くの旅行者に届くようになっています[3]Rakuten Group、「Rakuten Travel、ホテルレコメンデーションAIエージェントを強化する新予約機能を追加」、Rakuten Groupプレスリリース、global.rakuten.com。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要観光地における季節的集中と収容能力の逼迫 | -0.6% | 京都・奈良を含む関西中核部、および関東の桜・紅葉シーズンの二次的ピーク地域 | 中期(2〜4年) |
| 主要ゲートウェイ以外における供給者基盤の分散 | -0.5% | 全地域の農村部、特に四国・北日本において深刻 | 長期(4年以上) |
| 熟練ガイドおよび多言語サービスの不足 | -0.7% | 全国規模、二次・三次目的地において最も深刻 | 中期(2〜4年) |
| 訪日ニッチ旅行者向けの言語・案内・決済の障壁 | -0.4% | 多言語インフラが限られた地方目的地 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
主要観光地における季節的集中と収容能力の逼迫
宿泊統計によると、東京・大阪・京都・北海道・沖縄を含む一部の都道府県が訪日外国人の宿泊数を独占しています。この集中は、多くの遺産・季節的観光地がこれらの高需要エリアに位置するため、日本のスペシャルインタレストツーリズム市場に大きな負荷をかけています。桜・紅葉シーズンなどのピーク旅行期間は、予約可能期間の短縮、収容能力の柔軟性の低下、ガイド付き体験の品質維持の困難をもたらします。政府は、次年度の国家予算においてオーバーツーリズム防止への資金配分を増加させることで対応しています。しかし、限られた目的地への依存は、旅行行動がより広域な地域分へとシフトするまで解消されにくい収容能力の課題を生み出し続けています。
主要ゲートウェイ以外における供給者基盤の分散
市場は分散した競争環境を特徴としており、上位オペレーターが保有するシェアは限定的です。この分散は、東京・大阪・京都などの主要都市以外でより顕著であり、そこでは提供物が小規模な宿泊施設、地域ガイド、交通事業者、地域団体に分散しています。地域ガイド、地域コンテンツ、モデル観光地を支援する政府の取り組みは、供給の分散が日本のスペシャルインタレストツーリズム市場のスケール拡大における課題として認識されていることを示しています。二次地域の旅程に注力するオペレーターは、確立されたゲートウェイ商品を扱うオペレーターと比較して、契約・調整・品質の一貫性維持においてより大きな課題に直面しています。専門的ツーリズムの将来的な成長は、需要の創出と地域供給を信頼性が高く再現可能なオファリングとして効果的にパッケージ化することの両方に依存しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
関心タイプ別:文化遺産がリードし、ウェルネスが最速のプレミアムパスを構築
文化・遺産ツーリズムは2025年の日本スペシャルインタレストツーリズム市場において34.80%を占めました。このセグメントは、国内外の旅行者を引き付ける日本の寺院・歴史地区・伝統芸術・ユネスコ世界遺産の豊富さから恩恵を受けています。ガイド付きツアー・地域の食事・宿泊を含むことが多い遺産重視の旅程は、宿泊・飲食への高い支出を促進します。地域観光とコンテンツ制作を推進する政府の取り組みは、工芸・歴史・生きた遺産を通じて二次的目的地を紹介することで、文化旅行をさらに支援しています。市場は引き続き日本の文化的豊かさと予約可能な体験を提供する能力と密接に結びついています。
ウェルネス・医療ツーリズムは2031年にかけてCAGR 7.60%で成長すると予想されており、最も成長の速いセグメントとなっています。この成長は、日本の温泉文化・健康診断サービス、および地域・長距離旅行者の間での回復型旅行の魅力の高まりによって支えられています。DBJとJTBFの調査では、スパ・温泉・ウェルネス体験が好まれる活動として特定されており、ウェルネスは単独商品としてではなく、より広い旅程に統合されることが多いことを示しています。エコ・自然ツーリズムも、本物の場所に根ざした体験への需要から恩恵を受けています。教育・精神的旅行などの他のセグメントは、巡礼ルートや専門的な地域プログラムを通じて引き続き関連性を保っています。業界は、強固な文化的基盤にウェルネス・自然・食・精神的テーマを重ね合わせることで拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


旅行者タイプ別:国内需要が規模を支え、訪日需要の成長が収益構成を向上
国内行者は2025年の日本スペシャルインタレストツーリズム市場において需要の71.40%を占め、安定した量的基盤を提供しています。国内旅行消費は26.8 トリリオン 円(0.172 トリリオン 米ドル)に達し、訪日回復への注目が高まる中でも国内市場需要の商業的重要性を示しています。地域のテーマ・季節・地域アイデンティティへの親しみが、食・工芸・巡礼・ウェルネスに焦点を当てたリピート訪問を促進しています。この強固な国内基盤は、国際的な訪問者のみに依存することなく市場の持続可能性を確保し、専門的な旅程を提供するオペレーターを支援しています。
訪日外国人旅行者は2031年にかけてCAGR 8.80%で成長すると予測されており、最も成長の速いセグメントとなっています。2025年には訪日外国人消費が9.5 トリリオン 円(0.06 トリリオン 米ドル)に達し、宿泊・飲食カテゴリーは全体的な消費トレンドを上回りました。これは収益構成のシフトを示しており、海外からの訪問者がより高付加価値の旅行形態に貢献しています。訪日外国人旅行者は、より長い滞在と高い一人当たり旅行支出を引き付ける遺産・自然・ウェルネスなどのセグメントにとって重要です。将来の成長は、初回のゴールデンルート訪問者に依存するのではなく、増加する訪日旅行者をリピートおよび地域スペシャルインタレスト予約に転換することにかかっています。
予約チャネル別:OTAがリーチでリードし、直接予約が価値保持で台頭
OTAは2025年の日本スペシャルインタレストツーリズム市場において42.70%を占め、最大の予約チャネルとなっています。その成功は、旅行者が計画の早い段階で適切なオプションを特定するのに役立つ集約された在庫・比較ツール・AIによるレコメンデーションに起因しています。これは、旅行者が特定のオペレーターから始めるのではなく、検索・ランキング・バンドル提案を通じて体験を発見することが多いニッチツーリズムにおいて特に重要です。OTAは、専門的な旅行カテゴリーの取引フローと需要形成の両方に影響を与えています。42.70%のシェアは、デジタルプラットフォームが厳選されたオファリングへのアクセスにおける主要な入口としての役割を果たしていることを示しています。
直接予約は2031年にかけてCAGR 7.90%で成長すると予測されており、最も成長の速いチャネルとして台頭しています。ホテル・旅館グループ・専門ツアーオペレーターは、厳選・アップセル・限定収容在庫の管理をより適切に行うために直接関係の構築に注力しています。このチャネルは、より高い人件費とコンテンツコストを伴うオファリングのマージン維持にも役立ちます。市場はより価値志向になっており、地域体験と結びついた場合、より少ない直接予約でも強い財務成果を生み出すことができます。OTAがリーチで優位を保つ一方、直接予約は市場のハイエンドセグメントにおいてより大きな価値シェアを獲得すると予想されています。
旅行者区分別:個人旅行者が最大の盤を保持し、カップルがプレミアム成長を支援
個人旅行者は2025年の日本スペシャルインタレストツーリズム市場において46.30%を占め、最大の旅行者区分となっています。これは、日本の充実した一人旅インフラ・広範な鉄道ネットワーク・セルフガイド型の文化・食体験の利用可能性を反映しています。これらの旅行者は、ワークショップ・地域滞在・神社・博物館・専門的な食事を含むカスタマイズされた旅程を作成するためにデジタルツールを活用することが多いです。彼らの需要は、柔軟性・詳細な目的地情報・独立した移動のしやすさによって支えられており、オペレーターに多様な関心を予約可能なコンポーネントに転換する機会を提供しています。
カップル旅行者は2031年にかけてCAGR 7.20%で成長すると予想されており、最も成長の速いセグメントとして台頭しています。この成長は、二人旅向けに調整されたウェルネス・食・文化体験への需要の増加と一致しています。カップルは、温泉訪問・食事・遺産宿泊・季節イベントを組み合わせた旅程を好む傾向があります。ショッピングよりも宿泊・食事を優先する支出パターンのシフトが、このセグメントをさらに支援しています。プロフェッショナルグループ旅行は企業・インセンティブイベントにおいて引き続き関連性を保っていますが、小規模グループが台頭しており、厳選された意義深い旅行体験により多くを費やしています。
地域分析
関東は2025年の日本スペシャルインタレストツーリズム市場シェアの37.50%を占め、最大の地域市場となっています。東京が主要な到着ゲートウェイとしての役割を果たすことで、関東は構造的な優位性を持ち、伝統的な街並み・庭園・食のルート・文化体験を含む多様なオファリングによって補完されています。この組み合わせにより、政策立案者が需要のより均等な分散を目指す中でも、関東は市場の中心であり続けています。京都・大阪・奈良を擁する関西は、遺産資産・食の魅力・確立された訪問者インフラを組み合わせており、混雑や季節的需要といった課題にもかかわらず、重要な市場価値を支えています。
中部日本は、関東と関西の橋渡しとして重要性を増しており、食・自然・工芸の充実した、混雑の少ない代替地を提供しています。その魅力は、交通の利便性を維持しながら、景観美・地域文化・ゆったりとした旅程を組み合わせることにあります。これにより、オペレーターが都市ルートを超えた複数日の商品を開発するうえで価値があります。地域のアイデンティティを宿泊滞在と結びつける食・景観型の旅程がその関連性を高めています。関東・関西より規模は小さいものの、中部日本は需要分散において戦略的な役割を果たしています。
北日本は、交通インフラへの公共投資と航空・鉄道パートナーシップに支えられ、2031年にかけてCAGR 9.10%で成長すると予測されています。京都・東京よりも混雑が少ない中で、自然・冬・精神性・農村文化商品を開発する機会を提供しています。九州・四国・中国・沖縄を含む日本のその他の地域は、温泉巡り・巡礼ルート・平和関連遺産などのユニークなオファリングを提供しています。地域パッケージングの改善により、これらのエリアが新たな供給源として重要な役割を果たす可能性があります[4]East Japan Railway CompanyおよびJapan Airlines、「東日本における地域活性化に向けた連携強化に関する合意」、PRタイムズ、prtimes.jp。
競争環境
日本スペシャルインタレストツーリズム市場は引き続き分散した状態にあり、上位プレイヤーが合計で相当のシェアを保有しています。JTB Corporationは、広範な国内流通網・強力なパッケージング能力・データ駆動型体験モデルへの注力により際立っています。H.I.S.・KNT-CT Holdings・Nippon Travel Agency・Rakuten Groupを含む他の注目すべきプレイヤーは、重要なポジションを維持しているものの、市場を独占するには至っていません。この構造により、地域ブランド・デジタル仲介業者・体験重視のオペレーターが効果的に競争する余地が生まれています。この市場における競争は、規模よりもアクセスと商品の厳選によって形成されています。
JTB Corporationは、グローバルなB2Bメディア・旅行インテリジェンス企業であるNorthstar Travel Groupを買収することでポートフォリオを拡大しました。また、AI駆動型インテリジェンスサービスと国際的な成長を重視する長期ビジョン「OPEN FRONTIER 2035」を発表しました。KNT-CT Holdingsは異なるアプローチを取り、クラブツーリズム・近畿日本ツーリスト・KNTブループラネットを単一の事業体に統合し、効率化と重複の削減を図る計画を発表しました。これらの戦略は、市場が訪日・専門商品へとシフトする中で、データ能力と業務効率を強化する取り組みを反映しています。成功は、規模よりも厳選・地域アクセス・差別化されたオファリングにますます依存するようになっています。
デジタルプラットフォームと交通サービスを統合したパートナーシップが市場でより顕著になっています。Rakuten TravelはAI支援予約システムを強化し、JAL・JTB・JR東日本は航空・鉄道サービスと地域活性化を組み合わせた観光モデルを導入しました。KlookとHoshino Resortsは、流通パートナーシップを通じて知名度の低い施設を宣伝するために協力しました。これらの動向は、従来の代理店流通よりも発見・パッケージング・地域供給に焦点を当てた競争のシフトを示しています。この分散した市場では、商品品質を維持しながら旅行者をユニークな地域体験と結びつける事業者が成功を収める可能性が高いでしょう。
日本スペシャルインタレストツーリズム産業のリーダー企業
JTB Corporation
H.I.S. Co., Ltd.
KNT-CT Holdings Co., Ltd.
Nippon Travel Agency Co., Ltd.
Rakuten Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:JTB Corporation、Japan Airlines、East Japan Railway Companyは、東日本の観光振興を目的としたカスタマイズ可能な鉄道・航空ツアーモデルを導入しました。東京都内の店舗を通じて提供されるこのイニシアチブは、東北地方への国内外の旅行者誘致戦略の一環として2026年9月まで継続されます。
- 2026年4月:Rakuten TravelのAIホテル検索ツールは、AIエージェントRakuten AIに統合されており、自然言語によるホテル検索からチェックアウトまでのシームレスな移行を可能にします。ローンチ以来、ユーザー数と予約転換率一貫して増加しています。
- 2026年2月:JTBグループは、年間取引額の大幅な成長に焦点を当てた「OPEN FRONTIER 2035」ビジョンを発表しました。この戦略は、AI駆動型インテリジェンスサービスへのシフトと、訪日・第三国旅行セグメントにおけるグローバルプレゼンスの拡大を重視しています。
- 2026年2月:Japan AirlinesとEast Japan Railway Companyは、「東日本地域活性化」と題した戦略的パートナーシップを締結しました。この合意は、広域観光モデルの開発、二地域居住の促進、および東北地方の旅行者向けの鉄道・航空交通の統合に焦点を当てています。


日本スペシャルインタレストツーリズム市場レポートの調査範囲
| 文化・遺産ツーリズム |
| エコ・自然ツーリズム |
| ウェルネス・医療ツーリズム |
| 食・ワインツーリズム |
| その他のツーリズムタイプ(教育・精神的旅行など) |
| 国内旅行者 |
| 訪日外国人旅行者 |
| オンライン旅行代理店 |
| 直接予約 |
| 旅行代理店・ツアーオペレーター |
| 法人・企業・グループ予約 |
| 個人 |
| カップル |
| プロフェッショナル |
| グループ |
| 関東地方 |
| 関西地方 |
| 中部日本 |
| 北日本 |
| 日本のその他の地域 |
| 関心タイプ別 | 文化・遺産ツーリズム |
| エコ・自然ツーリズム | |
| ウェルネス・医療ツーリズム | |
| 食・ワインツーリズム | |
| その他のツーリズムタイプ(教育・精神的旅行など) | |
| 旅行者タイプ別 | 国内旅行者 |
| 訪日外国人旅行者 | |
| 予約チャネル別 | オンライン旅行代理店 |
| 直接予約 | |
| 旅行代理店・ツアーオペレーター | |
| 法人・企業・グループ予約 | |
| 旅行者区分別(金額) | 個人 |
| カップル | |
| プロフェッショナル | |
| グループ | |
| 地域別 | 関東地方 |
| 関西地方 | |
| 中部日本 | |
| 北日本 | |
| 日本のその他の地域 |


レポートで回答される主要な質問
2031年に向けた日本のスペシャルインタレストツーリズムの見通しは?
日本スペシャルインタレストツーリズム市場は2025年に540.5 ビリオン 米ドルに達し、2026年には569.4 ビリオン 米ドルとなり、CAGRは6.97%で2031年までに797.4 ビリオン 米ドルに達すると予測されています。
日本におる関心タイプ別の需要をリードするカテゴリーはどれですか?
文化・遺産ツーリズムが2025年に34.80%のシェアでリードしており、遺産地・寺院・生きた文化地区・ガイド付き体験形式の強固な基盤に支えられています。
日本の専門旅行分野で最も成長が速い訪問者グループはどれですか?
訪日外国人旅行者は2031年にかけてCAGR 8.80%で最も速く成長すると予測されており、国内旅行者が2025年においてより大きな71.40%のシェアを保持しているにもかかわらず、この傾向が続いています。
日本の専門旅行予約においてOTAが依然として重要な理由は何ですか?
OTAは2025年に42.70%のシェアを占めており、より広い在庫アクセス・検索ツール・AIによるレコメンデーションを通じて旅行者がニッチ商品を発見するのを支援しているためです。
日本において最も強い将来の成長機会を提供する地域はどこですか?
北日本は2031年にかけてCAGR 9.10%という最も速い成長が予測される地域であり、主要ゲートウェイ目的地よりも強化された交通インフラと低い混雑度に支えられています。
最終更新日:



