
旅行観光市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.76 兆米ドル |
| 市場規模 (2032) | 3.71 兆米ドル |
| 成長率 (2027 - 2032) | 6.09 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる旅行観光市場分析
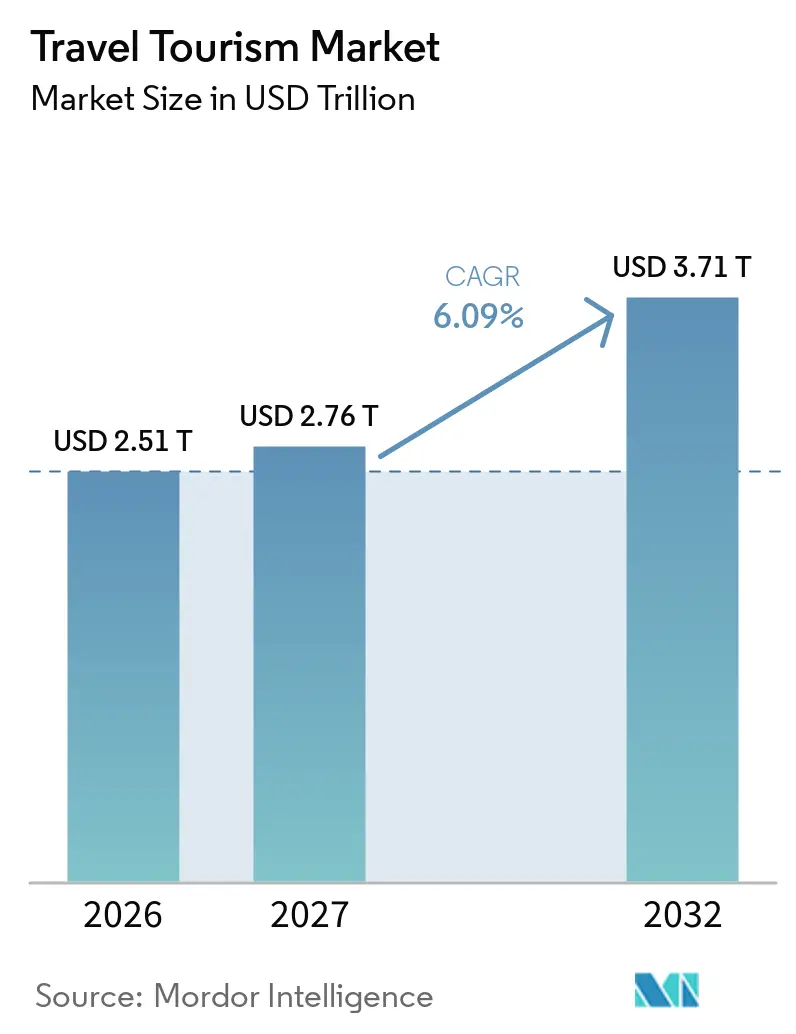
グローバル旅行観光市場規模は2026年に2.511 トリリオン 米ドルと評価され、2027年の2.762 トリリオン 米ドルから2032年には3.712 トリリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.09%です。旅行・観光は2025年に世界GDPへ11.6 トリリオン 米ドルを貢献し、世界経済の9.8%を占めました。同セクターは4.1%成長し、全体的な経済成長を2.8%上回り、世界で3億6,600万人の雇用を支えました[1]。国際観光客到着数は約15億4,000万人に達し、国際航空旅客需要は7.1%増加し、世界の旅客座席利用率は83.6%に達しました。インドでは、国内観光の増加、航空輸送能力の拡大、ホテル開発が旅行需要を支えました。しかし、地政学的不確実性、高燃料価格、インフレ、旅行コストの上昇が引き続き同セクターに課題をもたらしました。2026年FIFAワールドカップおよびミラノ・コルティナ2026冬季オリンピックが旅行機会を支援しました。世界旅行・観光協議会(WTTC)は世界の旅行・観光の2.5%成長を予測し、国連観光機関は国際観光客到着数の1%~2%成長を予測しました。
レポートの主要ポイント
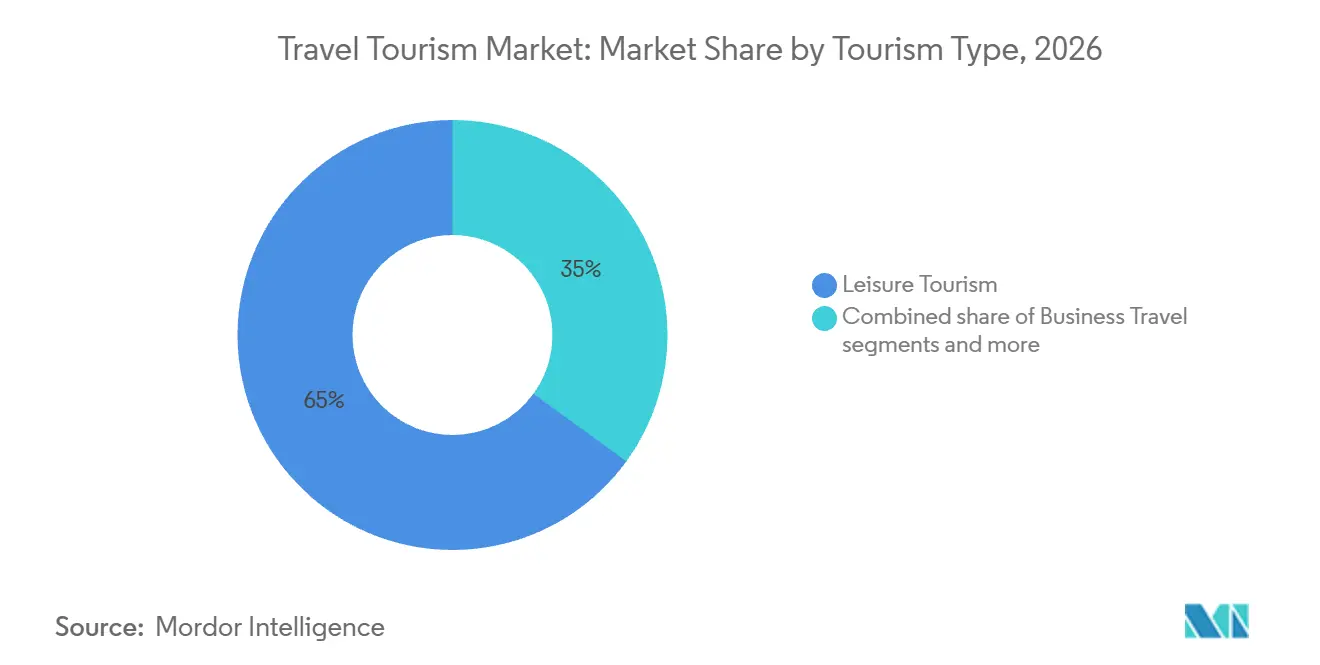
- 観光タイプ別では、レジャー観光が2026年のグローバル旅行観光市場シェアの65.00%を占め、医療・ウェルネス観光は2032年までに9.73%のCAGRで成長すると予測されています。
- 目的地別では、国内観光が2026年のグローバル旅行観光市場シェアの71.24%を占め、国際観光は2032年までに7.49%のCAGRで成長すると予測されています。
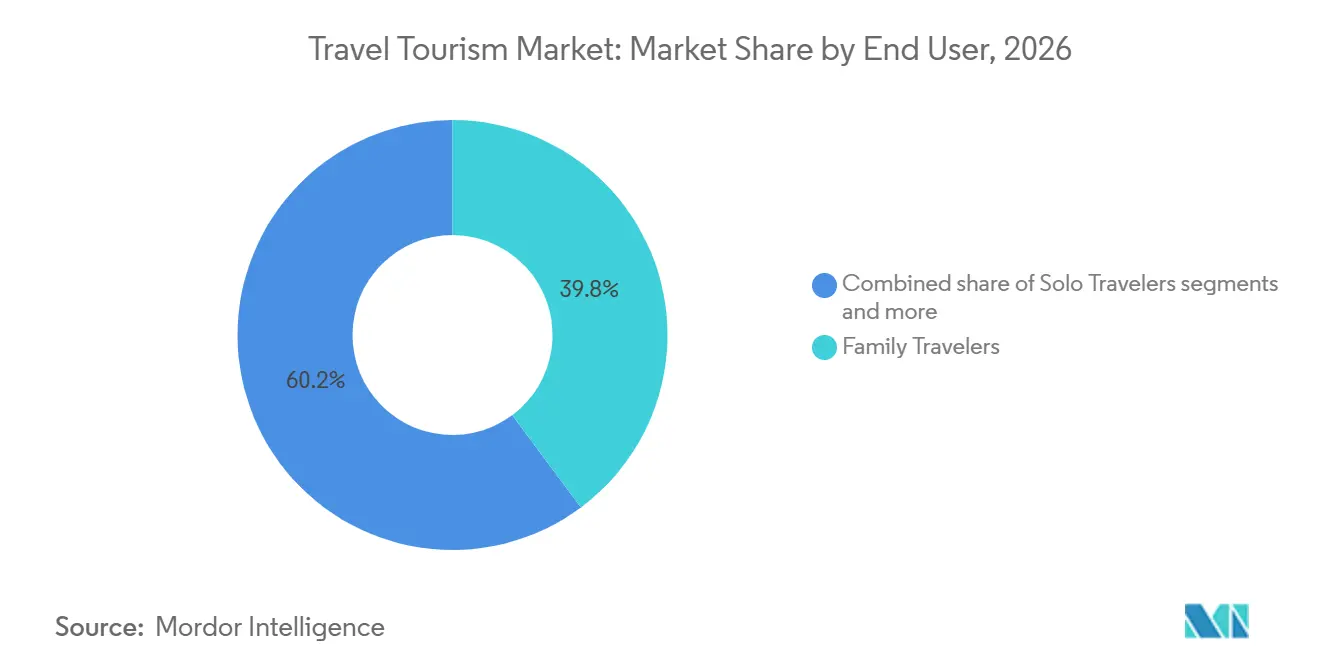
- エンドユーザー別では、ファミリー旅行者が2026年のグローバル旅行観光市場シェアの39.81%を占め、ソロ旅行者は2032年までに7.93%のCAGRで成長すると予測されていす。
- 予約チャネル別では、オンライン旅行代理店が2026年のグローバル旅行観光市場シェアの38.94%を占め、直接予約は2032年までに7.41%のCAGRで成長すると予測されています。
- 地域別では、欧州が2026年のグローバル旅行観光市場シェアの32.73%を占め、アジア太平洋は2032年までに7.35%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル旅行観光市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 可処分所得の増加と中間層の旅行参加の拡大 | +1.2% | インド、東南アジア、中国を中心としたグローバル | 長期(4年以上) |
| 航空接続性、ビザ取得促進、越境移動 | +1.0% | アジア太平洋中心、中東・アフリカおよび南米への波及 | 短期(2年以内) |
| モバイルファースト予約、デジタル決済、AI活用パーソナライゼーション | +0.9% | グローバル、北米、欧州、アジア太平洋での普及が速い | 中期(2~4年) |
| 体験主導型・ウェルネス・文化・プレミアム旅行需要 | +0.8% | グローバル、プレミアム需要は北米、欧州、湾岸協力会議に集中 | 中期(2~4年) |
| 気候変動による季節性の変化と涼しい目的地への需要 | +0.4% | 北欧、北欧諸国、カナダロッキー山脈、日本高地 | 短期(2年以内) |
| イベント・地域クリエイター・目的地キャパシティ投資による二次目的地への分散 | +0.3% | 欧州、アジア太平洋、南米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
可処分所得の増加と中間層の旅行参加の拡大
インドの経済拡大と民間消費の強化が、国内および海外観光の長期的成長を支えています。世界銀行は、堅調な民間消費と農村需要の強化に牽引され、2024年度~2025年度のGDP成長率が6.5%であったと報告しました[2]。観光省は2025年に国内観光客訪問数が42億9,000万件に達し、前年比45.6%増加したと記録し、インド国民の出国者数は6.3%増の3,283万人となりました。これらのトレンドは、より広範な旅行参加と、手頃な休暇、国内旅行の繰り返し、国際旅行の機会を示しています。観光業者は、柔軟なパッケージ、段階的な宿泊施設、地域体験を通じてこの需要に対応できます。持続的な成長は、家計購買力、交通接続性、所得層全体にわたる旅行の手頃さに依存します。
航空接続性、ビザ取得促進、越境移動
航空接続性とビザ取得促進は旅行障壁を低減し、グローバル旅行観光市場のリーチを拡大します。2025年の国際旅客交通量は7.1%増加し、アジア太平洋の航空会社は国際旅客キロメートルで10.9%の成長を記録しました[3]。2025年2月、アラブ首長国連邦は、オーストラリア、カナダ、日本、ニュージーランド、シンガポール、または韓国が発行した書類を保有する適格なインド国民に対してアライバルビザの資格を拡大しました。中国、エジプト、湾岸協力会議市場におけるビザ取得促進措置も越境旅行を支援しました。この促進要因は短期的な影響をもたらす可能性があり、路線追加と入国要件の簡素化は実施後すぐに目的地の選択に影響を与えることができます。
モバイルファースト予約、デジタル決済、AI活用パーソナライゼーション
モバイルファースト予約プラットフォーム、安全なデジタル決済、パーソナライズされた計画ツールが旅行の発見と購入を簡素化します。旅行者が複数のシステムを使用するのではなく、統合プラットフォームを通じてオプションを比較し、支払いを完了し、変更を管理することで、グローバル旅行観光市場が恩恵を受けます。MakeMyTripは2025年10月にGoogle Cloudと提携し、多言語および音声対応機能を含む、数百万人の旅行者向けのより迅速でシンプルな計画・予約体験を開発しました。Booking Holdingsは2026年10月に計画投資額1億 米ドルでVayoを立ち上げ、予約を整理し旅行を管理するAI活用旅行エージェントとして位置付けました。この促進要因は中期的な影響をもたらし、普及は消費者の信頼と計画・予約・決済・サービス機能の統合に依存します。
体験主導型・ウェルネス・文化・プレミアム旅行需要
体験主導型観光は、ウェルネス、文化遺産、料理活動、自然体験をより広い旅行日程に統合することを可能にします。インドの観光省は、2025年の国際ヨガデーイベントを40の文化的・自然的に重要な観光地で開催し、ウェルネス活動と遺産提供を結びつけることで、ウェルネスおよび文化観光を推進しました。政府は、目的地ブランディング、デジタルアクセシビリティ、より強力なサービスエコシステムに焦点を当てた医療・ウェルネス観光の国家戦略を策定しました。これらの取り組みは、ホテルやツアーオペレーターがウェルネスリトリート、遺産ツアー、料理体験をバンドルして提供する機会を創出します。訪問者の関心を持続的な観光支出に転換するためには、一貫したサービス品質、アクセシビリティ、目的地管理が不可欠です。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い交通・宿泊・体験コスト | -0.7% | グローバル、北米および西欧で最も深刻 | 短期(2年以内) |
| 地政学的紛争、空域混乱、旅行信頼度の変動 | -0.6% | 東欧、中東、北米 | 短期(2年以内) |
| オーバーツーリズム、気候リスク、目的地収容能力のミスマッチ | -0.3% | 南欧、東南アジアの島嶼、北アフリカ | 中期(2~4年) |
| 観光業の人材不足とサプライヤーデータ相互運用性の断片化 | -0.2% | グローバル、アジア太平洋および中東・アフリカに構造的集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い交通・宿泊・体験コスト
高い交通・宿泊・アクティビティコストは、グローバル旅行観光市場への参加を制限する可能性があります。2025年のビジネス旅行支出は1.57 トリリオン 米ドルに達しましたが、インフレ調整後の支出は2019年水準を14%下回り、旅行頻度と規模に対するインフレの影響を示しました[4]。主要観光都市のホテル料金および飲食費も引き続き上昇しました。高所得旅行者は旅行需要を維持できる一方、価格に敏感な旅行者は滞在を短縮したり、より近い目的地を選んだり、旅行を延期したりする可能性があります。この短期的な抑制要因は、運賃、宿泊料金、家計予算の変化に応じて予約に迅速に影響を与える可能性があります。
地政学的紛争、空域混乱、旅行信頼度の変動
地政学的紛争と空域混乱は、旅行者、航空会社、目的地事業者に不確実性をもたらします。空域閉鎖は飛行ルートを延長し、燃料コストを引き上げ、スケジュールを混乱させ、既存路線の接続性を低下させる可能性があります。国連観光機関は、地政学的緊張と貿易紛争を2026年の観光見通しに対する重大なダウンサイドリスクとして特定しています。旅行者の信頼度の変化は、特に旅行者が目的地へのアクセスが困難または安全でないと感じる場合、レジャーおよび法人旅行に影響を与える可能性があります。これらの混乱は短期的な影響をもたらすことが多いですが、目的地の評判と航空会社のネットワーク決定の回復にはより多くの時間が必要な場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者行動分析
観光省によると、インドは2025年に42億9,000万件の国内観光客訪問を記録し、前年比45.6%増加しました。この規模は、地域料理、遺産、巡礼、ウェルネス体験を組み合わせた複数地点の旅程を支援します。MakeMyTripとGoogle Cloudのパートナーシップは、冒険、ウェルネス、巡礼などの好みに基づくAI活用計画を導入し、パーソナライズされた発見の価値を示しました。サプライヤーは、カスタマイズされたパッケージと信頼性の高い地域サービスを通じて需要に対応できます。
グローバルビジネス旅行支出は2025年に1.57 トリリオン 米ドルに達し、調査対象のビジネス旅行者の86%が旅行を価値あるものと考えています。Booking Holdingsは会社開示によると、2025年の総予約額が12%増の1,861億 米ドルに達し、客室泊数が8%増加したと報告しました。これらの結果は、便利なデジタル予約と統合旅行サービスの重要性を強調しています。インドでは、多言語計画、安全な決済、調整された予約がコンバージョンを改善し、中小プロバイダーが顧客にリーチするのを支援できます。
観光パフォーマンスインテリジェンス
国際観光客着数は2025年に15億2,000万人に達し、前年比4%増加しました。国連観光機関によると、アフリカが8%で最も強い地域成長を記録し、続いてアジア太平洋が6%、欧州が4%、南北アメリカが1%となりました。IATAによると、国際航空旅客需要は7.1%増加し、アジア太平洋の航空会社は国際旅客キロメートルで10.9%の成長を記録しました。強力な航空成長は、地域の旅行需要を到着数に転換するための路線容量と接続性の必要性を強調しています。インドは、ビザアクセス、目的地インフラ、宿泊容量が追いつけば、より強力なアジア太平洋交通から恩恵を受けることができます。
国連観光機関によると、国際観光収入は2025年に5%増の1.9 トリリオン 米ドルに達し、旅客輸送を含む観光輸出収入は2.2 トリリオン 米ドルに達しました。到着数よりも速い収入成長は、国際訪問1件あたりの支出が高いことを示しています。遺産地、巡礼回路、ウェルネス目的地、主要都市を複数地点の旅程に結びつけることで、インドでの訪問者支出を増加させることができます。滞在を延長し、ゲートウェイ都市を超えて観光収入を分散させるためには、信頼性の高い交通、透明な価格設定、調整された目的地サービスが不可欠です。
セグメント分析
観光タイプ別:レジャーが主導し、ウェルネスがペースを設定
レジャー観光は2026年のグローバル旅行支出の65.00%を占め、提供されたセグメント分類において最大の観光タイプとなっています。家族旅行、短期休暇、文化体験がレジャー旅行需要を牽引しています。グローバルビジネス旅行協会(GBTA)によると、ビジネス旅行支出は2025年に1.57 トリリオン 米ドルに達し、インフレ調整後の支出は2019年水準を14%下回りました。冒険、文化、自然体験、スポーツ、教育旅行はインドにおける独自の需要セグメントであり、主要ゲートウェイを遺産地、自然観光地、教育の旅、地域体験と結びつけています。
医療・ウェルネス観光は2032年までに9.73%のCAGRで成長すると予測されており、提供されたセグメント分類において最も成長の速い観光タイプとなっています。旅行者は医療治療、予防ケア、リラクゼーション、ウェルネス体験を求めています。宗教・巡礼旅行も引き続き重要です。インドは、国内訪問者、在外インド人旅行者、国際ゲストにサービスを提供するために、医療サービス、ウェルネスリトリート、巡礼回路、文化体験、宿泊施設を統合できます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
目的地別:国内の規模、国際の収益
国内観光は2026年のグローバル旅行支出の71.24%を占め、最大の目的地カテゴリーとなっています。道路、鉄道、航空接続性、地域言語や決済システムへの親しみが国内旅行を支援します。また、国際需要が弱まった際に、サプライヤーにより広い顧客基盤を提供します。インドでは、国内観光が州や都市全体の宿泊施設と訪問者サービスを支援します。ローカライズされたコンテンツと短距離旅行オプションが繰り返しの需要を促進できます。
国際観光は2032年までに7.49%のCAGRで成長すると予測されており、セメント分類内で国内旅行を上回るペースとなっています。国際旅行は旅行者1人あたりの支出が高くなる可能性がありますが、ビザ政策、航空容量、通貨条件、旅行者の信頼に依存します。アジア太平洋の回復と海外旅行の拡大がこのセグメントを支援します。インドは目的地としても海旅行の発信源市場としても恩恵を受けることができます。サプライヤーは、より長い滞在と多様な旅程を促進するために、信頼性の高い越境接続性と適切なサービスが必要です。
エンドユーザー別:ファミリーが主導し、ソロ旅行者が加速
ファミリー旅行者は2026年のグローバル旅行支出の39.81%を占め、最大のエンドユーザーセグメントとなっています。ファミリー旅行協会の2025年調査によると、調査対象の親の92%が翌年以内に子供と旅行する計画を立てており、57%が多世代旅行を計画していました。これらのトレンドは、広い宿泊施設、ファミリー向けアクティビティ、共有の文化・レクリエーション体験への需要を支援します。インドでは、旅行プロバイダーは、透明な価格設定と調整された旅行手配に支援されたファミリーフレンドリーな宿泊施設、宗教・遺産旅程、自然体験、便利な交通を通じてこのセグメントをターゲットにできます。
ソロ旅行者は2032年までに7.93%のCAGRで成長すると予測されており、グローバル旅行観光市場において最も成長の速いエンドユーザーグループとなっています。Agodaは2025年にアジア全体でソロ宿泊検索が16%増加したと報告し、インドネシアではソロ旅行への関心が72%増加しました。ソロ旅行者は安全情報、柔軟な日程、小規模ツアー、シングル占有コストを削減するオプションを優先します。インドでは、オペレーターは透明なガイダンス、安全な地域交通、独立した訪問者向けの体験を通じてこのセグメントに対応できます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
予約チャネル別:OTAが主導し、直接予約が追い上げ
オンライン旅行代理店(OTA)は2026年のグローバル旅行支出の38.94%を占め、最大の予約チャネルとなっています。その強みには、幅広い在庫、価格比較、旅行コンポーネントのバンドル能力が含まれます。OTAはまた、小規模宿泊プロバイダーや地域アクティビティオペレーターがより広い顧客層にリーチするのを支援します。インドでは、断片化した供給を検索可能なデジタルマーケットプレイスに統合します。その有効性は、正確な情報、公正な表示慣行、安全な取引、迅速なアフターサポートに依存します。
直接予約は2032年までに7.41%のCAGRで成長すると予測されており、見通しにおいて最も成長の速いチャネルとなっています。ホテルグループは、仲介コストを削減し繰り返し予約を増やすために、ロイヤルティプログラム、モバイルアプリケーション、会員価格、直接エンゲージメントに投資しています。Hiltonの記録的な開発パイプラインとコンバージョン主導の成長は、ブランドオペレーターが個々の滞在を超えて顧客関係を拡大することに注力していることを示しています。旅行者が発見、比較、繰り返し購入に異なるチャネルを使用するため、直接チャネルはOTAと共存できます。インドのオペレーターは、チャネル全体で一貫した在庫と価格設定を持つ明確でモバイルフレンドリーな直接予約オプションを提供することで恩恵を受けることができます。
地域分析
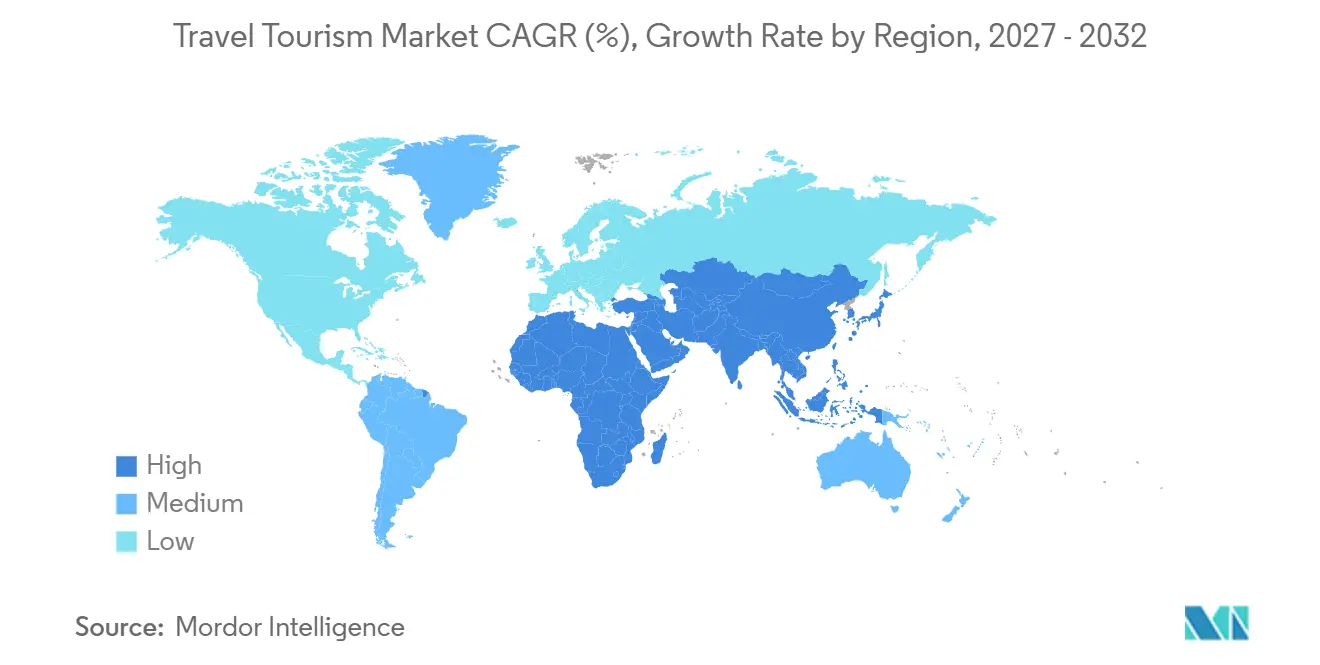
欧州は2026年のグローバル旅行支出の32.73%を占め、予測において最大の地域となっています。2025年に7億9,300万人の国際観光客到着数を記録し、2019年水準を6%上回りました。西欧は5%、南地中海欧州は3%、中東欧は6%成長しました。英国は2億6,970万人の航空旅客を処理し、スペインは2億5,270万人を処理しました。訪問者管理措置と熱暴露により、オペレーターは季節性、アクセス、地域容量を管理する必要があります。
アジア太平洋は2032年までに7.35%のCAGRで成長すると予測されています。同地域は2025年に3億3,100万人の国際観光客到着数を記録し、2019年水準を9%下回りました。MakeMyTripとGoogle Cloudのイニシアチブは、地域言語とモバイルファーストの旅行計画を支援します。旅行・観光は2024年に米国GDPへ2.6 トリリオン 米ドルを貢献しました。北米は2025年に1.0%成長しました。南米はブラジルの37%成長を含む7%の到着数成長を記録しました。中東の到着数は2019年水準を39%上回り、アフリカは8%成長しました。これらの地域は、インド関連の旅行、航空、巡礼、ホスピタリティ投資に対して、異なる価格設定、接続性、製品戦略を必要とします。
観光供給・開発インテリジェンス
2025年第2四半期、グローバルホテルパイプラインは15,871プロジェクト、244万室に達しました。初期計画活動はプロジェクト数で10%、客室数で9%増加しました。米国は6,280プロジェクトを記録し、続いて中国が3,733、インドが761となりました。Hiltonは2025年に6.7%の純ユニット成長を達成し、約800のホテルと100,000室を追加しました。コンバージョンが開業の約40%を占めました。これらのトレンドは、アセットライト拡大とコンバージョンの機会を示しましたが、資金調達の制約と建設コストが新規開発を制限する可能性があります。
アジア太平洋では2025年半ばに523,672室が建設中であり、インドで40,950室、ベトナムで36,338室が含まれます。サウジアラビアは中東・アフリカ全体で46,015室の建設中を占めました。2025年11月のグローバル宿泊稼働率は66%で、前年比変わらずでした。供給が拡大するにつれ、需要吸収が重要となりました。インドのパイプラインは新興目的地を支援できる一方、稼働率の成長は交通接続性、目的地インフラ、人材確保、効果的な直接・仲介流通チャネルに依存しました。
競合ランドスケープ
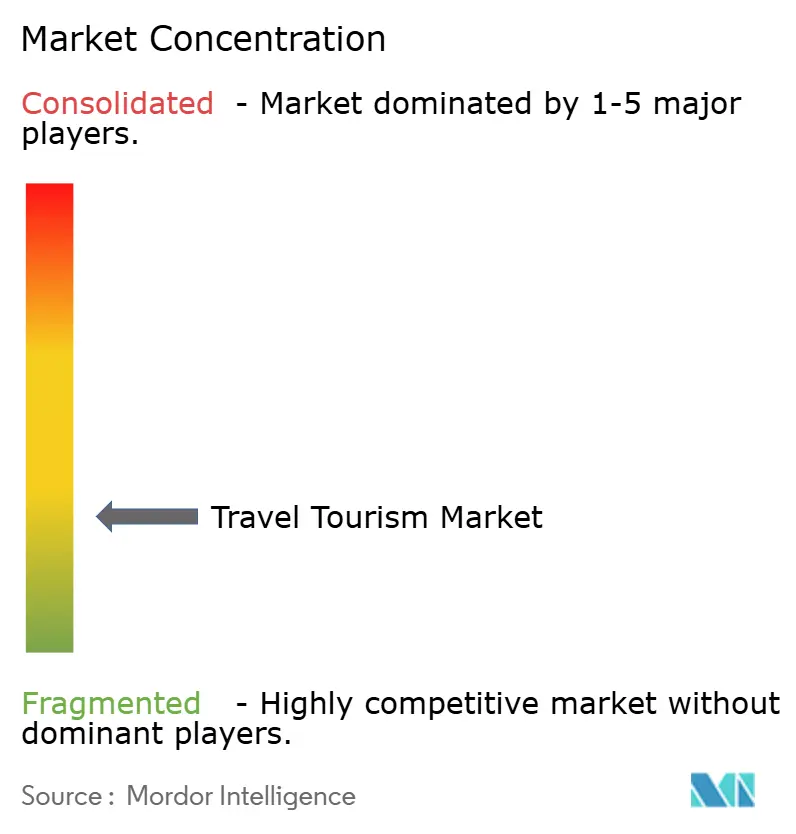
グローバル旅行観光市場は断片化した集中スコアを持ち、支出は航空会社、宿泊プロバイダー、オンライン旅行代理店(OTA)、ツアーオペレーター、目的地管理会社、独立したアトラクションに分散しています。エンドツーエンドのグローバル旅行支出の相当なシェアを支配する企業はありません。Booking Holdings、Expedia Group、Airbnbは、フライト、宿泊、地上交通、アクティビティをより広い顧客旅程に統合しています。このトレンドは、旅行コンポーネント全体にわたる顧客データ、サービスの一貫性、変更管理の重要性を高めています。また、価格感度、言語要件、断片化した目的地供給に対応するインドに焦点を当てたプラットフォームと地域サプライヤーの機会も創出しています。
Expedia Groupは2025年12月Tiqetsの買収合意を発表し、アクティビティと体験の提供を拡大しました。Booking HoldingsとRyanairは2025年8月にパートナーシップを締結し、価格透明性とmyRyanair統合を伴い、Booking.com、KAYAK、Priceline、AgodaでRyanairの235以上の目的地ネットワークを利用可能にしました。Booking Holdingsは2026年10月に計画投資額1億 米ドルでVayoを立ち上げ、AI活用旅行エージェントとして位置付けました。これらの動向は、より広範な旅行管理へのシフトを反映し、信頼できる在庫、バンドルされた体験、予約後サポートの価値を高めています。
宿泊ブランドは、アセットライト拡大、コンバージョン、ロイヤルティプログラムを通じて競争しています。Hiltonは2025年に約800のホテルと100,000室を追加し、コンバージョンが開業の約40%を占めました。Accorは2026年に約350の新規物件を開業する計画です。インドおよび近隣市場では、企業は地域市場知識をサービス基準とデジタルリーチと組み合わせることができます。この環境は、企業が旅行全体を支配することなく個別のカテゴリーや目的地で競争するため、低い集中スコアを支援します。
旅行観光産業リーダー
-
Booking Holdings Inc.
-
Expedia Group, Inc.
-
Airbnb, Inc.
-
Trip.com Group Limited
-
Trip.com Group Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Booking Holdingsは、計画投資額1億 米ドルで個人AIトラベルエージェントVayoを立ち上げました。予約を管理し、旅行者の行動を学習し、積極的に旅行を管理します。
- 2026年3月:MastercardはMakeMyTripのMyraプラットフォームを通じてインドでLifestyle Navigatorを立ち上げ、インド人旅行者向けの予約・決済ワークフローにAI駆動のコンシェルジュ推薦を統合しました。この立ち上げはMastercardのグローバル旅行・決済製品のロールアウトを支援します。
- 2026年1月:eDreams ODIGEOはスペインとイタリアで鉄道製品を含むようにPrimeを拡大し、400億ユーロ(470億5,000万 米ドル)を超える欧州鉄道市場をターゲットにしました。この拡大はマルチモーダル旅行計画と2030年までに1,300万人のPrimeメンバーに達するという目標を支援します。
- 2025年12月:Expedia Groupはアクティビティと体験の提供を拡大するためにTiqetsの買収に合意し、宿泊・交通予約とアトラクション在庫を統合しました。
グローバル旅行観光市場レポートスコープ
グローバル旅行・観光市場レポートは、世界の主要目的地における旅行需要、観光支出、訪問者活動を分析します。市場は観光タイプ(レジャー観光、ビジネス旅行、医療・ウェルネス観光、宗教・巡礼観光、その他の観光タイプ)、目的地(国内および国際)、エンドユーザー(ソロ旅行者、ファミリー旅行者、友人およびその他のグループ旅行者)、予約チャネル(オンライン旅行代理店、直接予約、旅行代理店・ツアーオペレーター、その他のチャネル)、地域別にセグメント化されています。本調査は、可処分所得の増加、航空接続性の拡大、ビザ取得促進、デジタル予約の普及、体験主導型旅行への需要、気候変動による目的地シフトなどの市場促進要因を検討します。また、高い旅行コスト、地政学的混乱、ビザ障壁、気候リスク、観光業の人材不足などの抑制要因も評価します。レポートは、ポーターのファイブフォース分析を用いて、観光インフラ、ホスピタリティ供給、観光客到着数、滞在期間、旅行者の好み、予約行動、支出パターン、規制動向、競争激度を評価します。市場規模と成長予測、市場シェア分析、競合ランドスケープ評価、戦略的動向、オンライン旅行代理店、ビジネス旅行プロバイダー、ツアーオペレーター、ホスピタリティグループ、航空会社、クルーズオペレーター、体験プロバイダーのプロファイルを提供します。レポートはまた、AI活用旅行計画、パーソナライズされた提供、二次都市・農村目的地、オフシーズン旅行、付帯収益拡大の機会も探ります。市場推定と予測は、カバーされるすべてのセグメントについて金額(米ドル)で提示されます。
レポートで回答される主要な質問
2032年までのグローバル旅行観光市場の予測値は?
グローバル旅行観光市場は2032年までに3.712 トリリオン 米ドルに達し、2032年までに6.09%のCAGRで成長すると予測されています。
グローバル旅行支出をリードする観光タイプは?
レジャー観光は2026年に65.00%のシェアでグローバル旅行観光市場をリードし、医療・ウェルネス観光は9.73%のCAGRで最も成長の速いタイプです。
インドがグローバル旅行需要にとって重要な理由は?
インドは、成長する国内旅行、2025年の2億1,820万人の航空旅客、記録的な761のホテルプロジェクト、地域言語向けに設計された旅行テクノロジーを組み合わせています。
最大のシェアを持つ予約チャネルは?
オンライン旅行代理店は2026年に38.94%のシェアを保有し、直接予約は2032年までに7.41%のCAGRで成長すると予測されています。
旅行需要に対する主な制約は何ですか?
高い旅行コスト、地政学的混乱、人気目的地での容量圧力、人材不足、断片化したサプライヤーシステムが需要とサービス品質を制限する可能性があります。
2032年までのグローバル旅行観光において最も速い成長を牽引する地域は?
アジア太平洋はグローバル旅行観光市場において最も成長の速い地域であり、2032年までに7.35%のCAGRで予測されています。