
Marktgröße und Marktanteil des japanischen Sondertourismusmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 54.05 Milliarden US-Dollar |
| Marktgröße (2026) | 56.94 Milliarden US-Dollar |
| Marktgröße (2031) | 79.74 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.97 % |
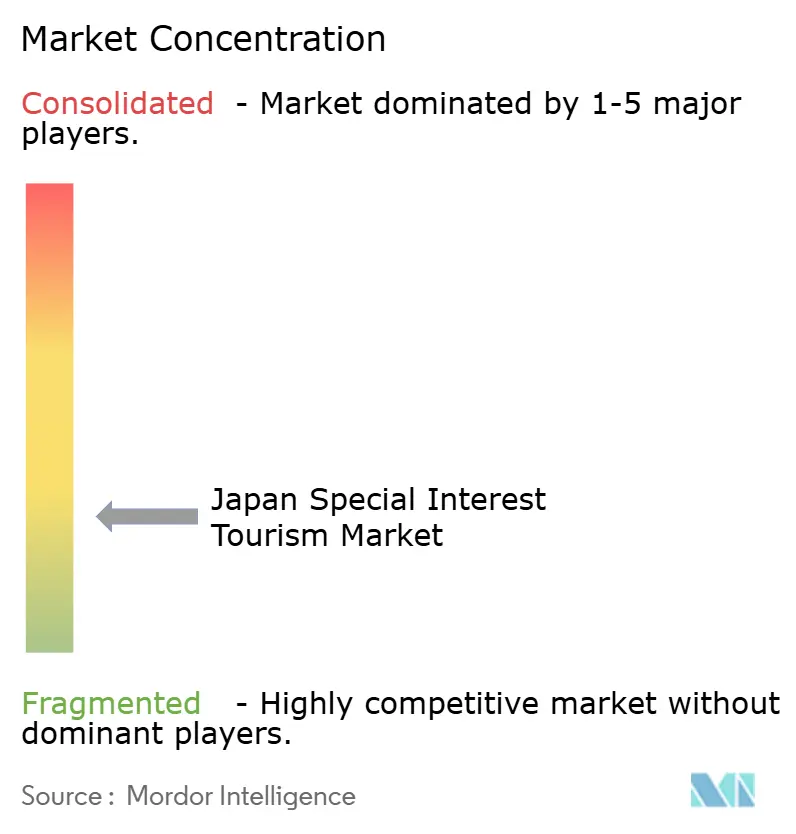
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Sondertourismusmarktes von Mordor Intelligence
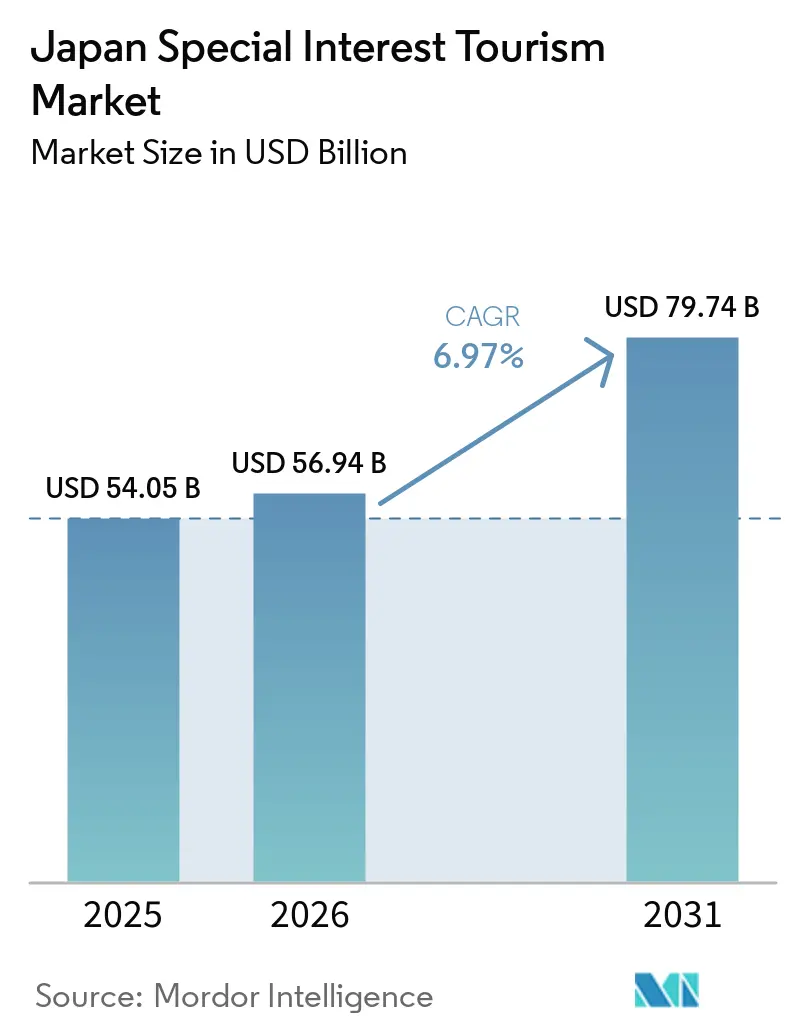
Der japanische Sondertourismusmarkt wurde im Jahr 2025 auf 54,05 Milliarden USD geschätzt und soll von 56,94 Milliarden USD im Jahr 2026 auf 79,74 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,97 % während des Prognosezeitraums (2026–2031). Das Land verzeichnete im Jahr 2025 42,7 Millionen internationale Besucher, wobei der inländische und eingehende Reisekonsum insgesamt JPY 37,6 Billionen (0,241 Billionen USD) betrug, was einen Wandel von der Erholung hin zum Wachstum signalisiert. Die Unterkunftszahlen von JPY 3,5 Billionen (0,022 Billionen USD) und die Zahlen für Gastronomie und Getränke von JPY 2,1 Billionen (0,01 Billionen USD) passen perfekt zu den rekordverdächtigen JPY 9,5 Billionen (0,06 Billionen USD) an gesamten eingehenden Ausgaben, die für das gesamte Jahr 2025 erfasst wurden, und spiegeln die allgemeinen Trends steigender Luxushoteltarife und Inflation in touristisch dichten Gebieten wider[1]Japan Tourism Agency, „Internationale Besucherbefragung 2025”, Nippon.com, nippon.com. Politische Maßnahmen, darunter der Fünfte Grundplan zur Förderung der Tourismusnation und der Haushalt für das Geschäftsjahr 2026, betonen regionalen Tourismus, das Management von Overtourismus und eine verbesserte Verkehrsanbindung zu sekundären Reisezielen. Der Markt profitiert von verbesserten digitalen Werkzeugen, kuratierten regionalen Reiserouten und erhöhten Ausgaben von Reisenden, die kulturelle, Wellness-, kulinarische und naturbasierte Erlebnisse suchen. Herausforderungen wie Überfüllung an beliebten Reisezielen, Arbeitskräftemangel und begrenztes Angebot in einigen Regionen schränken jedoch die landesweite Marktexpansion ein.
Wichtigste Erkenntnisse des Berichts
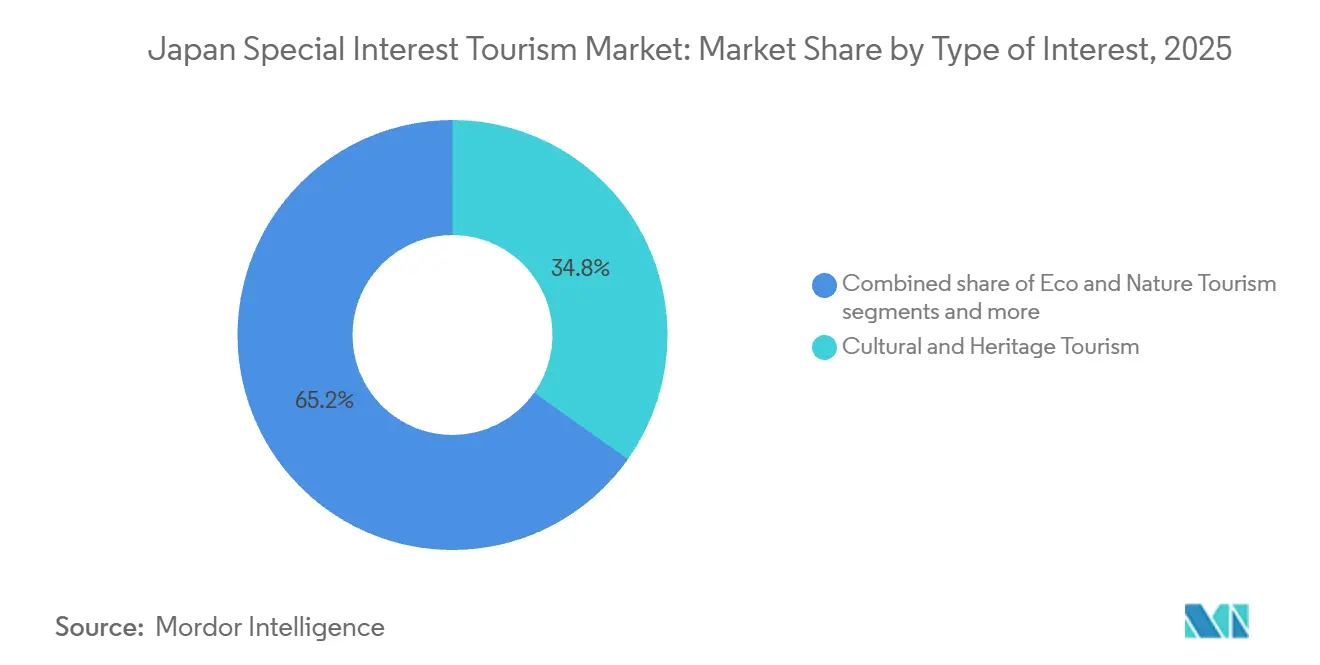
- Nach Interessentyp hielt Kultur- und Erbe-Tourismus im Jahr 2025 einen Anteil von 34,80 % am japanischen Sondertourismusmarkt, während Wellness- und Medizintourismus bis 2031 mit einer CAGR von 7,60 % wachsen soll.
- Nach Touristentyp machten Inlandstouristen im Jahr 2025 einen Anteil von 71,40 % am japanischen Sondertourismusmarkt aus, während internationale Touristen die höchste prognostizierte CAGR von 8,80 % bis 2031 verzeichneten.
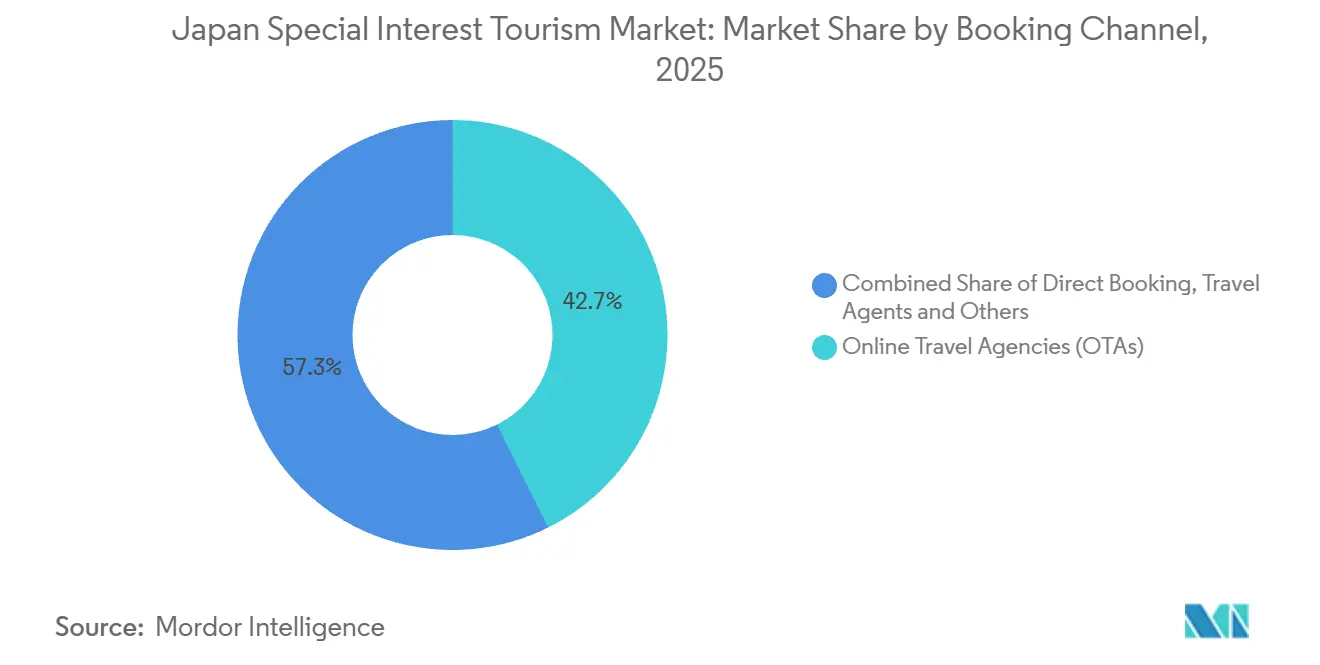
- Nach Buchungskanal hielten Online-Reisebüros im Jahr 2025 einen Anteil von 42,70 % am japanischen Sondertourismusmarkt, während Direktbuchungen bis 2031 voraussichtlich mit einer CAGR von 7,90 % wachsen werden.
- Nach Reisendertyp erfassten Einzelreisende im Jahr 2025 einen Anteil von 46,30 % am japanischen Sondertourismusmarkt, während Paarreisende bis 2031 voraussichtlich mit einer CAGR von 7,20 % wachsen werden.
- Nach Geografie entfiel auf Kanto im Jahr 2025 ein Anteil von 37,50 % am japanischen Sondertourismusmarkt, während Nordjapan bis 2031 voraussichtlich mit einer CAGR von 9,10 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des japanischen Sondertourismusmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach erlebnisorientierten und immersiven Reisen | +1.8% | Konzentriert in Kanto und Kansai, mit Ausstrahlungseffekten auf sekundäre Regionen | Mittelfristig (2–4 Jahre) |
| Staatliche Förderung der regionalen Tourismusverteilung | +1.1% | Landesweit, am bedeutendsten in Tohoku, Hokkaido und Shikoku | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für zweckorientierte inländische Freizeitreisen | +0.9% | National, stärker in städtischen Einzugsgebieten und gut erreichbaren Bahnkorridoren | Kurzfristig (≤ 2 Jahre) |
| Digitale Buchungsplattformen verbessern die Auffindbarkeit von Nischenprodukten | +1.0% | Am ausgeprägtesten für eingehende Besucher aus Südkorea, Taiwan und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Hohe Ausgaben eingehender Reisender für erbe- und kulturorientierte Reiserouten | +1.0% | Vorwiegend Kansai und Kanto, mit nachgeordneten Gewinnen in Zentraljapan und Nordjapan | Langfristig (≥ 4 Jahre) |
| Alternde Reisebasis, die nach wenig intensiven, interessenbasierten Reisen sucht | +0.7% | Inländisch, landesweit, konzentriert entlang gut erreichbarer Bahnkorridore | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach erlebnisorientierten und immersiven Reisen
Internationale Besucher, die von einem wachsenden Interesse an kulturellen und lokalen Erlebnissen angezogen werden, haben ihre Ausgaben für Speisen, Getränke und Unterkunft bei längeren Aufenthalten merklich erhöht. Umfragen, die auf offizielle Daten verweisen, zeigen, dass Reisende aus Asien, Europa und Australien traditionelle kulturelle Aktivitäten sowie Natur- oder Onsen-Aufenthalte zu ihren Hauptgründen für einen Japanbesuch gemacht haben. Dieser Trend hat erhebliches Gewicht für Japans Sondertourismusmarkt. Angebote wie Brauereibesuche, Tempelrituale, Handwerkerworkshops und geführte Regionalaufenthalte sprechen nicht nur diese Interessen an, sondern fördern auch höhere Ausgaben und längere Besuche. Betreiber, die sich auf erlebnisbasierte Reiserouten konzentrieren, sind besser positioniert, um Wiederholungsnachfrage anzuziehen und stärkere Ergebnisse zu erzielen als jene, die Standardbesichtigungsoptionen anbieten[2]Development Bank of Japan und Japan Tourism Bureau Foundation, „DBJ JTBF Asien Europa Australien Umfrage zu den Absichten eingehender Reisender 2025”, Japan Tourism Bureau Foundation, jtb.or.jp.
Staatliche Förderung der regionalen Tourismusverteilung
Japans Fünfter Grundplan zur Förderung der Tourismusnation identifiziert Tourismus als einen wichtigen Wachstumssektor mit dem Ziel, eingehende Besucher und Ausgaben bis 2030 erheblich zu steigern. Unterstützt durch den nationalen Haushalt weist der Plan Ressourcen für Tourismusinitiativen zu, befasst sich mit Overtourismus und verbessert die regionale Verkehrsanbindung. Die Regierung konzentriert sich auf die Entwicklung von Modelltourismuszielen und regionalen Strategien, um den Tourismus über städtische Gebiete hinaus auszudehnen. Dieser Ansatz ist für Nischentourismussektoren unerlässlich, da kulturelle, natur- und spirituelle Reiserouten häufig von kleineren Reisezielen abhängen, die einen besseren Zugang und eine bessere Vermarktung erfordern. Der politische Rahmen ermöglicht es Betreibern, spezialisierte Reiseprodukte in Regionen wie Tohoku, Hokkaido und Shikoku zu entwickeln und die Abhängigkeit von stark besuchten Standorten zu verringern.
Wachsende Präferenz für zweckorientierte inländische Freizeitreisen
Japanische Einwohner haben ihre Ausgaben für Inlandsreisen erheblich gesteigert, wobei auch der gesamte inländische und eingehende Reisekonsum ein erhebliches Wachstum verzeichnete. Die Ergebnisse zeigten, dass sich die Reisehäufigkeit zwar stabilisierte, die Ausgaben pro Übernachtungsreise jedoch Rekordniveaus erreichten, was auf einen Wandel hin zu einer bewussteren und selektiveren Reiseplanung hindeutet. Dieser Trend unterstützt das Wachstum des japanischen Sondertourismusmarktes, da Reisende sich zunehmend auf definierte Themen wie Gastronomie, Handwerk, spirituelle Routen und Erbe-Rundreisen konzentrieren, anstatt allgemeine Freizeitreisen zu unternehmen. Organisierte Inlandstouren, die auf reife Reisende ausgerichtet sind, die kuratierte Erlebnisse mit klaren Zielen und minimalem Planungsaufwand suchen, passen gut zu diesem Wandel. Infolgedessen behält interessengesteuerter Tourismus eine starke inländische Grundlage, auch wenn das Gesamtvolumen der Freizeitreisen langsamer wächst als die Ausgaben.
Digitale Buchungsplattformen verbessern die Auffindbarkeit von Nischenprodukten
Rakuten Travel hat eine Buchungsfunktion für seinen KI-Agenten eingeführt, die es Reisenden ermöglicht, nahtlos von natürlichsprachlichen Hotelsuchen zum Checkout überzugehen. Diese Ergänzung folgte auf die Einführung seiner KI-Hotelsuche und unterstreicht den wachsenden Fokus digitaler Vermittler auf die Schaffung geführter Entdeckungswerkzeuge für die Reiseplanung. Etwa zur gleichen Zeit schlossen Klook und Hoshino Resorts eine strategische Partnerschaft, um die Sichtbarkeit und Buchung weniger bekannter regionaler Unterkünfte zu verbessern. Diese Entwicklungen treiben das Wachstum im japanischen Sondertourismusmarkt voran, wo Nischenprodukte häufig mit Herausforderungen bei der Auffindbarkeit und dem Vergleich konfrontiert sind, nicht mit mangelnder Nachfrage. Verbesserte Empfehlungen, bessere Bestandssichtbarkeit und reibungslosere Buchungsprozesse helfen spezialisierten Erlebnissen, über traditionelle Einstiegsstädte hinaus zu reichen[3]Rakuten Group, „Rakuten Travel fügt neue Buchungsfunktion hinzu, um den Hotel-Empfehlungs-KI-Agenten zu verbessern”, Rakuten Group Pressemitteilung, global.rakuten.com.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonale Konzentration und Kapazitätsbelastung an Hauptattraktionen | -0.6% | Kansai-Kerngebiet, einschließlich Kyoto und Nara, mit sekundären Spitzen in Kanto-Kirschblüten- und Herbstlaubkorridoren | Mittelfristig (2–4 Jahre) |
| Fragmentierte Angebotsbasis außerhalb der wichtigsten Einstiegspunkte | -0.5% | Ländliche Regionen in allen Gebieten, am akutesten in Shikoku und Nordjapan | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Reiseführern und mehrsprachigen Dienstleistungen | -0.7% | National, am schwerwiegendsten in sekundären und tertiären Reisezielen | Mittelfristig (2–4 Jahre) |
| Sprach-, Orientierungs- und Zahlungsbarrieren für eingehende Nischenreisende | -0.4% | Regionale Reiseziele mit begrenzter mehrsprachiger Infrastruktur | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonale Konzentration und Kapazitätsbelastung an Hauptattraktionen
Unterkunftsstatistiken zeigen, dass einige wenige Präfekturen, darunter Tokio, Osaka, Kyoto, Hokkaido und Okinawa, ausländische Übernachtungsaufenthalte dominieren. Diese Konzentration belastet den japanischen Sondertourismusmarkt erheblich, da sich viele Erbe- und Saisonattraktionen in diesen stark nachgefragten Gebieten befinden. Hauptreisezeiten, wie die Kirschblüten- und Herbstlaubsaison, führen zu engeren Buchungsfenstern, verringerter Kapazitätsflexibilität und Herausforderungen bei der Aufrechterhaltung der Qualität geführter Erlebnisse. Die Regierung hat reagiert, indem sie die Mittel zur Overtourismus-Prävention im nationalen Haushalt für das kommende Geschäftsjahr erhöht hat. Die Abhängigkeit von einer begrenzten Anzahl von Reisezielen schafft jedoch weiterhin Kapazitätsherausforderungen, die sich voraussichtlich erst dann abschwächen werden, wenn sich das Reiseverhalten stärker in Richtung regionaler Streuung verlagert.
Fragmentierte Angebotsbasis außerhalb der wichtigsten Einstiegspunkte
Der Markt ist durch eine fragmentierte Wettbewerbslandschaft gekennzeichnet, wobei die führenden Betreiber nur einen begrenzten Anteil halten. Diese Fragmentierung ist außerhalb der großen Städte wie Tokio, Osaka und Kyoto deutlicher ausgeprägt, wo das Angebot auf kleinere Unterkunftsanbieter, lokale Reiseführer, Verkehrsbetreiber und Gemeinschaftsorganisationen verteilt ist. Staatliche Bemühungen zur Unterstützung lokaler Reiseführer, regionaler Inhalte und Modelltourismusdestinationen unterstreichen die Anerkennung der Angebotsfragmentierung als Herausforderung für die Skalierung des Sondertourismusmarktes in Japan. Betreiber, die sich auf Reiserouten in sekundären Regionen konzentrieren, stehen vor größeren Herausforderungen bei der Vertragsgestaltung, Koordination und Aufrechterhaltung der Qualitätskonsistenz im Vergleich zu jenen, die mit etablierten Einstiegsprodukten arbeiten. Zukünftiges Wachstum im Spezialtourismus wird sowohl von der Nachfragegenerierung als auch von der effektiven Bündelung regionaler Angebote in zuverlässige und wiederholbare Produkte abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Interessentyp: Kulturerbe führt, während Wellness den schnellsten Premium-Pfad aufbaut
Kultur- und Erbe-Tourismus machte im Jahr 2025 34,80 % des japanischen Sondertourismusmarktes aus. Dieses Segment profitiert von Japans Reichtum an Tempeln, historischen Vierteln, traditionellen Künsten und UNESCO-Welterbestätten, die inländische und internationale Reisende anziehen. Erbeorientierte Reiserouten, die häufig geführte Touren, lokale Gastronomie und Übernachtungsaufenthalte umfassen, treiben höhere Ausgaben für Unterkunft und Verpflegung an. Staatliche Initiativen zur Förderung des regionalen Tourismus und der Inhaltserstellung unterstützen Kulturreisen weiter, indem sie sekundäre Reiseziele durch Handwerk, Geschichte und lebendes Erbe hervorheben. Der Markt bleibt eng mit Japans kulturellem Reichtum und seiner Fähigkeit verbunden, buchbare Erlebnisse anzubieten.
Wellness- und Medizintourismus soll bis 2031 mit einer CAGR von 7,60 % wachsen und ist damit das am schnellsten wachsende Segment. Dieses Wachstum wird durch Japans Onsen-Kultur, Gesundheitsvorsorgedienste und die zunehmende Attraktivität von regenerativen Reisen bei regionalen und Langstreckenreisenden unterstützt. Eine Umfrage von DBJ und JTBF identifizierte Spa-, Onsen- und Wellness-Erlebnisse als bevorzugte Aktivitäten, was darauf hindeutet, dass Wellness häufig in breitere Reiserouten integriert wird, anstatt als eigenständige Produkte angeboten zu werden. Öko- und Naturtourismus profitiert ebenfalls von der Nachfrage nach authentischen, ortsbezogenen Erlebnissen. Andere Segmente wie Bildungs- und Spiritualitätsreisen bleiben durch Pilgerrouten und spezialisierte Regionalprogramme relevant. Die Branche expandiert, indem sie Wellness-, Natur-, kulinarische und spirituelle Themen auf ihre starke kulturelle Grundlage aufschichtet.


Nach Touristentyp: Inlandsnachfrage verankert das Volumen, während Wachstum eingehender Reisender den Umsatzmix hebt
Inlandstouristen machten im Jahr 2025 71,40 % der Nachfrage im japanischen Sondertourismusmarkt aus und bildeten eine stabile Volumenbasis. Der inländische Reisekonsum erreichte JPY 26,8 Billionen (0,172 Billionen USD) und unterstreicht die kommerzielle Bedeutung der Heimmarkt-Nachfrage trotz wachsender Aufmerksamkeit auf die Erholung des eingehenden Tourismus. Die Vertrautheit mit lokalen Themen, Jahreszeiten und regionalen Identitäten fördert Wiederholungsbesuche mit Fokus auf Gastronomie, Handwerk, Pilgerfahrten und Wellness. Diese starke inländische Präsenz sichert die Marktlebensfähigkeit, ohne ausschließlich auf internationale Ankünfte angewiesen zu sein, und unterstützt Betreiber, die spezialisierte Reiserouten anbieten.
Internationale Touristen sollen bis 2031 mit einer CAGR von 8,80 % wachsen und sind damit das am schnellsten wachsende Segment. Im Jahr 2025 erreichten die Ausgaben eingehender Besucher JPY 9,5 Billionen (0,06 Billionen USD), wobei die Kategorien Unterkunft und Gastronomie die allgemeinen Ausgabentrends übertrafen. Dies deutet auf einen Wandel im Umsatzmix hin, wobei ausländische Besucher zu höherwertigen Reiseformaten beitragen. Internationale Reisende sind für Segmente wie Erbe, Natur und Wellness von zentraler Bedeutung, die längere Aufenthalte und höhere Ausgaben pro Reise anziehen. Zukünftiges Wachstum hängt davon ab, steigende eingehende Ankünfte in Wiederholungs- und regionale Sondertourismusbuchungen umzuwandeln, anstatt sich auf Erstbesucher der Goldenen Route zu verlassen.
Nach Buchungskanal: Online-Reisebüros führen in der Reichweite, während Direktbuchungen bei der Werterhaltung gewinnen
Online-Reisebüros machten im Jahr 2025 42,70 % des japanischen Sondertourismusmarktes aus und waren damit der größte Buchungskanal. Ihr Erfolg ist auf aggregierte Bestände, Vergleichswerkzeuge und KI-gestützte Empfehlungen zurückzuführen, die Reisenden helfen, geeignete Optionen früh in ihrer Planung zu identifizieren. Dies ist besonders relevant für den Nischentourismus, wo Reisende Erlebnisse häufig durch Suchen, Rankings und gebündelte Vorschläge entdecken, anstatt mit einem bestimmten Betreiber zu beginnen. Online-Reisebüros beeinflussen sowohl den Transaktionsfluss als auch die Nachfragebildung für spezialisierte Reisekategorien. Der Anteil von 42,70 % unterstreicht die Rolle digitaler Plattformen als wichtige Einstiegspunkte für den Zugang zu kuratierten Angeboten.
Direktbuchungen sollen bis 2031 mit einer CAGR von 7,90 % wachsen und sind damit der am schnellsten wachsende Kanal. Hotels, Ryokan-Gruppen und spezialisierte Reiseveranstalter konzentrieren sich auf direkte Beziehungen, um eine bessere Kontrolle über Kuration, Upselling und die Verwaltung von Beständen mit begrenzter Kapazität zu erlangen. Dieser Kanal hilft auch dabei, Margen bei Angeboten mit höheren Personal- und Inhaltskosten zu erhalten. Der Markt wird wertsensibler, da weniger Direktbuchungen stärkere finanzielle Ergebnisse erzielen können, wenn sie mit regionalen Erlebnissen verknüpft sind. Während Online-Reisebüros in der Reichweite dominieren, sollen Direktbuchungen einen größeren Wertanteil im höherwertigen Segment des Marktes gewinnen.
Nach Reisendertyp: Einzelreisende bilden die größte Basis, während Paare das Premium-Wachstum unterstützen
Einzelreisende machten im Jahr 2025 46,30 % des japanischen Sondertourismusmarktes aus und waren damit der größte Reisendertyp. Dies spiegelt die starke Infrastruktur des Landes für Alleinreisende, die umfangreiche Bahnanbindung und die Verfügbarkeit selbstgeführter kultureller und kulinarischer Erlebnisse wider. Diese Reisenden nutzen häufig digitale Werkzeuge, um individuelle Reiserouten zu erstellen, die Workshops, lokale Aufenthalte, Schreine, Museen und Spezialitätenrestaurants umfassen. Ihre Nachfrage wird durch Flexibilität, detaillierte Zielinformationen und die Leichtigkeit unabhängiger Bewegung unterstützt, was Betreibern Möglichkeiten bietet, vielfältige Interessen in buchbare Komponenten umzuwandeln.
Paarreisende sollen bis 2031 mit einer CAGR von 7,20 % wachsen und sind damit das am schnellsten wachsende Segment. Dieses Wachstum steht im Einklang mit der steigenden Nachfrage nach Wellness-, kulinarischen und kulturellen Erlebnissen, die auf Zweipersonenreisen zugeschnitten sind. Paare bevorzugen häufig Reiserouten, die Onsen-Besuche, Gastronomie, Erbe-Unterkünfte und saisonale Veranstaltungen kombinieren. Der Wandel in den Ausgabenmustern, der Unterkunft und Gastronomie gegenüber dem Einkaufen bevorzugt, unterstützt dieses Segment weiter. Während professionelle Gruppenreisen für Unternehmens- und Incentive-Veranstaltungen relevant bleiben, gewinnen kleinere Gruppen an Bedeutung und geben mehr für kuratierte und bedeutungsvolle Reiseerlebnisse aus.
Geografische Analyse
Kanto machte im Jahr 2025 37,50 % des Marktanteils im japanischen Sondertourismusmarkt aus und war damit der größte regionale Markt. Tokios Rolle als wichtigstes Einreisegateway verschafft Kanto einen strukturellen Vorteil, ergänzt durch sein vielfältiges Angebot, darunter traditionelle Stadtteile, Gärten, kulinarische Routen und kulturelle Erlebnisse. Diese Kombination stellt sicher, dass Kanto zentral im Markt bleibt, auch wenn politische Entscheidungsträger darauf abzielen, die Nachfrage gleichmäßiger zu verteilen. Kansai, mit Kyoto, Osaka und Nara, kombiniert Erbegüter, kulinarische Attraktivität und eine etablierte Besucherinfrastruktur und verankert erheblichen Marktwert trotz Herausforderungen wie Überfüllung und saisonaler Nachfrage.
Zentraljapan gewinnt als Brücke zwischen Kanto und Kansai an Bedeutung und bietet weniger überfüllte Alternativen mit starken Gastronomie-, Natur- und Handwerksangeboten. Seine Attraktivität liegt in der Kombination von landschaftlicher Schönheit, lokaler Kultur und ruhigeren Reiserouten bei gleichzeitiger Aufrechterhaltung der Verkehrsbequemlichkeit. Dies macht es für Betreiber wertvoll, mehrtägige Produkte jenseits städtischer Routen zu entwickeln. Kulinarische und landschaftsbasierte Reiserouten, die lokale Identität mit Übernachtungsaufenthalten verbinden, steigern seine Relevanz. Obwohl kleiner als Kanto oder Kansai, spielt Zentraljapan eine strategische Rolle bei der Streuung der Nachfrage.
Nordjapan soll bis 2031 mit einer CAGR von 9,10 % wachsen, angetrieben durch öffentliche Investitionen in Konnektivität und Luft-Schienen-Partnerschaften. Es bietet Möglichkeiten zur Entwicklung von Natur-, Winter-, Spiritualitäts- und ländlichen Kulturprodukten mit weniger Überfüllung als Kyoto oder Tokio. Das übrige Japan, einschließlich Kyushu, Shikoku, Chugoku und Okinawa, bietet einzigartige Angebote wie Onsen-Rundreisen, Pilgerrouten und friedensbezogenes Erbe. Verbesserte regionale Bündelung könnte diese Gebiete als wichtige Quellen neuen Angebots aufwerten[4]East Japan Railway Company und Japan Airlines, „Vereinbarung zur Stärkung der Zusammenarbeit für die regionale Revitalisierung in Ostjapan”, PR Times, prtimes.jp.
Wettbewerbslandschaft
Der japanische Sondertourismusmarkt blieb fragmentiert, wobei die führenden Marktteilnehmer gemeinsam einen bedeutenden Anteil hielten. JTB Corporation stach durch seine umfangreiche inländische Distribution, starke Bündelungskapazitäten und den Fokus auf datengesteuerte Erlebnismodelle hervor. Andere bedeutende Marktteilnehmer, darunter H.I.S., KNT-CT Holdings, Nippon Travel Agency und Rakuten Group, hielten bedeutende Positionen, dominierten den Markt jedoch nicht. Diese Struktur lässt Raum für regionale Marken, digitale Vermittler und erlebnisorientierte Betreiber, um effektiv zu konkurrieren. Der Wettbewerb in diesem Markt wird mehr durch Zugang und Produktkuration als durch Größe geprägt.
JTB Corporation erweiterte sein Portfolio durch die Übernahme von Northstar Travel Group, einem globalen B2B-Medien- und Reiseinformationsunternehmen. Es stellte auch seine langfristige Vision OPEN FRONTIER 2035 vor, die KI-gesteuerte Informationsdienste und internationales Wachstum betont. KNT-CT Holdings verfolgte einen anderen Ansatz und kündigte Pläne an, seine Einheiten – Club Tourism, Kinki Nippon Tourist und KNT Blue Planet – zu einer einzigen Einheit zusammenzuführen, um die Effizienz zu steigern und Überschneidungen zu reduzieren. Diese Strategien spiegeln Bemühungen wider, Datenfähigkeiten und betriebliche Effizienz zu stärken, da sich der Markt in Richtung eingehender und spezialisierter Produkte verlagert. Erfolg hängt zunehmend von Kuration, regionalem Zugang und differenzierten Angeboten ab, nicht von der Größe allein.
Partnerschaften, die digitale Plattformen und Verkehrsdienste integrieren, werden im Markt immer prominenter. Rakuten Travel verbesserte sein KI-gestütztes Buchungssystem, während JAL, JTB und JR East ein Tourismusmodell einführten, das Luft- und Schienendienste mit regionalen Revitalisierungsbemühungen kombiniert. Klook und Hoshino Resorts arbeiteten zusammen, um weniger bekannte Unterkünfte durch eine Vertriebspartnerschaft zu fördern. Diese Entwicklungen unterstreichen einen Wandel im Wettbewerb, mit einem Fokus auf Entdeckung, Bündelung und regionales Angebot gegenüber traditioneller Agenturverteilung. In diesem fragmentierten Markt werden voraussichtlich jene erfolgreich sein, die Reisende mit einzigartigen regionalen Erlebnissen verbinden und dabei die Produktqualität aufrechterhalten.
Branchenführer im japanischen Sondertourismus
JTB Corporation
H.I.S. Co., Ltd.
KNT-CT Holdings Co., Ltd.
Nippon Travel Agency Co., Ltd.
Rakuten Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: JTB Corporation, Japan Airlines und East Japan Railway Company führten ein anpassbares Schienen-und-Luft-Tourmodell ein, um den Tourismus in Ostjapan zu fördern. Diese Initiative, die über Tokioter Stadtfilialen verfügbar ist, wird bis September 2026 fortgesetzt und ist Teil einer umfassenderen Strategie, sowohl inländische als auch internationale Besucher in die Tohoku-Region zu locken.
- April 2026: Das KI-Hotelsuchwerkzeug von Rakuten Travel, das in seinen KI-Agenten Rakuten AI integriert ist, ermöglicht nahtlose Übergänge von natürlichsprachlichen Hotelabfragen zum Checkout. Seit seiner Einführung sind Nutzervolumen und Buchungskonversionsraten kontinuierlich gestiegen.
- Februar 2026: Die JTB Group hat ihre Vision „OPEN FRONTIER 2035” skizziert, die auf erhebliches Wachstum bei jährlichen Transaktionen abzielt. Die Strategie betont einen Wandel hin zu KI-gesteuerten Informationsdiensten und die Ausweitung der globalen Präsenz in eingehenden und Drittland-Reisesegmenten.
- Februar 2026: Japan Airlines und East Japan Railway Company haben eine strategische Partnerschaft mit dem Titel „Regionale Revitalisierung Ostjapans” geschlossen. Die Vereinbarung konzentriert sich auf die Entwicklung eines weiträumigen Tourismusmodells, die Förderung von Doppelwohnsitz und die Integration von Schienen- und Lufttransport für Reisende in der Tohoku-Region.


Berichtsumfang des japanischen Sondertourismusmarktes
| Kultur- und Erbe-Tourismus |
| Öko- und Naturtourismus |
| Wellness- und Medizintourismus |
| Kulinarik- und Weintourismus |
| Sonstige Tourismusarten (Bildung, Spiritualität usw.) |
| Inlandstouristen |
| Internationale Touristen |
| Online-Reisebüros |
| Direktbuchung |
| Reisebüros und Reiseveranstalter |
| Institutionelle / Unternehmens- und Gruppenbuchungen |
| Einzelreisende |
| Paarreisende |
| Professionelle Reisende |
| Gruppenreisende |
| Region Kanto |
| Region Kansai |
| Zentraljapan |
| Nordjapan |
| Übriges Japan |
| Nach Interessentyp | Kultur- und Erbe-Tourismus |
| Öko- und Naturtourismus | |
| Wellness- und Medizintourismus | |
| Kulinarik- und Weintourismus | |
| Sonstige Tourismusarten (Bildung, Spiritualität usw.) | |
| Nach Touristentyp | Inlandstouristen |
| Internationale Touristen | |
| Nach Buchungskanal | Online-Reisebüros |
| Direktbuchung | |
| Reisebüros und Reiseveranstalter | |
| Institutionelle / Unternehmens- und Gruppenbuchungen | |
| Nach Reisendertyp (Wert) | Einzelreisende |
| Paarreisende | |
| Professionelle Reisende | |
| Gruppenreisende | |
| Nach Geografie | Region Kanto |
| Region Kansai | |
| Zentraljapan | |
| Nordjapan | |
| Übriges Japan |


Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für Japans Sondertourismus bis 2031?
Der japanische Sondertourismusmarkt belief sich im Jahr 2025 auf 54,05 Milliarden USD, erreichte im Jahr 2026 56,94 Milliarden USD und soll bis 2031 79,74 Milliarden USD erreichen, bei einer CAGR von 6,97 %.
Welche Kategorie führt die Nachfrage nach Interessentyp in Japan an?
Kultur- und Erbe-Tourismus führte im Jahr 2025 mit einem Anteil von 34,80 %, unterstützt durch Japans starke Basis an Erbstätten, Tempeln, lebendigen Kulturvierteln und geführten Erlebnisformaten.
Welche Besuchergruppe wächst am schnellsten in Japans Spezialtourismusbereich?
Internationale Touristen sollen bis 2031 am schnellsten mit einer CAGR von 8,80 % wachsen, obwohl Inlandstouristen im Jahr 2025 noch den größeren Anteil von 71,40 % hielten.
Warum sind Online-Reisebüros im Spezialtourismus in Japan noch wichtig?
Online-Reisebüros hielten im Jahr 2025 einen Anteil von 42,70 %, weil sie Reisenden helfen, Nischenprodukte durch breiteren Bestandszugang, Suchwerkzeuge und KI-gestützte Empfehlungen zu entdecken.
Welche Region bietet die stärkste zukünftige Wachstumschance in Japan?
Nordjapan ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 9,10 % bis 2031, unterstützt durch stärkere Verkehrsverbindungen und geringere Überfüllung als an den wichtigsten Einreisegateways.
Seite zuletzt aktualisiert am:



