
市場概要
| 調査期間 | 2017 - 2029 |
|---|---|
| 予測データ期間 | 2025 - 2029 |
| 歴史データ期間 | 2017 - 2023 |
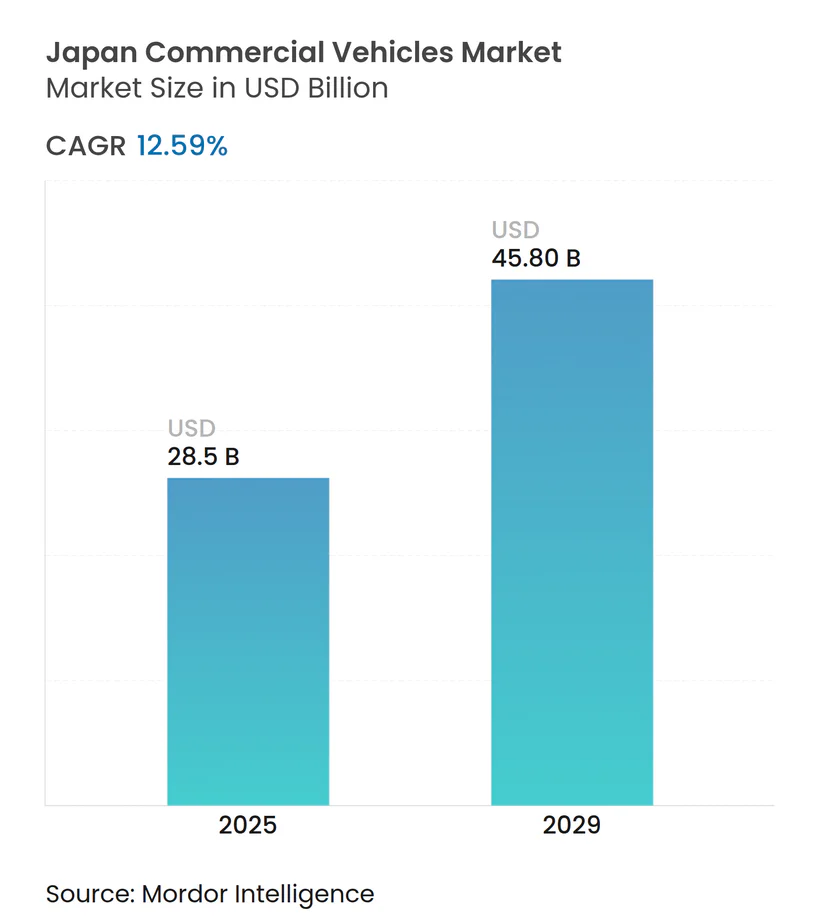
| 市場規模 (2025) | 28.5 十億米ドル |
| 市場規模 (2029) | 45.8 十億米ドル |
| 成長率 (2025 - 2029) | 12.59 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本商用車市場分析
日本商用車市場規模は2025年に285億USDと推定され、予測期間(2025年〜2029年)にCAGR 12.59%で成長し、2029年までに458億USDに達すると予測されています。
日本の商用車産業は、国の野心的な環境目標と技術革新によって変革的な転換を遂げています。日本政府は2050年までにカーボンニュートラルを達成するという明確なロードマップを策定し、ゼロカーボン排出を目標として掲げています。この取り組みは、政府が税制優遇措置や財政的インセンティブを含む多大な財政支援によって裏付けられており、2030年までにグリーン投資と販売を通じて年間90兆円(8,700億USD)の押し上げを目標としています。輸送部門は国全体の排出量の19%を占める重大な環境影響を持ち、持続可能なモビリティソリューションへの移行を加速させています。
商用車市場の状況は、特に電気自動車セグメントにおける戦略的パートナーシップと技術的進歩によって再形成されています。主要な業界プレーヤーは、イノベーションと市場浸透を加速するための協力的なベンチャーを形成しています。注目すべき例として、2023年5月のToyotaとSuzukiによる新型ミニ電気バンおよびBEVプラットフォームの共同開発パートナーシップが挙げられ、業界の電動化へのコミットメントを示しています。これらの協力関係は、開発コストの共有と次世代車両の商業化加速において不可欠です。
インフラ整備は産業変革を支える上で重要な役割を果たしており、日本は2022年時点で29,400基のEV充電ステーションからなる堅牢な充電ネットワークを維持しています。インフラ整備に対する政府のコミットメントは、代替燃料車をサポートするエコシステムを構築するための包括的なアプローチに明確に表れています。このインフラ拡充は、2022年に政府がバッテリー電気自動車購入補助金を85万円(6,500USD)に倍増させる決定を下したことに示されるEV普及支援の強化によって補完されています。
産業は、特に代替パワートレインと先進車両システムの開発において、著しい技術的進化を遂げています。日本のメーカーはハイブリッドおよび電気自動車技術のイノベーションの最前線に立ち、各社は先進機能と改善された性能を備えた新モデルを投入しています。2030年代半ばまでにガソリン車を段階的に廃止するという政府の方針は、電気および燃料電池技術の研究開発を加速させ、商用車セクターにおける継続的なイノベーションと技術的進歩の環境を育んでいます。
日本商用車市場のトレンドとインサイト
政府と産業界のパートナーシップにより日本の電気自動車市場は着実に成長
- 日本の電気自動車産業は着実に成長しており、2035年までに全ての新車販売を電動化するという政府の規範と目標が、国を電気モビリティへと移行させています。さらに、補助金やリベートという形での政府の取り組みが、国内の電気自動車市場を牽引しています。2021年11月、日本政府は電気自動車に対して1台あたり最大7,200USDの補助金を提供すると発表しました。ただし、ハイブリッド車は補助金プログラムの対象外となっています。こうした要因が、2021年比で2022年の電気自動車(乗用車)の成長率11.11%に寄与しています。
- 様々な企業が日本全国の各セクターにおける電気モビリティを強化するためのパートナーシップやベンチャーを締結しています。2022年6月、テクノロジー企業のSonyと日本の自動車メーカーHondaが、電気モビリティに共同で取り組むための合弁事業に署名しました。このベンチャーの目的は、2025年までに日本で電気自動車を生産・販売することです。さらに、Hondaは30台の電気自動車を発売し、2030年までに年間200万台の生産を発表しています。各社はベンチャーに約3,752万USDを投資しています。こうした要因は電気モビリティにプラスの影響を与えると期待されています。
- 2022年4月、米国の自動車メーカーGeneral Motorsは、電気自動車を生産するためにHondaとのパートナーシップを拡大すると発表しました。拡大の一環として、両社は自動車を含む新たな手頃な価格の電気自動車を開発します。車両の生産は2027年初頭に開始される予定です。さらに、こうした国際的な拡大により新しいデザインと改良された自動車が開発され、2024年〜2030年の期間に日本での電気自動車の販売増加が期待され、日本全国でのバッテリーパックの需要も加速するでしょう。


レポートに掲載されているその他の主要な業界トレンド
- 高齢化と低出生率に起因する日本の人口減少は、課題をもたらすとともに政策改革の必要性を浮き彫りにしています
- 日本の一人当たりGDPは力強い回復が見込まれ、2030年までに47,745.41USDに達すると予測されています
- アジア太平洋地域における日本の自動車市場は、変動期を経て2022年〜2023年に慎重な回復傾向を示しています
- 日本のデフレから緩やかなインフレへの移行は、慎重な経済的進展を示しています
- 日本の自動車ローン金利は、国の低金利政策とデフレ対策への取り組みに牽引され、持続的な低下傾向を示しています
- 日本のEV充電ネットワークは29,400基のステーションで安定しており、成熟度と技術的卓越性を反映しています
- 2022年、南アフリカ、ケニア、モロッコでは経済安定を示唆するインフレ低下が見られた一方、ナイジェリアは2023年に安定する前に急上昇を経験しました。将来の予測では、4カ国すべてでインフレ低下と経済安定に向けた傾向が示唆されています
- 自動車メーカーは日本における電動化とバッテリーパック需要を促進するために電気SUVを発売しています
- 「カイゼン」アプローチと技術力で知られる日本は、2010年から2018年にかけてLPIスコアを4近辺で一貫して高く維持してきました。2023年のLPIスコアが3.9であり、継続的な技術主導のイノベーションにより、日本はグローバルロジスティクス分野において依然として強力なプレーヤーであり続けています
- 日本政府は、プログラムを廃止した場合の価格上昇への懸念を理由に、ガソリン補助金プログラムを2023年末まで延長することを決定しました
- 2023年の日本の商用車セクターでは、インフラや公共交通機関の整備に起因する可能性のあるバス生産の増加が見られた一方、小型トラックは減少しました。
セグメント分析:車両タイプ
日本商用車市場における小型商用ピックアップトラックセグメント
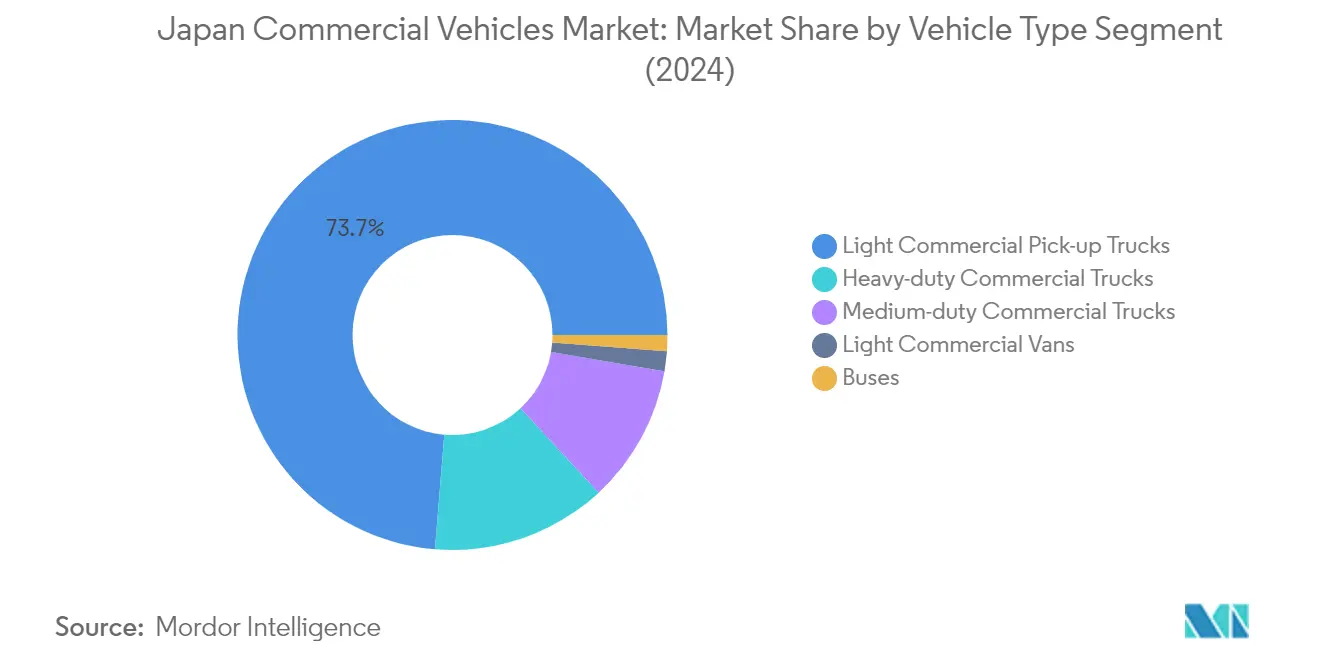
小型商用車、特にピックアップトラックが日本の商用車市場を支配しており、2024年に約74%の市場シェアを占めています。このセグメントの優位性は、日本の堅調なeコマースセクターと効率的な都市物流ソリューションへの需要増加によって牽引されています。このセグメントは、電気・ハイブリッドパワートレインの技術的進歩の恩恵を受けており、ToyotaやNissanなどの主要メーカーが先進的な安全機能と改善された燃費を備えた革新的なモデルを投入しています。このセグメントの好調なパフォーマンスは、持続可能な輸送を促進する政府の取り組みと、ラストマイル配送から建設・農業用途まで多様なビジネスニーズに対応する車両の汎用性によってさらに支えられています。

日本商用車市場におけるバスセグメント
バスセグメントは日本の商用車市場において最も急成長しているカテゴリーとして台頭しており、2024年から2029年にかけて約14%の成長率が予測されています。この著しい成長は、主に公共交通インフラへの投資増加と持続可能なモビリティソリューションに向けた政府の推進によって牽引されています。このセグメントは、特に都市部における電気・水素燃料電池バスの導入により、著しい変革を遂げています。日本のメーカーは、強化された安全機能、改善された乗客快適性、および低減された環境負荷を備えた先進的なバスモデルの開発に注力しています。この成長は、観光活動の増加と老朽化した車両を効率的かつ環境に優しい代替品に更新する必要性によってさらに支えられています。
車両タイプにおけるその他のセグメント
日本の商用車市場におけるその他のセグメントには、重量商用車、中型商用トラック、小型商用バンが含まれており、それぞれが異なる市場ニーズに対応しています。重量商用車は長距離輸送と建設活動において重要な役割を果たし、中型トラックは地域配送と特殊用途に対応しています。小型商用バンは都市配送サービスと中小企業の業務に不可欠です。これらのセグメントは、特に電動化と自動化の観点から様々なレベルの技術的進歩を経験しており、メーカーは進化する市場需要と規制要件を満たすために、より効率的で環境に優しい車両の開発に注力しています。
セグメント分析:推進タイプ
日本商用車市場における内燃機関セグメント
内燃機関(ICE)セグメントは日本の商用車市場を引き続き支配しており、2024年に約89%の市場シェアを保持しています。この大きな市場プレゼンスは、主に中型・重量トラックにおけるディーゼルエンジンの広範な採用によって牽引されており、長距離輸送と建設用途において依然として優先される選択肢となっています。このセグメントの強みは、従来型燃料向けの日本の確立されたインフラと、商業用途における内燃機関車両の実証済みの信頼性によってさらに強化されています。Isuzu、Hino、Mitsubishi Fusoなどの日本のメーカーは、エンジン効率を継続的に改善し、厳格な排出基準を満たすことで、このセグメントにおける強固な地位を維持しています。このセグメントはまた、代替パワートレインと比較した低い初期取得コストと、全国に広がる充実したサービスネットワークの恩恵も受けています。
日本商用車市場におけるPHEVセグメント
プラグインハイブリッド電気自動車(PHEV)セグメントは日本の商用車市場において最も急成長しているセグメントとして台頭しており、2024年から2029年にかけて約104%の成長率が予測されています。この著しい成長軌跡は、環境に優しい車両に対する政府インセンティブの増加や企業の持続可能性目標へのコミットメントの高まりなど、複数の要因によって牽引されています。日本のメーカーはPHEV商用車のラインナップを積極的に拡充し、電気推進の利点と従来型パワートレインの実用性を組み合わせた新モデルを投入しています。このセグメントは特に都市配送・物流用途において支持を集めており、ゼロエミッションゾーンでの運行能力を維持しながら長距離走行が可能な点が高く評価されています。この成長は、充電インフラの整備とバッテリー技術の進歩によってさらに支えられており、環境責任と運用要件のバランスを求めるフリートオペレーターにとってPHEVはますます魅力的な選択肢となっています。
競合状況
市場集中度
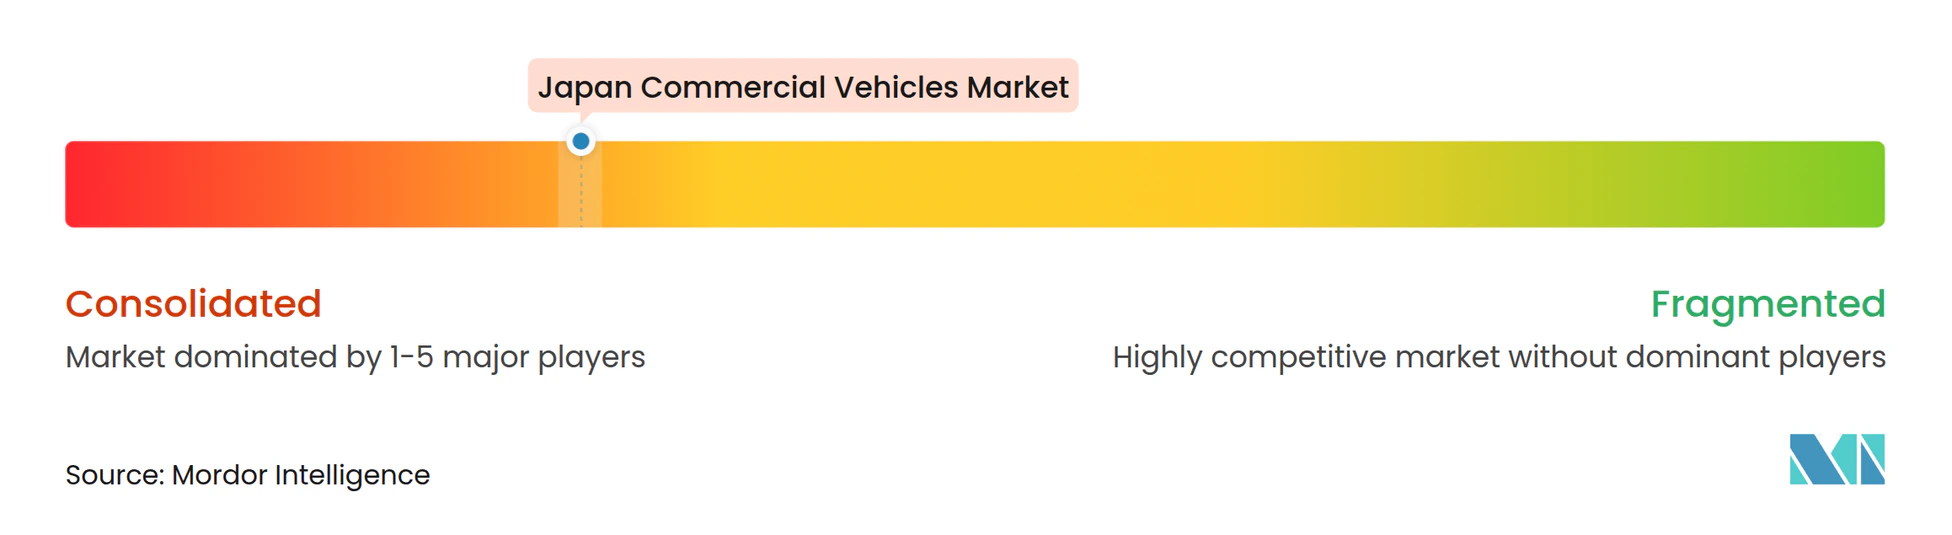
日本商用車市場のトップ企業
日本の商用車市場は、Toyota、Suzuki、Daihatsu、Honda、Mazdaなどの主要プレーヤーによる激しいイノベーションと戦略的展開によって特徴付けられています。各社は次世代パワートレインと自動運転機能の研究開発への多大な投資とともに、電気・ハイブリッド商用車の開発にますます注力しています。メーカーは特にバッテリー技術と充電インフラ開発の分野において、戦略的パートナーシップと協力関係を通じて市場ポジションを強化しています。業界は持続可能な輸送ソリューションへの顕著なシフトを目撃しており、各社は新しい電気モデルを投入し、環境に優しい車両ポートフォリオを拡充しています。運用上の機動性が最重要となっており、メーカーは進化する市場需要に対応するために生産プロセスとサプライチェーンを最適化しています。各社はまた、顧客体験を向上させ市場競争力を維持するために、サービスネットワークとアフターセールスサポートを拡充しています。
国内プレーヤーが日本商用市場を支配
日本の商用車市場は、深く根付いたプレゼンスと確立された流通ネットワークを持つ国内メーカーが支配する高度に集約された構造を示しています。これらの国内プレーヤーは、国内市場の要件と規制環境に対する深い理解を活かして競争優位性を維持しており、VolkswagenやStellantisなどのグローバルプレーヤーは国内企業との戦略的パートナーシップを通じて小規模ながら重要なプレゼンスを維持しています。市場の集約は、製造から流通・アフターセールスサービスまでを管理する主要プレーヤーの強固な垂直統合によってさらに強化されています。
市場は、主に技術力の強化と市場リーチの拡大に焦点を当てた選択的な合併・買収活動を目撃しています。日本のメーカーは、電気自動車能力と自動運転技術を強化するために、グローバルテクノロジー企業やスタートアップとの戦略的アライアンスをますます形成しています。これらのパートナーシップは競合状況を再形成しており、従来のメーカーは車両製造と品質管理における中核的な強みを維持しながら、新しいモビリティソリューションとデジタル技術に適応しています。
イノベーションと持続可能性が将来の成功を牽引
既存プレーヤーが商用車市場シェアを維持・拡大するためには、技術革新と持続可能性への注力が不可欠です。各社はフリートオペレーターや商業フリート顧客との強固な関係を維持しながら、電気・ハイブリッド車両技術に多大な投資を行う必要があります。コネクテッドビークルサービスやフリート管理システムを含む包括的なモビリティソリューションの開発がますます重要になるでしょう。さらに、メーカーは一貫した品質を確保しながら競争力のある価格を維持するために、生産コストを最適化し、サプライチェーンの強靭性を強化する必要があります。
新規参入者とチャレンジャーブランドは、特に新興の日本電気商用トラックセグメントにおける特定の市場ニッチに注力することで地位を確立できます。成功は、革新的な資金調達ソリューションの開発、強固なディーラーネットワークの構築、および優れたアフターセールスサポートの提供にかかっています。特に排出基準と安全要件に関する規制環境は、引き続き市場ダイナミクスと投資判断を形成するでしょう。各社はまた、eコマースとラストマイル配送サービスの影響力の増大を考慮する必要があり、これらは小型商用車セグメントに新たな機会を創出する一方で、従来のビジネスモデルを破壊する可能性があります。
日本商用車産業のリーダー企業
-
Daihatsu Motor Co. Ltd.
-
Honda Motor Co. Ltd.
-
Mazda Motor Corporation
-
Suzuki Motor Corporation
-
Toyota Motor Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2023年8月:Toyota Kirloskar Motorは、MPVヴェルファイア ストロングハイブリッド電気自動車(SHEV)を1,199万インドルピーから1,299万インドルピーの価格で発売しました。
- 2023年8月:SubaruとPanasonic Energyはリチウムイオンバッテリー供給に関するパートナーシップの締結を計画しました。
- 2023年7月:Hondaの次世代燃料電池システムが中国でデビューしました。主に燃料電池電気自動車、商用車、固定電源、および建設機械に適用されます。
日本商用車市場レポートの調査範囲
商用車は車両タイプ別セグメントとして対象となっています。ハイブリッド・電気自動車、内燃機関は推進タイプ別セグメントとして対象となっています。 車両タイプ
| 商用車 | バス |
| 重量商用トラック | |
| 小型商用ピックアップトラック | |
| 小型商用バン | |
| 中型商用トラック |
推進タイプ
| ハイブリッド・電気自動車 | 燃料カテゴリー別 | BEV |
| FCEV | ||
| HEV | ||
| PHEV | ||
| 内燃機関 | 燃料カテゴリー別 | CNG |
| ディーゼル | ||
| ガソリン |
| 車両タイプ | 商用車 | バス | |
| 重量商用トラック | |||
| 小型商用ピックアップトラック | |||
| 小型商用バン | |||
| 中型商用トラック | |||
| 推進タイプ | ハイブリッド・電気自動車 | 燃料カテゴリー別 | BEV |
| FCEV | |||
| HEV | |||
| PHEV | |||
| 内燃機関 | 燃料カテゴリー別 | CNG | |
| ディーゼル | |||
| ガソリン | |||
市場の定義
- 車両タイプ - このカテゴリーは小型、中型、重量商用車を対象としています。
- 車両ボディタイプ - 小型商用ピックアップトラック、小型商用バン、中型商用トラック、重量商用トラック、中型・大型バスが含まれます。
- 燃料カテゴリー - このカテゴリーには、ガソリン、ディーゼル、LPG(液化石油ガス)、CNG(圧縮天然ガス)、HEV(ハイブリッド電気自動車)、PHEV(プラグインハイブリッド電気自動車)、BEV(バッテリー電気自動車)、FCEV(燃料電池電気自動車)など、様々な燃料タイプが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電気モーターを使用する車両。自動車、バス、トラックを含みます。この用語には、完全電気自動車またはバッテリー電気自動車およびプラグインハイブリッド電気自動車が含まれます。 |
| BEV | BEVは推進のためにバッテリーとモーターに完全に依存しています。車両内のバッテリーはコンセントまたは公共充電ステーションに接続して充電する必要があります。BEVは内燃機関を持たないため、無公害です。従来の燃料エンジンと比較して、運用コストが低く、エンジン騒音が少ないという特徴があります。ただし、同等のガソリンモデルと比較して航続距離が短く、価格が高いという課題があります。 |
| PEV | プラグイン電気自動車は外部から充電可能な電気自動車であり、一般的に完全電気自動車およびプラグインハイブリッドを含みます。 |
| プラグインハイブリッドEV | 内燃機関または電気モーターのいずれかで駆動できる車両。通常のハイブリッドEVとは異なり、外部から充電することができます。 |
| 内燃機関 | 燃焼室と呼ばれる密閉空間で燃料の燃焼が行われるエンジン。通常、ガソリン/ペトロールまたはディーゼルで動作します。 |
| ハイブリッドEV | 内燃機関と、バッテリーに蓄えられたエネルギーを使用する1つ以上の電気モーターを組み合わせて駆動する車両。内燃機関からの電力と回生ブレーキによって継続的に充電されます。 |
| 商用車 | 商用車は人または物品の輸送を目的として設計された動力付き道路車両です。このカテゴリーには小型商用車(LCV)および中型・重量車両(M&HCV)が含まれます。 |
| 乗用車 | 乗用車は少なくとも4輪を持つ電気モーターまたはエンジン駆動の車両です。これらの車両は旅客輸送に使用され、運転席に加えて最大8席を備えています。 |
| 小型商用車 | 6,000ポンド未満(クラス1)および6,001〜10,000ポンドの範囲(クラス2)の商用車がこのカテゴリーに含まれます。 |
| 中型・重量デューティトラック | 10,001〜14,000ポンド(クラス3)、14,001〜16,000ポンド(クラス4)、16,001〜19,500ポンド(クラス5)、19,501〜26,000ポンド(クラス6)、26,001〜33,000ポンド(クラス7)、および33,001ポンド以上(クラス8)の商用車がこのカテゴリーに含まれます。 |
| バス | 長距離にわたって乗客を運ぶために設計された大型車両を一般的に指す輸送手段。路線バス、スクールバス、シャトルバス、トロリーバスが含まれます。 |
| ディーゼル | ディーゼルを主燃料として使用する車両が含まれます。ディーゼルエンジン車両は、ほとんどのガソリン車が使用する火花点火システムではなく、圧縮点火噴射システムを採用しています。このような車両では、燃料が燃焼室に噴射され、ガスが大きく圧縮されたときに達する高温によって点火されます。 |
| ガソリン | ガソリン/ペトロールを主燃料として使用する車両が含まれます。ガソリン車は通常、火花点火式内燃機関を使用します。このような車両では、燃料が吸気マニホールドまたは燃焼室に噴射され、空気と混合され、スパークプラグの火花によって点火されます。 |
| LPG | LPGを主燃料として使用する車両が含まれます。専用LPG車両および二燃料LPG車両の両方が調査の対象範囲に含まれます。 |
| CNG | CNGを主燃料として使用する車両が含まれます。これらは火花点火式内燃機関を持つガソリン動力車両と同様に動作する車両です。 |
| HEV | 推進の主要エネルギー源としてバッテリーと内燃機関(ICE)を使用する全ての電気自動車がこのカテゴリーに含まれます。HEVは一般的にディーゼル電気パワートレインを使用し、ハイブリッドディーゼル電気自動車とも呼ばれます。HEVは車両が減速または停止する際に車両の運動量(運動エネルギー)を電気に変換してバッテリーを充電します。HEVのバッテリーはプラグイン機器を使用して充電することはできません。 |
| PHEV | PHEVはバッテリーと内燃機関の両方によって駆動されます。バッテリーは内燃機関を使用した回生ブレーキまたは外部充電源への接続のいずれかによって充電することができます。PHEVはBEVよりも航続距離が長いですが、比較的環境への配慮は劣ります。 |
| ハッチバック | 後端にハッチ型ドアが設けられたコンパクトサイズの自動車。 |
| セダン | 通常2ドアまたは4ドアの乗用車で、後端に荷物用の独立したスペースが設けられています。 |
| SUV | SUVとして広く知られるこれらの自動車は四輪駆動を備え、通常は地上高が高くなっています。オフロード車としても使用できます。 |
| MPV | 多目的車両(ミニバンとも呼ばれる)で、より多くの乗客を運ぶために設計されています。5〜7人を乗せることができ、荷物スペースも備えています。通常、平均的なファミリーセダンよりも背が高く、より広い頭上空間とアクセスのしやすさを提供し、通常は前輪駆動です。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は、収益および台数の両面で提供されています。市場収益は販売台数にそれぞれの平均販売価格(ASP)を乗じることで算出されます。ASPの推定においては、平均インフレ率、市場需要の変化、製造コスト、技術的進歩、消費者嗜好の変化などの要因が考慮されています。
- ステップ3:検証と確定: この重要なステップでは、全ての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は市場の総合的な全体像を生成するために、様々なレベルと職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。




