
Tamanho e Participação do Mercado de Papel de Parede Vinílico na Itália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
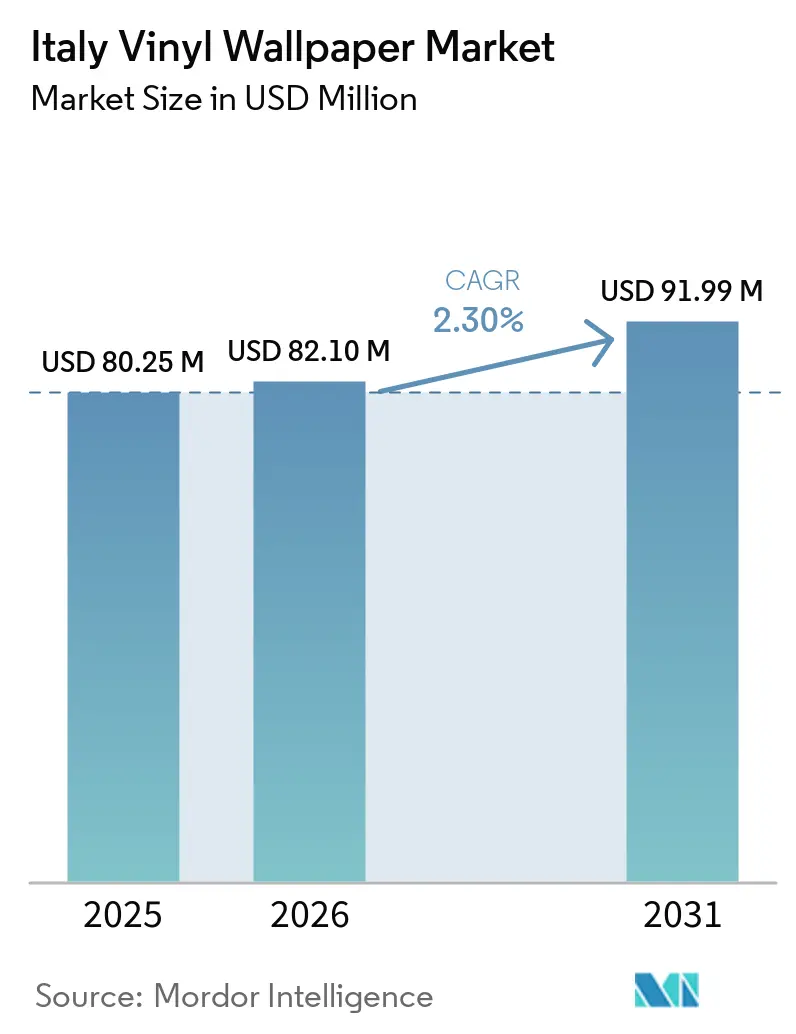
| Tamanho do mercado no ano base (2025) | 80.25 Milhões de dólares |
| Tamanho do Mercado (2026) | 82.10 Milhões de dólares |
| Tamanho do Mercado (2031) | 91.99 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.30 % |
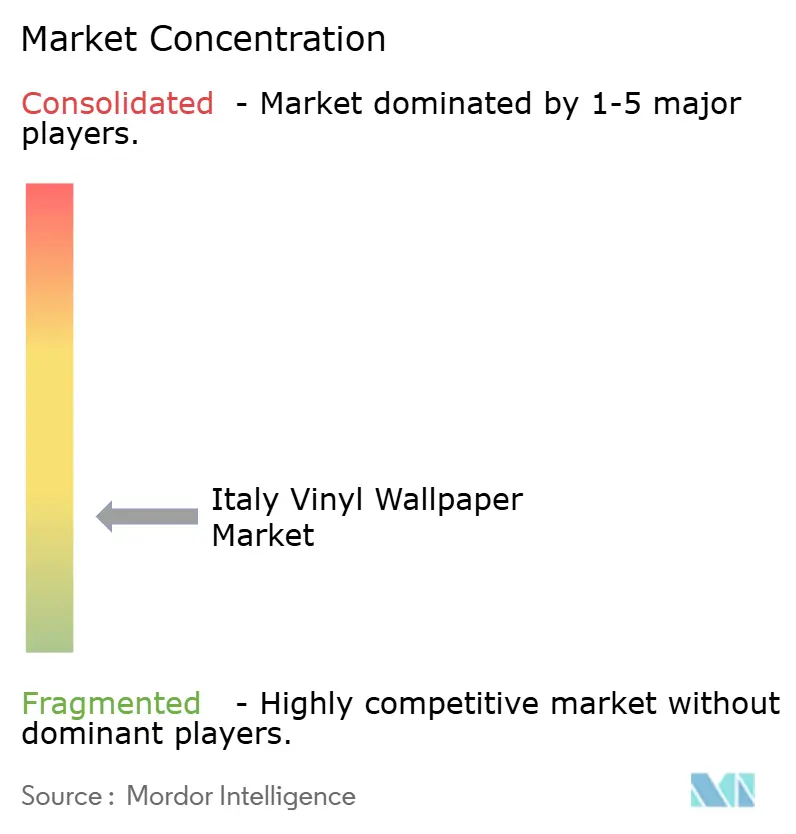
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Papel de Parede Vinílico na Itália pela Mordor Intelligence
O mercado de papel de parede vinílico na Itália foi avaliado em 80,25 milhões de USD em 2025, estimado em 82,10 milhões de USD em 2026 e previsto para atingir 91,99 milhões de USD até 2031, crescendo a um CAGR de 2,30% durante 2026–2031. O mercado está se recuperando em um ambiente de renovação que permanece seletivo após a retirada do incentivo Superbonus. O investimento em renovação habitacional caiu 18% em 2025, e a ANCE espera apenas uma recuperação de 3,5% em 2026. A demanda está se movendo em direção a projetos onde a qualidade do design, a durabilidade e um claro benefício de manutenção podem justificar o custo inicial. A remodelação residencial premium e a reforma comercial, portanto, oferecem oportunidades mais estáveis do que a ampla atividade de melhoria doméstica orientada pelo orçamento. Os fabricantes estão respondendo com formatos personalizados, superfícies duráveis e opções de materiais de menor impacto que atendem às necessidades de arquitetos e proprietários de projetos. Espera-se que o crescimento fique atrás da categoria italiana mais ampla de revestimentos de parede, pois os substratos não tecidos continuam a ganhar participação do vinil, enquanto o papel do país como hub de produção e exportação significa que grande parte de sua produção doméstica atende à demanda estrangeira em vez da local.
Principais Conclusões do Relatório
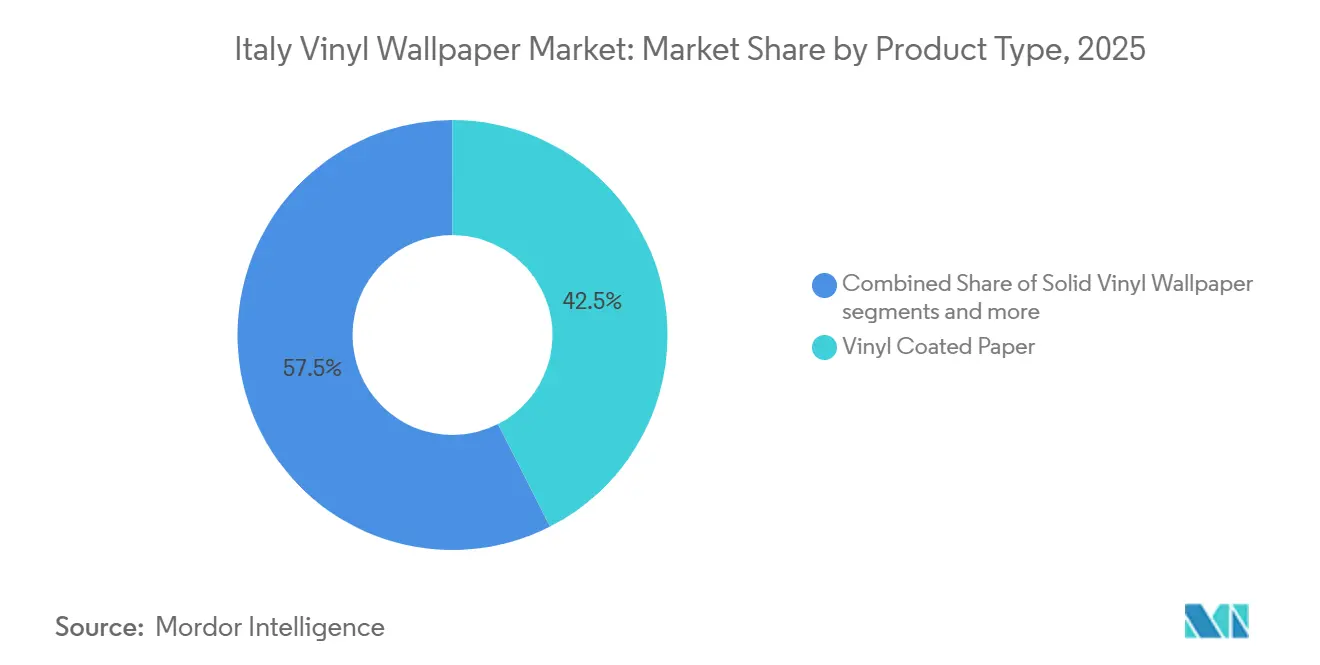
- Por tipo de produto, o papel revestido de vinil representou a maior participação em valor do mercado de papel de parede vinílico na Itália, com 42,50% em 2025, enquanto o vinil com suporte de tecido deve crescer ao CAGR mais rápido de 3,94% durante 2026–2031.
- Por tipo de instalação, o papel de parede tradicional/não autoadesivo representou 71,00% do mercado em 2025, enquanto o papel de parede autoadesivo/destacável deve crescer ao CAGR mais rápido de 3,94% durante 2026–2031.
- Por aplicação, a renovação e remodelação representou 69,00% do mercado em 2025, enquanto a nova construção deve crescer ao CAGR mais rápido de 3,22% durante 2026–2031.
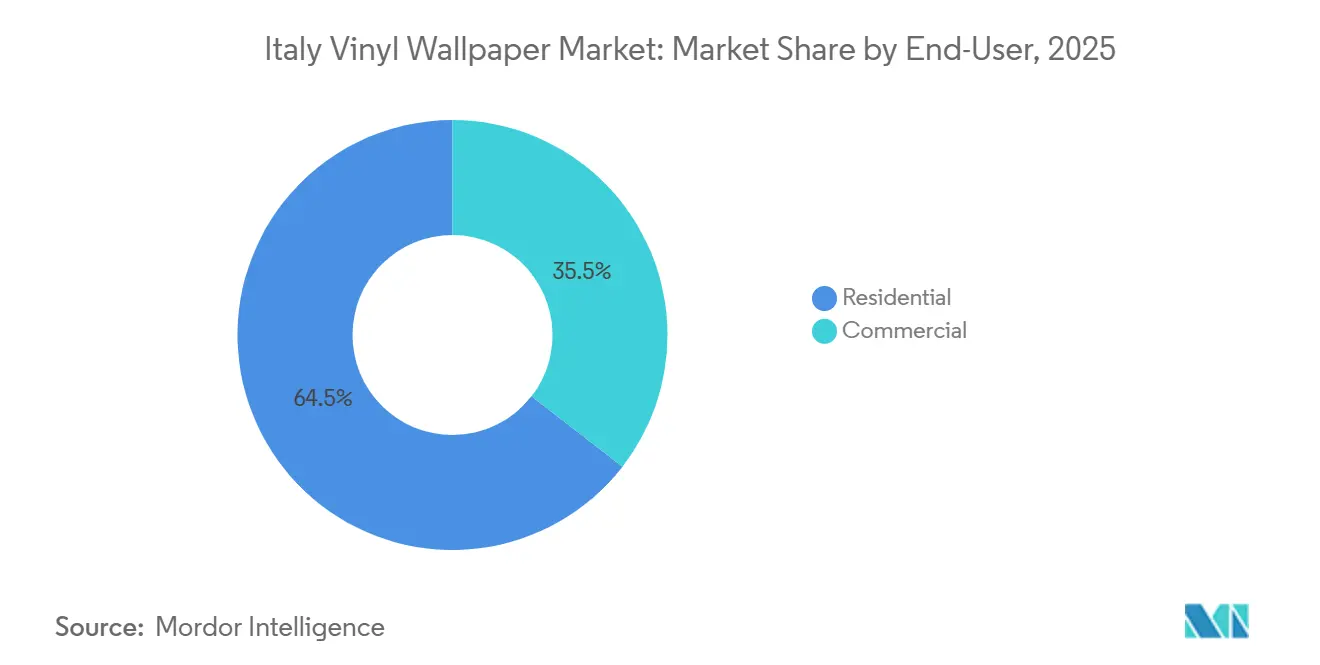
- Por usuário final, o segmento residencial representou 64,50% do mercado em 2025, enquanto o comercial deve crescer ao CAGR mais rápido de 3,42% durante 2026–2031.
- Por canal de distribuição, os canais B2C representaram 65,50% do mercado em 2025, enquanto os canais B2B devem crescer ao CAGR mais rápido de 3,35% durante 2026–2031.
- Por geografia, o Noroeste representou 37,00% do mercado em 2025 e deve crescer ao CAGR mais rápido de 3,68% durante 2026–2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Papel de Parede Vinílico na Itália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Acabamentos de Parede Laváveis e Duráveis | +0.8% | Nacional, concentrada no Noroeste e no Nordeste | Curto prazo (≤ 2 anos) |
| Revestimentos de Parede com Impressão Digital e Personalizados | +0.7% | Nacional, com atividade principal no distrito de design de Milão | Médio prazo (2–4 anos) |
| Gastos com Renovação Premium e Design de Interiores | +0.6% | Nacional, mais forte no Noroeste e na Itália Central | Médio prazo (2–4 anos) |
| Ciclos de Reforma de Hotelaria e Espaços Comerciais | +0.5% | Noroeste e Itália Central, com extensão ao Sul e às Ilhas | Curto prazo (≤ 2 anos) |
| Aplicações de Vinil em Banheiros e Áreas Úmidas | +0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Diferenciação do Design Italiano por meio da Produção Made-in-Italy | +0.3% | Nacional, com alavancagem de exportação nos mercados da União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gastos com Renovação Premium e Design de Interiores
O mercado de papel de parede vinílico na Itália é sustentado pelos gastos das famílias que favorecem a qualidade dos interiores mesmo quando os orçamentos de renovação estrutural estão sob pressão. O fim do esquema Superbonus reduziu o apelo de grandes projetos estruturais, incluindo melhorias de isolamento e sistemas de climatização. Também redirecionou parte dos gastos para trabalhos decorativos que podem renovar um ambiente com menos interrupções. A ANCE espera que o investimento em renovação habitacional se recupere 3,5% em 2026, após uma queda de 18% em 2025[1]https://www.bricomagazine.com/edilizia-a-picco-le-ristrutturazioni-nel-2025-atteso-rimbalzo-nel-2026. A extensão das deduções fiscais para renovação no orçamento de 2026 apoia o momento das decisões de melhoria doméstica das famílias. Este cenário favorece os revestimentos de parede vinílicos onde os proprietários buscam um acabamento durável e de alta visibilidade em vez de uma reconstrução completa.
Demanda por Acabamentos de Parede Laváveis e Duráveis
A lavabilidade e a longevidade continuam sendo razões centrais para a escolha do vinil no mercado de papel de parede vinílico na Itália. O vinil Tipo II de grau comercial pode suportar de 5.000 a 10.000 ciclos de esfregação sob testes ASTM, enquanto a tinta de emulsão padrão pode suportar menos de 50 eventos de lavagem. A EN 15102 fornece uma estrutura europeia de desempenho e marcação CE para revestimentos de parede colocados no mercado sob o Regulamento de Produtos de Construção[2]https://eur-lex.europa.eu/eli/reg/2011/305/oj. Esses requisitos fornecem a arquitetos e empreiteiros uma base clara para comparar superfícies especificadas. Os formatos resistentes à umidade também se adequam a banheiros e outras aplicações em áreas úmidas, onde o desempenho de limpeza e superfície importa mais do que o baixo custo inicial. Os ciclos de renovação pouco frequentes tornam esse benefício de manutenção mais importante para proprietários de apartamentos e especificadores profissionais.
Revestimentos de Parede com Impressão Digital e Diferenciação do Design Italiano
A impressão digital está ampliando as opções de design disponíveis no mercado de papel de parede vinílico na Itália. A SIRPI instalou linhas de produção digital de passagem única com capacidades de impressão 3D em 2023 e comissionou uma planta de laminação em 2024. Esses investimentos suportam tiragens de produção menores para projetos personalizados e encomendas sob medida. A Inkiostro Bianco usa impressão digital em seu suporte de bio-vinil orgânico d.ecodura na coleção MATERIAPRIMA 2026[3]https://www.archiproducts.com/en/inkiostro-bianco. A Glamora também oferece formatos personalizados que preenchem paredes inteiras em vez de apenas repetir rolos padrão. Os produtores italianos podem, portanto, competir com base no design específico do projeto e na escolha de materiais, em vez de depender apenas do preço.
Ciclos de Reforma de Hotelaria e Espaços Comerciais
A reforma de hotéis cria uma base de demanda prática para o mercado de papel de parede vinílico na Itália, pois os projetos exigem acabamentos duráveis e orientados pelo design em quartos e espaços compartilhados. A Itália registrou 2,5 bilhões de EUR em investimentos hoteleiros em 2025, com reformas de valorização e reposicionamento representando 45% das transações[4].https://www.federturismo.it/it/i-servizi/news/595-news/news-2026/22097-ey-nel-2025-gli-investimenti-alberghieri-in-italia-sono-cresciuti-del-20.html Propriedades de alto padrão podem acomodar revestimentos de parede de grau contratual dentro de seus orçamentos de acabamento. Os operadores hoteleiros também continuam a investir em melhorias que podem aprimorar a experiência dos hóspedes e fortalecer o posicionamento dos quartos. O padrão se estende além de Milão e Veneza para Florença, Roma, Sardenha, Puglia e Sicília. Este pipeline de projetos mais amplo sustenta a demanda por superfícies personalizadas e instalação profissional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tinta como Substituto de Menor Custo | -0.6% | Nacional | Curto prazo (≤ 2 anos) |
| Volatilidade do Custo de Resina de PVC e Aditivos | -0.5% | Nacional, com pressão de fornecimento sobre os fabricantes do Nordeste | Médio prazo (2–4 anos) |
| Sustentabilidade do PVC e Preocupações com a Qualidade do Ar Interior | -0.3% | Nacional, com a maior pressão de conformidade no Noroeste | Longo prazo (≥ 4 anos) |
| Disponibilidade de Instaladores e Complexidade de Aplicação Específica do Projeto | -0.3% | Nacional, mais aguda no Sul e nas Ilhas | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Tinta como Substituto de Menor Custo
A tinta continua sendo a opção padrão para projetos residenciais sensíveis ao orçamento porque a instalação é mais simples e normalmente não requer mão de obra especializada. Isso exerce a maior pressão sobre as compras de papel de parede para o mercado de massa e pequenos projetos cosméticos. O efeito é menos pronunciado em hotelaria, saúde e trabalhos residenciais premium, onde a durabilidade da superfície e o detalhe do design têm maior peso. O mercado de papel de parede vinílico na Itália também enfrenta uma oferta desigual de instaladores especializados, particularmente no Sul da Itália e nas Ilhas. A instalação profissional continua sendo importante para formatos de alta especificação porque uma aplicação inadequada pode comprometer o resultado final. Os produtores podem abordar essa restrição comunicando o valor do ciclo de vida por meio de arquitetos, empreiteiros e varejistas especializados, em vez de competir apenas no preço inicial.
Volatilidade do Custo de Resina de PVC e Aditivos
Os custos de resina de PVC e aditivos podem afetar as margens dos fabricantes e o preço final dos produtos vinílicos. As condições de fornecimento de PVC europeu tornaram-se menos estáveis à medida que os produtores reduziram a capacidade e a concorrência de importações aumentou. Ao mesmo tempo, os regulamentos estão aumentando a atenção aos dados do ciclo de vida dos materiais e à qualidade ambiental interna. O Regulamento de Produtos de Construção revisado (UE) 2024/3110 introduz uma estrutura para declarar o desempenho ambiental dos produtos de construção, enquanto os revestimentos de parede não estão entre os produtos prioritários no plano de trabalho de ecodesign da UE para 2025–2030. O Rótulo de Produto VinylPlus fornece uma rota que se alinha com os requisitos do BREEAM e dos Criteri Ambientali Minimi da Itália. Os produtores que podem documentar conteúdo reciclado, baixas emissões e Declarações de Produto Ambiental estão melhor posicionados para reter projetos onde os critérios de sustentabilidade influenciam a seleção de materiais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Papel Revestido de Vinil Ancora o Volume, Enquanto o Vinil com Suporte de Tecido Lidera o Crescimento
O papel revestido de vinil detinha 42,50% da participação do mercado de papel de parede vinílico na Itália em 2025, enquanto o vinil com suporte de tecido deve crescer a um CAGR de 3,94% durante 2026–2031. O papel revestido de vinil continua amplamente utilizado em ambientes residenciais e espaços comerciais de médio mercado. Sua posição de custo e compatibilidade com impressão digital sustentam uma demanda ampla. O vinil com suporte de tecido atende a compradores de hotelaria e saúde que precisam de produtos resistentes a limpeza e de grau contratual. Sua construção de dupla camada também reduz o risco de rasgos durante a instalação profissional. A diferença reflete uma divisão entre aplicações decorativas orientadas ao volume e ambientes exigentes que priorizam o desempenho do produto. Os substratos de vinil não tecido e não tecido sem PVC continuam a ganhar participação em projetos residenciais, limitando o crescimento do papel revestido de vinil.
O papel de parede de vinil sólido atende a residências premium e ambientes comerciais onde texturas em relevo e superfícies em alto-relevo suportam um acabamento de maior valor. O papel de parede de vinil não tecido tem um papel em projetos de menor interrupção porque os formatos de colar na parede simplificam a aplicação. A instalação de colar na parede pode reduzir o tempo de mão de obra em 25% em comparaço com os formatos de colar no papel. Outros tipos de produto incluem substratos com suporte de fibra de vidro e substratos especiais para necessidades de desempenho mais específicas. A Zambaiti Parati organizou sua oferta em torno de Z Waterproof, Z Acoustic, Z Pareti Vive e Z Protection. Essa abordagem apresenta os substratos como plataformas funcionais que abordam umidade, acústica, textura visual e proteção de superfície.


Por Tipo de Instalação: Métodos Tradicionais Lideram, Enquanto os Formatos Autoadesivos Crescem Mais Rapidamente
O papel de parede tradicional/não autoadesivo representou 71,00% da participação do mercado de papel de parede vinílico italiano em 2025, enquanto o vinil autoadesivo e destacável deve crescer a um CAGR de 3,94% durante 2026–2031. A aplicação tradicional continua sendo a escolha habitual para projetos de hotelaria e residenciais de alta especificação. Arquitetos, designers de interiores e empreiteiros especializados frequentemente consideram a instalação profissional como parte do padrão de qualidade. O método oferece aos instaladores maior controle sobre o alinhamento, as emendas e um acabamento consistente. Também está mais estreitamente associado à entrega de projetos certificados sob a EN 15102.
Os produtos autoadesivos atraem locatários, proprietários de imóveis para aluguel de curta duração e proprietários que buscam uma mudança decorativa removível. Esses formatos reduzem a interrupção da instalação e podem ser adequados para pequenos projetos com tempo de inatividade limitado. Sua resistência à umidade e estabilidade dimensional tornam o vinil um material importante dentro da categoria destacável. As ferramentas de visualização de ambientes online também podem reduzir a incerteza quando os usuários selecionam um padrão remotamente. O mercado de papel de parede vinílico na Itália provavelmente manterá a instalação tradicional como o formato principal porque o trabalho contratual depende da aplicação profissional. A demanda por autoadesivos, no entanto, amplia a base de clientes endereçável para usos decorativos e temporários.
Por Aplicação: A Renovação Lidera pela Idade dos Edifícios, Enquanto a Nova Construção se Expande
A renovação e remodelação representou 69,00% da participação do mercado de papel de parede vinílico na Itália em 2025, enquanto a nova construção deve crescer a um CAGR de 3,22% durante 2026–2031. Mais de 60% dos edifícios residenciais italianos são anteriores a 1981. Essa base de edifícios sustenta a demanda contínua por renovação de interiores. Os revestimentos de parede vinílicos permitem que os proprietários melhorem a aparência e o desempenho de limpeza de um ambiente sem iniciar trabalhos estruturais. O formato é particularmente relevante quando os orçamentos de renovação se concentram em melhorias visíveis que podem apoiar o valor de revenda ou o apelo para aluguel.
A nova construção é sustentada pela melhoria da atividade de licenciamento e por trabalhos institucionais que exigem acabamentos interiores duráveis. A área residencial autorizada aumentou 5,7% e as licenças não residenciais aumentaram 11,1% no terceiro trimestre de 2025. O PNRR e o programa de crédito fiscal M1C3 do Ministério do Turismo apoiam projetos em acomodações e edifícios voltados ao público. Esses projetos podem exigir superfícies laváveis e desempenho documentado. As novas construções, portanto, fornecem uma fonte adicional de demanda, mesmo que a renovação permaneça a maior aplicação no mercado de papel de parede vinílico na Itália.
Por Usuário Final: A Demanda Residencial Lidera, Enquanto os Projetos Comerciais se Aceleram
Os usuários residenciais detinham 64,50% da participação do mercado de papel de parede vinílico italiano em 2025, enquanto os usuários comerciais devem crescer a um CAGR de 3,42% durante 2026–2031. A demanda residencial está ligada ao investimento seletivo em interiores e à necessidade de superfícies que ofereçam tanto mudança visual quanto fácil limpeza. Os banheiros têm um papel particular porque os substratos resistentes à umidade atendem às necessidades de desempenho do ambiente. As salas de estar continuam sendo a maior aplicação por área, onde o efeito visual de uma parede de destaque pode influenciar a escolha do produto. Os quartos infantis também sustentam o interesse em designs destacáveis porque esses produtos podem ser removidos ou substituídos com mais facilidade. Esses padrões permitem que o vinil atenda tanto a renovações duráveis de ambientes quanto a projetos decorativos mais temporários.
A demanda comercial está ancorada na reforma de hotelaria e também é sustentada por aplicações na área de saúde. O reposicionamento de hotéis requer acabamentos de parede duráveis, laváveis e adequados para um conceito de design distinto. Os ambientes de saúde colocam ênfase semelhante em superfícies não porosas e sanitizáveis. O volume de investimento hoteleiro da Itália subiu para 2,5 bilhões de EUR em 2025, e 45% das transações estavam vinculadas a trabalhos de valorização. Essa atividade dá aos compradores comerciais um perfil de crescimento mais rápido do que os usuários residenciais. Também fortalece o papel dos revestimentos de parede que podem atender às especificações contratuais e aos requisitos de design específicos do projeto.
Por Canal de Distribuição: B2C Mantém Escala, Enquanto B2B Ganha Impulso
Os canais B2C detinham 65,50% da participação do mercado de papel de parede vinílico italiano em 2025, enquanto os canais B2B devem crescer a um CAGR de 3,35% durante 2026–2031. A distribuição B2C inclui lojas especializadas em papel de parede, centros de materiais para construção, hipermercados, vendedores online e lojas independentes locais. Esses pontos de venda continuam sendo importantes para compras domésticas e trabalhos decorativos de rotina. As lojas especializadas físicas mantêm um papel nas vendas premium porque os clientes podem inspecionar textura, cor e amostras de materiais antes de se comprometer com um esquema de interiores. As ferramentas digitais estão aumentando a relevância dos vendedores online ao ajudar os consumidores a visualizar um design dentro de um ambiente. Essa combinação de amostragem física e seleção online reflete os diferentes níveis de risco envolvidos nas compras de papel de parede.
A demanda B2B cresce à medida que arquitetos e incorporadores assumem um papel maior em projetos de hotelaria e residenciais de maior valor. A Zambaiti Parati opera uma divisão de Contratos dedicada que trabalha com estúdios de arquitetura e incorporadores imobiliários em revestimentos de parede e painéis digitais sob medida. Esse modelo coloca o fabricante dentro do processo de especificação, em vez de apenas no estágio de varejo. Também suporta pedidos personalizados que precisam de coordenação entre designers, instaladores e proprietários. O mercado de papel de parede vinílico na Itália se beneficia quando os canais B2B consolidam tais decisões. A mudança não elimina a demanda B2C, mas dá aos canais profissionais maior influência sobre trabalhos de projetos de maior valor.
Análise Geográfica
O Noroeste representou 37,00% da participação do mercado de papel de parede vinílico italiano em 2025 e deve crescer ao CAGR mais rápido de 3,68% durante 2026–2031. Lombardia, Piemonte, Ligúria e Vale de Aosta combinam uma grande base de consumidores com uma densa concentração de produtores de papel de parede, estúdios de design e escritórios de arquitetura. Milão fornece um vínculo particularmente forte entre o lançamento de produtos e a adoção por especificadores por meio de seu ecossistema de design e do Salone del Mobile. Os produtores do Noroeste incluem Zambaiti Parati, SIRPI, Glamora, WallPepper e Inkiostro Bianco. A Zambaiti Parati lançou a coleção Philipp Plein Vol. 2 em março de 2026, demonstrando o uso de feiras internacionais e eventos de design para apoiar a distribuição doméstica e de exportação.
O Nordeste da Itália é o segundo maior mercado regional, sustentado pela concentração de reformas de hotéis de luxo em Veneza. Os gastos de hóspedes em hotéis e aldeamentos turísticos aumentaram 9,5% em 2025, enquanto as pernoites aumentaram 13,1%. As renovações no Danieli Venice, Hotel Excelsior Venice Lido e Locanda Cipriani criam demanda por acabamentos interiores de grau contratual. A Itália Central se beneficia dos mercados hoteleiros de Florença e Roma. A Villa San Michele reopenou em Florença após uma renovação de 18 meses, e o Hotel Savoy Florence concluiu uma reforma de 9 milhões de EUR. Esses mercados favorecem materiais que podem combinar um tratamento de design individual com desempenho confiável.
O Sul da Itália e as Ilhas têm menor penetração de revestimentos de parede vinílicos do que as regiões do norte. A disponibilidade de instaladores especializados é mais limitada, o que pode restringir o uso de produtos tecnicamente exigentes. O investimento em resorts na Sardenha, Puglia e Sicília está gradualmente criando nova demanda de projetos. O mercado de papel de parede vinílico na Itália pode, portanto, se beneficiar da expansão do investimento em hotelaria além de seus centros estabelecidos no norte. As renovações nesses destinos também criam a necessidade de materiais que resistam à umidade, limpeza e uso intenso dos hóspedes. A oportunidade regional depende de os fornecedores conseguirem apoiar a seleção de design, a entrega personalizada e a instalação confiável em uma geografia mais ampla.
Cenário Competitivo
O mercado italiano de papel de parede vinílico é fragmentado, sem nenhum fornecedor detendo uma posição dominante nos canais residencial e contratual. Os produtores domésticos competem por meio de design, credenciais de sustentabilidade e relacionamentos diretos com arquitetos. Os fornecedores europeus competem de forma mais ativa nos canais B2C sensíveis ao preço. Industrie Emiliana Parati, Zambaiti Parati, Jv S.p.A., Tecnografica, WallPepper, SIRPI, Glamora e Inkiostro Bianco são participantes italianos proeminentes. A Zambaiti Parati reportou receita de 15 milhões de EUR em 2024, representando um crescimento de 4% em relação ao ano anterior. Esse resultado mostra que o posicionamento premium pode permanecer resiliente quando o volume mais amplo de renovação está restrito. A Itália é exportadora líquida de papel de parede do tipo vinílico: as exportações de papel de parede revestido de plástico (HS 4814.20) atingiram 59,81 milhões de USD em 2023, contra importações de 9,94 milhões de USD, com França, Bélgica, Estados Unidos e Alemanha como principais destinos.
A concorrência está cada vez mais centrada na produção personalizada, nas credenciais dos materiais e na colaboração com designers. O investimento em impressão digital da SIRPI em 2023 e a planta de laminação de 2024 fortalecem sua capacidade de atender projetos de revestimentos de parede de pequenas tiragens e sob medida. A Inkiostro Bianco usa bio-vinil orgânico d.ecodura em sua coleção de 2026, enquanto a WallPepper oferece opções sem PVC ao lado de produtos vinílicos padrão. Esses movimentos de produto respondem à demanda por transparência de materiais sem remover a escolha de design. Eles também apoiam propostas de projetos onde os critérios ambientais influenciam a decisão do fornecedor.
A coleção M2026 Philipp Plein Vol. 2 da Zambaiti Parati é um exemplo adicional de uma estratégia de cocriação com a moda que diferencia um produtor de revestimentos de parede de fornecedores de preços mais baixos. A empresa também introduziu substratos especializados por meio do Project Chapter 2 no Salone del Mobile 2025. Os requisitos da EN 15102 e da Declaração de Desempenho CE podem dificultar o acesso de fornecedores não certificados a especificações institucionais e de hotelaria. O espaço mais atraente está em revestimentos de parede comerciais de menor impacto e produtos personalizados digitalmente em pequenos lotes para hotéis boutique. O mercado de papel de parede vinílico na Itália permanece competitivo porque a qualidade do design por si só não é suficiente sem materiais conformes, entrega confiável e aplicação profissional.
Líderes do Setor de Papel de Parede Vinílico na Itália
Jv S.p.A.
Zambaiti Parati Srl
Industrie Emiliana Parati S.p.A.
Tecnografica S.p.A.
WallPepper Group S.r.l.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Inkiostro Bianco anunciou uma colaboração renovada com Bressana e Knorr, lançando 2 novos conjuntos gráficos em seu formato de série de artistas, expandindo as opções de revestimento de parede vinílico digital sob medida para clientes residenciais premium e de hotelaria boutique.
- Janeiro de 2026: A Zambaiti Parati lançou a coleção Philipp Plein Vol. 2 na feira de Frankfurt, combinando gráficos animalier, texturas tridimensionais e produção 100% Made-in-Italy. O lançamento estende a estratégia de cocriação com a moda da empresa e fortalece seu alcance de distribuição internacional no segmento de revestimentos de parede de luxo.


Escopo do Relatório do Mercado de Papel de Parede Vinílico na Itália
| Papel de Parede de Vinil Sólido |
| Papel Revestido de Vinil |
| Vinil com Suporte de Tecido |
| Papéis de Parede de Vinil Não Tecido |
| Outros Tipos de Produto |
| Tradicional/Não Autoadesivo |
| Papel de Parede Vinílico Autoadesivo/Destacável |
| Nova Construção |
| Renovação e Remodelação |
| Residencial | Sala de Estar |
| Cozinha | |
| Quarto | |
| Banheiro | |
| Quarto Infantil | |
| Comercial |
| Canais B2C | Hipermercados e Supermercados |
| Lojas Especializadas em Papel de Parede | |
| Centros de Materiais para Construção | |
| Online | |
| Lojas Locais (canais não organizados) | |
| Outros Canais de Distribuição | |
| Canais B2B (Empreiteiros e Instaladores, Designers de Interiores e Arquitetos, Compras de Projetos e Vendas Institucionais) |
| Noroeste |
| Nordeste |
| Centro |
| Sul |
| Ilhas (Sicília e Sardenha) |
| Por Tipo de Produto/Tipo de Construção | Papel de Parede de Vinil Sólido | |
| Papel Revestido de Vinil | ||
| Vinil com Suporte de Tecido | ||
| Papéis de Parede de Vinil Não Tecido | ||
| Outros Tipos de Produto | ||
| Por Tipo de Instalação | Tradicional/Não Autoadesivo | |
| Papel de Parede Vinílico Autoadesivo/Destacável | ||
| Por Aplicação | Nova Construção | |
| Renovação e Remodelação | ||
| Por Usuário Final | Residencial | Sala de Estar |
| Cozinha | ||
| Quarto | ||
| Banheiro | ||
| Quarto Infantil | ||
| Comercial | ||
| Por Canal de Distribuição | Canais B2C | Hipermercados e Supermercados |
| Lojas Especializadas em Papel de Parede | ||
| Centros de Materiais para Construção | ||
| Online | ||
| Lojas Locais (canais não organizados) | ||
| Outros Canais de Distribuição | ||
| Canais B2B (Empreiteiros e Instaladores, Designers de Interiores e Arquitetos, Compras de Projetos e Vendas Institucionais) | ||
| Por Geografia | Noroeste | |
| Nordeste | ||
| Centro | ||
| Sul | ||
| Ilhas (Sicília e Sardenha) | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de papel de parede vinílico da Itália até 2031?
Está estimado em 82,10 milhões de USD em 2026 e previsto para atingir 91,99 milhões de USD até 2031.
Qual tipo de produto de papel de parede vinílico tem a maior demanda na Itália?
O papel revestido de vinil liderou a demanda de produtos com uma participação de 42,5% em 2025, sustentado por sua posição de custo e compatibilidade com impressão digital.
Por que os compradores comerciais estão aumentando o uso de revestimentos de parede vinílicos?
A demanda comercial deve crescer 3,42% até 2031 porque compradores de projetos em hotelaria, saúde e outros setores valorizam acabamentos interiores duráveis e laváveis.
Qual região italiana lidera a demanda por revestimentos de parede vinílicos?
O Noroeste da Itália liderou com 37% de participação em 2025 e deve crescer a um CAGR de 3,68% até 2031.
Como o papel de parede autoadesivo difere dos formatos tradicionais?
Os formatos autoadesivos suportam aplicações removíveis e de menor interrupção, enquanto os formatos tradicionais permaneceram o principal tipo de instalação com 71% de participação em 2025.
Página atualizada pela última vez em:



