
Marktgröße und Marktanteile des italienischen Vinyl-Tapeten-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
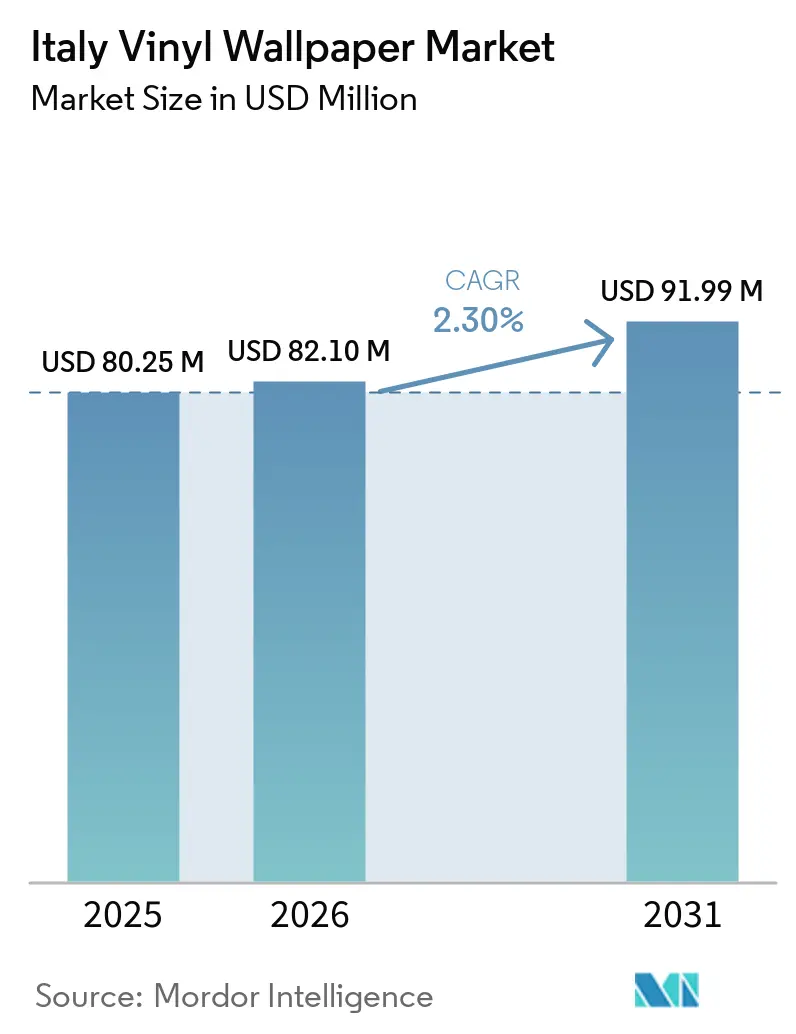
| Marktgröße im Basisjahr (2025) | 80.25 Millionen US-Dollar |
| Marktgröße (2026) | 82.10 Millionen US-Dollar |
| Marktgröße (2031) | 91.99 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.30 % |
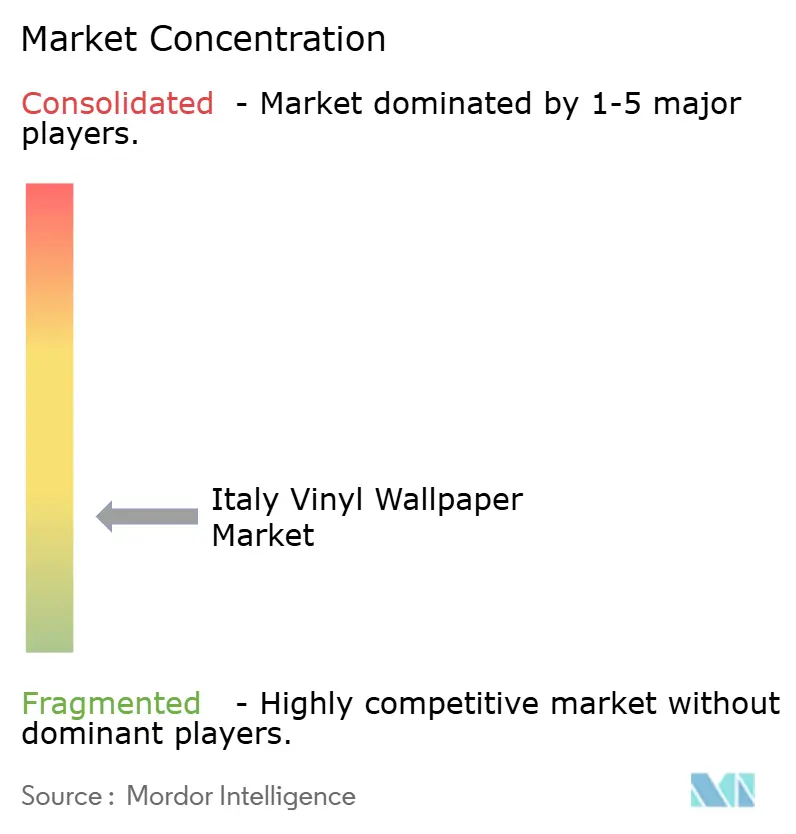
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des italienischen Vinyl-Tapeten-Marktes von Mordor Intelligence
Der italienische Vinyl-Tapeten-Markt wurde im Jahr 2025 auf 80,25 Millionen USD bewertet, wird für 2026 auf 82,10 Millionen USD geschätzt und soll bis 2031 einen Wert von 91,99 Millionen USD erreichen, mit einer CAGR von 2,30 % im Zeitraum 2026–2031. Der Markt erholt sich in einem Renovierungsumfeld, das nach dem Wegfall des Superbonus-Anreizprogramms selektiv geblieben ist. Die Investitionen in die Wohnrenovierung sanken 2025 um 18 %, und ANCE erwartet für 2026 lediglich eine Erholung von 3,5 %. Die Nachfrage verlagert sich hin zu Projekten, bei denen Designqualität, Langlebigkeit und ein klarer Wartungsvorteil die anfänglichen Kosten rechtfertigen können. Hochwertige Wohnraummodernisierungen und gewerbliche Sanierungen bieten daher stabilere Chancen als breite, budgetorientierte Heimwerkeraktivitäten. Die Hersteller reagieren mit maßgeschneiderten Formaten, langlebigen Oberflächen und umweltschonenderen Materialoptionen, die den Anforderungen von Architekten und Projektverantwortlichen entsprechen. Das Wachstum wird voraussichtlich hinter der breiteren italienischen Wandbelagsbranche zurückbleiben, da Vliesstoffe weiterhin Marktanteile von Vinyl gewinnen, während Italiens Rolle als Produktions- und Exportzentrum bedeutet, dass ein Großteil der inländischen Produktion eher ausländischen als lokalen Bedürfnissen dient.
Wichtigste Erkenntnisse des Berichts
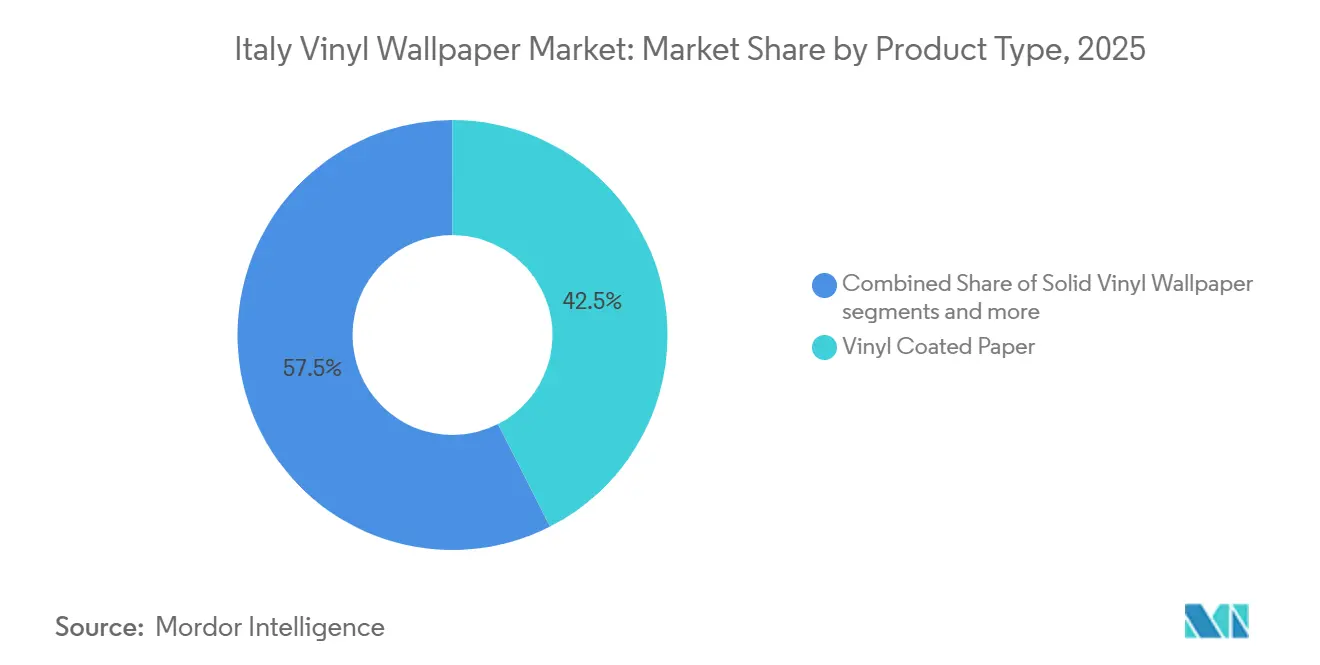
- Nach Produkttyp entfiel auf vinylbeschichtetes Papier im Jahr 2025 der größte Wertanteil am italienischen Vinyl-Tapeten-Markt mit 42,50 %, während gewebeverstärktes Vinyl im Zeitraum 2026–2031 mit der schnellsten CAGR von 3,94 % wachsen soll.
- Nach Installationstyp entfiel auf traditionelle/nicht selbstklebende Tapeten im Jahr 2025 ein Marktanteil von 71,00 %, während selbstklebende/Peel-and-Stick-Tapeten im Zeitraum 2026–2031 mit der schnellsten CAGR von 3,94 % wachsen sollen.
- Nach Anwendung entfiel auf Renovierung und Modernisierung im Jahr 2025 ein Marktanteil von 69,00 %, während Neubau im Zeitraum 2026–2031 mit der schnellsten CAGR von 3,22 % wachsen soll.
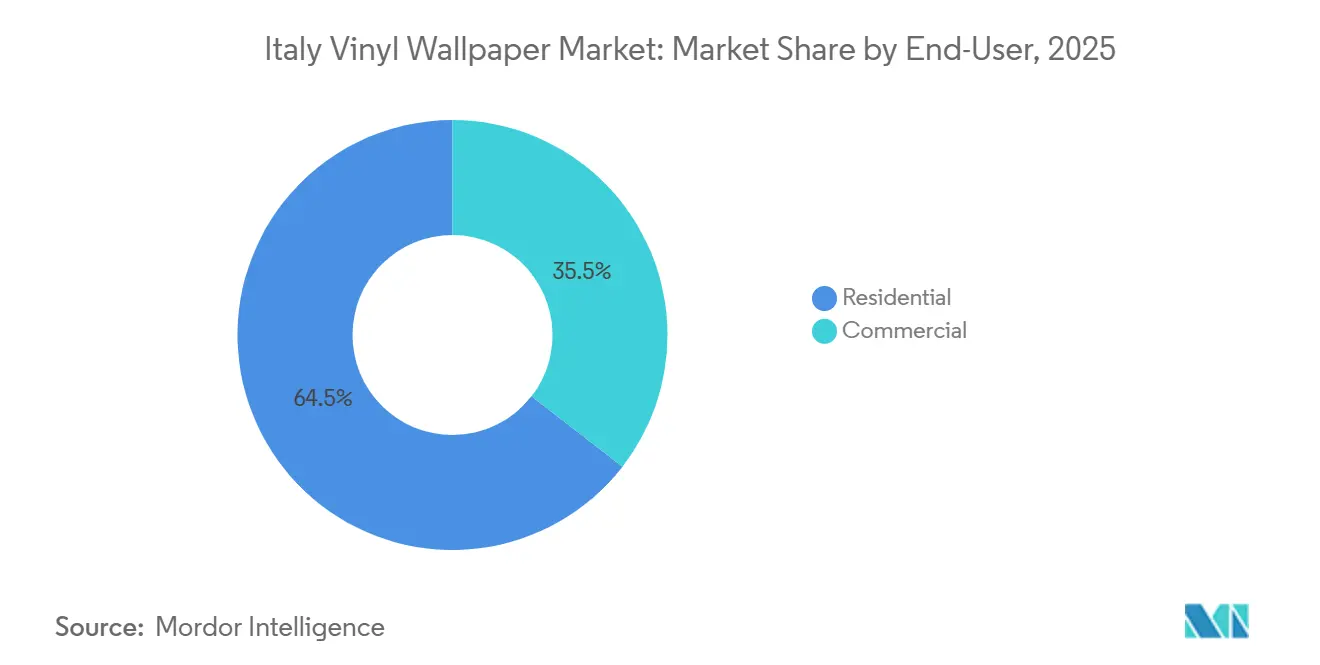
- Nach Endnutzer entfiel auf den Wohnbereich im Jahr 2025 ein Marktanteil von 64,50 %, während der Gewerbebereich im Zeitraum 2026–2031 mit der schnellsten CAGR von 3,42 % wachsen soll.
- Nach Vertriebskanal entfielen auf B2C-Kanäle im Jahr 2025 65,50 % des Marktes, während B2B-Kanäle im Zeitraum 2026–2031 mit der schnellsten CAGR von 3,35 % wachsen sollen.
- Nach Geografie entfiel auf den Nordwesten im Jahr 2025 ein Marktanteil von 37,00 %, und er soll im Zeitraum 2026–2031 mit der schnellsten CAGR von 3,68 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum italienischen Vinyl-Tapeten-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach waschbaren und langlebigen Wandoberflächen | +0.8% | National, konzentriert im Nordwesten und Nordosten | Kurzfristig (≤ 2 Jahre) |
| Digital bedruckte und individualisierte Wandbeläge | +0.7% | National, mit führender Aktivität im Mailänder Designviertel | Mittelfristig (2–4 Jahre) |
| Ausgaben für hochwertige Renovierungen und Innenarchitektur | +0.6% | National, am stärksten im Nordwesten und Mittelitalien | Mittelfristig (2–4 Jahre) |
| Renovierungszyklen im Gastgewerbe und Gewerbe | +0.5% | Nordwesten und Mittelitalien, mit Ausstrahlungseffekten auf den Süden und die Inseln | Kurzfristig (≤ 2 Jahre) |
| Vinyl-Anwendungen in Badezimmern und Nassbereichen | +0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Differenzierung durch italienisches Design mittels Made-in-Italy-Produktion | +0.3% | National, mit Exporthebel in den Märkten der Europäischen Union | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausgaben für hochwertige Renovierungen und Innenarchitektur
Der italienische Vinyl-Tapeten-Markt wird durch Haushaltsausgaben gestützt, die Innenraumqualität bevorzugen, auch wenn die Budgets für strukturelle Renovierungen unter Druck stehen. Das Ende des Superbonus-Programms verringerte die Attraktivität großer Strukturprojekte, einschließlich Dämmung und HLK-Modernisierungen. Es lenkte auch einen Teil der Ausgaben in Richtung dekorativer Arbeiten, die einen Raum mit weniger Unterbrechungen auffrischen können. ANCE erwartet, dass die Investitionen in die Wohnrenovierung im Jahr 2026 um 3,5 % steigen werden, nach einem Rückgang von 18 % im Jahr 2025[1]https://www.bricomagazine.com/edilizia-a-picco-le-ristrutturazioni-nel-2025-atteso-rimbalzo-nel-2026. Die Verlängerung der Steuerabzüge für Renovierungen im Haushalt 2026 unterstützt den Zeitpunkt von Entscheidungen zur Wohnraumverbesserung. Dieses Umfeld begünstigt Vinyl-Wandbeläge, bei denen Hausbesitzer eine langlebige, optisch ansprechende Oberfläche suchen, anstatt einen vollständigen Umbau vorzunehmen.
Nachfrage nach waschbaren und langlebigen Wandoberflächen
Waschbarkeit und Langlebigkeit bleiben zentrale Gründe für die Wahl von Vinyl im italienischen Vinyl-Tapeten-Markt. Gewerbliches Vinyl der Klasse II (Type II) kann unter ASTM-Prüfbedingungen 5.000 bis 10.000 Scheuervorgänge standhalten, während Standardemulsionsfarbe weniger als 50 Waschvorgänge übersteht. EN 15102 bietet einen europäischen Leistungs- und CE-Kennzeichnungsrahmen für Wandbeläge, die im Rahmen der Bauproduktenverordnung auf den Markt gebracht werden[2]https://eur-lex.europa.eu/eli/reg/2011/305/oj. Diese Anforderungen geben Architekten und Auftragnehmern eine klare Grundlage für den Vergleich spezifizierter Oberflächen. Feuchtigkeitsbeständige Formate eignen sich auch für Badezimmer und andere Nassbereiche, wo Reinigung und Oberflächenleistung wichtiger sind als niedrige Anschaffungskosten. Seltene Renovierungszyklen machen diesen Wartungsvorteil für Wohnungseigentümer und professionelle Planer noch wichtiger.
Digital bedruckte Wandbeläge und Differenzierung durch italienisches Design
Digitaldruck erweitert die verfügbaren Designoptionen im italienischen Vinyl-Tapeten-Markt. SIRPI installierte 2023 Einzeldurchlauf-Digitalproduktionslinien mit 3D-Druckfähigkeiten und nahm 2024 eine Laminieranlage in Betrieb. Diese Investitionen unterstützen kürzere Produktionsläufe für individuelle Projekte und Sonderanfertigungen. Inkiostro Bianco verwendet Digitaldruck auf seinem organischen Bio-Vinyl-Träger d.ecodura in der Kollektion MATERIAPRIMA 2026[3]https://www.archiproducts.com/en/inkiostro-bianco. Glamora bietet ebenfalls raumfüllende, individualisierte Formate anstelle von nur sich wiederholenden Standardrollen an. Italienische Hersteller können daher bei projektspezifischem Design und Materialauswahl konkurrieren, anstatt sich ausschließlich auf den Preis zu verlassen.
Renovierungszyklen im Gastgewerbe und Gewerbe
Hotelrenovierungen schaffen eine praktische Nachfragebasis für den italienischen Vinyl-Tapeten-Markt, da Projekte langlebige, designorientierte Oberflächen in Zimmern und Gemeinschaftsbereichen erfordern. Italien verzeichnete im Jahr 2025 Hotelinvestitionen in Höhe von 2,5 Milliarden EUR, wobei wertsteigernde Sanierungen und Neupositionierungen 45 % der Transaktionen ausmachten[4].https://www.federturismo.it/it/i-servizi/news/595-news/news-2026/22097-ey-nel-2025-gli-investimenti-alberghieri-in-italia-sono-cresciuti-del-20.html Hochwertige Immobilien können Vertragsqualitäts-Wandbeläge in ihren Ausstattungsbudgets berücksichtigen. Hotelbetreiber investieren zudem weiterhin in Modernisierungen, die das Gästeerlebnis verbessern und die Zimmerpositionierung stärken können. Das Muster erstreckt sich über Mailand und Venedig hinaus auf Florenz, Rom, Sardinien, Apulien und Sizilien. Diese breitere Projektpipeline unterstützt die Nachfrage nach individualisierten Oberflächen und professioneller Installation.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Farbe als kostengünstigeres Substitut | -0.6% | National | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Kosten für PVC-Harz und Additive | -0.5% | National, mit Beschaffungsdruck auf Hersteller im Nordosten | Mittelfristig (2–4 Jahre) |
| PVC-Nachhaltigkeit und Bedenken hinsichtlich der Innenraumluftqualität | -0.3% | National, mit dem stärksten Konformitätsdruck im Nordwesten | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit von Installateuren und projektspezifische Anwendungskomplexität | -0.3% | National, am ausgeprägtesten im Süden und auf den Inseln | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Farbe als kostengünstigeres Substitut
Farbe bleibt die Standardoption für budgetsensible Wohnprojekte, da die Installation einfacher ist und in der Regel keinen Facharbeiter erfordert. Dies übt den stärksten Druck auf Massenmarkttapetenkäufe und kleine kosmetische Projekte aus. Der Effekt ist im Gastgewerbe, im Gesundheitswesen und bei hochwertigen Wohnprojekten weniger ausgeprägt, wo Oberflächenbeständigkeit und Designdetails ein größeres Gewicht haben. Der italienische Vinyl-Tapeten-Markt sieht sich auch mit einem ungleichmäßigen Angebot an Fachinstallateuren konfrontiert, insbesondere in Süditalien und auf den Inseln. Professionelle Installation bleibt für hochwertige Formate wichtig, da eine schlechte Verarbeitung das Endergebnis beeinträchtigen kann. Hersteller können diesem Hemmnis begegnen, indem sie den Lebenszyklus-Mehrwert über Architekten, Auftragnehmer und Fachhändler kommunizieren, anstatt nur beim Einstiegspreis zu konkurrieren.
Volatilität der Kosten für PVC-Harz und Additive
Die Kosten für PVC-Harz und Additive können die Herstellermargen und den Endpreis von Vinylprodukten beeinflussen. Die europäischen PVC-Versorgungsbedingungen wurden weniger stabil, da Hersteller Kapazitäten reduzierten und der Importwettbewerb zunahm. Gleichzeitig lenken Vorschriften die Aufmerksamkeit auf Materiallebenszyklus-Daten und die Qualität der Innenraumluft. Die überarbeitete Bauproduktenverordnung (EU) 2024/3110 führt einen Rahmen für die Deklaration der Umweltleistung von Bauprodukten ein, während Wandbeläge nicht zu den Prioritätsprodukten im EU-Ökodesign-Arbeitsplan 2025–2030 gehören. Das VinylPlus-Produktlabel bietet einen Weg, der mit BREEAM und den italienischen Criteri Ambientali Minimi-Anforderungen übereinstimmt. Hersteller, die recycelten Inhalt, niedrige Emissionen und Umweltproduktdeklarationen dokumentieren können, sind besser positioniert, um Projekte zu halten, bei denen Nachhaltigkeitskriterien die Materialauswahl beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Vinylbeschichtetes Papier sichert das Volumen, während gewebeverstärktes Vinyl das Wachstum anführt
Vinylbeschichtetes Papier hielt im Jahr 2025 einen Marktanteil von 42,50 % am italienischen Vinyl-Tapeten-Markt, während gewebeverstärktes Vinyl im Zeitraum 2026–2031 mit einer CAGR von 3,94 % wachsen soll. Vinylbeschichtetes Papier wird weiterhin häufig in Wohnbereichen und mittelpreisigen Gewerbeflächen eingesetzt. Seine Kostenposition und Kompatibilität mit Digitaldruck unterstützen eine breite Nachfrage. Gewebeverstärktes Vinyl bedient Käufer im Gastgewerbe und Gesundheitswesen, die wischfeste Produkte in Vertragsqualität benötigen. Sein zweilagiger Aufbau reduziert auch das Risiko des Reißens bei der professionellen Installation. Der Unterschied spiegelt eine Spaltung zwischen volumenorientierten dekorativen Anwendungen und anspruchsvollen Umgebungen wider, die der Produktleistung Vorrang einräumen. Vliesvinyl und PVC-freie Vliessubstrate gewinnen weiterhin Marktanteile in Wohnprojekten und begrenzen das Wachstum bei vinylbeschichtetem Papier.
Vollvinyl-Tapeten bedienen hochwertige Wohnbereiche und Gewerberäume, in denen geprägte Texturen und Reliefoberflächen eine höherwertige Oberfläche unterstützen. Vliesvinyl-Tapeten spielen eine Rolle bei Projekten mit geringerer Unterbrechung, da Kleister-an-die-Wand-Formate die Verarbeitung vereinfachen. Die Kleister-an-die-Wand-Installation kann die Arbeitszeit im Vergleich zu Kleister-an-die-Tapete-Formaten um 25 % reduzieren. Andere Produkttypen umfassen glasfaserverstärkte und Spezialsubstrate für spezifischere Leistungsanforderungen. Zambaiti Parati hat sein Angebot rund um Z Waterproof, Z Acoustic, Z Pareti Vive und Z Protection organisiert. Dieser Ansatz präsentiert Substrate als funktionale Plattformen, die Feuchtigkeit, Akustik, visuelle Textur und Oberflächenschutz adressieren.


Nach Installationstyp: Traditionelle Methoden führen, während selbstklebende Formate schneller wachsen
Traditionelle/nicht selbstklebende Tapeten machten im Jahr 2025 71,00 % des Marktanteils am italienischen Vinyl-Tapeten-Markt aus, während selbstklebende und Peel-and-Stick-Tapeten im Zeitraum 2026–2031 mit einer CAGR von 3,94 % wachsen sollen. Die traditionelle Verarbeitung bleibt die übliche Wahl für Gastgewerbe- und hochwertige Wohnprojekte. Architekten, Innenarchitekten und Fachunternehmer betrachten professionelle Installation oft als Teil des Qualitätsstandards. Die Methode gibt Installateuren eine größere Kontrolle über Ausrichtung, Nähte und ein gleichmäßiges Finish. Sie ist auch enger mit der zertifizierten Projektabwicklung gemäß EN 15102 verbunden.
Selbstklebende Produkte sprechen Mieter, Kurzzeitvermietungseigentümer und Hausbesitzer an, die eine abnehmbare dekorative Veränderung suchen. Diese Formate reduzieren die Unterbrechung bei der Installation und können für kleine Projekte mit begrenzter Ausfallzeit geeignet sein. Ihre Feuchtigkeitsbeständigkeit und Dimensionsstabilität machen Vinyl zu einem wichtigen Material in der Peel-and-Stick-Kategorie. Online-Raumvisualisierungstools können auch die Unsicherheit verringern, wenn Benutzer ein Muster aus der Ferne auswählen. Der italienische Vinyl-Tapeten-Markt wird die traditionelle Installation wahrscheinlich als Kernformat beibehalten, da Vertragsarbeiten von professioneller Verarbeitung abhängen. Die Nachfrage nach selbstklebenden Produkten erweitert dennoch die adressierbare Kundenbasis für dekorative und temporäre Verwendungen.
Nach Anwendung: Renovierung führt aufgrund des Gebäudealters, während Neubau expandiert
Renovierung und Modernisierung machten im Jahr 2025 69,00 % des Marktanteils am italienischen Vinyl-Tapeten-Markt aus, während Neubau im Zeitraum 2026–2031 mit einer CAGR von 3,22 % wachsen soll. Mehr als 60 % der italienischen Wohngebäude stammen aus der Zeit vor 1981. Dieser Gebäudebestand unterstützt die anhaltende Nachfrage nach Innenraumrenovierungen. Vinyl-Wandbeläge ermöglichen es Eigentümern, das Erscheinungsbild und die Reinigungsleistung eines Raums zu verbessern, ohne Strukturarbeiten zu beginnen. Das Format ist besonders relevant, wenn Renovierungsbudgets auf sichtbare Modernisierungen ausgerichtet sind, die den Wiederverkaufswert oder die Mietattraktivität steigern können.
Neubau wird durch verbesserte Genehmigungsaktivitäten und institutionelle Arbeiten unterstützt, die langlebige Innenausstattungen erfordern. Die genehmigte Wohnnutzfläche stieg im dritten Quartal 2025 um 5,7 %, und Nichtwohnbaugenehmigungen stiegen um 11,1 %. Das PNRR und das Steuergutschriftprogramm M1C3 des Ministeriums für Tourismus unterstützen Projekte in Beherbergungs- und öffentlich zugänglichen Gebäuden. Diese Projekte können waschbare Oberflächen und dokumentierte Leistung erfordern. Neubauten bieten daher eine zusätzliche Nachfragequelle, auch wenn Renovierung die größere Anwendung im italienischen Vinyl-Tapeten-Markt bleibt.
Nach Endnutzer: Wohnbereichsnachfrage führt, während Gewerbeprojekte sich beschleunigen
Wohnnutzer hielten im Jahr 2025 64,50 % des Marktanteils am italienischen Vinyl-Tapeten-Markt, während gewerbliche Nutzer bis 2031 mit einer CAGR von 3,42 % wachsen sollen. Die Wohnbereichsnachfrage ist an selektive Innenrauminvestitionen und den Bedarf an Oberflächen geknüpft, die sowohl optische Veränderungen als auch einfache Reinigung bieten. Badezimmer spielen eine besondere Rolle, da feuchtigkeitsbeständige Substrate den Leistungsanforderungen des Raums entsprechen. Wohnzimmer bleiben die größte Anwendung nach Fläche, wo der visuelle Effekt einer Akzentwand die Produktauswahl beeinflussen kann. Kinderzimmer unterstützen ebenfalls das Interesse an Peel-and-Stick-Designs, da diese Produkte leichter entfernt oder ausgetauscht werden können. Diese Muster ermöglichen es Vinyl, sowohl dauerhafte Raumrenovierungen als auch temporärere dekorative Projekte zu bedienen.
Die gewerbliche Nachfrage ist in der Hotelrenovierung verankert und wird auch durch Gesundheitsanwendungen unterstützt. Die Neupositionierung von Hotels erfordert Wandoberflächen, die langlebig, reinigbar und für ein eigenständiges Designkonzept geeignet sind. Gesundheitseinrichtungen legen ähnlichen Wert auf nicht poröse und desinfizierbare Oberflächen. Das Hotelinvestitionsvolumen in Italien stieg 2025 auf 2,5 Milliarden EUR, und 45 % der Transaktionen waren mit wertsteigernden Arbeiten verbunden. Diese Aktivität gibt gewerblichen Käufern ein schnelleres Wachstumsprofil als Wohnnutzern. Sie stärkt auch die Rolle von Wandbelägen, die Vertragsanforderungen und projektspezifische Designanforderungen erfüllen können.
Nach Vertriebskanal: B2C behält die Größe, während B2B an Dynamik gewinnt
B2C-Kanäle hielten im Jahr 2025 65,50 % des Marktanteils am italienischen Vinyl-Tapeten-Markt, während B2B-Kanäle bis 2031 mit einer CAGR von 3,35 % wachsen sollen. Der B2C-Vertrieb umfasst Fachtapetenfachgeschäfte, Baumärkte, Verbrauchermärkte, Online-Händler und lokale Einzelhändler. Diese Verkaufsstellen bleiben für Haushaltskäufe und routinemäßige Dekorationsarbeiten wichtig. Physische Fachgeschäfte behalten eine Rolle im Premiumverkauf, da Kunden Textur, Farbe und Materialmuster prüfen können, bevor sie sich für ein Innenraumkonzept entscheiden. Digitale Tools erhöhen die Relevanz von Online-Händlern, indem sie Verbrauchern helfen, ein Design in einem Raum zu visualisieren. Diese Kombination aus physischer Bemusterung und Online-Auswahl spiegelt die unterschiedlichen Risikoniveaus bei Tapetenkäufen wider.
Die B2B-Nachfrage steigt, da Architekten und Entwickler eine größere Rolle bei Gastgewerbe- und höherwertigen Wohnprojekten übernehmen. Zambaiti Parati betreibt eine eigene Vertragsabteilung, die mit Architekturbüros und Immobilienentwicklern an maßgeschneiderten Wandbelägen und digitalen Paneelen zusammenarbeitet. Dieses Modell positioniert den Hersteller innerhalb des Spezifikationsprozesses und nicht nur auf der Einzelhandelsstufe. Es unterstützt auch Sonderbestellungen, die eine Koordination zwischen Designern, Installateuren und Immobilieneigentümern erfordern. Der italienische Vinyl-Tapeten-Markt profitiert, wenn B2B-Kanäle solche Entscheidungen konsolidieren. Die Verschiebung eliminiert die B2C-Nachfrage nicht, gibt aber professionellen Kanälen einen größeren Einfluss auf höherwertige Projektarbeiten.
Geografische Analyse
Der Nordwesten machte im Jahr 2025 37,00 % des Marktanteils am italienischen Vinyl-Tapeten-Markt aus und soll im Zeitraum 2026–2031 mit der schnellsten CAGR von 3,68 % wachsen. Lombardei, Piemont, Ligurien und das Aostatal vereinen eine große Verbraucherbasis mit einer dichten Konzentration von Tapetenproduzenten, Designstudios und Architekturbüros. Mailand bietet durch sein Designökosystem und den Salone del Mobile eine besonders starke Verbindung zwischen Produkteinführungen und der Übernahme durch Planer. Zu den Produzenten im Nordwesten gehören Zambaiti Parati, SIRPI, Glamora, WallPepper und Inkiostro Bianco. Zambaiti Parati lancierte im März 2026 die Kollektion Philipp Plein Vol. 2 und demonstrierte damit die Nutzung internationaler Messen und Designveranstaltungen zur Unterstützung des inländischen und Exportvertriebs.
Nordostitalien ist der zweitgrößte regionale Markt, gestützt durch Venedigs Konzentration an Luxushotelrenovierungen. Die Ausgaben von Hotel- und Feriendorfgästen stiegen 2025 um 9,5 %, während die Übernachtungen um 13,1 % zunahmen. Renovierungen im Danieli Venice, Hotel Excelsior Venice Lido und Locanda Cipriani schaffen Nachfrage nach Innenausstattungen in Vertragsqualität. Mittelitalien profitiert von den Hotelmärkten in Florenz und Rom. Die Villa San Michele in Florenz wurde nach einer 18-monatigen Renovierung wiedereröffnet, und das Hotel Savoy Florence schloss eine Sanierung im Wert von 9 Millionen EUR ab. Diese Märkte bevorzugen Materialien, die eine individuelle Designbehandlung mit zuverlässiger Leistung verbinden können.
Süditalien und die Inseln weisen eine geringere Durchdringung mit Vinyl-Wandbelägen auf als die nördlichen Regionen. Die Verfügbarkeit von Fachinstallateuren ist begrenzter, was die Verwendung technisch anspruchsvoller Produkte einschränken kann. Resortinvestitionen in Sardinien, Apulien und Sizilien schaffen allmählich neue Projektnachfrage. Der italienische Vinyl-Tapeten-Markt kann daher von der Ausweitung der Gastgewerbeinvestitionen über seine etablierten nördlichen Zentren hinaus profitieren. Renovierungen in diesen Destinationen schaffen auch einen Bedarf an Materialien, die Feuchtigkeit, Reinigung und starker Gästenutzung standhalten. Die regionale Chance hängt davon ab, ob Lieferanten Designauswahl, individuelle Lieferung und zuverlässige Installation über eine breitere Geografie hinweg unterstützen können.
Wettbewerbslandschaft
Der italienische Vinyl-Tapeten-Markt ist fragmentiert, wobei kein Anbieter eine dominante Position in Wohn- und Vertragskanälen innehat. Inländische Hersteller konkurrieren durch Design, Nachhaltigkeitsnachweise und direkte Beziehungen zu Architekten. Europäische Anbieter konkurrieren aktiver in preissensiblen B2C-Kanälen. Industrie Emiliana Parati, Zambaiti Parati, Jv S.p.A., Tecnografica, WallPepper, SIRPI, Glamora und Inkiostro Bianco sind prominente italienische Teilnehmer. Zambaiti Parati meldete für 2024 einen Umsatz von 15 Millionen EUR, was einem Wachstum von 4 % gegenüber dem Vorjahr entspricht. Dieses Ergebnis zeigt, dass eine Premiumpositionierung widerstandsfähig bleiben kann, wenn das allgemeine Renovierungsvolumen eingeschränkt ist. Italien ist ein Nettoexporteur von Vinyl-Tapeten: Die Exporte von kunststoffbeschichtetem Tapetenpapier (HS 4814.20) erreichten 2023 59,81 Millionen USD, gegenüber Importen von 9,94 Millionen USD, wobei Frankreich, Belgien, die Vereinigten Staaten und Deutschland die führenden Zielländer waren.
Der Wettbewerb konzentriert sich zunehmend auf individualisierte Produktion, Materialnachweise und die Zusammenarbeit mit Designern. SIRPIs Investition in den Digitaldruck 2023 und die Laminieranlage 2024 stärken seine Fähigkeit, Kleinserien- und Sonderanfertigungsprojekte zu bedienen. Inkiostro Bianco verwendet organisches Bio-Vinyl d.ecodura in seiner Kollektion 2026, während WallPepper PVC-freie Optionen neben Standard-Vinylprodukten anbietet. Diese Produktschritte reagieren auf die Nachfrage nach Materialtransparenz, ohne die Designauswahl einzuschränken. Sie unterstützen auch Projektangebote, bei denen Umweltkriterien die Lieferantenentscheidung beeinflussen.
Zambaiti Paratis M2026 Philipp Plein Vol. 2-Kollektion ist ein weiteres Beispiel für eine Mode-Co-Creation-Strategie, die einen Tapetenhersteller von günstigeren Anbietern differenziert. Das Unternehmen stellte auch spezialisierte Substrate durch Project Chapter 2 auf dem Salone del Mobile 2025 vor. EN 15102 und CE-Leistungserklärungsanforderungen können es für nicht zertifizierte Anbieter schwieriger machen, auf institutionelle und Gastgewerbe-Ausschreibungen zuzugreifen. Der attraktivste Bereich liegt bei umweltschonenderen gewerblichen Wandbelägen und digital individualisierten Kleinserienprodukte für Boutique-Hotels. Der italienische Vinyl-Tapeten-Markt bleibt wettbewerbsintensiv, da Designqualität allein ohne konforme Materialien, zuverlässige Lieferung und professionelle Verarbeitung nicht ausreicht.
Marktführer der italienischen Vinyl-Tapeten-Branche
Jv S.p.A.
Zambaiti Parati Srl
Industrie Emiliana Parati S.p.A.
Tecnografica S.p.A.
WallPepper Group S.r.l.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Inkiostro Bianco gab eine erneuerte Zusammenarbeit mit Bressana und Knorr bekannt und veröffentlichte 2 neue Grafiksets in seinem Künstlerserienformat, wodurch die Optionen für maßgeschneiderte digitale Vinyl-Tapeten für hochwertige Wohn- und Boutique-Gastgewerbekunden erweitert wurden.
- Januar 2026: Zambaiti Parati lancierte die Kollektion Philipp Plein Vol. 2 auf der Frankfurter Messe und kombinierte Animalier-Grafiken, dreidimensionale Texturen und 100 % Made-in-Italy-Produktion. Die Einführung erweitert die Mode-Co-Creation-Strategie des Unternehmens und stärkt seine internationale Vertriebsreichweite im Luxus-Tapetensegment.


Berichtsumfang des italienischen Vinyl-Tapeten-Marktes
| Vollvinyl-Tapete |
| Vinylbeschichtetes Papier |
| Gewebeverstärktes Vinyl |
| Vliesvinyl-Tapeten |
| Sonstige Produkttypen |
| Traditionell/Nicht selbstklebend |
| Selbstklebende/Peel-and-Stick-Vinyl-Tapete |
| Neubau |
| Renovierung und Modernisierung |
| Wohnbereich | Wohnzimmer |
| Küche | |
| Schlafzimmer | |
| Badezimmer | |
| Kinderzimmer | |
| Gewerbe |
| B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Fachtapetenfachgeschäfte | |
| Baumärkte | |
| Online | |
| Lokale Geschäfte (unorganisierte Kanäle) | |
| Sonstige Vertriebskanäle | |
| B2B-Kanäle (Auftragnehmer und Installateure, Innenarchitekten und Architekten, Projektbeschaffung und institutioneller Vertrieb) |
| Nordwesten |
| Nordosten |
| Mitte |
| Süden |
| Inseln (Sizilien und Sardinien) |
| Nach Produkttyp/Konstruktionstyp | Vollvinyl-Tapete | |
| Vinylbeschichtetes Papier | ||
| Gewebeverstärktes Vinyl | ||
| Vliesvinyl-Tapeten | ||
| Sonstige Produkttypen | ||
| Nach Installationstyp | Traditionell/Nicht selbstklebend | |
| Selbstklebende/Peel-and-Stick-Vinyl-Tapete | ||
| Nach Anwendung | Neubau | |
| Renovierung und Modernisierung | ||
| Nach Endnutzer | Wohnbereich | Wohnzimmer |
| Küche | ||
| Schlafzimmer | ||
| Badezimmer | ||
| Kinderzimmer | ||
| Gewerbe | ||
| Nach Vertriebskanal | B2C-Kanäle | Verbrauchermärkte und Supermärkte |
| Fachtapetenfachgeschäfte | ||
| Baumärkte | ||
| Online | ||
| Lokale Geschäfte (unorganisierte Kanäle) | ||
| Sonstige Vertriebskanäle | ||
| B2B-Kanäle (Auftragnehmer und Installateure, Innenarchitekten und Architekten, Projektbeschaffung und institutioneller Vertrieb) | ||
| Nach Geografie | Nordwesten | |
| Nordosten | ||
| Mitte | ||
| Süden | ||
| Inseln (Sizilien und Sardinien) | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der italienische Vinyl-Tapeten-Sektor bis 2031 erreichen?
Er wird für 2026 auf 82,10 Millionen USD geschätzt und soll bis 2031 einen Wert von 91,99 Millionen USD erreichen.
Welcher Vinyl-Tapeten-Produkttyp hat die größte Nachfrage in Italien?
Vinylbeschichtetes Papier führte die Produktnachfrage mit einem Anteil von 42,5 % im Jahr 2025 an, unterstützt durch seine Kostenposition und Kompatibilität mit Digitaldruck.
Warum erhöhen gewerbliche Käufer ihren Einsatz von Vinyl-Wandbelägen?
Die gewerbliche Nachfrage soll bis 2031 mit 3,42 % wachsen, da Hotel-, Gesundheits- und andere Projektkäufer langlebige und waschbare Innenausstattungen schätzen.
Welche italienische Region führt die Nachfrage nach Vinyl-Wandbelägen an?
Nordwestitalien führte 2025 mit einem Anteil von 37 % und soll bis 2031 mit einer CAGR von 3,68 % wachsen.
Wie unterscheidet sich selbstklebende Tapete von traditionellen Formaten?
Selbstklebende Formate unterstützen abnehmbare und weniger störende Anwendungen, während traditionelle Formate mit einem Anteil von 71 % im Jahr 2025 der führende Installationstyp blieben.
Seite zuletzt aktualisiert am:



