
Taille et part du marché des cyber-ranges industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.76 Milliards de dollars |
| Taille du Marché (2032) | 3.49 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.70 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cyber-ranges industriels par Mordor Intelligence
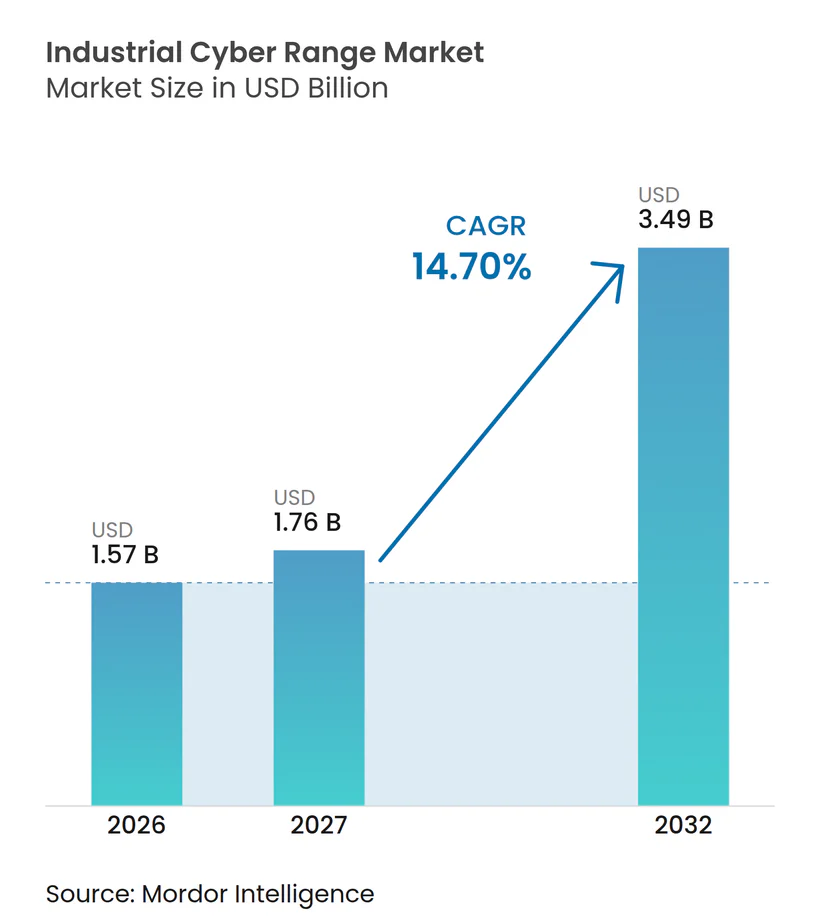
La taille du marché des cyber-ranges industriels était évaluée à 1,57 milliard USD en 2026 et devrait atteindre 3,49 milliards USD d'ici 2032, à un CAGR de 14,70 % durant la période de prévision 2027-2032. Le marché des cyber-ranges industriels soutient des exercices sécurisés sur les systèmes de contrôle et d'acquisition de données (SCADA), les automates programmables industriels, les systèmes de contrôle distribués, ainsi que les réseaux IT et OT connectés. Ces environnements permettent aux opérateurs de tester les contrôles et les procédures de réponse sans modifier les actifs de production en exploitation. L'exposition croissante aux rançongiciels industriels et l'utilisation plus large des technologies opérationnelles connectées accroissent le besoin de formations réalistes. Les acheteurs accordent une plus grande valeur aux plateformes qui représentent à la fois l'activité réseau et les effets sur les processus physiques. Cela favorise les fournisseurs capables de combiner simulation logicielle, jumeaux numériques et équipements physiques sélectionnés dans un marché des cyber-ranges industriels où la fidélité conditionne la valeur d'un exercice.
Principaux enseignements du rapport
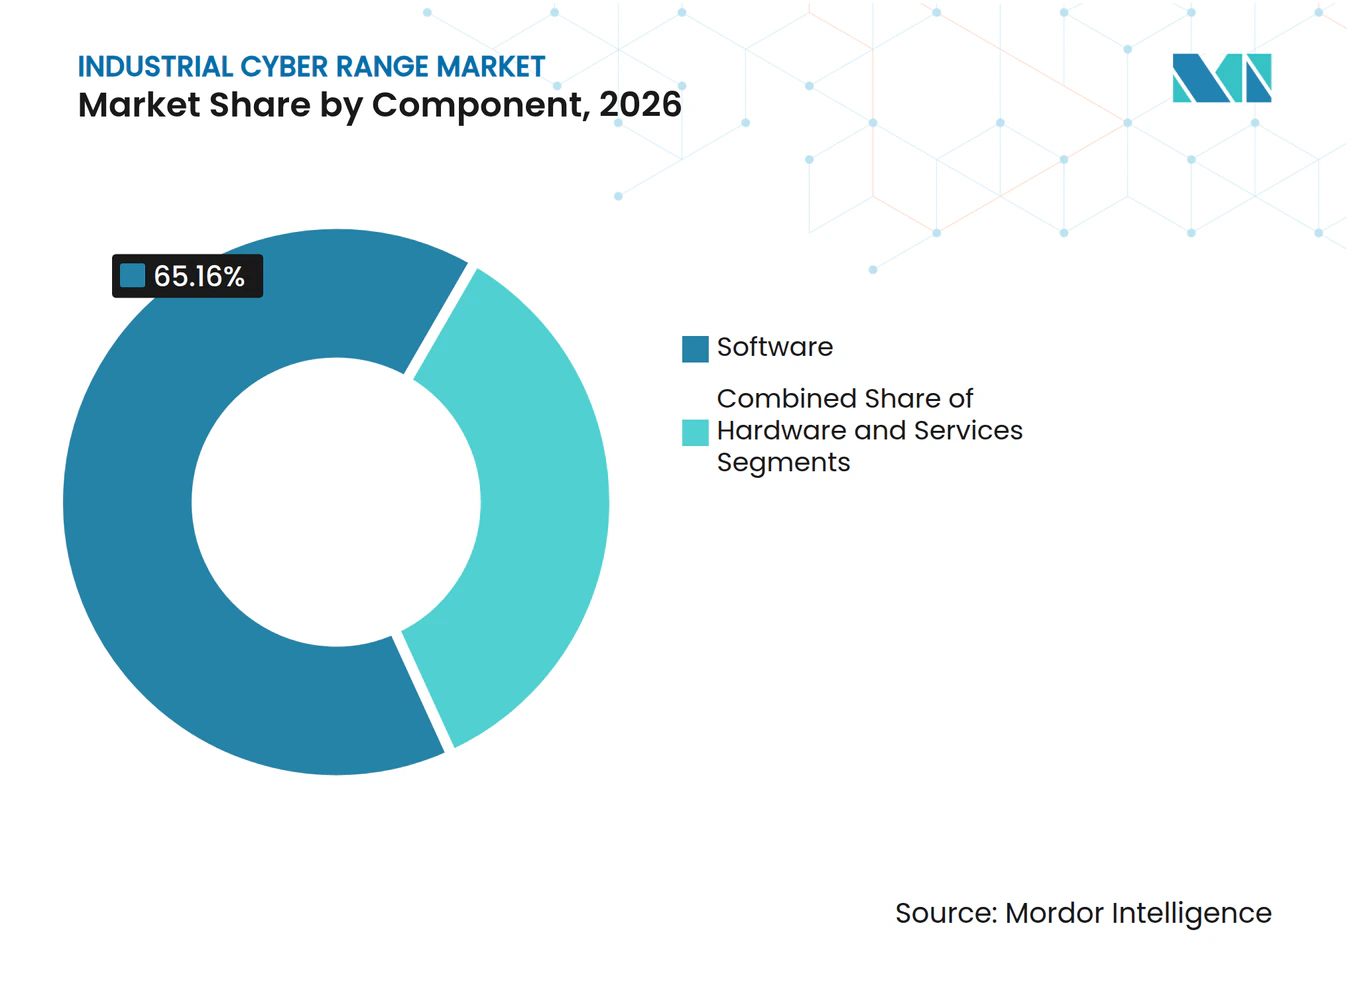
- Par composant, le logiciel détenait 65,16 % de la part du marché des cyber-ranges industriels en 2026, tandis que les services devraient progresser à un CAGR de 16,60 % jusqu'en 2032.
- Par type de range, les ranges de simulation représentaient 49,61 % de la part du marché des cyber-ranges industriels en 2026, tandis que les ranges hybrides devraient croître à un CAGR de 15,91 % jusqu'en 2032.
- Par mode de déploiement, les plateformes basées sur le cloud détenaient 68,19 % de la part du marché des cyber-ranges industriels en 2026 et devraient croître à un CAGR de 16,89 % jusqu'en 2032.
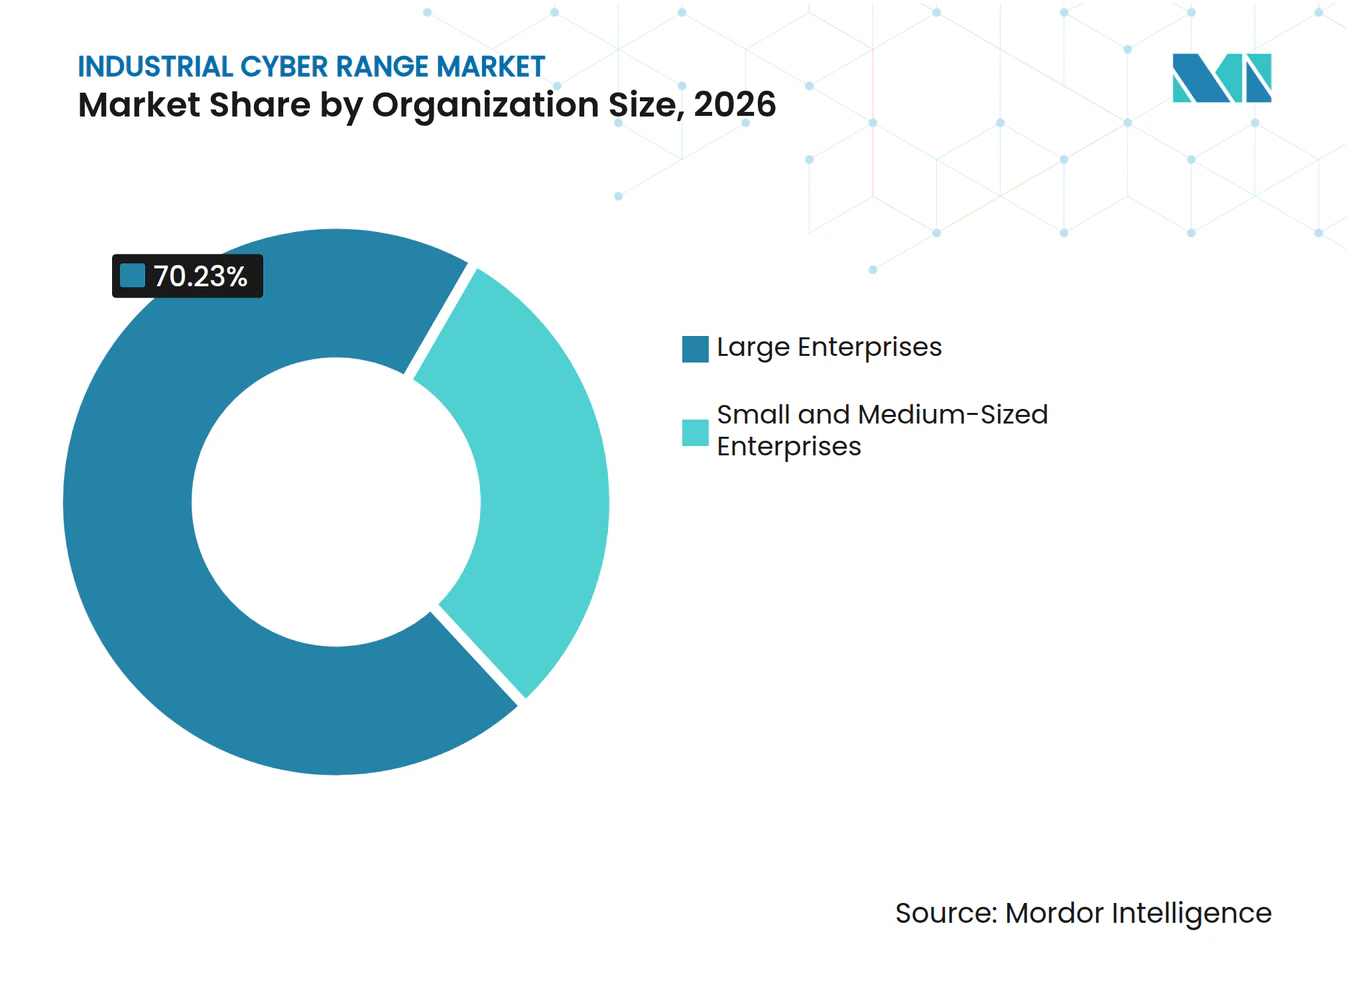
- Par taille d'organisation, les grandes entreprises représentaient 70,23 % de la part du marché des cyber-ranges industriels en 2026, tandis que les PME devraient progresser à un CAGR de 16,31 % jusqu'en 2032.
- Par secteur d'utilisation final, l'énergie et les services publics détenaient 30,14 % de la part du marché des cyber-ranges industriels en 2026, tandis que la fabrication industrielle devrait croître à un CAGR de 15,23 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 36,98 % de la part du marché des cyber-ranges industriels en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 15,57 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la surface d'attaque OT et ICS | +3.8% | Mondial | Court terme (≤ 2 ans) |
| Pression réglementaire en faveur de la résilience des infrastructures critiques | +3.2% | Amérique du Nord et Europe, avec une influence émergente en Asie-Pacifique | Moyen terme (2-4 ans) |
| Convergence des environnements IT, OT, IoT et cloud industriel | +2.5% | Mondial | Moyen terme (2-4 ans) |
| Besoin croissant de valider les contrôles sans perturber la production | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Pénurie de compétences en cybersécurité industrielle | +1.8% | Mondial | Long terme (≥ 4 ans) |
| Émulation d'adversaires assistée par l'IA et génération adaptative de scénarios | +1.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la surface d'attaque OT et ICS
Le marché des cyber-ranges industriels bénéficie d'un soutien croissant alors que l'activité des adversaires fait de la préparation OT une exigence opérationnelle directe. Dragos a identifié 26 groupes de menaces OT actifs en 2025, dont 3 groupes ayant atteint l'étape 2 de la chaîne de destruction cybernétique ICS et ayant cartographié les boucles de contrôle au sein des environnements OT. Son bilan a également signalé que les groupes de rançongiciels ciblant les organisations industrielles ont augmenté de 49 % d'une année sur l'autre et ont touché 3 300 organisations dans le monde. Seulement 30 % des réseaux OT maintenaient une visibilité opérationnelle adéquate, tandis que 88 % des organisations faisaient face à des défis de détection et de réponse spécifiques à l'OT. Les exercices sur range offrent aux équipes un cadre contrôlé pour identifier et contenir ces vecteurs d'attaque. Ils permettent également aux opérateurs de tester comment une compromission pourrait se propager des systèmes d'entreprise vers les opérations d'usine.
Pression réglementaire en faveur de la résilience des infrastructures critiques
Les exigences de conformité renforcent l'argumentaire d'achat pour le marché des cyber-ranges industriels. L'ordonnance FERC n° 919, publiée en mars 2026, a approuvé 11 normes de fiabilité NERC CIP modifiées permettant la virtualisation dans les environnements OT.[1] L'ordonnance fournit une base plus claire permettant aux services publics d'utiliser des environnements virtualisés pour satisfaire à leurs obligations de fiabilité. La norme NERC CIP-015-2 a étendu la surveillance de la sécurité des réseaux internes à certains systèmes de contrôle d'accès électronique et physique situés en dehors du périmètre de sécurité électronique. NIS2 exige que les entités essentielles des 27 États membres de l'Union européenne testent leurs procédures de gestion des incidents face à des scénarios réalistes. L'élargissement du périmètre des systèmes soumis à la réglementation accroît la demande de contenus d'exercices spécifiques à chaque secteur.
Convergence des environnements IT, OT, IoT et cloud industriel
Les environnements industriels connectés élargissent le cas d'usage pratique du marché des cyber-ranges industriels. TXOne Networks a rapporté que 96 % des incidents de sécurité OT en 2025 provenaient de compromissions au niveau IT. Les historiens connectés au cloud, les passerelles de périphérie et les outils d'accès à distance étendent la frontière d'attaque au-delà du plancher d'usine. Ces systèmes fonctionnent selon des exigences de disponibilité et de confiance différentes de celles des actifs industriels traditionnels. Un exercice crédible doit donc représenter les connexions entre les réseaux d'entreprise, les zones OT, les dispositifs IIoT et les services cloud industriels. Cette exigence favorise les plateformes capables de modéliser une topologie complète plutôt que des couches réseau isolées.
Besoin croissant de valider les contrôles sans perturber la production
Les contraintes de production renforcent la demande sur le marché des cyber-ranges industriels, car les tests en conditions réelles peuvent interrompre des opérations critiques. Un arrêt non planifié dans une industrie de processus peut coûter plus de 500 000 USD par heure, ce qui rend un environnement de test distinct financièrement viable pour les responsables d'usine. Les architectures basées sur les jumeaux numériques peuvent modéliser la topologie ICS d'une organisation et permettre des tests récurrents sans affecter la production. Ces environnements peuvent soutenir la formation, la validation des contrôles défensifs et les révisions des procédures de reprise. Une étude publiée dans Nature en 2026 a révélé qu'un cadre multi-agents piloté par l'IA améliorait le réalisme de la simulation et la réactivité adaptative par rapport aux modèles statiques basés sur des règles. De telles conceptions peuvent élargir l'éventail des scénarios disponibles pour les équipes de sécurité industrielle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé et rareté du matériel OT haute fidélité | -3.0% | Mondial, plus aigu en Amérique du Sud et en Afrique | Long terme (≥ 4 ans) |
| Contraintes de sécurité de production et de contrôle des modifications | -2.2% | Mondial | Moyen terme (2-4 ans) |
| Protocoles industriels fragmentés et données d'actifs incomplètes | -1.6% | Principalement Asie-Pacifique, avec des répercussions au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Longs cycles d'approvisionnement et exigences de souveraineté | -1.2% | Europe et Moyen-Orient | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé et rareté du matériel OT haute fidélité
Le matériel OT haute fidélité peut limiter le rythme d'adoption sur le marché des cyber-ranges industriels. Un environnement représentatif d'un poste électrique ou d'une raffinerie peut nécessiter des automates programmables industriels, des unités terminales distantes, des interfaces homme-machine et des systèmes de contrôle distribués. Ces actifs peuvent être coûteux et présenter de longs délais d'approvisionnement. Les opérateurs du nucléaire, du pétrole et du gaz ont souvent besoin de développements sur mesure, car la logique de contrôle propriétaire est difficile à reproduire à l'aide de simulations standard. La disponibilité limitée des contrôleurs embarqués et des anciens modules de communication s'ajoute à cette contrainte. Des conceptions graduées peuvent réduire les coûts en réservant les équipements physiques aux interfaces à fort impact tout en simulant les protocoles courants.
Contraintes de sécurité de production et de contrôle des modifications
Les exigences de sécurité et de contrôle des modifications peuvent prolonger la mise en œuvre au-delà d'une décision d'achat. Un range qui reproduit les systèmes de production peut déclencher les mêmes processus de gestion des modifications que ceux applicables aux modifications OT. Les sites nucléaires, chimiques et pétroliers et gaziers peuvent soumettre l'infrastructure du range à des exigences de dossier de sécurité similaires à celles des contrôles primaires. Les équipes doivent également démontrer que l'environnement d'exercice ne peut pas créer de chemins de signaux involontaires vers les actifs en exploitation. Cela ralentit le déploiement dans les organisations dépourvues de ressources dédiées à la sécurité OT. Cette contrainte est particulièrement pertinente lorsqu'un fournisseur propose une configuration haute fidélité qui reproduit fidèlement les systèmes en exploitation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le logiciel constitue l'épine dorsale du déploiementLe logiciel détenait 65,16 % de la part du marché des cyber-ranges industriels en 2026. Ce résultat reflète un mouvement d'abandon des bancs d'essai physiques à forte intensité capitalistique au profit de plateformes de simulation sous licence. Les conceptions définies par logiciel peuvent être déployées sur une infrastructure cloud avec un coût marginal limité. Elles offrent également aux équipes la flexibilité de réinitialiser un environnement et d'effectuer des exercices répétés. Les modèles par abonnement facilitent la distribution des capacités entre les sites et les utilisateurs. Le matériel reste pertinent lorsque les opérateurs ont besoin d'une représentation fidèle des équipements critiques. Cela est particulièrement important pour les applications énergétiques et nucléaires. L'équilibre entre l'échelle logicielle et la fidélité physique continue de façonner les choix de composants.
Les services devraient progresser à un CAGR de 16,60 % jusqu'en 2032. Les organisations font de plus en plus appel à un soutien externe pour la conception de scénarios, la facilitation des exercices et l'analyse post-exercice. Cette demande est pertinente lorsque les équipes de sécurité internes manquent d'expertise OT suffisante. Les fournisseurs disposant de bibliothèques de contenus verticaux peuvent utiliser ces ressources pour différencier leurs offres de services. MITRE Caldera pour OT, développé avec la CISA, fournit un cadre ouvert pour l'émulation d'adversaires OT. Ce cadre élève les attentes envers les produits de simulation commerciaux. Il encourage également les fournisseurs à se concurrencer sur la profondeur des scénarios, le soutien à la mise en œuvre et le contexte industriel. Les offres de plateformes pures peuvent subir des pressions lorsque des outils ouverts couvrent les besoins d'exercices les plus basiques.



Par type de range :
la simulation en tête tandis que les conceptions hybrides se développentLes ranges de simulation représentaient 49,61 % de la part du marché des cyber-ranges industriels en 2026. Leur position reflète un coût plus faible et une plus grande évolutivité pour les équipes utilisant des scénarios d'attaque standardisés. Un environnement de simulation peut soutenir une formation répétée pour des groupes plus importants sans nécessiter d'infrastructure matérielle dédiée. Il est utile lorsque l'objectif de formation porte sur les flux de travail de détection, d'investigation et de réponse. Les ranges d'émulation se situent entre les systèmes de simulation et les systèmes hybrides. Ils peuvent exécuter de vrais logiciels OT sur une infrastructure virtualisée. Cela offre plus de réalisme qu'un environnement entièrement simulé sans le coût d'une réplication physique étendue. Le choix du range dépend donc de l'objectif opérationnel de l'exercice.
Les ranges hybrides devraient croître à un CAGR de 15,91 % jusqu'en 2032. Les opérateurs de l'énergie, de la chimie et de l'eau utilisent ces configurations lorsque la propagation au niveau réseau et les effets au niveau des processus sont tous deux importants. Cette opportunité de taille de marché des cyber-ranges industriels découle de besoins que la simulation seule ne satisfait pas pleinement. DIATEAM a présenté un cyber-range hybride de nouvelle génération en janvier 2026, utilisant la pile de virtualisation open source Proxmox. La conception visait à réduire le coût total de possession en supprimant les licences d'hyperviseur propriétaires. Les modèles activés par l'IA peuvent encore améliorer ces environnements en créant des comportements d'attaque réactifs. Cependant, un système hybride nécessite toujours une isolation soigneuse et des représentations valides de ses interfaces physiques.
Par mode de déploiement :
les plateformes basées sur le cloud reconfigurent l'accèsLe déploiement basé sur le cloud détenait 68,19 % de la part du marché des cyber-ranges industriels en 2026. Il devrait également croître à un CAGR de 16,89 % jusqu'en 2032. La livraison cloud élimine le besoin d'une installation physique dédiée dans de nombreux cas d'usage. Elle donne aux équipes distribuées accès à des exercices à la demande. Les fournisseurs peuvent faire évoluer un environnement pour des événements plus importants sans expansion matérielle équivalente. Ces caractéristiques rendent la livraison cloud adaptée aux programmes de compétences récurrents et à la participation élargie des entreprises. Elle soutient également les modèles commerciaux basés sur la consommation. La double position de leadership indique que l'utilisation du cloud est au cœur de la demande actuelle.
La tarification basée sur la consommation peut aider les PME à utiliser les plateformes de range sans dépenses d'infrastructure importantes. Les organisations peuvent payer pour un exercice plutôt que d'amortir le coût d'équipements fixes sur une longue période. Cela est important pour les entreprises industrielles dont l'exposition augmente mais dont les budgets de sécurité sont limités. Le déploiement sur site reste nécessaire lorsque les exigences de souveraineté des données ou d'isolation physique restreignent l'hébergement par des tiers. Les besoins de conformité aux normes IEC 62443 et ISO/IEC 27001 peuvent donc préserver un rôle pour le déploiement sur site. Les conceptions exclusivement cloud peuvent également faire face à des limites de latence pour les interrogations SCADA à temps critique avec des temps de réponse inférieurs à 100 millisecondes. Une approche hybride peut placer la gestion des scénarios dans le cloud tout en maintenant la simulation des processus à proximité de l'environnement opérationnel. Cette division préserve la flexibilité sans ignorer les contraintes techniques.
Par taille d'organisation :
les grandes entreprises en tête tandis que l'utilisation par les PME progresseLes grandes entreprises représentaient 70,23 % de la part du marché des cyber-ranges industriels en 2026. Les exigences de conformité obligatoires, les attentes des assureurs cyber et les budgets dédiés à la sécurité OT soutiennent leur position dominante. Les services publics, les installations pétrochimiques et les grands opérateurs de transport correspondent souvent à ce profil. Ces organisations gèrent des infrastructures critiques et nécessitent des configurations sophistiquées. Leur taille peut justifier des contenus personnalisés et des équipements physiques. Elles doivent également former les équipes techniques, le personnel opérationnel et les décideurs de haut niveau. Cela crée une demande pour des programmes d'exercices plus larges. Les grandes entreprises restent le groupe de clients ancré pour les plateformes haute fidélité.
Les PME devraient croître à un CAGR de 16,31 % jusqu'en 2032. La livraison cloud réduit l'investissement en infrastructure qui limitait auparavant l'accès aux organisations plus petites. Les fabricants industriels comptant entre 200 et 1 000 employés peuvent faire face à une exposition OT croissante sans grandes équipes de sécurité dédiées. Les exigences de cybersécurité de la chaîne d'approvisionnement imposées par les grands clients peuvent accroître leurs besoins en matière de préparation. Les conclusions du SANS sur les lacunes en compétences indiquent pourquoi une formation structurée peut être importante pour ce groupe. Les fournisseurs proposant des scénarios ciblés et un déploiement simplifié peuvent atteindre cette base de clients. La principale limitation est que les PME peuvent encore manquer du temps et du personnel spécialisé pour configurer des environnements complexes. Les services gérés peuvent aider à surmonter cet obstacle pratique.

Par secteur d'utilisation final :
l'énergie et les services publics ancrent la demande tandis que la fabrication monte en puissanceL'énergie et les services publics détenaient 30,14 % de la part du marché des cyber-ranges industriels en 2026. Le segment a une longue histoire réglementaire en matière de sécurité OT et fait face à de graves conséquences physiques en cas d'attaque réussie. Les opérateurs d'électricité doivent démontrer leur résilience sur les systèmes qui soutiennent les services essentiels. La feuille de route CIP de NERC de janvier 2026 a identifié des lacunes de couverture concernant les systèmes à faible impact et les ressources à base d'onduleurs nouvellement enregistrées. L'élargissement du périmètre suggère que davantage de systèmes pourraient nécessiter des tests et une préparation de la main-d'œuvre. Les fournisseurs d'énergie nécessitent également des exercices tenant compte des conditions spécifiques du réseau et des processus. Cela soutient la demande de contenus de range allant au-delà de la formation générique en sécurité d'entreprise.
La fabrication industrielle devrait croître à un CAGR de 15,23 % jusqu'en 2032. Les fabricants représentaient plus des deux tiers des victimes de rançongiciels OT en 2025.[2] Les programmes d'usines intelligentes étendent l'exposition OT à des environnements que les équipes de sécurité d'usine n'avaient peut-être pas défendus auparavant. Cela crée un besoin d'exercices reliant les vecteurs de compromission IT aux résultats de production. Le pétrole et le gaz, le transport et la logistique, ainsi que l'eau et les eaux usées nécessitent des contenus tout aussi spécifiques. Les systèmes de plateformes offshore, la signalisation ferroviaire et les SCADA de traitement de l'eau ne peuvent pas être adéquatement traités par des scénarios génériques. Les mines et les métaux font également face à une exposition accrue à mesure que l'automatisation à distance et les équipements autonomes deviennent plus connectés. Le secteur des cyber-ranges industriels dépend des fournisseurs qui développent des contenus adaptés à chaque contexte opérationnel.
Analyse géographique
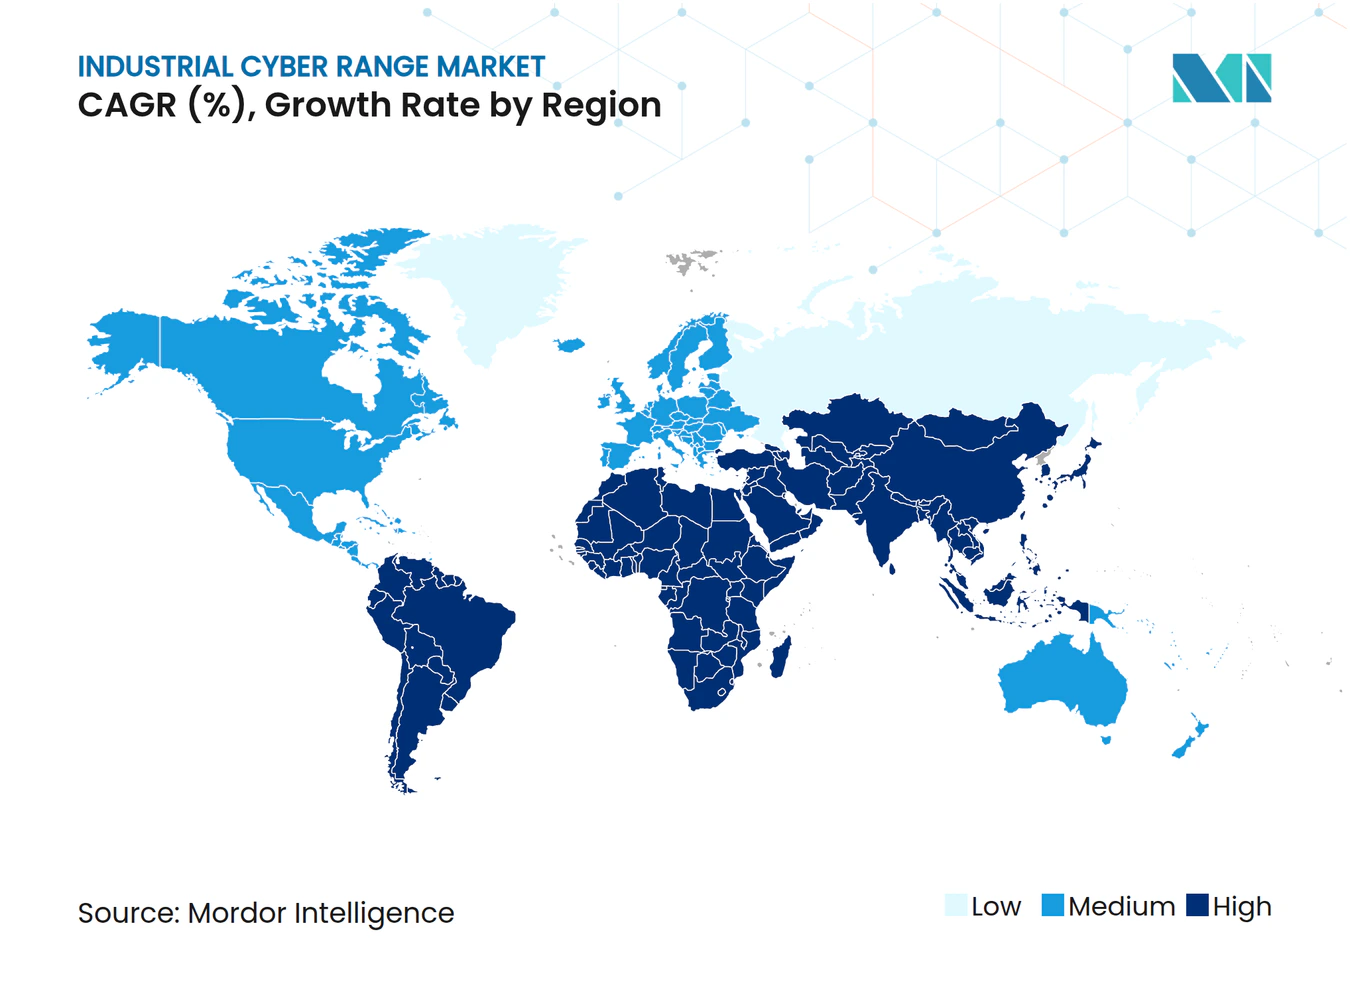
L'Amérique du Nord détenait 36,98 % de la part du marché des cyber-ranges industriels en 2026. Les obligations NERC CIP, les directives sur les pipelines et les exigences des services publics d'eau soutiennent la demande de tests de sécurité démontrables. L'ordonnance FERC n° 919 a soutenu la virtualisation dans les environnements OT énergétiques en mars 2026. Cyber Shield 2026 a impliqué plus de 1 000 professionnels de 23 nations partenaires et a simulé des attaques sur les systèmes OT d'alimentation électrique et d'eau, tandis que le Canada a élargi ses obligations de cybersécurité pour les opérateurs de télécommunications et de pipelines.
L'Asie-Pacifique devrait croître à un CAGR de 15,57 % jusqu'en 2032. La numérisation industrielle rapide et les programmes de sécurité nationale soutiennent les perspectives régionales. CybExer Technologies et Cyber Defense Labs ont déployé un environnement de test de cyber-résilience OT et IT à l'Université Keio en avril 2026 dans le cadre d'un programme NEDO.[3] Le MLPS 2.0 de la Chine demande aux entreprises d'État d'allouer des parts définies de leur budget IT à la sécurité OT, tandis que les réformes australiennes ont créé des exigences mesurables de gestion des risques dans 11 secteurs. L'Inde est un marché en développement, soutenu par la croissance industrielle et une gamme de partenariats technologiques.
L'Europe bénéficie d'une opportunité structurellement croissante car NIS2 couvre les entités essentielles dans les infrastructures critiques. L'Allemagne et la France soutiennent la demande grâce à d'importants secteurs manufacturiers et énergétiques. Le programme CITADEL Range a une valeur de 60,4 millions EUR (66,4 millions USD) et coordonne 39 organisations de 18 États membres de l'Union européenne. Crisalyde et DIATEAM ont lancé CY-R-EX en 2026 dans le cadre du projet RéSISTeCC avec l'Université de Poitiers. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des géographies à un stade plus précoce, contraintes par les budgets et les pénuries de spécialistes OT.
Paysage concurrentiel
Concentration du Marché
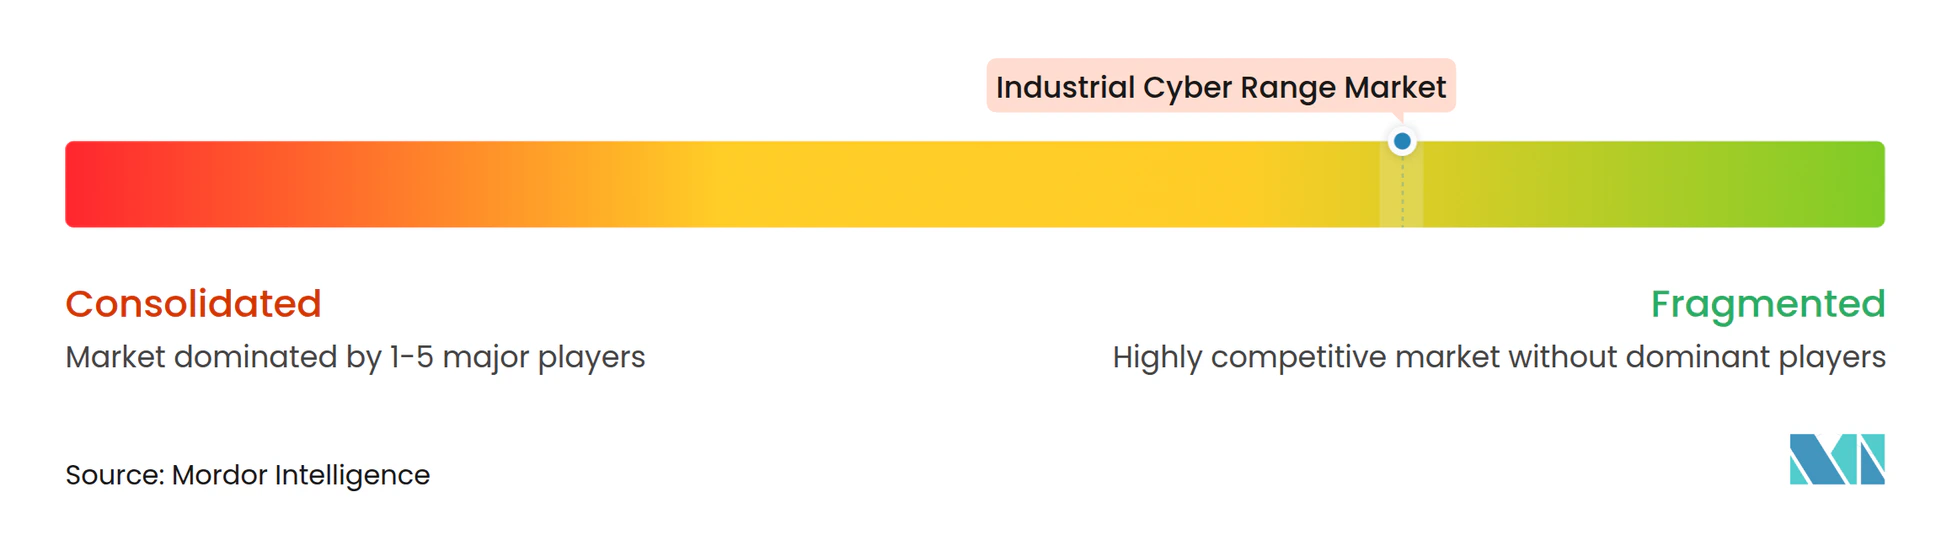
Le marché des cyber-ranges industriels est fragmenté car les acheteurs ont besoin de protocoles, de modèles de déploiement et de scénarios spécifiques à leur secteur différents. Aucun fournisseur ne domine l'ensemble des cas d'usage OT, des tailles d'organisation et des secteurs verticaux, et les fournisseurs spécialisés sont en concurrence avec les acteurs établis de la cybersécurité industrielle et les entreprises technologiques proches du secteur de la défense. Cyberbit a acquis RangeForce en septembre 2025, combinant des exercices en conditions réelles avec une montée en compétences individuelle basée sur le cloud.[4] SimSpace a reçu 39 millions USD en octobre 2025 pour son expansion mondiale et l'intégration de l'IA.
La fidélité de la simulation est un facteur de différenciation important sur le marché des cyber-ranges industriels. Une plateforme basée uniquement sur des automates programmables industriels virtuels peut reproduire des schémas d'attaque réseau mais peut ne pas représenter les conséquences au niveau des processus. Les opérateurs de l'énergie et de la chimie ont besoin d'exercices reflétant les contrôles critiques pour la sécurité. Les conceptions hybrides matériel-logiciel et les simulations de processus par jumeaux numériques peuvent répondre à cette exigence. Une fidélité plus élevée peut ajouter du coût, de la complexité et un délai de mise en œuvre plus long, de sorte que les fournisseurs doivent aligner leur conception sur les conséquences opérationnelles.
L'espace concurrentiel le plus précieux se situe à l'intersection de l'émulation d'adversaires pilotée par l'IA et de la connaissance des protocoles spécifiques à l'OT. Les capacités d'IA existantes sont plus solides pour la réplication de la couche IT que pour Modbus, DNP3, IEC 61850 et PROFINET. MITRE Caldera pour OT fournit une approche de référence pour l'émulation d'adversaires OT. Airbus Defence and Space peut bénéficier d'autorisations de déploiement conformes aux exigences de souveraineté que les fournisseurs purement commerciaux ne peuvent pas toujours égaler. Les fournisseurs de niche peuvent réussir là où les contenus spécifiques à un secteur comptent plus que la couverture de la plateforme.
Leaders du secteur des cyber-ranges industriels
-
SimSpace Corporation
-
Cloud Range, Inc.
-
CybExer Technologies OÜ
-
Cympire Ltd.
-
Circadence Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des cyber-ranges industriels Entreprises couvertes dans ce rapport
- Cyberbit, Inc.
- SimSpace Corporation
- Cloud Range, Inc.
- CybExer Technologies OÜ
- CYBER RANGES Corp.
- Circadence Corporation
- Cympire Ltd.
- RangeForce, Inc.
- Immersive Labs Limited
- ThreatGEN, LLC
- Offensive Security Services, LLC
- Cyber Skyline, Inc.
- ATCorp, Inc.
- SixGen, Inc.
- RHEA Group
- Silensec Ltd.
- Diateam SAS
- Airbus Defence and Space SAS
- Cynalytica, Inc.
- CyberGym Control Ltd.
Développements industriels récents dans Marché des cyber-ranges industriels
- Octobre 2026 : CYBER RANGES Corp. et OTIFYD ont présenté leur solution conjointe de préparation cyber-physique OT lors d'AUTOMA 2026 Oil and Gas, offrant une simulation hybride d'incidents cyber-physiques réalistes sur les couches opérationnelles numériques et physiques pour les opérateurs pétroliers et gaziers, une capacité développée conjointement depuis 2025.
- Août 2026 : SimSpace, Cyber Florida et NUARI ont publié les enseignements partagés de l'exercice JV Tampa, une simulation de cyberattaque par un État-nation pour les services publics américains combinant la plateforme en conditions réelles de SimSpace avec l'outil exécutif DECIDE de NUARI, démontrant des formats de range techniques et managériaux intégrés pour les programmes de résilience du secteur énergétique.
- Juin 2026 : CybExer Technologies a été désigné responsable du développement de l'IA pour le programme CITADEL Range du Fonds européen de défense, d'une valeur de 60,4 millions EUR (66,4 millions USD), coordonnant 39 organisations de 18 États membres de l'Union européenne pour développer des cyber-ranges de nouvelle génération pilotés par l'IA pour les forces armées européennes, s'étendant de novembre 2025 à mai 2029.
- Mai 2026 : Cympire, membre du groupe CyberproAI, a déployé sa plateforme CyWARIA pour Cyber Yankee 2026, l'exercice régional de défense des infrastructures critiques de la Garde nationale au Camp Net, Connecticut, fournissant une simulation en conditions réelles d'une attaque à grande échelle sur un réseau d'entreprise avec des opérateurs multiservices et des partenaires du secteur des services publics.
Périmètre du rapport mondial sur le marché des cyber-ranges industriels
Le marché des cyber-ranges industriels comprend des solutions matérielles, logicielles et de services qui fournissent des environnements de simulation réalistes pour les systèmes de contrôle industriels (ICS), les technologies opérationnelles (OT) et les infrastructures critiques, destinés à la formation en cybersécurité, aux tests, à la validation, à l'émulation de menaces, aux exercices de réponse aux incidents, au développement de la main-d'œuvre et à l'évaluation de la cyber-résilience. Les cyber-ranges industriels permettent aux organisations de reproduire des environnements industriels réels afin d'évaluer les contrôles de sécurité, de former le personnel, de mener des simulations de cyberattaques et de renforcer la préparation face aux cybermenaces en constante évolution ciblant les infrastructures critiques et les opérations industrielles.
Le rapport sur le marché des cyber-ranges industriels est segmenté par composant (matériel, logiciel et services), type de range (range de simulation, range d'émulation, range hybride et range superposé), mode de déploiement (sur site et basé sur le cloud), taille d'organisation (petites et moyennes entreprises et grandes entreprises), secteur d'utilisation final (énergie et services publics, fabrication industrielle, pétrole et gaz, transport et logistique, eau et eaux usées, mines et métaux et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Range de simulation |
| Range d'émulation |
| Range hybride |
| Range superposé |
| Sur site |
| Basé sur le cloud |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Énergie et services publics |
| Fabrication industrielle |
| Pétrole et gaz |
| Transport et logistique |
| Eau et eaux usées |
| Mines et métaux |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par type de range | Range de simulation | |
| Range d'émulation | ||
| Range hybride | ||
| Range superposé | ||
| Par mode de déploiement | Sur site | |
| Basé sur le cloud | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'utilisation final | Énergie et services publics | |
| Fabrication industrielle | ||
| Pétrole et gaz | ||
| Transport et logistique | ||
| Eau et eaux usées | ||
| Mines et métaux | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des cyber-ranges industriels d'ici 2032 ?
Le marché des cyber-ranges industriels devrait atteindre 3,49 milliards USD d'ici 2032, contre 1,57 milliard USD en 2026, à un CAGR de 14,70 % de 2027 à 2032.
Quel composant a dominé la demande en 2026 ?
Le logiciel a dominé avec une part de 65,16 % en 2026, soutenu par l'évolutivité et la flexibilité des plateformes de simulation définies par logiciel.
Pourquoi les cyber-ranges hybrides connaissent-ils une croissance rapide ?
Les ranges hybrides devraient croître à un CAGR de 15,91 % car ils peuvent représenter l'activité réseau et les effets au niveau des processus nécessaires aux opérateurs à fort impact.
Quel modèle de déploiement est le plus largement utilisé ?
Le déploiement basé sur le cloud a dominé avec une part de 68,19 % en 2026 et devrait croître à un CAGR de 16,89 % jusqu'en 2032.
Quel secteur d'utilisation final présente la demande la plus élevée ?
L'énergie et les services publics détenaient une part de 30,14 % en 2026 en raison des exigences établies en matière de sécurité OT et des conséquences physiques des perturbations.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 15,57 % jusqu'en 2032, soutenue par la numérisation industrielle et les programmes de résilience des infrastructures critiques.