
Marktgröße und Marktanteil des industriellen Cyber-Range-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.76 Milliarden US-Dollar |
| Marktgröße (2032) | 3.49 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.70 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des industriellen Cyber-Range-Markts von Mordor Intelligence
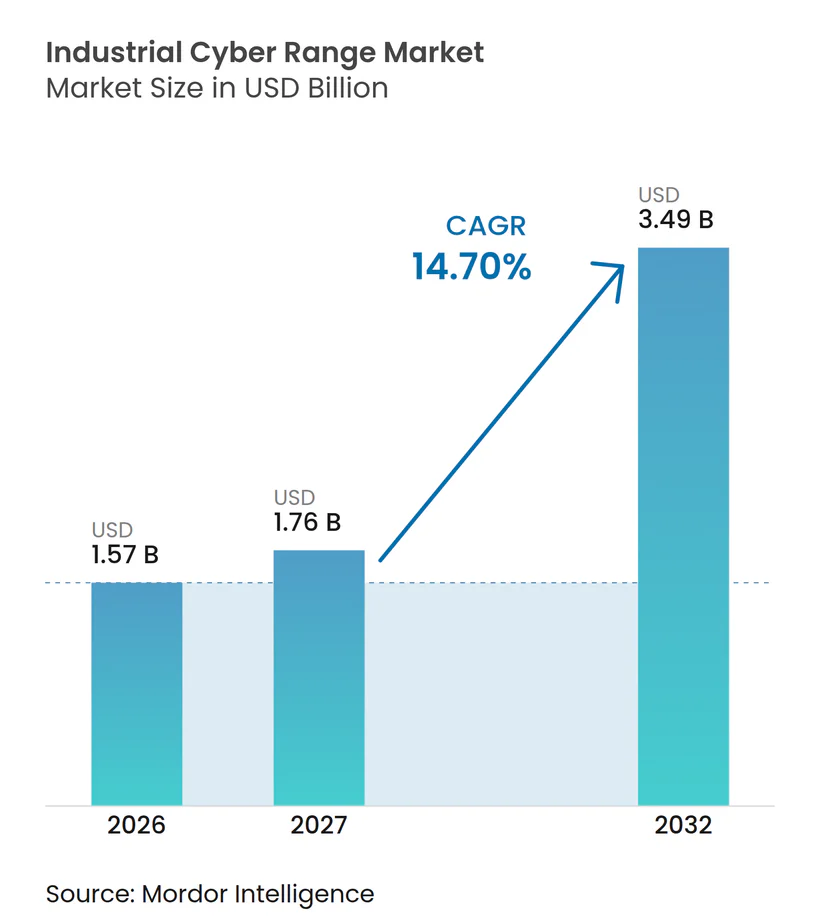
Die Marktgröße des industriellen Cyber-Range-Markts wurde im Jahr 2026 auf 1,57 Milliarden USD bewertet und soll bis 2032 auf 3,49 Milliarden USD anwachsen, bei einem CAGR von 14,70 % während des Prognosezeitraums 2027–2032. Der industrielle Cyber-Range-Markt unterstützt sichere Übungen für SCADA-Systeme (Supervisory Control and Data Acquisition), speicherprogrammierbare Steuerungen, verteilte Steuerungssysteme sowie vernetzte IT- und OT-Netzwerke. Diese Umgebungen ermöglichen es Betreibern, Kontrollen und Reaktionsverfahren zu testen, ohne aktive Produktionsanlagen zu verändern. Die zunehmende Bedrohung durch industrielle Ransomware und der breitere Einsatz vernetzter Betriebstechnologie erhöhen den Bedarf an realistischen Trainingsumgebungen. Käufer legen zunehmend Wert auf Plattformen, die sowohl Netzwerkaktivitäten als auch physische Prozessauswirkungen abbilden. Dies begünstigt Anbieter, die Softwaresimulation, digitale Zwillinge und ausgewählte physische Geräte in einem industriellen Cyber-Range-Markt kombinieren können, in dem die Wiedergabetreue den Wert einer Übung beeinflusst.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Software im Jahr 2026 einen Marktanteil von 65,16 % am industriellen Cyber-Range-Markt, während Dienstleistungen bis 2032 voraussichtlich mit einem CAGR von 16,60 % wachsen werden.
- Nach Range-Typ entfielen im Jahr 2026 49,61 % des Marktanteils am industriellen Cyber-Range-Markt auf Simulations-Ranges, während Hybrid-Ranges bis 2032 voraussichtlich mit einem CAGR von 15,91 % wachsen werden.
- Nach Bereitstellungsmodus hielten Cloud-basierte Plattformen im Jahr 2026 einen Marktanteil von 68,19 % am industriellen Cyber-Range-Markt und sollen bis 2032 mit einem CAGR von 16,89 % wachsen.
- Nach Unternehmensgröße entfielen im Jahr 2026 70,23 % des Marktanteils am industriellen Cyber-Range-Markt auf Großunternehmen, während KMU bis 2032 voraussichtlich mit einem CAGR von 16,31 % wachsen werden.
- Nach Endnutzerbranche hielt der Bereich Energie und Versorgung im Jahr 2026 einen Marktanteil von 30,14 % am industriellen Cyber-Range-Markt, während die Industriefertigung bis 2032 voraussichtlich mit einem CAGR von 15,23 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 36,98 % am industriellen Cyber-Range-Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 15,57 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Angriffsfläche bei OT und ICS | +3.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck zur Stärkung der Resilienz kritischer Infrastrukturen | +3.2% | Nordamerika und Europa, mit zunehmendem Einfluss im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Konvergenz von IT, OT, IoT und industriellen Cloud-Umgebungen | +2.5% | Global | Mittelfristig (2–4 Jahre) |
| Wachsender Bedarf, Kontrollen zu validieren, ohne die Produktion zu unterbrechen | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an industriellen Cybersicherheitsfachkräften | +1.8% | Global | Langfristig (≥ 4 Jahre) |
| KI-gestützte Angreifer-Emulation und adaptive Szenariogenerierung | +1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Angriffsfläche bei OT und ICS
Der industrielle Cyber-Range-Markt gewinnt an Bedeutung, da die Aktivitäten von Angreifern die OT-Vorbereitung zu einer direkten Betriebsanforderung machen. Dragos identifizierte im Jahr 2025 26 aktive OT-Bedrohungsgruppen, darunter 3 Gruppen, die Stufe 2 der ICS Cyber Kill Chain erreichten und Steuerungsschleifen in OT-Umgebungen kartierten. Die Überprüfung ergab außerdem, dass Ransomware-Gruppen, die auf Industrieunternehmen abzielen, im Jahresvergleich um 49 % zunahmen und weltweit 3.300 Organisationen betrafen. Nur 30 % der OT-Netzwerke verfügten über eine ausreichende Betriebstransparenz, während 88 % der Organisationen mit OT-spezifischen Erkennungs- und Reaktionsproblemen konfrontiert waren. Range-Übungen bieten Teams eine kontrollierte Umgebung, um diese Angriffspfade zu identifizieren und einzudämmen. Sie ermöglichen es Betreibern auch zu testen, wie eine Kompromittierung von Unternehmenssystemen in den Anlagenbetrieb übergehen könnte.
Regulatorischer Druck zur Stärkung der Resilienz kritischer Infrastrukturen
Compliance-Anforderungen stärken die Beschaffungsgrundlage für den industriellen Cyber-Range-Markt. Die FERC-Anordnung Nr. 919, veröffentlicht im März 2026, genehmigte 11 geänderte NERC-CIP-Zuverlässigkeitsstandards, die die Virtualisierung in OT-Umgebungen ermöglichen.[1] Die Anordnung bietet Versorgungsunternehmen eine klarere Grundlage für den Einsatz virtualisierter Umgebungen zur Erfüllung von Zuverlässigkeitsverpflichtungen. NERC CIP-015-2 erweiterte die interne Netzwerksicherheitsüberwachung auf bestimmte elektronische und physische Zugangskontrollsysteme außerhalb des elektronischen Sicherheitsperimeters. NIS2 verpflichtet wesentliche Einrichtungen in 27 EU-Mitgliedstaaten dazu, Verfahren zur Behandlung von Vorfällen anhand realistischer Szenarien zu testen. Die wachsende Anzahl von Systemen im regulatorischen Geltungsbereich erhöht die Nachfrage nach branchenspezifischen Übungsinhalten.
Konvergenz von IT, OT, IoT und industriellen Cloud-Umgebungen
Vernetzte industrielle Umgebungen erweitern den praktischen Anwendungsfall für den industriellen Cyber-Range-Markt. TXOne Networks berichtete, dass 96 % der OT-Sicherheitsvorfälle im Jahr 2025 von Kompromittierungen auf IT-Ebene ausgingen. Cloud-verbundene Historian-Systeme, Edge-Gateways und Fernzugriffstools erweitern die Angriffsfläche über den Hallenboden hinaus. Diese Systeme unterliegen anderen Verfügbarkeits- und Vertrauensanforderungen als herkömmliche Industrieanlagen. Eine glaubwürdige Übung muss daher die Verbindungen zwischen Unternehmensnetzwerken, OT-Zonen, IIoT-Geräten und industriellen Cloud-Diensten abbilden. Diese Anforderung begünstigt Plattformen, die eine vollständige Topologie modellieren können, anstatt isolierte Netzwerkschichten darzustellen.
Wachsender Bedarf, Kontrollen zu validieren, ohne die Produktion zu unterbrechen
Produktionsbeschränkungen verstärken die Nachfrage im industriellen Cyber-Range-Markt, da Live-Tests kritische Betriebsabläufe unterbrechen können. Ein ungeplanter Stillstand in einer Prozessindustrie kann mehr als 500.000 USD pro Stunde kosten, was eine separate Testumgebung für Anlagenleiter wirtschaftlich sinnvoll macht. Auf digitalen Zwillingen basierende Architekturen können die ICS-Topologie einer Organisation modellieren und wiederkehrende Tests ermöglichen, ohne die Produktion zu beeinträchtigen. Diese Umgebungen können Training, Validierung von Abwehrkontrollen und Überprüfungen von Wiederherstellungsverfahren unterstützen. Eine im Jahr 2026 veröffentlichte Nature-Studie ergab, dass ein KI-gesteuertes Multi-Agenten-Framework die Simulationsrealitätstreue und adaptive Reaktionsfähigkeit im Vergleich zu statischen regelbasierten Modellen verbesserte. Solche Konzepte können die Bandbreite der für industrielle Sicherheitsteams verfügbaren Szenarien erweitern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten und Knappheit hochpräziser OT-Hardware | -3.0% | Global, am stärksten ausgeprägt in Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch Produktionssicherheit und Änderungsmanagement | -2.2% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte industrielle Protokolle und unvollständige Asset-Daten | -1.6% | Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Lange Beschaffungszyklen und Anforderungen an die Datensouveränität | -1.2% | Europa und Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Knappheit hochpräziser OT-Hardware
Hochpräzise OT-Hardware kann das Adoptionsniveau im industriellen Cyber-Range-Markt einschränken. Eine repräsentative Umgebung für eine Stromversorgungsstation oder Raffinerie kann speicherprogrammierbare Steuerungen, Remote-Terminal-Einheiten, Mensch-Maschine-Schnittstellen und verteilte Steuerungssysteme erfordern. Diese Anlagen können kostspielig sein und lange Beschaffungsvorlaufzeiten aufweisen. Betreiber in der Nuklear-, Öl- und Gasindustrie benötigen häufig maßgeschneiderte Lösungen, da proprietäre Steuerungslogik mit Standardsimulationen schwer zu reproduzieren ist. Die begrenzte Verfügbarkeit eingebetteter Steuerungen und älterer Kommunikationsmodule verstärkt diese Einschränkung. Abgestufte Konzepte können die Kosten senken, indem physische Geräte für Schnittstellen mit hohen Konsequenzen reserviert werden, während gängige Protokolle simuliert werden.
Einschränkungen durch Produktionssicherheit und Änderungsmanagement
Sicherheits- und Änderungsmanagementanforderungen können die Implementierung über eine Kaufentscheidung hinaus verlängern. Eine Range, die Produktionssysteme spiegelt, kann dieselben Änderungsmanagementprozesse auslösen wie OT-Modifikationen. Nuklear-, Chemie- sowie Öl- und Gasstandorte können Range-Infrastrukturen Sicherheitsanforderungen unterwerfen, die denen für primäre Steuerungen ähneln. Teams müssen außerdem nachweisen, dass die Übungsumgebung keine unbeabsichtigten Signalpfade zu aktiven Anlagen erzeugen kann. Dies verlangsamt die Bereitstellung bei Organisationen ohne dedizierte OT-Sicherheitsressourcen. Die Einschränkung ist besonders relevant, wenn ein Anbieter eine hochpräzise Konfiguration vorschlägt, die aktive Systeme eng abbildet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
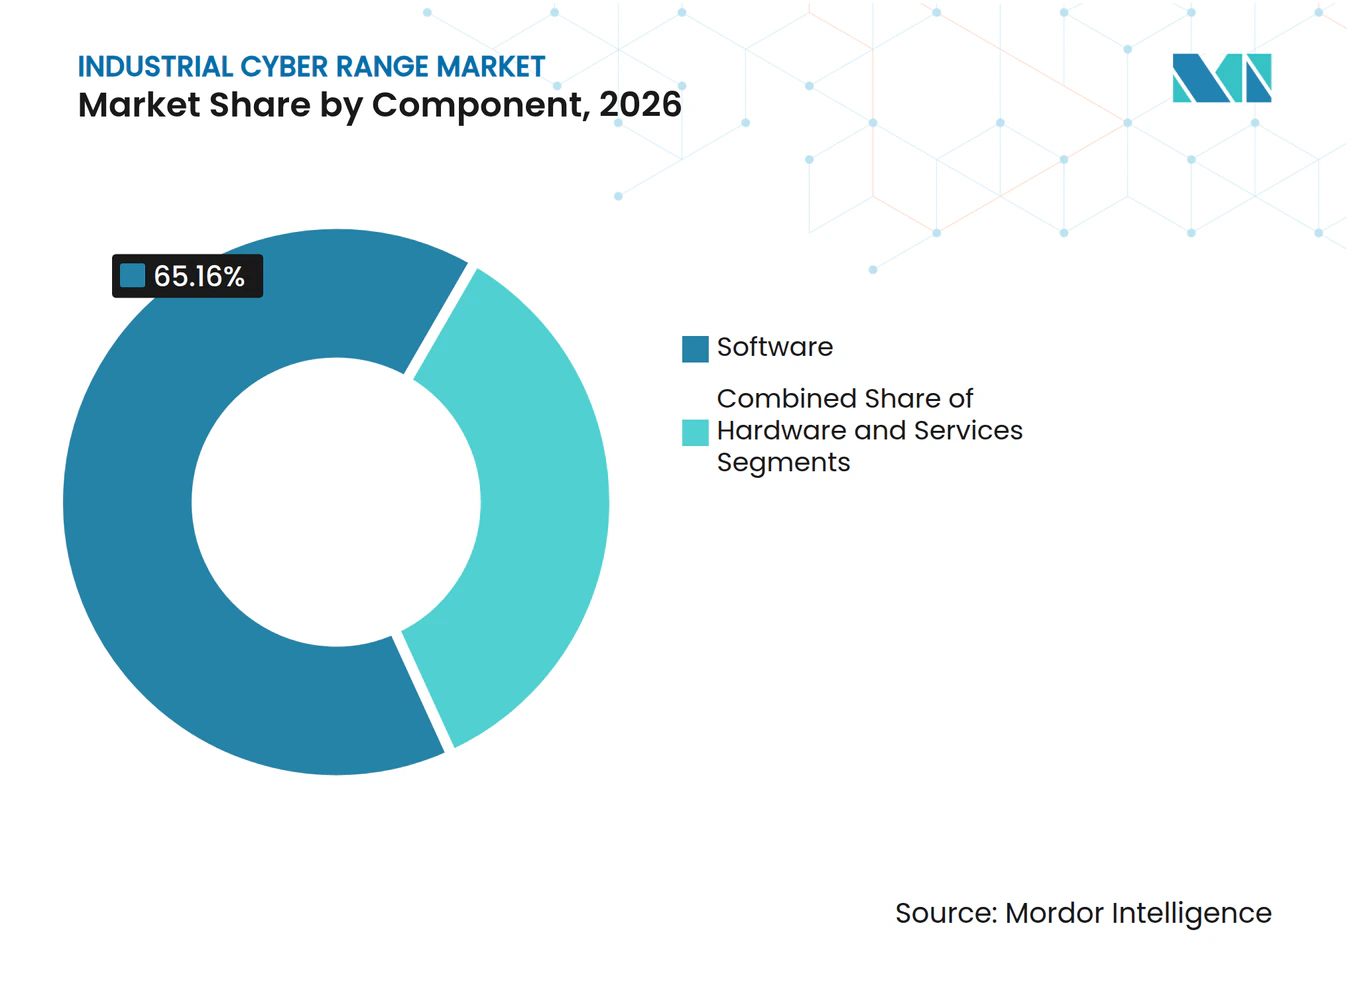
Software bildet das BereitstellungsrückgratSoftware hielt im Jahr 2026 einen Marktanteil von 65,16 % am industriellen Cyber-Range-Markt. Das Ergebnis spiegelt die Abkehr von kapitalintensiven physischen Testumgebungen hin zu lizenzbasierten Simulationsplattformen wider. Software-definierte Konzepte können mit begrenzten Grenzkosten über Cloud-Infrastrukturen bereitgestellt werden. Sie geben Teams auch die Flexibilität, eine Umgebung zurückzusetzen und wiederholte Übungen durchzuführen. Abonnementmodelle erleichtern die Verteilung von Kapazitäten auf Standorte und Nutzer. Hardware bleibt relevant, wenn Betreiber eine genaue Darstellung kritischer Geräte benötigen. Dies ist besonders wichtig für Energie- und Nuklearanwendungen. Das Gleichgewicht zwischen Software-Skalierbarkeit und physischer Wiedergabetreue prägt weiterhin die Komponentenauswahl.
Dienstleistungen sollen bis 2032 mit einem CAGR von 16,60 % wachsen. Organisationen nutzen zunehmend externe Unterstützung für Szenariodesign, Übungsleitung und Nachübungsanalyse. Diese Nachfrage ist relevant, wenn internen Sicherheitsteams ausreichende OT-Expertise fehlt. Anbieter mit vertikalen Inhaltsbibliotheken können diese Ressourcen nutzen, um ihre Dienstleistungsangebote zu differenzieren. MITRE Caldera für OT, entwickelt mit CISA, bietet ein offenes Framework für die OT-Angreifer-Emulation. Das Framework erhöht die Erwartungen an kommerzielle Simulationsprodukte. Es ermutigt Anbieter auch, bei Szenariotiefe, Implementierungsunterstützung und industriellem Kontext zu konkurrieren. Reine Plattformangebote können unter Druck geraten, wenn offene Tools grundlegendere Übungsanforderungen abdecken.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Range-Typ:
Simulation führt, während Hybrid-Konzepte expandierenSimulations-Ranges repräsentierten im Jahr 2026 49,61 % des Marktanteils am industriellen Cyber-Range-Markt. Ihre Position spiegelt niedrigere Kosten und eine höhere Skalierbarkeit für Teams wider, die standardisierte Angriffsszenarien verwenden. Eine Simulationsumgebung kann wiederholtes Training für größere Gruppen ohne einen dedizierten Hardware-Fußabdruck unterstützen. Sie ist nützlich, wenn das Trainingsziel auf Erkennungs-, Untersuchungs- und Reaktionsabläufe ausgerichtet ist. Emulations-Ranges liegen zwischen Simulations- und Hybrid-Systemen. Sie können echte OT-Software auf virtualisierter Infrastruktur ausführen. Dies bietet mehr Realismus als eine vollständig simulierte Umgebung ohne die Kosten einer breiten physischen Replikation. Die Auswahl der Range hängt daher vom operativen Zweck der Übung ab.
Hybrid-Ranges sollen bis 2032 mit einem CAGR von 15,91 % wachsen. Energie-, Chemie- und Wasserbetreiber nutzen diese Konfigurationen, wenn sowohl die Ausbreitung auf Netzwerkebene als auch Auswirkungen auf Prozessebene relevant sind. Diese Marktgrößenchance im industriellen Cyber-Range-Markt ergibt sich aus Anforderungen, die die Simulation allein nicht vollständig abdeckt. DIATEAM stellte im Januar 2026 eine Hybrid-Cyber-Range der nächsten Generation vor, die den Open-Source-Virtualisierungs-Stack Proxmox verwendet. Das Konzept zielte darauf ab, die Gesamtbetriebskosten durch den Wegfall proprietärer Hypervisor-Lizenzen zu senken. KI-gestützte Modelle können diese Umgebungen durch die Schaffung reaktiver Angriffsverhalten weiter verbessern. Ein Hybrid-System erfordert jedoch weiterhin eine sorgfältige Isolierung und valide Darstellungen seiner physischen Schnittstellen.
Nach Bereitstellungsmodus:
Cloud-basierte Plattformen gestalten den Zugang neuDie Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Marktanteil von 68,19 % am industriellen Cyber-Range-Markt. Sie soll bis 2032 auch mit einem CAGR von 16,89 % wachsen. Cloud-Bereitstellung eliminiert in vielen Anwendungsfällen die Notwendigkeit einer dedizierten physischen Einrichtung. Sie gibt verteilten Teams Zugang zu bedarfsgesteuerten Übungen. Anbieter können eine Umgebung für größere Veranstaltungen skalieren, ohne eine entsprechende Hardware-Erweiterung vorzunehmen. Diese Eigenschaften machen die Cloud-Bereitstellung für wiederkehrende Qualifizierungsprogramme und eine breite Unternehmensbeteiligung geeignet. Sie unterstützt auch verbrauchsbasierte Geschäftsmodelle. Die doppelte Führungsposition zeigt, dass die Cloud-Nutzung zentral für die aktuelle Nachfrage ist.
Verbrauchsbasierte Preisgestaltung kann KMU dabei helfen, Range-Plattformen ohne große Infrastrukturausgaben zu nutzen. Organisationen können für eine Übung bezahlen, anstatt die Kosten für feste Geräte über einen langen Zeitraum zu amortisieren. Dies ist wichtig für Industrieunternehmen mit zunehmendem Risiko, aber begrenzten Sicherheitsbudgets. Die On-Premises-Bereitstellung bleibt notwendig, wenn Anforderungen an die Datensouveränität oder Air-Gapping das Hosting durch Dritte einschränken. Compliance-Anforderungen gemäß IEC 62443 und ISO/IEC 27001 können daher eine On-Premises-Rolle erhalten. Rein Cloud-basierte Konzepte können auch Latenzgrenzen für zeitkritisches SCADA-Polling mit Antwortzeiten unter 100 Millisekunden aufweisen. Ein hybrider Ansatz kann das Szenariomanagement in der Cloud platzieren, während die Prozesssimulation in der Nähe der Betriebsumgebung verbleibt. Diese Aufteilung bewahrt die Flexibilität, ohne technische Einschränkungen zu ignorieren.
Nach Unternehmensgröße:
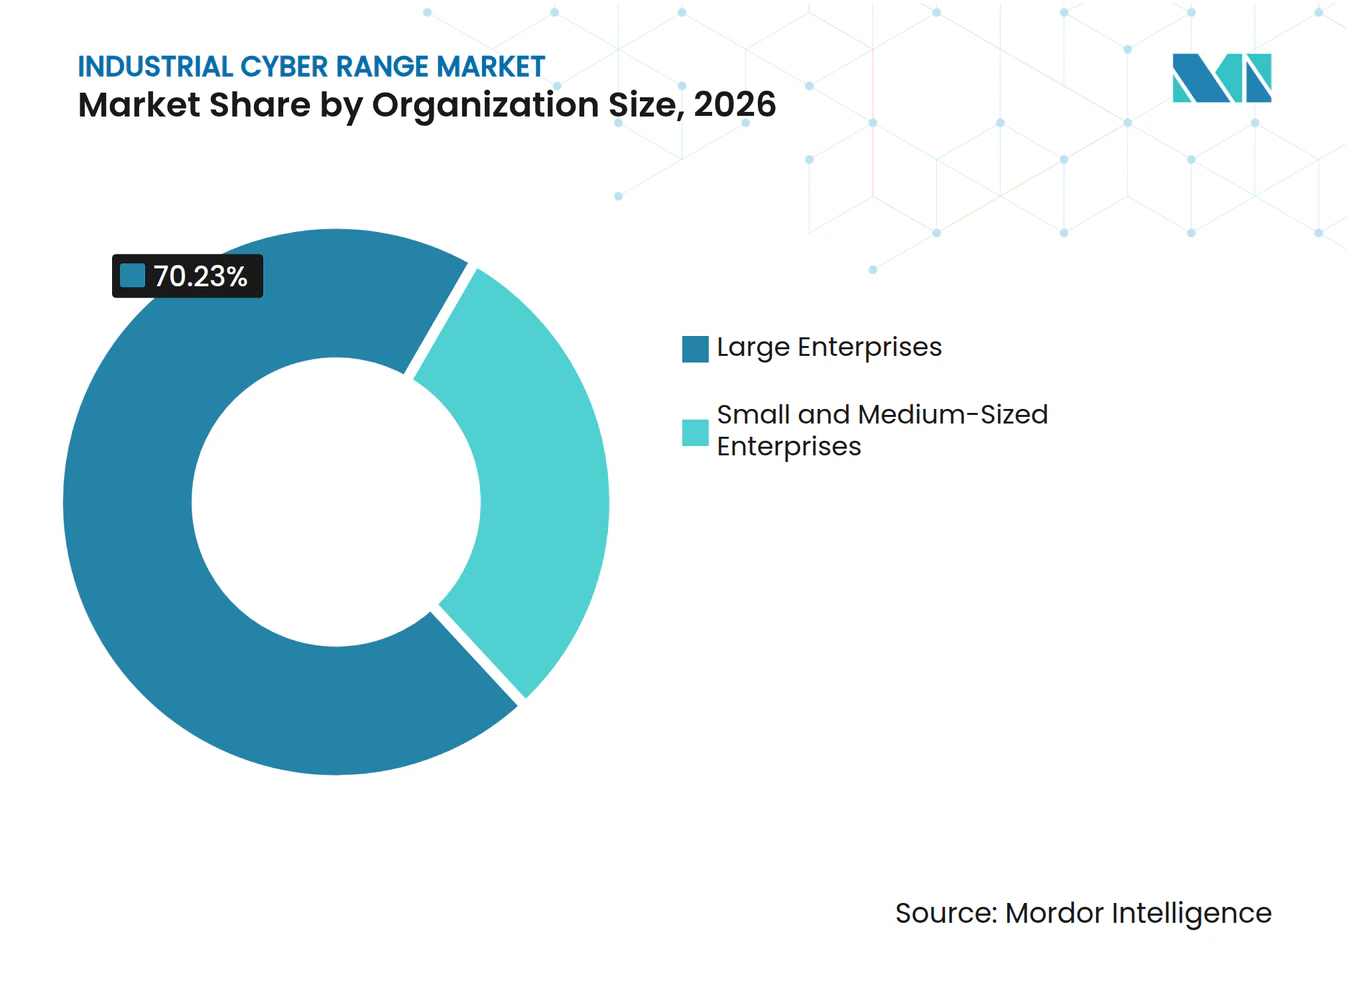
Großunternehmen führen, während die KMU-Nutzung wächstGroßunternehmen entfielen im Jahr 2026 auf 70,23 % des Marktanteils am industriellen Cyber-Range-Markt. Obligatorische Compliance-Anforderungen, Erwartungen der Cyberversicherung und dedizierte OT-Sicherheitsbudgets unterstützen ihre führende Position. Versorgungsunternehmen, petrochemische Anlagen und große Transportunternehmen entsprechen häufig diesem Profil. Diese Organisationen verwalten kritische Infrastrukturen und benötigen anspruchsvolle Konfigurationen. Ihr Umfang kann maßgeschneiderte Inhalte und physische Geräte rechtfertigen. Sie müssen auch technische Teams, Betriebspersonal und leitende Entscheidungsträger schulen. Dies schafft Nachfrage nach umfassenderen Übungsprogrammen. Großunternehmen bleiben die Ankerkunden für hochpräzise Plattformen.
KMU sollen bis 2032 mit einem CAGR von 16,31 % wachsen. Cloud-Bereitstellung reduziert die Infrastrukturinvestitionen, die zuvor den Zugang für kleinere Organisationen einschränkten. Industriehersteller mit 200 bis 1.000 Mitarbeitern können einem zunehmenden OT-Risiko ausgesetzt sein, ohne über große, dedizierte Sicherheitsteams zu verfügen. Anforderungen an die Lieferketten-Cybersicherheit von größeren Kunden können ihren Vorbereitungsbedarf erhöhen. Die SANS-Erkenntnisse zu Qualifikationslücken zeigen, warum strukturiertes Training für diese Gruppe wichtig sein kann. Anbieter, die gezielte Szenarien und eine einfachere Bereitstellung anbieten, können diese Kundenbasis erreichen. Die Haupteinschränkung besteht darin, dass KMU möglicherweise noch immer nicht über die Zeit und das Fachpersonal verfügen, um komplexe Umgebungen zu konfigurieren. Managed Services können dabei helfen, diese praktische Hürde zu überwinden.

Nach Endnutzerbranche:
Energie und Versorgung verankern die Nachfrage, während die Fertigung skaliertEnergie und Versorgung hielten im Jahr 2026 einen Marktanteil von 30,14 % am industriellen Cyber-Range-Markt. Das Segment verfügt über eine lange regulatorische Geschichte in der OT-Sicherheit und ist bei einem erfolgreichen Angriff mit schwerwiegenden physischen Konsequenzen konfrontiert. Strombetreiber müssen Resilienz über Systeme hinweg nachweisen, die wesentliche Dienste unterstützen. NERCs CIP-Roadmap vom Januar 2026 identifizierte Abdeckungslücken bei Systemen mit geringen Auswirkungen und neu registrierten wechselrichterbasierten Ressourcen. Der erweiterte Geltungsbereich deutet darauf hin, dass mehr Systeme Tests und Personalvorbereitung benötigen könnten. Energieversorger benötigen auch Übungen, die spezifische Netz- und Prozessbedingungen berücksichtigen. Dies unterstützt die Nachfrage nach Range-Inhalten, die über generisches Unternehmenssicherheitstraining hinausgehen.
Die Industriefertigung soll bis 2032 mit einem CAGR von 15,23 % wachsen. Hersteller machten im Jahr 2025 mehr als zwei Drittel der OT-Ransomware-Opfer aus.[2] Smart-Factory-Programme erweitern das OT-Risiko auf Umgebungen, die Werkssicherheitsteams möglicherweise bisher nicht verteidigt haben. Dies schafft einen Bedarf an Übungen, die IT-Kompromittierungspfade mit Produktionsergebnissen verbinden. Öl und Gas, Transport und Logistik sowie Wasser und Abwasser erfordern ähnlich spezifische Inhalte. Offshore-Plattformsysteme, Eisenbahnsignalisierung und SCADA für die Wasseraufbereitung können durch generische Szenarien nicht angemessen abgedeckt werden. Bergbau und Metalle sind ebenfalls einem größeren Risiko ausgesetzt, da Fernautomatisierung und autonome Geräte stärker vernetzt werden. Die industrielle Cyber-Range-Branche ist darauf angewiesen, dass Anbieter Inhalte entwickeln, die zu den jeweiligen Betriebsumgebungen passen.
Geografische Analyse
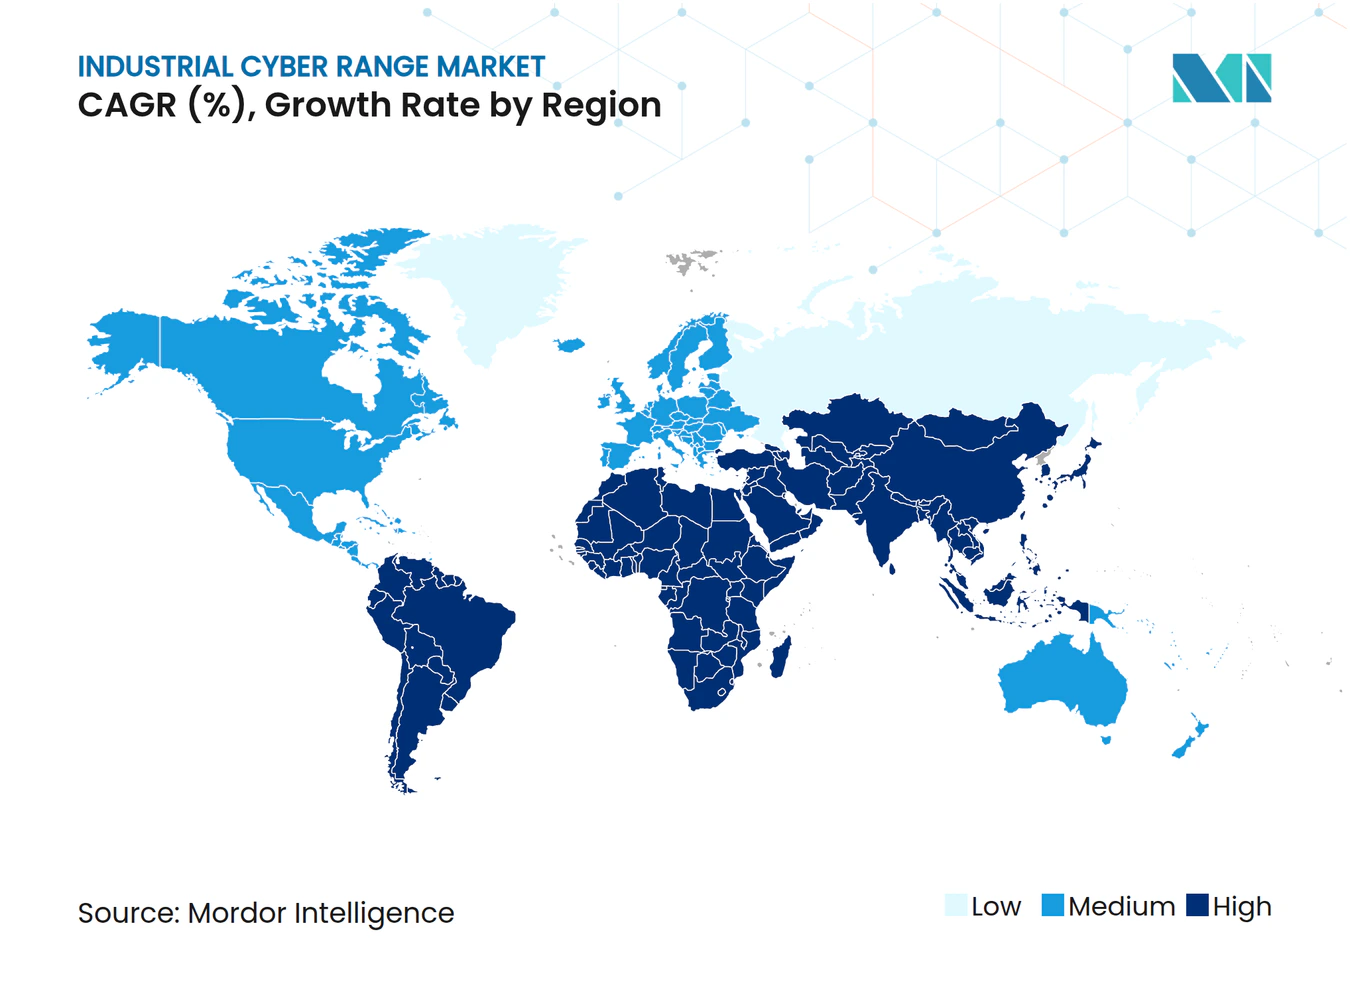
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,98 % am industriellen Cyber-Range-Markt. NERC-CIP-Verpflichtungen, Pipeline-Richtlinien und Anforderungen für Wasserversorgungsunternehmen unterstützen die Nachfrage nach nachweisbaren Sicherheitstests. Die FERC-Anordnung Nr. 919 unterstützte die Virtualisierung in Energie-OT-Umgebungen im März 2026. Cyber Shield 2026 umfasste mehr als 1.000 Fachleute aus 23 Partnernationen und simulierte Angriffe auf OT-Systeme für elektrische Energie und Wasser, während Kanada die Cybersicherheitsverpflichtungen für Telekommunikations- und Pipeline-Betreiber ausweitete.
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 15,57 % wachsen. Rasante industrielle Digitalisierung und nationale Sicherheitsprogramme unterstützen den regionalen Ausblick. CybExer Technologies und Cyber Defense Labs setzten im April 2026 im Rahmen eines NEDO-Programms eine OT- und IT-Cyber-Resilienz-Testumgebung an der Keio-Universität ein.[3] Chinas MLPS 2.0 verpflichtet staatseigene Unternehmen, definierte IT-Budgetanteile für OT-Sicherheit bereitzustellen, während Australiens Reformen messbare Risikomanagementanforderungen in 11 Sektoren schufen. Indien ist ein sich entwickelnder Nachfragebereich, unterstützt durch industrielles Wachstum und eine Reihe von Technologiepartnerschaften.
Europa verfügt über eine strukturell wachsende Chance, da NIS2 wesentliche Einrichtungen in der gesamten kritischen Infrastruktur abdeckt. Deutschland und Frankreich unterstützen die Nachfrage durch erhebliche Fertigungs- und Energiepräsenz. Das CITADEL-Range-Programm hat einen Wert von 60,4 Millionen EUR (66,4 Millionen USD) und koordiniert 39 Organisationen aus 18 EU-Mitgliedstaaten. Crisalyde und DIATEAM lancierten CY-R-EX im Jahr 2026 im Rahmen des RéSISTeCC-Projekts mit der Universität Poitiers. Südamerika, der Nahe Osten und Afrika sind noch frühere Marktphasen, eingeschränkt durch Budgets und einen Mangel an OT-Spezialisten.
Wettbewerbslandschaft
Marktkonzentration
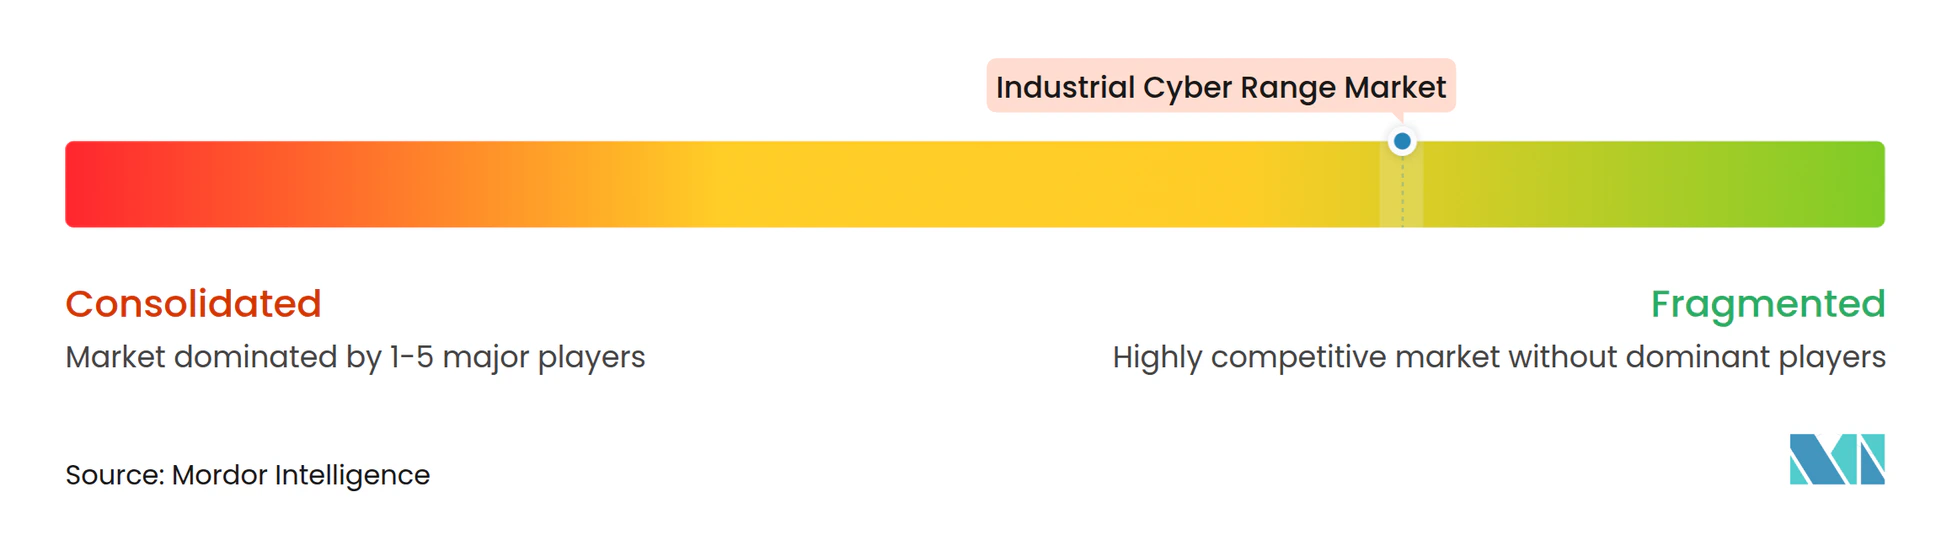
Der industrielle Cyber-Range-Markt ist fragmentiert, da Käufer unterschiedliche Protokolle, Bereitstellungsmodelle und branchenspezifische Szenarien benötigen. Kein Anbieter dominiert alle OT-Anwendungsfälle, Unternehmensgrößen und Branchen, und Spezialanbieter konkurrieren mit etablierten Anbietern im Bereich industrielle Cybersicherheit und verteidigungsnahen Technologieunternehmen. Cyberbit übernahm RangeForce im September 2025 und kombinierte Live-Fire-Übungen mit Cloud-basierter individueller Weiterqualifizierung.[4] SimSpace erhielt im Oktober 2025 39 Millionen USD für globale Expansion und KI-Integration.
Simulationstreue ist ein wichtiges Differenzierungsmerkmal im industriellen Cyber-Range-Markt. Eine Plattform, die ausschließlich auf virtuellen speicherprogrammierbaren Steuerungen basiert, kann Netzwerkangriffsmuster reproduzieren, aber möglicherweise keine Konsequenzen auf Prozessebene darstellen. Energie- und Chemiebetreiber benötigen Übungen, die sicherheitskritische Steuerungen widerspiegeln. Hybride Hardware-Software-Konzepte und digitale Zwillingsprozesssimulationen können diese Anforderung erfüllen. Höhere Wiedergabetreue kann Kosten, Komplexität und längere Implementierungszeiten mit sich bringen, sodass Anbieter das Konzept auf die betrieblichen Konsequenzen abstimmen müssen.
Der wertvollste Wettbewerbsbereich liegt an der Schnittstelle von KI-gesteuerter Angreifer-Emulation und OT-spezifischem Protokollwissen. Bestehende KI-Fähigkeiten sind für die IT-Schicht-Replikation stärker als für Modbus, DNP3, IEC 61850 und PROFINET. MITRE Caldera für OT bietet einen Referenzansatz für die OT-Angreifer-Emulation. Airbus Defence and Space SAS kann von souveränitätskonformen Bereitstellungsgenehmigungen profitieren, die rein kommerzielle Anbieter möglicherweise nicht erreichen. Nischenanbieter können dort erfolgreich sein, wo branchenspezifische Inhalte wichtiger sind als die Plattformabdeckung.
Marktführer der industriellen Cyber-Range-Branche
-
SimSpace Corporation
-
Cloud Range, Inc.
-
CybExer Technologies OÜ
-
Cympire Ltd.
-
Circadence Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industrieller Cyber-Range-Markt Unternehmen in diesem Bericht
- Cyberbit, Inc.
- SimSpace Corporation
- Cloud Range, Inc.
- CybExer Technologies OÜ
- CYBER RANGES Corp.
- Circadence Corporation
- Cympire Ltd.
- RangeForce, Inc.
- Immersive Labs Limited
- ThreatGEN, LLC
- Offensive Security Services, LLC
- Cyber Skyline, Inc.
- ATCorp, Inc.
- SixGen, Inc.
- RHEA Group
- Silensec Ltd.
- Diateam SAS
- Airbus Defence and Space SAS
- Cynalytica, Inc.
- CyberGym Control Ltd.
Neueste Industrielle Entwicklungen in Industrieller Cyber-Range-Markt
- Oktober 2026: CYBER RANGES Corp. und OTIFYD präsentierten ihre gemeinsame Cyber-physische OT-Bereitschaftslösung auf der AUTOMA 2026 Oil and Gas und lieferten eine hybride Simulation realistischer cyber-physischer Vorfälle über digitale und physische Betriebsebenen für Öl- und Gasbetreiber – eine Fähigkeit, die seit 2025 gemeinsam entwickelt wurde.
- August 2026: SimSpace, Cyber Florida und NUARI veröffentlichten gemeinsame Erkenntnisse aus der JV-Tampa-Übung, einer Nationalstaats-Cybersimulation für US-Versorgungsunternehmen, die SimSpaces Live-Fire-Plattform mit NUARIs DECIDE-Führungstool kombinierte und integrierte technische und Management-Range-Formate für Resilienzprogramme im Energiesektor demonstrierte.
- Juni 2026: CybExer Technologies wurde als KI-Entwicklungsführer für das CITADEL-Range-Programm des Europäischen Verteidigungsfonds ernannt, das mit 60,4 Millionen EUR (66,4 Millionen USD) bewertet wird und 39 Organisationen aus 18 EU-Mitgliedstaaten koordiniert, um KI-gesteuerte Cyber-Ranges der nächsten Generation für europäische Streitkräfte zu entwickeln, mit einer Laufzeit von November 2025 bis Mai 2029.
- Mai 2026: Cympire, Teil der CyberproAI Group, lieferte seine CyWARIA-Plattform für Cyber Yankee 2026, die regionale Übung der Nationalgarde zur Verteidigung kritischer Infrastrukturen in Camp Net, Connecticut, und bot eine Live-Fire-Simulation eines groß angelegten Unternehmensnetzwerkangriffs mit Mehrdienste-Betreibern und Partnern aus der Versorgungsbranche.
Globaler Berichtsumfang des industriellen Cyber-Range-Markts
Der industrielle Cyber-Range-Markt umfasst Hardware-, Software- und Dienstleistungslösungen, die realistische Simulationsumgebungen für industrielle Steuerungssysteme (ICS), Betriebstechnologie (OT) und kritische Infrastrukturen bereitstellen, für Cybersicherheitstraining, Tests, Validierung, Bedrohungsemulation, Übungen zur Reaktion auf Vorfälle, Personalentwicklung und Bewertung der Cyber-Resilienz. Industrielle Cyber-Ranges ermöglichen es Organisationen, reale industrielle Umgebungen zu replizieren, um Sicherheitskontrollen zu bewerten, Personal zu schulen, Cyberangriffssimulationen durchzuführen und die Vorbereitung auf sich entwickelnde Cyberbedrohungen zu stärken, die auf kritische Infrastrukturen und Industriebetriebe abzielen.
Der Bericht zum industriellen Cyber-Range-Markt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Range-Typ (Simulations-Range, Emulations-Range, Hybrid-Range und Overlay-Range), Bereitstellungsmodus (On-Premises und Cloud-basiert), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Endnutzerbranche (Energie und Versorgung, Industriefertigung, Öl und Gas, Transport und Logistik, Wasser und Abwasser, Bergbau und Metalle sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Simulations-Range |
| Emulations-Range |
| Hybrid-Range |
| Overlay-Range |
| On-Premises |
| Cloud-basiert |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Energie und Versorgung |
| Industriefertigung |
| Öl und Gas |
| Transport und Logistik |
| Wasser und Abwasser |
| Bergbau und Metalle |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Range-Typ | Simulations-Range | |
| Emulations-Range | ||
| Hybrid-Range | ||
| Overlay-Range | ||
| Nach Bereitstellungsmodus | On-Premises | |
| Cloud-basiert | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Energie und Versorgung | |
| Industriefertigung | ||
| Öl und Gas | ||
| Transport und Logistik | ||
| Wasser und Abwasser | ||
| Bergbau und Metalle | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Marktgröße des industriellen Cyber-Range-Markts bis 2032?
Der industrielle Cyber-Range-Markt soll bis 2032 von 1,57 Milliarden USD im Jahr 2026 auf 3,49 Milliarden USD anwachsen, bei einem CAGR von 14,70 % von 2027 bis 2032.
Welche Komponente führte die Nachfrage im Jahr 2026 an?
Software führte mit einem Anteil von 65,16 % im Jahr 2026, unterstützt durch die Skalierbarkeit und Flexibilität software-definierter Simulationsplattformen.
Warum wachsen Hybrid-Cyber-Ranges so schnell?
Hybrid-Ranges sollen mit einem CAGR von 15,91 % wachsen, da sie Netzwerkaktivitäten und Auswirkungen auf Prozessebene abbilden können, die von Betreibern mit hohen Konsequenzen benötigt werden.
Welches Bereitstellungsmodell wird am häufigsten verwendet?
Die Cloud-basierte Bereitstellung führte im Jahr 2026 mit einem Anteil von 68,19 % und soll bis 2032 mit einem CAGR von 16,89 % wachsen.
Welcher Endnutzersektor hat die höchste Nachfrage?
Energie und Versorgung hielten im Jahr 2026 einen Anteil von 30,14 %, aufgrund etablierter OT-Sicherheitsanforderungen und der physischen Konsequenzen von Betriebsunterbrechungen.
Welche Region soll am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 15,57 % wachsen, unterstützt durch industrielle Digitalisierung und Programme zur Stärkung der Resilienz kritischer Infrastrukturen.