
ベトナム機械・電気・配管(MEP)サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
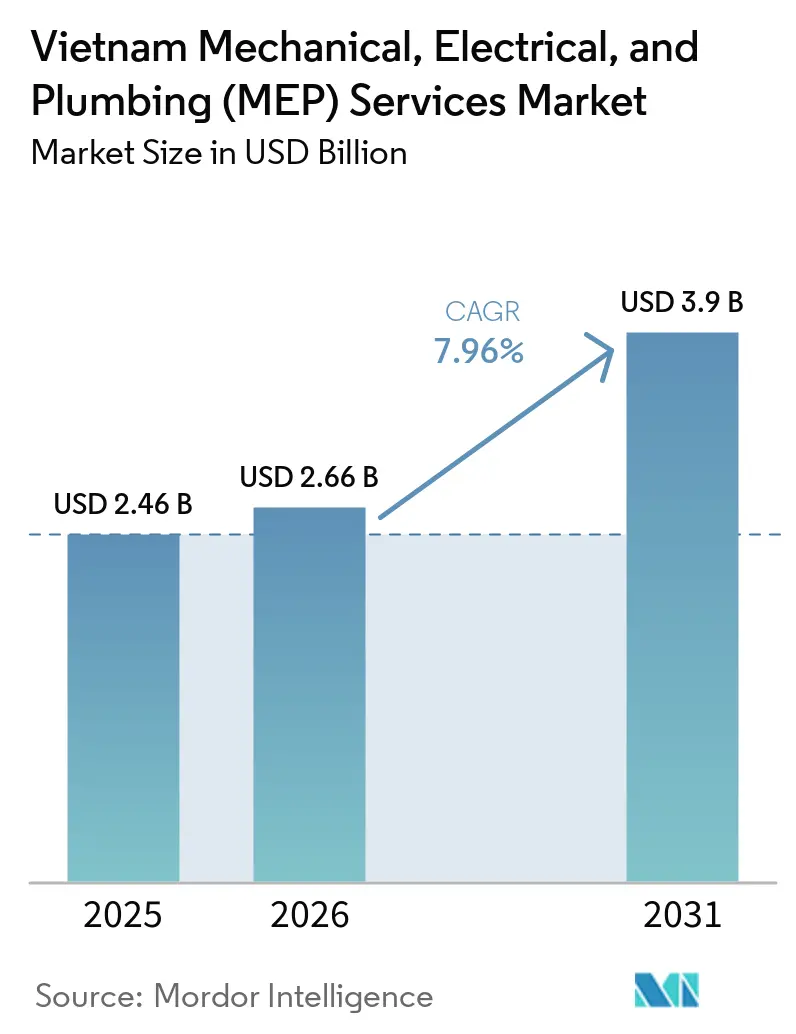
| 基準年の市場規模 (2025) | 2.46 十億米ドル |
| 市場規模 (2026) | 2.66 十億米ドル |
| 市場規模 (2031) | 3.9 十億米ドル |
| 成長率 (2026 - 2031) | 7.96 % |
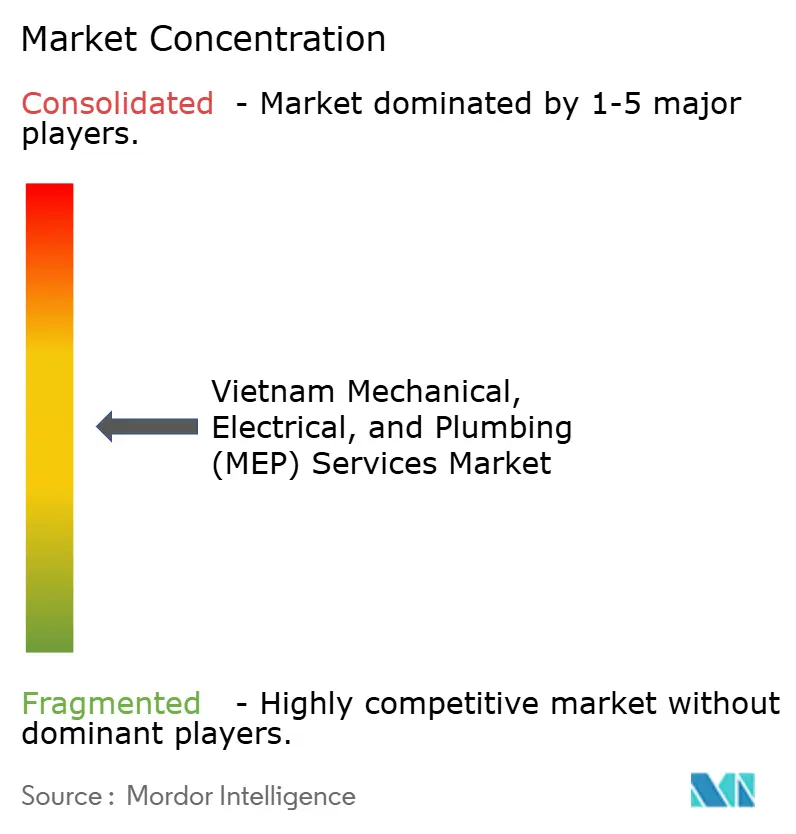
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム機械・電気・配管(MEP)サービス市場分析
ベトナム機械・電気・配管サービス市場規模は、2025年の24.6億米ドルから2026年には26.6億米ドルに成長し、2026年から2031年にかけて7.96%のCAGRで2031年までに39億米ドルに達すると予測されています。
公共投資、製造業投資、デジタルインフラ、およびネルギー効率要件が、ベトナム機械・電気・配管(MEP)サービス市場の対応可能な業務量を拡大しています。交通、公益事業、および都市プロジェクトには、電力、換気、排水、防火、および制御システムの統合的な調整が必要です。また、デジタルモデルを通じて複数の建物システムを調整できる請負業者への需要も高まっています。この変化は、専門的なエンジニアリング、設置、試験、および試運転能力を持つ企業に有利に働きます。労働力の確保、承認のタイミング、機器のリードタイム、および支払いサイクルは、プロジェクト実行における重要な制約として残っています。
主要レポートのポイント
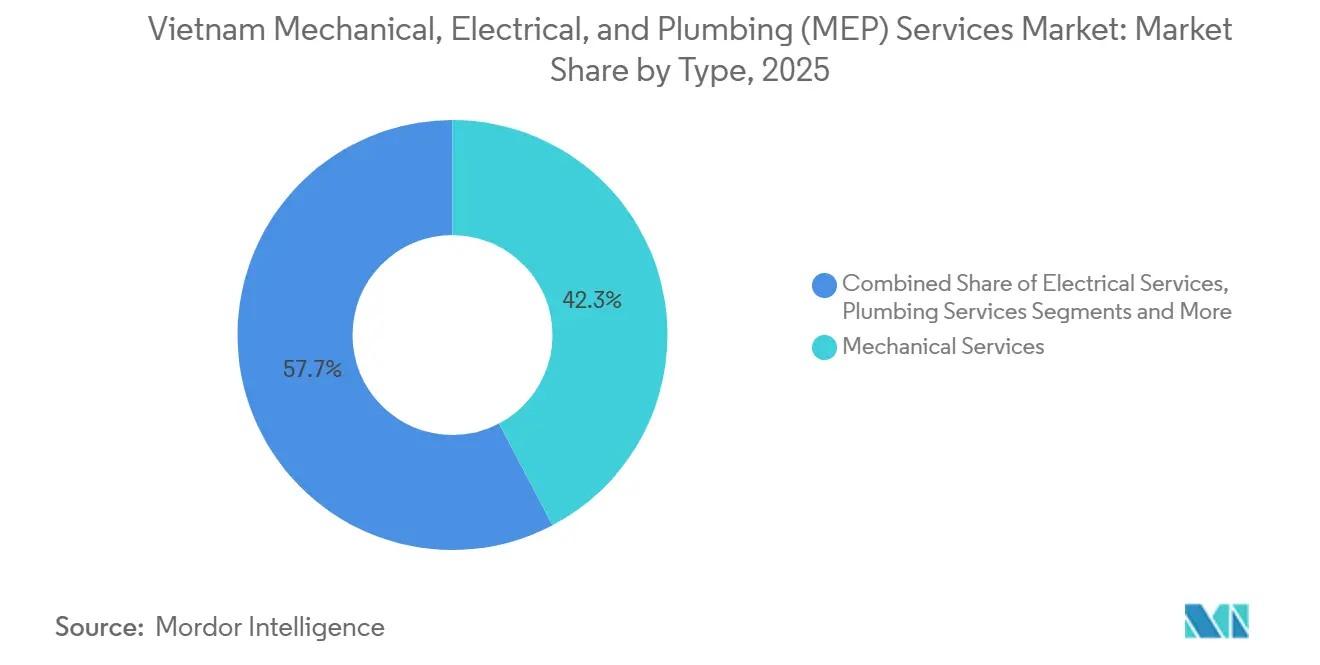
- タイプ別では、機械サービスが2025年のベトナム機械・電気・配管(MEP)サービス市場シェアの42.3%を占め、統合MEPサービスは2031年までに8.67%のCAGRで成長すると予測されています。
- サービスタイプ別では、設置・試験・試運転が2025年のベトナム機械・電気・配管(MEP)サービス市場シェアの39.7%を占め、マネージド・成果報酬型サービスは2031年までに8.88%のCAGRで成長すると予測れています。
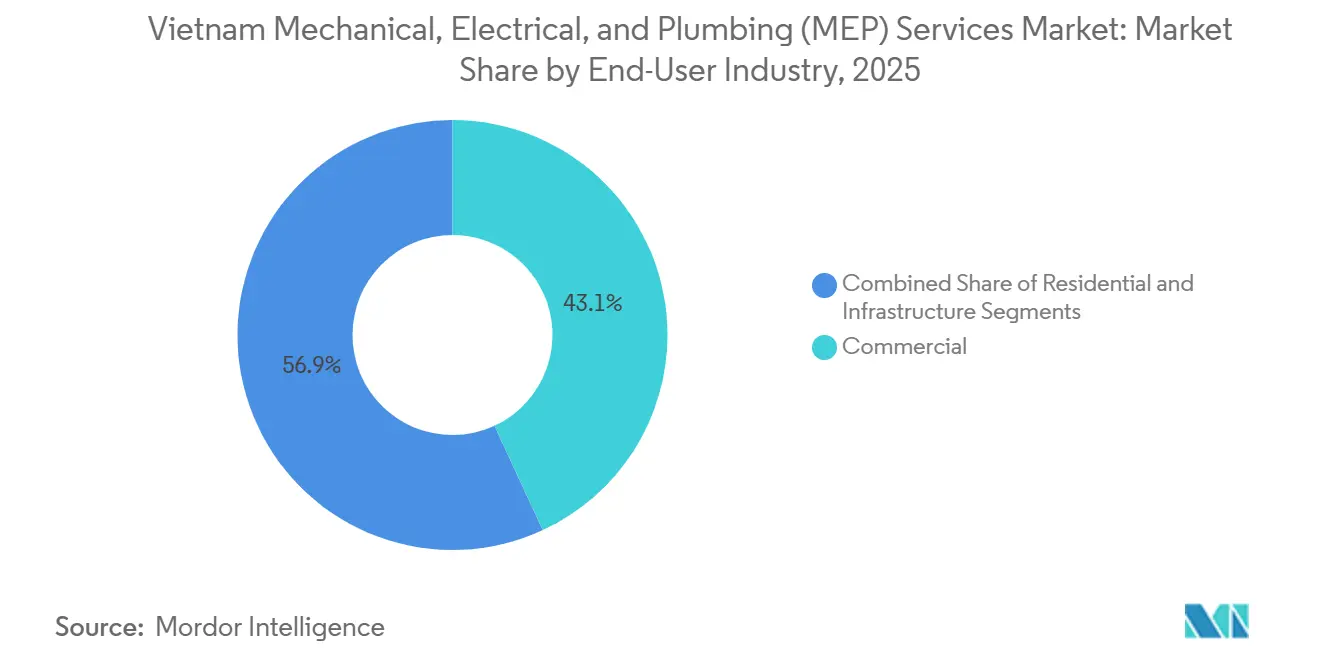
- エンドユーザー産業別では、商業が2025年のベトナム機械・電気・配管(MEP)サービス収益シェアの43.1%を占め、インフラは2031年までに8.75%のCAGRで成長すると予測されています。
- 主要都市別では、ホーチミン市が2025年のベトナム機械・電気・配管(MEP)サービス収益シェアの40.4%を占め、クアンニンは2031年までに9.03%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ベトナム機械・電気・配管(MEP)ービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 交通、都市開発、エネルギーインフラへの公共投資 | +2.5% | 全国規模、特にホーチミン市、ハノイ、クアンニンに集中 | 中期(2〜4年) |
| 製造業への外国直接投資と工業団地の拡大 | +2.0% | クアンニン、バクニン、ダナン、ドンナイの工業回廊 | 短期(2年以内) |
| データセンター、クラウド、デジタルインフラの建設 | +1.6% | ホーチミン市とハノイ | 短期(2年以内) |
| グリーンビルディングとエネルギー効率要件 | +0.9% | ホーチミン市、ハノイ、ビンズオン、バクニン | 中期(2〜4年) |
| 洪水対応型の水道・排水・気候適応型インフラ | +0.8% | ホーチミン市、ダナン、カントー、メコンデルタ | 長期(4年以上) |
| 統合設計・施工による機械・電気・配管デリバリーへの需要増加 | +0.7% | 全国規模、特にホーチミン市とハノイでのBIM対応が進む | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
交通、都市開発、エネルギーインフラへの公共投資
公共投資は、ベトナム機械・電気・配管(MEP)サービス市場におけるプロェクト需要の主要な源泉です。2026年から2030年の公共投資枠は前の5カ年計画の2倍以上であり、2026年の配分は前年の当初配分より41.7%高くなっています[1]。空港、地下鉄システム、道路、エネルギー施設には、電気、換気、排水、ポンプ、防火パッケージが必要です。ロンタン国際空港フェーズ1および計画中の南北高速鉄道は、資格を持つ請負業者に複雑な技術的作業をもたらします[2]。インフラ経験を持つ請負業者は、この拡大するパイプラインを追求するうえで有利な立場にあります。
製造業への外国直接投資と工業団地の拡大
製造業投資は、専門的な建物・産業システムへの需要を高めています。実現した外国直接投資は2025年に276億米ドルに達し、製造・加工業は229億米ドル、すなわち全体の82.8%を受け取りました。新たな工業団地は、電力、冷却、プロセス用水、廃水、防火システムへの需要を生み出します。電子機器・半導体施設にはクリーンルーム冷却、保護された電気システム、超純水接続も必要です。これらの要件は、正式な技術仕様を満たすことができる請負業者に有利に働きます。
データセンター、クラウド、デジタルインフラの建設
データセンターの建設は、ベトナムにおけるプロジェクト業務の技術的強度を高めています。SGI-HCMは2026年4月に21億米ドルの人工知能データセンターキャンパスの工事を開始し、G42とFPTおよびViet Thaiコンソーシアムは20億米ドルのデータセンターインフラを開発することに合意しまた[3]。Starmasonも2026年3月にホーチミン市で4億8,000万米ドル、60メガワットのデータセンターの登録を受けました。重要電力、精密冷却、冗長消火設備は、ハイパースケールデータセンター建設価値の40〜55%を占めます。可用性、安全性、熱制御要件を満たすことができる請負業者は、この高付加価値業務から恩恵を受けることができます。
グリーンビルディングとエネルギー効率要件
グリーンビルディング要件は、機械・電気・配管業務の範囲を拡大しています。ベトナムは2024年に163棟の認定グリーンビルディングを追加し、合計1,360万平方メートルをカバーする559棟となりました。LOTUS V4はシステム最適化とエネルギークレジットを連携させ、エネルギー関連基準に対して最大32ポイントを付与することができます。工業団地向けLOTUSは、投資活動が活発な製造エリアにこの方向性を拡大しています。これらの基準は、継続的な設計、試運転、改修、および再認証業務を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機械・電気・配管の熟練労働力および試運転能力の不足 | -1.5% | 全国規模、特にバクニン、ハイフォン、クアンニンの工業回廊 | 短期(2年以内) |
| 許認可、防火安全承認、規制調整の遅延 | -0.9% | 全国規模、特にホーチミン市とハノイ | 短期(2年以内) |
| 輸入機器のリードタイムと価格変動 | -0.8% | 全国規模、特にホーチミン市および専門機器依存の工業回廊 | 中期(2〜4年) |
| 請負業者のキャッシュフロー圧迫と長期化する支払いサイクル | -0.6% | 全国規模、特に公共・大規模民間プロジェクトに従事する下請業者 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
機械・電気・配管の熟練労働力および試運転能力の不足
労働力の制約は、ベトナム機械・電気・配管MEP)サービス市場における契約履行を遅らせる可能性があります。建設業の求人件数は2025年第2四半期に前年比で約172%増加した一方、応募件数は42%以上減少しました。建設省は、建設労働力の75%が未熟練または未訓練のままであると報告しました。この不足は、試運転、制御、防火検証、精密冷却業務において最も深刻です。資格を持つ労働力が不足している場合、固定価格パッケージはリスクにさらされたままとなります。
許認可、防火安全承認、規制調整の遅延
承認プロセスは、機械・電気・配管請負業者の収益認識を遅らせる可能性があります。政令105/2025/ND-CPは防火安全保険要件を拡大し、設計審査カテゴリーを追加しました。改正された建設フレームワークも審査責任を地方当局に分散させました。防火安全の完了は最終支払いに先行することが多いため重要です。規制の一貫性は、適時なプロジェクト納品において引き続き重要となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:機械サービスがリードし、統合デリバリーが拡大
機械サービスは2025年のベトナム機械・電気・配管(MEPサービス収益シェアの42.3%を占めました。このセグメントは、商業ビルや産業施設における冷却、換気、消火要件から恩恵を受けています。暖房・換気・空調(HVAC)システムは、ベトナムにおける建物サービス支出の主要部分であり続けています。消火業務は多くのプロジェクトで別途のコンプライアンス要件を追加します。電気サービスは安定した電力と制御の必要性から恩恵を受けています。配管サービスは排水、水処理、洪水対応投資によって支えられています。
統合MEPサービスは2031年までに8.67%のCAGRで成長すると予測されています。政令217/2026/ND-CPは、2026年7月1日から対象となるグレードII以上の工事にBIMを義務付けています。この要件は民間資金によるプロジェクトにも公共工事と同様に適用されます。ベトナムはまた、国家規格番号14177-1:2024および14177-2:2024を通じて国際標準化機構19650を採用しました。統合請負業者は、設置開始前に機械・電気・配管の設計を調整することができます。これにより、個別システム間の干渉を減らし、引き渡し文書の管理を改善することができます。
Uniconsは機械・電気ワークフロー内でBIMを活用しています。Sigma Engineeringはハノイのセニーク・オーシャンパークプロジェクトで統合管理システムとBIMを使用しました。決定2597/QD-TTgも主要な公共投資・インフラプロジェクトのデジタル建設モデルを支援しています。オープンIFCフォーマットのデータ要件は、構造化されたプロジェクト情報の価値を高めます。調整されたデリバリーシステムを持つ請負業者は、この能力を繰り返しプロジェクトにわたって活用することができます。単一工種プロバイダーは、り大きなデジタルワークフロー内で作業するよう求められる圧力が増しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


サービスタイプ別:設置・試運転が最大の活動として継続
設置・試験・試運転は2025年のベトナム機械・電気・配管(MEP)サービス収益シェアの39.7%を占めました。新規建設はこのサービスカテゴリーの主要な活動源であり続けています。設置業務は機器、配管、配線、制御、安全システムの物理的な設置を含みます。試験は、システムが設計要件に対して機能することを確認します。試運転は建設から建物運用への移行を支援します。このステージは、精密な冷却、電力、または安全要件を持つ施設において不可欠です。
マネージド・成果報酬型サービスは2031年までに8.88%のCAGRで成長すると予測されています。外国投資を受けた工場テナントは、予防保全、エネルギー監視、稼働率管理のための複数年契約を求めることが多いです。2025年の外国投資データは、製造業物件の継続的な重要性を示しています。アウトソーシングされたサポートにより、各テナントが完全な社内技術チームを維持する必要性を減らすことができます。また、請負業者と資産オーナーとの長期的な関係を構築することもできます。成果コミットメントにより、サービス品質と応答時間が契約価値の中心となります。
設計・エンジニアリングは、早期調整が必要な複雑なプロジェクトにおいて引き続き重要です。国際コンサルタント会社は、国際グリーンビルディング認証要件を含む設計において活躍しています。認定建物の増加するストックは、保全・修繕・改修業務を支援します。2024年に確認された559棟の認定建物は、定期的なシステム業務の基盤を形成します。資産オーナーは効率性と安全性の成果を維持する保全を必要としています。設置と運用の両方の能力を持つ請負業者はこの業務に対応することができます。サービス契約はまた、一回限りの建設業務よりも予測可能な業務量を提供することができます。
エンドユーザー産業別:商業ビルが最大のポジションを維持
商業ビルは2025年のベトナム機械・電気・配管(MEP)サービス市場規模の43.1%を占めました。オフィスビル、ホスピタリティプロジェクト、小売物件、データセンターはすべて詳細な建物サービスを必要とします。これらの物件は標準的な住宅ビルよりも高い仕様を必要とすることが多いです。冷却能力、電力品質、生命安全システム、建物制御が主要な要件です。ホーチミン市の商業開発がこのポジションを支えています。データセンタープロジェクトはさらに高仕様の商業業務を追加します。
インフラは2031年までに8.75%のCAGRで成長すると予測されています。ASEAN+3マクロ経済調査局は、2021年から2030年にかけて道路、鉄道、空港、海港、電力にわたるインフラ資本支出ニーズを2,790億米ドルと推定しました。鉄道・空港プロジェクトには牽引電力、換気、排水、防火安全システムが必要です。電力資産には発電・送電機能を支援する機器が必要です。改訂された電力開発計画VIIIにはグリッドスケールの再生可能エネルギー追加が含まれています。これらのニーズは、民間建物開発を超えてエンドユーザー基盤を拡大します。
住宅建設は引き続き需要の補完的な源泉です。ホーチミン市は2026年第3・第4四半期の建設に向けて、約9万戸を含む約90の新規住宅プロジェクトを計画しました。住宅開発には給水、排水、電力配電、換気、防火安全システムが必要です。その仕様は通常、大規模公共資産のものとは異なります。したがって、請負業者は商業、インフラ、住宅の業務をバランスよく組み合わせることができます。このミックスにより、単一の建設カテゴリーへの依存を減らすことができます。また、各プロジェクトタイプに合わせた人員配置と技術資格を企業に求めます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ホーチミン市は2025年のベトナム機械・電気・配管(MEP)サービス収益シェアの40.4%を占めました。同市は国内で最も多様な需要源を持っています。地下鉄2号線は2026年1月に建設を開始し、牽引電力、換気、生命安全システムを必要とします。サイゴン・ハイテクパークは2026年初頭に12億米ドル以上のデータセンターコミットメントを受けました。同市の87の洪水対策プロジェクトは2030年まで続きます。これらのプロジェクトは、電力配電、冷却、ポンプ、排水、水処理、防火にわたる業務を生み出します。
ハノイとダナンは重要な北部・中部の需要センターを形成しています。ハノイは2026年から2029年にかけて予定されている29億米ドルのニュエ川再生プロジェクトを承認しました。このプロジェクトには堤防強化、運河浚渫、排水インフラが含まれます。ダナンは2026年8月にダナン・ダウンタウン複合施設の建設を開始しました。そのプロジェクト範囲には69階建てのタワーと商業・文化・娯楽施設が含まれます。これらの地域は都市開発と水管理・交通ニーズを組み合わせています。
クアンニンは2031年までに9.03%のCAGRで最も速い成長を記録すると予測されています。同省のベトナム機械・電気・配管(MEP)サービス市場規模は工業団地開発から恩恵を受けています。グリーンベイ・テック工業団地は435ヘクタールにわたる2億1,600万米ドルの投資を表しています。VSIPクアンニンの報告価値は2億2,000万米ドルです。フォックスコンの増資は技術施設要件を追加します。産業用電力、冷却、廃水、防火は請負業者活動の主要分野であり続けます。
競合環境
ベトナム機械・電気・配管(MEP)サービス市場は、専門請負業者の間では適度に集中しており、一般下請業者の間では分散しています。Sigma Engineering、Hawee Mechanical and Electrical、SEAREFICO Engineering and Construction、Uniconsは技術的深度と統合デリバリー通じて競争しています。Sigmaは2026年にベトナムの主要な信頼できるMEP請負業者の一つにランクされました。これらの企業は建物システム、産業施設、主要開発に関わる業務に対応しています。小規模請負業者は主に価格で競争し続けています。その役割は複雑さの低いパッケージで最も強くなっています。
HaweeはThe Metropole Thu ThiemのThe OpusKにおける機械・電気・配管・防火業務で3,370万米ドルの契約を獲得しました。Sigmaは2026年9月にダウティエン5.1太陽光発電所の杭打ち工事を開始します。これらの行動は、主要企業がより大規模で技術的に要求の高い業務を追求していることを示しています。Coteconsは2026年2月に24.2億米ドルの受注残を報告しました。その立場は、建物サービスパッケージを指揮する総合請負業者の重要性を示しています。
WSP、AECOM、Arup、Meinhardt、Aureconを含む国際コンサルタント会社は、主にバリューチェーンの設計段階で活動しています。彼らは助言・設計業務において国際建物認証を活用しています。地元企業は通常、より多くの設置・建設リスクを負います。BIM要件はプロジェクトデリバリーの能力閾値を生み出します。オープンフォーマットのプロジェクトデータを管理できる請負業者は、繰り返し業務にわたる調整を改善することができます。グリーン認定建物向けのマネージドサービスは、全国規模では未開発の機会として残っています。
ベトナム機械・電気・配管(MEP)サービス産業リーダー
-
R.E.E Mechanical & Electrical Engineering JSC
-
Coteccons Construction Joint Stock Company
-
SEAREFICO Engineering and Construction JSC
-
Sigma Engineering JSC
-
Hawee Mechanical and Electrical JSC
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Sigma Engineering JSCは、2026年8月27日のEPC契約締結後、Hoang Lien Son ConstructionおよびPowerChina Vietnamとのパートナーシップのもと、ダウティエン5.1太陽光発電所ゾーン2(164.22MW)で杭打ち工事を開始し、建物MEPからユーティリティスケールの再生可能エネルギーインフラへのSigmaの事業拡大を示しました。
- 2026年8月:Sun Groupが76.92ヘクタールにわたる31億米ドルの開発であるダナン・ダウンタウンの建設を開始しました。69階建てのタワーと文化・娯楽・商業・サービス複合施設を特徴としています。
- 2026年8月:ナム・タン・ビン工業団地がダナンで3つのプロジェクトの起工式を行いました。賃貸用工場複合施設、1日4,200立方メートル処理能力の廃水処理施設、フェーズ2の技術インフラが含まれます。


ベトナム機械・電気・配管(MEP)サービス市場レポートの調査範囲
| 機械サービス |
| 電気サービス |
| 配管サービス |
| 統合MEPサービス |
| 設計・エンジニアリング |
| 設置・試験・試運転 |
| 保全・修繕・改修 |
| マネージド・成果報酬型サービス |
| 住宅 |
| 商業 |
| インフラ |
| ホーチミン市 |
| ハノイ |
| クアンニン |
| ダナン |
| タイプ別 | 機械サービス |
| 電気サービス | |
| 配管サービス | |
| 統合MEPサービス | |
| サービスタイプ別 | 設計・エンジニアリング |
| 設置・試験・試運転 | |
| 保全・修繕・改修 | |
| マネージド・成果報酬型サービス | |
| エンドユーザー産業別 | 住宅 |
| 商業 | |
| インフラ | |
| 主要都市別 | ホーチミン市 |
| ハノイ | |
| クアンニン | |
| ダナン |


レポートで回答される主要な質問
2031年までのベトナムの機械・電気・配管サービスの予測価値は?
このセクターは2026年から7.96%のCAGRで成長し、2031年までに39億米ドルに達すると予測されています。
ベトナムの機械・電気・配管サービスをリードするサービスカテゴリーはどれですか?
設置・試験・試運転が2025年に39.7%のシェアでリードしました。
最も速く成長するMEPサービスカテゴリーはどれですか?
マネージド・成果報酬型サービスは2031年までに8.88%のCAGRで拡大すると予測されています。
MEP業務への需要が最も大きいエンドユーザーカテゴリーはどれですか?
商業ビルは2025年に43.1%のシェアを占め、オフィス、ホスピタリティ物件、データセンターによって支えられています。
ベトナムでMEPサービスへの需要をリードする都市はどこですか?
ホーチミン市は2025年に40.4%のシェアを占め、都市鉄道、データセンター、商業建設、排水プロジェクトによって支えられています。
ベトナムで統合MEP請負業者の重要性が高まっている理由は何ですか?
統合MEPサービスは8.67%のCAGRで成長すると予測されており、2026年7月からのBIM要件によって支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。
