
アイデンティティ検証オーケストレーション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
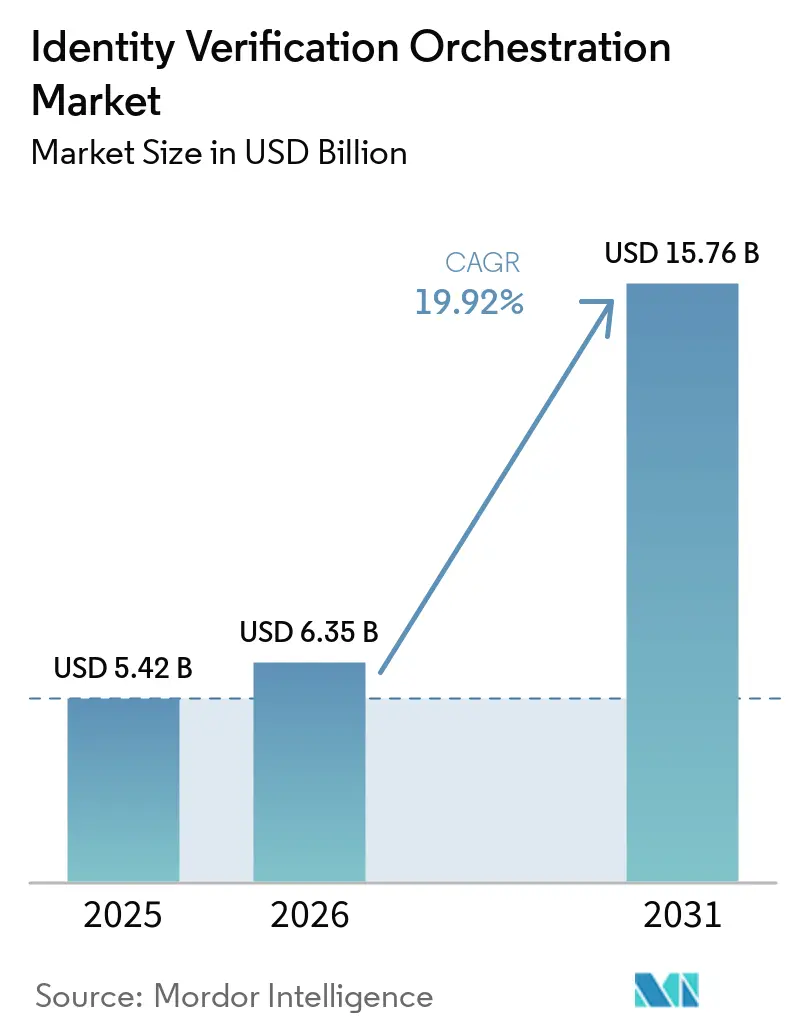
| 市場規模 (2026) | 6.35 十億米ドル |
| 市場規模 (2031) | 15.76 十億米ドル |
| 成長率 (2026 - 2031) | 19.92 % |
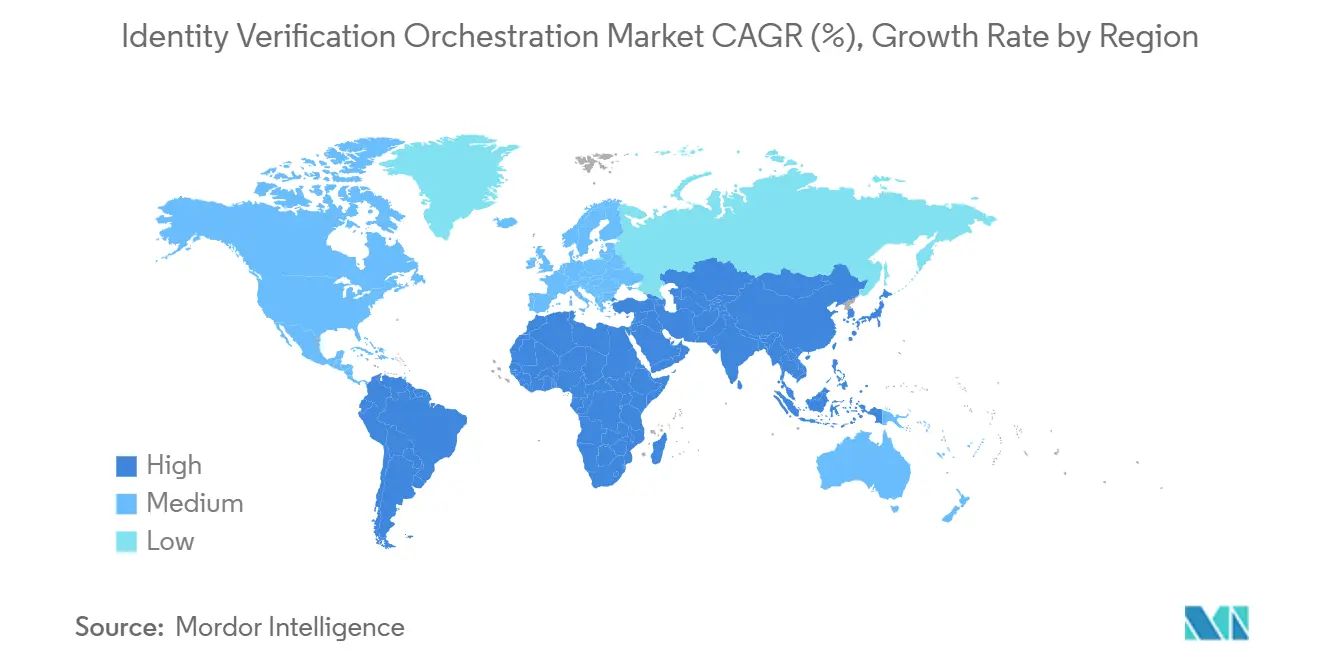
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
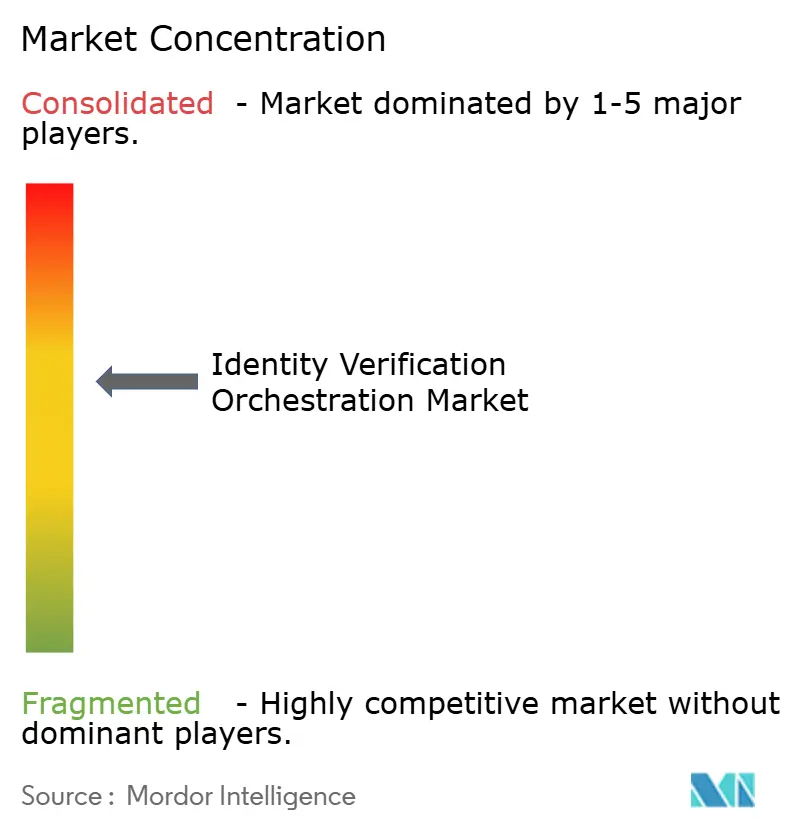
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアイデンティティ検証オーケストレーション市場分析
アイデンティティ検証オーケストレーション市場規模は、2025年の5.42 ビリオン 米ドルから2026年には6.35 ビリオン 米ドルへと拡大し、2031年までに15.76 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 19.92%で成長すると予測されています。この成長は、単一プロバイダーの検証ツールから、リスクシグナルに基づいて手法を選択・組み合わせることができるプラットフォームへのシフトを反映しています。デジタルオンボーディング、クロスボーダーコンプライアンス、より高度化するアイデンティティ詐欺が、このアプローチの必要性を高めています。プロバイダーはまた、KYC、KYB、AMLスクリーニング、不正インテリジェンス、継続的モニタリングを単一の商業関係に統合した、より広範なプラットフォームを構築しています。これは、正規ユーザーへの摩擦を増やすことなく、信頼性の高いルーティング、監査記録、プロバイダー代替手段を維持できるベンダーに有利に働きます。アイデンティティ検証オーケストレーション市場は、規制されたオンボーディング、再利用可能なクレデンシャル、複数の管轄区域にまたがる複雑な検証プログラムにおいて機会を有しています。アイデンティティ検証オーケストレーション市場はまた、顧客ジャーニー中にリスク状況が変化した際に、より制御された対応を支援します。組織が個別の手動ワークフローを必要とせずに複数の検証手法を必要とする場合に、その価値が高まります。
レポートの主要ポイント
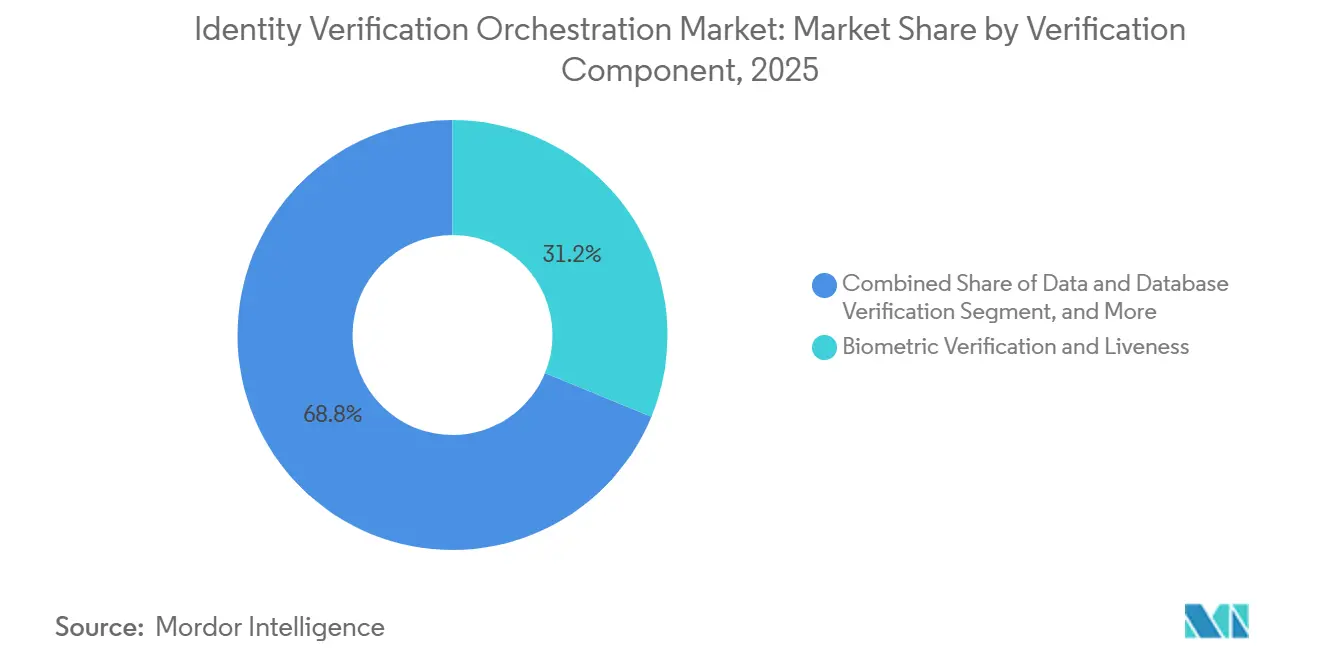
- 検証コンポーネント別では、生体認証・ライブネス検証が2025年のアイデンティティ検証オーケストレーション市場シェアの31.20%を占め、不正・デバイス・ネットワークインテリジェンスは2031年にかけてCAGR 20.66%で拡大する見込みです。
- 展開形態別では、クラウドが2025年のアイデンティティ検証オーケストレーション市場収益の68.32%を占め、ハイブリッドは2031年にかけてCAGR 21.25%で成長する見込みです。
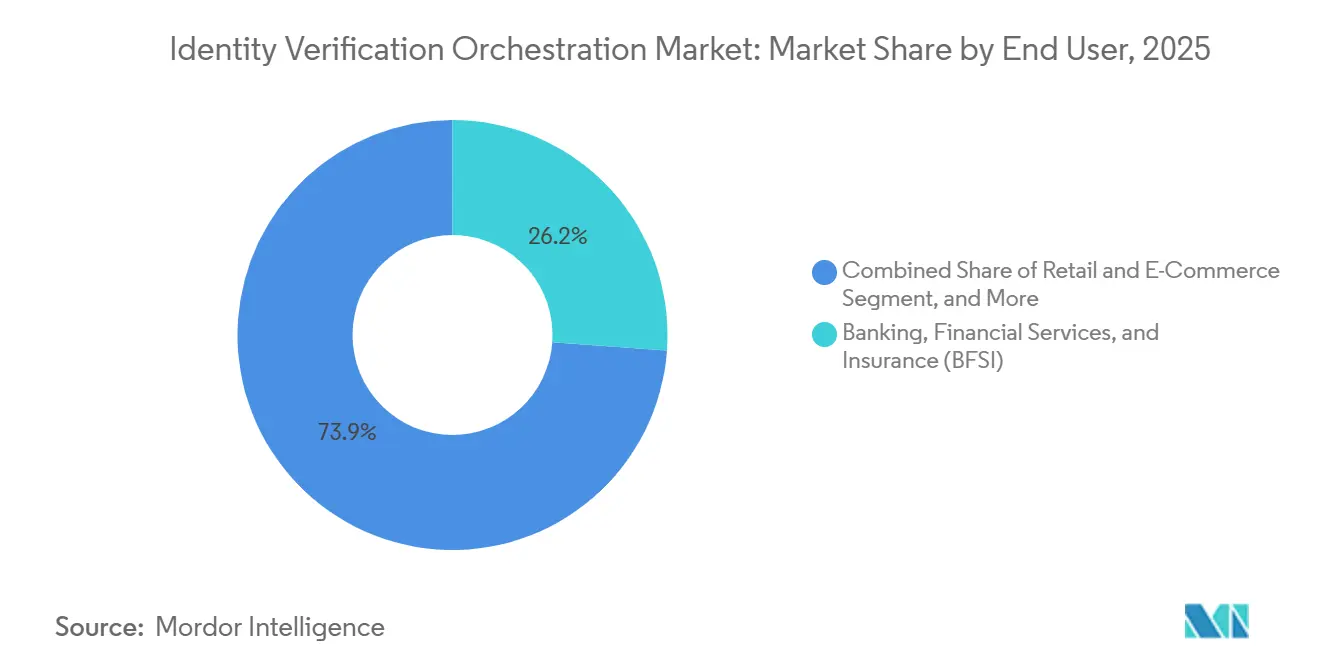
- エンドユーザー別では、BFSIが2025年のアイデンティティ検証オーケストレーション市場収益の26.15%を占め、ヘルスケア・ライフサイエンスは2031年にかけてCAGR 20.45%で拡大する見込みです。
- 組織規模別では、大企業が2025年のアイデンティティ検証オーケストレーション市場収益の70.44%を占め、中小企業は2031年にかけてCAGR 21.56%で成長する見込みです。
- 地域別では、北米が2025年のアイデンティティ検証オーケストレーション市場収益の38.11%を占め、アジア太平洋地域は2031年にかけてCAGR 20.89%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルアイデンティティ検証オーケストレーション市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 合成アイデンティティおよびディープフェイク詐欺の深刻化 | +5.2% | グローバル | 短期(2年以内) |
| デジタルオンボーディングおよびE-KYCの拡大 | +4.1% | グローバル、特にアジア太平洋地域および北米で強い勢い | 中期(2〜4年) |
| AML、KYC、年齢確認規制の強化 | +3.6% | 欧州および北米、アジア太平洋地域への波及あり | 中期(2〜4年) |
| クロスボーダーデジタルサービスの成長 | +2.8% | アジア太平洋地域が中核、欧州・中東・アフリカへの波及あり | 中期(2〜4年) |
| 適応型ルーティングによる正規検証済みユーザー1人あたりコストの削減 | +2.1% | 北米および欧州 | 長期(4年以上) |
| AIエージェントのアイデンティティおよびマシン間信頼要件 | +1.5% | 北米および欧州、アジア太平洋地域では初期段階 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
合成アイデンティティおよびディープフェイク詐欺の深刻化が検証アーキテクチャを再定義
合成アイデンティティとディープフェイクは、単一の手法またはプロバイダーに依存する検証設計に圧力をかけています。Sumsub社は、2024年第1四半期から2025年第1四半期にかけて、そのネットワーク全体で合成アイデンティティ書類詐欺が311%増加し、同期間に生体認証インジェクション攻撃が741%増加したと報告しています。アイデンティティ検証オーケストレーション市場は、書類チェック、パッシブライブネス検出、デバイスインテリジェンス、行動データをリスクの進化に応じて適応できるワークフローに組み合わせることで対応しています。これにより、完全な検証パスは単独のチェックよりも突破が困難になります。CEN/TS 18099:2025は、顔、指紋、その他の生体認証モダリティにわたる生体認証データインジェクション攻撃の検出を評価するためのフレームワークを確立しました。この規格は、プロバイダーと購入者に対し、インジェクションされた生体認証データに対する防御を評価するためのより明確な根拠を提供します。
デジタルオンボーディングおよびE-KYCの拡大がモジュール型検証スタックへの需要を創出
デジタルオンボーディングでは、各申請者のリスクに合致したコントロールを適用しながら、迅速にチェックを完了することが企業に求められます。英国府は、2026年にデジタルアイデンティティプロバイダーの53%がKYCおよびAMLコンプライアンスをユースケースとして挙げており、ベースライン測定時の32%から増加したことを明らかにしました。このシフトは、書類キャプチャ、生体認証マッチング、ライブネス検出、スクリーニングを個別のプロセスとして購入するのではなく、ワークフローに統合できるため、アイデンティティ検証オーケストレーション市場を支援します。Sumsub社は2026年にモデルコンテキストプロトコル統合を導入し、AIエージェントがコンプライアンス環境を設定できるようにすることで、専任のコンプライアンスエンジニアリングチームを持たない組織のセットアップ負担を軽減しました。CFITブループリントレポートは、調査対象の英国中小企業の81%がデジタル企業アイデンティティサービスに対価を支払うと回答したことを明らかにしました。また、65%がそのようなサービスによってビジネス銀行口座開設の摩擦が軽減されると期待していることも明らかになりました。
AML、KYC、年齢確認規制の強化がコンプライアンス要件を引き上げる
規制により、デジタルオンボーディングにクレデンシャルの種類、スクリーニング義務、報告要件が追加されています。欧州連合のマネーロンダリング対策規制は、2027年までに金融機関が顧客オンボーディングに欧州デジタルアイデンティティウォレットを受け入れることを義務付けています。EU加盟国は、2026年7月10日までに第6次マネーロンダリング対策指令の特定条項を国内法に移行することが求められており、実質的所有者データとサンクションスクリーニングへの注目が高まっています。2026年9月、米国の銀行規制当局は、銀行が顧客識別プログラム規則に基づき、州発行のモバイル運転免許証および政府発行の検証可能なデジタルクレデンシャルを使用できることを明確にしました。これらの変更はアイデンティティ検証オーケストレーション市場にさらなるインプットをもたらしますが、同時に運用モデルをより要求の高いものにします。プラットフォームは、各クレデンシャルとユースケースに適切な証拠をルーティング、重み付け、文書化、保持する必要があります。
クロスボーダーデジタルサービスの成長が複数管轄区域にわたる検証を必要とする
クロスボーダーデジタルサービスは、書類フォーマット、アイデンティティシステム、保証レベル、現地コンプライアンス規則の違いに直面しています。2024年/25年に地理的収益を開示した英国のデジタルアイデンティティ企業28社のうち、国際活動が収益の60%を生み出しており、ベースライン時の57%から増加しています。このグループでは、欧州連合および欧州経済領域からの収益が初めて米国収益を上回りました。アイデンティティ検証オーケストレーション市場は、企業が申請者を受け入れ管轄区域が要求するクレデンシャルフォーマットと保証レベルに誘導するのを支援します。2026年7月の日本・欧州連合パイロットでは、日本のマイナンバーカードシステムとEUDIウォレットのクレデンシャルが、オープン標準を使用して国境を越えて検証できることが実証されました。これは、管轄区域をまたいで検証を調整できるシステムの技術的根拠を支持します。商業的価値は、企業が別の市場に進出する際の手動ワークフロー変更を削減することにあります。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したアイデンティティ標準と規制規則 | -3.8% | グローバル、特にアジア太平洋地域および南米で深刻 | 長期(4年以上) |
| プライバシー、同意、データ居住地制約 | -3.2% | 欧州が中核、アジア太平洋地域および北米への波及あり | 中期(2〜4年) |
| 検証テレメトリに対する敵対的攻撃 | -2.5% | グローバル | 短期(2年以内) |
| 検証の摩擦と誤判定リスク | -1.8% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化したアイデンティティ標準と規制規則が統合の複雑性を生み出す
複数の国にサービスを提供するプラットフォームは、eIDAS 2.0、NIST SP 800-63-3、FATFトラベルルール要件、ISO/IEC 29115、各国のAML規則に対応する必要があります。アイデンティティ検証オーケストレーション市場は、単一のユニバーサル設定ではなく、管轄区域固有のワークフローを通じてこの複雑性に対処する必要があります。データ保持に関する規則とプライバシー義務など、一部の要件は相互に矛盾する場合があります。このような矛盾は法的審査を必要とし、自動ルーティングだけでは解決できません。この課題は、ブラジルのLGPD、アルゼンチンのデータ保護法、金融セクター要件が個別の義務を生み出す南米において特に重要です。トラベルルールのメッセージフォーマットと信頼フレームワークの違いも、グローバルな暗号資産取引所が管轄区域固有の検証経路を維持しなければならないことを意味します。
プライバシー、同意、データ居住地制約がクロスリージョンデータフローを制限する
生体認証データは、厳格な同意、処理、保存要件の対象となることが多いです。GDPR第9条に基づき、個人を一意に識別するために使用される生体認証データは個人データの特別カテゴリーであり、明示的な同意と慎重に定義された処理管理が必要です。アイデンティティ検証オーケストレーション市場は、金融規制当局がGDPRの保護措置とともにローカルストレージを要求する場合に、地域処理パターンをサポートする必要があります。欧州データ保護委員会の2026年協調執行措置は、GDPR第12条から第14条に基づくKYCの透明性を検討し、データ収集時点での明確なコミュニケーションの重要性を強調しました。[1] ハイブリッドシステムは、生体認証・書類処理を地域またはオンプレミスのインフラに保持することで、この問題の一部に対処します。ルーティング、監査証跡、プロバイダーフォールバックのための集中型クラウド機能を維持できますが、この分割はコストと運用の複雑性を増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検証コンポーネント別:生体認証がリードし、不正インテリジェンスが最速で拡大
生体認証・ライブネス検証は2025年のアイデンティティ検証オーケストレーション市場シェアの31.20%を占めました。この地位は、人物が実際に存在し、提出された顔または生体認証サンプルが本物であることを確認する必要性を反映しています。デジタルアイデンティティ詐欺が高度化するにつれ、パッシブライブネスとインジェクション攻撃検出が中心的なコントロールとなっています。CEN/TS 18099:2025は、顔、指紋、マルチモーダル設定にわたる生体認証データインジェクション攻撃検出システムを評価するための欧州フレームワークを提供します。書類・アイデンティティ検証も初期オンボーディングプロセスの中心であり続けています。データ・データベース検証は、政府レジストリへのアクセスが書類不要のチェックをサポートできる場合に重要です。
不正・デバイス・ネットワークインテリジェンスは、2026年から2031年にかけてCAGR 20.66%で成長する見込みです。アイデンティティ検証オーケストレーション市場では、生体認証チェックを要求する前に、デバイステレメトリ、IP情報、行動シグナルがますます使用されています。既知の信頼できるデバイスは摩擦が少なく進めることができ、一方で不慣れな環境は追加チェックを引き起こす可能性があります。Socure社は2026年8月にFravity社を買収し、不正、リスク、コンプライアンス業務向けの70以上の専門AIエージェントをプラットフォームに追加しました。AML、PEP、サンクション、否定的メディアスクリーニングはワークフローのコンプライアンスコンポーネントを構成します。顧客デューデリジェンス要件がより詳細になるにつれ、住所、収入、資金源チェックも重要性を増しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


展開形態別:クラウドがリードし、ハイブリッドがデータ居住地要件に対応
クラウド展開は2025年のアイデンティティ検証オーケストレーション市場シェアの68.32%を占めました。クラウドレイヤーは、企業が各プロバイダーのオンボーディングコードを更新することなく、プロバイダー間を切り替えることができます。これにより、より迅速なフェイルオーバーが可能になり、新しい検証サービスを導入するために必要な労力が削減されます。このモデルは、アプリケーションプログラミングインターフェースを使用し、迅速なワークフロー変更を必要とする組織に適しています。オンプレミス展開は、厳格な主権要件を持つ公共部門、防衛関連、その他の環境において引き続き重要です。これは、市民のアイデンティティデータのオフショア処理を制限する管轄区域において特に重要です。
ハイブリッド展開は、2026年から2031年にかけてCAGR 21.25%で成長する見込みです。組織は、機密処理の場所とルーティング・監査機能の場所を分離しています。生体認証・書類処理はオンプレミスまたは地域クラウドで行われ、中央サービスがプロバイダー選択、監査証跡、フォールバックオプションを管理します。Sumsub社は、自動識別、ビデオ識別、e-ID検証、KYB検証の高信頼レベルでeIDAS 2.0の再認証を受けました。この規制は、各EU加盟国が2026年末までに少なくとも1つの欧州デジタルアイデンティティウォレットを提供することを義務付けています。これらの要件によ、プラットフォーム設計における相互運用性と制御された処理場所がより重要になります。
エンドユーザー別:BFSIが需要を支え、ヘルスケア・ライフサイエンスが最速で成長
BFSIは2025年のアイデンティティ検証オーケストレーション市場シェアの26.15%を占めました。銀行、保険会社、金融サービス企業は大量の検証を処理し、正式なKYCおよびAML義務を負っています。また、リスクチームや規制当局が審査できる証拠も必要です。暗号資産、デジタル資産、決済プロバイダーは、サンクションスクリーニング、KYC、トラベルルール義務のより複雑な組み合わせに直面しています。小売、Eコマース、マーケットプレイスのユーザーは、口座開設詐欺を削減するためにこれらのシステムを採用しています。ゲーム、ギャンブル、デジタルメディア事業者は、年齢確認と口座回復に同様のワークフローを使用しています。
ヘルスケア・ライフサイエンスは、2026年から2031年にかけてCAGR 20.45%で拡大する見込みです。このセグメントの需要は、詐欺対策としてだけでなく、品質・安全管理としての患者アイデンティティ検証に関連しています。Ping Identity Verification and Fraud Protectionは、2026年7月にEpic ToolboxにMyChart連携ワークフロー向けとして掲載され、医療機関が患者オンボーディングと口座回復のためにアイデンティティ検証、不正検出、ノーコードオーケストレーションを使用できるようになりました。ID.meも2026年4月にMyChart向けアイデンティティ検証カテゴリーでEpic Toolboxに掲載されました。LexisNexis Risk Solutionsは2026年2月に、アイデンティティ検証、重複レコード解決、行動エンリッチメントを組み合わせたヘルスケアアイデンティティ管理プラットフォームを立ち上げました。[2] 政府・公共行政も、公共機関が市民サービスのアイデンティティチェックを標準化するにつれて需要を示しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:大企業がリードし、中小企業がより速い成長を提供
大企業は2025年の収益の70.44%を占めました。その要件は一般的に、複数の国、高い取引量、内部リスクガバナンス、規制審査のための詳細な記録を含みます。アイデンティティ検証オーケストレーション市場は、これらの購入者に単一の運用レイヤーからサービスレベルの期待とプロバイダーフォールバックを管理する方法を提供します。大手金融機関にとって、検証の停止はンボーディングと取引活動を大規模に混乱させる可能性があります。これらの条件は複数年の契約を支持し、継続性を主要な購買要件にします。大企業はまた、規制当局または内部委員会がケースを審査する際に、なぜ決定が下されたかを示す必要があります。
中小企業は、2026年から2031年にかけてCAGR 21.56%で拡大する見込みです。従量課金制の価格設定により、検証コストが取引量に連動し、初期技術支出が削減されます。セルフサービスダッシュボードとノーコードワークフロービルダーも、中小企業の統合負担を軽減します。CFITブループリントレポートは、調査対象の英国中小企業の81%がデジタル企業アイデンティティサービスに対価を支払うと回答したことを明らかにしました。これは、より強力なコントロールを必要とするが、大規模なコンプライアンスエンジニアリングチームを持たない企業の需要を示しています。アイデンティティ検証オーケストレーション産業は、設定が理解しやすく、広範なカスタマイズなしに展開できる場合に、このグループにサービスを提供できます。
地域分析
北米は2025年のアイデンティティ検証オーケストレーション市場シェアの38.11%を占めました。この地域は、規制された金融機関の大規模な基盤、企業・政府の展開、活発な規則制定を組み合わせています。2026年9月、米国の銀行規制当局は、銀行が顧客識別プログラム要件に基づき、州発行のモバイル運転免許証および政府発行の検証可能なデジタルクレデンシャルを使用できると述べました。[3] これにより、オーケストレーションプラットフォームは既存の検証プロセスに統合できる別のクレデンシャルタイプを得ます。Socure社は2026年5月にLogin.govの5年間1.63 ビリオン 米ドルの契約を獲得し、アイデンティティ証明技術に対する政府需要の規模を示しました。
アジア太平洋地域は、2026年から2031年にかけてCAGR 20.89%で成長する見込みです。大規模な人口がデジタル金融サービスに参入しており、政府はデジタルアイデンティティインフラを拡大しています。インドのアーダールシステムは、この地域における主要な生体認証アイデンティティプログラムであり続けています。日本のマイナンバーカードも、政府利用を超えて民間セクターのデジタルサービスへと拡大しています。2026年7月の日本・欧州連合パイロットでは、マイナンバーカードとEUDIウォレットのクレデンシャルがオープン標準を使用して国境を越えて交換・検証できることが実証されました。フィリピンとマレーシアも2026年7月に、雇用、銀行、公共サービスのための政府発行デジタルクレデンシャルの相互認証を検討するフレームワークを発表しました。これらの動向は、地域ルーティングとクレデンシャル相互運用性のユースケースを広げます。
欧州のアイデンティティ検証オーケストレーション市場は、eIDAS 2.0と欧州デジタルアイデンティティウォレットの展開によって再形成されています。各EU加盟国は2026年末までに少なくとも1つのウォレットを供しなければならず、金融機関は2027年までにAMLオンボーディングにウォレットを受け入れなければなりません。英国のデジタルアイデンティティセクターは2024年/25年に9,624人のフルタイム従業員を雇用していました。ブラジルは、そのアイデンティティデータインフラが書類不要の検証をサポートできるため、重要な南米市場です。Sumsub社は2026年9月に、CPF番号とライブネスセルフィーを使用して国家データベースからアイデンティティデータを取得する、規制されたオンラインベッティング向けのブラジルソリューションを立ち上げました。中東・アフリカは、国家デジタルアイデンティティシステムと顧客デューデリジェンス要件が発展するにつれて、より長期的な機会を提供します。

競合環境
アイデンティティ検証オーケストレーション市場は中程度の集中度を示しています。英国政府の2026年セクター分析によると、上位20社が英国デジタルアイデンティティセクター収益の68%を占めました。[4] 専門ベンダーは引き続き、特定の地域、規制セクター、再利用可能なクレデンシャル、マシン間ユースケースにサービスを提供しています。購入者はますます、KYC、KYB、AMLスクリーニング、不正インテリジェンス、意思決定を組み合わせたプラットフォームを好むようになっています。これにより、購入者が管理しなければならないプロバイダーとデータ処理契約の数を削減できます。また、オンボーディングプロセス全体にわたるアイデンティティリスクのより統合されたビューを企業に提供することもできます。
Socure社は2026年8月に5.2 ビリオン 米ドルの評価額で1.56 ビリオン 米ドルを調達し、同期間にFravity社を買収しました。この買収は、別の書類または生体認証サービスではなく、エージェント型不正調査機能を追加しました。Sumsub社は2026年9月にノンドキュメント北欧eIDバンドルを立ち上げ、スウェーデンのBankID、デンマークのMitID、ノルウェーのBankID、フィンランドのFTNへの単一統合を提供しました。このアプローチは、地域のクレデンシャルの複雑性を1つの商業接続にパッケージ化します。Jumio社は2026年6月にTrinsic社と統合し、生体認証、ライブネス検出、アイデンティティグラフリスクシグナルと組み合わせて、グローバルなデジタルID受け入れを大規模にサポートしました。これらの動きは、クレデンシャルカバレッジと統合リスクシグナルが競争の主要分野であることを示しています。
差別化は、地理的カバレッジ、リアルタイムプロバイダーフォールバックの品質、説明可能な記録を作成する能力に依存します。アイデンティティ検証オーケストレション市場には、監査証跡を弱めることなく書類、生体認証、データ、AMLプロバイダー間を切り替えられるプロバイダー中立システムの余地もあります。アイデンティティ検証オーケストレーション市場のこの部分は、購入者がプロバイダー変更を通じて証拠を保持しなければならない場合に最も重要です。ポイントソリューションプロバイダーは、製品がワークフローの限られた部分を中心に構築されているため、これが困難な場合があります。CrowdStrike社は2026年9月にFal.Con 2026でエージェント型アイデンティティプロバイダーを導入し、AIエージェントに暗号学的に検証可能なアイデンティティを発行し、最小権限アクセスを完全な監査可能性で管理しました。これにより、競争範囲が非人間アイデンティティとマシン間信頼へと拡大します。アイデンティティ検証オーケストレーション産業は、したがって、より広範なアイデンティティ意思決定プラットフォームへと移行しており、地域および垂直専門家は現地カバレッジまたはドメイン要件が重要な場所で役割を維持しています。
アイデンティティ検証オーケストレーション産業リーダー
-
Jumio Corporation
-
Trulioo Information Services Inc.
-
Veriff OÜ
-
Socure, Inc.
-
Persona Identities, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:CrowdStrike社はFal.Con 2026でエージェント型アイデンティティプロバイダーを導入し、AIエージェントに暗号学的に検証可能なアイデンティティを発行し、完全な監査可能性を持つ最小権限アクセスを仲介しました。この製品は、非人間のマシン間コンテキストにおけアイデンティティ信頼インフラへのCrowdStrike社の参入を示しました。
- 2026年9月:FinCEN、通貨監督庁、連邦準備制度理事会、連邦預金保険公社、全国信用組合管理局を含む米国の銀行規制当局は、銀行が銀行秘密法に基づく顧客識別プログラム要件を満たすために、州発行のモバイル運転免許証および政府発行の検証可能なデジタルクレデンシャルを使用できることを明確にするFAQを共同発行しました。
- 2026年9月:Sumsub社はノンドキュメント北欧eIDバンドルを立ち上げ、スウェーデンのBankID、デンマークのMitID、ノルウェーのBankID、フィンランドのFTNを1つの共有月次コミットメントでカバーする単一統合を提供しました。このローンチにより、Sumsub社は1つのAPIを通じて4つの主要な北欧電子アイデンティティスキームのカバレッジを完成させました。
- 2026年7月:Ping Identity Verification and Fraud ProtectionがEpic Toolboxに掲載され、医療機関が患者オンボーディングと口座回復のためのMyChart連携ワークフロー内でアイデンティティ検証、リアルタイム不正・リスク検出、ノーコードオーケストレーションを展開できるようになりました。


グローバルアイデンティティ検証オーケストレーション市場レポートの調査範囲
アイデンティティ検証オーケストレーション市場は、組織が複数の検証プロバイダー、データソース、不正インテリジェンスツール、コンプライアンスシステム、リスクエンジンにわたるアイデンティティ検証ワークフローを調整、管理、最適化できるソフトウェアプラットフォームとソリューションで構成されています。これらのプラットフォームは、統合された意思決定フレームワークを通じて、書類検証、生体認証、データベース検証、不正検出、AMLスクリーニング、サンクションチェック、その他のアイデンティティ証明プロセスをオーケストレーションし、組織がオンボーディング効率、不正防止、コンプライアンス管理、顧客体験を向上させるのを支援します。
アイデンティティ検証オーケストレーション市場レポートは、検証コンポーネント別(書類・アイデンティティ検証、生体認証・ライブネス検証、データ・データベース検証、不正・デバイス・ネットワークインテリジェンス、AML・PEP・サンクション・否定的メディアスクリーニング、住所・収入・資金源検証)、展開形態別(クラウド、オンプレミス、ハイブリッド)、エンドユーザー別(銀行・金融サービス・保険〔BFSI〕、小売・Eコマース、ヘルスケア・ライフサイエンス、政府・公共行政、ITおよび通信、その他エンドユーザー)、組織規模別(大企業、中小企業)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 書類・アイデンティティ検証 |
| 生体認証・ライブネス検証 |
| データ・データベース検証 |
| 不正・デバイス・ネットワークインテリジェンス |
| AML・PEP・サンクション・否定的メディアスクリーニング |
| 住所・収入・資金源検証 |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 銀行・金融サービス・保険(BFSI) |
| 小売・Eコマース |
| ヘルスケア・ライフサイエンス |
| 政府・公共行政 |
| ITおよび通信 |
| その他エンドユーザー |
| 大企業 |
| 中小企業 |
| 北米 | 米国 | |
| カナダ | ||
| 南米 | ブラジル | |
| メキシコ | ||
| その他南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他中東 | ||
| アフリカ | 南アフリカ | |
| その他アフリカ | ||
| 検証コンポーネント別 | 書類・アイデンティティ検証 | ||
| 生体認証・ライブネス検証 | |||
| データ・データベース検証 | |||
| 不正・デバイス・ネットワークインテリジェンス | |||
| AML・PEP・サンクション・否定的メディアスクリーニング | |||
| 住所・収入・資金源検証 | |||
| 展開形態別 | クラウド | ||
| オンプレミス | |||
| ハイブリッド | |||
| エンドユーザー別 | 銀行・金融サービス・保険(BFSI) | ||
| 小売・Eコマース | |||
| ヘルスケア・ライフサイエンス | |||
| 政府・公共行政 | |||
| ITおよび通信 | |||
| その他エンドユーザー | |||
| 組織規模別 | 大企業 | ||
| 中小企業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| 南米 | ブラジル | ||
| メキシコ | |||
| その他南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| その他欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他アジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他中東 | |||
| アフリカ | 南アフリカ | ||
| その他アフリカ | |||


レポートで回答される主要な質問
アイデンティティ検証オーケストレーション市場の規模はどのくらいですか?
アイデンティティ検証オーケストレーション市場は、2026年の6.35 ビリオン 米ドルから2031年までに15.76 ビリオン 米ドルへと、CAGR 19.92%で成長する見込みです。
アイデンティティ検証オーケストレーションとは何ですか?
リスクシグナルとルーティングルールを使用して、書類、生体認証、不正、データ、コンプライアンスチェックを調整するプラットフォームアプローチです。
どの検証コンポーネントが収益をリードしていますか?
生体認証・ライブネス検証が2025年に31.20%のシェアで収益をリードしました。
どの展開モデルが最も速く成長していますか?
ハイブリッド展開は、組織がクラウド機能とデータ居住地ニーズのバランスを取るため、2031年にかけてCAGR 21.25%で成長する見込みです。
どのエンドユーザーグループが最も速く成長すると予想されますか?
ヘルスケア・ライフサイエンスは、患者アイデンティティ検証ワークフローに支えられ、2031年にかけてCAGR 20.45%で拡大する見込みです。
どの地域が最も速く成長していますか?
アジア太平洋地域は、デジタルアイデンティティプログラムと金融サービスオンボーディングに支えられ、2031年にかけてCAGR 20.89%で成長する見込みです。


 お客様のデータは安全であり、販売や共有は一切行われません。
