
Taille et part du marché de l'orchestration de la vérification d'identité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.35 Milliards de dollars |
| Taille du Marché (2031) | 15.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 19.92 % |
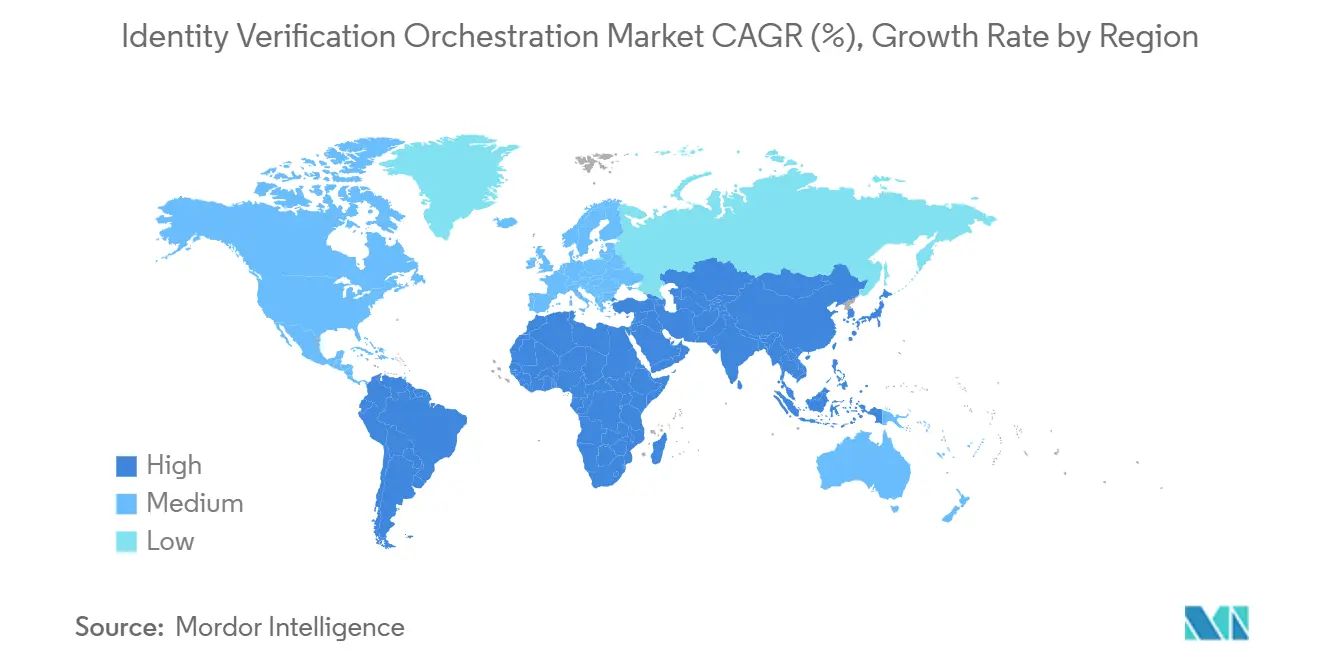
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
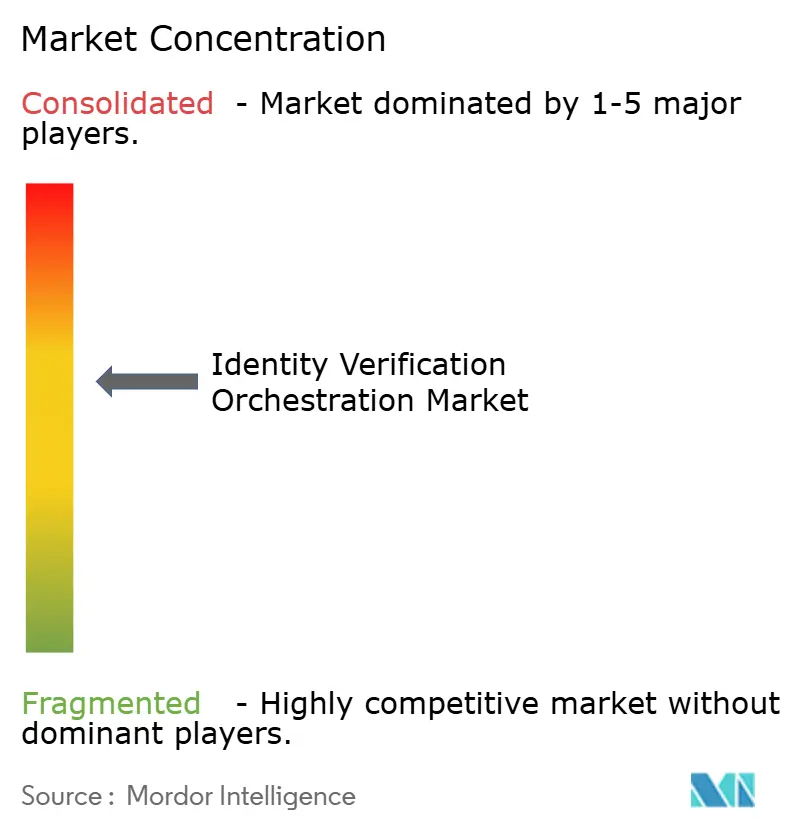
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'orchestration de la vérification d'identité par Mordor Intelligence
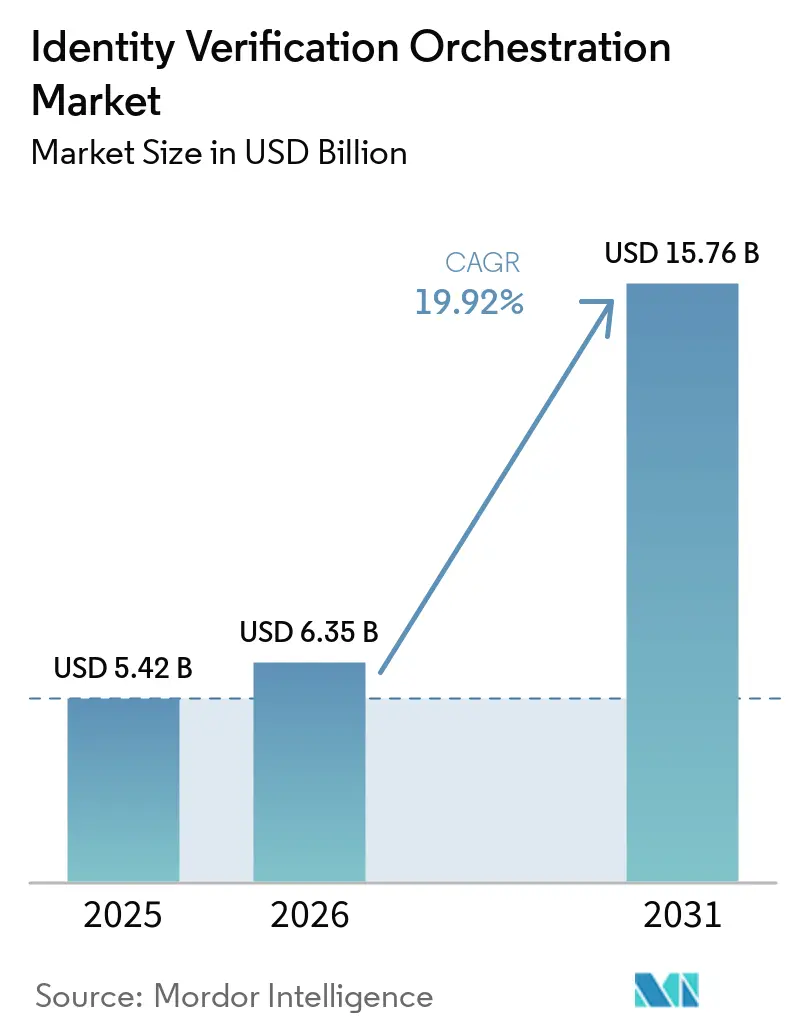
La taille du marché de l'orchestration de la vérification d'identité devrait passer de 5,42 milliards USD en 2025 à 6,35 milliards USD en 2026, pour atteindre 15,76 milliards USD d'ici 2031, avec un CAGR de 19,92 % sur la période 2026-2031. Cette croissance reflète un abandon des outils de vérification à fournisseur unique au profit de plateformes capables de sélectionner et de combiner des méthodes en fonction des signaux de risque. L'intégration numérique, la conformité transfrontalière et des fraudes d'identité de plus en plus sophistiquées accroissent le besoin de cette approche. Les fournisseurs développent également des plateformes plus larges qui intègrent la vérification KYC, KYB, le filtrage AML, le renseignement sur la fraude et la surveillance continue dans une relation commerciale unique. Cela favorise les fournisseurs capables de maintenir un routage fiable, des enregistrements d'audit et des alternatives de fournisseurs sans ajouter de friction pour les utilisateurs légitimes. Le marché de l'orchestration de la vérification d'identité offre donc des opportunités dans l'intégration réglementée, les justificatifs réutilisables et les programmes de vérification complexes opérant dans plusieurs juridictions. Le marché de l'orchestration de la vérification d'identité permet également des réponses plus contrôlées lorsque les conditions de risque évoluent au cours d'un parcours client. Sa valeur augmente là où les organisations ont besoin de plusieurs méthodes de vérification sans flux de travail manuels distincts.
Principaux enseignements du rapport
- Par composant de vérification, la vérification biométrique et la détection de vivacité détenaient 31,20 % de la part du marché de l'orchestration de la vérification d'identité en 2025, tandis que le renseignement sur la fraude, les appareils et les réseaux devrait se développer à un CAGR de 20,66 % jusqu'en 2031.
- Par déploiement, le cloud détenait 68,32 % du chiffre d'affaires du marché de l'orchestration de la vérification d'identité en 2025, tandis que le déploiement hybride devrait croître à un CAGR de 21,25 % jusqu'en 2031.
- Par utilisateur final, le secteur BFSI détenait 26,15 % du chiffre d'affaires du marché de l'orchestration de la vérification d'identité en 2025, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 20,45 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises détenaient 70,44 % du chiffre d'affaires du marché de l'orchestration de la vérification d'identité en 2025, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 21,56 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 38,11 % du chiffre d'affaires du marché de l'orchestration de la vérification d'identité en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 20,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'orchestration de la vérification d'identité
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade de la fraude par identité synthétique et par hypertrucage | +5.2% | Mondial | Court terme (≤ 2 ans) |
| Expansion de l'intégration numérique et de l'e-KYC | +4.1% | Mondial, dynamique la plus forte en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Renforcement de l'application des réglementations AML, KYC et de vérification de l'âge | +3.6% | Europe et Amérique du Nord, avec des répercussions en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des services numériques transfrontaliers | +2.8% | Cœur Asie-Pacifique, avec des répercussions en Europe et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Routage adaptatif pour réduire le coût par utilisateur vérifié valide | +2.1% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Identité des agents IA et exigences de confiance machine à machine | +1.5% | Amérique du Nord et Europe, phase précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'escalade de la fraude par identité synthétique et par hypertrucage redéfinit l'architecture de vérification
Les identités synthétiques et les hypertrucages exercent une pression sur les architectures de vérification qui reposent sur une méthode ou un fournisseur unique. Sumsub a signalé que la fraude aux documents d'identité synthétiques a augmenté de 311 % sur son réseau entre le premier trimestre 2024 et le premier trimestre 2025, tandis que les attaques par injection biométrique ont augmenté de 741 % sur la même période. Le marché de l'orchestration de la vérification d'identité répond en combinant des contrôles de documents, la détection passive de vivacité, le renseignement sur les appareils et les données comportementales dans un flux de travail capable de s'adapter à l'évolution des risques. Cela rend un parcours de vérification complet plus difficile à contourner qu'un contrôle isolé. La norme CEN/TS 18099:2025 a établi un cadre pour évaluer la détection des attaques par injection de données biométriques sur les modalités faciales, d'empreintes digitales et autres. Cette norme offre aux fournisseurs et aux acheteurs une base plus claire pour évaluer les défenses contre les données biométriques injectées.
L'expansion de l'intégration numérique et de l'e-KYC crée une demande pour des piles de vérification modulaires
L'intégration numérique exige des entreprises qu'elles effectuent des contrôles rapidement tout en appliquant des mesures de contrôle adaptées au risque de chaque demandeur. Le gouvernement britannique a constaté que 53 % des fournisseurs d'identité numérique citaient la conformité KYC et AML comme cas d'usage en 2026, contre 32 % lors de la mesure de référence. Ce changement soutient le marché de l'orchestration de la vérification d'identité, car la capture de documents, la correspondance biométrique, la détection de vivacité et le filtrage peuvent être intégrés dans un flux de travail plutôt qu'achetés comme des processus déconnectés. Sumsub a introduit une intégration du protocole de contexte de modèle en 2026 permettant aux agents IA de configurer des environnements de conformité, réduisant ainsi la charge de configuration pour les organisations sans équipes d'ingénierie de conformité dédiées. Le rapport CFIT Blueprint a révélé que 81 % des PME britanniques interrogées paieraient pour un service d'identité numérique d'entreprise. Il a également constaté que 65 % s'attendaient à ce qu'un tel service réduise les frictions lors de l'ouverture de comptes bancaires professionnels.
Le renforcement de l'application des réglementations AML, KYC et de vérification de l'âge élève les exigences de conformité
La réglementation ajoute des types de justificatifs, des obligations de filtrage et des exigences de déclaration à l'intégration numérique. Le règlement anti-blanchiment de capitaux de l'Union européenne exige que les institutions financières acceptent le portefeuille d'identité numérique européen pour l'intégration des clients d'ici 2027. Les États membres de l'UE étaient tenus de transposer certaines dispositions de la sixième directive anti-blanchiment de capitaux avant le 10 juillet 2026, renforçant l'accent sur les données relatives aux bénéficiaires effectifs et le filtrage des sanctions. En septembre 2026, les agences bancaires américaines ont précisé que les banques peuvent utiliser les permis de conduire mobiles délivrés par les États et les justificatifs numériques vérifiables émis par le gouvernement dans le cadre de la règle du programme d'identification des clients. Ces changements créent davantage d'entrées pour le marché de l'orchestration de la vérification d'identité, mais ils rendent également le modèle opérationnel plus exigeant. Les plateformes doivent router, pondérer, documenter et conserver les preuves appropriées pour chaque justificatif et cas d'usage.
La croissance des services numériques transfrontaliers nécessite une vérification multi-juridictions
Les services numériques transfrontaliers sont confrontés à des différences dans les formats de documents, les systèmes d'identité, les niveaux d'assurance et les règles de conformité locales. Parmi les 28 entreprises d'identité numérique britanniques ayant divulgué leurs revenus géographiques en 2024/25, l'activité internationale a généré 60 % des revenus, contre 57 % à la mesure de référence. Les revenus provenant de l'Union européenne et de l'Espace économique européen ont dépassé pour la première fois les revenus américains dans ce groupe. Le marché de l'orchestration de la vérification d'identité aide les entreprises à orienter les demandeurs vers le format de justificatif et le niveau d'assurance requis par la juridiction destinataire. Un projet pilote Japon-Union européenne en juillet 2026 a validé la vérification transfrontalière des justificatifs du système My Number Card japonais et du portefeuille EUDI à l'aide de normes ouvertes. Cela soutient l'argumentaire technique en faveur de systèmes capables de coordonner la vérification entre juridictions. La valeur commerciale réside dans la réduction des modifications manuelles des flux de travail lorsqu'une entreprise s'étend à un autre marché.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des normes d'identité et des règles réglementaires | -3.8% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Contraintes liées à la confidentialité, au consentement et à la résidence des données | -3.2% | Cœur Europe, avec des répercussions en Asie-Pacifique et en Amrique du Nord | Moyen terme (2-4 ans) |
| Attaques adversariales contre la télémétrie de vérification | -2.5% | Mondial | Court terme (≤ 2 ans) |
| Friction de vérification et risque de décision erronée | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La fragmentation des normes d'identité et des règles réglementaires crée une complexité d'intégration
Les plateformes desservant plusieurs pays doivent travailler avec eIDAS 2.0, NIST SP 800-63-3, les exigences de la règle de voyage FATF, ISO/IEC 29115 et les règles AML nationales. Le marché de l'orchestration de la vérification d'identité doit traiter cette complexité par des flux de travail spécifiques à chaque juridiction plutôt que par une configuration universelle unique. Certaines exigences peuvent entrer en conflit, comme les règles de conservation des données et les obligations de confidentialité. De tels conflits nécessitent un examen juridique et ne peuvent pas être résolus uniquement par un routage automatisé. Le défi est particulièrement pertinent en Amérique du Sud, où la LGPD brésilienne, la loi argentine sur la protection des données et les exigences du secteur financier créent des obligations distinctes. Les différents formats de messages de la règle de voyage et les cadres de confiance signifient également que les plateformes d'échange de cryptomonnaies mondiales doivent conserver des voies de vérification spécifiques à chaque juridiction.
Les contraintes liées à la confidentialité, au consentement et à la résidence des données limitent les flux de données interrégionaux
Les données biométriques sont souvent soumises à des exigences strictes en matière de consentement, de traitement et de stockage. En vertu de l'article 9 du RGPD, les données biométriques utilisées pour identifier une personne de manière unique constituent une catégorie particulière de données personnelles, nécessitant un consentement explicite et des contrôles de traitement soigneusement définis. Le marché de l'orchestration de la vérification d'identité doit prendre en charge des schémas de traitement régionaux lorsque les régulateurs financiers exigent un stockage local parallèlement aux garanties du RGPD. L'action coordonnée d'application du Comité européen de la protection des données en 2026 a examiné la transparence KYC au titre des articles 12 à 14 du RGPD, renforçant l'importance d'une communication claire au moment de la collecte des données.[1] Les systèmes hybrides traitent en partie ce problème en maintenant le traitement biométrique et documentaire dans une infrastructure régionale ou sur site. Ils peuvent conserver des fonctions cloud centralisées pour le routage, les pistes d'audit et le basculement vers un fournisseur de secours, mais la séparation ajoute des coûts et une complexité opérationnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant de vérification : la biométrie est en tête tandis que le renseignement sur la fraude se développe le plus rapidement
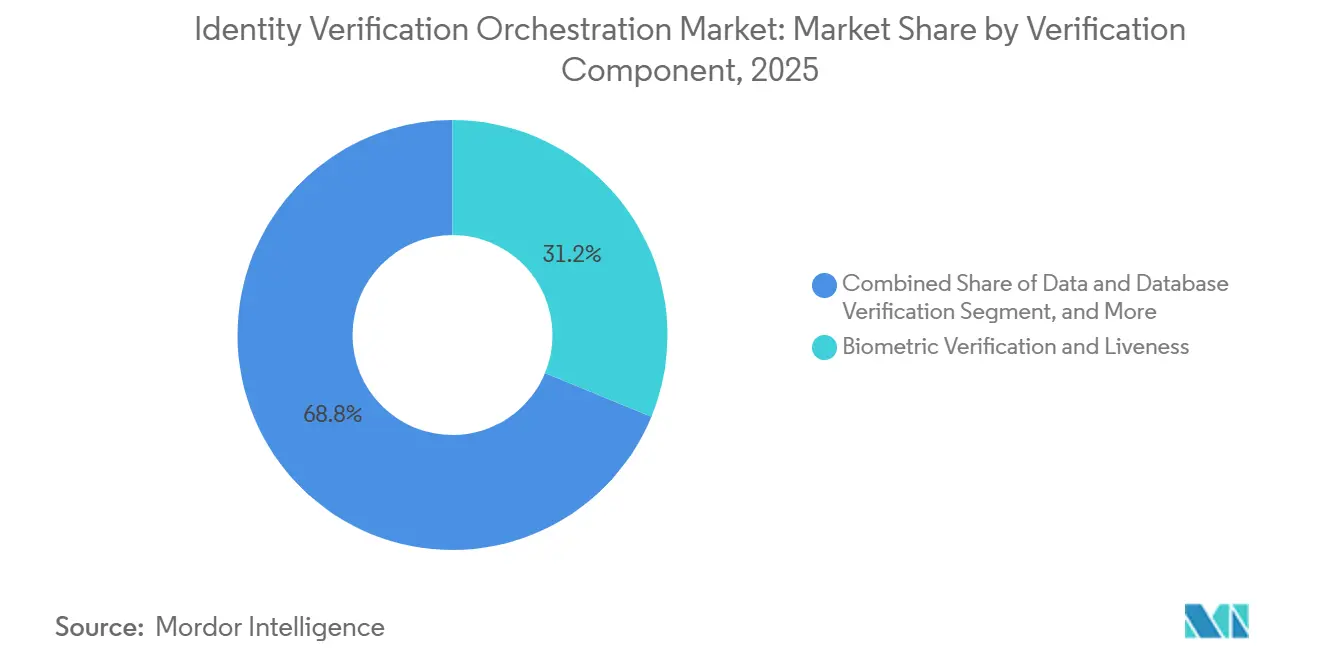
La vérification biométrique et la détection de vivacité détenaient 31,20 % de la part du marché de l'orchestration de la vérification d'identité en 2025. Cette position reflète la nécessité de confirmer qu'une personne est présente et qu'un visage ou un échantillon biométrique soumis est authentique. La détection passive de vivacité et la détection des attaques par injection sont devenues des contrôles essentiels à mesure que la fraude à l'identité numérique se sophistique. La norme CEN/TS 18099:2025 fournit un cadre européen pour évaluer les systèmes de détection des attaques par injection de données biométriques dans les contextes faciaux, d'empreintes digitales et multimodaux. La vérification de documents et d'identité reste également centrale dans le processus d'intégration initial. La vérification des données et des bases de données est importante, car l'accès aux registres gouvernementaux peut prendre en charge des contrôles sans document.
Le renseignement sur la fraude, les appareils et les réseaux devrait croître à un CAGR de 20,66 % de 2026 à 2031. Sur le marché de l'orchestration de la vérification d'identité, la télémétrie des appareils, les informations IP et les signaux comportementaux sont de plus en plus utilisés avant de demander un contrôle biométrique. Un appareil connu et fiable peut procéder avec moins de friction, tandis qu'un environnement inconnu peut déclencher des contrôles supplémentaires. Socure a acquis Fravity en août 2026, ajoutant plus de 70 agents IA spécialisés pour les opérations de fraude, de risque et de conformité à sa plateforme. Le filtrage AML, PPE, des sanctions et des médias défavorables constitue la composante de conformité du flux de travail. Les vérifications d'adresse, de revenus et d'origine des fonds deviennent également plus pertinentes à mesure que les exigences de diligence raisonnable à l'égard des clients se précisent.


Par déploiement : le cloud est en tête tandis que le déploiement hybride répond aux exigences de résidence des données
Le déploiement cloud détenait 68,32 % de la part du marché de l'orchestration de la vérification d'identité en 2025. Une couche cloud peut basculer entre les fournisseurs sans que l'entreprise n'ait à mettre à jour son code d'intégration pour chaque fournisseur. Cela permet un basculement plus rapide et réduit l'effort nécessaire pour introduire un nouveau service de vérification. Le modèle est bien adapté aux organisations qui utilisent des interfaces de programmation d'applications et ont besoin de modifications rapides des flux de travail. Le déploiement sur site reste pertinent pour les environnements du secteur public, adjacents à la défense et autres environnements soumis à des exigences strictes de souveraineté. Cela est particulièrement important dans les juridictions qui restreignent le traitement offshore des données d'identité des citoyens.
Le déploiement hybride devrait croître à un CAGR de 21,25 % de 2026 à 2031. Les organisations séparent l'emplacement du traitement sensible de l'emplacement des fonctions de routage et d'audit. Le traitement biométrique et documentaire peut avoir lieu sur site ou dans un cloud régional, tandis que les services centraux gèrent la sélection des fournisseurs, les pistes d'audit et les options de basculement. Sumsub a été recertifié sous eIDAS 2.0 au niveau de confiance élevé pour l'identification automatique, l'identification vidéo, la vérification e-ID et la vérification KYB. La réglementation exige que chaque État membre de l'UE mette à disposition au moins 1 portefeuille d'identité numérique européen d'ici fin 2026. Ces exigences rendent l'interopérabilité et les emplacements de traitement contrôlés plus importants pour la conception des plateformes.
Par utilisateur final : le BFSI ancre la demande tandis que la santé et les sciences de la vie connaissent la croissance la plus rapide
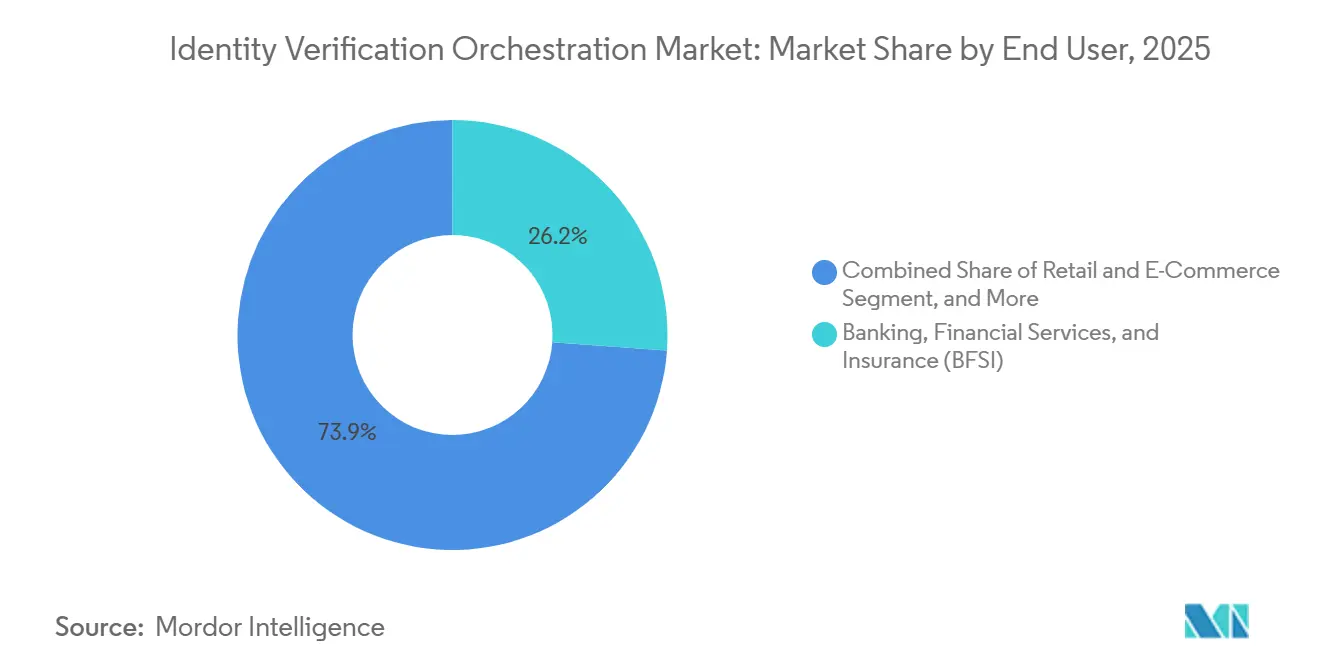
Le secteur BFSI détenait 26,15 % de la part du marché de l'orchestration de la vérification d'identité en 2025. Les banques, les assureurs et les sociétés de services financiers traitent des volumes élevés de vérifications et ont des obligations formelles en matière de KYC et d'AML. Ils ont également besoin de preuves que les équipes de gestion des risques et les régulateurs peuvent examiner. Les fournisseurs de cryptomonnaies, d'actifs numériques et de paiements font face à un mélange plus complexe d'obligations de filtrage des sanctions, de KYC et de règle de voyage. Les utilisateurs du commerce de détail, du commerce électronique et des places de marché adoptent ces systèmes pour réduire la fraude à l'ouverture de compte. Les opérateurs de jeux, de paris et de médias numériques utilisent des flux de travail similaires pour la vérification de l'âge et la récupération de compte.
La santé et les sciences de la vie devraient se développer à un CAGR de 20,45 % de 2026 à 2031. La demande du segment est liée à la vérification de l'identité des patients en tant que contrôle de qualité et de sécurité, et pas seulement en tant que contrôle de la fraude. Ping Identity Verification and Fraud Protection a été référencé dans Epic Toolbox en juillet 2026 pour les flux de travail connectés à MyChart, permettant aux organisations de santé d'utiliser la vérification d'identité, la détection de fraude et le risque, ainsi que l'orchestration sans code. ID.me a également été référencé dans Epic Toolbox pour la catégorie de vérification d'identité pour MyChart en avril 2026. LexisNexis Risk Solutions a lancé une plateforme de gestion de l'identité dans le secteur de la santé en février 2026, combinant la vérification d'identité, la résolution des doublons de dossiers et l'enrichissement comportemental.[2] Le gouvernement et l'administration publique représentent également une demande à mesure que les agences publiques standardisent les contrôles d'identité pour les services aux citoyens.
Par taille d'organisation : les grandes entreprises sont en tête tandis que les PME offrent une croissance plus rapide
Les grandes entreprises détenaient 70,44 % du chiffre d'affaires en 2025. Leurs exigences impliquent généralement plusieurs pays, des volumes de transactions élevés, une gouvernance interne des risques et des enregistrements détaillés pour l'examen réglementaire. Le marché de l'orchestration de la vérification d'identité offre à ces acheteurs un moyen de gérer les attentes en matière de niveau de service et les basculements vers des fournisseurs de secours depuis une couche opérationnelle unique. Pour une grande institution financière, une interruption de la vérification peut perturber l'intégration et l'activité transactionnelle à grande échelle. Ces conditions favorisent les arrangements pluriannuels et font de la continuité une exigence d'achat majeure. Les grandes entreprises doivent également être en mesure d'expliquer pourquoi une décision a été prise lorsque les régulateurs ou les comités internes examinent un dossier.
Les petites et moyennes entreprises devraient se développer à un CAGR de 21,56 % de 2026 à 2031. La tarification basée sur la consommation lie les coûts de vérification au volume de transactions, réduisant ainsi les dépenses technologiques initiales. Les tableaux de bord en libre-service et les outils de création de flux de travail sans code réduisent également la charge d'intégration pour les petites entreprises. Le rapport CFIT Blueprint a révélé que 81 % des PME britanniques interrogées paieraient pour un service d'identité numérique d'entreprise. Cela indique une demande parmi les entreprises qui ont besoin de contrôles plus solides mais ne disposent pas de grandes équipes d'ingénierie de conformité. Le secteur de l'orchestration de la vérification d'identité peut servir ce groupe lorsque les configurations restent compréhensibles et peuvent être déployées sans personnalisation extensive.
Analyse géographique
L'Amérique du Nord détenait 38,11 % de la part du marché de l'orchestration de la vérification d'identité en 2025. La région combine une large base d'institutions financières réglementées, des déploiements gouvernementaux d'entreprise et une élaboration active de règles. En septembre 2026, les agences bancaires américaines ont déclaré que les banques peuvent utiliser les permis de conduire mobiles délivrés par les États et les justificatifs numériques vérifiables émis par le gouvernement pour les exigences du programme d'identification des clients.[3] Cela donne aux plateformes d'orchestration un autre type de justificatif à intégrer aux processus de vérification existants. Socure a obtenu un contrat de 5 ans d'une valeur de 163 millions USD pour Login.gov en mai 2026, illustrant l'ampleur de la demande gouvernementale pour la technologie de vérification d'identité.
L'Asie-Pacifique devrait croître à un CAGR de 20,89 % de 2026 à 2031. De larges populations accèdent aux services financiers numériques, tandis que les gouvernements développent leur infrastructure d'identité numérique. Le système Aadhaar de l'Inde reste un programme majeur d'identité biométrique dans la région. La carte My Number du Japon s'étend également au-delà de l'usage gouvernemental vers les services numériques du secteur privé. Le projet pilote Japon-Union européenne de juillet 2026 a démontré que les justificatifs de la carte My Number et du portefeuille EUDI pouvaient être échangés et vérifiés transfrontalièrement à l'aide de normes ouvertes. Les Philippines et la Malaisie ont également annoncé en juillet 2026 un cadre visant à explorer la reconnaissance mutuelle des justificatifs numériques gouvernementaux pour l'emploi, les services bancaires et les services publics. Ces développements élargissent les cas d'usage pour le routage régional et l'interopérabilité des justificatifs.
Le marché européen de l'orchestration de la vérification d'identité est reconfiguré par eIDAS 2.0 et le déploiement du portefeuille d'identité numérique européen. Chaque État membre de l'UE doit fournir au moins 1 portefeuille d'ici fin 2026, tandis que les institutions financières doivent accepter le portefeuille pour l'intégration AML d'ici 2027. Le secteur de l'identité numérique au Royaume-Uni employait 9 624 salariés à temps plein en 2024/25. Le Brésil est un marché important en Amérique du Sud car son infrastructure de données d'identité peut prendre en charge des vérifications sans document. Sumsub a lancé une solution brésilienne pour les paris en ligne réglementés en septembre 2026, utilisant un numéro CPF et un selfie de vivacité pour récupérer des données d'identité à partir de bases de données nationales. Le Moyen-Orient et l'Afrique offrent une opportunité à plus long terme à mesure que les systèmes d'identité numérique nationaux et les exigences de diligence raisonnable à l'égard des clients se développent.

Paysage concurrentiel
Le marché de l'orchestration de la vérification d'identité présente une concentration modérée. Les 20 plus grandes entreprises représentaient 68 % du chiffre d'affaires du secteur de l'identité numérique au Royaume-Uni, selon l'analyse sectorielle 2026 du gouvernement britannique.[4] Les fournisseurs spécialisés continuent de desservir des régions spécifiques, des secteurs réglementés, des justificatifs réutilisables et des cas d'usage machine à machine. Les acheteurs préfèrent de plus en plus les plateformes qui combinent KYC, KYB, filtrage AML, renseignement sur la fraude et prise de décision. Cela peut réduire le nombre de fournisseurs et d'accords de traitement des données qu'un acheteur doit gérer. Cela peut également donner à une entreprise une vision plus connectée du risque d'identité tout au long du processus d'intégration.
Socure a levé 156 millions USD à une valorisation de 5,2 milliards USD en août 2026 et a acquis Fravity au cours de la même période. L'acquisition a ajouté des capacités d'investigation de fraude agentique plutôt qu'un autre service de documents ou de biométrie. Sumsub a lancé le pack eID nordique sans document en septembre 2026, fournissant une intégration unique pour BankID suédois, MitID danois, BankID norvégien et FTN finlandais. Cette approche regroupe la complexité des justificatifs régionaux en une seule connexion commerciale. Jumio s'est intégré à Trinsic en juin 2026 pour prendre en charge l'acceptation mondiale des identités numériques à grande échelle, combinée à l'authentification biométrique, la détection de vivacité et les signaux de risque du graphe d'identité. Ces mouvements montrent que la couverture des justificatifs et les signaux de risque intégrés sont des domaines clés de la concurrence.
La différenciation dépend de la couverture géographique, de la qualité du basculement en temps réel vers un fournisseur de secours et de la capacité à créer des enregistrements explicables. Le marché de l'orchestration de la vérification d'identité offre également de la place pour des systèmes neutres vis-à-vis des fournisseurs, capables de basculer entre des fournisseurs de documents, de biométrie, de données et d'AML sans affaiblir la piste d'audit. Cette partie du marché de l'orchestration de la vérification d'identité est la plus importante là où un acheteur doit préserver les preuves lors d'un changement de fournisseur. Les fournisseurs de solutions ponctuelles peuvent trouver cela difficile car leurs produits ont été conçus autour d'une partie limitée du flux de travail. CrowdStrike a introduit un fournisseur d'identité agentique en septembre 2026 pour émettre des identités cryptographiquement vérifiables aux agents IA et gérer l'accès à privilèges minimaux. Cela élargit le périmètre concurrentiel vers l'identité non humaine et la confiance machine à machine. Le secteur de l'orchestration de la vérification d'identité évolue donc vers des plateformes de prise de décision d'identité plus larges, tandis que les spécialistes régionaux et verticaux conservent leur rôle là où la couverture locale ou les exigences sectorielles sont déterminantes.
Leaders du secteur de l'orchestration de la vérification d'identité
-
Jumio Corporation
-
Trulioo Information Services Inc.
-
Veriff OÜ
-
Socure, Inc.
-
Persona Identities, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : CrowdStrike a présenté son fournisseur d'identité agentique lors de Fal.Con 2026, émettant des identités cryptographiquement vérifiables aux agents IA et gérant l'accès à privilèges minimaux avec une auditabilité complète. Le produit a marqué l'entrée de CrowdStrike dans l'infrastructure de confiance d'identité pour les contextes machine à machine non humains.
- Septembre 2026 : Les régulateurs bancaires américains, notamment FinCEN, l'OCC, le Conseil de la Réserve fédérale, la FDIC et la NCUA, ont conjointement publié des FAQ précisant que les banques peuvent utiliser les permis de conduire mobiles délivrés par les États et les justificatifs numériques vérifiables émis par le gouvernement pour satisfaire aux exigences du programme d'identification des clients en vertu du Bank Secrecy Act.
- Septembre 2026 : Sumsub a lancé son pack eID nordique sans document, fournissant une intégration unique couvrant BankID suédois, MitID danois, BankID norvégien et FTN finlandais sous 1 engagement mensuel partagé. Le lancement a complété la couverture par Sumsub des 4 principaux schémas d'identité électronique nordiques via 1 API.
- Juillet 2026 : Ping Identity Verification and Fraud Protection a été référencé dans Epic Toolbox, permettant aux organisations de santé de déployer la vérification d'identité, la détection de fraude et de risque en temps réel, et l'orchestration sans code dans les flux de travail connectés à MyChart pour l'intégration des patients et la récupération de compte.


Périmètre du rapport mondial sur le marché de l'orchestration de la vérification d'identité
Le marché de l'orchestration de la vérification d'identité comprend des plateformes et solutions logicielles permettant aux organisations de coordonner, gérer et optimiser les flux de travail de vérification d'identité entre plusieurs fournisseurs de vérification, sources de données, outils de renseignement sur la fraude, systèmes de conformité et moteurs de risque. Ces plateformes orchestrent la vérification de documents, l'authentification biométrique, la vérification de bases de données, la détection de fraude, le filtrage AML, les contrôles de sanctions et d'autres processus de vérification d'identité via un cadre de prise de décision unifié, aidant les organisations à améliorer l'efficacité de l'intégration, la prévention de la fraude, la gestion de la conformité et l'expérience client.
Le rapport sur le marché de l'orchestration de la vérification d'identité est segmenté par composant de vérification (vérification de documents et d'identité, vérification biométrique et détection de vivacité, vérification des données et des bases de données, renseignement sur la fraude, les appareils et les réseaux, filtrage AML, PPE, sanctions et médias défavorables, et vérification d'adresse, de revenus et d'origine des fonds), déploiement (cloud, sur site et hybride), utilisateur final (banque, services financiers et assurance [BFSI], commerce de détail et commerce électronique, santé et sciences de la vie, gouvernement et administration publique, technologies de l'information et télécommunications, et autres utilisateurs finaux), taille d'organisation (grandes entreprises et petites et moyennes entreprises), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Vérification de documents et d'identité |
| Vérification biométrique et détection de vivacité |
| Vérification des données et des bases de données |
| Renseignement sur la fraude, les appareils et les réseaux |
| Filtrage AML, PPE, sanctions et médias défavorables |
| Vérification d'adresse, de revenus et d'origine des fonds |
| Cloud |
| Sur site |
| Hybride |
| Banque, services financiers et assurance (BFSI) |
| Commerce de détail et commerce électronique |
| Santé et sciences de la vie |
| Gouvernement et administration publique |
| Technologies de l'information et télécommunications |
| Autres utilisateurs finaux |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Amérique du Sud | Brésil | |
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par composant de vérification | Vérification de documents et d'identité | ||
| Vérification biométrique et détection de vivacité | |||
| Vérification des données et des bases de données | |||
| Renseignement sur la fraude, les appareils et les réseaux | |||
| Filtrage AML, PPE, sanctions et médias défavorables | |||
| Vérification d'adresse, de revenus et d'origine des fonds | |||
| Par déploiement | Cloud | ||
| Sur site | |||
| Hybride | |||
| Par utilisateur final | Banque, services financiers et assurance (BFSI) | ||
| Commerce de détail et commerce électronique | |||
| Santé et sciences de la vie | |||
| Gouvernement et administration publique | |||
| Technologies de l'information et télécommunications | |||
| Autres utilisateurs finaux | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Amérique du Sud | Brésil | ||
| Mexique | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'orchestration de la vérification d'identité ?
Le marché de l'orchestration de la vérification d'identité devrait passer de 6,35 milliards USD en 2026 à 15,76 milliards USD d'ici 2031, avec un CAGR de 19,92 %.
Qu'est-ce que l'orchestration de la vérification d'identité ?
Il s'agit d'une approche plateforme qui coordonne les contrôles de documents, biométriques, de fraude, de données et de conformité à l'aide de signaux de risque et de règles de routage.
Quel composant de vérification génère le plus de revenus ?
La vérification biométrique et la détection de vivacité ont généré le plus de revenus avec une part de 31,20 % en 2025.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement hybride devrait croître à un CAGR de 21,25 % jusqu'en 2031, les organisations équilibrant les fonctions cloud avec les besoins de résidence des données.
Quel groupe d'utilisateurs finaux devrait connaître la croissance la plus rapide ?
La santé et les sciences de la vie devraient se développer à un CAGR de 20,45 % jusqu'en 2031, soutenues par les flux de travail de vérification de l'identité des patients.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 20,89 % jusqu'en 2031, soutenue par les programmes d'identité numérique et l'intégration aux services financiers.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
