
Tamaño y Participación del Mercado de Orquestación de Verificación de Identidad
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.76 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.92 % |
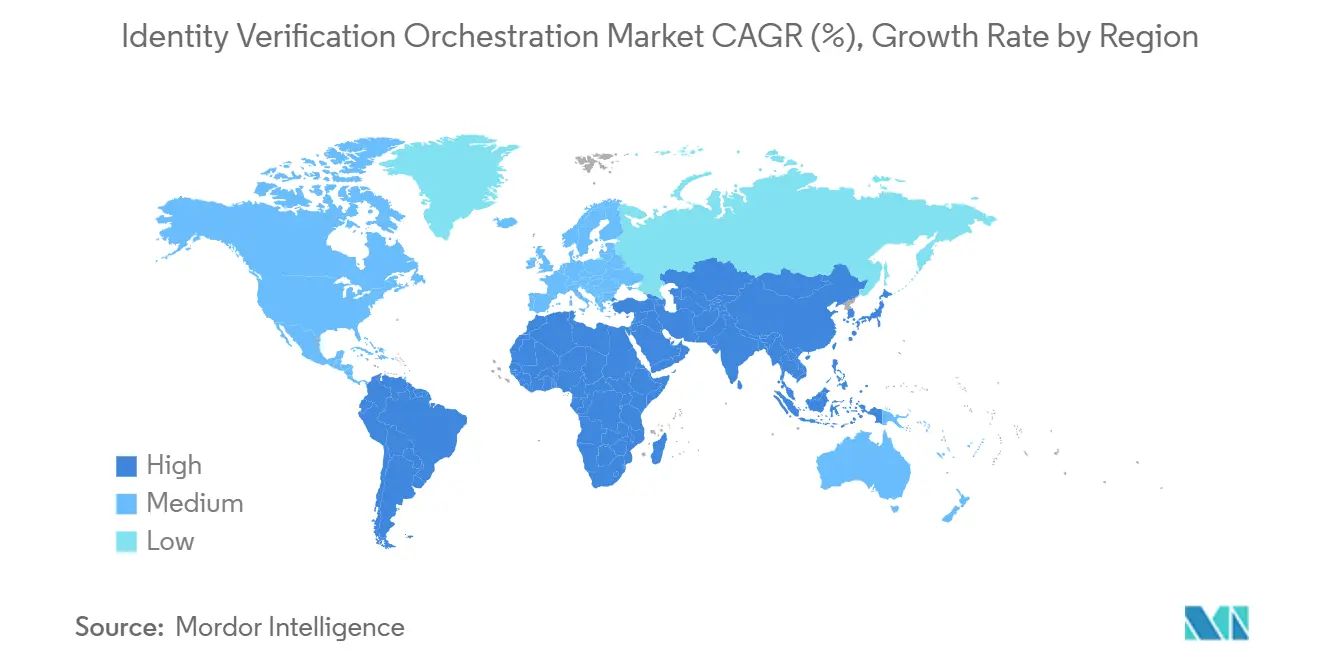
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
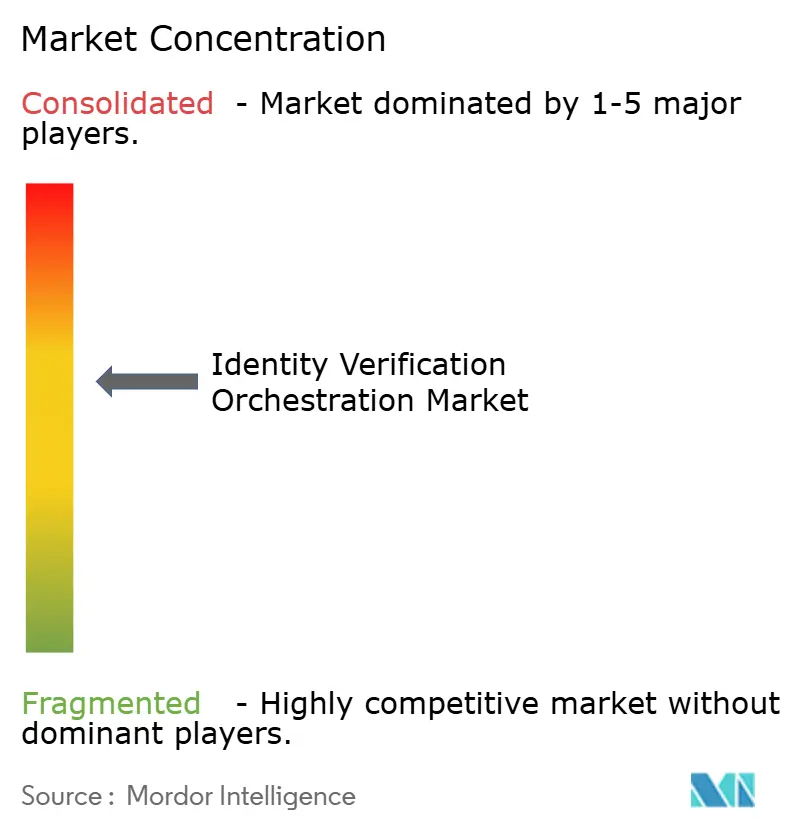
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Orquestación de Verificación de Identidad por Mordor Intelligence
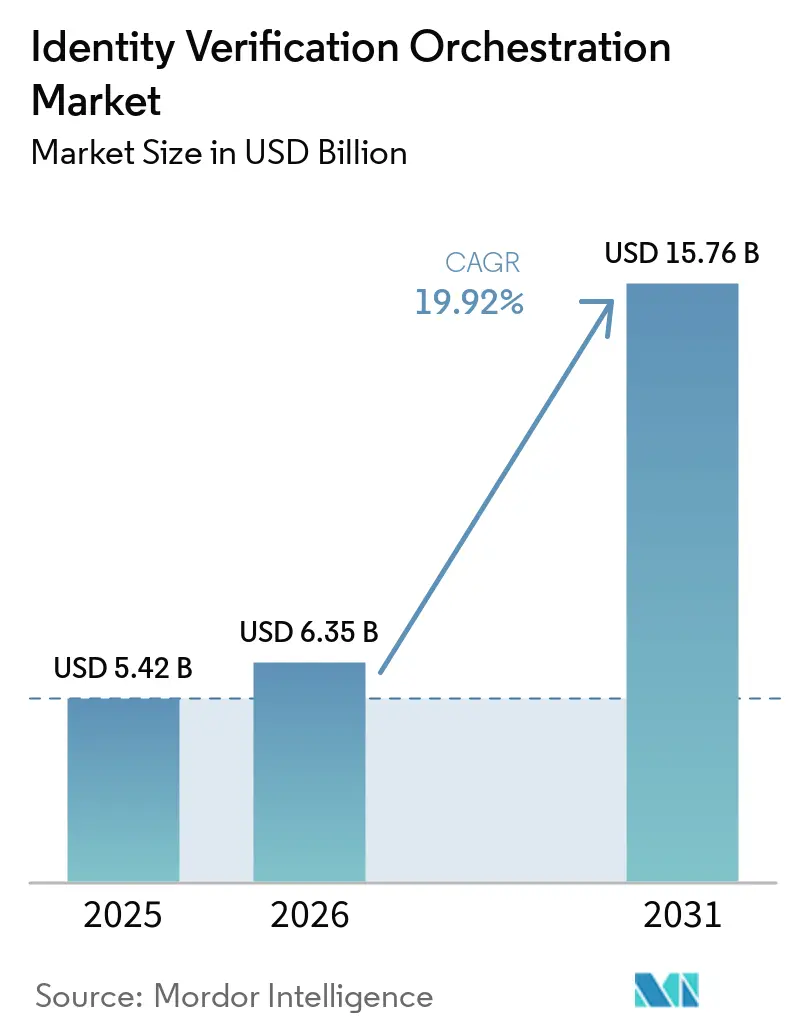
Se espera que el tamaño del Mercado de Orquestación de Verificación de Identidad aumente de 5,42 mil millones de USD en 2025 a 6,35 mil millones de USD en 2026 y alcance 15,76 mil millones de USD en 2031, creciendo a una CAGR del 19,92% durante 2026-2031. El crecimiento refleja un alejamiento de las herramientas de verificación de un solo proveedor hacia plataformas que pueden seleccionar y combinar métodos basados en señales de riesgo. La incorporación digital, el cumplimiento transfronterizo y el fraude de identidad más avanzado están aumentando la necesidad de este enfoque. Los proveedores también están construyendo plataformas más amplias que integran KYC, KYB, detección de lavado de activos (AML), inteligencia de fraude y monitoreo continuo en una única relación comercial. Esto favorece a los proveedores que pueden mantener un enrutamiento confiable, registros de auditoría y alternativas de proveedores sin añadir fricción para los usuarios legítimos. El Mercado de Orquestación de Verificación de Identidad, por lo tanto, tiene oportunidades en la incorporación regulada, las credenciales reutilizables y los programas de verificación complejos que operan en múltiples jurisdicciones. El Mercado de Orquestación de Verificación de Identidad también admite respuestas más controladas cuando las condiciones de riesgo cambian durante el recorrido del cliente. Su valor aumenta donde las organizaciones necesitan varios métodos de verificación sin flujos de trabajo manuales separados.
Conclusiones Clave del Informe
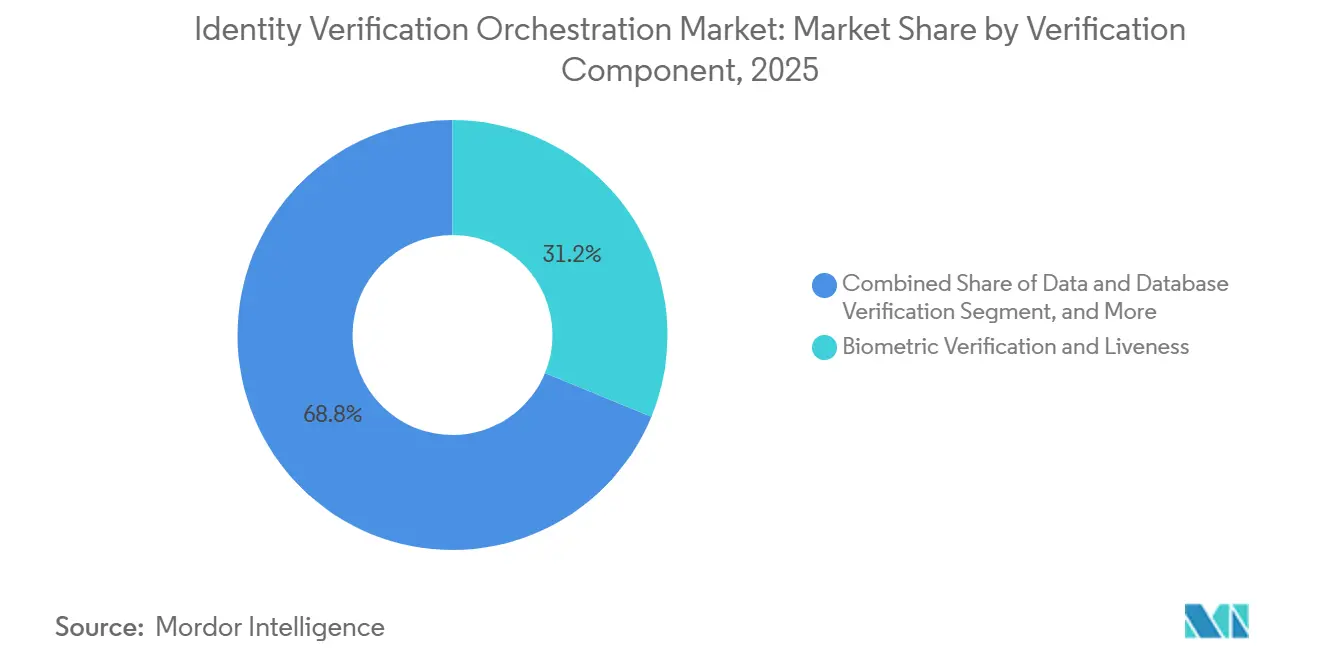
- Por componente de verificación, la verificación biométrica y de vida representó el 31,20% de la participación del Mercado de Orquestación de Verificación de Identidad en 2025, mientras que la inteligencia de fraude, dispositivos y redes se proyecta que se expandirá a una CAGR del 20,66% hasta 2031.
- Por implementación, la nube representó el 68,32% de los ingresos del Mercado de Orquestación de Verificación de Identidad en 2025, mientras que el modelo híbrido se proyecta que crecerá a una CAGR del 21,25% hasta 2031.
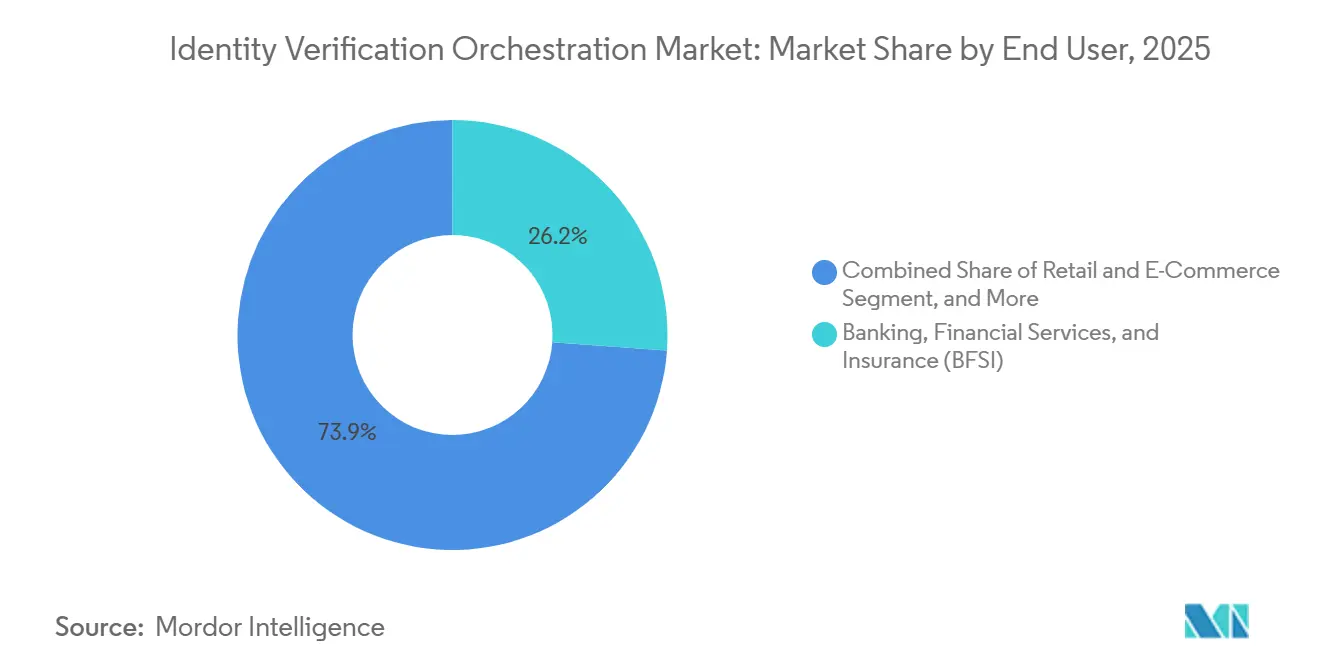
- Por usuario final, el sector de Banca, Servicios Financieros y Seguros (BFSI) representó el 26,15% de los ingresos del Mercado de Orquestación de Verificación de Identidad en 2025, mientras que se espera que la atención médica y las ciencias de la vida se expandan a una CAGR del 20,45% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 70,44% de los ingresos del Mercado de Orquestación de Verificación de Identidad en 2025, mientras que se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 21,56% hasta 2031.
- Por geografía, América del Norte representó el 38,11% de los ingresos del Mercado de Orquestación de Verificación de Identidad en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 20,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Orquestación de Verificación de Identidad
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada del Fraude de Identidad Sintética y Deepfake | +5.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de la Incorporación Digital y el KYC Electrónico | +4.1% | Global, con mayor impulso en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Endurecimiento de la Aplicación de AML, KYC y Verificación de Edad | +3.6% | Europa y América del Norte, con efecto secundario en Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de los Servicios Digitales Transfronterizos | +2.8% | Núcleo de Asia-Pacífico, con efecto secundario en Europa y Oriente Medio y África | Mediano plazo (2-4 años) |
| Enrutamiento Adaptativo para Reducir el Costo por Usuario Verificado Legítimo | +2.1% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Requisitos de Identidad para Agentes de IA y Confianza entre Máquinas | +1.5% | América del Norte y Europa, en etapa inicial en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escalada del Fraude de Identidad Sintética y Deepfake Redefine la Arquitectura de Verificación
Las identidades sintéticas y los deepfakes están ejerciendo presión sobre los diseños de verificación que dependen de un único método o proveedor. Sumsub informó que el fraude de documentos de identidad sintética aumentó un 311% en su red entre el primer trimestre de 2024 y el primer trimestre de 2025, mientras que los ataques de inyección biométrica aumentaron un 741% en el mismo período. El Mercado de Orquestación de Verificación de Identidad responde combinando verificaciones de documentos, detección pasiva de vida, inteligencia de dispositivos y datos de comportamiento en un flujo de trabajo que puede adaptarse a medida que el riesgo evoluciona. Esto hace que una ruta de verificación completa sea más difícil de vulnerar que una verificación aislada. CEN/TS 18099:2025 estableció un marco para evaluar la detección de ataques de inyección de datos biométricos en modalidades faciales, de huellas dactilares y otras modalidades biométricas. La norma ofrece a los proveedores y compradores una base más clara para evaluar las defensas contra datos biométricos inyectados.
La Expansión de la Incorporación Digital y el KYC Electrónico Crea Demanda de Pilas de Verificación Modulares
La incorporación digital requiere que las empresas completen las verificaciones rápidamente mientras aplican controles que se ajusten al riesgo de cada solicitante. El gobierno del Reino Unido encontró que el 53% de los proveedores de identidad digital citaron el cumplimiento de KYC y AML como un caso de uso en 2026, en comparación con el 32% en la medición de referencia. Este cambio apoya el Mercado de Orquestación de Verificación de Identidad porque la captura de documentos, la coincidencia biométrica, la detección de vida y el cribado pueden integrarse en un flujo de trabajo en lugar de adquirirse como procesos desconectados. Sumsub introdujo una integración de Protocolo de Contexto de Modelo en 2026 que permite a los agentes de IA configurar entornos de cumplimiento, reduciendo la carga de configuración para las organizaciones sin equipos de ingeniería de cumplimiento dedicados. El Informe del Plan CFIT encontró que el 81% de las pymes del Reino Unido encuestadas pagarían por un servicio de identidad digital empresarial. También encontró que el 65% esperaba que dicho servicio redujera la fricción al abrir cuentas bancarias empresariales.
El Endurecimiento de la Aplicación de AML, KYC y Verificación de Edad Eleva los Requisitos de Cumplimiento
La regulación está añadiendo tipos de credenciales, obligaciones de cribado y expectativas de reporte a la incorporación digital. El Reglamento Antilavado de Dinero de la Unión Europea exige que las instituciones financieras acepten la Cartera de Identidad Digital Europea para la incorporación de clientes antes de 2027. Los estados miembros de la UE debían transponer las disposiciones especificadas de la Sexta Directiva Antilavado de Dinero antes del 10 de julio de 2026, aumentando el enfoque en los datos de titularidad real y el cribado de sanciones. En septiembre de 2026, las agencias bancarias de los Estados Unidos aclararon que los bancos pueden utilizar licencias de conducir móviles emitidas por los estados y credenciales digitales verificables emitidas por el gobierno bajo la norma del Programa de Identificación de Clientes. Estos cambios crean más insumos para el Mercado de Orquestación de Verificación de Identidad, pero también hacen que el modelo operativo sea más exigente. Las plataformas necesitan enrutar, ponderar, documentar y conservar la evidencia apropiada para cada credencial y caso de uso.
El Crecimiento de los Servicios Digitales Transfronterizos Requiere Verificación en Múltiples Jurisdicciones
Los servicios digitales transfronterizos se enfrentan a diferencias en formatos de documentos, sistemas de identidad, niveles de garantía y normas de cumplimiento locales. Entre 28 empresas de identidad digital del Reino Unido que divulgaron ingresos geográficos en 2024/25, la actividad internacional generó el 60% de los ingresos, frente al 57% en la línea de base. Los ingresos procedentes de la Unión Europea y el Espacio Económico Europeo superaron por primera vez los ingresos de los Estados Unidos en este grupo. El Mercado de Orquestación de Verificación de Identidad ayuda a las empresas a dirigir a los solicitantes al formato de credencial y al nivel de garantía requerido por la jurisdicción receptora. Un piloto entre Japón y la Unión Europea en julio de 2026 validó la verificación transfronteriza de credenciales del sistema de Tarjeta Mi Número de Japón y la Cartera EUDI utilizando estándares abiertos. Esto respalda el argumento técnico a favor de sistemas capaces de coordinar la verificación entre jurisdicciones. El valor comercial radica en reducir los cambios manuales en el flujo de trabajo cuando una empresa se expande a otro mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación de Estándares de Identidad y Normas Regulatorias | -3.8% | Global, más agudo en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Restricciones de Privacidad, Consentimiento y Residencia de Datos | -3.2% | Núcleo de Europa, con efecto secundario en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Ataques Adversariales contra la Telemetría de Verificación | -2.5% | Global | Corto plazo (≤ 2 años) |
| Fricción en la Verificación y Riesgo de Decisiones Incorrectas | -1.8% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Fragmentación de Estándares de Identidad y Normas Regulatorias Crea Complejidad de Integración
Las plataformas que sirven a varios países deben trabajar con eIDAS 2.0, NIST SP 800-63-3, los requisitos de la Regla de Viaje del GAFI, ISO/IEC 29115 y las normas nacionales de AML. El Mercado de Orquestación de Verificación de Identidad debe abordar esta complejidad mediante flujos de trabajo específicos por jurisdicción en lugar de una configuración universal única. Algunos requisitos pueden entrar en conflicto, como las normas sobre retención de datos y las obligaciones de privacidad. Dichos conflictos requieren revisión legal y no pueden resolverse únicamente mediante enrutamiento automatizado. El desafío es particularmente relevante en América del Sur, donde la LGPD de Brasil, la ley de protección de datos de Argentina y los requisitos del sector financiero crean obligaciones separadas. Los diferentes formatos de mensajes de la Regla de Viaje y los marcos de confianza también significan que los exchanges de criptomonedas globales deben mantener rutas de verificación específicas por jurisdicción.
Las Restricciones de Privacidad, Consentimiento y Residencia de Datos Limitan los Flujos de Datos entre Regiones
Los datos biométricos suelen estar sujetos a estrictos requisitos de consentimiento, procesamiento y almacenamiento. Según el Artículo 9 del RGPD, los datos biométricos utilizados para identificar de forma única a una persona son una categoría especial de datos personales, que requieren consentimiento explícito y controles de procesamiento cuidadosamente definidos. El Mercado de Orquestación de Verificación de Identidad debe admitir patrones de procesamiento regional cuando los reguladores financieros exigen almacenamiento local junto con las salvaguardas del RGPD. La acción de aplicación coordinada del Comité Europeo de Protección de Datos de 2026 examinó la transparencia del KYC bajo los Artículos 12-14 del RGPD, reforzando la importancia de una comunicación clara en el momento de la recopilación de datos.[1] Los sistemas híbridos abordan parte de este problema manteniendo el procesamiento biométrico y de documentos en infraestructura regional o local. Pueden conservar funciones centralizadas en la nube para el enrutamiento, los registros de auditoría y la conmutación por error de proveedores, pero la división añade costos y complejidad operativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente de Verificación: La Biometría Lidera Mientras la Inteligencia de Fraude se Expande Más Rápido
La verificación biométrica y de vida representó el 31,20% de la participación del Mercado de Orquestación de Verificación de Identidad en 2025. Esta posición refleja la necesidad de confirmar que una persona está presente y que una muestra facial o biométrica enviada es genuina. La detección pasiva de vida y la detección de ataques de inyección se han convertido en controles centrales a medida que el fraude de identidad digital se vuelve más sofisticado. CEN/TS 18099:2025 proporciona un marco europeo para evaluar los sistemas de detección de ataques de inyección de datos biométricos en entornos faciales, de huellas dactilares y multimodales. La verificación de documentos e identidad también sigue siendo central en el proceso de incorporación inicial. La verificación de datos y bases de datos es importante, donde el acceso a los registros gubernamentales puede respaldar las verificaciones sin documentos.
Se proyecta que la inteligencia de fraude, dispositivos y redes crecerá a una CAGR del 20,66% de 2026 a 2031. En el Mercado de Orquestación de Verificación de Identidad, la telemetría de dispositivos, la información de IP y las señales de comportamiento se utilizan cada vez más antes de solicitar una verificación biométrica. Un dispositivo conocido y de confianza puede proceder con menos fricción, mientras que un entorno desconocido puede desencadenar verificaciones adicionales. Socure adquirió Fravity en agosto de 2026, añadiendo más de 70 agentes de IA especializados en operaciones de fraude, riesgo y cumplimiento a su plataforma. El cribado de AML, personas políticamente expuestas (PEP), sanciones y medios adversos comprende el componente de cumplimiento del flujo de trabajo. Las verificaciones de dirección, ingresos y origen de fondos también se vuelven más relevantes a medida que los requisitos de diligencia debida del cliente se vuelven más detallados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Implementación: La Nube Lidera Mientras el Modelo Híbrido Aborda los Requisitos de Residencia de Datos
La implementación en la nube representó el 68,32% de la participación del Mercado de Orquestación de Verificación de Identidad en 2025. Una capa en la nube puede cambiar entre proveedores sin requerir que una empresa actualice su código de incorporación para cada proveedor. Esto permite una conmutación por error más rápida y reduce el esfuerzo necesario para introducir un nuevo servicio de verificación. El modelo es adecuado para organizaciones que utilizan interfaces de programación de aplicaciones y necesitan cambios rápidos en el flujo de trabajo. La implementación local sigue siendo relevante para entornos del sector público, adyacentes a la defensa y otros entornos con estrictos requisitos de soberanía. Esto es particularmente importante en jurisdicciones que restringen el procesamiento en el extranjero de datos de identidad de ciudadanos.
Se proyecta que la implementación híbrida crecerá a una CAGR del 21,25% de 2026 a 2031. Las organizaciones están separando la ubicación del procesamiento sensible de la ubicación de las funciones de enrutamiento y auditoría. El procesamiento biométrico y de documentos puede ocurrir de forma local o en una nube regional, mientras que los servicios centrales gestionan la selección de proveedores, los registros de auditoría y las opciones de conmutación por error. Sumsub fue recertificado bajo eIDAS 2.0 en el Alto Nivel de Confianza para Autoidentificación, Identificación por Video, Verificación de Identidad Electrónica y Verificación KYB. El reglamento exige que cada estado miembro de la UE ponga a disposición al menos 1 Cartera de Identidad Digital Europea antes de finales de 2026. Estos requisitos hacen que la interoperabilidad y las ubicaciones de procesamiento controladas sean más importantes para el diseño de plataformas.
Por Usuario Final: El Sector BFSI Ancla la Demanda Mientras la Atención Médica y las Ciencias de la Vida Crecen Más Rápido
El sector BFSI representó el 26,15% de la participación del Mercado de Orquestación de Verificación de Identidad en 2025. Los bancos, aseguradoras y empresas de servicios financieros manejan grandes volúmenes de verificación y tienen obligaciones formales de KYC y AML. También necesitan evidencia que los equipos de riesgo y los reguladores puedan revisar. Los proveedores de criptomonedas, activos digitales y pagos se enfrentan a una combinación más compleja de cribado de sanciones, KYC y obligaciones de la Regla de Viaje. Los usuarios de comercio minorista, comercio electrónico y mercados adoptan estos sistemas para reducir el fraude en la apertura de cuentas. Los operadores de juegos, apuestas y medios digitales utilizan flujos de trabajo similares para la verificación de edad y la recuperación de cuentas.
Se proyecta que la atención médica y las ciencias de la vida se expandirán a una CAGR del 20,45% de 2026 a 2031. La demanda del segmento está vinculada a la verificación de identidad del paciente como control de calidad y seguridad, no solo como control de fraude. Ping Identity Verification and Fraud Protection fue incluido en Epic Toolbox en julio de 2026 para flujos de trabajo conectados a MyChart, lo que permite a las organizaciones de atención médica utilizar verificación de identidad, detección de fraude y riesgo, y orquestación sin código. ID.me también fue incluido en Epic Toolbox para la categoría de Verificación de Identidad para MyChart en abril de 2026. LexisNexis Risk Solutions lanzó una plataforma de gestión de identidad para la atención médica en febrero de 2026 que combinaba verificación de identidad, resolución de registros duplicados y enriquecimiento de comportamiento.[2] El gobierno y la administración pública también representan demanda a medida que las agencias públicas estandarizan las verificaciones de identidad para los servicios a los ciudadanos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes Ofrecen un Crecimiento Más Rápido
Las grandes empresas representaron el 70,44% de los ingresos en 2025. Sus requisitos suelen implicar múltiples países, altos volúmenes de transacciones, gobernanza interna del riesgo y registros detallados para revisión regulatoria. El Mercado de Orquestación de Verificación de Identidad proporciona a estos compradores una forma de gestionar las expectativas de nivel de servicio y las conmutaciones por error de proveedores desde una única capa operativa. Para una gran institución financiera, una interrupción en la verificación puede interrumpir la incorporación y la actividad de transacciones a escala. Estas condiciones respaldan acuerdos plurianuales y hacen de la continuidad un requisito de compra importante. Las grandes empresas también necesitan demostrar por qué se tomó una decisión cuando los reguladores o los comités internos revisan un caso.
Se proyecta que las pequeñas y medianas empresas se expandirán a una CAGR del 21,56% de 2026 a 2031. Los precios basados en el consumo vinculan los costos de verificación al volumen de transacciones, reduciendo así el gasto tecnológico inicial. Los paneles de autoservicio y los constructores de flujos de trabajo sin código también reducen la carga de integración para las empresas más pequeñas. El Informe del Plan CFIT encontró que el 81% de las pymes del Reino Unido encuestadas pagarían por un servicio de identidad digital empresarial. Esto apunta a la demanda entre las empresas que necesitan controles más sólidos pero no tienen grandes equipos de ingeniería de cumplimiento. La industria de orquestación de verificación de identidad puede atender a este grupo cuando las configuraciones son comprensibles y pueden implementarse sin una personalización extensa.
Análisis Geográfico
América del Norte representó el 38,11% de la participación del Mercado de Orquestación de Verificación de Identidad en 2025. La región combina una gran base de instituciones financieras reguladas, implementaciones gubernamentales empresariales y una elaboración activa de normas. En septiembre de 2026, las agencias bancarias de los Estados Unidos declararon que los bancos pueden utilizar licencias de conducir móviles emitidas por los estados y credenciales digitales verificables emitidas por el gobierno para los requisitos del Programa de Identificación de Clientes.[3] Esto proporciona a las plataformas de orquestación otro tipo de credencial para integrar con los procesos de verificación existentes. Socure aseguró un contrato de 5 años por 163 millones de USD para Login.gov en mayo de 2026, mostrando la escala de la demanda gubernamental de tecnología de verificación de identidad.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 20,89% de 2026 a 2031. Grandes poblaciones están ingresando a los servicios financieros digitales, mientras que los gobiernos están expandiendo la infraestructura de identidad digital. El sistema Aadhaar de India sigue siendo un importante programa de identidad biométrica en la región. La Tarjeta Mi Número de Japón también se está expandiendo más allá del uso gubernamental hacia los servicios digitales del sector privado. El piloto entre Japón y la Unión Europea de julio de 2026 demostró que las credenciales de la Tarjeta Mi Número y la Cartera EUDI podían intercambiarse y verificarse entre fronteras utilizando estándares abiertos. Filipinas y Malasia también anunciaron en julio de 2026 un marco para explorar el reconocimiento mutuo de credenciales digitales emitidas por el gobierno para empleo, banca y servicios públicos. Estos desarrollos amplían los casos de uso para el enrutamiento regional y la interoperabilidad de credenciales.
El Mercado de Orquestación de Verificación de Identidad de Europa está siendo reformado por eIDAS 2.0 y el despliegue de la Cartera de Identidad Digital Europea. Cada estado miembro de la UE debe proporcionar al menos 1 cartera antes de finales de 2026, mientras que las instituciones financieras deben aceptar la cartera para la incorporación de AML antes de 2027. El sector de identidad digital del Reino Unido empleó a 9.624 empleados a tiempo completo en 2024/25. Brasil es un mercado importante en América del Sur porque su infraestructura de datos de identidad puede respaldar la verificación sin documentos. Sumsub lanzó una solución para Brasil para las apuestas en línea reguladas en septiembre de 2026 que utiliza un número de CPF y un selfie de vida para recuperar datos de identidad de bases de datos nacionales. Oriente Medio y África ofrecen una oportunidad a largo plazo a medida que se desarrollan los sistemas nacionales de identidad digital y los requisitos de diligencia debida del cliente.

Panorama Competitivo
El Mercado de Orquestación de Verificación de Identidad tiene una concentración moderada. Las 20 empresas más grandes representaron el 68% de los ingresos del sector de identidad digital del Reino Unido, según el análisis sectorial del gobierno del Reino Unido de 2026.[4] Los proveedores especializados continúan atendiendo regiones específicas, sectores regulados, credenciales reutilizables y casos de uso de máquina a máquina. Los compradores prefieren cada vez más plataformas que combinen KYC, KYB, cribado de AML, inteligencia de fraude y toma de decisiones. Esto puede reducir el número de proveedores y acuerdos de procesamiento de datos que un comprador debe gestionar. También puede dar a una empresa una visión más conectada del riesgo de identidad a lo largo del proceso de incorporación.
Socure recaudó 156 millones de USD con una valoración de 5,2 mil millones de USD en agosto de 2026 y adquirió Fravity durante el mismo período. La adquisición añadió capacidades de investigación de fraude agéntico en lugar de otro servicio de documentos o biométrico. Sumsub lanzó el Paquete de Identificación Electrónica Nórdica Sin Documentos en septiembre de 2026, proporcionando una única integración para BankID sueco, MitID danés, BankID noruego y FTN finlandés. Este enfoque empaqueta la complejidad de las credenciales regionales en una única conexión comercial. Jumio se integró con Trinsic en junio de 2026 para respaldar la aceptación global de identificación digital a escala, combinada con autenticación biométrica, detección de vida y señales de riesgo del Gráfico de Identidad. Estos movimientos muestran que la cobertura de credenciales y las señales de riesgo integradas son áreas clave de competencia.
La diferenciación depende de la cobertura geográfica, la calidad de la conmutación por error de proveedores en tiempo real y la capacidad de crear registros explicables. El Mercado de Orquestación de Verificación de Identidad también tiene espacio para sistemas neutrales respecto a los proveedores que pueden cambiar entre proveedores de documentos, biométricos, datos y AML sin debilitar el registro de auditoría. Esta parte del Mercado de Orquestación de Verificación de Identidad importa más donde un comprador debe preservar la evidencia a través de un cambio de proveedor. Los proveedores de soluciones puntuales pueden encontrar esto difícil porque sus productos fueron construidos en torno a una parte limitada del flujo de trabajo. CrowdStrike introdujo un Proveedor de Identidad Agéntico en septiembre de 2026 para emitir identidades criptográficamente verificables a agentes de IA y gestionar el acceso de privilegio mínimo. Esto amplía el alcance competitivo hacia la identidad no humana y la confianza entre máquinas. La industria de orquestación de verificación de identidad se está moviendo, por lo tanto, hacia plataformas de toma de decisiones de identidad más amplias, mientras que los especialistas regionales y verticales conservan roles donde la cobertura local o los requisitos de dominio son importantes.
Líderes de la Industria de Orquestación de Verificación de Identidad
-
Jumio Corporation
-
Trulioo Information Services Inc.
-
Veriff OÜ
-
Socure, Inc.
-
Persona Identities, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: CrowdStrike presentó su Proveedor de Identidad Agéntico en Fal.Con 2026, emitiendo identidades criptográficamente verificables a agentes de IA y gestionando el acceso de privilegio mínimo con total auditabilidad. El producto marcó la entrada de CrowdStrike en la infraestructura de confianza de identidad para contextos no humanos de máquina a máquina.
- Septiembre de 2026: Los reguladores bancarios de los Estados Unidos, incluidos FinCEN, la Oficina del Contralor de la Moneda, la Junta de la Reserva Federal, la Corporación Federal de Seguro de Depósitos y la Administración Nacional de Cooperativas de Crédito, emitieron conjuntamente preguntas frecuentes aclarando que los bancos pueden utilizar licencias de conducir móviles emitidas por los estados y credenciales digitales verificables emitidas por el gobierno para cumplir con los requisitos del Programa de Identificación de Clientes bajo la Ley de Secreto Bancario.
- Septiembre de 2026: Sumsub lanzó su Paquete de Identificación Electrónica Nórdica Sin Documentos, proporcionando una única integración que cubre BankID sueco, MitID danés, BankID noruego y FTN finlandés bajo 1 compromiso mensual compartido. El lanzamiento completó la cobertura de Sumsub de los 4 principales esquemas de identidad electrónica nórdicos a través de 1 interfaz de programación de aplicaciones.
- Julio de 2026: Ping Identity Verification and Fraud Protection fue incluido en Epic Toolbox, lo que permite a las organizaciones de atención médica implementar verificación de identidad, detección de fraude y riesgo en tiempo real, y orquestación sin código dentro de los flujos de trabajo conectados a MyChart para la incorporación de pacientes y la recuperación de cuentas.


Alcance del Informe Global del Mercado de Orquestación de Verificación de Identidad
El Mercado de Orquestación de Verificación de Identidad comprende plataformas y soluciones de software que permiten a las organizaciones coordinar, gestionar y optimizar los flujos de trabajo de verificación de identidad a través de múltiples proveedores de verificación, fuentes de datos, herramientas de inteligencia de fraude, sistemas de cumplimiento y motores de riesgo. Estas plataformas orquestan la verificación de documentos, la autenticación biométrica, la verificación de bases de datos, la detección de fraude, el cribado de AML, las verificaciones de sanciones y otros procesos de comprobación de identidad a través de un marco unificado de toma de decisiones, ayudando a las organizaciones a mejorar la eficiencia de la incorporación, la prevención del fraude, la gestión del cumplimiento y la experiencia del cliente.
El Informe del Mercado de Orquestación de Verificación de Identidad está segmentado por Componente de Verificación (Verificación de Documentos e Identidad, Verificación Biométrica y de Vida, Verificación de Datos y Bases de Datos, Inteligencia de Fraude, Dispositivos y Redes, Cribado de AML, Personas Políticamente Expuestas, Sanciones y Medios Adversos, y Verificación de Dirección, Ingresos y Origen de Fondos), Implementación (Nube, Local e Híbrido), Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Comercio Minorista y Comercio Electrónico, Atención Médica y Ciencias de la Vida, Gobierno y Administración Pública, Tecnologías de la Información y Telecomunicaciones, y Otros Usuarios Finales), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Verificación de Documentos e Identidad |
| Verificación Biométrica y de Vida |
| Verificación de Datos y Bases de Datos |
| Inteligencia de Fraude, Dispositivos y Redes |
| Cribado de AML, Personas Políticamente Expuestas, Sanciones y Medios Adversos |
| Verificación de Dirección, Ingresos y Origen de Fondos |
| Nube |
| Local |
| Híbrido |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Comercio Minorista y Comercio Electrónico |
| Atención Médica y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Tecnologías de la Información y Telecomunicaciones |
| Otros Usuarios Finales |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| América del Norte | Estados Unidos | |
| Canadá | ||
| América del Sur | Brasil | |
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Componente de Verificación | Verificación de Documentos e Identidad | ||
| Verificación Biométrica y de Vida | |||
| Verificación de Datos y Bases de Datos | |||
| Inteligencia de Fraude, Dispositivos y Redes | |||
| Cribado de AML, Personas Políticamente Expuestas, Sanciones y Medios Adversos | |||
| Verificación de Dirección, Ingresos y Origen de Fondos | |||
| Por Implementación | Nube | ||
| Local | |||
| Híbrido | |||
| Por Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | ||
| Comercio Minorista y Comercio Electrónico | |||
| Atención Médica y Ciencias de la Vida | |||
| Gobierno y Administración Pública | |||
| Tecnologías de la Información y Telecomunicaciones | |||
| Otros Usuarios Finales | |||
| Por Tamaño de Organización | Grandes Empresas | ||
| Pequeñas y Medianas Empresas | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| América del Sur | Brasil | ||
| México | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Orquestación de Verificación de Identidad?
Se espera que el Mercado de Orquestación de Verificación de Identidad crezca de 6,35 mil millones de USD en 2026 a 15,76 mil millones de USD en 2031, a una CAGR del 19,92%.
¿Qué es la orquestación de verificación de identidad?
Es un enfoque de plataforma que coordina verificaciones de documentos, biométricas, de fraude, de datos y de cumplimiento utilizando señales de riesgo y reglas de enrutamiento.
¿Qué componente de verificación lidera los ingresos?
La verificación biométrica y de vida lideró los ingresos con una participación del 31,20% en 2025.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la implementación híbrida crecerá a una CAGR del 21,25% hasta 2031, a medida que las organizaciones equilibran las funciones en la nube con las necesidades de residencia de datos.
¿Qué grupo de usuarios finales se espera que crezca más rápido?
Se espera que la atención médica y las ciencias de la vida se expandan a una CAGR del 20,45% hasta 2031, respaldada por los flujos de trabajo de verificación de identidad del paciente.
¿Qué región está creciendo más rápido?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 20,89% hasta 2031, respaldada por los programas de identidad digital y la incorporación de servicios financieros.


 Sus datos están seguros y nunca se venden ni se comparten.
