
知識ベース認証(KBA)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.25 十億米ドル |
| 市場規模 (2032) | 1.54 十億米ドル |
| 成長率 (2027 - 2031) | 4.26 % |
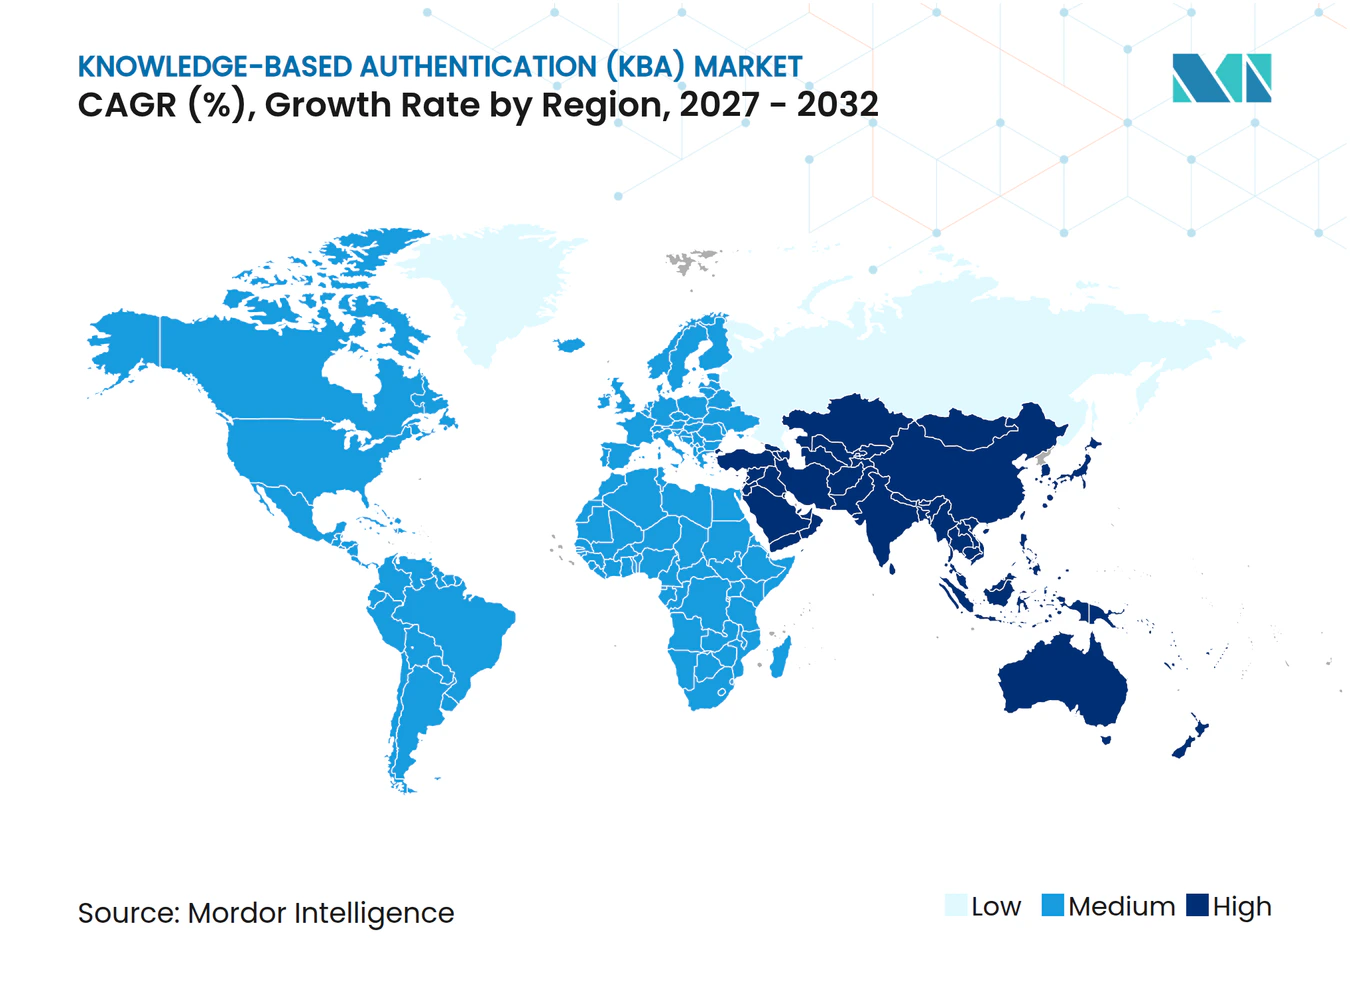
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる知識ベース認証(KBA)市場分析
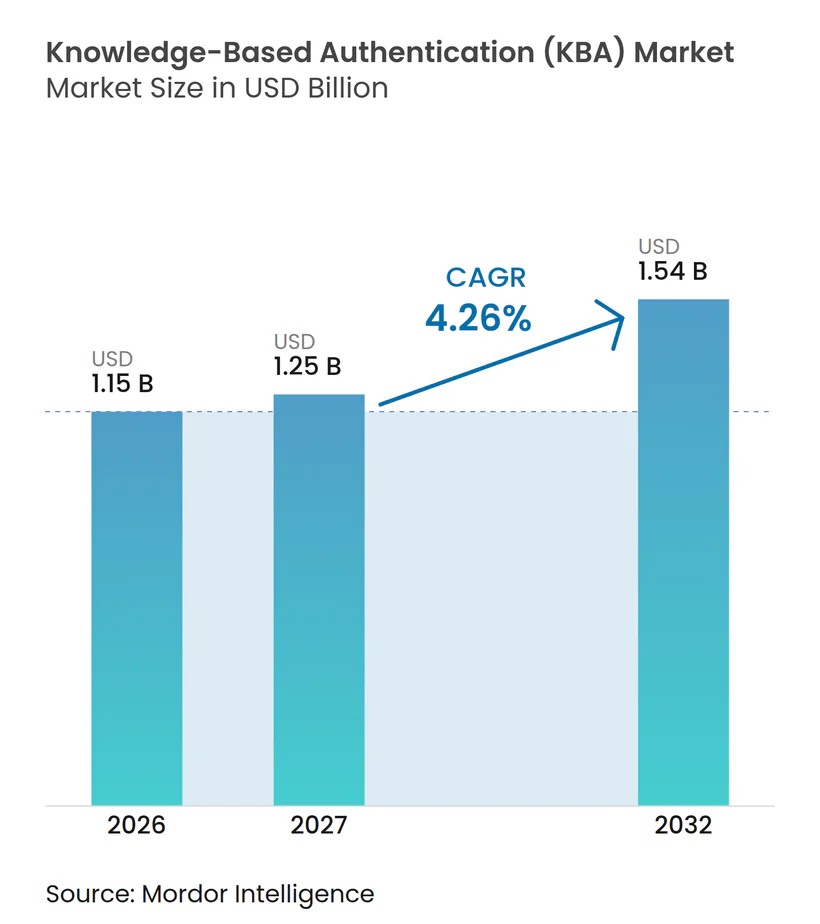
知識ベース認証市場規模は、2026年に1.15 ビリオン 米ドル、2027年に1.25 ビリオン 米ドルと予測され、2027年から2032年にかけてCAGR 4.26%で成長し、2032年までに1.54 ビリオン 米ドルに達する見込みです。知識ベース認証市場は、アカウント乗っ取りを制御し、リモートインタラクション時のアイデンティティを確立するニーズから引き続き恩恵を受けています。その役割は、単独の管理手段から、より広範なアイデンティティ判断における一つの検証シグナルへと変化しています。動的な質問、クラウド配信、より多様なデータソースがこの移行を支えています。一方で、プライバシー要件、情報漏洩、生体認証やパスキーなどの代替手段が静的な質問の利用を制限しています。したがって、知識ベース認証市場は、特に規制されたオンボーディングや音声ベースのサービスジャーニーにおいて、組織が追加の裏付けレイヤーを必要とする場面で機会を有しています。
レポートの主要ポイント
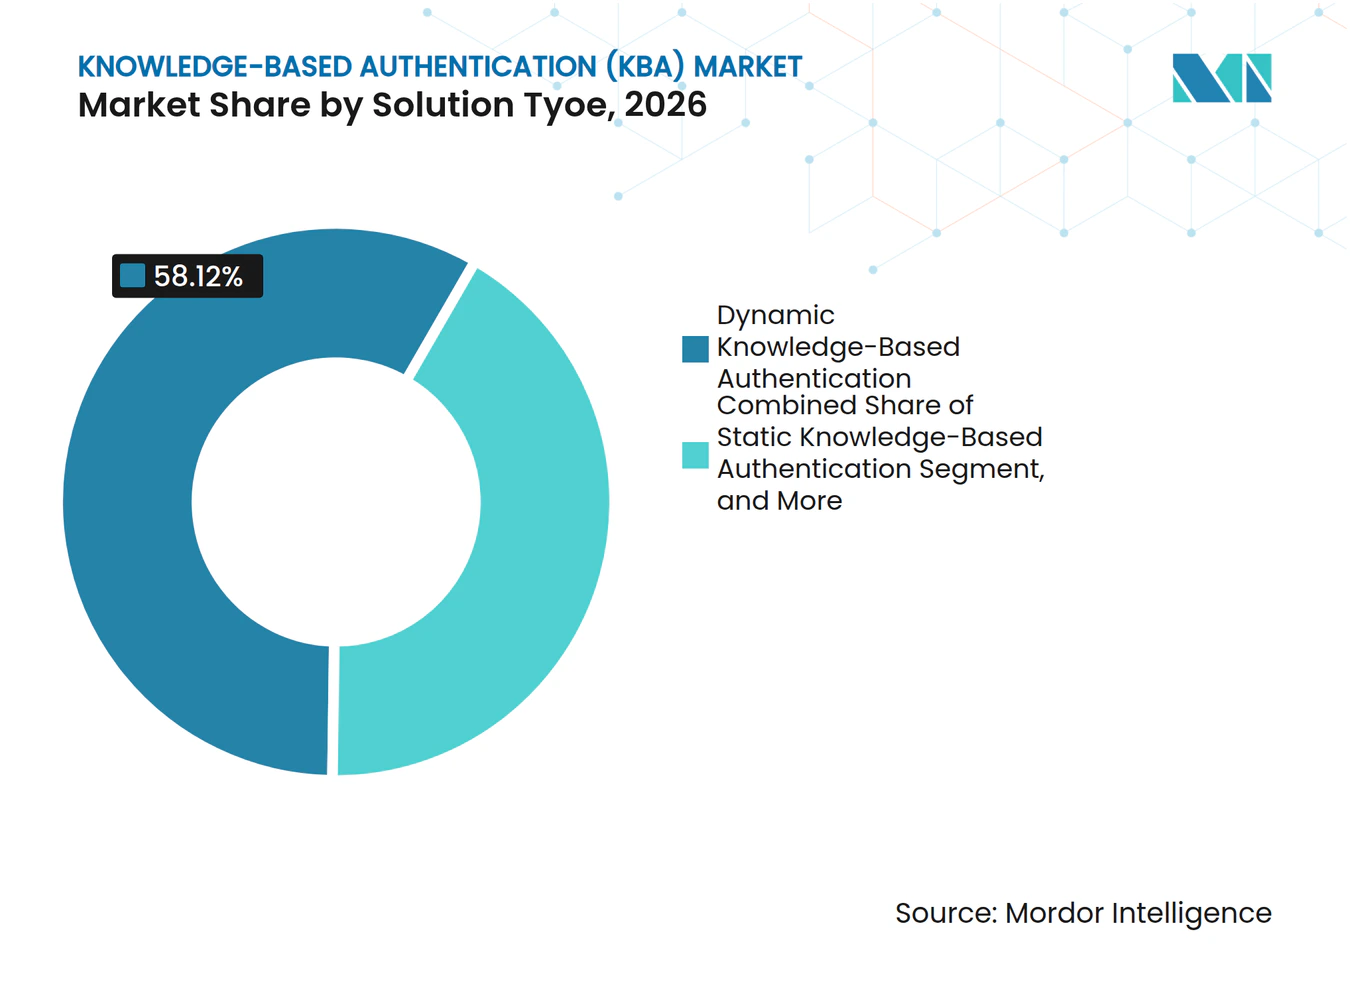
- ソリューションタイプ別では、動的KBAが2026年の知識ベース認証市場シェアの58.12%を占め、同セグメントは2031年までCAGR 4.86%で拡大する見込みです。
- 展開形態別では、クラウドベース配信が2026年の収益の67.78%を占め、同セグメントは2032年までCAGR 4.83%で拡大する見込みです。
- データソース別では、信用調査機関データが2026年の知識認証市場収益の33.18%を占め、マルチソースデータ集約は2032年までCAGR 5.41%で拡大する見込みです。
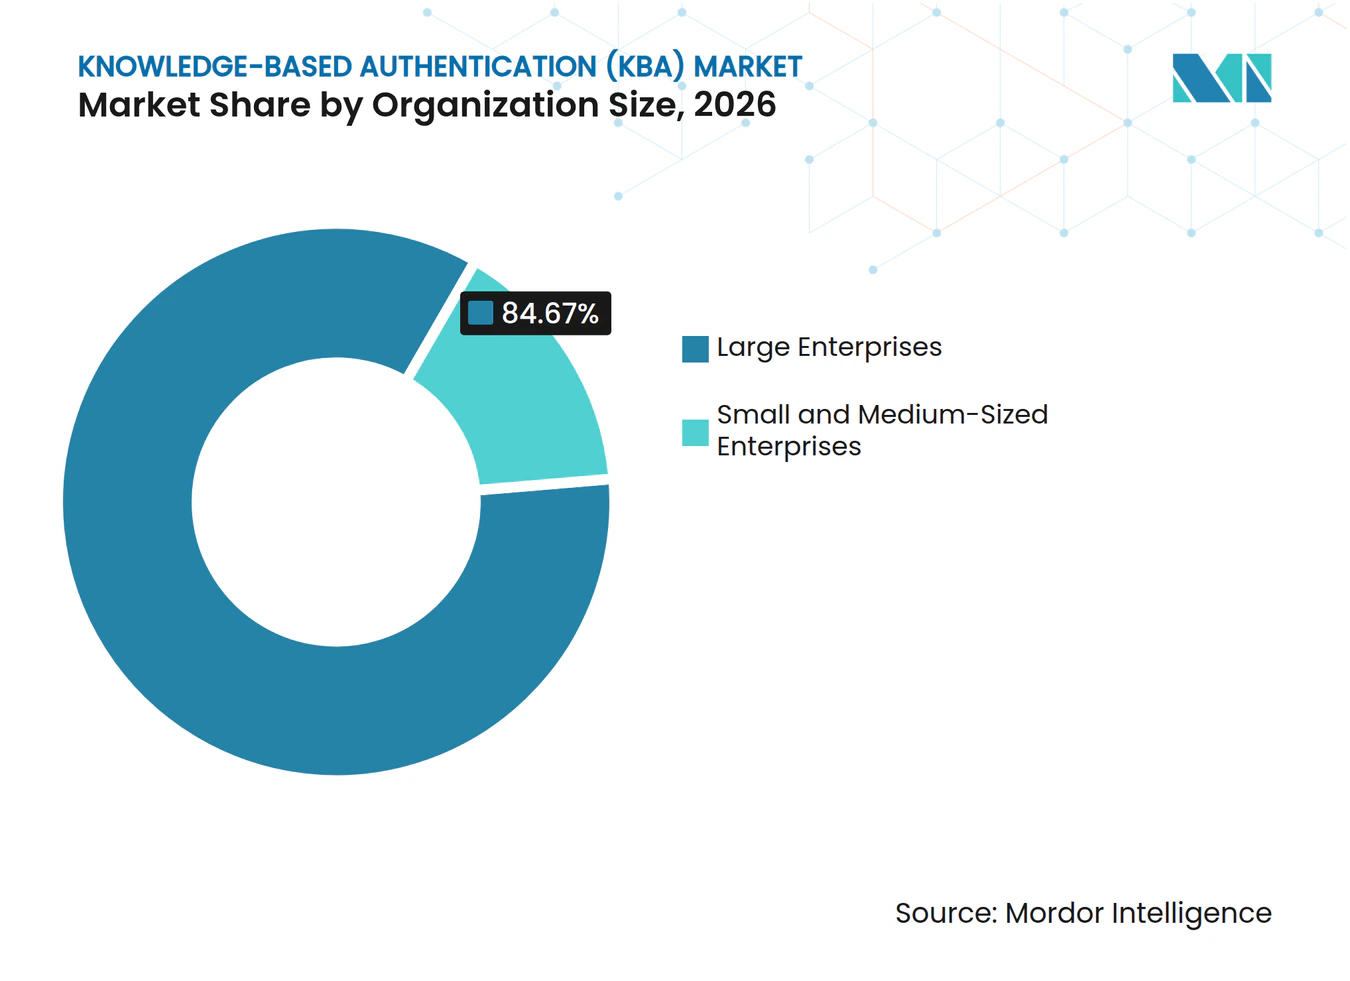
- 組織規模別では、大企業が2026年の収益の84.67%を占め、中小企業は2032年までCAGR 4.67%で成長する見込みです。
- エンドユーザー産業別では、BFSIが2026年の収益の44.38%を占め、小売・eコマースはKBA市場において2032年までCAGR 5.49%で拡大する見込みです。
- 地域別では、北米が2026年の収益の43.06%を占め、アジア太平洋地域は2032年までCAGR 5.28%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アカウント乗っ取りおよびアイデンティティ詐欺の深刻化 | +1.2% | グローバル、北米およびヨーロッパに集中 | 短期2年以内) |
| より強固なアイデンティティ確認に対する規制上の需要 | +0.9% | グローバル、北米・欧州連合・インド・中国での早期成果 | 中期(2〜4年) |
| デジタル口座開設およびリモートオンボーディングの成長 | +0.7% | グローバル、アジア太平洋地域がコア地域、南米への波及 | 中期(2〜4年) |
| 動的質問のための非信用データの拡大 | +0.5% | アジア太平洋地域がコア、中東・アフリカへの波及 | 長期(4年以上) |
| 大量ジャーニーにおける低摩擦認証の必要性 | +0.4% | 北米および欧州連合 | 短期(2年以内) |
| 認証ワークフロー全体でのアイデンティティデータの再利用 | +0.3% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アカウント乗っ取りおよびアイデンティティ詐欺の深刻化が動的KBAを強化
アカウント乗っ取り詐欺は2025年にグローバルで疑わしいデジタル詐欺の3.14%を占め、37%増加した一方、関連する取引量は13%増加しました。この脅威により、口座開設、回復、カスタマーサービスチェックにおいて知識ベース認証市場の関連性が維持されています。動的KBAは、漏洩したパスワードや識別子から容易に再現でない情報を活用できます。米国では、モバイルデバイスから発信される高リスクな金融サービスコールが2024年から2025年にかけて41%増加し、音声チャネルにおける追加チェックの必要性が浮き彫りになっています。買い手は結果として、質問の鮮度と詐欺状況の変化に応じてチャレンジを変更する能力をより重視するようになっています。静的な質問セットは、情報漏洩やソーシャルエンジニアリングによってそれを支える個人情報が露出する可能性があるため、より大きな圧力に直面しています。
より強固なアイデンティティ確認に対する規制上の需要が二極化した状況を生み出す
規制は確認要件を強化する一方で、KBAが単独で機能できる状況を狭めています。NIST SP 800-63-4は、連邦デジタルアイデンティティプログラムにおいて、知識ベース確認を単独の認証手段ではなく補完的なアイデンティティ証明方法として位置づけています。[1] この立場は、規制されたオンボーディングにおいて別のアイデンティティシグナルを裏付ける動的KBAを支持しています。インドのKYC改正指令は2026年1月1日に発効し、規制対象事業体に対する顧客デューデリジェンス義務を強化しました。中国の国家ネットワークアイデンティティ認証公共サービス管理措置は2025年7月15日に発効し、暗号化されたアイデンティティ資格情報のための国家プラットフォームを確立しました。[2] ヨーロッパでは、デジタルアイデンティティ規制により、加盟国は2026年末までにデジタルアイデンティティウォレットを提供することが求められており、ウォレットベースの資格情報が多くの高保証フローの中心に置かれています。
デジタル口座開設およびリモートオンボーディングが展開量を増加させる
2025年の新規口座開設時の疑わしい詐欺は8.3%に達し、ログイン時の4.3%と比較して、最初のインタラクションが顧客ジャーニーにおける高リスクポイントとなっています。このパターンは、組織がリモートの顧客関係を確立する際にKBAを一つのチェックとして使用することを支持しています。クラウド配信により、プロバイダーはオンプレミスのリリースサイクルに依存することなく、データ接続と質問セットを更新できます。Mitekは2026年3月にMiVIPをPing IdentityのPingOne DaVinciと統合し、ノーコードコネクターを通じて検証済みアイデンティティ機能を利用可能にしました。このアプローチにより、組織はアイデンティティワークフローの選択されたポイントに裏付けステップを導入できます。金融機関も顧客デューデリジェンス義務の対象であり続け、口座開設時の自動確認に対する需要を維持しています。知識ベース認証市場は、これらの要件が独立した固定アプリケーションではなくモジュール型サービスを通じて満たされる場合に恩恵を受けます。
非信用データが動的質問プールを拡大する
信用調査機関情報は2026年のデータソースカテゴリーをリードしましたが、単一の記録タイプへの依存は薄いファイルや銀行口座を持たない消費者のカバレッジを制限します。通信記録、公共料金データ、政府登録簿、ファーストパーティデータはより多様な裏付け入力を提供できます。月次請求サイクルにより、場合によっは通信・公共料金情報が信用ファイルよりも最新の状態になることがあります。Equifaxは2025年9月にKount 360にアイデンティティ証明を導入し、メール、デバイス、生体認証、合成アイデンティティシグナルを詐欺機能と組み合わせました。日本のOpenIDファウンデーションは2026年8月に民間部門のデジタルアイデンティティ確認ガイダンスの改訂版を公表し、政府登録簿データを裏付けのソースとして特定しました。したがって、知識ベース認証市場は、ベンダーが信用調査機関の記録と権威ある関係ベースのデータを組み合わせることで、より広い人口層にサービスを提供できます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 情報漏洩およびソーシャルエンジニアリングによる静的回答の露出 | -1.5% | グローバル、北米およびヨーロッパで最も高い露出 | 短期(2年以内) |
| セキュリティ質問に対するユーザー信頼の低下 | -1.0% | 北米および欧州連合 | 中期(2〜4年) |
| 個人データ再利用に関するプライバシーおよび同意の制約 | -0.7% | 欧州連合、アジア太平洋地域、カナダ | 中期(2〜4年) |
| 生体認証、パスワードレス認証、行動分析による代替 | -0.6% | グローバル、北米および欧州連合での早期置き換え | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
情報漏洩およびソーシャルエンジニアリングによる静的回答の露出がレガシーKBAを弱体化させる
静的KBAは、回答に使用される情報がすでに露出しているか、ソーシャルエンジニアリングによって収集できる場合に脆弱です。NISTの現在の連邦ガイダンスは、知識質問を単独の認証手段として認めておらず、レガシー実装のコンプライアンス上の限界を強化しています。詐欺師はまた、コンタクトセンターのエージェントを説得してチャレンジフローを回避させようとすることもあります。米国の金融機関への高リスクなモバイル発信コールが41%増加したという報告は、音声チャネルの管理が固定の質問リスト以上のものを必要とする理由を示しています。この制約は裏付けに対する需要を排除するものではありませんが、買い手をリアルタイムリスク評価と動的質問へと向かわせます。また、買い手がこのカテゴリーを侵害された静的慣行と関連付ける可能性があるため、知識ベース認証市場に対する評判上の圧力も生み出しています。
セキュリティ質問に対するユーザー信頼の低下がコンバージョンコストを引き上げる
顧客は、情報が広く入手可能に見える場合、セキュリティ質問を難しい、繰り返しが多い、または安全でないと感じることが多いです。2025年の18カ国を対象とした調査では、回答者の62%がデジタルプロバイダーを選択する際に認証の容易さを非常に重要と述べました。摩擦は、組織が顧客を登録または維持しようとしているポイントでの離脱につながる可能性があります。Truliooは2025年10月に、そのアイデンティティ機能が金融サービス顧客における手動レビューを12%削減したと報告しました。小売・eコマースは、消費者が日常的な取引の迅速な完了を期待しているため、この問題に特に深刻に直面しています。知識ベース認証市場は、他のシグナルがリスクの上昇を示す場合にのみチャレンジを表示するサイレント裏付けとステップアップモデルを通じて対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
動的フォーマットが静的質問からの移行をリード動的KBAは2026年収益の58.12%を占め、撃者が予測または漏洩した記録から入手できる固定プロンプトからの移行を反映しています。このシェアにより、動的フォーマットは知識ベース認証市場でリーディングポジションを占めています。動的KBAは、すべてのユーザーに同じチャレンジを適用するのではなく、現在のリスクに基づいてインタラクションを承認、拒否、またはエスカレートできます。NISTガイダンスは、連邦認証における単独の知識質問の役割を制限することで、この移行を支持しています。静的KBAは、低リスクのパスワードリセットや古い企業ワークフローに残存しています。ハイブリッドKBAは、アイデンティティプラットフォームの移行をまだ完了していない組織に対して中間的な選択肢を提供します。
動的KBAは、ウォレット外質問がライブネスチェックや他のアイデンティティ証拠を補完できるBFSIにおいて特に関連性が高いです。Experianは2026年2月にAtDataを買収し、そのアイデンティティおよび詐欺機能に大規模なリアルタイムメールデータネットワークを追加しました。この動きは、従来の信用ファイルを超えた質問を裏付けるデータを求めるより広範な探索を反映しています。大規模な買い手は、スタンドアロン製品を購入するのではなく、アイデンティティワークフロー内のシグナルとしてKBAをますます使用しています。APIファーストのサプライヤーは、買い手がこのモジュール型統合を望む場合に競争できます。したがって、知識ベース認証産業は、固定された質問ライブラリよりも、データ品質、リスクスコアリング、ワークフロー互換性にますます依存しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
展開形態別:
クラウド配信がKBAをコンポーザブルサービスにするクラウドベースの展開は2026年の収益の67.78%を占め、最大の配信モデルとなっています。この位置は、継続的な詐欺モデルの更新、API配信、アイデンティティオーケストレーションプラットフォームとの統合という運用上の価値を反映しています。クラウド配信のKBA市場規模は、意思決定パスの特定のポイントに裏付けシグナルを配置したい組織によって支えられています。オンプレミスシステムは、厳格なデータ居住要件を持つ機関や、アイデンティティデータをサードパーティのクラウドサービスに送信できない政府組織にとって引き続き関連性があります。ハイブリッド展開は、データ最小化とタイムリーなオーケストレーションの必要性のバランスをとるヨーロッパの金融機関に中間的な道を提供します。これらのオプションにより、展開の選択はリスクと規制要件の両方に結びついたままです。
Mitekの2026年3月のPingOne DaVinci統合は、検証済みアイデンティティサービスがノーコードコネクターを通じてどのように挿入できるかを示しています。買い手は応答速度、質問の鮮度、ネイティブワークフロー統合にますます注目しています。これにより、差別化は独自の質問データベースだけから離れています。従量課金制の確認価格設定も、小規模組織の参入障壁を下げています。中小企業は、これらのサービスの調達が容易になるにつれて、2032年までCAGR 4.67%で拡大する見込みです。したがって、知識ベース認証市場は、企業の信用データ契約や専門的な統合チームを持たない買い手にとってよりアクセスしやすくなっています。
データソース別:
マルチソース集約がカバレッジを拡大信用調査機関データは2026年の収益の33.18%を占め、規制された展開においてウォレット外質問をサポートするため、リーディングデータソースポジションを維持しています。その優位性はまた、プロバイダーを薄いファイルの除外と情報漏洩関連リスクにさらしています。マルチソース集約は、ベンダーが通信、公共料金、政府、ファーストパーティの記録を組み合わせるにつれて、2032年までCAGR 5.41%で拡大する見込みです。信用調査機関データのリーディングシェアは、確立された消費者ファイルの持続的な価値を示しています。同時に、新しい組み合わせはより最新またはより包括的な裏付けを提供できます。通信・公共料金の記録は、請求関係が更新されるにつれて毎月変化する可能性があります。
中国の2025年の措置は、暗号化された資格情報を持つ国家アイデンティティプラットフォームを創設し、より正式なデジタルアイデンティティインフラを支援しています。ファーストパーティの顧客データは、認証に使用される場合、サードパーティから購入したデータよりも機関に明確な法的根拠を提供する可能性があります。欧州連合の施行規則2025/1566は、eIDASに基づくアイデンティティ属性確認の参照標準を定めています。これらの標準は、高保証証明において権威あるソースにより大きな重みを与えます。したがって、サプライヤーは信用カバレッジのみに依存するのではなく、データ関係を拡大しています。知識ベース認証市場は、質問を複数のソースから引き出せる場合により多くのユースケースをサポートできます。
組織規模別:
クラウド価格設定がアクセスを拡大する一方、大企業は支出を統合大企業は2026年の収益の84.67%を占めており、これは広範なデータ契約を取得し、複雑なコンプライアンス統合に資金を提供できるためです。その規模はまた、完全なアイデンティティオーケストレーションプラットフォームのコストを吸収するのに役立ちます。中小企業は、クラウドAPIと従量課金制の確認価格設定が調達障壁を下げるにつれて、2032年までCAGR 4.67%で拡大する見込みです。Socureは2025年10月にホステッドフローを立ち上げ、顧客がエンジニアリングリソースなしにブランド化された確認ジャーニーを作成できるようにしました。これは、展開へのより直接的なルートを必要とする小規模金融機関やミッドマーケットの買い手を支援します。顧客デューデリジェンス要件も、最大手の企業だけでなく、対象となる機関全体に適用されます。
エンタープライズ顧客はまた、管理する個別のアイデンティティツールの数を削減しています。EquifaxのKount 360の立ち上げは、複数のアイデンティティおよび詐欺シグナルを単一のオファリングに統合しました。このバンドルは、KBAのみを提供するプロバイダーの機会を制限する可能性があります。また、特定のサービスをより低いコミットメントで求める中小企業やミッドマーケット組織に向けて、一部のスタンドアロン需要をシフトさせます。誤検知がステップアップフローで手動レビュー作業を生み出すため、運用コストは依然として重要です。したがって、知識ベース認証産業は、詐欺の価値と管理可能な運用ワークロードの両方を実証する必要があります。

エンドユーザー産業別:
BFSIが需要を支え、小売・eコマースが拡大BFSIは2026年の収益の44.38%を占め、最大のエンドユーザーグループとなっています。KYC、AML、顧客デューデリジェンス義務により、口座開設、取引、回復、カスタマーサポートにわたって確認ニーズが生まれています。小売・eコマースは、マーチャントが高額注文、口座変更、返品詐欺のチェックを追加するにつれて、KBA市場において2032年までCAGR 5.49%で拡大する見込みです。ヘルスケアは、遠隔医療オンボーディングおよび処方管理ワークフローにおける裏付けレイヤーとしてKBAを使用しています。政府機関は、低保証の給付登録および登録プロセスでKBAを使用する場合があります。これらのユースケースは、知識ベース認証市場が従来の金融サービスチェックを超えて広がっていることを示しています。
通信プロバイダーは、SIMスワップや高額口座変更時の加入者確認にKBAを使用しています。これらのインタラクションは、不正なSIM転送が金融口座の下流での乗っ取りを可能にする可能性があるため重要です。2026年10月、OneSpanはeシグネチャーのロードマップを拡張し、アイデンティティ確認、AI認証、デジタルウォレット統合を含めました。このタイプの開発は、電子合意ワークフローにおけるアイデンティティ裏付けの需要を広げます。業種を問わず、KBAは別の方法が実用的でない場合や取引に追加の確認が必要な場合に最も持続性があります。KBA市場は、単一のエンドユーザーセクターではなく、検証済みアイデンティティの価値に結びついたままです。
地域分析
北米のナレッジベース認証(KBA)市場
北米は2026年の収益の43.06%を占め、同地域はナレッジベース認証市場において最大のシェアを有している。その地位は、Experian、Equifax、TransUnion、LexisNexis Risk Solutionsをはじめとする主要な信用データおよびリスク情報プロバイダーの存在によって支えられている。米国では、口座開設時の自動審査を必要とする金融機関からの強い需要がある。カナダは米国のデータおよび規制モデルと多くの共通点を持つ。メキシコは、デジタルバンキングが銀行口座を持たない消費者層へと拡大するにつれ、成長の可能性を秘めている。Experianは2026年2月にAtDataを買収し、同地域のアイデンティティデータ機能にメールインテリジェンスを追加した。
欧州のナレッジベース認証(KBA)市場
欧州は第2位の地域市場であり、より厳格な本人確認要件と個人データに関する厳しい規制の下で運営されている。GDPRのデータ最小化原則は、質問作成に使用される消費者データの再利用および転送を制限する可能性がある。規制(EU)2025/2518は、越境GDPR執行に関する手続き規則を強化した。EUデジタルアイデンティティウォレットプログラムは、クレデンシャルベースの本人確認を中心にオンボーディングを再構築しつつある。[3] KBAはその結果、ウォレットに登録されていない人や別の確認ステップが必要な場合のフォールバックとして機能している。Mitekは2026年2月にスペイン向けにSEPBLAC準拠のビデオ本人確認機能強化を追加し、ディープフェイクおよびインジェクション攻撃リスクへの地域的な注目を反映した。
アジア太平洋、南米、中東・アフリカのナレッジベース認証(KBA)市場
アジア太平洋地域は2032年までに5.28%のCAGRで拡大すると予測されており、KBA市場において最も成長の速い地域となっている。インドのAadhaarおよびシンガポールのSingpassは、動的な本人確認を支援できる体系的な国家アイデンティティシステムを提供している。中国の国家アイデンティティフレームワークも、体系的なアイデンティティクレデンシャルの重要性を高めている。日本のデジタル庁は2025年9月に、認証保証に対するリスク段階的アプローチを盛り込んだデジタルアイデンティティガイダンスを公表した。[4] 南米、中東、アフリカは依然として発展途上の地域であり、銀行および通信分野が普及を牽引している。これらの地域の見通しは、アイデンティティ登録基盤、データアクセス、およびデジタル金融サービスの成熟度に依存している。
競合環境
市場集中度
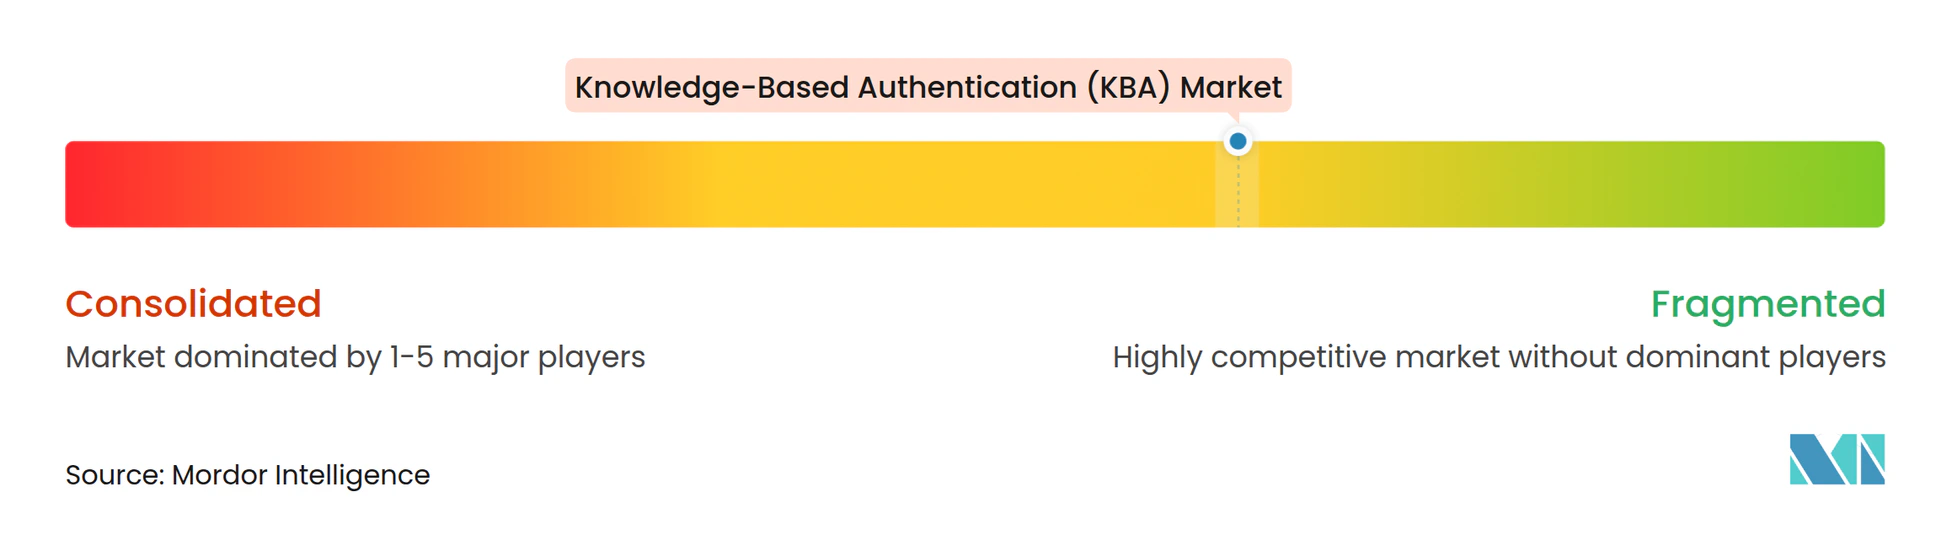
知識ベース認証市場は中程度に分散しています。Experian、Equifax、TransUnion、LexisNexis Risk Solutionsを含む信用データの既存プレイヤーは、動的質問生成に必要なデータにおいて優位性を持っています。Jumio、Socure、Trulioo、Mitekなどのデジタルアイデンティティプラットフォームは、ワークフロー統合、地理的カバレッジ、より広範な詐欺シグナルを通じて競争しています。主要なアプローチは、データ資産の強化と、KBAをアイデンティティ証明、生体認証、文書、行動シグナルとバンドルすることの間で異なります。NISTの知識ベース確認規定との整合性を示せるベンダーは、連邦規制対象の買い手に対して優位性を持ちます。競争の焦点は、デフォルトでチャレンジを提示するのではなく、いつチャレンジを要求するかを決定することへとシフトしています。
Experianの2026年2月のAtData買収は、詐欺およびアイデンティティ判断のためのメールおよびアクティビティデータリソースを拡大しました。LexisNexis Risk Solutionsは2025年2月にIDVerse買収を完了し、文書認証とディープフェイク検出機能を追加しました。MitekのPingOne DaVinci統合により、ノーコドオーケストレーション環境内でアイデンティティ確認が利用可能になりました。これらの動きは、ベンダーがKBAプロンプトだけでなく、より広範なアイデンティティ判断を提供するために競争していることを示しています。買い手は、多要素判断内の追加の裏付けシグナルとしてKBAを選択できます。このモデルは、使用可能なデータと統合機能の両方を持つプロバイダーに有利です。
薄いファイルの消費者、信用不可視グループ、音声チャネルのユースケース、従量課金制価格を求める中小企業の間に機会が残っています。BioCatchは2026年3月にDeviceIQを立ち上げ、行動、デバイス、取引、アプリケーションシグナルを一つの製品に統合しました。Pindropは2026年5月にリアルタイムインタラクションリスクインテリジェンスをFICOマーケットプレイスに提供し、リスクシグナルが詐欺判断に情報を提供できるようにしました。このようなツールは、継続的認証設定における対話型KBAチャレンジの数を削減できます。また、リスクレベルがユーザーの摩擦を正当化するほど高い場合に動的質問をトリガーすることもできます。知識ベース認証市場は、これらの代替手段と競争しながら、裏付けが適切なイベントを特定するそれらの能力からも恩恵を受けています。
知識ベース認証(KBA)産業リーダー
-
GB Group plc
-
Equifax Inc.
-
LexisNexis Risk Solutions Inc.
-
TransUnion LLC
-
OneSpan Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ナレッジベース認証(KBA)市場 このレポートでカバーされる企業
- GB Group plc
- Veratad Technologies, LLC
- Experian Information Solutions, Inc.
- Equifax Inc.
- TransUnion LLC
- LexisNexis Risk Solutions Inc.
- Mitek Systems, Inc.
- OneSpan Inc.
- BioCatch Ltd.
- Socure, Inc.
- Jumio Corporation
- Veriff OÜ
- Trulioo Information Services Inc.
- IDnow GmbH
- Signicat AS
- iDenfy UAB
- FacePhi Biometria, S.A.
- Daon, Inc.
- SecureAuth Corporation
- Plurilock Security Inc.
- Pindrop Security, Inc.
- Sift Science, Inc.
- Callsign, Inc.
- HYPR Corp.
- OneLogin, Inc.
- AuthX, Inc.
- Veridium Ltd.
- BehavioSec AB
- Entrust Corporation
最近の産業開発事情 ナレッジベース認証(KBA)市場
- 2026年10月:OneSpanはeシグネチャープラットフォームのロードマップを拡張し、アイデンティティ確認、AI駆動の認証、デジタルウォレット統合を組み込み、従来の銀行業務の文脈を超えた、バインドさたアイデンティティ裏付けを必要とする複数産業の電子合意ワークフローへの対応可能市場を拡大しました。
- 2026年9月:PindropはBotStopperテクノロジーをスタンドアロンのエンタープライズ製品として立ち上げ、PulseディープフェイクエンジンによりリアルタイムでAI音声エージェントを検出します。ある医療機関では、4ヶ月以内にボット活動が94.3%減少し、ボット駆動のアカウント乗っ取りから1,510万 米ドル以上のHSA残高を保護しました。
- 2026年9月:JumioはセルフィーDONEの再利用可能アイデンティティ製品のEMEAおよびアジア太平洋への世界展開を完了し、以前に確認済みのユーザーがKBAチャレンジではなくセルフィーで再認証できるようにし、信頼された登録済みアイデンティティに対する生体認証ステップダウン認証へのシフトを示しました。
- 2026年7月:Socureはリモート検証者を立ち上げ、自動シグナルによって即座に確認されない1%未満の消費者に対して、ライブエージェントを通じたリアルタイムのアイデンティティ確認を提供し、ローンチパートナーのAllocoreとともに公共部門のワークフロー向けにカスタマイズされました。
グローバル知識ベース認証(KBA)市場レポートの範囲
知識ベース認証市場とは、その個人に関連する個人的、歴史的、または文脈的データに基づいて質問をしたり情報を検証したりすることで個人のアイデンティティを確認するソリューションおよびサービスのグローバル市場を指します。これらのソリューションは、事前定義された情報に依存する静的知識ベース認証(KBA)、外部データソースを使用して質問を生成する動的KBA、および複数の確認方法を組み合わせたハイブリッドKBAアプローチを使用します。この市場には、信用調査機関データ、非信用公的記録、通信・公共料金記録、政府・アイデンティティ登録簿データ、ファーストパーティ顧客データ、マルチソースデータ集約を活用して、アイデンティティ確認、詐欺防止、口座回復、デジタルサービスへの安全なアクセスをサポートする技術が含まれます。
知識ベース認証市場レポートは、ソリューションタイプ(静的KBA、動的KBA、ハイブリッドKBA)、展開形態(クラウドベース、オンプレミス、ハイブリッド展開)、データソース(信用調査機関データ、非信用公的記録、通信・公共料金記録、政府・アイデンティティ登録簿データ、ファーストパーティ顧客データ、マルチソースデータ集約)、組織規模(大企業、中小企業)、エンドユーザー産業(BFSI、通信、小売・eコマース、ヘルスケア、政府・公共部門、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 静的知識ベース認証 |
| 動的知識ベース認証 |
| ハイブリッド知識ベース認証 |
| クラウドベース |
| オンプレミス |
| ハイブリッド展開 |
| 信用調査機関データ |
| 非信用公的記録 |
| 通信・公共料金記録 |
| 政府・アイデンティティ登録簿データ |
| ファーストパーティ顧客データ |
| マルチソースデータ集約 |
| 大企業 |
| 中小企業 |
| BFSI |
| 通信 |
| 小売・eコマース |
| ヘルスケア |
| 政府・公共部門 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| ケニア | |
| の他のアフリカ |
| ソリューションタイプ別 | 静的知識ベース認証 | |
| 動的知識ベース認証 | ||
| ハイブリッド知識ベース認証 | ||
| 展開形態別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド展開 | ||
| データソース別 | 信用調査機関データ | |
| 非信用公的記録 | ||
| 通信・公共料金記録 | ||
| 政府・アイデンティティ登録簿データ | ||
| ファーストパーティ顧客データ | ||
| マルチソースデータ集約 | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | BFSI | |
| 通信 | ||
| 小売・eコマース | ||
| ヘルスケア | ||
| 政府・公共部門 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| ケニア | ||
| の他のアフリカ | ||
レポートで回答される主要な質問
知識ベース認証市場の規模はどのくらいですか?
知識ベース認証市場は、2026年に1.15 ビリオン 米ドル、2027年に1.25 ビリオン 米ドル、2032年までに1.54 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 4.26%で成長します。
なぜ動的KBAは静的KBAよりも多く使用されるのですか?
動的KBAは、固定された質問の代わりに現在のリスクと多様なデータソースを使用できるため、2026年の収益の58.12%を占めました。
KBAに最も多く使用される展開方法はどれですか?
クラウドベースの展開は、API配信とアイデンティティオーケストレーション統合に支えられ、2026年の収益の67.78%を占めました。
どの組織がKBAを最も頻繁に使用しますか?
BFSIは、オンボーディング、取引、回復、サポートにわたってアイデンティティチェックが必要なため、2026年の収益の44.38%を占め、最大のエンドユーザーグループでした。
知識ベース認証の需要をリードしている地域はどこですか?
北米が2026年の収益の43.06%でリードし、アジア太平洋地域は2032年までCAGR 5.28%で最も速い拡大が見込まれています。
生体認証およびパスワードレスツールが拡大する中でKBAはどのように変化していますか?
KBAは、デフォルトのスタンドアロン認証方法ではなく、高リスクイベント時の標的を絞った裏付けステップとしてますます使用されています。