
Marktgröße und Marktanteil der Identity Verification Orchestration
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.35 Milliarden US-Dollar |
| Marktgröße (2031) | 15.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.92 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Identity Verification Orchestration von Mordor Intelligence
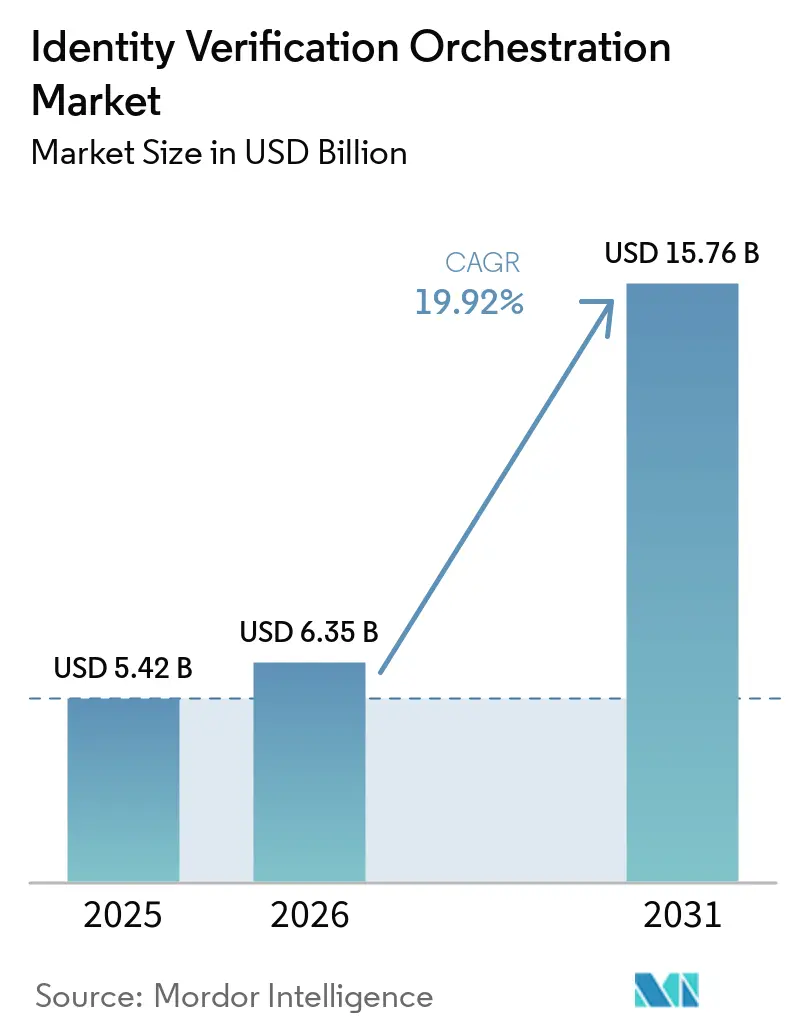
Die Marktgröße der Identity Verification Orchestration wird voraussichtlich von 5,42 Milliarden USD im Jahr 2025 auf 6,35 Milliarden USD im Jahr 2026 steigen und bis 2031 15,76 Milliarden USD erreichen, mit einer CAGR von 19,92 % über den Zeitraum 2026–2031. Das Wachstum spiegelt eine Abkehr von Verifizierungslösungen einzelner Anbieter hin zu Plattformen wider, die Methoden basierend auf Risikosignalen auswählen und kombinieren können. Digitales Onboarding, grenzüberschreitende Compliance und fortschrittlicherer Identitätsbetrug erhöhen den Bedarf an diesem Ansatz. Anbieter bauen zudem umfassendere Plattformen auf, die KYC, KYB, AML-Screening, Betrugsintelligenz und laufende Überwachung in eine einzige Geschäftsbeziehung integrieren. Dies begünstigt Anbieter, die zuverlässiges Routing, Prüfprotokolle und Anbieteralternativen aufrechterhalten können, ohne für legitime Nutzer zusätzliche Reibungsverluste zu erzeugen. Der Markt für Identity Verification Orchestration bietet daher Chancen im regulierten Onboarding, bei wiederverwendbaren Anmeldeinformationen und in komplexen Verifizierungsprogrammen, die in mehreren Jurisdiktionen tätig sind. Der Markt für Identity Verification Orchestration unterstützt auch kontrolliertere Reaktionen, wenn sich Risikobedingungen während einer Customer Journey ändern. Sein Wert steigt dort, wo Organisationen mehrere Verifizierungsmethoden benötigen, ohne separate manuelle Arbeitsabläufe einzuführen.
Wichtigste Erkenntnisse des Berichts
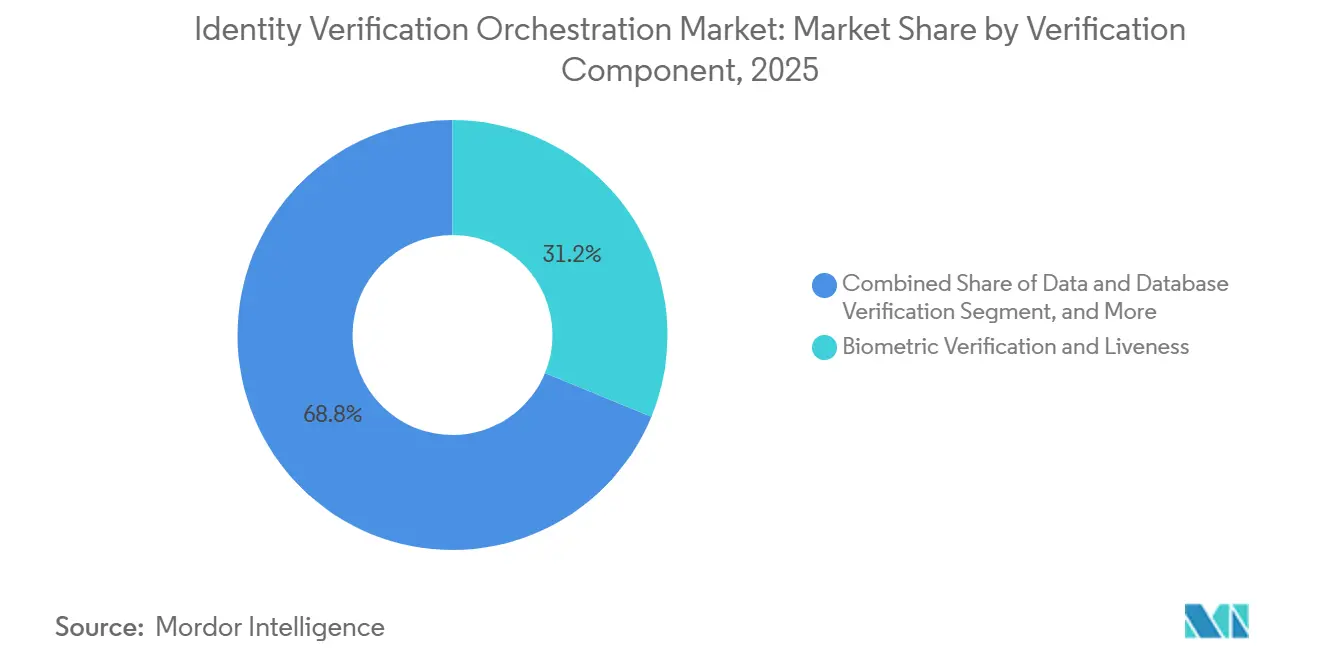
- Nach Verifizierungskomponente hielt die biometrische Verifizierung und Liveness im Jahr 2025 einen Anteil von 31,20 % am Markt für Identity Verification Orchestration, während Betrugs-, Geräte- und Netzwerkintelligenz bis 2031 voraussichtlich mit einer CAGR von 20,66 % wachsen wird.
- Nach Bereitstellung hielt die Cloud im Jahr 2025 einen Anteil von 68,32 % am Umsatz des Marktes für Identity Verification Orchestration, während Hybrid bis 2031 voraussichtlich mit einer CAGR von 21,25 % wachsen wird.
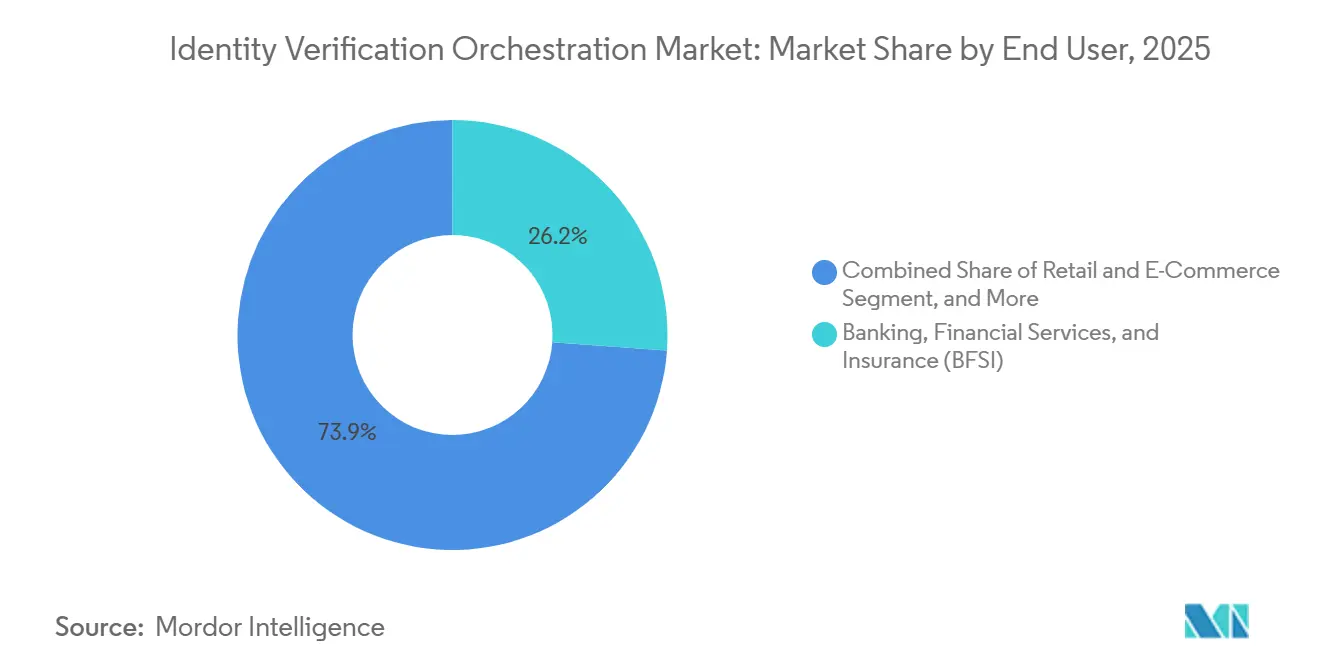
- Nach Endnutzer hielt BFSI im Jahr 2025 einen Anteil von 26,15 % am Umsatz des Marktes für Identity Verification Orchestration, während Gesundheitswesen und Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 20,45 % wachsen werden.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 70,44 % am Umsatz des Marktes für Identity Verification Orchestration, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 21,56 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,11 % am Umsatz des Marktes für Identity Verification Orchestration, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 20,89 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Identity Verification Orchestration
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Betrug mit synthetischen Identitäten und Deepfakes | +5.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des digitalen Onboardings und E-KYC | +4.1% | Global, stärkste Dynamik in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Verschärfung der AML-, KYC- und Altersverifizierungsvorschriften | +3.6% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum grenzüberschreitender digitaler Dienste | +2.8% | Asien-Pazifik als Kernregion, mit Ausstrahlungseffekten auf Europa sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Adaptives Routing zur Senkung der Kosten pro erfolgreich verifiziertem Nutzer | +2.1% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Identitäts- und Vertrauensanforderungen für KI-Agenten und Machine-to-Machine-Kommunikation | +1.5% | Nordamerika und Europa, Frühphase in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Betrug mit synthetischen Identitäten und Deepfakes definiert die Verifizierungsarchitektur neu
Synthetische Identitäten und Deepfakes üben Druck auf Verifizierungsdesigns aus, die auf einer einzigen Methode oder einem einzigen Anbieter basieren. Sumsub berichtete, dass der Betrug mit synthetischen Identitätsdokumenten in seinem Netzwerk zwischen dem ersten Quartal 2024 und dem ersten Quartal 2025 um 311 % gestiegen ist, während biometrische Injection-Angriffe im gleichen Zeitraum um 741 % zunahmen. Der Markt für Identity Verification Orchestration reagiert darauf, indem er Dokumentenprüfungen, passive Liveness-Erkennung, Geräteintelligenz und Verhaltensdaten in einen Arbeitsablauf kombiniert, der sich an die Entwicklung von Risiken anpassen kann. Dies macht einen vollständigen Verifizierungspfad schwieriger zu überwinden als eine isolierte Prüfung. CEN/TS 18099:2025 hat einen Rahmen für die Bewertung der Erkennung biometrischer Daten-Injection-Angriffe über Gesichts-, Fingerabdruck- und andere biometrische Modalitäten hinweg etabliert. Der Standard gibt Anbietern und Käufern eine klarere Grundlage für die Bewertung von Abwehrmaßnahmen gegen injizierte biometrische Daten.
Ausweitung des digitalen Onboardings und E-KYC schafft Nachfrage nach modularen Verifizierungsstacks
Digitales Onboarding erfordert von Unternehmen, Prüfungen schnell abzuschließen und dabei Kontrollen anzuwenden, die dem Risiko jedes Antragstellers entsprechen. Die britische Regierung stellte fest, dass 53 % der Anbieter digitaler Identitäten im Jahr 2026 KYC- und AML-Compliance als Anwendungsfall nannten, verglichen mit 32 % bei der Ausgangsmessung. Diese Entwicklung unterstützt den Markt für Identity Verification Orchestration, da Dokumentenerfassung, biometrischer Abgleich, Liveness-Erkennung und Screening in einen Arbeitsablauf integriert werden können, anstatt als getrennte Prozesse erworben zu werden. Sumsub führte 2026 eine Model Context Protocol-Integration ein, die es KI-Agenten ermöglicht, Compliance-Umgebungen zu konfigurieren, wodurch der Einrichtungsaufwand für Organisationen ohne dedizierte Compliance-Engineering-Teams reduziert wird. Der CFIT Blueprint Report stellte fest, dass 81 % der befragten britischen KMU für einen digitalen Unternehmensidentitätsdienst zahlen würden. Außerdem wurde festgestellt, dass 65 % erwarteten, dass ein solcher Dienst die Reibungsverluste bei der Eröffnung von Geschäftsbankkonten reduzieren würde.
Verschärfung der AML-, KYC- und Altersverifizierungsvorschriften erhöht die Compliance-Anforderungen
Die Regulierung fügt dem digitalen Onboarding neue Arten von Anmeldeinformationen, Screening-Pflichten und Berichtspflichten hinzu. Die Anti-Geldwäsche-Verordnung der Europäischen Union verpflichtet Finanzinstitute, die Europäische Digitale Identitätsbrieftasche für das Kunden-Onboarding bis 2027 zu akzeptieren. Die EU-Mitgliedstaaten waren verpflichtet, bestimmte Bestimmungen der Sechsten Anti-Geldwäsche-Richtlinie bis zum 10. Juli 2026 umzusetzen, was den Fokus auf Daten zu wirtschaftlichen Eigentümern und Sanktionsscreening verstärkt. Im September 2026 stellten US-amerikanische Bankaufsichtsbehörden klar, dass Banken staatlich ausgestellte mobile Führerscheine und staatlich ausgestellte verifizierbare digitale Anmeldeinformationen im Rahmen der Regelung zum Kundenkennzeichnungsprogramm verwenden dürfen. Diese Änderungen schaffen mehr Eingaben für den Markt für Identity Verification Orchestration, machen das Betriebsmodell jedoch auch anspruchsvoller. Plattformen müssen die geeigneten Nachweise für jede Art von Anmeldeinformation und jeden Anwendungsfall weiterleiten, gewichten, dokumentieren und aufbewahren.
Wachstum grenzüberschreitender digitaler Dienste erfordert Verifizierung in mehreren Jurisdiktionen
Grenzüberschreitende digitale Dienste sehen sich mit Unterschieden in Dokumentenformaten, Identitätssystemen, Sicherheitsniveaus und lokalen Compliance-Vorschriften konfrontiert. Unter 28 britischen Unternehmen für digitale Identitäten, die im Jahr 2024/25 geografische Umsätze offenlegten, generierte die internationale Tätigkeit 60 % des Umsatzes, gegenüber 57 % zum Ausgangszeitpunkt. Der Umsatz aus der Europäischen Union und dem Europäischen Wirtschaftsraum überstieg erstmals den US-Umsatz in dieser Gruppe. Der Markt für Identity Verification Orchestration hilft Unternehmen, Antragsteller zum Anmeldeinformationsformat und Sicherheitsniveau zu leiten, das von der empfangenden Jurisdiktion gefordert wird. Ein Japan-EU-Pilotprojekt im Juli 2026 validierte die grenzüberschreitende Verifizierung von Anmeldeinformationen aus Japans My Number Card-System und der EUDI-Brieftasche unter Verwendung offener Standards. Dies unterstützt den technischen Fall für Systeme, die in der Lage sind, die Verifizierung über Jurisdiktionen hinweg zu koordinieren. Der kommerzielle Wert liegt in der Reduzierung manueller Workflow-Änderungen, wenn ein Unternehmen in einen anderen Markt expandiert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Identitätsstandards und regulatorische Vorschriften | -3.8% | Global, am stärksten ausgeprägt in Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Datenschutz-, Einwilligungs- und Datenspeicherortbeschränkungen | -3.2% | Europa als Kernregion, mit Ausstrahlungseffekten auf Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Adversarielle Angriffe auf Verifizierungstelemetrie | -2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Verifizierungsreibung und Risiko falscher Entscheidungen | -1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Identitätsstandards und regulatorische Vorschriften schaffen Integrationskomplexität
Plattformen, die mehrere Länder bedienen, müssen mit eIDAS 2.0, NIST SP 800-63-3, FATF Travel Rule-Anforderungen, ISO/IEC 29115 und nationalen AML-Vorschriften arbeiten. Der Markt für Identity Verification Orchestration muss diese Komplexität durch jurisdiktionsspezifische Arbeitsabläufe statt einer einzigen universellen Konfiguration bewältigen. Einige Anforderungen können in Konflikt geraten, beispielsweise Vorschriften zur Datenspeicherung und Datenschutzpflichten. Solche Konflikte erfordern eine rechtliche Prüfung und können nicht allein durch automatisiertes Routing gelöst werden. Die Herausforderung ist besonders relevant in Südamerika, wo Brasiliens LGPD, Argentiniens Datenschutzgesetz und Anforderungen des Finanzsektors separate Verpflichtungen schaffen. Unterschiedliche Travel Rule-Nachrichtenformate und Vertrauensrahmen bedeuten auch, dass globale Kryptobörsen jurisdiktionsspezifische Verifizierungspfade beibehalten müssen.
Datenschutz-, Einwilligungs- und Datenspeicherortbeschränkungen begrenzen regionsübergreifende Datenflüsse
Biometrische Daten unterliegen häufig strengen Einwilligungs-, Verarbeitungs- und Speicheranforderungen. Gemäß Artikel 9 der DSGVO sind biometrische Daten, die zur eindeutigen Identifizierung einer Person verwendet werden, eine besondere Kategorie personenbezogener Daten, die eine ausdrückliche Einwilligung und sorgfältig definierte Verarbeitungskontrollen erfordern. Der Markt für Identity Verification Orchestration muss regionale Verarbeitungsmuster unterstützen, wenn Finanzaufsichtsbehörden eine lokale Speicherung neben den DSGVO-Schutzmaßnahmen verlangen. Die koordinierte Durchsetzungsmaßnahme des Europäischen Datenschutzausschusses aus dem Jahr 2026 untersuchte die KYC-Transparenz gemäß den DSGVO-Artikeln 12–14 und unterstrich die Bedeutung einer klaren Kommunikation zum Zeitpunkt der Datenerhebung.[1] Hybridsysteme adressieren einen Teil dieses Problems, indem sie biometrische und Dokumentenverarbeitung in regionaler oder On-Premises-Infrastruktur belassen. Sie können zentrale Cloud-Funktionen für Routing, Prüfprotokolle und Anbieter-Fallback beibehalten, aber die Aufteilung erhöht Kosten und Betriebskomplexität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Verifizierungskomponente: Biometrie führt, während Betrugsintelligenz am schnellsten wächst
Biometrische Verifizierung und Liveness hielten im Jahr 2025 einen Anteil von 31,20 % am Markt für Identity Verification Orchestration. Diese Position spiegelt die Notwendigkeit wider, zu bestätigen, dass eine Person anwesend ist und dass ein eingereichtes Gesichts- oder biometrisches Muster echt ist. Passive Liveness-Erkennung und die Erkennung von Injection-Angriffen sind zu zentralen Kontrollen geworden, da digitaler Identitätsbetrug immer ausgefeilter wird. CEN/TS 18099:2025 bietet einen europäischen Rahmen für die Bewertung von Erkennungssystemen für biometrische Daten-Injection-Angriffe in Gesichts-, Fingerabdruck- und multimodalen Umgebungen. Dokument- und Identitätsverifizierung bleiben ebenfalls zentral für den anfänglichen Onboarding-Prozess. Daten- und Datenbankverifizierung sind wichtig, da der Zugang zu staatlichen Registern dokumentenfreie Prüfungen unterstützen kann.
Betrugs-, Geräte- und Netzwerkintelligenz wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,66 % wachsen. Im Markt für Identity Verification Orchestration werden Gerätetelemetrie, IP-Informationen und Verhaltenssignale zunehmend eingesetzt, bevor eine biometrische Prüfung angefordert wird. Ein bekanntes und vertrauenswürdiges Gerät kann mit weniger Reibung fortfahren, während eine unbekannte Umgebung zusätzliche Prüfungen auslösen kann. Socure erwarb Fravity im August 2026 und fügte seiner Plattform mehr als 70 spezialisierte KI-Agenten für Betrugs-, Risiko- und Compliance-Operationen hinzu. AML-, PEP-, Sanktions- und Adverse-Media-Screening bilden die Compliance-Komponente des Arbeitsablaufs. Adress-, Einkommens- und Mittelherkunftsprüfungen werden ebenfalls relevanter, da die Anforderungen an die Sorgfaltspflicht gegenüber Kunden detaillierter werden.


Nach Bereitstellung: Cloud führt, während Hybrid Anforderungen an den Datenspeicherort adressiert
Die Cloud-Bereitstellung hielt im Jahr 2025 einen Anteil von 68,32 % am Markt für Identity Verification Orchestration. Eine Cloud-Schicht kann zwischen Anbietern wechseln, ohne dass ein Unternehmen seinen Onboarding-Code für jeden Anbieter aktualisieren muss. Dies unterstützt einen schnelleren Failover und reduziert den Aufwand für die Einführung eines neuen Verifizierungsdienstes. Das Modell eignet sich gut für Organisationen, die Programmierschnittstellen verwenden und schnelle Workflow-Änderungen benötigen. Die On-Premises-Bereitstellung bleibt für den öffentlichen Sektor, verteidigungsnahe und andere Umgebungen mit strengen Souveränitätsanforderungen relevant. Dies ist besonders wichtig in Jurisdiktionen, die die Offshore-Verarbeitung von Bürgeridentitätsdaten einschränken.
Die Hybrid-Bereitstellung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,25 % wachsen. Organisationen trennen den Standort der sensiblen Verarbeitung vom Standort der Routing- und Prüffunktionen. Biometrische und Dokumentenverarbeitung kann On-Premises oder in einer regionalen Cloud erfolgen, während zentrale Dienste die Anbieterauswahl, Prüfprotokolle und Fallback-Optionen verwalten. Sumsub wurde gemäß eIDAS 2.0 auf dem hohen Vertrauensniveau für automatische Identifizierung, Videoidentifizierung, E-ID-Verifizierung und KYB-Verifizierung rezertifiziert. Die Verordnung verpflichtet jeden EU-Mitgliedstaat, bis Ende 2026 mindestens 1 Europäische Digitale Identitätsbrieftasche bereitzustellen. Diese Anforderungen machen Interoperabilität und kontrollierte Verarbeitungsstandorte für das Plattformdesign wichtiger.
Nach Endnutzer: BFSI verankert die Nachfrage, während Gesundheitswesen und Biowissenschaften am schnellsten wachsen
BFSI hielt im Jahr 2025 einen Anteil von 26,15 % am Markt für Identity Verification Orchestration. Banken, Versicherungen und Finanzdienstleistungsunternehmen bearbeiten hohe Verifizierungsvolumina und haben formale KYC- und AML-Verpflichtungen. Sie benötigen auch Nachweise, die Risikoteams und Aufsichtsbehörden prüfen können. Krypto-, Digital-Asset- und Zahlungsanbieter sehen sich einem komplexeren Mix aus Sanktionsscreening, KYC- und Travel Rule-Verpflichtungen gegenüber. Einzelhandels-, E-Commerce- und Marktplatznutzer übernehmen diese Systeme, um Betrug bei der Kontoeröffnung zu reduzieren. Gaming-, Glücksspiel- und digitale Medienunternehmen verwenden ähnliche Arbeitsabläufe für die Altersverifizierung und Kontowiederherstellung.
Gesundheitswesen und Biowissenschaften werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,45 % wachsen. Die Nachfrage des Segments ist mit der Patientenidentitätsverifizierung als Qualitäts- und Sicherheitskontrolle verknüpft, nicht nur als Betrugskontrolle. Ping Identity Verification and Fraud Protection wurde im Juli 2026 in Epic Toolbox für MyChart-verbundene Arbeitsabläufe aufgeführt, sodass Gesundheitsorganisationen Identitätsverifizierung, Betrugserkennung und No-Code-Orchestrierung einsetzen können. ID.me wurde ebenfalls im April 2026 in Epic Toolbox für die Kategorie Identitätsverifizierung für MyChart aufgeführt. LexisNexis Risk Solutions startete im Februar 2026 eine Plattform für das Identitätsmanagement im Gesundheitswesen, die Identitätsverifizierung, Auflösung doppelter Datensätze und Verhaltensanreicherung kombinierte.[2] Regierung und öffentliche Verwaltung stellen ebenfalls Nachfrage dar, da öffentliche Behörden Identitätsprüfungen für Bürgerdienste standardisieren.
Nach Unternehmensgröße: Großunternehmen führen, während KMU schnelleres Wachstum bieten
Großunternehmen hielten im Jahr 2025 einen Anteil von 70,44 % am Umsatz. Ihre Anforderungen umfassen häufig mehrere Länder, hohe Transaktionsvolumina, interne Risikosteuerung und detaillierte Aufzeichnungen für regulatorische Prüfungen. Der Markt für Identity Verification Orchestration bietet diesen Käufern eine Möglichkeit, Service-Level-Erwartungen und Anbieter-Fallbacks über eine einzige Betriebsschicht zu verwalten. Für ein großes Finanzinstitut kann ein Verifizierungsausfall das Onboarding und die Transaktionsaktivität in großem Maßstab stören. Diese Bedingungen unterstützen mehrjährige Vereinbarungen und machen Kontinuität zu einer wichtigen Kaufanforderung. Großunternehmen müssen auch begründen können, warum eine Entscheidung getroffen wurde, wenn Aufsichtsbehörden oder interne Ausschüsse einen Fall prüfen.
Kleine und mittlere Unternehmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,56 % wachsen. Verbrauchsbasierte Preisgestaltung knüpft die Verifizierungskosten an das Transaktionsvolumen und reduziert dadurch die anfänglichen Technologieausgaben. Self-Service-Dashboards und No-Code-Workflow-Builder reduzieren ebenfalls den Integrationsaufwand für kleinere Unternehmen. Der CFIT Blueprint Report stellte fest, dass 81 % der befragten britischen KMU für einen digitalen Unternehmensidentitätsdienst zahlen würden. Dies deutet auf eine Nachfrage bei Unternehmen hin, die stärkere Kontrollen benötigen, aber keine großen Compliance-Engineering-Teams haben. Die Branche der Identity Verification Orchestration kann diese Gruppe bedienen, wenn Konfigurationen verständlich bleiben und ohne umfangreiche Anpassungen eingesetzt werden können.
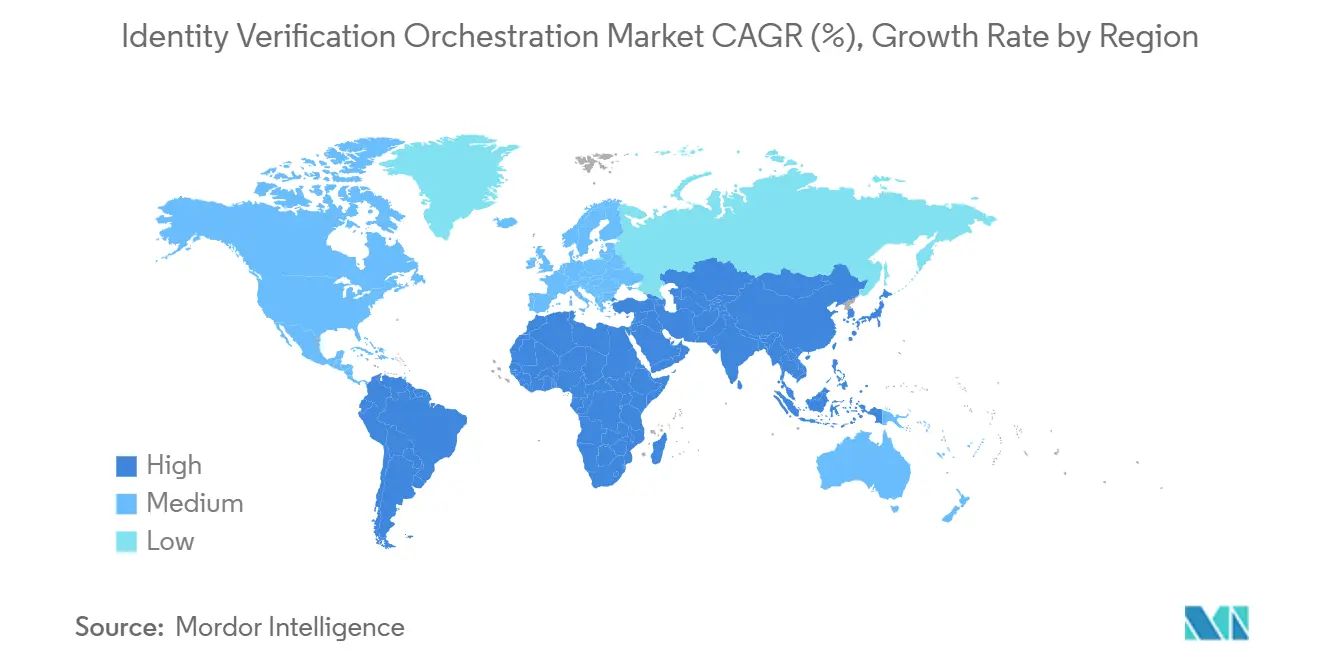
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 38,11 % am Markt für Identity Verification Orchestration. Die Region vereint eine große Basis regulierter Finanzinstitute, staatliche Unternehmensbereitstellungen und aktive Regelgebung. Im September 2026 stellten US-amerikanische Bankaufsichtsbehörden fest, dass Banken staatlich ausgestellte mobile Führerscheine und staatlich ausgestellte verifizierbare digitale Anmeldeinformationen für die Anforderungen des Kundenkennzeichnungsprogramms verwenden dürfen.[3] Dies gibt Orchestrierungsplattformen eine weitere Art von Anmeldeinformationen, die in bestehende Verifizierungsprozesse integriert werden können. Socure sicherte sich im Mai 2026 einen 5-Jahres-Vertrag über 163 Millionen USD für Login.gov und zeigte damit das Ausmaß der staatlichen Nachfrage nach Identitätsprüfungstechnologie.
Asien-Pazifik wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,89 % wachsen. Große Bevölkerungsgruppen treten in digitale Finanzdienstleistungen ein, während Regierungen die digitale Identitätsinfrastruktur ausbauen. Indiens Aadhaar-System bleibt ein wichtiges biometrisches Identitätsprogramm in der Region. Japans My Number Card bewegt sich ebenfalls über den staatlichen Einsatz hinaus in Richtung privater digitaler Dienste. Das Japan-EU-Pilotprojekt vom Juli 2026 demonstrierte, dass My Number Card- und EUDI-Brieftaschen-Anmeldeinformationen grenzüberschreitend unter Verwendung offener Standards ausgetauscht und verifiziert werden konnten. Die Philippinen und Malaysia kündigten im Juli 2026 ebenfalls einen Rahmen an, um die gegenseitige Anerkennung staatlich ausgestellter digitaler Anmeldeinformationen für Beschäftigung, Bankwesen und öffentliche Dienste zu erkunden. Diese Entwicklungen erweitern die Anwendungsfälle für regionales Routing und Interoperabilität von Anmeldeinformationen.
Der europäische Markt für Identity Verification Orchestration wird durch eIDAS 2.0 und die Einführung der Europäischen Digitalen Identitätsbrieftasche neu gestaltet. Jeder EU-Mitgliedstaat muss bis Ende 2026 mindestens 1 Brieftasche bereitstellen, während Finanzinstitute die Brieftasche bis 2027 für das AML-Onboarding akzeptieren müssen. Der britische Sektor für digitale Identitäten beschäftigte im Jahr 2024/25 9.624 Vollzeitbeschäftigte. Brasilien ist ein wichtiger südamerikanischer Markt, da seine Identitätsdateninfrastruktur dokumentenfreie Verifizierung unterstützen kann. Sumsub startete im September 2026 eine Brasilien-Lösung für reguliertes Online-Wetten, die eine CPF-Nummer und ein Liveness-Selfie verwendet, um Identitätsdaten aus nationalen Datenbanken abzurufen. Der Nahe Osten und Afrika bieten eine längerfristige Chance, da sich nationale digitale Identitätssysteme und Anforderungen an die Sorgfaltspflicht gegenüber Kunden entwickeln.

Wettbewerbslandschaft
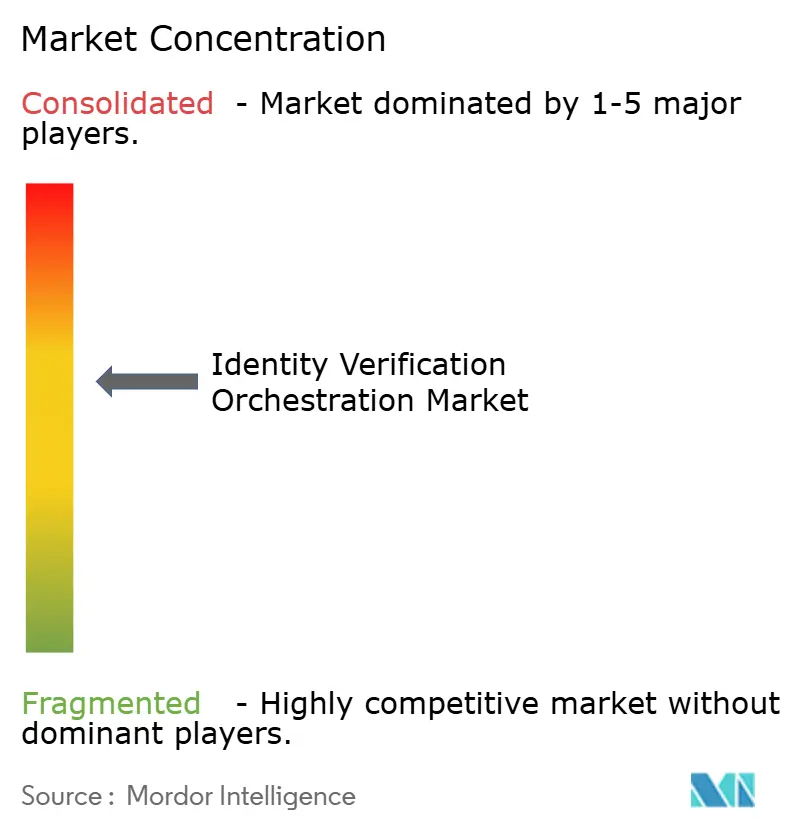
Der Markt für Identity Verification Orchestration weist eine moderate Konzentration auf. Die 20 größten Unternehmen machten 68 % des Umsatzes im britischen Sektor für digitale Identitäten aus, basierend auf der Sektoranalyse der britischen Regierung aus dem Jahr 2026.[4] Spezialisierte Anbieter bedienen weiterhin bestimmte Regionen, regulierte Sektoren, wiederverwendbare Anmeldeinformationen und Machine-to-Machine-Anwendungsfälle. Käufer bevorzugen zunehmend Plattformen, die KYC, KYB, AML-Screening, Betrugsintelligenz und Entscheidungsfindung kombinieren. Dies kann die Anzahl der Anbieter und Datenverarbeitungsvereinbarungen reduzieren, die ein Käufer verwalten muss. Es kann einem Unternehmen auch eine stärker vernetzte Sicht auf das Identitätsrisiko im gesamten Onboarding-Prozess geben.
Socure sammelte im August 2026 156 Millionen USD bei einer Bewertung von 5,2 Milliarden USD ein und erwarb Fravity im gleichen Zeitraum. Die Akquisition fügte agentische Betrugsermittlungsfähigkeiten hinzu, anstatt eines weiteren Dokument- oder biometrischen Dienstes. Sumsub startete im September 2026 das Non-Doc Nordic eID Bundle und bietet eine einzige Integration für Swedish BankID, Danish MitID, Norwegian BankID und Finnish FTN. Dieser Ansatz bündelt regionale Anmeldeinformationskomplexität in eine einzige kommerzielle Verbindung. Jumio integrierte sich im Juni 2026 mit Trinsic, um die globale Akzeptanz digitaler IDs in großem Maßstab zu unterstützen, kombiniert mit biometrischer Authentifizierung, Liveness-Erkennung und Identity Graph-Risikosignalen. Diese Schritte zeigen, dass Anmeldeinformationsabdeckung und integrierte Risikosignale wichtige Wettbewerbsbereiche sind.
Die Differenzierung hängt von der geografischen Abdeckung, der Qualität des Echtzeit-Anbieter-Fallbacks und der Fähigkeit ab, erklärbare Aufzeichnungen zu erstellen. Der Markt für Identity Verification Orchestration hat auch Raum für anbieterneutrale Systeme, die zwischen Dokument-, Biometrie-, Daten- und AML-Anbietern wechseln können, ohne den Prüfpfad zu schwächen. Dieser Teil des Marktes für Identity Verification Orchestration ist am wichtigsten, wo ein Käufer Nachweise durch einen Anbieterwechsel bewahren muss. Anbieter von Einzellösungen können dies schwierig finden, da ihre Produkte um einen begrenzten Teil des Arbeitsablaufs herum entwickelt wurden. CrowdStrike führte im September 2026 einen Agentic Identity Provider ein, um kryptografisch verifizierbare Identitäten für KI-Agenten auszustellen und den Zugang mit minimalen Berechtigungen zu verwalten. Dies erweitert den Wettbewerbsbereich in Richtung nicht-menschlicher Identität und Machine-to-Machine-Vertrauen. Die Branche der Identity Verification Orchestration bewegt sich daher in Richtung umfassenderer Identitätsentscheidungsplattformen, während regionale und vertikale Spezialisten Rollen behalten, wo lokale Abdeckung oder Domänenanforderungen wichtig sind.
Marktführer der Identity Verification Orchestration
-
Jumio Corporation
-
Trulioo Information Services Inc.
-
Veriff OÜ
-
Socure, Inc.
-
Persona Identities, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: CrowdStrike stellte seinen Agentic Identity Provider auf der Fal.Con 2026 vor und stellte kryptografisch verifizierbare Identitäten für KI-Agenten aus und vermittelte den Zugang mit minimalen Berechtigungen bei vollständiger Prüfbarkeit. Das Produkt markierte CrowdStriches Einstieg in die Identitätsvertrauensinfrastruktur für nicht-menschliche Machine-to-Machine-Kontexte.
- September 2026: US-amerikanische Bankaufsichtsbehörden, darunter FinCEN, OCC, das Federal Reserve Board, die FDIC und die NCUA, veröffentlichten gemeinsam häufig gestellte Fragen, in denen klargestellt wurde, dass Banken staatlich ausgestellte mobile Führerscheine und staatlich ausgestellte verifizierbare digitale Anmeldeinformationen verwenden dürfen, um die Anforderungen des Kundenkennzeichnungsprogramms gemäß dem Bank Secrecy Act zu erfüllen.
- September 2026: Sumsub startete sein Non-Doc Nordic eID Bundle und bietet eine einzige Integration für Swedish BankID, Danish MitID, Norwegian BankID und Finnish FTN unter 1 gemeinsamen monatlichen Verpflichtung. Der Start vervollständigte Sumsubas Abdeckung von 4 primären nordischen elektronischen Identitätsschemata über 1 API.
- Juli 2026: Ping Identity Verification and Fraud Protection wurde in Epic Toolbox aufgeführt, sodass Gesundheitsorganisationen Identitätsverifizierung, Echtzeit-Betrugs- und Risikoerkennung sowie No-Code-Orchestrierung in MyChart-verbundenen Workflows für das Patienten-Onboarding und die Kontowiederherstellung einsetzen können.


Globaler Berichtsumfang des Marktes für Identity Verification Orchestration
Der Markt für Identity Verification Orchestration umfasst Softwareplattformen und -lösungen, die es Organisationen ermöglichen, Identitätsverifizierungs-Workflows über mehrere Verifizierungsanbieter, Datenquellen, Betrugsintelligenz-Tools, Compliance-Systeme und Risikomaschinen hinweg zu koordinieren, zu verwalten und zu optimieren. Diese Plattformen orchestrieren Dokumentenverifizierung, biometrische Authentifizierung, Datenbankverifizierung, Betrugserkennung, AML-Screening, Sanktionsprüfungen und andere Identitätsprüfungsprozesse durch einen einheitlichen Entscheidungsrahmen und helfen Organisationen, die Onboarding-Effizienz, Betrugsprävention, Compliance-Management und Kundenerfahrung zu verbessern.
Der Bericht zum Markt für Identity Verification Orchestration ist segmentiert nach Verifizierungskomponente (Dokument- und Identitätsverifizierung, biometrische Verifizierung und Liveness, Daten- und Datenbankverifizierung, Betrugs-, Geräte- und Netzwerkintelligenz, AML-, PEP-, Sanktions- und Adverse-Media-Screening sowie Adress-, Einkommens- und Mittelherkunftsverifizierung), Bereitstellung (Cloud, On-Premises und Hybrid), Endnutzer (Bankwesen, Finanzdienstleistungen und Versicherungen [BFSI], Einzelhandel und E-Commerce, Gesundheitswesen und Biowissenschaften, Regierung und öffentliche Verwaltung, IT und Telekommunikation sowie sonstige Endnutzer), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Dokument- und Identitätsverifizierung |
| Biometrische Verifizierung und Liveness |
| Daten- und Datenbankverifizierung |
| Betrugs-, Geräte- und Netzwerkintelligenz |
| AML-, PEP-, Sanktions- und Adverse-Media-Screening |
| Adress-, Einkommens- und Mittelherkunftsverifizierung |
| Cloud |
| On-Premises |
| Hybrid |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentliche Verwaltung |
| IT und Telekommunikation |
| Sonstige Endnutzer |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Südamerika | Brasilien | |
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Verifizierungskomponente | Dokument- und Identitätsverifizierung | ||
| Biometrische Verifizierung und Liveness | |||
| Daten- und Datenbankverifizierung | |||
| Betrugs-, Geräte- und Netzwerkintelligenz | |||
| AML-, PEP-, Sanktions- und Adverse-Media-Screening | |||
| Adress-, Einkommens- und Mittelherkunftsverifizierung | |||
| Nach Bereitstellung | Cloud | ||
| On-Premises | |||
| Hybrid | |||
| Nach Endnutzer | Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| Einzelhandel und E-Commerce | |||
| Gesundheitswesen und Biowissenschaften | |||
| Regierung und öffentliche Verwaltung | |||
| IT und Telekommunikation | |||
| Sonstige Endnutzer | |||
| Nach Unternehmensgröße | Großunternehmen | ||
| Kleine und mittlere Unternehmen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Südamerika | Brasilien | ||
| Mexiko | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Identity Verification Orchestration?
Der Markt für Identity Verification Orchestration wird voraussichtlich von 6,35 Milliarden USD im Jahr 2026 auf 15,76 Milliarden USD bis 2031 wachsen, mit einer CAGR von 19,92 %.
Was ist Identity Verification Orchestration?
Es handelt sich um einen Plattformansatz, der Dokument-, Biometrie-, Betrugs-, Daten- und Compliance-Prüfungen mithilfe von Risikosignalen und Routing-Regeln koordiniert.
Welche Verifizierungskomponente führt beim Umsatz?
Biometrische Verifizierung und Liveness führten beim Umsatz mit einem Anteil von 31,20 % im Jahr 2025.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Hybrid-Bereitstellung wird voraussichtlich bis 2031 mit einer CAGR von 21,25 % wachsen, da Organisationen Cloud-Funktionen mit Anforderungen an den Datenspeicherort in Einklang bringen.
Welche Endnutzergruppe wird voraussichtlich am schnellsten wachsen?
Gesundheitswesen und Biowissenschaften werden voraussichtlich bis 2031 mit einer CAGR von 20,45 % wachsen, unterstützt durch Workflows zur Patientenidentitätsverifizierung.
Welche Region wächst am schnellsten?
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 20,89 % wachsen, unterstützt durch Programme für digitale Identitäten und das Onboarding im Finanzdienstleistungsbereich.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
