
Marktgröße und Marktanteil für HR-Analytics-Software
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.02 Milliarden US-Dollar |
| Marktgröße (2031) | 9.27 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.06 % |
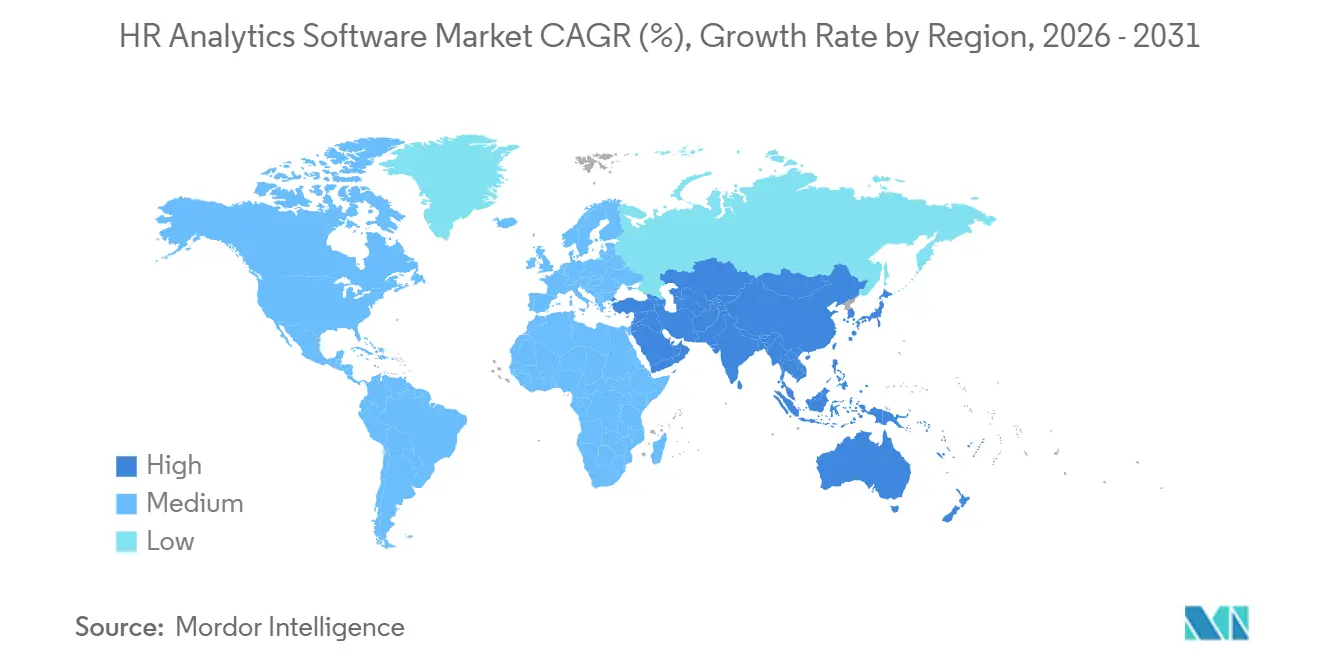
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
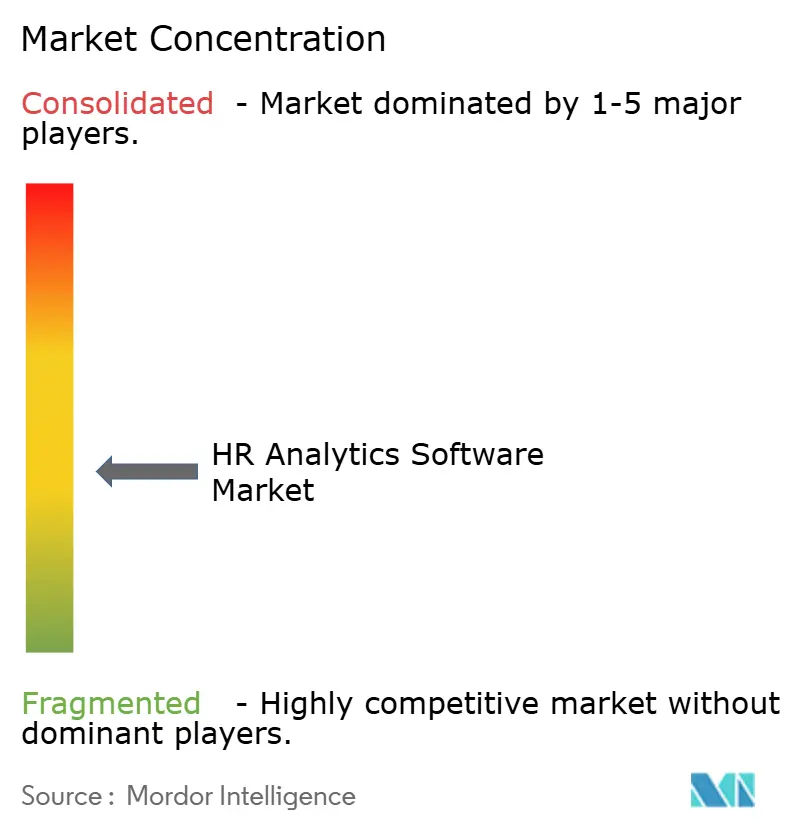
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für HR-Analytics-Software von Mordor Intelligence
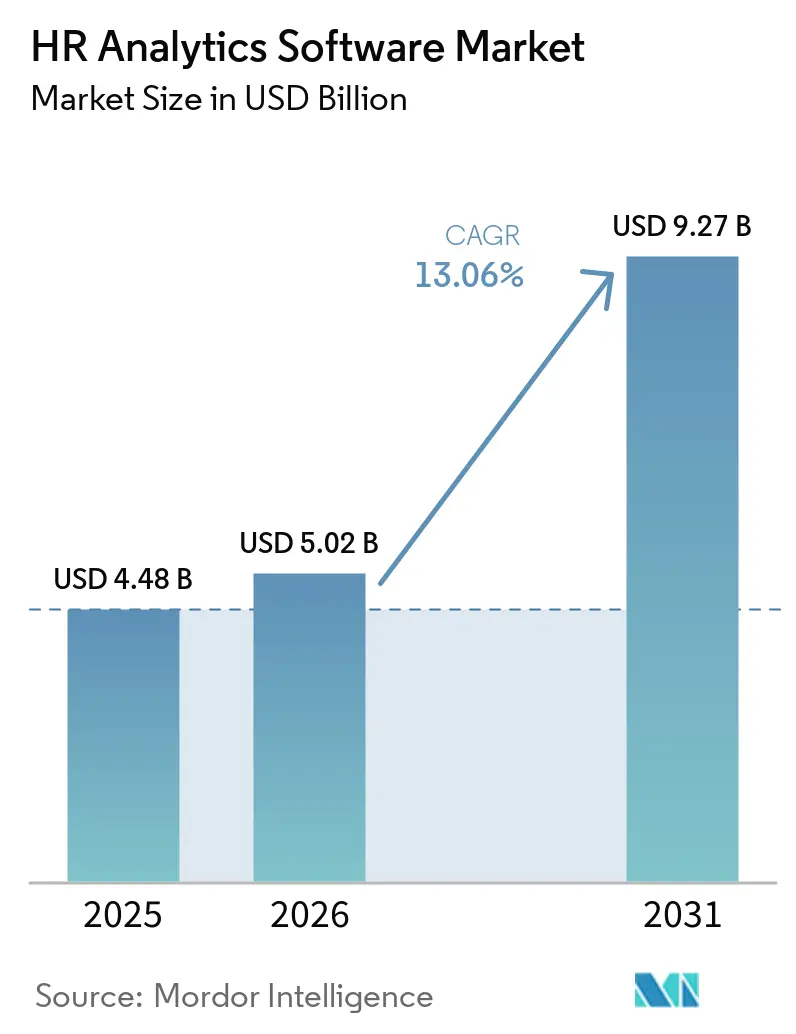
Die Marktgröße für HR-Analytics-Software wird voraussichtlich von 4,48 Milliarden USD im Jahr 2025 auf 5,02 Milliarden USD im Jahr 2026 steigen und bis 2031 9,27 Milliarden USD erreichen, mit einer CAGR von 13,06 % über den Zeitraum 2026–2031. Der Markt expandiert, da Unternehmen KI zunehmend in Personalentscheidungen einsetzen, während neue Offenlegungsanforderungen aus verwalteten Personaldaten eine Compliance-Anforderung statt einer optionalen Berichtsebene machen. Organisationen erwarten nun, dass HR-Systeme Überprüfungen der Lohngleichheit, die Überwachung von Personalrisiken und die Planung des Qualifikationsangebots als Teil der Standardverwaltung unterstützen. Der Markt profitiert auch von einer Abkehr von deskriptiven Dashboards hin zu prädiktiver und präskriptiver Entscheidungsunterstützung, die gemeinsam von HR, Finanzen und Linienmanagern genutzt werden kann. Der Wettbewerb verschärft sich, da spezialisierte Anbieter sich auf analytische Tiefe konzentrieren und große HCM-Anbieter mit eingebetteten KI-Copiloten und gebündelten Preismodellen reagieren. Trotz starker Nachfrage hängt die Akzeptanz weiterhin von Data Governance, Erklärbarkeit und Implementierungsunterstützung ab, da Datenschutzbestimmungen, fragmentierte Qualifikationsdaten und Implementierungsaufwand die Kaufentscheidungen im gesamten Markt für HR-Analytics-Software weiterhin prägen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führte Software den Markt für HR-Analytics-Software mit einem Umsatzanteil von 72,88 % im Jahr 2025 an, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 14,12 % wachsen werden.
- Nach Bereitstellungsmodus hielt Cloud im Jahr 2025 einen Anteil von 67,24 % am Markt für HR-Analytics-Software (Human Resources), während Hybrid bis 2031 voraussichtlich mit einer CAGR von 14,46 % wachsen wird.
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2025 69,82 % des Umsatzanteils, während KMU bis 2031 voraussichtlich mit einer CAGR von 14,08 % wachsen werden.
- Nach Analysetyp führte deskriptive Analyse mit einem Umsatzanteil von 33,14 % im Jahr 2025, während prädiktive Analyse bis 2031 voraussichtlich mit einer CAGR von 15,18 % wachsen wird.
- Nach Endnutzer entfielen auf Informationstechnologie und Telekommunikation im Jahr 2025 23,76 % des Umsatzes, während Gesundheitswesen und Biowissenschaften bis 2031 voraussichtlich mit einer CAGR von 14,74 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 39,84 % am Markt für HR-Analytics-Software, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 15,42 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für HR-Analytics-Software
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung KI-gestützter prädiktiver Personalanalytik | +3.2% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachsender Bedarf zur Reduzierung der Mitarbeiterfluktuation und Optimierung der Personalkosten | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Cloudbasierte Bereitstellung erweitert den Zugang zu Self-Service-Personalanalytik | +1.8% | Asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika, aufstrebende Einführungsgrenze | Kurzfristig (≤ 2 Jahre) |
| Datengestützte Talentgewinnung und Personalplanung werden zum Standard | +1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Einhaltung der Lohntransparenz in Europa treibt prüfungssichere Vergütungsanalytik voran | +1.0% | Europa, Ausstrahlungseffekte auf nordamerikanische und asiatisch-pazifische multinationale Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Qualifikationsbasierte Personalplanung und agentische KI steigern die Nachfrage nach verwalteter Qualifikationsintelligenz | +0.8% | Nordamerika und Europa, frühe Einführung im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung KI-gestützter prädiktiver Personalanalytik
Prädiktive Personalanalytik entwickelt sich im Markt für HR-Analytics-Software von einer Spezialfähigkeit zu einer Standardanforderung für Unternehmen. Arbeitgeber nutzen KI-Modelle, um Fluktuationsrisikobewertungen, Wahrscheinlichkeiten von Qualifikationslücken und Nachfolgerisiken aufzudecken, bevor Personalentscheidungen getroffen werden, anstatt erst nach dem Auftreten von Ergebnissen. Schnittstellen in natürlicher Sprache gewinnen ebenfalls an Verbreitung, da Manager nun Personalinformationen direkt abfragen können, ohne für jede Anfrage auf ein separates Analyseteam angewiesen zu sein.
Wachsender Bedarf zur Reduzierung der Mitarbeiterfluktuation und Optimierung der Personalkosten
Der Markt für HR-Analytics-Software erhält Unterstützung durch den stärkeren Unternehmensdruck zur Kontrolle der Arbeitskosten und zur Reduzierung unerwünschter Fluktuation. Arbeitgeber nutzen zunehmend prädiktive Fluktuationsmodelle, um die Kosten für den Ersatz von Mitarbeitern mit den Kosten proaktiver Bindungsprogramme zu vergleichen, was die interne Rechtfertigung von Analyseausgaben erleichtert. Dieser Wandel verändert auch die interne Zuständigkeit, da Finanzverantwortliche stärker in Personalplanungsentscheidungen einbezogen werden, die früher hauptsächlich von HR-Teams getroffen wurden. In diesem Zuge verlagert sich die Nachfrage hin zu Tools, die Personalszenarien mit Live-Finanzplanungsoutputs verbinden, anstatt auf jährliche Personalüberprüfungen zu setzen. Diese breitere Entscheidungsrolle hilft dem Markt für HR-Analytics-Software (Human Resources), sich näher an die zentrale Unternehmensplanung heranzubewegen, anstatt als Berichtsebene innerhalb von HR-Systemen zu verbleiben.
Cloudbasierte Bereitstellung erweitert den Zugang zu Self-Service-Personalanalytik
Die Cloud-Bereitstellung hat die Zugangswirtschaft im gesamten Markt für HR-Analytics-Software verändert, indem sie einen Großteil der Infrastrukturbelastung beseitigt hat, die früher fortgeschrittene Analytik auf Großunternehmen beschränkte. Die abonnementbasierte Bereitstellung ermöglicht es Organisationen nun, Analyseebenen hinzuzufügen, ohne ihre bestehenden Gehaltsabrechnungs- oder HRIS-Systeme ersetzen zu müssen. Dieses Modell erleichtert die Einführung für mittelgroße Organisationen, indem es den Bedarf an langen Implementierungszyklen und dedizierten Data-Engineering-Ressourcen reduziert. Es unterstützt auch die Best-of-Breed-Beschaffung, da Käufer Analytik auf Legacy-Systemen einsetzen können, anstatt ganze HCM-Umgebungen auf einmal zu ersetzen. Infolgedessen erreicht der Markt für HR-Analytics-Software eine breitere Kundenbasis als unter früheren On-Premises-Bereitstellungsmodellen.
Datengestützte Talentgewinnung und Personalplanung werden zum Standard
Talentgewinnung und Personalplanung werden zunehmend prädiktiver und erweitern den Anwendungsfall für den Markt für HR-Analytics-Software. Organisationen wünschen sich zunehmend Tools, die aufzeigen können, wo Qualifikationsengpässe 12 bis 18 Monate vor dem Entstehen kritischer Einstellungsbedarfe wahrscheinlich auftreten werden. In Europa drängen die Anforderungen zur Offenlegung von Humankapital im Rahmen der Corporate Sustainability Reporting Directive die Personalplanung in eine Governance- und Offenlegungsrolle, anstatt sie als rein operative HR-Aufgabe zu belassen. Dieser regulatorische Wandel erhöht die Nachfrage nach prüfungssicheren Datenstrukturen, die die Talentplanung mit mehr Konsistenz und Nachvollziehbarkeit unterstützen können.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität des Datenschutzes und der grenzüberschreitenden Compliance | -1.5% | Europa, asiatisch-pazifischer Raum und aufstrebende Regulierungsmärkte | Kurzfristig (≤ 2 Jahre) |
| Hohe Implementierungskosten und Aufwand für das Änderungsmanagement | -1.2% | Global, besonders ausgeprägt im KMU-Segment und in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| KI-Gesetz und Betriebsratsaufsicht verlangsamen die Einführung von Anwendungsfällen zur Mitarbeiterüberwachung | -0.8% | Europa | Mittelfristig (2–4 Jahre) |
| Schwache Qualifikationsdatengrundlagen und fragmentierte Personaldatenpipelines reduzieren die Modellzuverlässigkeit | -0.6% | Global, besonders ausgeprägt in Südamerika, dem Nahen Osten und Afrika sowie in aufstrebenden Märkten des asiatisch-pazifischen Raums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität des Datenschutzes und der grenzüberschreitenden Compliance
Das regulatorische Umfeld für die Verarbeitung von Mitarbeiterdaten wird anspruchsvoller und verlangsamt die Einführung im gesamten Markt für HR-Analytics-Software. Der Europäische Datenschutzausschuss bearbeitete im Jahr 2024 350 grenzüberschreitende Fälle, was das Ausmaß der Durchsetzungsaufmerksamkeit bei Datenübertragungen mit mehreren Zuständigkeiten zeigt.[1] In Deutschland entschied das Bundesarbeitsgericht am 19. Dezember 2024, dass Betriebsvereinbarungen, die als Grundlage für die Datenverarbeitung dienen, die DSGVO-Regeln zur Zweckbindung und Speicherbegrenzung strikt einhalten müssen, was den praktischen Spielraum für einige HR-Analytics-Implementierungen einschränkt. Außerhalb Europas fügen Rahmenwerke wie Brasiliens LGPD, Indiens Gesetz zum Schutz digitaler personenbezogener Daten und die Datenschutzbestimmungen Kaliforniens lokale Compliance-Ebenen hinzu, was monolithische globale Implementierungen schwieriger zu verwalten macht.
Hohe Implementierungskosten und Aufwand für das Änderungsmanagement
Hohe Implementierungskosten bleiben eine praktische Grenze für die Einführung im Markt für HR-Analytics-Software, insbesondere wenn die Datenbereitschaft zu Beginn der Implementierung gering ist. Information Services Group identifizierte schwache Data Governance, Komplexität von Legacy-Systemen und begrenzte Prozessharmonisierung als die größten Hindernisse für die HCM-Transformation im Jahr 2025. Viele Organisationen verfügen noch über Gehaltsabrechnungs-, HRIS- und Talentsysteme, die nicht für den Austausch gemeinsamer Datenstrukturen konzipiert wurden, sodass Integrationsarbeiten länger dauern und mehr kosten als erwartet. Selbst nach der Einführung kann die Akzeptanz gering bleiben, wenn Manager im täglichen Entscheidungsprozess weiterhin auf Intuition statt auf algorithmusgestützte Dashboards setzen. Diese Kombination aus technischer Integration und Verhaltensanpassung hält den Markt für HR-Analytics-Software ebenso sehr von starker Implementierungsunterstützung abhängig wie von der Softwarefähigkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Dienstleistungen übertreffen das Softwarewachstum, da die Bereitstellungskomplexität zunimmt
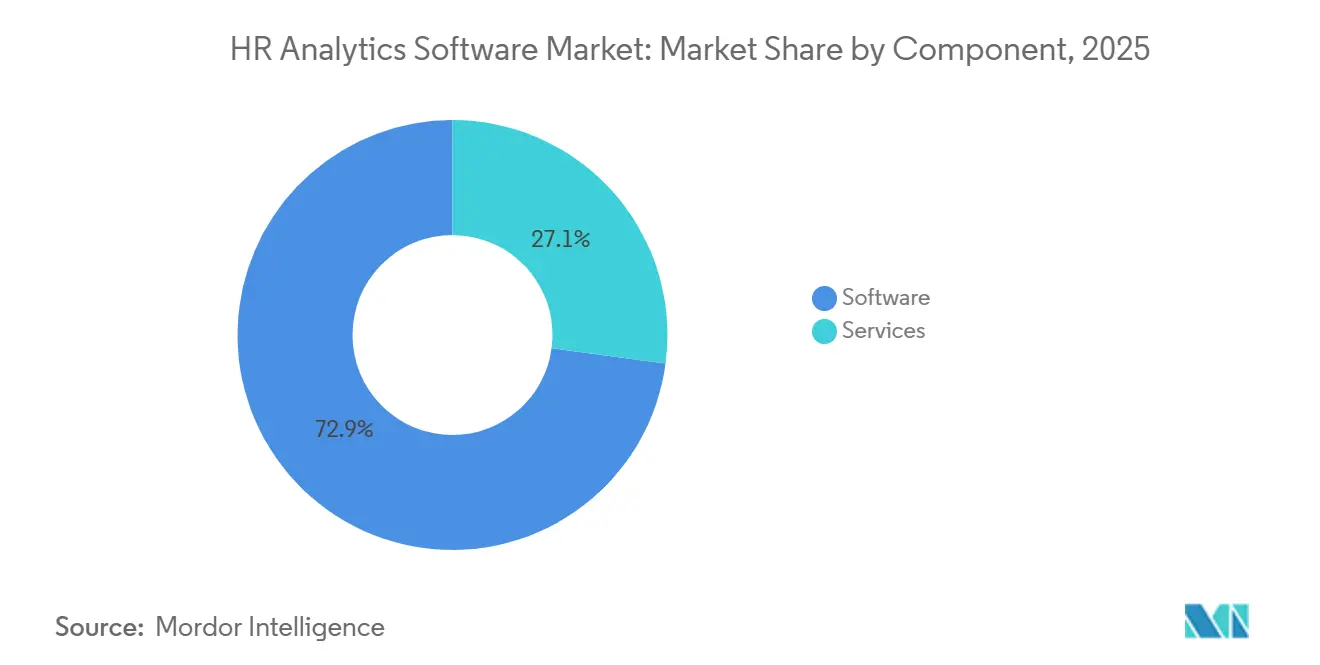
Software machte im Jahr 2025 72,88 % des Komponentenumsatzes aus und hatte damit den größten Anteil im Markt für HR-Analytics-Software. Dies spiegelte die Unternehmensnachfrage nach einheitlichen Personalanalytik-Suiten wider, die Personalberichterstattung, Fluktuationsbewertung, Vergütungsanalytik und verwandte Personalintelligenz in einer verwalteten Umgebung kombinieren. Sobald diese Plattformen mit HRIS-, Gehaltsabrechnungs- und Lernsystemen integriert sind, wird die Migration aufgrund von Datenkontinuitätsrisiken und den Betriebskosten eines Wechsels schwieriger. Diese Dynamik unterstützt eine hohe Plattformtreue im gesamten Markt für HR-Analytics-Software und hält Softwareanbieter in einer starken Position. Die aktuelle Struktur zeigt auch, warum Käufer häufig Integrationsqualität und Governance-Tiefe gegenüber isolierten Funktionsvorteilen priorisieren.
Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 14,12 % wachsen und sind damit die am schnellsten wachsende Komponente im Markt. Dieser Wandel spiegelt die steigende Bereitstellungskomplexität wider, da Organisationen von Standard-Dashboards zu KI-Modell-Tuning, Qualifikationstaxonomie-Governance und agentischer Workflow-Unterstützung übergehen. Diese Fähigkeitslücke hält die Nachfrage nach Beratungs-, Implementierungs- und Managed Services neben Softwarelizenzen aufrecht. Es erweitert auch das Ökosystem, da spezialisierte Beratungsunternehmen und Systemintegratoren Wert schaffen können, auch wenn sie das Kernprodukt nicht besitzen. Dies hält die HR-Analytics-Software-Branche breiter, als die Liste der Plattformanbieter allein vermuten lässt.
Nach Bereitstellungsmodus: Hybride Architekturen etablieren sich als Standard für Datensouveränität
Cloud machte im Jahr 2025 67,24 % des Umsatzes aus und war damit das führende Bereitstellungsmodell im Markt für HR-Analytics-Software. Seine Position spiegelt niedrigere Bereitstellungskosten und eine einfachere unternehmensweite Bereitstellung durch SaaS-Architekturen wider. Cloud hat auch den Zugang erweitert, da Organisationen Analyseebenen einsetzen können, ohne Legacy-Gehaltsabrechnungs- oder HRIS-Systeme vollständig zu ersetzen. Diese Flexibilität bleibt einer der Hauptgründe, warum Cloud die Bereitstellung im gesamten Markt weiterhin dominiert.
Die hybride Bereitstellung ist der am schnellsten wachsende Modus und wird bis 2031 voraussichtlich mit einer CAGR von 14,46 % expandieren. Das Wachstum wird durch Datenspeicherungspflichten geprägt, die multinationale Unternehmen dazu verpflichten, Cloud-Computing zu nutzen, während einige Mitarbeiterdaten innerhalb souveräner oder lokaler Grenzen gehalten werden. Dies macht hybride Architektur zu einer compliance-getriebenen Bereitstellungsentscheidung und nicht zu einem technischen Übergangschritt. Rechts- und Compliance-Teams sind nun stärker in das Bereitstellungsdesign eingebunden, was Anbieter dazu drängt, regionsspezifische Datenspeicherungsoptionen als Standardfähigkeiten anzubieten. On-Premises-Systeme sind in Regierungs-, verteidigungsnahen und stark regulierten Sektoren weiterhin relevant, aber ihr Anteil wird sich wahrscheinlich verringern, da souveräne Cloud-Optionen breiter werden. Der Markt für HR-Analytics-Software (Human Resources) bewegt sich daher auf gemischte Architekturen zu, die Skalierung mit lokaler Kontrolle in Einklang bringen.
Nach Unternehmensgröße: KMU-Einführung beschleunigt sich durch modulare SaaS-Wirtschaftlichkeit
Großunternehmen machten im Jahr 2025 69,82 % des Umsatzes aus und hatten damit die führende Position nach Unternehmensgröße im Markt für HR-Analytics-Software. Sie profitieren von größeren internen Datenvolumina, umfangreicheren Compliance-Verpflichtungen und stärkeren Budgets für Multi-Modul-Analyseimplementierungen. Große Organisationen stehen auch unter stärkerem Druck, die Personalplanung mit Vergütungs-Governance, Nachfolgeplanung und KI-gestützter Entscheidungsunterstützung in Einklang zu bringen. Dies hält sie im Mittelpunkt der kurzfristigen Umsatzgenerierung im gesamten Markt.
KMU werden bis 2031 voraussichtlich mit einer CAGR von 14,08 % wachsen und sind damit die am schnellsten wachsende Käufergruppe im Markt für HR-Analytics-Software. Modulare Cloud-Angebote helfen diesen Organisationen, mit einfacheren Anwendungsfällen zu beginnen und später zu expandieren, wenn die Datenkompetenz zunimmt. Die Attraktivität ist stark, da viele KMU-Käufer keine dedizierten Data-Science- oder Engineering-Teams haben. Regulatorische Entwicklungen erhöhen auch den Wert der Personalanalytik für kleinere Arbeitgeber. Mayer Brown stellte im März 2026 fest, dass die EU-Lohntransparenzrichtlinie von Arbeitgebern verlangt, hochwertige Stammdaten, harmonisierte Stellenklassifizierungen und Analyseprozesse aufzubauen, die einer regulatorischen Prüfung standhalten.[2] Dies erweitert den adressierbaren Markt für HR-Analytics-Software über traditionelle Großunternehmenskonten hinaus.
Nach Analysetyp: Prädiktiver Schwung beschleunigt sich, da agentische KI die Bereitstellung neu definiert
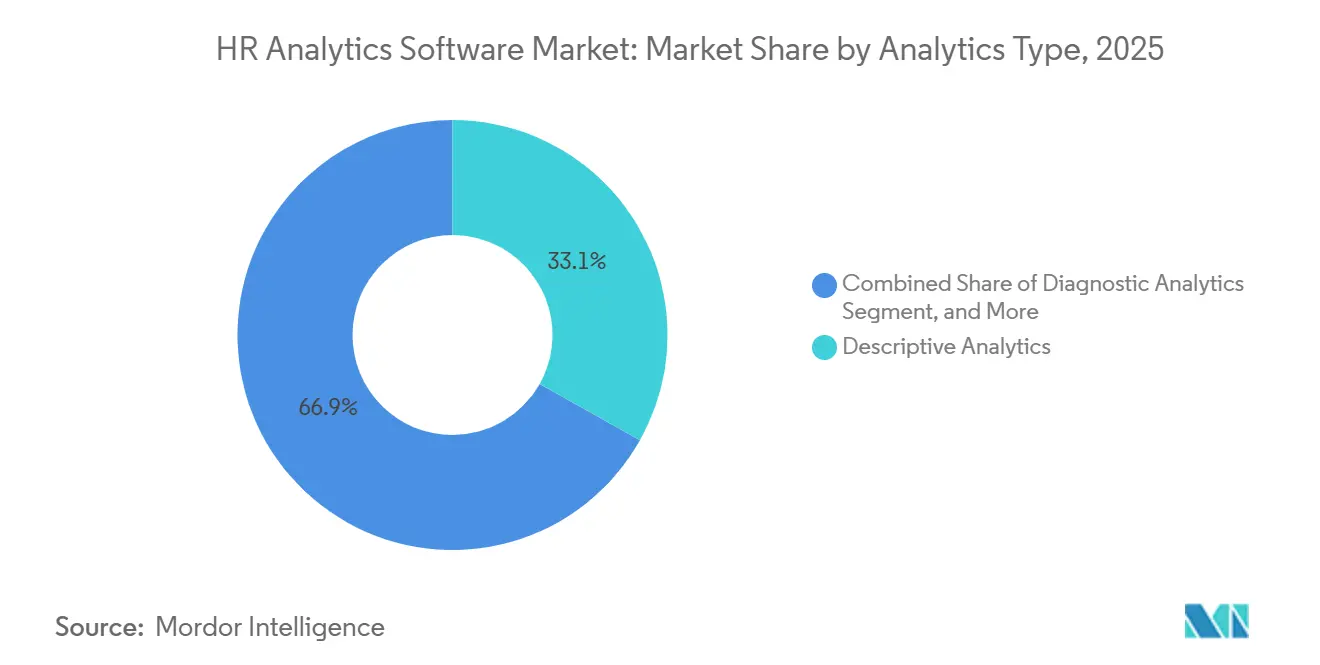
Deskriptive Analyse hielt im Jahr 2025 33,14 % des Umsatzes und war damit der größte Analysetyp im Markt für HR-Analytics-Software. Dies spiegelt die Tatsache wider, dass viele Organisationen weiterhin auf strukturierte Berichterstattung, Personalstärke-Dashboards und Fluktuationsverfolgung als primäre Analysequellen angewiesen sind. Die installierte Basis bleibt wichtig, da deskriptive Tools oft als Ausgangspunkt für eine breitere Analysekompetenz dienen. Gleichzeitig betrachten Käufer diese Fähigkeiten zunehmend als Standard-Plattformanforderungen und nicht als unterscheidende Produktmerkmale. Dies verändert die Grundlage des Wettbewerbs im Markt hin zu zukunftsorientierteren Analysefähigkeiten.
Prädiktive Analyse wird bis 2031 voraussichtlich mit einer CAGR von 15,18 % wachsen und ist damit der am schnellsten wachsende Analysetyp im Markt für HR-Analytics-Software. Arbeitgeber suchen zunehmend nach Fluktuationswahrscheinlichkeitsmodellen, Nachfolgelückenprognosen und Einstellungsgeschwindigkeitsindikatoren, die schnellere Personalentscheidungen unterstützen können. Die breitere Bewegung hin zu KI-gestützter Personalplanung und Automatisierung verstärkt diesen Wandel. Diese Lücke hilft KI-nativen Anbietern, ihren Vorsprung in prädiktiveren Anwendungsfällen auszubauen. Es zeigt auch, warum der Markt von historischer Berichterstattung hin zu eingebetteter Entscheidungsunterstützung wechselt.

Nach Endnutzerbranche: Gesundheitswesen und Biowissenschaften beschleunigen sich aufgrund des dringenden klinischen Personalbedarfs
Informationstechnologie und Telekommunikation machten im Jahr 2025 23,76 % des Endnutzerumsatzes aus und hatten damit die größte Endnutzerposition im Markt für HR-Analytics-Software. Der Sektor steht vor intensivem Wettbewerb um technische Talente und ist auf eine kontinuierliche Qualifikationskalibrierung in den Bereichen Software, Infrastruktur und digitale Betriebsrollen angewiesen. Viele Technologieunternehmen sind auch frühe Anwender KI-gestützter HR-Tools, da sie sowohl Plattformnutzer als auch Beitragende zum breiteren Innovationszyklus sind. Dies schafft eine starke Nachfrage nach kontinuierlicher Personalintelligenz statt gelegentlicher Berichterstattung. Diese Position hat dazu beigetragen, dass Informationstechnologie und Telekommunikation in der gesamten HR-Analytics-Software-Branche zentral für die Nachfrage geblieben sind.
Gesundheitswesen und Biowissenschaften werden bis 2031 voraussichtlich mit einer CAGR von 14,74 % wachsen und sind damit das am schnellsten wachsende Endnutzersegment im Markt für HR-Analytics-Software. Klinische Personalengpässe zwingen Gesundheitssysteme dazu, von reaktivem Personalmanagement zu prädiktiveren Personalzuteilungsmodellen überzugehen. Eine im Jahr 2025 in Health Care Management Science veröffentlichte Studie zeigte, dass Bayes'sche Prognosemethoden, die auf klinische Personaldaten angewendet werden, die Ausrichtung von Pflegepersonal auf Patienten verbessern können, indem sie granulare tägliche Bedarfsprognosen auf individueller Bewohnerebene erstellen. Diese Art von Belegen unterstützt den breiteren Einsatz prädiktiver Analysetools im Betrieb von Krankenhausnetzwerken und in der Versorgungsplanung. BFSI, Fertigung sowie Einzelhandel und E-Commerce bleiben ebenfalls wichtige Nachfragepools aufgrund von Offenlegungsdruck, Arbeitsplanungsanforderungen und der Optimierung von Stundenlohnkräften. Dies gibt dem Markt für HR-Analytics-Software eine breite Endnutzerbasis, auch wenn Gesundheitswesen und Biowissenschaften als Wachstumsbereiche hervorstechen.
Geografische Analyse
Nordamerika machte im Jahr 2025 39,84 % des Umsatzes aus und war damit das größte regionale Segment im Markt für HR-Analytics-Software. Die Vereinigten Staaten blieben das führende Land, da sie ein dichtes Anbieterökosystem, eine starke Durchdringung von Unternehmenssoftware und einen frühen Einsatz generativer KI in HR-Workflows kombinierten. Die Region verzeichnet auch eine stärkere Nachfrage nach Vergütungsanalytik, da staatliche Transparenzpflichten auf große Arbeitsmärkte ausgeweitet werden. Kanada und Mexiko unterstützen ebenfalls die regionale Expansion, da cloudbasierte Personalplanung häufiger wird und multinationale Tochtergesellschaften ihre Analysestandards stärker an denen der Muttergesellschaft ausrichten.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region und wird bis 2031 im Markt für HR-Analytics-Software voraussichtlich mit einer CAGR von 15,42 % expandieren. Das Wachstum konzentriert sich auf Indien, China, Südkorea sowie Australien und Neuseeland, wo digitale Transformation und qualifikationsbasierte Personalplanung immer wichtiger werden. In Indien erhöhen steigende Talentintensität und qualifikationsorientierte politische Ausrichtung den Bedarf an Systemen, die das Talentangebot mit dem sich verändernden technischen Bedarf abgleichen können. China gestaltet auch ein compliance-bewussteres Bereitstellungsmodell im Rahmen seines Gesetzes zum Schutz personenbezogener Informationen, und dieser Ansatz beeinflusst, wie Käufer in der gesamten Region über die Einführung von Personalanalytik nachdenken. Japans alternde Belegschaft und Südkoreas große Technologiebeschäftigungsbasis unterstützen ebenfalls die Nachfrage nach prädiktiven Talentmanagement-Tools.
Europa hält einen bedeutenden Anteil am Markt für HR-Analytics-Software, wobei Deutschland, das Vereinigte Königreich und Frankreich zu den wichtigsten Beitragenden gehören. Der unmittelbarste Katalysator für die Nachfrage in der Region ist die EU-Lohntransparenzrichtlinie, die die Ausgaben für Vergütungsanalytik, Stammdatenqualität und Stellenklassifizierungsabgleich beschleunigt. Mayer Brown erklärte im März 2026, dass die Compliance hochwertige Stammdaten, harmonisierte Stellenklassifizierungen und Analysepipelines erfordert, die einer externen Prüfung standhalten können. L&E Global berichtete im April 2026, dass die EU-Mitgliedstaaten noch dabei waren, die Richtlinie umzusetzen, was vielen Arbeitgebern einen verkürzten Implementierungszeitraum ließ.[3] Südamerika, der Nahe Osten und Afrika sind kleinere, aber wachsende Märkte, die durch datenschutzbewusste Digitalisierung, multinationale Berichterstattungsanforderungen, Modernisierung des öffentlichen Sektors im Personalbereich und Anforderungen zur Offenlegung der Belegschaftszusammensetzung unterstützt werden.
Wettbewerbslandschaft
Der Markt für HR-Analytics-Software ist mäßig fragmentiert, wobei spezialisierte Analyseanbieter neben eingebetteten Analyseangeboten großer HCM-Suite-Anbieter konkurrieren. Reine Analyseanbieter wie Visier, Orgvue und One Model konkurrieren auf der Grundlage von analytischer Tiefe, Multi-System-Datenaufnahme und dedizierter Personalintelligenzfunktionalität. Große Suite-Anbieter reagieren mit Wechselkosten, einheitlichen Datenmodellen und breiteren Vertragsstrukturen, die Analytik innerhalb größerer Unternehmenssoftwarebeziehungen halten. Das Wettbewerbszentrum verlagert sich hin zu Qualifikationsintelligenz und agentischer KI, da verwaltete Qualifikationstaxonomien zur Grundlage für prädiktive Personalentscheidungen werden. Dies verengt den Spielraum für mittelständische Anbieter, denen sowohl Plattformbreite als auch starke analytische Tiefe fehlen.
Visier erweiterte diesen Wettbewerb im Mai 2026, als das Unternehmen die nächste Generation seiner Workforce-AI-Plattform veröffentlichte, die Bedarfsplanung, Qualifikationsplanung, Aktionsplanung und Organisationsdesign in einer einheitlichen Intelligenzebene verbindet. Eightfold AI stellte im Mai 2026 ebenfalls TalentForge vor, einen KI-Anwendungsbauer, der HR-Technologieteams ermöglicht, benutzerdefinierte agentische Workflows in natürlicher Sprache auf der Grundlage seiner Talentintelligenzplattform zu erstellen.[4] Oracle schloss sich diesem Wandel im April 2026 an, indem es Fusion Agentic Applications für HR innerhalb von Oracle Fusion Cloud HCM einführte, das KI-Agenten ermöglicht, innerhalb von HR-Workflows unter Verwendung einheitlicher Unternehmensdaten und Genehmigungsstrukturen zu agieren. Diese Einführungen zeigen, dass der Markt für HR-Analytics-Software (Human Resources) über die reine Berichtsqualität hinausgeht und sich hin zu ausführungsbereiter Personalintelligenz bewegt.
Weißer Raum öffnet sich in compliance-orientierter Analytik für mittelständische Arbeitgeber, agentischer Echtzeit-Orchestrierung und der Integration von Arbeitsmarktsignalen, die interne Personaldaten mit externen Qualifikationstrends verbinden. Kleinere, fokussierte Anbieter beweisen in diesem Umfeld weiterhin ihre Relevanz. Syndio erklärte im Jahr 2025, dass mehr als die Hälfte der Fortune-100-Unternehmen seiner Vergütungs-Governance-Plattform vertraute, was zeigt, dass tiefe Spezialisierung weiterhin die Unternehmenseinführung vorantreiben kann. Gloat brachte im April 2026 auch ein Overlay-Modell voran, indem es seine agentische HR-Plattform in Microsoft 365 Copilot und Microsoft Teams integrierte und so die Einführung durch Integration statt durch Systemersatz unterstützte. Anbieter, die erklärbare Outputs, Prüfbarkeit und saubere Integration nachweisen können, gewinnen in regulierten Unternehmensumgebungen einen Vorteil, in denen algorithmische Transparenz zu einer Kaufanforderung und nicht zu einem zusätzlichen Merkmal wird.
Marktführer in der HR-Analytics-Software-Branche
-
Visier Solutions Inc.
-
Culture Amp Pty Ltd
-
Eightfold AI, Inc.
-
Perceptyx, Inc.
-
Lattice HQ, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2026: Mercer und Syndio gaben eine Partnerschaft bekannt, um Syndios KI-gestützte Vergütungs-Governance-Plattform mit Mercers globalen Vergütungsvergleichsdaten zu integrieren, damit Unternehmen die Lücke zwischen Vergütungsstrategie und Echtzeit-Vergütungsentscheidungen zum Zeitpunkt von Angebot, Beförderung und Leistungsbeurteilung schließen können.
- Mai 2026: Visier veröffentlichte die nächste Generation seiner Workforce-AI-Plattform, die Bedarfsplanung, Qualifikationsplanung, Aktionsplanung und Organisationsdesign in einer einheitlichen Intelligenzebene verbindet, und startete eine Model-Context-Protocol-Integration mit der Unternehmens-KI-Suchplattform Glean, um verwaltete Personalerkenntnisse direkt im einheitlichen Assistenten von Glean bereitzustellen und den Kontextwechsel für Unternehmensnutzer zu eliminieren.
- April 2026: Oracle führte Fusion Agentic Applications für HR ein, eine Suite ergebnisorientierter KI-Agenten, die in Oracle Fusion Cloud Human Capital Management integriert sind und Entscheidungen innerhalb von HR-Geschäftsprozessen treffen und ausführen können, indem sie auf einheitliche Unternehmensdaten, Genehmigungshierarchien und Transaktionskontext ohne manuelle Eingriffe zugreifen.
- April 2026: Gloat brachte seine agentische HR-Plattform in Microsoft 365 Copilot und Microsoft Teams, indem es seinen Copilot-Agenten im Microsoft Agent Store und Microsoft Marketplace veröffentlichte, und ermöglichte es Organisationen, die von der Loomra Workforce Context Engine betriebene Personalintelligenz in Mitarbeiterproduktivitätstools im Unternehmensmaßstab einzubetten.
Berichtsumfang des globalen Marktes für HR-Analytics-Software
Der Markt für HR-Analytics-Software umfasst Softwareplattformen und Dienstleistungen, die Organisationen in die Lage versetzen, personalbezogene Daten zu sammeln, zu integrieren, zu verarbeiten, zu analysieren und zu visualisieren, um strategische und operative Personalentscheidungen zu unterstützen. Diese Lösungen nutzen Technologien wie künstliche Intelligenz (KI), maschinelles Lernen (ML), prädiktive Analyse, natürliche Sprachverarbeitung (NLP), statistische Modellierung und Business-Intelligence-Tools, um umsetzbare Erkenntnisse in den Bereichen Personalplanung, Mitarbeiterleistung, Talentgewinnung, Mitarbeiterbindung, Vergütung, Produktivität, Diversität und Inklusion, Mitarbeiterengagement und organisatorische Effektivität zu generieren.
Der Markt für HR-Analytics-Software ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellungsmodus (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen und KMU), Analysetyp (Deskriptive Analyse, Diagnostische Analyse, Prädiktive Analyse und Präskriptive Analyse), Endnutzer (BFSI, Gesundheitswesen und Biowissenschaften, Informationstechnologie und Telekommunikation, Einzelhandel und E-Commerce, Fertigung, Regierung und öffentlicher Sektor, Energie und Versorgungsunternehmen sowie andere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| KMU |
| Deskriptive Analyse |
| Diagnostische Analyse |
| Prädiktive Analyse |
| Präskriptive Analyse |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Informationstechnologie und Telekommunikation |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und öffentlicher Sektor |
| Energie und Versorgungsunternehmen |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Rest von Afrika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Nach Bereitstellungsmodus | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| KMU | ||
| Nach Analysetyp | Deskriptive Analyse | |
| Diagnostische Analyse | ||
| Prädiktive Analyse | ||
| Präskriptive Analyse | ||
| Nach Endnutzerbranche | BFSI | |
| Gesundheitswesen und Biowissenschaften | ||
| Informationstechnologie und Telekommunikation | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und öffentlicher Sektor | ||
| Energie und Versorgungsunternehmen | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für HR-Analytics-Software?
Der Markt für HR-Analytics-Software wurde im Jahr 2025 auf 4,48 Milliarden USD geschätzt und wird für 2026 auf 5,02 Milliarden USD geschätzt, mit Prognosen, die bis 2031 bei einer CAGR von 13,06 % 9,27 Milliarden USD erreichen.
Welches Bereitstellungsmodell wächst im Bereich HR-Analytics-Software am schnellsten?
Die hybride Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 14,46 % am schnellsten wachsen, da Unternehmen Cloud-Skalierung mit Datenspeicherungs- und Lokalisierungsanforderungen in Einklang bringen.
Welcher Analysetyp expandiert in Personalintelligenzplattformen am schnellsten?
Prädiktive Analyse wird bis 2031 voraussichtlich das höchste Wachstum mit einer CAGR von 15,18 % verzeichnen, da Organisationen Fluktuationsprognosen, Nachfolgemodellierung und Erkenntnisse zur Einstellungsgeschwindigkeit suchen.
Welches Endnutzersegment führt die Ausgaben für HR-Analytics-Software an?
Informationstechnologie und Telekommunikation führten den Endnutzerumsatz mit einem Anteil von 23,76 % im Jahr 2025 an, da der Sektor einem intensiven Wettbewerb um spezialisierte Talente ausgesetzt ist und auf kontinuierliches Qualifikations-Tracking angewiesen ist.
Warum führt das Gesundheitswesen und die Biowissenschaften HR-Analytics-Software schneller ein?
Gesundheitswesen und Biowissenschaften werden bis 2031 voraussichtlich mit einer CAGR von 14,74 % wachsen, da klinischer Personaldruck Anbieter dazu drängt, prädiktive Personalbesetzungs- und Personalzuteilungstools einzusetzen.
Welche Region bietet die stärkste zukünftige Wachstumschance?
Der asiatisch-pazifische Raum wird voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 15,42 % bis 2031 verzeichnen, unterstützt durch Investitionen in die digitale Transformation und steigende Nachfrage nach qualifikationsbasierter Personalplanung.