
Taille et part du marché des logiciels d'analyse RH
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.02 Milliards de dollars |
| Taille du Marché (2031) | 9.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels d'analyse RH par Mordor Intelligence
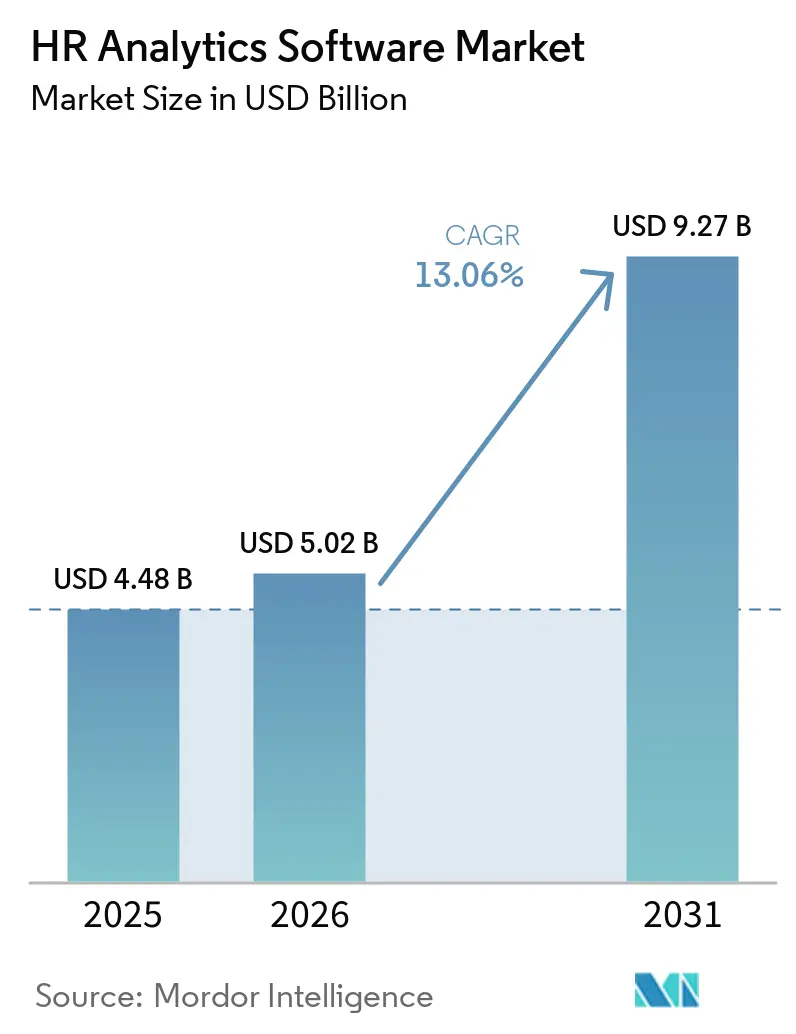
La taille du marché des logiciels d'analyse RH devrait passer de 4,48 milliards USD en 2025 à 5,02 milliards USD en 2026 et atteindre 9,27 milliards USD d'ici 2031, avec un CAGR de 13,06 % sur la période 2026-2031. Le marché se développe à mesure que les entreprises utilisent de plus en plus l'intelligence artificielle (IA) dans les décisions relatives aux effectifs, tandis que les nouvelles exigences de divulgation font des données sur les personnes régies une obligation de conformité plutôt qu'une couche de reporting facultative. Les organisations attendent désormais des systèmes RH qu'ils soutiennent les examens d'équité salariale, le suivi des risques liés aux effectifs et la planification de l'offre de compétences dans le cadre de la gouvernance standard. Le marché bénéficie également d'un passage des tableaux de bord descriptifs vers un soutien à la décision prédictif et prescriptif pouvant être utilisé conjointement par les RH, les finances et les responsables opérationnels. La concurrence s'intensifie à mesure que les fournisseurs spécialisés se concentrent sur la profondeur analytique et que les grands fournisseurs de gestion du capital humain (HCM) répondent avec des copilottes IA intégrés et des tarifs groupés. Même avec une forte demande, l'adoption dépend toujours de la gouvernance des données, de l'explicabilité et du soutien au déploiement, car les règles de confidentialité, les données de compétences fragmentées et la charge de mise en œuvre continuent de façonner les décisions d'achat sur le marché des logiciels d'analyse RH.
Principaux enseignements du rapport
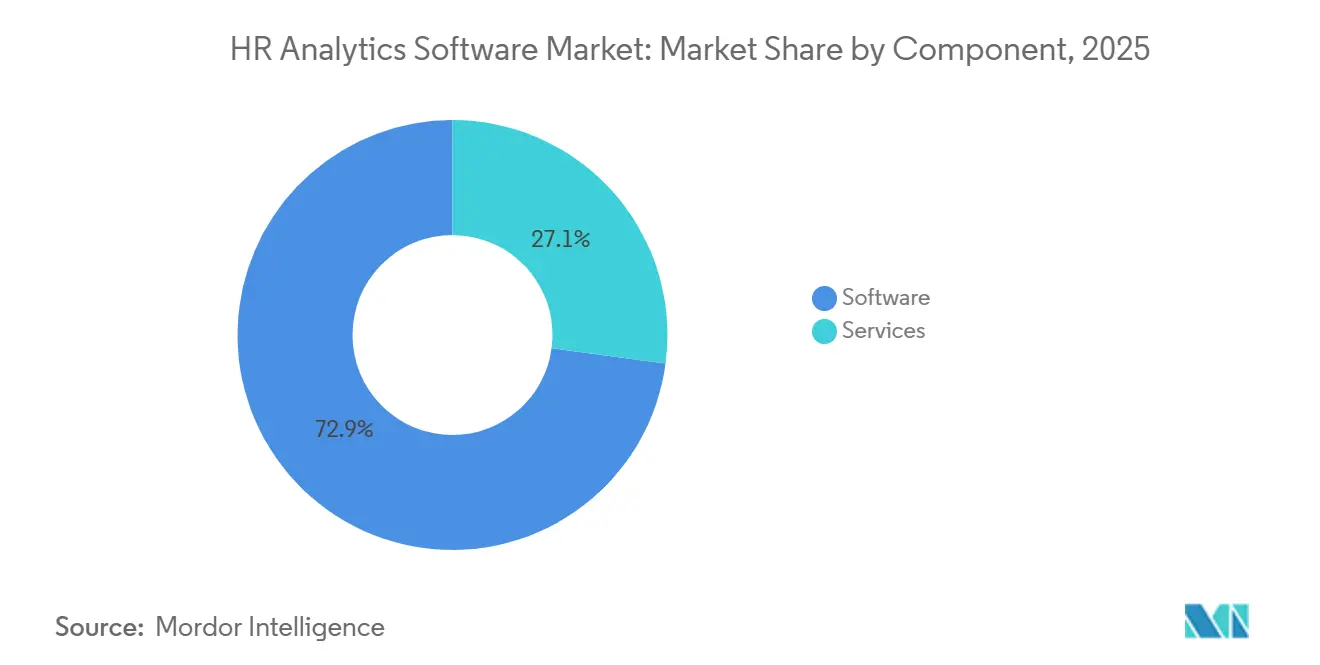
- Par composant, les logiciels ont dominé le marché des logiciels d'analyse RH avec une part de revenus de 72,88 % en 2025, tandis que les services devraient se développer à un CAGR de 14,12 % jusqu'en 2031.
- Par mode de déploiement, le cloud détenait 67,24 % de la part du marché des logiciels d'analyse des ressources humaines (RH) en 2025, tandis que le déploiement hybride devrait croître à un CAGR de 14,46 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 69,82 % de la part des revenus en 2025, tandis que les PME devraient se développer à un CAGR de 14,08 % jusqu'en 2031.
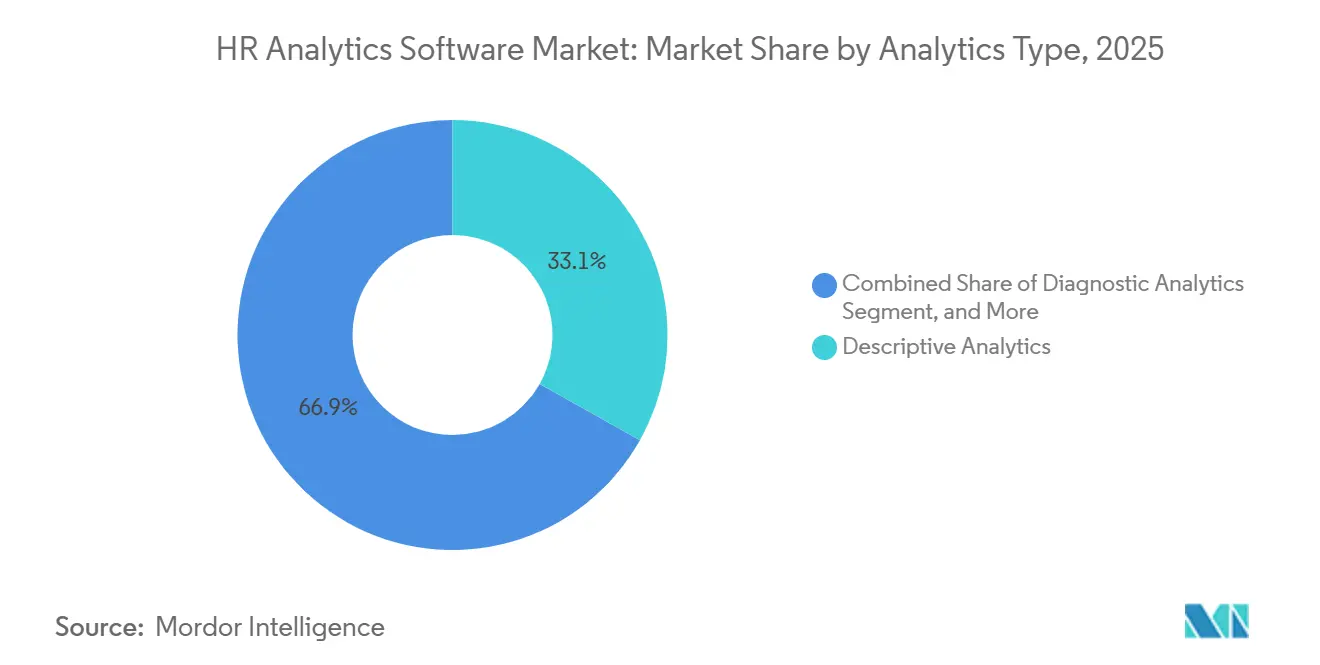
- Par type d'analyse, l'analyse descriptive était en tête avec une part de revenus de 33,14 % en 2025, tandis que l'analyse prédictive devrait croître à un CAGR de 15,18 % jusqu'en 2031.
- Par utilisateur final, les technologies de l'information et les télécommunications représentaient 23,76 % des revenus en 2025, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 14,74 % jusqu'en 2031.
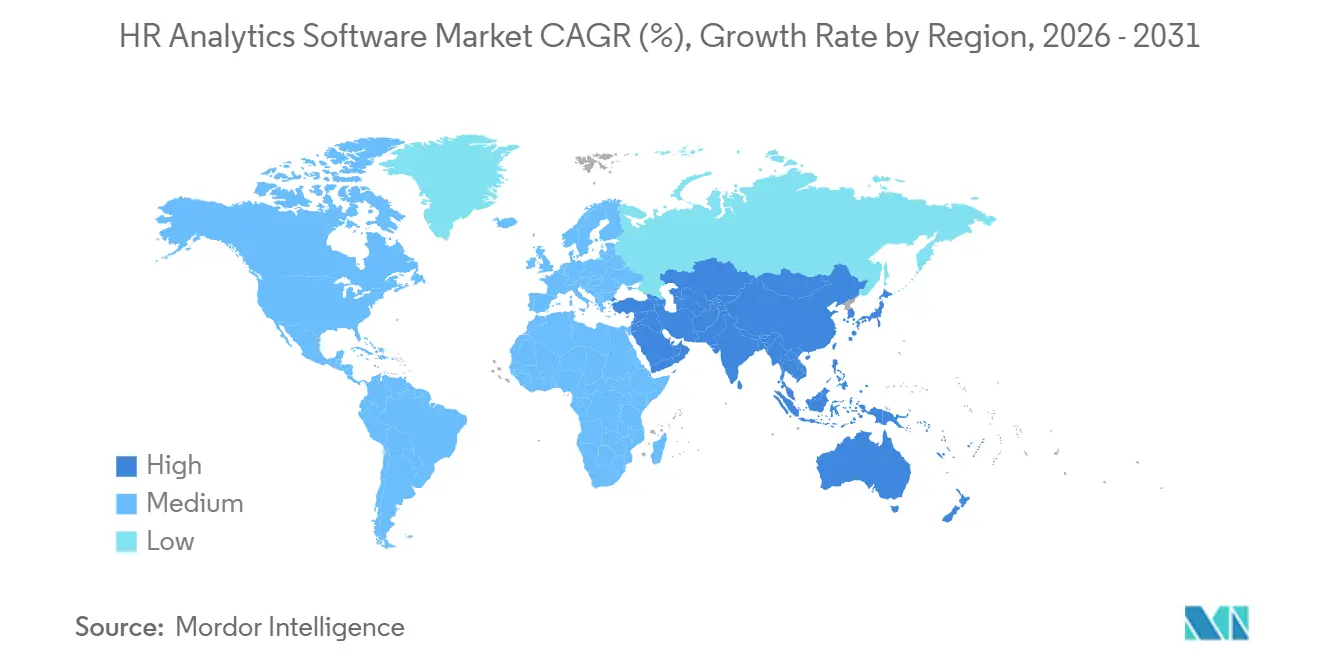
- Par géographie, l'Amérique du Nord détenait 39,84 % de la part du marché des logiciels d'analyse RH en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 15,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des logiciels d'analyse RH
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante de l'analyse prédictive des personnes basée sur l'IA | +3.2% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Besoin croissant de réduire l'attrition et d'optimiser les coûts liés aux effectifs | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Déploiement cloud élargissant l'accès à l'analyse des ressources humaines en libre-service | +1.8% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique, frontière d'adoption émergente | Court terme (≤ 2 ans) |
| L'acquisition de talents et la planification des effectifs basées sur les données deviennent la norme | +1.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| La conformité à la transparence salariale en Europe stimule l'analyse de la rémunération prête pour l'audit | +1.0% | Europe, avec des répercussions sur les multinationales d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| La planification des effectifs basée sur les compétences et l'IA agentique accroissent la demande d'intelligence des compétences régies | +0.8% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de l'analyse prédictive des personnes basée sur l'IA
L'analyse prédictive des personnes passe d'une capacité spécialisée à une exigence standard des entreprises sur le marché des logiciels d'analyse RH. Les employeurs utilisent des modèles d'IA pour faire apparaître des scores de risque de départ, des probabilités d'écart de compétences et une exposition à la succession avant que les décisions relatives aux effectifs ne soient prises, plutôt qu'après l'apparition des résultats. Les interfaces en langage naturel gagnent également une adoption plus large, car les responsables peuvent désormais interroger directement les informations sur les effectifs sans dépendre d'une équipe d'analyse distincte pour chaque demande.
Besoin croissant de réduire l'attrition et d'optimiser les coûts liés aux effectifs
Le marché des logiciels d'analyse RH bénéficie d'une pression accrue des entreprises pour contrôler les coûts de main-d'œuvre et réduire le turnover non souhaité. Les employeurs utilisent de plus en plus des modèles d'attrition prédictifs pour comparer le coût du remplacement des employés avec le coût des programmes de rétention proactifs, ce qui facilite la défense des dépenses analytiques en interne. Ce changement modifie également la propriété interne, car les responsables financiers s'impliquent davantage dans les décisions de planification des effectifs qui étaient autrefois principalement gérées par les équipes RH. À mesure que cela se produit, la demande se déplace vers des outils qui connectent les scénarios d'effectifs avec les résultats de planification financière en temps réel plutôt qu'avec les révisions annuelles des effectifs. Ce rôle décisionnel plus large aide le marché des logiciels d'analyse des ressources humaines (RH) à se rapprocher de la planification centrale des entreprises plutôt que de rester une couche de reporting au sein des systèmes RH.
Déploiement cloud élargissant l'accès à l'analyse des ressources humaines en libre-service
Le déploiement cloud a modifié l'économie d'accès sur l'ensemble du marché des logiciels d'analyse RH en supprimant une grande partie de la charge d'infrastructure qui limitait autrefois l'analyse avancée aux grandes entreprises. La livraison par abonnement permet désormais aux organisations d'ajouter des couches d'analyse sans remplacer leurs systèmes de paie ou SIRH existants. Ce modèle facilite l'adoption pour les organisations de taille moyenne en réduisant le besoin de longs cycles de mise en œuvre et de ressources dédiées en ingénierie des données. Il soutient également les achats de type best-of-breed, car les acheteurs peuvent déployer des analyses par-dessus des systèmes existants plutôt que de remplacer des environnements HCM entiers en une seule fois. En conséquence, le marché des logiciels d'analyse RH atteint une base de clients plus large qu'il ne le pouvait sous les anciens modèles de déploiement sur site.
L'acquisition de talents et la planification des effectifs basées sur les données deviennent la norme
L'acquisition de talents et la planification des effectifs deviennent plus prédictives, élargissant le cas d'usage pour le marché des logiciels d'analyse RH. Les organisations souhaitent de plus en plus des outils capables de montrer où des pénuries de compétences sont susceptibles d'apparaître 12 à 18 mois avant que des besoins de recrutement critiques ne se manifestent. En Europe, les exigences de divulgation du capital humain dans le cadre de la Directive sur le reporting de durabilité des entreprises (CSRD) poussent la planification des effectifs vers un rôle de gouvernance et de divulgation plutôt que de la maintenir comme une tâche RH purement opérationnelle. Ce changement réglementaire accroît la demande de structures de données prêtes pour l'audit pouvant soutenir la planification des talents avec plus de cohérence et de traçabilité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité de la confidentialité des données et de la conformité transfrontalière | -1.5% | Europe, Asie-Pacifique et marchés à réglementation émergente | Court terme (≤ 2 ans) |
| Coût élevé de mise en œuvre et charge de gestion du changement | -1.2% | Mondial, aigu dans le segment des PME et les marchés émergents | Moyen terme (2-4 ans) |
| La loi sur l'IA et la surveillance des comités d'entreprise ralentissent le déploiement des cas d'usage de surveillance des employés | -0.8% | Europe | Moyen terme (2-4 ans) |
| Fondations de données de compétences insuffisantes et pipelines de données des ressources humaines fragmentés réduisant la fiabilité des modèles | -0.6% | Mondial, aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et sur les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité de la confidentialité des données et de la conformité transfrontalière
L'environnement réglementaire pour le traitement des données des employés devient plus exigeant, ralentissant l'adoption sur le marché des logiciels d'analyse RH. Le Comité européen de la protection des données a traité 350 affaires transfrontalières en 2024, ce qui illustre le niveau d'attention des autorités de contrôle sur les transferts de données impliquant plusieurs juridictions.[1] En Allemagne, le Tribunal fédéral du travail a statué le 19 décembre 2024 que les accords d'entreprise utilisés comme base pour le traitement des données doivent se conformer strictement aux règles du RGPD sur la limitation des finalités et la limitation de la conservation, réduisant la marge pratique pour certains déploiements d'analyse RH. En dehors de l'Europe, des cadres tels que la LGPD brésilienne, la loi indienne sur la protection des données personnelles numériques et les règles de confidentialité de Californie ajoutent des couches de conformité locales, rendant les déploiements mondiaux monolithiques plus difficiles à gérer.
Coût élevé de mise en œuvre et charge de gestion du changement
Les coûts élevés de mise en œuvre restent une limite pratique à l'adoption sur le marché des logiciels d'analyse RH, surtout lorsque la maturité des données est faible au début du déploiement. Information Services Group a identifié la faiblesse de la gouvernance des données, la complexité des systèmes existants et la faible harmonisation des processus parmi les principaux obstacles à la transformation HCM en 2025. De nombreuses organisations disposent encore de systèmes de paie, de SIRH et de gestion des talents qui n'ont pas été conçus pour partager des structures de données communes, de sorte que le travail d'intégration prend plus de temps et coûte plus cher que prévu. Même après le déploiement, l'adoption peut rester faible si les responsables continuent de s'appuyer sur l'intuition plutôt que sur des tableaux de bord assistés par algorithme dans la prise de décision quotidienne. Cette combinaison d'intégration technique et d'ajustement comportemental maintient le marché des logiciels d'analyse RH dépendant d'un solide soutien à la mise en œuvre autant que de la capacité logicielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les services dépassent la croissance des logiciels à mesure que la complexité du déploiement augmente
Les logiciels représentaient 72,88 % des revenus par composant en 2025, ce qui leur confère la plus grande part sur le marché des logiciels d'analyse RH. Cela reflétait la demande des entreprises pour des suites d'analyse des personnes unifiées combinant le reporting des effectifs, le scoring de l'attrition, l'analyse de la rémunération et l'intelligence des effectifs connexe dans un environnement régi. Une fois ces plateformes intégrées aux systèmes SIRH, de paie et d'apprentissage, la migration devient plus difficile en raison des risques liés à la continuité des données et des coûts opérationnels du changement. Cette dynamique soutient une forte fidélisation des plateformes sur le marché des logiciels d'analyse RH et maintient les fournisseurs de logiciels dans une position solide. La structure actuelle montre également pourquoi les acheteurs privilégient souvent la qualité de l'intégration et la profondeur de la gouvernance plutôt que des avantages fonctionnels isolés.
Les services devraient croître à un CAGR de 14,12 % jusqu'en 2031, ce qui en fait le composant à la croissance la plus rapide sur le marché. Ce changement reflète la complexité croissante du déploiement à mesure que les organisations passent des tableaux de bord standard au réglage des modèles d'IA, à la gouvernance de la taxonomie des compétences et au soutien des flux de travail agentiques. Cet écart de capacité soutient la demande de conseil, de mise en œuvre et de services gérés parallèlement aux licences logicielles. Cela élargit également l'écosystème, car les cabinets de conseil spécialisés et les intégrateurs de systèmes peuvent capturer de la valeur même lorsqu'ils ne possèdent pas le produit principal. Cela maintient le secteur des logiciels d'analyse RH plus large que la seule liste des fournisseurs de plateformes ne le suggère.
Par mode de déploiement : les architectures hybrides émergent comme la norme par défaut en matière de souveraineté des données
Le cloud représentait 67,24 % des revenus en 2025, ce qui en fait le modèle de déploiement dominant sur le marché des logiciels d'analyse RH. Sa position reflète des coûts de provisionnement plus faibles et un déploiement à l'échelle de l'entreprise plus facile grâce aux architectures SaaS. Le cloud a également élargi l'accès, car les organisations peuvent déployer des couches d'analyse sans remplacer entièrement les systèmes de paie ou SIRH existants. Cette flexibilité reste l'une des principales raisons pour lesquelles le cloud continue d'ancrer le déploiement sur l'ensemble du marché.
Le déploiement hybride est le mode à la croissance la plus rapide et devrait se développer à un CAGR de 14,46 % jusqu'en 2031. La croissance est façonnée par les obligations de résidence des données qui obligent les multinationales à utiliser le calcul cloud tout en conservant certains dossiers d'employés dans des limites souveraines ou sur site. Cela fait de l'architecture hybride un choix de déploiement guidé par la conformité plutôt qu'une étape technique transitoire. Les équipes juridiques et de conformité sont désormais plus directement impliquées dans la conception du déploiement, ce qui pousse les fournisseurs à proposer des options de résidence des données spécifiques à chaque région comme capacités standard. Les systèmes sur site restent importants dans les secteurs gouvernementaux, adjacents à la défense et fortement réglementés, mais leur part devrait se réduire à mesure que les options de cloud souverain s'élargissent. Le marché des logiciels d'analyse des ressources humaines (RH) évolue donc vers des architectures mixtes qui équilibrent l'échelle avec le contrôle local.
Par taille d'organisation : l'adoption par les PME s'accélère grâce à l'économie du SaaS modulaire
Les grandes entreprises représentaient 69,82 % des revenus en 2025, ce qui leur confère la position dominante par taille d'organisation sur le marché des logiciels d'analyse RH. Elles bénéficient de volumes de données internes plus importants, d'obligations de conformité plus larges et de budgets plus solides pour les déploiements d'analyse multi-modules. Les grandes organisations sont également soumises à une pression plus forte pour aligner la planification des effectifs avec la gouvernance salariale, la planification de la succession et le soutien à la décision basé sur l'IA. Cela les maintient au cœur de la génération de revenus à court terme sur le marché.
Les PME devraient croître à un CAGR de 14,08 % jusqu'en 2031, ce qui en fait le groupe d'acheteurs à la croissance la plus rapide sur le marché des logiciels d'analyse RH. Les offres cloud modulaires aident ces organisations à démarrer avec des cas d'usage plus simples et à s'étendre ultérieurement à mesure que la maturité des données s'améliore. L'attrait est fort car de nombreux acheteurs PME ne disposent pas d'équipes dédiées en science des données ou en ingénierie. Les évolutions réglementaires augmentent également la valeur de l'analyse des effectifs pour les petits employeurs. Mayer Brown a noté en mars 2026 que la Directive européenne sur la transparence salariale oblige les employeurs à construire des données de référence de haute qualité, des classifications d'emplois harmonisées et des processus analytiques capables de résister à l'examen réglementaire.[2] Cela élargit le marché adressable des logiciels d'analyse RH au-delà des comptes traditionnels des grandes entreprises.
Par type d'analyse : l'élan prédictif s'accélère à mesure que l'IA agentique redéfinit la livraison
L'analyse descriptive détenait 33,14 % des revenus en 2025, ce qui en fait le type d'analyse le plus important sur le marché des logiciels d'analyse RH. Cela reflète le fait que de nombreuses organisations s'appuient encore sur le reporting structuré, les tableaux de bord des effectifs et le suivi du turnover comme principales sources d'analyse. La base installée reste importante car les outils descriptifs servent souvent de point de départ à une maturité analytique plus large. Dans le même temps, les acheteurs considèrent de plus en plus ces capacités comme des exigences standard de la plateforme plutôt que comme des caractéristiques distinctives du produit. Cela modifie la base de la concurrence sur le marché vers une capacité analytique plus prospective.
L'analyse prédictive devrait croître à un CAGR de 15,18 % jusqu'en 2031, ce qui en fait le type d'analyse à la croissance la plus rapide sur le marché des logiciels d'analyse RH. Les employeurs recherchent de plus en plus des modèles de probabilité d'attrition, des prévisions d'écarts de succession et des indicateurs de vitesse de recrutement pouvant soutenir des décisions plus rapides sur les effectifs. Le mouvement plus large vers la planification des effectifs basée sur l'IA et l'automatisation renforce ce changement. Cet écart aide les fournisseurs natifs de l'IA à étendre leur avance dans des cas d'usage plus prédictifs. Cela montre également pourquoi le marché passe du reporting historique vers un soutien à la décision intégré.

Par secteur d'utilisateur final : la santé et les sciences de la vie s'accélèrent sous l'urgence des effectifs cliniques
Les technologies de l'information et les télécommunications représentaient 23,76 % des revenus des utilisateurs finaux en 2025, ce qui leur confère la position d'utilisateur final la plus importante sur le marché des logiciels d'analyse RH. Le secteur fait face à une concurrence intense pour les talents techniques et dépend d'un étalonnage continu des compétences dans les domaines des logiciels, de l'infrastructure et des opérations numériques. De nombreuses entreprises technologiques sont également des adopteurs précoces des outils RH basés sur l'IA, car elles sont à la fois utilisateurs de plateformes et contributeurs au cycle d'innovation plus large. Cela crée une forte demande d'intelligence continue des effectifs plutôt que de reporting occasionnel. Cette position a contribué à maintenir les technologies de l'information et les télécommunications au cœur de la demande dans le secteur des logiciels d'analyse RH.
La santé et les sciences de la vie devraient croître à un CAGR de 14,74 % jusqu'en 2031, ce qui en fait le segment d'utilisateurs finaux à la croissance la plus rapide sur le marché des logiciels d'analyse RH. Les contraintes de dotation en personnel clinique obligent les systèmes de santé à passer d'une gestion réactive des effectifs à des modèles d'allocation des effectifs plus prédictifs. Une recherche publiée dans Health Care Management Science en 2025 a montré que les méthodes de prévision bayésienne appliquées aux données de dotation clinique peuvent améliorer l'alignement infirmière-patient en générant des prévisions granulaires des besoins en services quotidiens au niveau individuel des résidents. Ce type de preuve soutient une utilisation plus large des outils d'analyse prédictive dans les opérations des réseaux hospitaliers et la planification de la prestation de soins. La BFSI, l'industrie manufacturière et le commerce de détail et le commerce électronique restent également des bassins de demande importants en raison de la pression de divulgation, des exigences de planification de la main-d'œuvre et des besoins d'optimisation des effectifs horaires. Cela confère au marché des logiciels d'analyse RH une large base d'utilisateurs finaux, même si la santé et les sciences de la vie se distinguent comme des domaines de croissance.
Analyse géographique
L'Amérique du Nord représentait 39,84 % des revenus en 2025, ce qui en fait le plus grand segment régional sur le marché des logiciels d'analyse RH. Les États-Unis sont restés le pays leader car ils combinaient un écosystème de fournisseurs dense, une forte pénétration des logiciels d'entreprise et une utilisation précoce de l'IA générative dans les flux de travail RH. La région connaît également une demande plus forte pour l'analyse de la rémunération à mesure que les obligations de transparence au niveau des États s'étendent sur les grands marchés du travail. Le Canada et le Mexique soutiennent également l'expansion régionale à mesure que la planification des effectifs basée sur le cloud devient plus courante et que les filiales multinationales s'alignent plus étroitement sur les normes analytiques des sociétés mères.
L'Asie-Pacifique est la région à la croissance la plus rapide, avec une expansion prévue à un CAGR de 15,42 % jusqu'en 2031 sur le marché des logiciels d'analyse RH. La croissance est centrée en Inde, en Chine, en Corée du Sud et en Australie et Nouvelle-Zélande, où la transformation numérique et la planification des effectifs basée sur les compétences deviennent de plus en plus importantes. En Inde, l'intensité croissante des talents et l'orientation politique axée sur les compétences augmentent le besoin de systèmes capables de cartographier l'offre de talents par rapport à la demande technique en évolution. La Chine façonne également un modèle de déploiement plus conscient de la conformité dans le cadre de sa loi sur la protection des informations personnelles, et cette approche influence la façon dont les acheteurs de la région plus large envisagent le déploiement de l'analyse des effectifs. Le vieillissement de la main-d'œuvre au Japon et la grande base d'emploi technologique en Corée du Sud soutiennent également la demande d'outils de gestion prédictive des talents.
L'Europe détient une part significative du marché des logiciels d'analyse RH, avec l'Allemagne, le Royaume-Uni et la France parmi les principaux contributeurs. Le catalyseur le plus immédiat de la demande dans la région est la Directive européenne sur la transparence salariale, qui accélère les dépenses en analyse de la rémunération, en qualité des données de référence et en alignement de la classification des emplois. Mayer Brown a déclaré en mars 2026 que la conformité nécessite des données de référence de haute qualité, des classifications d'emplois harmonisées et des pipelines analytiques capables de résister à un examen externe. L&E Global a rapporté en avril 2026 que les États membres de l'UE étaient encore en train de transposer la Directive, laissant de nombreux employeurs avec un calendrier de mise en œuvre compressé.[3] L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés plus petits mais en croissance, soutenus par la numérisation respectueuse de la vie privée, les besoins de reporting des multinationales, la modernisation des RH du secteur public et les exigences de divulgation de la composition des effectifs.
Paysage concurrentiel
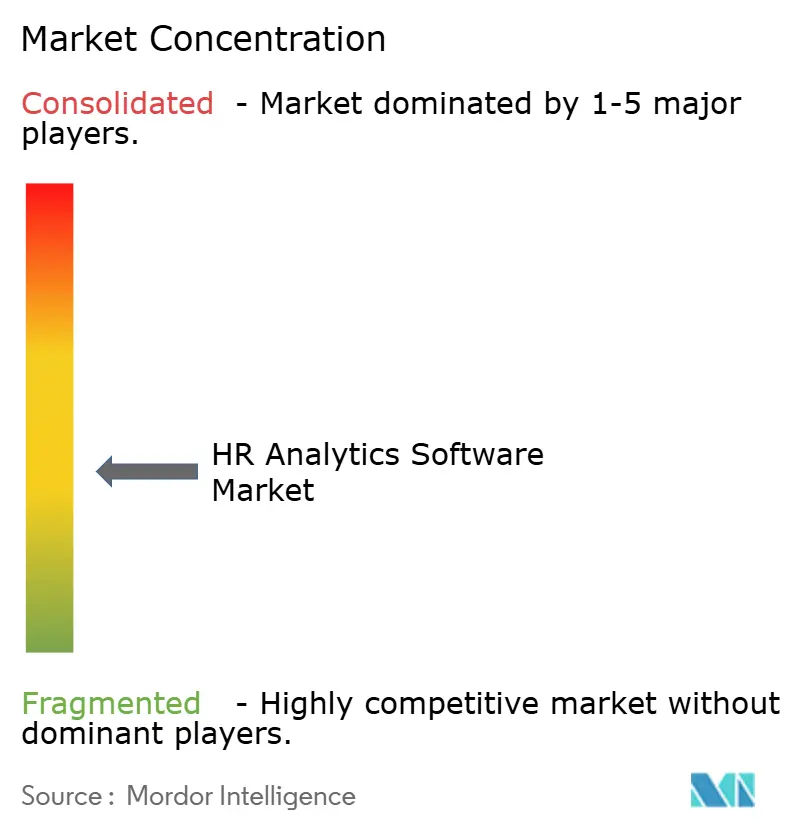
Le marché des logiciels d'analyse RH est modérément fragmenté, avec des fournisseurs d'analyse spécialisés en concurrence aux côtés des offres d'analyse intégrées des principaux fournisseurs de suites HCM. Les fournisseurs purs tels que Visier, Orgvue et One Model se distinguent par la profondeur analytique, l'ingestion de données multi-systèmes et les fonctionnalités dédiées à l'intelligence des effectifs. Les grands fournisseurs de suites répondent avec des coûts de changement, des modèles de données unifiés et des structures contractuelles plus larges qui maintiennent l'analyse dans des relations logicielles d'entreprise plus larges. Le centre concurrentiel se déplace vers l'intelligence des compétences et l'IA agentique, car les taxonomies de compétences régies deviennent le fondement des décisions prédictives sur les effectifs. Cela réduit la marge pour les fournisseurs de niveau intermédiaire qui manquent à la fois d'étendue de plateforme et de profondeur analytique solide.
Visier a élargi cette concurrence en mai 2026 en lançant la prochaine génération de sa plateforme Workforce AI, connectant la planification de la demande, la planification des compétences, la planification des actions et la conception organisationnelle dans une couche d'intelligence unifiée. Eightfold AI a également introduit TalentForge en mai 2026, un constructeur d'applications IA qui permet aux équipes technologiques RH de créer des flux de travail agentiques personnalisés en langage naturel sur sa plateforme d'intelligence des talents.[4] Oracle a contribué au même changement en avril 2026 en lançant Fusion Agentic Applications for HR dans Oracle Fusion Cloud HCM, permettant aux agents IA d'agir dans les flux de travail RH en utilisant des données d'entreprise unifiées et des structures d'approbation. Ces lancements montrent que le marché des logiciels d'analyse des ressources humaines (RH) va au-delà de la seule qualité du reporting vers une intelligence des effectifs prête à l'exécution.
Des espaces blancs s'ouvrent dans l'analyse orientée conformité pour les employeurs du marché intermédiaire, l'orchestration agentique en temps réel et l'intégration des signaux du marché du travail qui connecte les données internes sur les effectifs avec les tendances externes des compétences. Les fournisseurs plus petits et ciblés restent pertinents dans cet environnement. Syndio a déclaré en 2025 que plus de la moitié des entreprises du Fortune 100 faisaient confiance à sa plateforme de gouvernance salariale, montrant qu'une spécialisation approfondie peut encore stimuler l'adoption en entreprise. Gloat a également avancé un modèle de superposition en avril 2026 en intégrant sa plateforme Agentic HR dans Microsoft 365 Copilot et Microsoft Teams, soutenant l'adoption par l'intégration plutôt que par le remplacement du système. Les fournisseurs capables de montrer des résultats explicables, une auditabilité et une intégration propre gagnent un avantage dans les environnements d'entreprise réglementés où la transparence algorithmique devient une exigence d'achat plutôt qu'une fonctionnalité supplémentaire.
Leaders du secteur des logiciels d'analyse RH
-
Visier Solutions Inc.
-
Culture Amp Pty Ltd
-
Eightfold AI, Inc.
-
Perceptyx, Inc.
-
Lattice HQ, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Mercer et Syndio ont annoncé un partenariat pour intégrer la plateforme de gouvernance salariale basée sur l'IA de Syndio avec les données de référence de rémunération mondiale de Mercer, permettant aux entreprises de combler l'écart entre la stratégie de rémunération et l'exécution des décisions salariales en temps réel au moment de l'offre, de la promotion et de la révision au mérite.
- Mai 2026 : Visier a lancé la prochaine génération de sa plateforme Workforce AI, connectant la planification de la demande, la planification des compétences, la planification des actions et la conception organisationnelle dans une couche d'intelligence unifiée, et a lancé une intégration du protocole de contexte de modèle avec la plateforme de recherche IA d'entreprise Glean pour fournir des informations régies sur les effectifs directement dans l'assistant unifié de Glean, éliminant le changement de contexte pour les utilisateurs d'entreprise.
- Avril 2026 : Oracle a introduit Fusion Agentic Applications for HR, une suite d'agents IA axés sur les résultats intégrés dans Oracle Fusion Cloud Human Capital Management qui peuvent prendre et exécuter des décisions dans les processus métier RH en accédant aux données d'entreprise unifiées, aux hiérarchies d'approbation et au contexte transactionnel sans intervention manuelle.
- Avril 2026 : Gloat a intégré sa plateforme Agentic HR dans Microsoft 365 Copilot et Microsoft Teams en publiant son agent Copilot dans le Microsoft Agent Store et le Microsoft Marketplace, permettant aux organisations d'intégrer l'intelligence des effectifs alimentée par le moteur de contexte des effectifs Loomra dans les outils de productivité des employés à l'échelle de l'entreprise.
Périmètre du rapport mondial sur le marché des logiciels d'analyse RH
Le marché des logiciels d'analyse RH comprend des plateformes logicielles et des services qui permettent aux organisations de collecter, intégrer, traiter, analyser et visualiser les données liées aux effectifs pour soutenir la prise de décision stratégique et opérationnelle en matière de ressources humaines. Ces solutions exploitent des technologies telles que l'intelligence artificielle (IA), l'apprentissage automatique (ML), l'analyse prédictive, le traitement du langage naturel (NLP), la modélisation statistique et les outils de business intelligence pour générer des informations exploitables sur la planification des effectifs, la performance des employés, l'acquisition de talents, la rétention, la rémunération, la productivité, la diversité et l'inclusion, l'engagement des employés et l'efficacité organisationnelle.
Le rapport sur le marché des logiciels d'analyse RH est segmenté par composant (logiciels et services), mode de déploiement (cloud, sur site et hybride), taille d'organisation (grandes entreprises et PME), type d'analyse (analyse descriptive, analyse diagnostique, analyse prédictive et analyse prescriptive), utilisateur final (BFSI, santé et sciences de la vie, technologies de l'information et télécommunications, commerce de détail et commerce électronique, industrie manufacturière, gouvernement et secteur public, énergie et services publics, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Logiciels |
| Services |
| Cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| PME |
| Analyse descriptive |
| Analyse diagnostique |
| Analyse prédictive |
| Analyse prescriptive |
| BFSI |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Commerce de détail et commerce électronique |
| Industrie manufacturière |
| Gouvernement et secteur public |
| Énergie et services publics |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Services | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| PME | ||
| Par type d'analyse | Analyse descriptive | |
| Analyse diagnostique | ||
| Analyse prédictive | ||
| Analyse prescriptive | ||
| Par secteur d'utilisateur final | BFSI | |
| Santé et sciences de la vie | ||
| Technologies de l'information et télécommunications | ||
| Commerce de détail et commerce électronique | ||
| Industrie manufacturière | ||
| Gouvernement et secteur public | ||
| Énergie et services publics | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des logiciels d'analyse RH ?
Le marché des logiciels d'analyse RH était évalué à 4,48 milliards USD en 2025 et est estimé à 5,02 milliards USD en 2026, avec des projections atteignant 9,27 milliards USD d'ici 2031 à un CAGR de 13,06 %.
Quel modèle de déploiement connaît la croissance la plus rapide dans les logiciels d'analyse RH ?
Le déploiement hybride devrait connaître la croissance la plus rapide à un CAGR de 14,46 % jusqu'en 2031, car les entreprises équilibrent l'échelle cloud avec les besoins de résidence des données et de localisation.
Quel type d'analyse se développe le plus rapidement sur les plateformes d'intelligence des effectifs ?
L'analyse prédictive devrait enregistrer la croissance la plus élevée à un CAGR de 15,18 % jusqu'en 2031, car les organisations recherchent des prévisions d'attrition, des modèles de succession et des informations sur la vitesse de recrutement.
Quel segment d'utilisateurs finaux mène les dépenses en logiciels d'analyse RH ?
Les technologies de l'information et les télécommunications ont dominé les revenus des utilisateurs finaux avec une part de 23,76 % en 2025, car le secteur fait face à une concurrence intense pour les talents spécialisés et s'appuie sur un suivi continu des compétences.
Pourquoi la santé et les sciences de la vie adoptent-elles les logiciels d'analyse RH plus rapidement ?
La santé et les sciences de la vie devraient croître à un CAGR de 14,74 % jusqu'en 2031, car la pression sur les effectifs cliniques pousse les prestataires vers des outils de dotation prédictive et d'allocation des effectifs.
Quelle région offre la plus forte opportunité de croissance future ?
L'Asie-Pacifique devrait afficher la croissance régionale la plus rapide à un CAGR de 15,42 % jusqu'en 2031, soutenue par les investissements dans la transformation numérique et la demande croissante de planification des effectifs basée sur les compétences.