
看護教育市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 18.68 十億米ドル |
| 市場規模 (2031) | 22.98 十億米ドル |
| 成長率 (2026 - 2031) | 4.23 % |
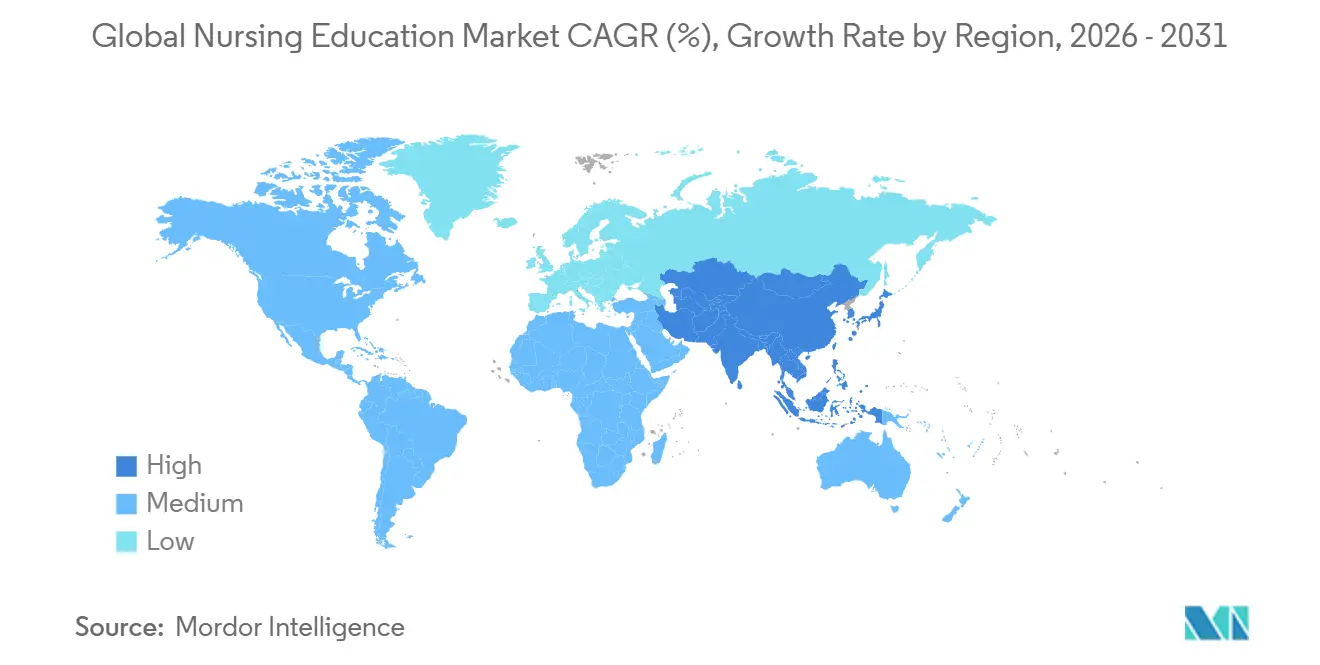
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
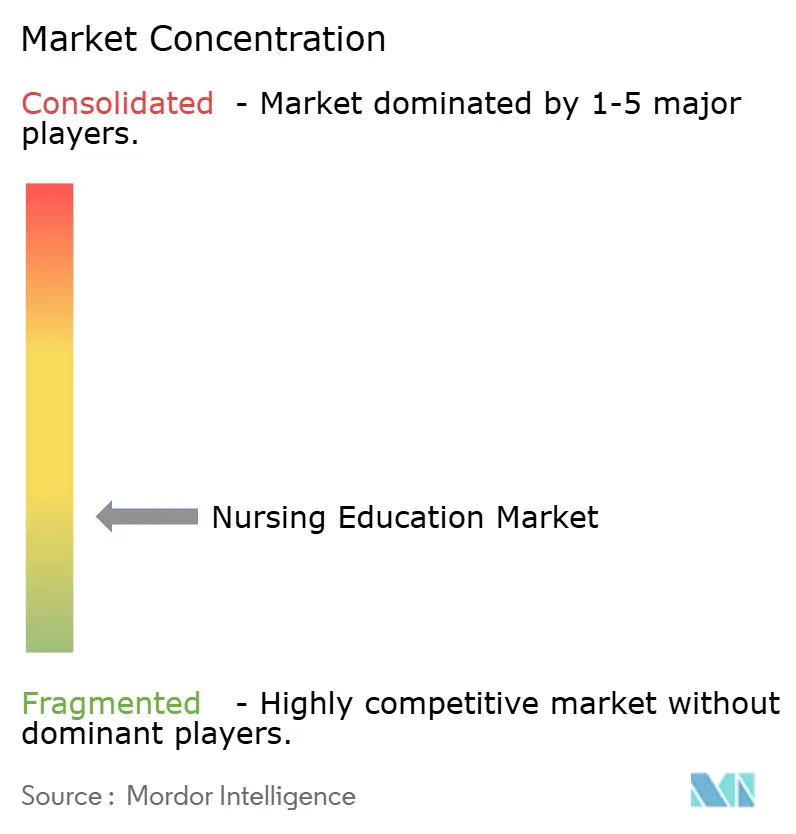
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる看護教育市場分析
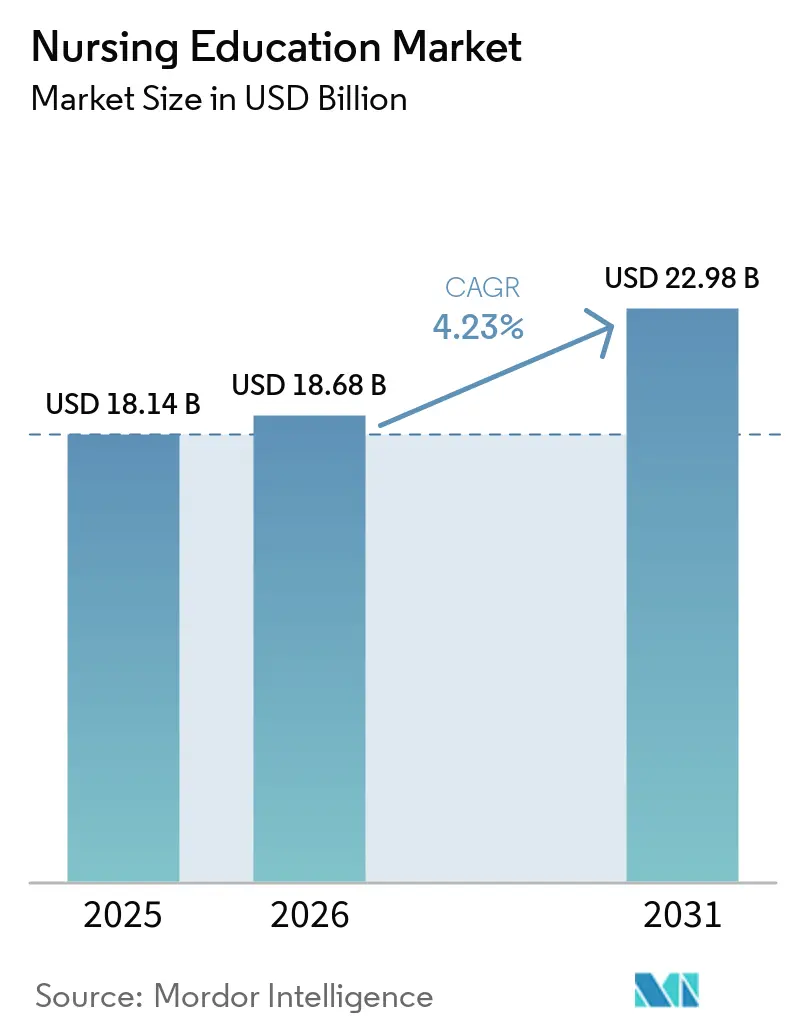
グローバル看護教育市場は2025年に18.14 ビリオン 米ドルと評価され、2026年の18.68 ビリオン 米ドルから2031年には22.98 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.23%です。労働力不足が引き続き需要を牽引しており、2023年に580万人と推定されたグローバルな看護師不足は、2030年までに410万人に縮小すると見込まれています。これにより、さまざまなケア環境における正看護師の研修および資格認定プログラムへの需要が持続しています。キャパシティの制約が市場に大きな影響を与えており、需要が機関のキャパシティを超えています[1]。2025年には、米国の学士および上位学位看護プログラムに821,491件の出願が提出されましたが、教員および臨床実習先の不足により93,176件の適格な出願が却下されました。上級実践の役割も成長を促進しており、ナースプラクティショナー、麻酔看護師、助産師の雇用は2024年から2034年にかけて40%増加すると予測されており、大学院課程および資格取得への需要を高めています。教育者のパイプラインの縮小は依然として重大な課題です。米国の看護学部の欠員率は2025年に7.2%に達し、博士号を持つ正教授の平均年齢は60.2歳でした。これらの要因は、看護教育への学生の強い関心にもかかわらず、機関がキャパシティを拡する能力を制限しています。
主要レポートのポイント
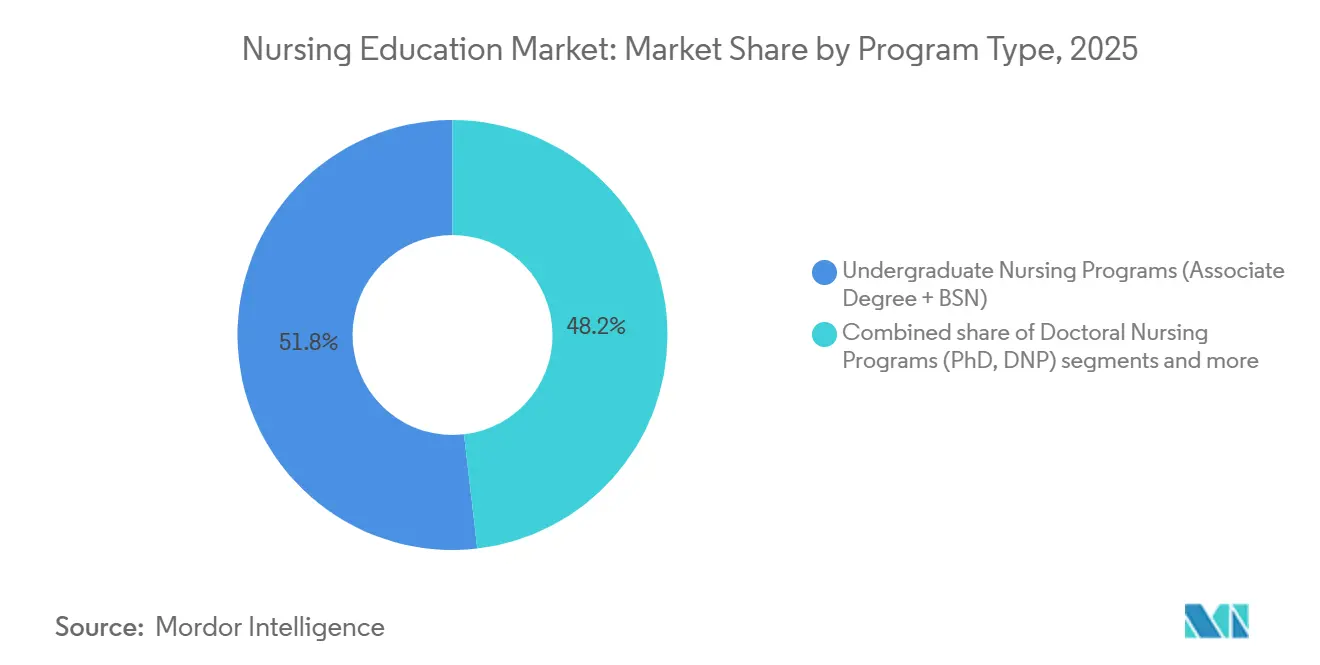
- プログラムタイプ別では、学部看護プログラムが2025年のグローバル看護教育市場において51.83%のシェアを占め、大学院・上級看護プログラムは2031年までに最高のCAGR5.62%で成長すると予測されています。
- 提供形態別では、従来型の教室での提供が2025年のグローバル看護教育市場において67.94%のシェアを保持し、オンライン看護学位は2031年までに最高のCAGR5.94%で成長すると予測されています。
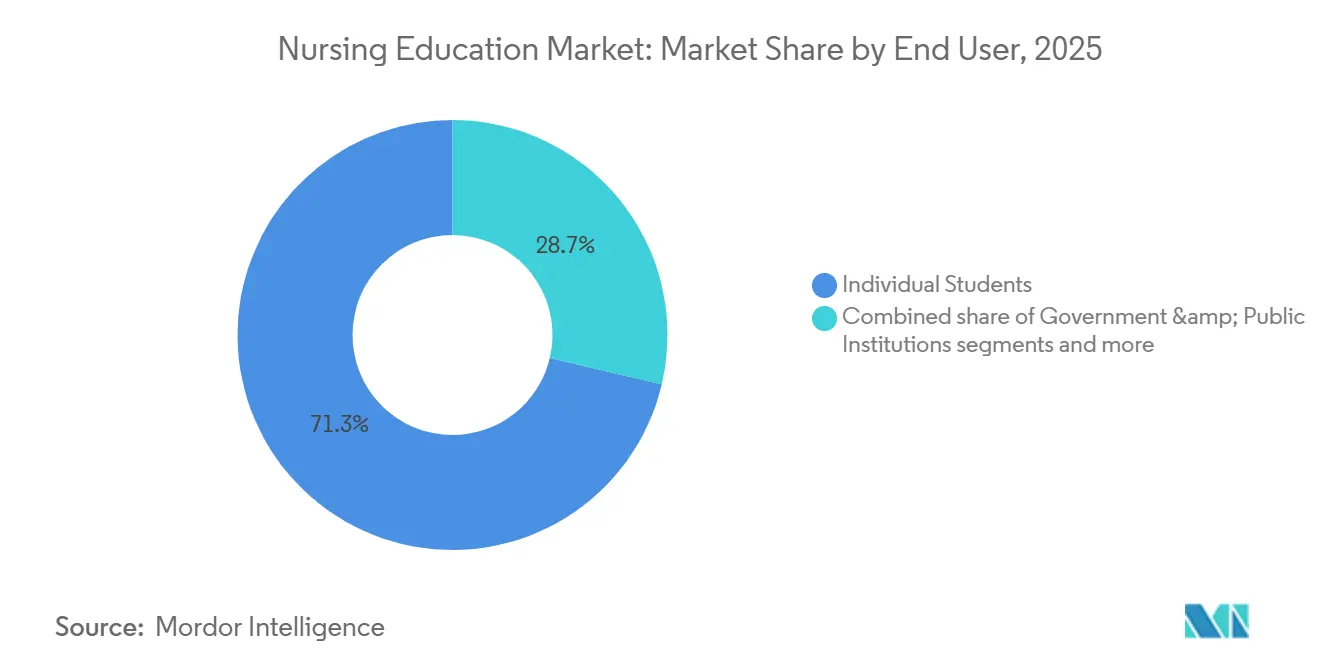
- エンドユーザー別では、個人学生が2025年のグローバル看護教育市場において71.31%のシェアを占め、医療機関および雇用主は2031年までに最高のCAGR4.98%で拡大すると予測されています。
- 地域別では、北米が2025年のグローバル看護教育市場において35.72%のシェアを保持し、アジア太平洋地域は2031年までに最高のCAGR5.83%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル看護教育市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 資格を持つ看護師のグローバルな不足の増大 | +1.2% | グローバル | 長期(4年以上) |
| オンラインおよびハイブリッド看護プログラムの拡大 | +0.9% | 北米、アジア太平洋、欧州 | 中期(2~4年) |
| 上級実践および専門的な看護スキルへの需要の増大 | +0.7% | 北米、欧州、オセアニア | 中期(2~4年) |
| 看護シミュレーション、バーチャルラボ、デジタル評価ツールの拡大 | +0.5% | グローバル、北米およびアジア太平洋に集中 | 短期(2年以内) |
| 政府の資金援助、奨学金、労働力パイプラインプログラム | +0.5% | 中東・アフリカ、南米、アジア太平洋中核地域 | 中期(2~4年) |
| 国境を越えた移動の増加と国際的なカリキュラムの整合 | +0.3% | グローバル、中東・アフリカおよび東南アジアへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
資格を持つ看護師のグローバルな不足の増大
グローバル看護教育市場は、地域全体にわたる持続的な労働力不足によって牽引されています。世界的に重大な看護師不足が報告されており、世界人口の半数未満を占める国々に看護師の大部分が集中しています。このアンバランスは、サービスが不十分な地域での研需要を引き続き高める一方、退職率の高い先進国システムにおける補充需要を維持しています。米国では、正看護師の雇用が今後10年間で着実に成長すると見込まれており、労働力の補充だけで一貫した入学需要を支えています。市場は裁量的な要因よりも政策および供給の制約と密接に結びついており、教育支出が減少する時期においても回復力を確保しています[2]。
オンラインおよびハイブリッド看護プログラムの拡大
オンラインおよびハイブリッド形式の成長は、グローバル看護教育市場の拡大における重要な要因であり続けています。これらの形式により、機関は臨床基準を維持しながら物理的なキャパシティの制限に対処することができます。看護学校への入学者数は一貫した成長を示しており、アクセスを改善し免許取得への経路を合理化するモデルの採用が増加していことを反映しています。ハイブリッド構造は特に効果的であり、理論的な学習をオンラインで実施しながら、実践的なトレーニングをシミュレーションおよびパートナー施設を通じてサポートすることができます[3]。このアプローチは、特に在職中の専門家やキャリアチェンジャーにとって有利であり、柔軟なスケジュールが継続教育への障壁を低減し、市場における需要を維持します。プログラムの競争力は、キャンパスベースの提供のみに焦点を当てるのではなく、臨床パートナーシップ、学習者サポート、およびアクセス可能な修了経路の確保にますます依存するようになっています。
上級実践および専門的な看護スキルへの需要の増大
上級実践の役割への需要は、グローバル看護教育市場の焦点を免許取得前の研修を超えて広げています。米国における看護実践博士(DNP)プログラムへの入学者数は、20年以上にわたって一貫した年間成長を示しています。米国労働統計局の予測では、今後10年間でナースプラクティショナー、麻酔看護師、助産師の雇用が大幅に増加することが示されており、大学院および博士課程への継続的な需要を支えています。Penn NursingのJohnson & Johnson看護イノベーションフェローシップのようなプログラムは、従来の臨床研修と並んで、看護教育におけるリーダーシップおよびシステム管理開発の重要性が高まっていることを強調しています。この変化は、臨床専門化、リーダーシップスキル、およびキャリアアップの機会を組み合わせたプログラムへの需要の高まりを反映しており、グローバル看護教育市場の進化を促進しています。
看護シミュレーション、バーチャルラボ、デジタル評価ツールの拡大
シミュレーションベースの学習は、臨床実習配置キャパシティの続的な制限により、グローバル看護教育市場においてますます中心的な役割を担っています。Wolters KluwerおよびNational League for Nursingによる調査では、看護学校におけるバーチャルリアリティの使用が大幅に増加し、4年間で採用率がほぼ倍増したことが明らかになりました。回答者の半数以上がVRを近いうちに導入する計画を示しました。Western Governors Universityは、オーランドにDeLuca WGU臨床学習・シミュレーションセンターを設立することでこの変化を強調し、年間数千件の体験型セッションをサポートしています。これは、インディアナポリスにシミュレーションセンターを先行開設したことに続くものであり、コアインフラとしてのシミュレーションの重要性の高まりをさらに示しています。専用のシミュレーション施設を持つ機関は、学生の採用、学術的サポート、および臨床準備において優位性を獲得しており、看護教育におけるこれらのリソースへの依存度の高まりを反映しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い授業と学習者の資金調達の制約 | -0.7% | 北米、欧州 | 中期(2~4年) |
| 教員不足と高齢化する看護教育者の労働力 | -0.8% | 北米、オセアニア、アジア太平洋への波及 | 長期(4年以上) |
| 臨床実習配置キャパシティの制限と病院パートナーシップのボトルネック | -0.5% | グローバル、高密度都市市場に集中 | 中期(2~4年) |
| 認定の複雑さと管轄区域をまたぐカリキュラムコンプライアンスの負担 | -0.3% | 北米および欧州連合、アジア太平洋での初期段階の影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い授業料と学習者の資金調達の制約
授業料と資金調達に関する課題は、特にプログラムコストが高い大学院および上級実践プログラムにおいて、グローバル看護教育市場に引き続き影響を与えています。看護師を目指す若者の割合の低下が観察されており、看護教育への投資対効果に対する懸念が反映されています。教育機関は、政策変更を待つのではなく、資金調達支援を提供することでこれらの問題に対処しています。例えば、Western Governors UniversityのReNEWファンドは、手頃な価格が単なる社会政策の問題から競争上の要因へと変化したことを示しています。市場は、特にコストに敏感な学習者に対して、財政的な障壁を最小限に抑えながら柔軟なプログラム提供を行うプロバイダーを優遇すると予想されます[4]。
教員不足と高齢化する看護教育者の労働力
教員不足は、学生の需要が高い場合でも座席数を制限するため、グローバル看護教育市場における重大な構造的課題であり続けています。報告書によると、加盟校全体で相当数の常勤教員の欠員があり、米国では顕著な全国的欠員率が生じています。この問題は、博士号を持つ正教授が退職年齢に近づいているという教育者の年齢構成によってさらに深刻化しており、ほとんどの欠員ポジションが博士号を必要としています。さらに、看護学のPhDプログラムへの入学者数は長期的なトレンドを延長する形で減少し続けており、将来の資格ある学術専門家のプールを縮小しています。これらの要因は、市場が学生の関心だけでなく、資格ある教育者を補充する限られた能力によっても制約されていることを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プログラムタイプ別:学部入学者数が市場を支え、大学院が成長を定義する
学部看護プログラムは2025年のグローバル看護市場規模の51.83%を占め、入門レベルの教育の重要性を示しています。米国における入門レベルの看護学士(BSN)入学者数は2025年に267,889人に増加し、前年比4.9%増となり、2022年の減少後3年連続の成長を記録しました。BSN課程は、米国の23州の病院が初期採用においてこの資格を要件または強く推奨するようになったことで成長を続けており、準学士プログラムの役割を縮小しています。ディプロマおよび資格プログラムは、4年制学位要件がまだ標準化されていない低所得地域で引き続き関連性を持ち、コストに敏感なシステムに対応しながら学部プログラムの規模を維持しています。
大学院・上級看護プログラムはグローバル看護教育市場において最も急成長しているセグメントであり、2031年までに複合年間成長率(CAGR)5.62%で成長すると予測されています。看護実践博士DNP)入学者数は2025年に44,976人に増加し、前年比5.9%増となり、修士プログラムの入学者数は4.8%増加して146,718人となりました。実践重視のDNP課程は拡大している一方、研究重視のPhD入学者数は減少し続けており、労働力の役割、臨床的自律性、およびリーダーシップの機会に合致した資格への選好を反映しています。大学院プログラムの成長は市場の将来の構成を再形成していますが、学部プログラムは依然として最大の収益貢献者です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
提供形態別:従来型提供が規模を維持し、オンラインが成長を獲得
従来型の教室ベースの提供は2025年のグローバル看護教育市場規模の67.94%を占め、免許取得前プログラムが監督付きラボおよび臨床指導に依存していることを反映しています。キャンパス主導およびハイブリッドモデルは依然として不可欠であり、看護教育は臨床準備を損なうことなく非同期学習に完全に移行することはできません。Grand Canyon Universityは2026年5月にフロリダ州ミラマーにサイトを開設することで加速型BSNキャパシティを拡大し、物理的およびハイブリッド施設への継続的な需要を示しました。ブレンド型学習も戦略的な役割を果たしており、機関が地域の臨床エンゲージメントを維持しながら理論的な指導を拡大することを可能にしています。新しい形式が柔軟性を高める中でも、従来型の提供方法が引き続き主流です。
オンライン看護学位は2026年から2031年にかけてCAGR5.94%で成長すると予測されており、グローバル看護教育市場において最も急成長しているセグメントとなっています。成長は、在職中の看護師がスケジュールの柔軟性と地理的障壁の低減から恩恵を受けるRNからBSN、大学院、継続教育形式を含む免許取得後プログラムで最も強くなっています。Grand Canyon Universityは2026年5月に完全オンラインの看護学前準学士(Associate of Science in Pre-Nursing)学位を導入し、デジタルモデルを教育の初期段階に拡大しました。ただし、オンラインの成長は強力な臨床パートナーシップと信頼性の高い評価インフラに依存しています。業界は、臨床基準を維持しながらアクセスの課題に対処するデジタル対応モデルへと移行しています。
エンドユーザー別:個人学生が需要をリード、機関調達が加速
個人学生は2025年のグローバル看護教育市場シェアの71.31%を占め、直接的な学習者需要が主要な収益ドライバーであることを確認しています。米国では、2025年に821,491人が学士および上位学位看護プログラムに出願し、提供データの中で最高の数字を記録しました。授業料設計、資金調達支援、スケジュールの柔軟性、および進学経路は、プロバイダーの競争において引き続き重要です。労働力不足は、入門レベルのプログラムと免許を持つ看護師の復学経路の両方への需要を維持しています。この広範な学習者基盤は、機関調達サイクルが不均一であっても市場を安定させます。
医療機関および雇用主は2031年までにCAGR4.98%で成長すると予測されており、雇用主連動型需要の増加を反映しています。病院および医療システムは、ベッドサイド看護師の交代や専門職の充足にかかるコストと課題の増大により、労働力開発に投資しています。政府および公共機関は、貢献度は小さいものの、公的資金がキャパシティ構築を支援する低所得および改革中のシステムにおいて重要な役割を果たしています。例えば、アジア開発銀行は2025年にトルクメニスタンの看護教育改革のために7,700万 米ドルを承認し、カリキュラムの近代化と労働力拡大を支援しました。市場は学習者主導であり続けながら、雇用主および公共部門の資金調達をより多く取り込んでいくと予想されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年のグローバル看護教育市場において35.72%を占め、米国の大規模な看護労働力、広範な大学インフラ、および一貫した補充需要によって牽引されています。米国における正看護師の雇用は2024年から2034年にかけて5%成長すると予測されており、年間189,100件の求人が見込まれています。記録的な出願数と教員および臨床リソースの制約による適格な出願者の却下に示されるように、キャパシティの課題が続いています。カナダは公的医療需要と確立された大学システムを通じて安定した入学者数を支えています。
欧州は成熟した市場であり、労働力補充の需要と規制要件によって成長が牽引されています。英国は主要市場であり、King's College Londonは2026年に看護分野でグローバルトップ2にランクされています。ドイツ、フランス、スペイン、イタリアは医療労働力の高齢化により中期的な補充需要に直面しており、より厳格な認定と公的資金が民間部門の拡大を制限しています。ベネルクスおよび北欧諸国は、国家コンピテンシーフレームワークを通じた安定した機関投資を優先しています。
アジア太平洋地域は最も急成長している地域であり、2031年までにCAGR5.83%が予測されています。成長は、大規模な人口、労働力不足、および国際的にベンチマークされた研修への関心によって牽引されています。Penn Nursingのベトナムとのパートナーシップにより、同国初のACEN認定看護プログラムが設立され、カリキュラムがグローバル基準に合致しました。アフリカは教育上の不足に直面しており、新しい看護プログラムへの需要を生み出しています。これは、看護師の不均等な分布とサービスが不十分な人口に関する世界保健機関の調査結果と一致しています。グローバル看護教育市場は、需要創出だけでなく、キャパシティの創出、規制の整合、およびアクセス重視の提供モデルに依存しています。
競合ランドスケープ
グローバル看護教育市場は断片化しており、上位機関が合算で相当なシェアを保有しています。主要機関には、Chamberlain University、Walden University、Western Governors University、Grand Canyon University、Purdue University Globalが含まれます。Frontier Nursing UniversityおよびCapella Universityは、オンラインおよび上級課程セグメントを強化しています。その他の注目すべき機関には、Johns Hopkins University、University of Pennsylvania、University of California, Los Angeles、University of Michigan School of Nursing、University of Toronto、University of Sydney、University of North Carolina at Chapel Hill、University of Washington、Emory University、Monash University、Duke University School of Nursing、King's College London、University of Edinburgh School of Health in Social Scienceが含まれます。市場は、大規模オペレーター、学術機関、および専門プロバイダーのバランスを保っています。
市場における主要な戦略は、物理的およびシミュレーションベースの研修キャパシティの拡大です。Western Governors Universityは、インディアナポリスおよびオーランドにセンターを設けてシミュレーション施設を拡大し、臨床実習配置の制約に対処しました。Grand Canyon Universityはミラマーに加速型BSNサイトを開設し、オンラインの看護学前フィーダープログラムを立ち上げ、入学から臨床準備までの管理された経路に焦点を当てました。もう一つの戦略は、研究および認定主導の成長です。Penn Nursingはベトナムで初のACEN認定看護プログラムの設立を支援し、カリキュラムの輸出と品質保証を示しました。Johns Hopkins School of NursingはDNPおよび修士プログラムで高いランキングを獲得しました。King's College Londonはグローバルトップの看護ランキングを維持しました。雇用主主導のスキルアップ、シミュレーション提供、および国際的に整合した資格経路において機会が残っています。
看護教育産業のリーダー
-
Chamberlain University
-
Walden University
-
Western Governors University
-
Grand Canyon University
-
Purdue University Global
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Grand Canyon Universityはフロリダ州ミラマーに新しい加速型BSNサイトを開設し、最初のABSN学生コホートを迎えることで、フロリダでのプレゼンスを拡大しました。同大学は現在8州に12のABSNサイトを運営しており、2025~26年度に4,100人以上の学部看護学生を卒業させました。
- 2026年5月:Grand Canyon Universityは初の準学士レベルプログラムである看護学前準学士(Associate of Science in Pre-Nursing)を開始しました。この60単位の完全オンライン学位は、学生を同大学の加速型看護学士(BSN)課程に移行させるよう設計されています。
- 2026年4月:Penn NursingはベトナムのVinUniversityと提携し、初期ACEN認定を取得し、ベトナムで初めて米国基準を満たす看護プログラムとなりました。最初のコホートは2025年に100%の修了率で卒業しました。
- 2026年1月:Western Governors UniversityはオーランドにDeLuca WGU臨床学習・シミュレーションセンターを開設しました。これはDeLuca慈善団体からの1,550万 米ドルの慈善投資(うち550万 米ドルがセンターに直接充当され、1,000万 米ドルがReNEW学生ローンファンドに割り当て)の一環として開発されました。この施設は年間約3,000件の体験型セッションを開催しています。
グローバル看護教育市場レポートの範囲
| ディプロマ・資格看護プログラム |
| 学部看護プログラム(準学士 + BSN) |
| 大学院・上級看護プログラム |
| 博士看護プログラム(PhD、DNP) |
| 従来型教室ベース |
| オンライン看護教育 |
| ブレンド型学習 |
| 個人学生 |
| 医療機関・雇用主 |
| 政府・公共機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| プログラムタイプ別 | ディプロマ・資格看護プログラム | |
| 学部看護プログラム(準学士 + BSN) | ||
| 大学院・上級看護プログラム | ||
| 博士看護プログラム(PhD、DNP) | ||
| 提供形態別 | 従来型教室ベース | |
| オンライン看護教育 | ||
| ブレンド型学習 | ||
| エンドユーザー別 | 個人学生 | |
| 医療機関・雇用主 | ||
| 政府・公共機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年のグローバル看護教育収益の見通しは?
グローバル看護教育市場は、2025年の18.14 ビリオン 米ドルから2031年には22.98 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR4.23%で成長します。
現在最も多くの収益を貢献しているプログラムタイプは?
学部プログラムは最大のセグメントであり、2025年に51.83%のシェアを占め、看護労働力への主要な入口としての役割によって支えられています。
最も急速に拡大している提供形態は?
オンライン看護学位は最も急成長している提供形態であり、2031年までにCAGR5.94%が予測されていますが、従来型の提供は2025年に依然として67.9%のシェアを保持しています。
キャパシティの問題にもかかわらず学生需要が強く維持されているのはなぜですか?
グローバルな看護師不足、補充採用、および上級実践の役割への需要の増大が入学需要を引き続き支えており、教員および臨床サイトのボトルネックが座席数の成長を制限しているにもかかわらず、需要は堅調です。
グローバル需要をリードしている地域はどこで、最も急速に成長している地域はどこですか?
北米は2025年に35.72%のシェアでリードしており、アジア太平洋地域は2031年までにCAGR5.83%で最も急速に成長すると予想されています。
プロバイダー間の競争はどの程度集中していますか?
上位5機関は2025年に合算で36%のシェアを保有しており、これは勝者総取りの環境ではなく断片化した構造を示しています。