
GCC UEM 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.27 十億米ドル |
| 市場規模 (2026) | 0.34 十億米ドル |
| 市場規模 (2031) | 1.14 十億米ドル |
| 成長率 (2026 - 2031) | 27.21 % |
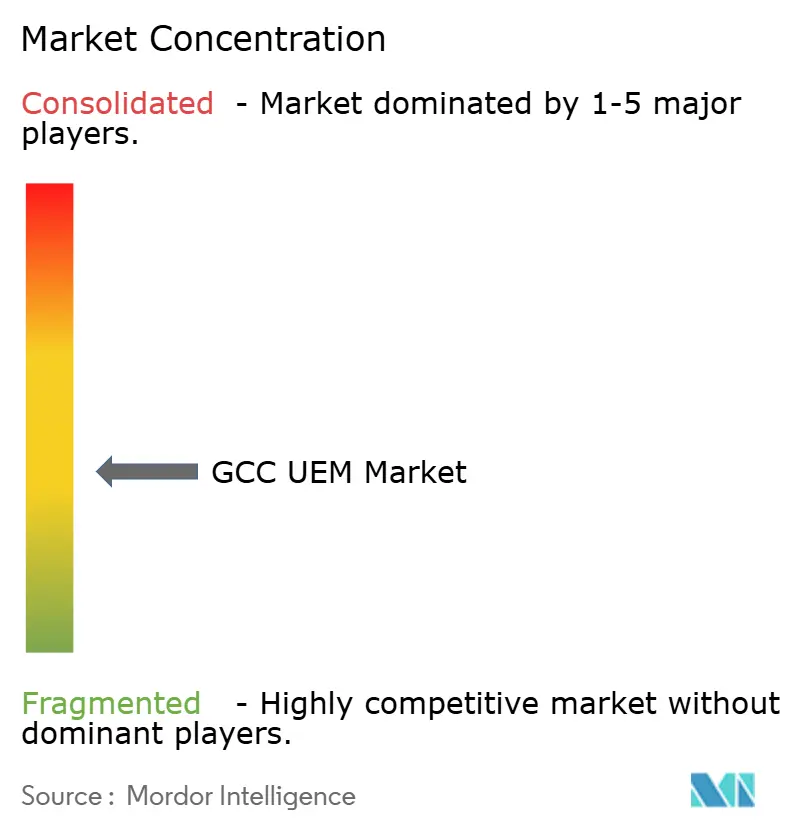
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による GCC UEM 市場分析
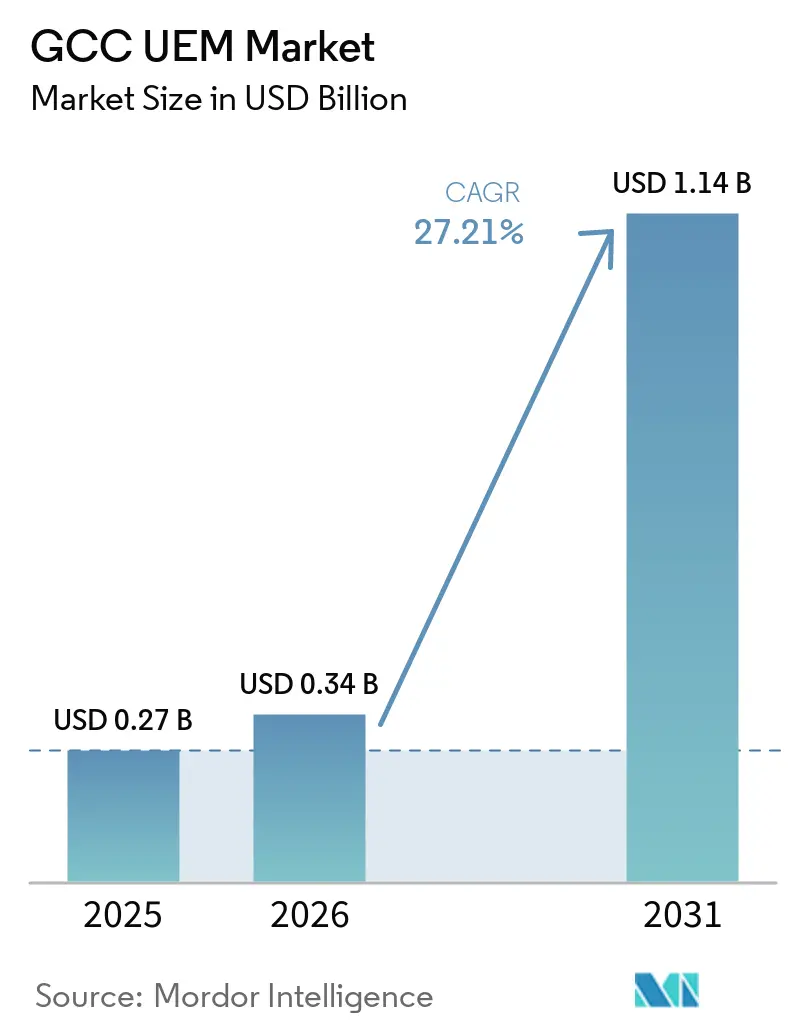
GCC UEM 市場規模は、2025年の0.27 ビリオン 米ドルから2026年には0.34 ビリオン 米ドルへと拡大し、2031年までに1.14 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 27.21%で成長すると予測されています。成長は、同地域における分散型ワークモデルへの移行、およびクラウド・オンプレミス・ハイブリッド環境全体でノートパソコン、スマートフォン、タブレット、共有デバイスを管理することの難易度上昇によって支えられています。サウジアラビアとUAEのサイバーセキュリティ規制も、銀行、政府機関、医療提供者、重要インフラ事業者に対し、より一貫した大規模なエンドポイント管理の徹底を促しています。GCC UEM 市場はまた、ソブリンおよびコンプライアンス準拠の展開モデルに対する需要の高まりからも恩恵を受けており、これによりローカル管理と規制対応データ処理をサポートできるプラットフォームへとベンダー選定が絞り込まれています。競争は価格のみならず、統合の深さ、コンプライアンス適合性、自動化能力を中心に展開されており、複雑なエンタープライズアカウントでは確立されたベンダーが有利な一方、小規模組織向けにはクラウドネイティブの新興製品にも参入余地が残されています。レガシーシステムの移行作業や不均一なデータ居住要件が一部の展開を遅らせていますが、同時に移行を簡素化し規制対応の運用環境をサポートできるベンダーにとっての機会も生み出しています。
主要レポートのポイント
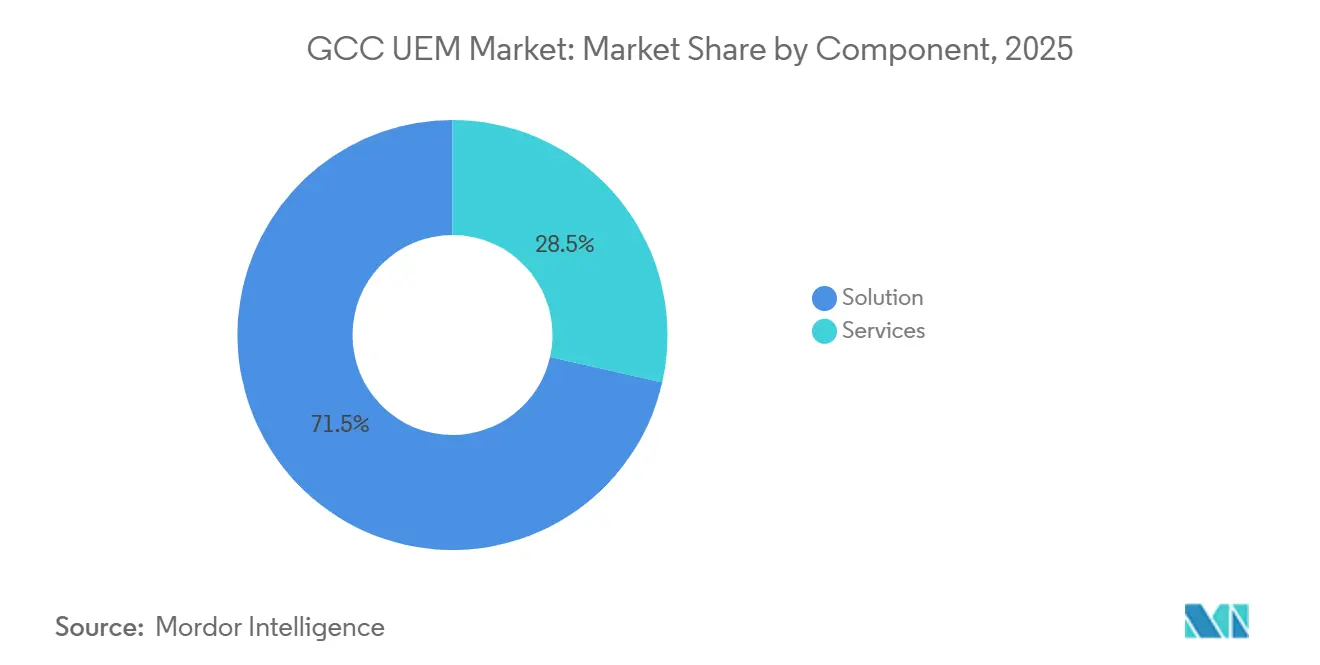
- コンポーネント別では、ソリューションが2025年のGCC UEM 市場において71.46%のシェアを占め、同セグメントは2031年にかけてCAGR 27.66%で成長する見込みです。
- 展開モード別では、クラウドベースの展開が2025年のGCC UEM 市場において67.21%のシェアを占め、2031年にかけてCAGR 27.99%で拡大する見込みです。
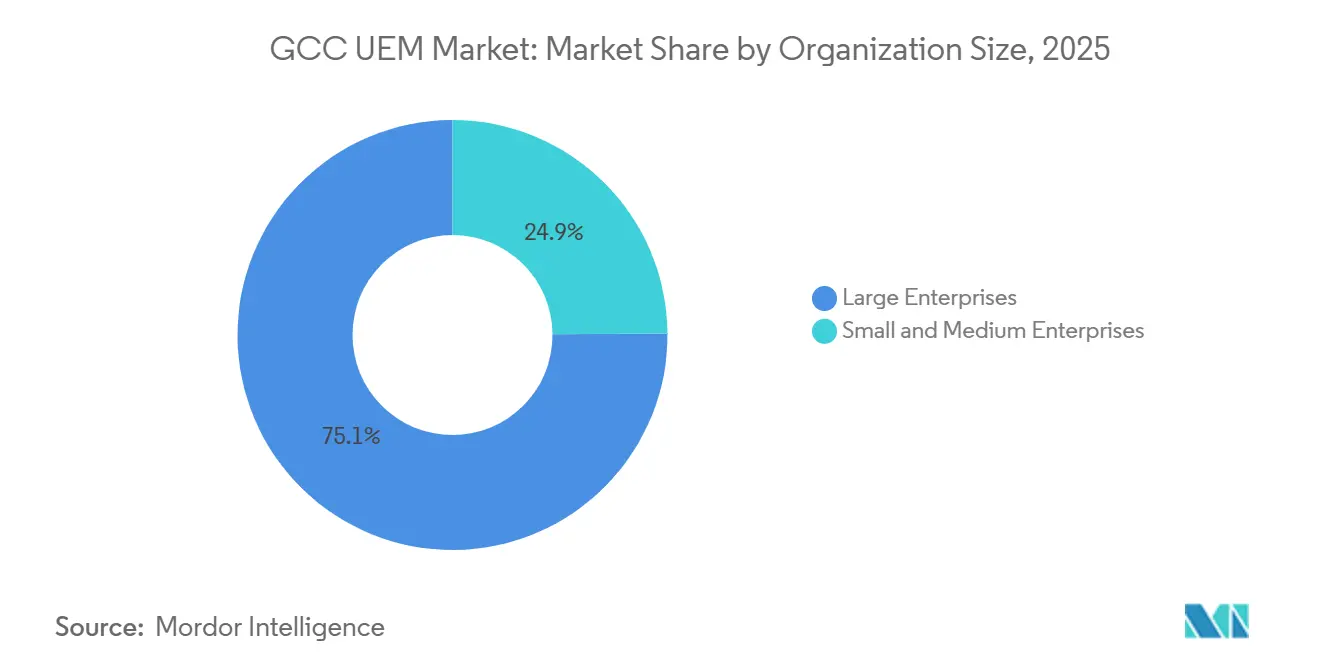
- 組織規模別では、大企業が2025年に75.11%の市場シェアを占め、中小企業は2031年にかけてCAGR 28.26%と最も高い成長率が予測されています。
- エンドユーザー産業別では、政府および防衛が2025年に24.52%の市場規模を占め、ヘルスケアは2031年にかけてCAGR 28.34%で成長する見込みです。
- 地域別では、サウジアラビアが2025年に54.14%のシェアでトップとなり、アラブ首長国連邦は2031年にかけてCAGR 28.22%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| リモートおよびハイブリッドワークにおけるデバイス増加の加速 | +4.5% | GCC 全域、特にサウジアラビアとUAEで需要が高い | 短期(2年以内) |
| ゼロトラストおよびアイデンティティ中心の管理要件の高まり | +4.2% | サウジアラビア、UAE、カタール | 中期(2〜4年) |
| 政府主導のクラウドファーストおよびデジタルソブリンティプログラム | +3.8% | サウジアラビア、UAE、カタール | 中期(2〜4年) |
| フロントラインおよびフィールドワーカー向けマネージドモビリティの急成長 | +3.3% | GCC 全域、特にエネルギー、物流、ヘルスケア | 短期(2年以内) |
| AI 主導のデバイスヘルスおよびセルフヒーリング自動化需要 | +2.7% | UAE およびサウジアラビア | 中期(2〜4年) |
| スマートインフラにおける IoT およびラギッドデバイスオーケストレーションの拡大 | +2.1% | サウジアラビア、UAE、カタール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リモートおよびハイブリッドワークにおけるデバイス増加の加速
ハイブリッドおよびリモートワークのパターンにより、多くの GCC 組織では複数のオペレーティングシステムと利用形態にまたがるノートパソコン、スマートフォン、タブレット、共有デバイスの管理が続いています。この混在状況は、同一の従業員基盤に対して登録、パッチ適用、ポリシー適用、アプリケーション管理、アクセス判断を個別ツールで対応するコストを引き上げています。GCC UEM 市場は、企業が Windows、iOS、Android、macOS、および共有フィールドデバイス全体に一貫したルールを適用できる単一コンソールを求めるようになっているため、この圧力から恩恵を受けています。管理されていないエンドポイントがアクセス管理、監査可能性、ポリシー適用に直接的なリスクをもたらすため、規制対象セクターではこの問題がより深刻です。デバイスフリートがオフィス、自宅、ブランチ、フィールドの各環境に広がるにつれ、調達は切り離されたワークフローや重複した管理なしに企業デバイスと個人デバイスの両方を扱えるプラットフォームへと移行しています。このパターンはまた、日常的な IT ニーズをサウジアラビアおよび UAE における厳格なエンドポイントガバナンスの要件と整合させています。[1]
ゼロトラストおよびアイデンティティ中心の管理要件の高まり
ゼロトラストの導入により、エンドポイント管理は独立した IT 管理タスクではなく、アクセス管理の中核的な要素となっています。組織は今や、登録時や定期的なコンプライアンスレビュー時だけでなく、アクセス時点でのデバイスポスチャチェックを必要としています。この要件により、GCC UEM 市場はデバイスの状態、アイデンティティ、権限、ポリシー適用を単一の運用モデル内で連携できるプラットフォームへと向かっています。大手銀行、省庁、規制対象企業も、コンプライアンス報告と日常業務のために維持するポイントツールの数を削減しようとしています。実際の結果として、パッチレベル、権限設定、構成ドリフト、アプリケーション使用状況に対する継続的な管理をサポートできるプラットフォームへの需要が高まっています。この方向性は、サウジアラビアの必須サイバーセキュリティ管理策およびエンドポイント検知・対応標準に反映されたエンドポイントセキュリティのベースラインと合致しています。
政府主導のクラウドファーストおよびデジタルソブリンティプログラム
政府主導のクラウド導入は、湾岸全域でコンプライアンス対応エンドポイント管理のアドレ可能な基盤を拡大しています。同時に、ソブリンティ要件により、クラウド導入は管理トラフィック、監査記録、デバイス関連テレメトリに対するローカル管理の必要性を排除するものではありません。GCC UEM 市場はそのため、標準的なオフショアインスタンスではなく、国内または承認されたホスティング境界内で運用できるクラウドモデルへと移行しています。この変化により、機密性の高いアカウントで実行可能なベンダーの範囲が狭まり、クラウ・ハイブリッド・オンプレミスの各モデルにわたる展開柔軟性の価値が高まっています。PIF、SITE、Microsoft がサウジアラビアにおけるソブリンクラウドサービスの検討に関して締結した覚書は、コンプライアンス対応クラウドインフラが正式なデジタルプログラムの一部となりつつあることを示しています。[2] UAE 内閣による国家サイバーセキュリティ戦略の承認も、エンタープライズ技術の計画と支出における安全なデジタルインフラの役割を強化しています。
フロントラインおよびフィールドワーカー向けマネージドモビリティの急成長
フロントラインおよびフィールドワーカーからの需要が、湾岸全域でエンドポイント管理の調達と展開の方法を変えています。共有デバイス、キオスク構成、断続的な接続性、ラギッドハードウェアは、オフィス中心のデバイス環境とは大きく異なる運用ニーズを生み出しています。GCC UEM 市場は、ベンダーがオフラインポリシーサポート、ロールベースアクセス、管理されたアプリ配信、シフト間のシンプルな引き継ぎプロセスを通じてこれらの条件を管理できる場合に恩恵を受けます。このユースケースは特に、デバイスの稼働時間がサービス継続性と従業員の生産性に直接影響するヘルスケア、物流、建設、エネルギー、公共サービスにおいて重要です。また、多くの組織がこれらの運用環境やマルチサイトのフリート管理に特化した内部チームを持っていないため、マネージドサービスの需要も高まっています。規制対象および運用エンドポイントへの管理を拡張できるベンダーは、ソブリンエンドポイント管理が購買の重要な要素となるにつれて存在感を増しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシー IT およびエンドポイントツールチェーン移行の複雑さ | -3.5% | サウジアラビア、UAE | 短期(2年以内) |
| データ居住要件およびセクター別コンプライアンス制約 | -2.8% | GCC 全域、特にサウジアラビアとUAE | 中期(2〜4年) |
| UEM 実装および自動化スキルの不足 | -1.7% | GCC 全域 | 中期(2〜4年) |
| ベンダーロックインへの懸念による調達の摩擦 | -1.2% | UAE およびサウジアラビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシー IT およびエンドポイントツールチェーン移行の複雑さ
多くの大規模 GCC 組織は、旧来の Windows 中心のツールと階層化された管理プロセスを盤に構築されたエンドポイント環境を依然として運用しています。これらの環境を最新のプラットフォームに移行するには、多くの場合、デバイスの再登録、ポリシーの再設計、ロールの再マッピング、セキュリティ・インフラ・サポートチーム全体での再トレーニングが必要です。この作業は導入を止めるものではありませんが、契約のタイミングを遅らせ、GCC 統合エンドポイント管理(UEM)市場の成長の一部を予測期間の後半へと押しやります。この課題は、旧来のポリシーエンジンと最新の構成モデルが長い移行フェーズの間に並行して動作しなければならないハイブリッド環境においてより大きくなります。レガシー管理と最新の構成モデルの間の競合は、登録の問題、一貫性のないポスチャチェック、大規模フリートでの展開の遅延につながる可能性があります。規制対象機関にとっては、長期的な近代化のビジネスケースが明確であっても、これらの運用リスクにより、一度に全面的に置き換えるよりも段階的な展開の方が魅力的となります。
データ居住要件およびセクター別コンプライアンス制約
データ居住要件は、規制対象の複数の GCC セクターにおけるマルチテナントクラウド管理の実際的な制約として残っています。サウジアラビアのクラウドサイバーセキュリティ管理策は、管理された環境での展開前に、データ分類、居住要件、インシデント報告の明確な取り扱いを求めています。この問題はユーザーファイルにとどまらず、デバイスインベントリ、使用記録、位置情報に紐づくテレメトリも規制対象のデータ取り扱い要件の対象となる可能性があります。これは、クラウド配信が技術的に利用可能で運用上成熟していても、一部の購買者が標準的なオフショア管理コンソールを使用できないことを意味します。GCC UEM 市場はこのような状況下でも前進していますが、ベンダーは規制対象アカウントでの契約締結にソブリンクラウドまたはオンプレミスのオプションを必要とすることが多くあります。これらのオプションはコンプライアンス適合性を向上させますが、標準的なクラウド配信の当初のコスト根拠を弱める可能性のある構成・監査・ガバナンス作業も追加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソリューションがリードし、サービスがプラットフォームの価値を拡張ソリューションは2025年の GCC UEM 市場規模の71.46%を占め、2031年にかけてCAGR 27.66%で成長する見込みです。このリードは、一貫したポリシー適用を必要とする省庁、銀行、医療システム、その他の規制対象組織全体でのデバイス管理およびセキュリティ・コンプライアンス管理に対する強い需要を反映しています。購買者は、反応的なデバイス管理から、登録、ポリシー管理、分析、自動化、レポートを同一プラットフォーム内に統合したより広範なガバナンスモデルへと移行ています。この変化は、エンドポイントチームがオペレーティングシステムやデバイスカテゴリ別の孤立した監視ではなく、混在フリート全体の可視性をますます必要とするため、ソフトウェア主導の管理の価値を高めています。セルフヒーリング機能がスキル不足と高まるポリシーの複雑さに直面するチームの手動作業を削減できるため、分析と自動化が先行投資を引き付けています。アプリケーション管理とコンテンツ管理も、組織が管理対象デバイスと個人デバイスの両方で企業データをより慎重に管理しようとするにつれて重要性を増しています。GCC 統合エンドポイント管理(UEM)市場は、コンプライアンス、アプリ管理、デバイスヘルスを個別の管理製品ではなく単一の運用レイヤーに結びつけられるプラットフォームを評価しています。
サービスはより小さな基盤から成長していますが、多くの展開が統合、移行、ポリシー設計、継続的な管理サポートを必要とするため、GCC 統合エンドポイント管理市場において引き続き重要です。地域のシステムインテグレーターは、顧客が混在エンドポイントフリート全体での展開計画、運用モデル設計、マネージドオペレーションサポートを求めるにつれて、UEM 特化のプラクティスを拡大しています。このニーズは、大規模な社内エンドポイントチームを構築せずにゼロトラスト整合と強化されたセキュリティ管理を求める中堅市場のアカウントでより強くなっています。また、移行を段階的に行わなければならず、監査対応が技術的な機能と同様に重要な規制対象企業でも顕著です。マネージドサービスおよびプロフェッショナルサービスは、組織がパイロット利用からより広範なポリシーカバレッジへと移行するのを支援することで、ソフトウェア需要の間接的な乗数として機能します。時間の経過とともに、これらのサービス関係は、統合、レポートプロセス、運用プレイブックがすでに整備されている場合に顧客が契約を延長する傾向があるため、初期展開後のプラットフォーム利用の維持にも役立ちます。
展開モード別:
クラウドがリードを維持しながらソブリンモデルが存在感を増すクラウドベースの展開は2025年の GCC UEM 市場シェアの67.21%を占め、2031年にかけてCAGR 27.99%で拡大する見込みです。このリードは、各拠点や事業部門での新たなサーバー投資なしに、分散したデバイスフリート全体で単一の管理コンソールをスケールさせやすいことから来ています。多くの購買者にとって、クラウド展開は展開時間を短縮し、別途複数のローカルツールを必要とするブランチサイト、ハイブリッドユーザー、共有デバイス環境全体の可視性を向上させます。しかし湾岸では、クラウド展開はますます汎用的なオフショアインスタンスではなく、ローカルに整合したまたはソブリンなホスティングを意味するようになっています。この区別は、規制対象の購買者が監査証跡、ポリシー記録、デバイステレメトリに対する管理を弱めることなくクラウドの効率性を求めるため重要です。GCC 統合エンドポイント管理市場はクラウドから離れているわけではありませんが、クラウドベースの管理をどこでどのように提供できるかについてより選択的になっています。これにより、展開の柔軟性がバックエンドの技術的詳細ではなく価値提案の一部となるため、ベンダーのポジショニングが再形成されています。
オンプレミス展開は、外部ネットワークを通じて管理パスをルーティングできない防衛、情報機関、重要インフラのアカウントで保護された役割を維持しています。ハイブリッド展開も、大規模組織が内部管理境界を尊重しながら機密および非機密フリートをより協調したモデルで管理できるため、支持を集めています。GCC 統合エンドポイント管理(UEM)市場は、移行が一度に完了することはほとんどなく、多くの企業が数年間にわたって重複する環境を運用するため、これらの非クラウドオプションを引き続き必要としています。BlackBerry の2026年6月のリリースでは、オンプレミスの macOS 管理とポスト量子ツールが追加され、ソブリンエンドポイント管理が規制対象環境における現実の調達要件であり続けることが示されています。ハイブリッドアーキテクチャはまた、組織が選択したワークロードを時間をかけてコンプライアンス対応クラウドモデルに移行しながら、以前の投資を保護するのにも役立ちます。これにより、展開モードは二者択一の選択ではなく、規制、インフラの成熟度、移行リスクによって形成される段階的な運用上の決定となっています。
組織規模別:
大企業がリードし、中小企業がペースを設定大企業は2025年に75.11%の収益シェアを占め、中小企業は2031年にかけてCAGR 28.26%で成長する見込みです。大規模アカウントは早期に正式なエンドポイントガバナンスプログラムを構築しており、通常は子会社、ブランチネットワーク、請負業者グループ、リモートチーム全体でより広範なフリートを管理しています。そのリードは購買力と、はるかに広いデバイス基盤全体でポリシーを標準化する運用上の必要性の両方を反映しています。中小企業は、コンプライアンスの期待がサプライチェーンやセクターレベルの義務を通じて小規模組織に波及するにつれて、GCC UEM 市場への参入が加速しています。最新のセルフサービス登録、自動化されたポリシー適用、リモート管理は、少人数の IT チームで運営し、複数のポイントツールを同時にサポートできない企業にとって特に有用です。この変化は、UEM 需要がもはや最も成熟したエンタープライズ購買者に限定されず、より広い顧客層に移行していることを示しています。GCC 統合エンドポイント管理(UEM)市場は、小規模企業が基本的なモバイルデバイス管理のみに頼るのではなく、より広範なライフサイクル管理を採用するにつれて深みを増しています。
中小企業はまた、購入時点のサブスクリプションコストだけでなく、プラットフォームを長期にわたって展開・維持するために必要な総労力に対してより敏感です。そのため、このセグメントでは、広大な機能カタログよりも、シンプルな管理、ガイド付き展開、マネージドサポートの方が重要となります。多くの小規模組織は以前、片的なモバイルファーストのツールに依存していましたが、ノートパソコン、タブレット、共有デバイスが同じコンプライアンス要件の下で管理される必要が生じると、そのモデルは維持が難しくなります。その結果、パッチ適用、アクセスポリシー、アプリ配信、エンドポイントの可視性にわたるより完全なプラットフォームカバレッジへの段階的な移行が起きています。大企業は予測期間を通じて主要な収益基盤であり続けますが、デジタル業務が小売、物流、専門サービス全体で拡大するにつれて、中小企業は組織間の格差を縮める可能性があります。これにより、エンタープライズ購買者が絶対的な支出を依然として支配しながら、小規模企業が増分的な採用の相当なシェアを牽引するという二速の需要パターンが生まれます。
エンドユーザー産業別:
政府が支出を牽引し、ヘルスケアが勢いを増す政府および防衛は2025年に24.52%のシェアを占め、GCC 統合エンドポイント管理(UEM)市場において最大のエンドユーザーセグメントとなりました。この地位は、弱いエンドポイント理を許容できない省庁、公共事業、防衛機関、その他の重要事業者全体での必須のデバイスガバナンスを反映しています。公共部門の支出はまた、コンプライアンス要件、調達サイクル、運用継続性がすべて集中管理への継続的な需要を強化するため、機会主義的というよりも構造的です。サウジアラビアのエンドポイント検知・対応標準は、公共部門環境におけるより強力なエンドポイントの可視性と管理の必要性を強化しています。[3] BFSI も主要な購買者であり続けており、銀行や保険会社はブランチネットワーク、リモートアクセスポイント、ますますデジタル化する顧客サービス環境全体でデバイスの継続的なコンプライアンスを必要としています。GCC UEM 市場は、金融と政府の両方が正式な運用モデル、より強力な監査証跡、統合されたポリシー適用を好む傾向があるため、この恩恵を受けています。この組み合わせは、地域で最も規制の厳しいアカウントにおいてより大きな契約価値と深いプラットフォーム利用を維持するのに役立ちます。
ヘルスケアは2031年にかけてCAGR 28.34%で成長する見込みで、エンドユーザーセグメントの中で最も速いペースです。電子医療記録、遠隔医療サービス、接続された臨床ワークフローにより、より厳格なセキュリティとアクセスポリシーの下で管理されなければならない機密エンドポイントの数が増加しています。病院や医療ネットワークはまた、モバイルスタッフデバイス共有臨床ハードウェア、一貫性のないエンドポイント管理の余地がほとんどない時間的制約のあるサービス環境という困難な組み合わせに直面しています。これにより、ヘルスケアは分散したデバイス環境全体でポリシーの一貫性、アプリ管理、迅速な問題対応をサポートできるプラットフォームに強く適合しています。IT および通信、製造、小売および E コマースは、地域全体でエンタープライズのデジタル化が深まるにつれて安定した中間層を形成しています。エネルギーおよびユーティリティも、スマートインフラプログラムが集中管理を必要とするより多くのラギッドおよび運用デバイスを展開するにつれて需要曲線を上昇しています。教育および輸送・物流は依然として初期段階の採用者ですが、デバイスフリートがより多様化し、サービス提供がモバイル業務にますます依存するにつれて、より広範な UEM 利用に近づいています。
地理的分析
サウジアラビア UEM市場
サウジアラビアは2025年におけるGCC UEM市場シェアの54.14%を占めた。同国が最大の収益基盤であり続けているのは、政府のデジタル化、金融セクターのコンプライアンス、および重要インフラの監視がすべて同じ方向に向かって進んでいるためである。国家サイバーセキュリティ局の必須サイバーセキュリティ管理策およびエンドポイント検知・対応標準は、公共部門および企業のアジェンダにおいてエドポイントガバナンスを高い優先事項として位置づけ続けている。2025年に公表された公式サイバーセキュリティ指標もまた、国家サイバー対応力に付与された重要性を示しており、規制された技術環境における継続的な支出規律を支えている。PIF、SITE、およびMicrosoft Corporation のソブリンクラウド覚書は、コンプライアントなホスティングと運用データに対するより強固な管理を必要とする大規模エンドポイントプログラムのローカル展開経路をさらに支援している。
アラブ首長国連邦 UEM市場
アラブ首長国連邦は2031年までに28.22%のCAGRで拡大すると予測されており、地域内で最も速いペースとなっている。その成長は、多国籍企業の高密度な集積、活発なスマートシティプログラム、ならびにビジネスおよび政府運営の両面にわたるサイバーレジリエンスへの関心の高まりによって支えられている。2025年2月にUAE内閣が国家サイバーセキュリティ戦略およびAPIファースト政策を承認したことは、安全なデジタル運営と企業のモダナイゼーションを後押しする、より強力な政策的推進力の表れとなった。の環境は、グローバルなポリシーフレームワークを適用しながらも、ローカルの管理要件およびより体系化されたガバナンスへの期待に応えることができるベンダーに有利に働く。したがって、UAEにおけるGCC統合エンドポイント管理(UEM)市場は、国内の政策方針と、より広範な中東業務を担う地域本社のコンプライアンスニーズの両方から恩恵を受けている。
カタール、クウェート、バーレーンおよびオマーン UEM市場
カタールもまた、省庁、国営企業、およびインフラプログラムが公共・商業の両分野にわたってデジタル運営モデルを拡大するにつれ、発展を続けている。クウェート、バーレーン、およびオマーンは依然として規模の小さい市場基盤にとどまっているが、サイバーセキュリティガバナンスがより正式なものとなり、デバイス群を個別のツールで管理することが困難になるにつれ、導入は広がりを見せている。バーレーンの金融サービス活動およびオマーンの多角化アジェンダは、需要を初期のパイロット展開から脱却させ、より定常的な運用利用へと移行させる一助となっているサウジアラビアとアラブ首長国連邦が2031年までの絶対的な支出の大部分を占める可能性が高い一方で、地域の残りの国々は、政府および金融サービスの特定のアカウントにおいて、その出発点となる基盤を上回る速度で成長する位置にある。
競争環境
GCC UEM 市場は、大企業および政府アカウントにおいて適度に集中しており、Microsoft Intune、Omnissa Workspace ONE、IBM MaaS360、Ivanti が複雑な展開をめぐって競合しています。これらのベンダーは基本的なデバイス管理機能よりもエコシステムの適合性とポリシー統合によって差別化されており、主要な購買決定においてプラットフォームのコンテキストが重要となっています。Microsoft はより広範な生産性とアイデンティティのスタックから恩恵を受け、Omnissa は VMware に関連するインフラと以前のワークスペース投資がすでに組み込まれている場所で引き続き関連性を持っています。中堅市場のアカウントでは状況がより流動的で、より速い展開、シンプルなサポート、容易な管理が広範なエンタープライズプラットフォームの深さを上回ることがあります。GCC 統合エンドポイント管理(UEM)市場は、高度に規制された大規模アカウントと、スピードと運用のシンプルさをより重視する小規模で動きの速い組織とで異なる競争パターンを示しています。
AI 主導の自動化を重視するベンダーと、ソブリン管理とコンプライアンス対応の展開柔軟性を重視するベンダーとの間で明確な戦略の分岐が生まれています。Cisco の2026年6月の Cloud Control ローンチは、自律的な監視と修復をインフラ運用のより深い部分に押し込み、IT チームが手動介入を減らしより管理された自動化を求める場所でのポジションを強化しました。BlackBerry の2026年6月のアップデートは逆のルートを取り、オンプレミス管理、ポスト量子対応、パブリッククラウドの管理パスに依存できない規制対象環境へのより緊密なサポートを強化しました。ManageEngine も2026年2月に管理された自動化をさらに進め、自律的な運用がハイパースケーラーエコシステム外の購買者にとっても関連性を持つようになっていることを示しました。これらの動きは、GCC 統合エンドポイント管理市場における製品の方向性が、エンドポイントの可視性だけでなく、運用効率とポリシーの感度の両方によって形成されていることを示唆しています。
Apple 中心の管理は専門的な領域であり続けており、Jamf の2025年12月の Apple ファースト UEM 機能に対する評価は、デバイス標準が狭く明確に定義されている場所では特化したプラットフォームにまだ余地があることを示しています。ラギッドおよび IoT デバイス管理、ヘルスケア向け BYOD 管理、より自動化されたデジタルワークフローを展開する組織向けのより広範なガバナンスにはープンスペースが残っています。コンプライアンス対応の展開モデルとより強力な自動化を組み合わせられるベンダーは、購買者の評価が実行品質とリスク低減に向かうにつれて新規契約を獲得するのに有利な位置にあります。これにより、比較的少数のベンダーが最高価値のアカウントで優位性を維持しながらも、競争は活発に保たれています。
GCC UEM 産業リーダー
-
Microsoft Corporation
-
Broadcom Inc.
-
IBM Corporation
-
Ivanti, Inc.
-
BlackBerry Limited
- 注:主要企業の掲載順は順位を示すものではありません。
GCC UEM市場 このレポートでカバーされる企業
- Microsoft Corporation
- Broadcom Inc.
- International Business Machines Corporation
- Ivanti, Inc.
- BlackBerry Limited
- Citrix Systems, Inc.
- Zoho Corporation Pvt. Ltd.
- Sophos Ltd.
- 42Gears Mobility Systems Pvt Ltd.
- SOTI Inc.
- Matrix42 AG
- Jamf Holding Corp.
- JumpCloud, Inc.
- Tanium Inc.
- Cisco Systems, Inc.
- ManageEngine
- OpenText Corporation
- NinjaOne, LLC
- Automox, Inc.
- Quest Software Inc.
最近の産業開発事情 GCC UEM市場
- 2026年6月:BlackBerry は、拡張されたオンプレミス macOS 管理、ポスト量子暗号ツール、マルチテナントコンソールの強化を含む、ソブリンエンドポイント管理に焦点を当てた強化された UEM 機能を発表しました。このリリースは、パブリッククラウドの管理パスに依存できない環境の政府、エンタープライズ、規制対象産業の購買者を対象としていました。
- 2026年6月:Cisco は Cisco Live にて Cloud Control を発表しました。これは、自律エージェントが人間の介入なしに重要な IT インフラの問題を監視、検知、修復できる統合エージェンティックプラットフォームです。このプラットフォームは Cisco の AgenticOps モデルを確立し、エンタープライズ規模でエンドポイント管理とセキュリティオペレーションに直接統合されました。
- 2026年2月:ManageEngine は Site24x7 を通じて IT 運用に因果関係インテリジェンスと自律 AI を導入し、AI エージェントがオブザーバビリティデータを分析し、認知的過負荷を軽減し、エンドポイントインシデント解決のための管理された自律ワークフローを実行できるようにしました。
- 2025年5月:Cisco は、サウジアラビアの新しい AI エンタープライズである HUMAIN との複数年にわたる戦略的イニシアチブを発表し、AI インフラを構築するとともに、AI イノベーションとソブリンインフラ開発を推進するために UAE の G42 とのパートナーシップを確立しました。両イニシアチブには、より広範な AI スタックの一部としてエンドポイントセキュリティと管理レイヤーが含まれていました。
GCC UEM 市場レポートの範囲
GCC UEM 市場とは、メキシコ全域でノートパソコン、デスクトップ、スマートフォン、タブレット、その他の接続デバイスなどのエンドポイントを一元的に管理、保護、監視するために使用されるソフトウェアおよびサービスの市場を指します。IT チームが単一のプラットフォームからセキュリティポリシーを適用し、デバイスアクセスを管理し、アプリケーションを展開し、コンプライアンスを維持することを可能にします。
GCC UEM 市場レポートは、コンポーネント(ソリューション、サービス)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(IT および通信、BFSI、政府および防衛、ヘルスケアおよびライフサイエンス、製造業、小売および E コマース、教育、輸送および物流、エネルギーおよびユーティリティ)、国(サウジアラビア、アラブ首長国連邦、カタール)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソリューション | デバイス管理 |
| アプリケーション管理 | |
| コンテンツ管理 | |
| セキュリティおよびコンプライアンス管理 | |
| 分析と自動化 | |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| IT および通信 |
| BFSI |
| 政府および防衛 |
| ヘルスケアおよびライフサイエンス |
| 製造業 |
| 小売および E コマース |
| 教育 |
| 輸送および物流 |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| サウジアラビア |
| アラブ首長国連邦 |
| カタール |
| GCC その他の地域 |
| コンポーネント別 | ソリューション | デバイス管理 |
| アプリケーション管理 | ||
| コンテンツ管理 | ||
| セキュリティおよびコンプライアンス管理 | ||
| 分析と自動化 | ||
| サービス | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | IT および通信 | |
| BFSI | ||
| 政府および防衛 | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業 | ||
| 小売および E コマース | ||
| 教育 | ||
| 輸送および物流 | ||
| エネルギーおよびユーティリティ | ||
| その他のエンドユーザー産業 | ||
| 国別 | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| GCC その他の地域 |
レポートで回答される主要な質問
GCC UEM 市場の規模はどのくらいですか?
GCC UEM 市場は2025年に0.27 ビリオン 米ドルと評価され、2026年には0.34 ビリオン 米ドルとなり、CAGR 27.21%で2031年までに1.14 ビリオン 米ドルに達すると予測されています。
湾岸全域でリードしている展開モデルはどれですか?
クラウドベースの展開は2025年に67.21%のシェアでリードし、2031年にかけてCAGR 27.99%で拡大する見込みですが、ソブリンおよびハイブリッドの配信モデルは規制対象アカウントで引き続き重要です。
なぜサウジアラビアが地域需要をリードしているのですか?
サウジアラビアは2025年に54.14%のシェアを占めており、公共部門のデジタル化、重要インフラの監視、正式なサイバーセキュリティ管理策がエンドポイントガバナンスを支出アジェンダの高い優先事項に保っているためです。
なぜ UAE が地域の他の国よりも速く成長しているのですか?
UAE は2031年にかけてCAGR 28.22%で成長する見込みで、多国籍企業の需要、スマートシティ活動、2025年の国家戦略承認後の強化されたサイバーポリシーの方向性によって支えられています。
最も支出が多いエンドユーザーグループはどこで、最も速く成長しているのはどこですか?
政府および防衛は2025年に24.52%のシェアを占め、ヘルスケアはデジタルケアワークフローの拡大に伴いCAGR 28.34%で最も速い成長を記録する見込みです。
より広い採用に対する主な障壁は何ですか?
主な障壁は、旧来のツールチェーンからの移行の複雑さと厳格なデータ居住要件であり、いずれも展開のタイミングを遅らせ、ソブリンまたはオンプレミスの展開オプションの必要性を高める可能性があります。