
ヨーロッパ屋根葺き市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 48 十億米ドル |
| 市場規模 (2026) | 50.16 十億米ドル |
| 市場規模 (2031) | 63.41 十億米ドル |
| 成長率 (2026 - 2031) | 4.80 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ屋根葺き市場分析
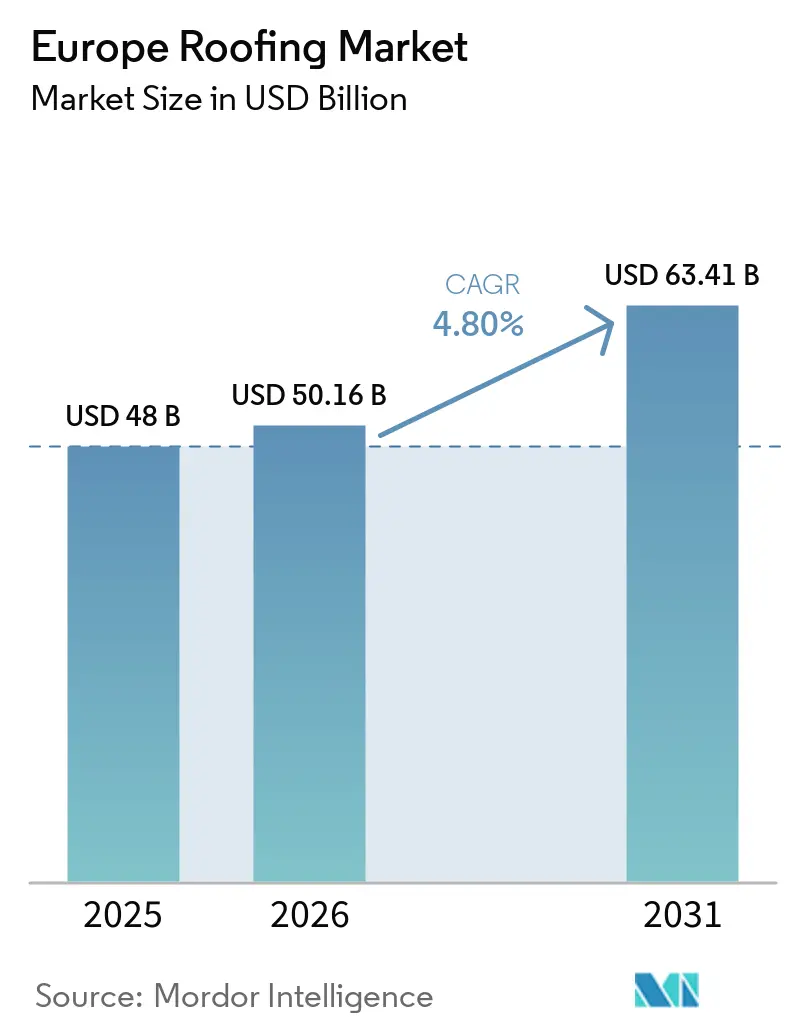
ヨーロッパ屋根葺き市場規模は、2025年の480 ビリオン 米ドル、2026年の50.16 ビリオン 米ドルから、2031年までに63.41 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 4.80%を記録すると予測されています。ヨーロッパ屋根葺き市場は、老朽化した建築ストックに支えられており、欧州連合の建物の85%が2000年以前に建設され、75%がエネルギー性能の低い状態にあります。改訂された建物エネルギー性能指令(EPBD)は2026年5月までの各国実施を義務付けており、改修工事の長期的なパイプラインを生み出しています。改修プロジェクトがこれらの要素を組み合わせることが増えているため、統合サプライヤーは屋根葺き、断熱、太陽光発電のサービスを拡充しています。資材コストの変動、熟練屋根職人の供給不足、製品コンプライアンスコストがプロジェクトを遅延させたり、サプライヤーの利益率を圧迫したりする可能性があります。したがって、ヨーロッパ屋根葺き市場は、安定した交換需要と、エネルギー性能の向上、太陽光発電設備の支援、進化する材料要件への対応を目的としたシステムへのシフトを組み合わせた構造となっています。
レポートの主要ポイント
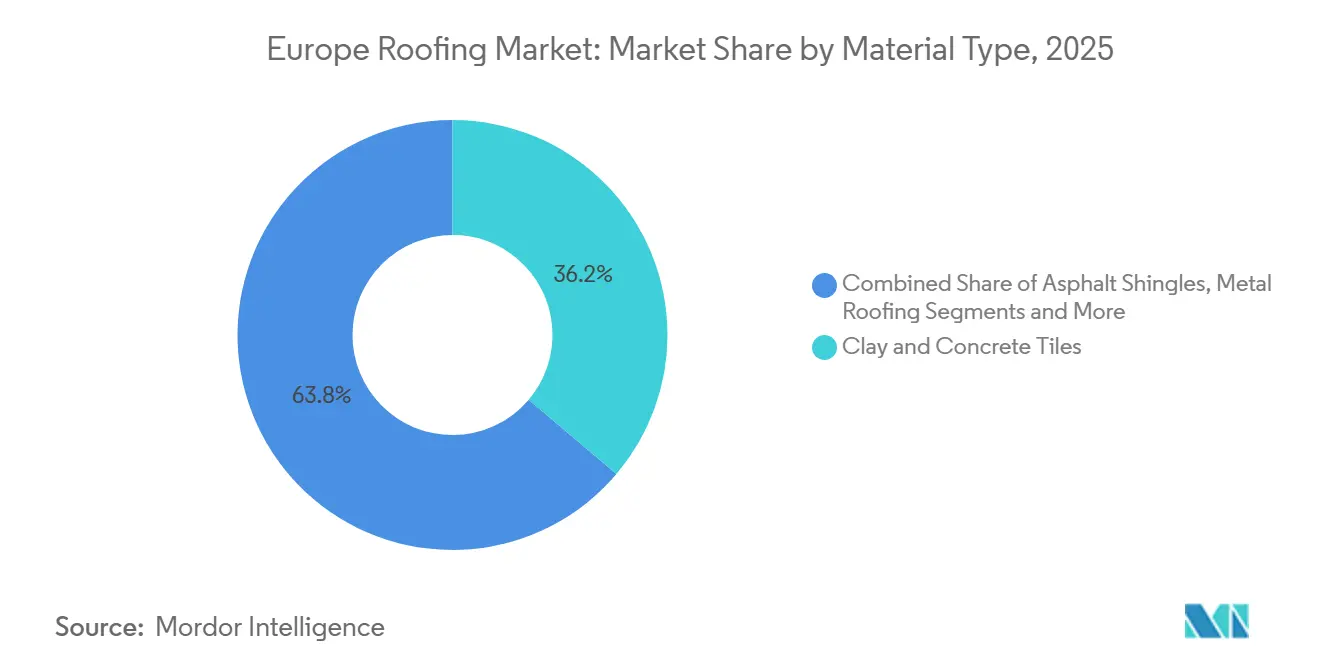
- 材料タイプ別では、粘土・コンクリートタイルが2025年のヨーロッパ屋根葺き市場シェアの36.2%を占め、金属屋根葺きは2031年にかけてCAGR 6.4%で成長すると予測されています。
- 建設タイプ別では、再屋根葺き・交換が2025年のヨーロッパ屋根葺き市場規模の57.4%を占め、新築は2031年にかけてCAGR 6.0%で拡大すると予測されています。
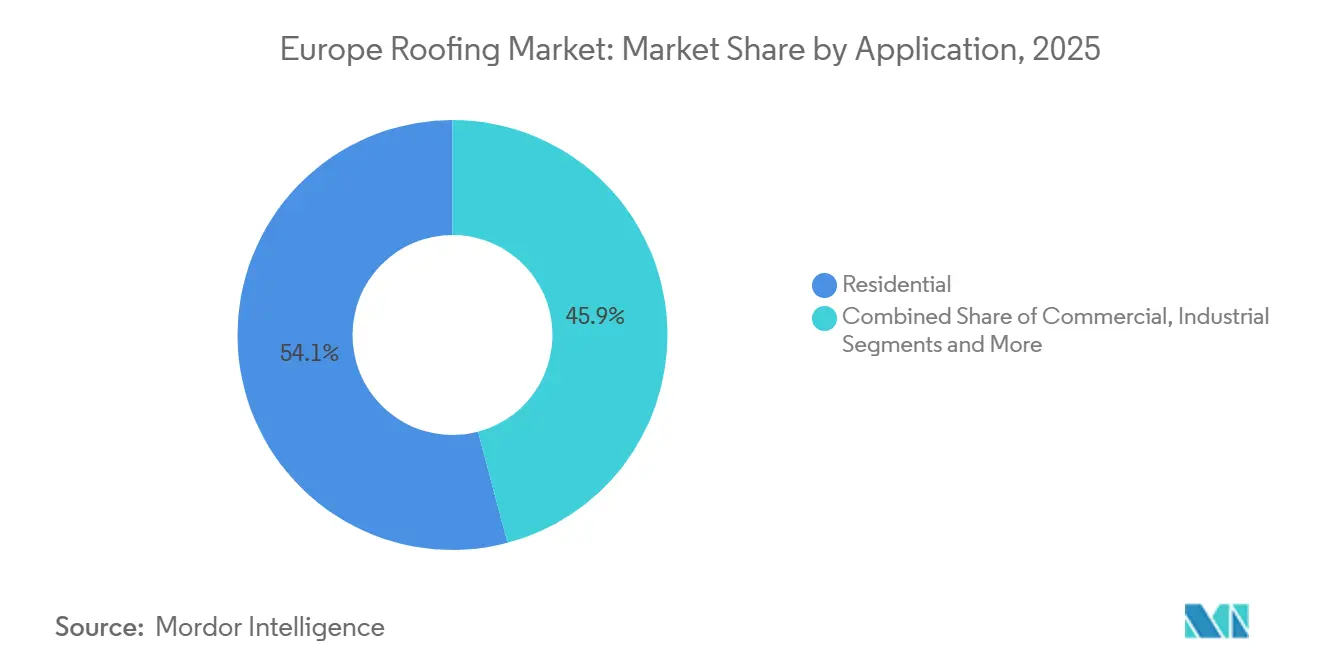
- 用途別では、住宅用屋根葺きが2025年のヨーロッパ屋根葺き市場シェアの54.1%を占め、産業屋根葺きは2031年にかけてCAGR 6.1%で成長すると予測されています。
- 国別では、ドイツが2025年のヨーロッパ屋根葺き市場規模の18.6%を占め、ルーマニアは2031年にかけてCAGR 6.3%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ屋根葺き市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州連合の改修ウェーブとEPBDによるほぼゼロエネルギー改修義務 | +1.4% | 欧州連合、特にドイツ、フランス、イタリア、中央・東ヨーロッパに集中 | 中期(2〜4年) |
| クールルーフおよびグリーンルーフを支援する気候目標 | +0.7% | 欧州連合、特にドイツ、オランダ、フランスで顕著 | 長期(4年以上) |
| 耐衝撃システムを支援する雹嵐と山火事の増加 | +0.5% | 南ヨーロッパおよびバルカン半島 | 短期(2年以内) |
| リサイクル可能材料を支援する循環経済規制 | +0.4% | 欧州連合、北ヨーロッパで先進的な採用が進む | 中期(2〜4年) |
| 粘土・スレートシステムを支援する歴史的建造物修復規制 | +0.3% | 西ヨーロッパおよび南ヨーロパ | 長期(4年以上) |
| 施工能力を拡大する請負業者の統合 | +0.2% | ドイツ、オランダ、イギリス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
欧州連合の改修ウェーブとEPBDによるほぼゼロエネルギー改修義務
改訂されたEPBDは、建物の改修を各国のエネルギー目標に結びつけるため、ヨーロッパ屋根葺き市場における中心的な需要ドライバーとなっています。同指令は、加盟国に対し、2030年までに非住宅建物の下位16%を改修し、同年までに住宅の一次エネルギー消費量を16%削減することを義務付けています[1]。屋根は主要な熱損失箇所であるため、屋根断熱と外皮工事はオーナーがこれらの目標を達成するのに役立ちます。加盟国は2026年5月までに改修パスポート制度を導し、建物オーナーに後の屋根改修を含む段階的な計画を提供する必要があります。欧州委員会は2026年7月に15の国家建物改修計画を評価し、2050年までに24%から73%の一次エネルギー削減目標を設定しました。これにより、需要は短期的な住宅着工件数への依存度が低下し、計画的な建物改修とより密接に結びつくことになります。
気候中立目標がクールルーフおよびグリーンルーフの採用を加速
気候目標は、ヨーロッパ屋根葺き市場全体、特に公共建物や大規模商業建物において屋根の仕様を変えつつあります。EPBDは、グリーンルーフとクールルーフを暖冷房需要を削減できる手段として認めています。バイオソーラールーフは植生と太陽光発電パネルを組み合わせ、パネル表面温度を低下させることで発電量とシステム寿命を支援します。ドイツは1998年以来グリーンルーフの支援と要件を維持しており、オランダ、オーストリア、スイスの自治体も同様のアプローチを採用しています。同指令はまた、2026年から新築の公共非住宅建物、2030年から250平方メートル超の既存非住宅建物への太陽光発電設備設置を義務付けています。Wienerbergerは2025年7月にGSE Intégrationの残余持分の取得を完了し、屋根内蔵型太陽光発電技術をヨーロッパの屋根葺きサービスに組み込みました。
南ヨーロッパおよび中央ヨーロッパにおける雹嵐・山火事の頻度増加が耐衝撃システムの需要を牽引
気象関連の被害が、ヨーロッパ屋根葺き市場における高性能屋根葺きシステムへの関心を高めています。スペインの2025年山火事シーズンは約54 ビリオン 米ドルの損害をもたらし、南ヨーロッパの一部地域での保険加入率の低さから、損失の相当部分が無保険のままとなりました。Swiss Reは、山火事、激しい対流性嵐、洪水が2025年の世界の保険対象自然災害損失1,070 ビリオン 米ドルの92%を占めたと報告しました。激しい気象はまた、2025年にクロアチアやその他のバルカン地域の屋根にも被害をもたらしました。これらの事象は、金属屋根葺きや強風耐性の高いタイルへの再建仕様の変更に影響を与える可能性があります。Saint-Gobainは、強化されたClimaFlex屋根葺き技術を耐久性の高い屋根用途に位置付けています。この結果生じる需は露出地域に集中していますが、通常の改修プロジェクトにも耐久性要件を付加する可能性があります。
循環経済規制がリサイクル可能・バイオベースの屋根葺き材料を推進
循環経済要件は、ヨーロッパ屋根葺き市場で使用されるパフォーマンス基準を拡大しています。建設製品規則(CPR)EU 2024/3110は2025年1月に発効し、2026年1月から段階的に適用されます。同規則は、欧州連合で販売される建設製品に対してサステナビリティ情報と循環経済要件を導入します。鉄鋼やアルミニウムの屋根はリサイクル素材を含む場合があり、耐用年数終了後にリサイクル可能であるため、金属システムが恩恵を受ける可能性があります。非危険建設廃棄物の少なくとも70%を回収するという廃棄物枠組み指令の目標は、膜サプライヤーに回収・リサイクル材料プログラムの開発を促しています。環境製品宣言(EPD)は一般的な仕様要件となりつつあり、サプライヤーに求められる文書化が増加しています[3]。これらの要件は、広範な製品ポートフォリオ全体でコンプライアンスを管理できる企業に有利に働く一方、小規模生産者の参入コストを引き上げます。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビチューメンおよびPVC原材料コストを引き上げるエネルギー価格の変動 | -0.9% | ヨーロッパ全域、特に中央・北ヨーロッパでの利益率への影響が最大 | 中期(2〜4年) |
| CEマーキング、REACH、防火分類コンプライアンスコスト | -0.8% | 欧州連合、特に中小規模生産者 | 中期(2〜4年) |
| 熟練職人の高齢化 | -0.5% | 西ヨーロッパ、特にイギリス、スウェーデン、ドイツ | 長期(4年以上) |
| 歴史的・保護建造物に対する許認可の遅延 | -0.1% | 西ヨーロッパおよび南ヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビチューメンおよびPVC原材料コストを引き上げるエネルギー価格の変動
原料価格の変動は、ヨーロッパ屋根葺き市場の生産者にとって即時の利益率リスクをもたらします。ビチューメンコストは原油価格と製油所の生産量に連動しており、熱可塑性ポリオレフィン(TPO)およびポリ塩化ビニル(PVC)樹脂コストはプロピレンおよびエチレン市場に連動しています。供給条件の変化は、安定したコストを確保できない膜生産者の調達判断を複雑にする可能性があります。膜契約へのエネルギーサーチャージは請負業者に転嫁され、改修予算の予測可能性を低下させる可能性があります。ビチューメン系および改質ビチューメン膜は、製造が原油価格と天然ガスコストの両方に依存するため、特に影響を受けやすい状況にあります。このリスクは、プロジェクト予算の見直しが必要な場合に、任意の改修決定を遅らせる可能性があります。
厳格なCEマーキング、REACH、防火分類コンプライアンスコスト
コンプライアンス要件は、ヨーロッパ屋根葺き市場における製品の市場投入を遅らせ、継続的なコストを増加させる可能性があります。CPRおよび関連する防火安全フレームワークは、生産者に製品分類、性能宣言、技術文書の維持を義務付けています。化学可塑剤やポリマー改質剤を使用する生産者は、化学物質コンプライアンス責任も管理する必要があります。テストと文書化を大規模なポートフォリオに分散できないため、製品ラインが限られた中小企業にとって負担はより大きくなります。その結果、製品需要が堅調であっても、コンプライアンスが業界再編を促進する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:タイルが主導し、金属屋根葺きが最速成長
粘土・コンクリートタイルは2025年のヨーロッパ屋根葺き市場の36.2%を占め、最大の材料カテゴリーとなっています。その耐久性、熱質量、歴史的建造物要件との適合性が、フランス、イタリア、スペインの大規模な傾斜住宅屋根ストックにおける交換需要を支えています。Wienerbergerは2024年3月にTerreal買収を完了し、28の生産拠点とCreaton ブランドを粘土タイルおよび傾斜屋根事業に加えました。ビチューメン膜は、防水性能が最先要件となる平坦な商業用屋根において引き続き重要な役割を果たしています。
金属屋根葺きは最も成長が速い材料であり、2026年から2031年にかけてCAGR 6.4%が予測されています。軽量性により、重い交換材を容易に支持できない古い構造物に金属システムが有用となる場合があります。立はぜおよび隠し固定プロファイルは、太陽光発電の取り付けを簡素化し、労働力が限られている場合の施工を迅速化することもできます。TPO、エチレンプロピレンジエンモノマー(EPDM)、PVC膜を含む単層システムは、排水レイアウトや太陽光発電設備との相性から、大型産業用屋根での使用が増加しています。アスファルトシングルと木材は、デザインの好みや歴史的建造物規制が重要な、より限定的な住宅改修ニーズに引き続き対応しています。ヨーロッパ屋根葺き産業は、屋根のパフォーマンスをエネルギーおよび太陽光発電要件と結びつける材料へと移行しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
建設タイプ別:再屋根葺きが基盤を提供し、新築が拡大
再屋根葺き・交換は2025年のヨーロッパ屋根葺き市場の57.4%を占め、最大の建設タイプ基盤を提供しています。この規模は、地域の建築ストックの老朽化と20〜40年という標準的な屋根の耐用年数を反映しています。交換プロジェクトは、単純な屋根の交換ではなく、断熱や太陽光発電工事を含むことが増えており、プロジェクト価値を高め、互換性のあるシステムを提供できるサプライヤーを支援しています。Wienerbergerは2026年に、フランスとドイツにおける改修主導の屋根葺き活動が引き続き重要性を増していると報告しました。
新築は2026年から2031年にかけてCAGR 6.0%で成長すると予測されており、この区分で最速いペースとなっています。中央・東ヨーロッパは、住宅建設および産業・物流・公共開発を通じてこの需要に貢献しています。ポーランド、チェコ共和国、ルーマニアはこの活動の重要な拠点であり続けています。家計の信用状況が需要を制限したため、西ヨーロッパの住宅着工件数は2025年に軟調でした。ゼロエミッション基準が2028年から公共建物に導入されるにつれ、公共・商業建物プログラムが一定の相殺効果をもたらします。ヨーロッパ屋根葺き産業は安定性を交換工事に依存しており、新築建物はより速く動く需要領域を提供しています。
用途別:住宅用屋根葺きが主導し、産業用需要が拡大
住宅用途は2025年のヨーロッパ屋根葺き市場の54.1%を占め、最大の用途シェアとなっています。このカテゴリーは、ヨーロッパの住宅ストックの規模と一戸建て・低層建物の改修プログラムの重要性に支えられています。ドイツの連邦エネルギー効率建物支援プログラムとフランスのMaPrimeRénov'プログラムは屋根関連の省エネ改善を支援しており、商業オフィス、小売物件、ホテルが第二の主要需要域を形成しています。住宅活動の大部分は新築ではなく改修・交換から生じています。
産業用屋根葺きは2026年から2031年にかけてCAGR 6.1%で成長すると予測されており、用途別で最も速い成長率となっています。倉庫、製造施設、エネルギー集約型施設は広大な屋根面積を必要とし、断熱、排水、太陽光発電対応の仕様が求められることが多くあります。欧州チップス法は、ドイツ、フランス、アイルランドにおける産業建設を支援すると期待されています[2]。学校や病院などの公共施設建物も、公共非住宅建物向けEPBDプログラムの恩恵を受けています。EPDMおよびTPO膜は、大型フォーマットの施工と屋上太陽光発電構成に適しているため、大型平坦屋根への注目が高まっています。ヨーロッパ屋根葺き市場は、小規模住宅プロジェクトと複雑な技術要件を持つ大規模プロジェクトの両方に対応しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ドイツは2025年のヨーロッパ屋根葺き市場の18.6%を占め、最大の国別市場となっており、建物エネルギー法と2026年5月のEPBD実施期限が大規模改修時の屋根改善を支援しています。2025年の屋根葺き見習い初年度生の10.8%増加は将来の労働力基盤を改善しますが、需要は労働力の供給能力よりも速く増加しています。イギリスは老朽化した住宅と社会住宅のニーズから引き続き重要な市場となっています。同国の屋根葺き労働力はCOVID-19期間中の約50,000人から39,000〜40,000人に減少し、プロジェクトの実施を制限しています。Sikaは2025年3月にCromar Building Productsを買収し、イギリスにおける平坦・傾斜屋根葺きシステムの供給を強化しました。
フランスとイタリアは、歴史的建築と地域の建築規制が伝統的な屋根材料を支持するため、粘土・コンクリートタイルにおいて引き続き重要な市場です。フランスの改修インセンティブとEPBDの改修パスポートアプローチは、段階的な屋根改修を支援できます。イタリアは屋根の交換と一部の耐震改修工事を組み合わせており、特定のプロジェクトの範囲を拡大しています。スペインの2025年の山火事被害は、露出地域における耐火性金属屋根と耐衝撃性タイルへの注目を高めています。これらの国々にわたるヨーロッパ屋根葺き市場は、改修政策、地域の建築規制、気候耐久性ニーズによって形成されています。
ルーマニアの2031年にかけての予測CAGR 6.3%は、ヨーロッパ屋根葺き市場で最も成長が速い地域となっています。同国は改修政策を欧州連合の基準に合わせ、投資不足の建築ストックを近代化しており、ポーランド、チェコ共和国、バルト諸国、その他の中央ヨーロッパ諸国が金属屋根葺と単層膜への需要を支えています。スウェーデンは能力制約を示す例であり、同国は3年間で2,000人の屋根職人を必要としているが、1,000人しか育成していません。これらの市場は建設活動が活発ですが、施工能力が実現需要の実際的な制限となっています。
競合環境
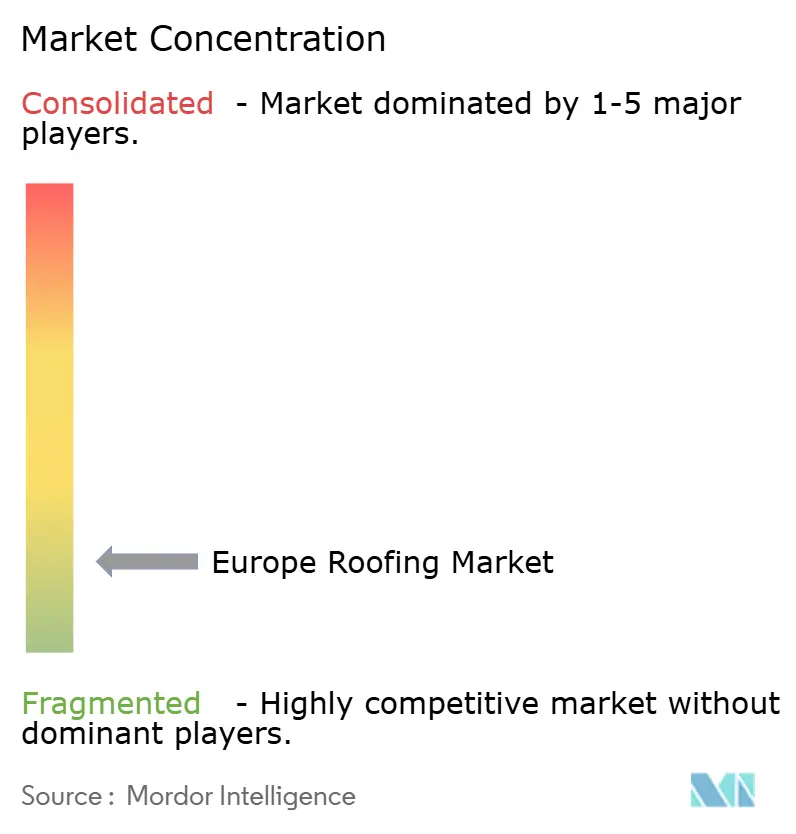
ヨーロッパ屋根葺き市場は、統合型建材サプライヤーの集約グループと、地域メーカー、請負業者、流通業者の分散した基盤で構成されています。Wienerbergerは、TerreaおよびGSE Intégrationの取引を通じて専用のヨーロッパ屋根葺きプラットフォームを構築し、2025年にそのプラットフォームから1.3 ビリオン 米ドルの収益を報告しました。その戦略は、粘土タイル、改修システム、屋根内蔵型太陽光発電製品を結びつけています。Sikaは建築化学品の地位と拡大した流通ネットワークを活用して、専門施工業者と建材販売店にアプローチしています。
HolcimはElevateやZinCoを含むBuilding Solutionsブランドを通じて屋根葺きを販売しており、屋根葺きをより広い建物外皮要件と組み合わせることができます。Holcimは2025年の経常利払い・税引前利益率18.3%を報告しましたが、この数値は屋根葺き単独ではなくグループ全体に関するものです。ヨーロッパ屋根葺き市場には、屋根膜またはタイルを太陽光発電取り付けおよびバイオソーラー互換性と組み合わせられるサプライヤーの余地があります。Wienerbergerの2025年のGSE Intégration買収はこの戦略的方向性の明確な例です。Saint-Gobainも、より強い気象耐久性を必要とする用途向けに強化された屋根葺き技術を位置付けています。
メーカーの集中度は高まっている一方、請負業者側は多くの地域事業者に分散したままです。これは、国家改修プログラムが迅速な施工能力を必要とする場合に実行リスクを生み出します。プライベートエクイティ投資家は、オランダにおけるBencis Capital Partnersの2024年のWessels Bouwgroepとのパートナーシップを含め、屋根葺きおよびファサード請負業者においてプラットフォーム構築戦略を追求しています。TechnoNICOLの2024年のイタリアおよびリトアニアのヨーロッパ事業の売却、SikaのCromar取引、WienerbergerのTerreaおよびGSE Intégration買収は、買収が製品範囲、供給カバレッジ、太陽光発電能力をどのように拡大しているかを示しています。入手可能な証拠は、少数のサプライヤーによる支配ではなく、分散した競合構造を支持しています。
ヨーロッパ屋根葺き産業リーダー
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Saint-Gobain
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:ロイターは、フランスの前例のない山火事シーズンがヨーロッパ全域の保険再評価を促していると報告。フランスでは約22万人の住民が避難し、スペインとギリシャで山火事が燃え広がる中、保険会社と不動産オーナーの耐火性屋根葺き仕様への需要が高まり、建物耐久性基準に関する規制議論が加速しています。
- 2026年5月:Saint-Gobainは北欧地域のタイル流通事業を売却する契約に署名。北欧市場における非中核流通資産のポートフォリオ合理化は、より高付加価値の建築化学品および仕様主導の屋根葺き・石膏ボード事業へのシフトというグループ戦略を反映しています。
- 2026年1月:Bauderがアルザス州ドルーゼンハイムに新生産施設正式に開設。約2年半の建設期間を経て、ヨーロッパで最も近代的な屋根葺きシステム生産拠点が完全稼働を開始しました。四代目の家族経営企業として、Bauderはフランスへの初の工場に約1億ユーロを投資し、持続可能な成長戦略と主要ビジネス拠点としてのヨーロッパへの長期的なコミットメントを強化しました。
ヨーロッパ屋根葺き市場レポートの範囲
| アスファルトシングル |
| 粘土・コンクリートタイル |
| 金属屋根葺き |
| ビチューメン・改質ビチューメン膜 |
| 単層膜(TPO、EPDM、PVC) |
| 木材 |
| その他 |
| 新築 |
| 再屋根葺き・交換 |
| 住宅 |
| 商業 |
| 産業 |
| 公共施設 |
| その他 |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| その他ヨーロッパ |
| 材料タイプ別 | アスファルトシングル |
| 粘土・コンクリートタイル | |
| 金属屋根葺き | |
| ビチューメン・改質ビチューメン膜 | |
| 単層膜(TPO、EPDM、PVC) | |
| 木材 | |
| その他 | |
| 建設タイプ別 | 新築 |
| 再屋根葺き・交換 | |
| 用途別 | 住宅 |
| 商業 | |
| 産業 | |
| 公共施設 | |
| その他 | |
| 国別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| その他ヨーロッパ |
レポートで回答される主要な質問
2031年にかけてのヨーロッパ屋根葺きの予測成長率は?
ヨーロッパ屋根葺き市場は2026年から2031年にかけてCAGR 4.8%で成長し、63.41 ビリオン 米ドルに達すると予測されています。
ヨーロッパで最も成長が速い屋根葺き材料は何ですか?
金属屋根葺きは最も成長が速い材料カテゴリーであり、2026年から2031年にかけてCAGR 6.4%が予測されています。
ヨーロッパ全域で屋根の交換需要を牽引しているものは何ですか?
老朽化した建物、EPBDに基づくエネルギー効率要件、再屋根葺きと断熱または太陽光発電工事を組み合わせる必要性が主要な要因です。
最大の需要シェアを持つ建設タイプはどれですか?
再屋根葺き・交換は2025年の需要の57.4%を占め、ヨーロッパの老朽化した建築ストックに支えられています。
最も成長が速いと予測される用途はどれですか?
産業用屋根葺きは2031年にかけてCAGR 6.1%で成長すると予測されており、物流、製造、大型省エネ建物に支えられています。
2031年にかけて最も成長が速いと予測される国はどこですか?
ルーマニアはCAGR 6.3%で成長すると予測されており、建物の近代化と建設活動に支えられています。