
Tamanho e Participação do Mercado de Coberturas na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 48 Bilhões de dólares |
| Tamanho do Mercado (2026) | 50.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 63.41 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.80 % |
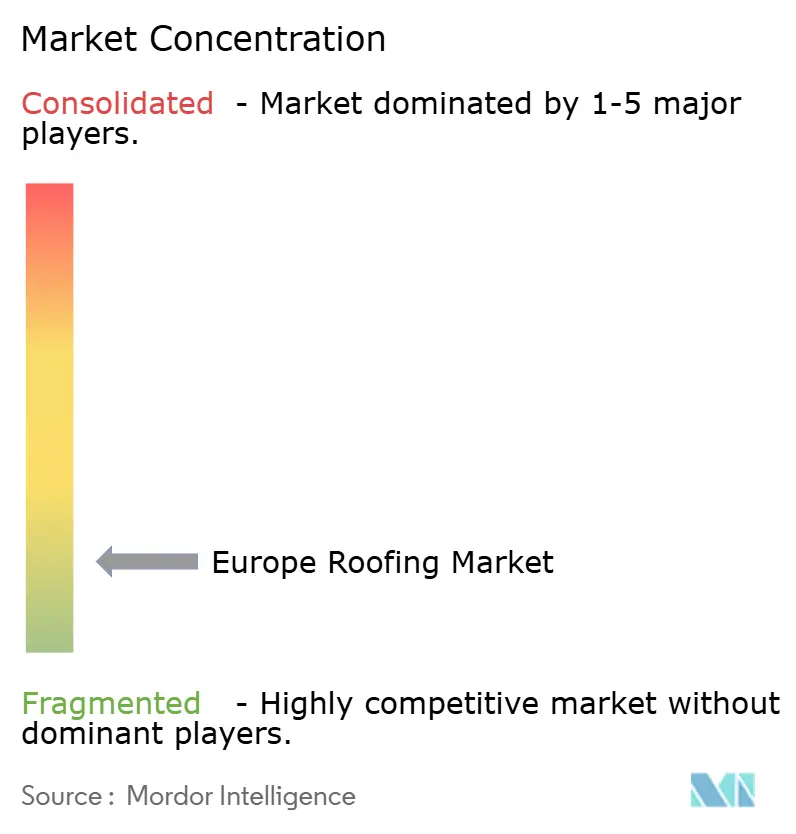
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Coberturas na Europa por Mordor Intelligence
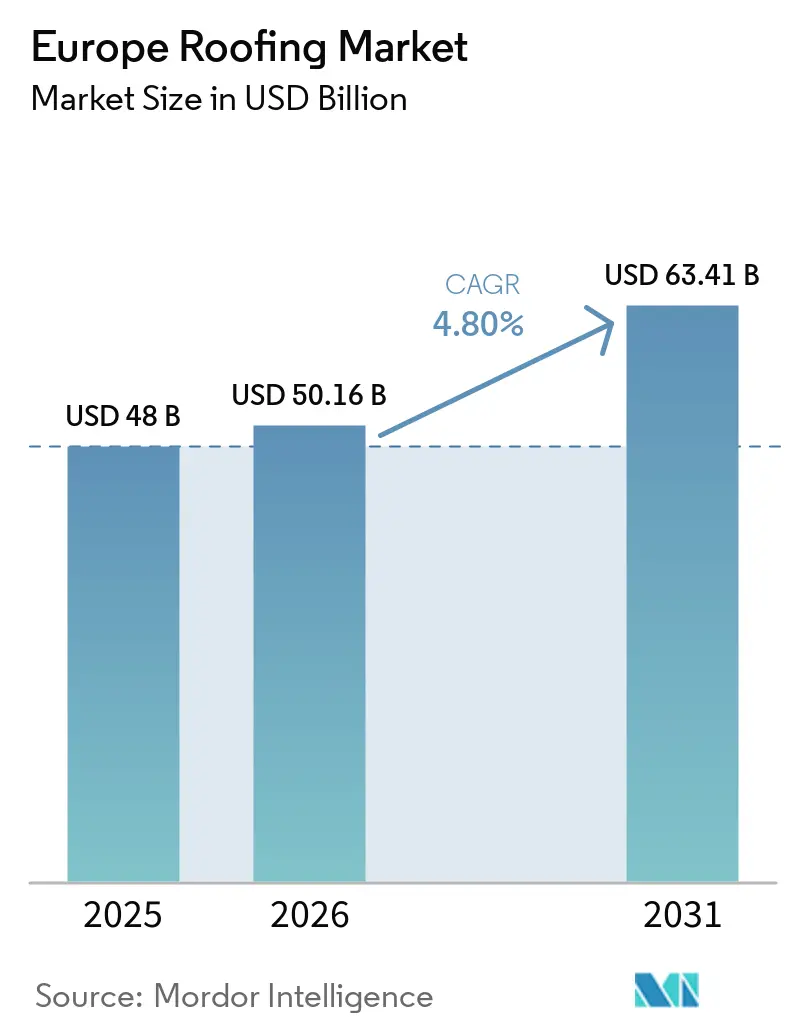
O tamanho do Mercado de Coberturas na Europa está projetado para expandir de 48 bilhões de USD em 2025 e 50,16 bilhões de USD em 2026 para 63,41 bilhões de USD até 2031, registrando um CAGR de 4,80% entre 2026 e 2031. O mercado de coberturas na Europa é sustentado por uma base de edificações envelhecida, uma vez que 85% dos edifícios da União Europeia foram construídos antes de 2000 e 75% apresentavam baixo desempenho energético. A Diretiva de Desempenho Energético dos Edifícios revisada, ou EPBD, exige implementação nacional até maio de 2026 e cria um pipeline de longo prazo para obras de renovação. Fornecedores integrados estão expandindo suas ofertas de coberturas, isolamento e energia solar, pois os projetos de renovação combinam cada vez mais esses elementos. Variações nos custos de insumos, escassez de mão de obra qualificada em coberturas e custos de conformidade de produtos podem atrasar projetos ou pressionar as margens dos fornecedores. O mercado de coberturas na Europa combina, portanto, uma demanda estável de substituição com uma transição para sistemas que melhoram o desempenho energético, apoiam instalações solares e atendem a requisitos de materiais em evolução.
Principais Conclusões do Relatório
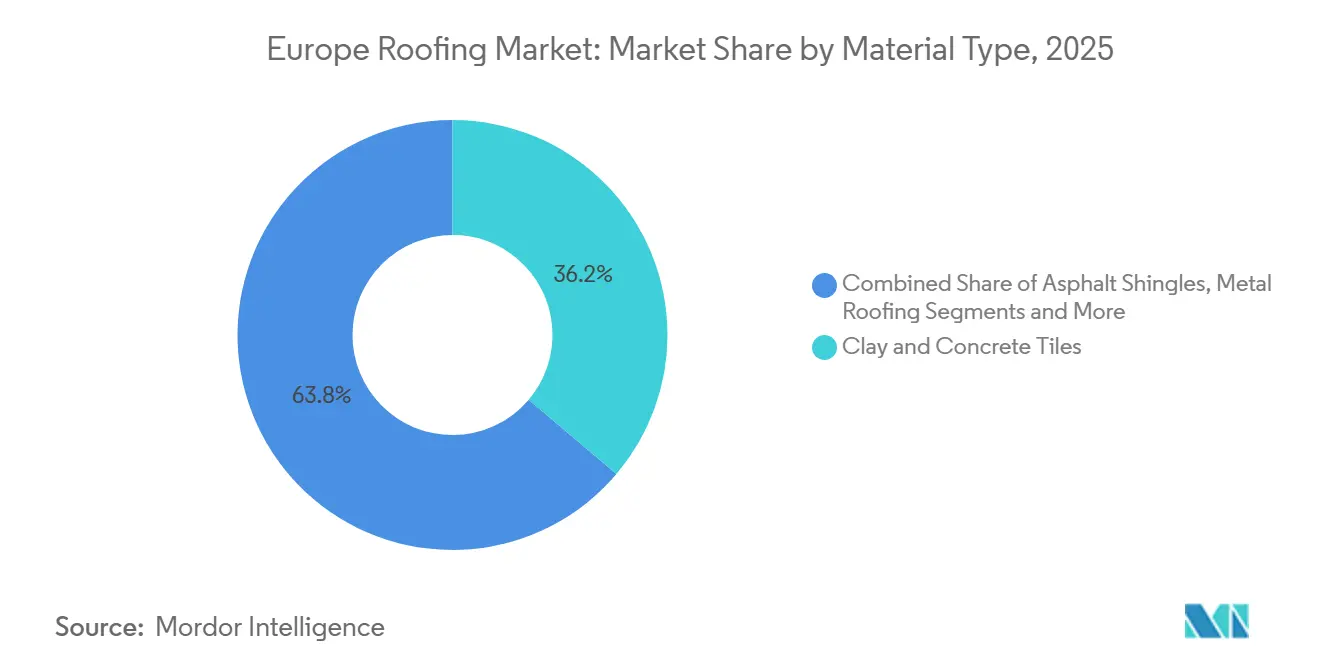
- Por tipo de material, telhas de argila e concreto detinham 36,2% da participação do mercado de coberturas na Europa em 2025, enquanto as coberturas metálicas têm previsão de crescer a um CAGR de 6,4% até 2031.
- Por tipo de construção, recoberturas e substituições representaram 57,4% do tamanho do mercado de coberturas na Europa em 2025, enquanto a nova construção tem previsão de expandir a um CAGR de 6,0% até 2031.
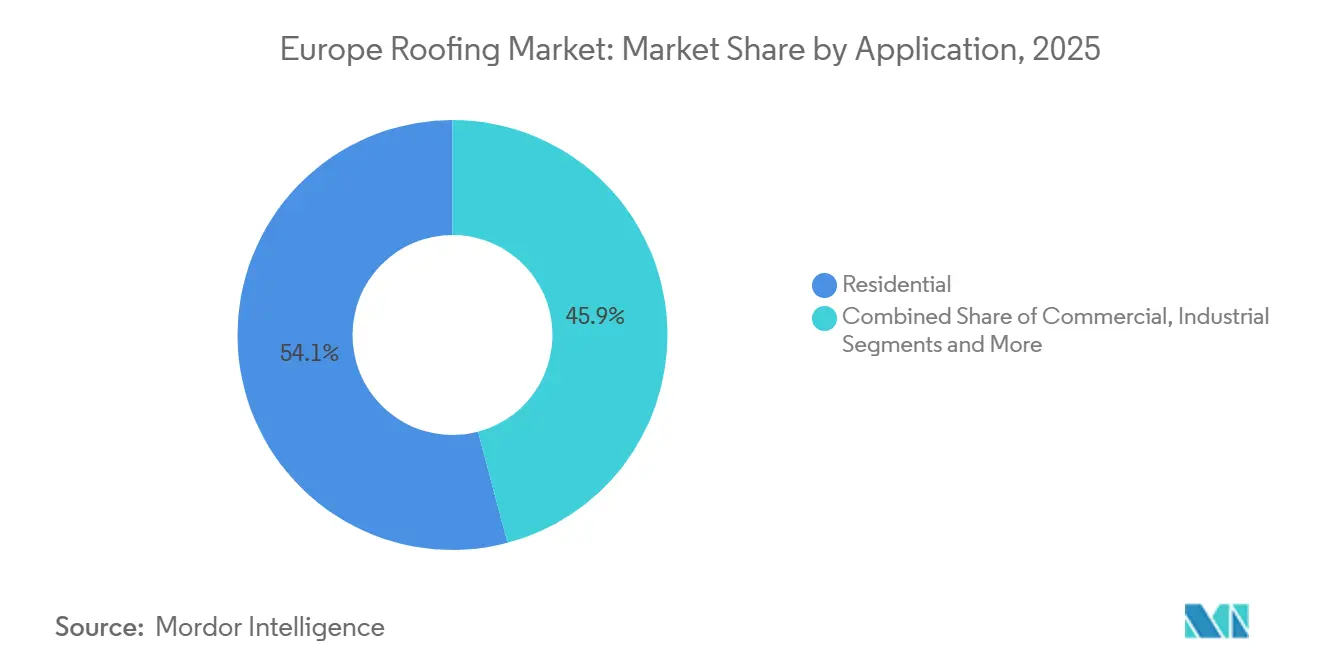
- Por aplicação, coberturas residenciais detinham 54,1% da participação do mercado de coberturas na Europa em 2025, enquanto as coberturas industriais têm previsão de crescer a um CAGR de 6,1% até 2031.
- Por país, a Alemanha detinha 18,6% do tamanho do mercado de coberturas na Europa em 2025, enquanto a Romênia tem previsão de expandir a um CAGR de 6,3% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Coberturas na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Onda de Renovação da UE e Mandatos de Retrofit de Energia Quase Nula da EPBD | +1.4% | União Europeia, concentrada na Alemanha, França, Itália e Europa Central e Oriental | Médio prazo (2-4 anos) |
| Metas Climáticas que Apoiam Coberturas Frias e Verdes | +0.7% | União Europeia, mais forte na Alemanha, Países Baixos e França | Longo prazo (≥ 4 anos) |
| Tempestades de Granizo e Incêndios Florestais que Apoiam Sistemas Resistentes a Impactos | +0.5% | Sul da Europa e Balcãs | Curto prazo (≤ 2 anos) |
| Regulamentações de Economia Circular que Apoiam Materiais Recicláveis | +0.4% | União Europeia, com adoção avançada no Norte da Europa | Médio prazo (2-4 anos) |
| Códigos de Restauração do Património que Apoiam Sistemas de Argila e Ardósia | +0.3% | Europa Ocidental e Meridional | Longo prazo (≥ 4 anos) |
| Consolidação de Empreiteiros Ampliando a Capacidade de Instalação | +0.2% | Alemanha, Países Baixos e Reino Unido | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Onda de Renovação da UE e Mandatos de Retrofit de Energia Quase Nula da EPBD
A EPBD revisada é um impulsionador central da demanda para o mercado de coberturas na Europa, pois vincula as melhorias nos edifícios às metas energéticas nacionais. Ela exige que os estados-membros renovem os 16% dos edifícios não residenciais com pior desempenho até 2030 e reduzam o consumo de energia primária residencial em 16% até o mesmo ano[1]. O isolamento do telhado e as obras de envolvente podem ajudar os proprietários a atingir essas metas, pois o telhado é um ponto importante de perda de calor. Os estados-membros devem introduzir esquemas de passaporte de renovação até maio de 2026, fornecendo aos proprietários de edifícios planos faseados que podem incluir melhorias posteriores no telhado. A Comissão avaliou 15 Planos Nacionais de Renovação de Edifícios em julho de 2026, que estabeleceram metas de redução de energia primária entre 24% e 73% até 2050. Isso torna a demanda menos dependente de novos inícios de construção de curto prazo e mais conectada a melhorias planejadas nos edifícios.
Metas Nacionais de Neutralidade Climática Acelerando a Adoção de Coberturas Frias e Coberturas Verdes
As metas climáticas estão a alterar as especificações de coberturas em todo o mercado de coberturas na Europa, especialmente para edifícios públicos e comerciais de maior porte. A EPBD reconhece as coberturas verdes e as coberturas frias como medidas que podem reduzir as necessidades de aquecimento e arrefecimento. As coberturas biossolares combinam vegetação com painéis fotovoltaicos e podem reduzir as temperaturas da superfície dos painéis, apoiando a produção de eletricidade e a vida útil do sistema. A Alemanha mantém apoio e requisitos para coberturas verdes desde 1998, enquanto municípios nos Países Baixos, Áustria e Suíça utilizam abordagens comparáveis. A diretiva também exige instalações solares em novos edifícios públicos não residenciais a partir de 2026 e em edifícios não residenciais existentes com mais de 250 metros quadrados a partir de 2030. A Wienerberger concluiu a aquisição da participação remanescente na GSE Intégration em julho de 2025, incorporando tecnologia fotovoltaica integrada ao telhado na sua oferta europeia de coberturas.
Aumento da Frequência de Tempestades de Granizo e Incêndios Florestais no Sul e Centro da Europa Impulsionando Sistemas Resistentes a Impactos
Os danos relacionados com condições meteorológicas estão a aumentar o interesse em sistemas de coberturas de maior desempenho no mercado de coberturas na Europa. A temporada de incêndios florestais de 2025 em Espanha causou cerca de 5,4 bilhões de USD em danos, enquanto a baixa cobertura de seguros em partes do Sul da Europa deixou uma parcela substancial das perdas sem seguro. A Swiss Re relatou que incêndios florestais, tempestades convectivas severas e inundações representaram 92% dos 107 bilhões de USD em perdas globais seguradas por catástrofes naturais durante 2025. Condições meteorológicas severas também danificaram telhados na Croácia e em outros locais dos Balcãs durante 2025. Esses eventos podem influenciar as especificações de reconstrução em direção a coberturas metálicas e telhas com melhor desempenho de resistência ao vento. A Saint-Gobain posiciona a sua tecnologia de coberturas reforçada ClimateFlex para aplicações de coberturas resilientes. A demanda resultante está concentrada em áreas expostas, mas pode acrescentar um requisito de resiliência a projetos de renovação comuns.
Regulamentação de Economia Circular Impulsionando Materiais de Cobertura Recicláveis e de Base Biológica
Os requisitos de economia circular estão a ampliar os critérios de desempenho utilizados no mercado de coberturas na Europa. O Regulamento de Produtos de Construção, ou CPR, UE 2024/3110, entrou em vigor em janeiro de 2025 e aplica-se progressivamente a partir de janeiro de 2026. Introduz requisitos de informação sobre sustentabilidade e de economia circular para produtos de construção comercializados na União Europeia. Os sistemas metálicos podem beneficiar porque as coberturas de aço e alumínio podem conter conteúdo reciclado e são recicláveis no final da sua vida útil. A meta da Diretiva-Quadro de Resíduos para a recuperação de pelo menos 70% dos resíduos de construção não perigosos exerce pressão sobre os fornecedores de membranas para desenvolver programas de recolha e de materiais reciclados. As Declarações Ambientais de Produto, ou EPDs, estão a tornar-se um requisito de especificação comum, aumentando a documentação esperada dos fornecedores[3]. Esses requisitos favorecem as empresas que conseguem gerir a conformidade em amplos portfólios de produtos, ao mesmo tempo que aumentam o custo de participação para os produtores de menor dimensão.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Energia Elevando os Custos de Insumos de Betume e PVC | -0.9% | Europa, com maior exposição de margem na Europa Central e do Norte | Médio prazo (2-4 anos) |
| Custos de Conformidade com Marcação CE, REACH e Classificação de Incêndio | -0.8% | União Europeia, especialmente produtores de menor dimensão | Médio prazo (2-4 anos) |
| Envelhecimento da Mão de Obra Qualificada em Ofícios | -0.5% | Europa Ocidental, especialmente o Reino Unido, Suécia e Alemanha | Longo prazo (≥ 4 anos) |
| Lentidão no Licenciamento para Edifícios Históricos e Protegidos | -0.1% | Europa Ocidental e Meridional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Energia Elevando os Custos de Insumos de Betume e PVC
A volatilidade das matérias-primas cria um risco imediato de margem para os produtores no mercado de coberturas na Europa. Os custos do betume estão ligados ao petróleo bruto e à produção das refinarias, enquanto os custos da resina de poliolefina termoplástica, ou TPO, e de cloreto de polivinila, ou PVC, acompanham os mercados de propileno e etileno. Alterações nas condições de oferta podem complicar as decisões de compra para os produtores de membranas que não conseguem garantir custos estáveis. Os sobrecustos de energia nos contratos de membranas podem então chegar aos empreiteiros e tornar os orçamentos de retrofit menos previsíveis. As membranas betuminosas e de betume modificado estão especialmente expostas porque a fabricação depende tanto dos preços do petróleo bruto como dos custos do gás natural. Esta exposição pode atrasar decisões de retrofit discricionárias quando os orçamentos dos projetos precisam de ser revistos.
Custos Rigorosos de Conformidade com Marcação CE, REACH e Classificação de Incêndio
Os requisitos de conformidade podem atrasar o lançamento de produtos e acrescentar custos recorrentes no mercado de coberturas na Europa. O CPR e os quadros relacionados com a segurança contra incêndios exigem que os produtores mantenham classificações de produtos, declarações de desempenho e documentação técnica. Os produtores que utilizam plastificantes químicos ou modificadores de polímeros também têm de gerir responsabilidades de conformidade química. O encargo é maior para as pequenas empresas com gamas de produtos limitadas, pois os custos de ensaio e documentação não podem ser distribuídos por um grande portfólio. A conformidade pode, consequentemente, encorajar a consolidação mesmo quando a procura de produtos se mantém sólida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: As Telhas Lideram Enquanto as Coberturas Metálicas Crescem Mais Rapidamente
As telhas de argila e concreto representaram 36,2% do mercado de coberturas na Europa em 2025, tornando-as a maior categoria de materiais. A sua durabilidade, massa térmica e adequação aos requisitos do património apoiam a demanda de substituição no vasto parque de telhados residenciais inclinados em França, Itália e Espanha. A Wienerberger concluiu a aquisição da Terreal em março de 2024, acrescentando 28 unidades de produção e a marca Creaton às suas operações de telhas de argila e telhados inclinados. As membranas betuminosas continuam a ser importantes para telhados comerciais planos, onde o desempenho de impermeabilização continua a ser o primeiro requisito.
As coberturas metálicas são o material de crescimento mais rápido, com um CAGR previsto de 6,4% de 2026 a 2031. O menor peso pode tornar os sistemas metálicos úteis para estruturas mais antigas que não suportam facilmente substituições mais pesadas. Os perfis de junta em pé e de fixação oculta também podem simplificar a montagem fotovoltaica e acelerar a instalação quando a mão de obra é limitada. Os sistemas de membrana de camada única, incluindo TPO, monómero de etileno propileno dieno, ou EPDM, e membranas de PVC, estão a ganhar utilização em telhados industriais de maior dimensão porque funcionam com layouts de drenagem e instalações solares. As telhas asfálticas e a madeira continuam a servir necessidades de renovação residencial mais restritas, onde a preferência de design ou as regras do património são relevantes. O setor de coberturas na Europa está a evoluir para materiais que ligam o desempenho do telhado aos requisitos energéticos e solares.


Por Tipo de Construção: A Recobertura Fornece a Base Enquanto a Nova Construção Expande
As recoberturas e substituições representaram 57,4% do mercado de coberturas na Europa em 2025, constituindo a maior base por tipo de construção. A escala reflete a idade do parque edificado regional e os ciclos de vida padrão dos telhados de 20 a 40 anos. Os projetos de substituição incluem cada vez mais trabalhos de isolamento e fotovoltaico em vez de uma simples substituição equivalente do telhado, aumentando o valor do projeto e apoiando os fornecedores que conseguem fornecer sistemas compatíveis. A Wienerberger relatou em 2026 que a atividade de coberturas impulsionada pela renovação em França e na Alemanha continuou a ganhar importância.
A nova construção tem previsão de crescer a um CAGR de 6,0% de 2026 a 2031, o ritmo mais rápido nesta divisão. A Europa Central e Oriental contribui para esta demanda através da construção habitacional e de desenvolvimentos industriais, logísticos e públicos. A Polónia, a República Checa e a Romênia continuam a ser localizações importantes para esta atividade. Os inícios de construção residencial na Europa Ocidental foram mais fracos durante 2025 porque as condições de crédito das famílias limitaram a demanda. Os programas de construção pública e comercial oferecem alguma compensação à medida que são introduzidas normas de emissões zero para edifícios públicos a partir de 2028. O setor de coberturas na Europa depende dos trabalhos de substituição para a estabilidade, enquanto os novos edifícios proporcionam uma área de demanda de crescimento mais rápido.
Por Aplicação: As Coberturas Residenciais Lideram Enquanto a Demanda Industrial Avança
As aplicações residenciais detinham 54,1% do mercado de coberturas na Europa em 2025, a maior participação por aplicação. A categoria é apoiada pela dimensão do parque habitacional europeu e pela importância dos programas de renovação de habitações unifamiliares e de baixa altura. O programa de Financiamento Federal para Edifícios com Eficiência Energética da Alemanha e o programa MaPrimeRénov' de França apoiam melhorias de eficiência relacionadas com o telhado, enquanto escritórios comerciais, propriedades de retalho e hotéis criam uma segunda área importante de demanda. A maior parte da atividade residencial provém de renovação e substituição, e não de nova construção.
As coberturas industriais têm previsão de crescer a um CAGR de 6,1% de 2026 a 2031, a taxa mais rápida entre as aplicações. Armazéns, instalações de fabricação e instalações de uso intensivo de energia requerem extensas áreas de cobertura e frequentemente necessitam de especificações de isolamento, drenagem e compatibilidade solar. O Ato Europeu dos Chips deverá apoiar a construção industrial na Alemanha, França e Irlanda[2]. Edifícios institucionais como escolas e hospitais também beneficiam do programa EPBD para edifícios públicos não residenciais. As membranas EPDM e TPO estão a ganhar atenção para grandes telhados planos porque se adequam à instalação em grande formato e às configurações de energia solar em cobertura. O mercado de coberturas na Europa está exposto tanto a projetos residenciais de menor dimensão como a projetos maiores com requisitos técnicos complexos.
Análise Geográfica
A Alemanha detinha 18,6% do mercado de coberturas na Europa em 2025, tornando-a o maior mercado nacional, e a Lei de Energia dos Edifícios com o prazo de implementação da EPBD em maio de 2026 apoia as melhorias de cobertura durante grandes renovações. O aumento de 10,8% nos aprendizes de coberturas no primeiro ano em 2025 melhora a base de mão de obra futura, embora a demanda tenha crescido mais rapidamente do que a capacidade da força de trabalho. O Reino Unido continua a ser um mercado substancial devido ao envelhecimento das habitações e às necessidades de habitação social. A sua força de trabalho em coberturas caiu de cerca de 50.000 trabalhadores durante o período da COVID-19 para 39.000 a 40.000 trabalhadores, limitando a execução de projetos. A Sika adquiriu a Cromar Building Products em março de 2025, reforçando o seu fornecimento de sistemas de coberturas planas e inclinadas no Reino Unido.
A França e a Itália continuam a ser importantes para as telhas de argila e concreto, pois a arquitetura do património e as regras de planeamento locais apoiam os materiais de cobertura tradicionais. Os incentivos de renovação de França e a abordagem do passaporte de renovação da EPBD podem apoiar melhorias faseadas nos telhados. A Itália combina a substituição de telhados com alguns trabalhos de retrofit sísmico, aumentando o âmbito de determinados projetos. Os danos causados pelos incêndios florestais em Espanha em 2025 aumentaram a atenção para telhados metálicos resistentes ao fogo e telhas resistentes a impactos nas regiões expostas. O mercado de coberturas na Europa nestes países é moldado pela política de renovação, pelas regras de construção locais e pelas necessidades de resiliência climática.
O CAGR previsto de 6,3% da Romênia até 2031 torna-a a geografia de crescimento mais rápido no mercado de coberturas na Europa. O país está a alinhar a política de renovação com as normas da União Europeia e a modernizar o parque edificado com investimento insuficiente, enquanto a Polónia, a República Checa, os países bálticos e outros países da Europa Central apoiam a demanda de coberturas metálicas e membranas de camada única. A Suécia ilustra uma restrição de capacidade, pois o país necessita de 2.000 trabalhadores de coberturas ao longo de 3 anos, mas forma 1.000. Estes mercados oferecem maior atividade de construção, mas a capacidade de instalação continua a ser um limite prático para a demanda realizada.
Panorama Competitivo
O mercado de coberturas na Europa tem um grupo em consolidação de fornecedores integrados de materiais de construção e uma base fragmentada de fabricantes regionais, empreiteiros e distribuidores. A Wienerberger montou uma plataforma europeia dedicada de coberturas através das transações da Terreal e da GSE Intégration, e reportou 1,3 bilhões de USD em receitas em 2025 provenientes dessa plataforma. A sua estratégia liga telhas de argila, sistemas de renovação e produtos fotovoltaicos integrados ao telhado. A Sika utiliza a sua posição em produtos químicos para a construção e o alcance de distribuição alargado para atender instaladores profissionais e comerciantes de materiais de construção.
A Holcim vende coberturas através das marcas Building Solutions, incluindo Elevate e ZinCo, e pode combinar coberturas com requisitos mais amplos de envolvente do edifício. A Holcim reportou uma margem de resultados recorrentes antes de juros e impostos de 18,3% para 2025, embora este valor se refira ao grupo mais amplo e não apenas às coberturas. O mercado de coberturas na Europa tem espaço para fornecedores que combinem membranas ou telhas de cobertura com montagem fotovoltaica e compatibilidade biosolar. A aquisição da GSE Intégration pela Wienerberger em 2025 é um exemplo claro desta direção estratégica. A Saint-Gobain também posiciona tecnologia de coberturas reforçada para aplicações que necessitam de maior resiliência meteorológica.
A concentração dos fabricantes está a aumentar, enquanto o lado dos empreiteiros permanece disperso por muitos operadores locais. Isso cria risco de execução quando os programas nacionais de renovação requerem capacidade de instalação rápida. Os investidores de capital privado estão a prosseguir estratégias de construção de plataformas em empreitagem de coberturas e fachadas, incluindo a parceria da Bencis Capital Partners com a Wessels Bouwgroep nos Países Baixos em 2024. A desinvestimento da TechnoNICOL das operações europeias italianas e lituanas em 2024, juntamente com o acordo da Sika com a Cromar e as aquisições da Terreal e da GSE Intégration pela Wienerberger, mostra como as aquisições estão a alargar a gama de produtos, a cobertura de fornecimento e a capacidade solar. As evidências disponíveis apoiam uma estrutura competitiva fragmentada em vez do controlo por um pequeno grupo de fornecedores.
Líderes do Setor de Coberturas na Europa
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Saint-Gobain
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Reuters relata que a temporada de incêndios florestais sem precedentes em França desencadeia uma reavaliação de seguros em toda a Europa. Aproximadamente 220.000 residentes foram evacuados em França enquanto os incêndios florestais se alastravam pela Espanha e pela Grécia, intensificando a demanda de seguradores e proprietários de imóveis por especificações de coberturas resistentes ao fogo e acelerando as discussões regulatórias sobre normas de resiliência dos edifícios.
- Maio de 2026: A Saint-Gobain assinou um acordo para alienar o negócio de Distribuição de Telhas nos países nórdicos. A racionalização do portfólio de ativos de distribuição não essenciais nos mercados nórdicos reflete a estratégia do grupo de rodar em direção a produtos químicos de construção de maior valor e negócios de coberturas e placas de gesso com especificações líderes.
- Janeiro de 2026: A Bauder inaugurou oficialmente a sua nova unidade de produção em Drusenheim, Alsácia. Após um período de construção de aproximadamente dois anos e meio, o local de produção mais moderno da Europa para sistemas de coberturas está agora totalmente operacional. Como empresa familiar de quarta geração, a Bauder investiu aproximadamente 100 milhões de EUR na sua primeira fábrica em França, reforçando a sua estratégia de crescimento sustentável e o compromisso de longo prazo com a Europa como localização empresarial estratégica.


Âmbito do Relatório do Mercado de Coberturas na Europa
| Telhas Asfálticas |
| Telhas de Argila e Concreto |
| Coberturas Metálicas |
| Membranas Betuminosas / de Betume Modificado |
| Membranas de Camada Única (TPO, EPDM e PVC) |
| Madeira |
| Outros |
| Nova Construção |
| Recoberturas e Substituição |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Outros |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Restante da Europa |
| Por Tipo de Material | Telhas Asfálticas |
| Telhas de Argila e Concreto | |
| Coberturas Metálicas | |
| Membranas Betuminosas / de Betume Modificado | |
| Membranas de Camada Única (TPO, EPDM e PVC) | |
| Madeira | |
| Outros | |
| Por Tipo de Construção | Nova Construção |
| Recoberturas e Substituição | |
| Por Aplicação | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Outros | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para as coberturas na Europa até 2031?
O mercado de coberturas na Europa tem previsão de crescer a um CAGR de 4,8% de 2026 a 2031, atingindo 63,41 bilhões de USD.
Qual material de cobertura está a crescer mais rapidamente na Europa?
As coberturas metálicas são a categoria de material de crescimento mais rápido, com um CAGR projetado de 6,4% de 2026 a 2031.
O que está a impulsionar a demanda de substituição de telhados em toda a Europa?
O envelhecimento dos edifícios, os requisitos de eficiência energética ao abrigo da EPBD e a necessidade de combinar a recobertura com trabalhos de isolamento ou energia solar são fatores-chave.
Qual tipo de construção tem a maior participação na demanda?
As recoberturas e substituições representaram 57,4% da demanda em 2025, apoiadas pelo parque edificado mais antigo da Europa.
Qual aplicação deverá crescer mais rapidamente?
As coberturas industriais têm previsão de crescer a um CAGR de 6,1% até 2031, apoiadas pela logística, fabricação e edifícios maiores com eficiência energética.
Qual país deverá crescer mais rapidamente até 2031?
A Romênia tem previsão de crescer a um CAGR de 6,3%, apoiada pela modernização de edifícios e pela atividade de construção.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
