
ヨーロッパ パッケージド チアシード市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 226.89 百万米ドル |
| 市場規模 (2026) | 241.62 百万米ドル |
| 市場規模 (2031) | 346.07 百万米ドル |
| 成長率 (2026 - 2031) | 7.45 % |
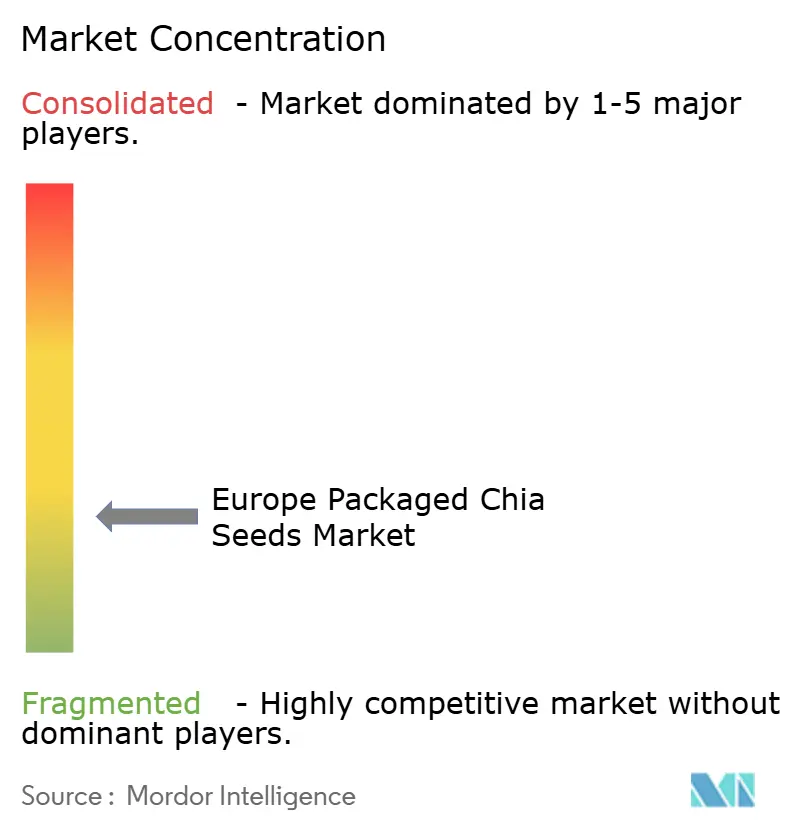
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ パッケージド チアシード市場分析
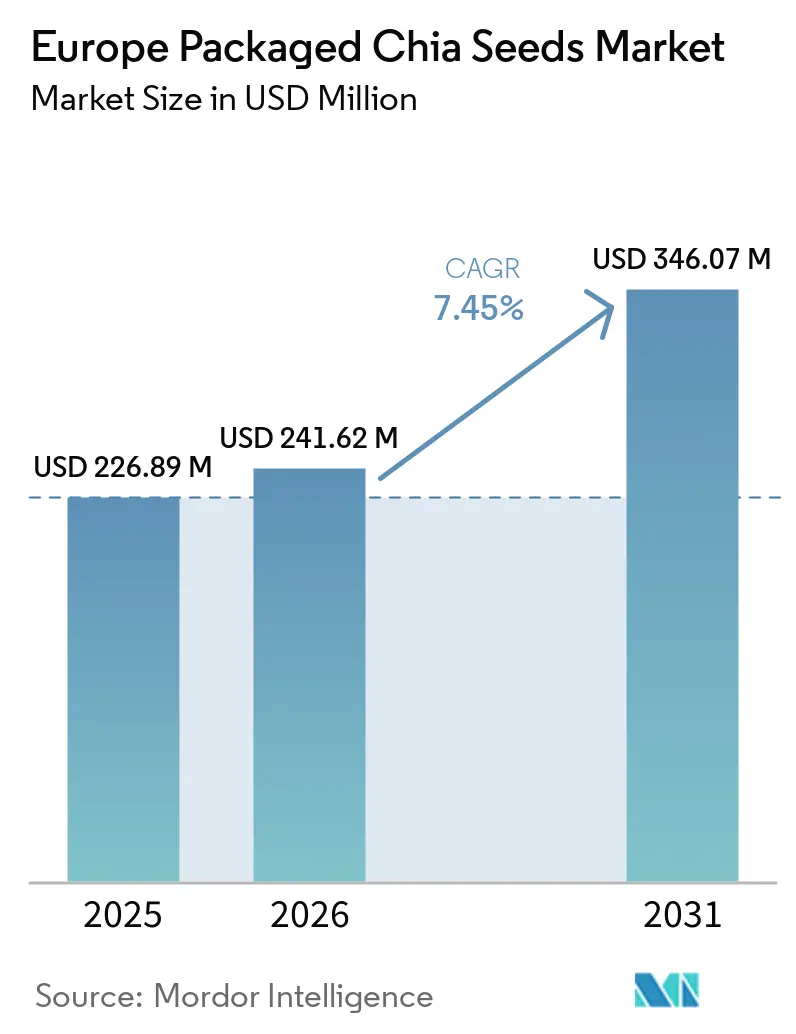
ヨーロッパのパッケージド チアシード市場は、2025年の226.89 ミリオン 米ドルから2026年には241.62 ミリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 7.45%で拡大して2031年には346.07 ミリオン 米ドルに達する見込みです。市場の成長は、チアシードの主流食品消費への統合の進展、天然かつ最小限の加工を施した原材料対する消費者の嗜好の高まり、そして汎用性の高いパントリー製品としてのチアシードへの認知度向上によって支えられています。さらに、クリーンラベルおよびオーガニック食品への需要の高まりも市場を後押ししており、消費者は認識しやすい原材料を使用し人工添加物を最小限に抑えた製品をますます求めるようになっています。チアシードは、コンベンショナル形式と認定オーガニック形式の両方で入手可能な単一原材料製品として、こうした嗜好に合致しています。
主要レポートのポイント
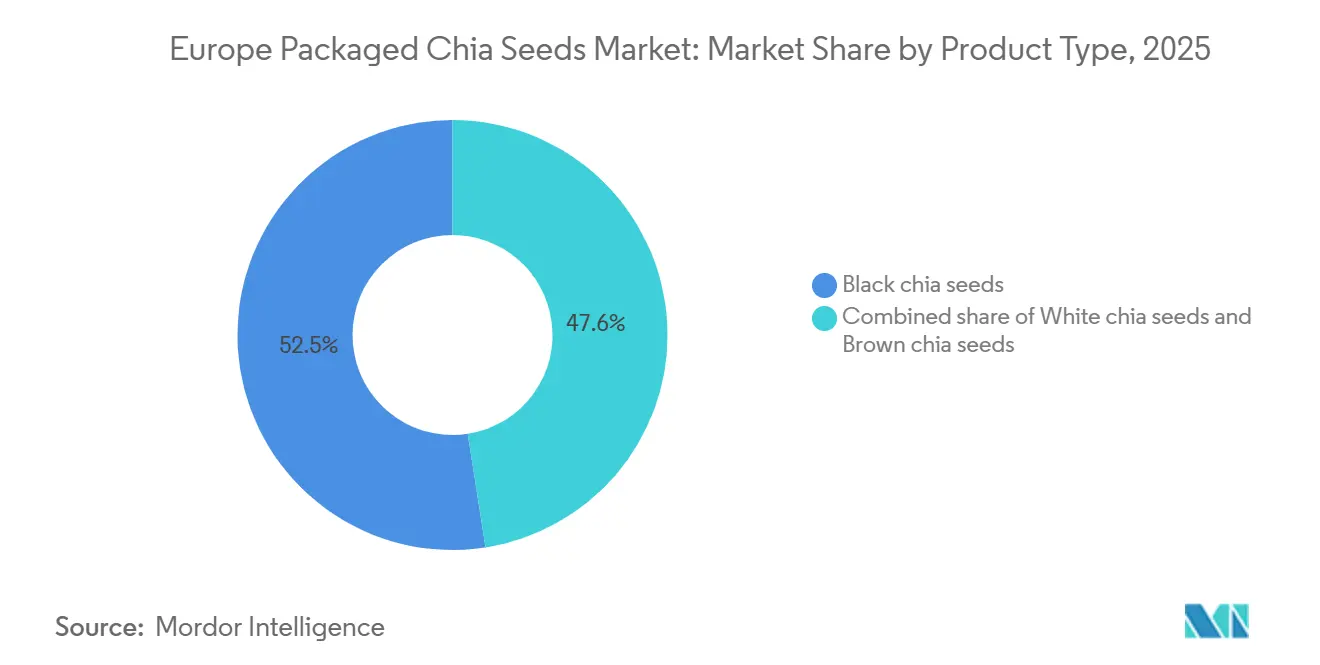
- 製品タイプ別では、ブラックチアシードが2025年のヨーロッパ チアシード市場シェアの52.45%を占め、ホワイトチアシードは2031年にかけてCAGR 8.51%で拡大する見込みです。
- 性質別では、コンベンショナルチアシードが2025年のヨーロッパ パッケージド チアシード市場シェアの81.34%を占め、オーガニックチアシードは2031年にかけてCAGR 9.19%で拡大する見込みです。
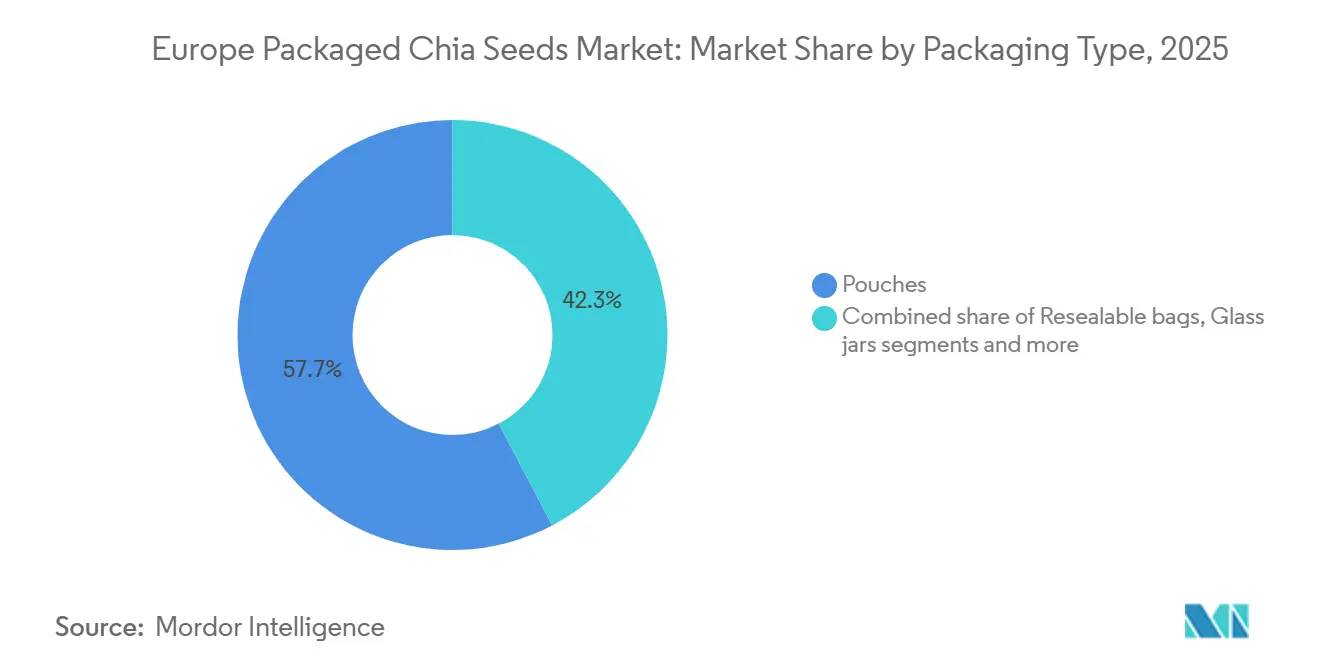
- 包装タイプ別では、パウチが2025年に57.67%のシェアを占め、再封可能バッグは2031年にかけてCAGR 8.62%で拡大する見込みす。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年に市場シェアの48.55%を占め、オンライン小売は2031年にかけてCAGR 9.87%で拡大する見込みです。
- 地域別では、ドイツが2025年に35.67%のシェアを占め、ポーランドは2031年にかけてCAGR 9.11%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ パッケージド チアシード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 便利な健康的朝食フォーマットの拡大 | +1.7% | 西ヨーロッパ、特にイギリス、ドイツ、フランス | 短期(2年以内) |
| 食物繊維と消化器系の健康への関心の高まり | +1.5% | 汎ヨーロッパ、ドイツとスカンジナビアが主導 | 中期(2〜4年) |
| フレキシタリアンおよびプラントベース食の拡大 | +1.4% | 汎ヨーロッパ、特にドイツとフランス | 中期(2〜4年) |
| トレーサビリティと食品安全への重点の強化 | +0.6% | ドイツ、オランダ、イギリス | 中期(2〜4年) |
| プライベートラベル健康食品レンジの拡大 | +0.9% | 西ヨーロッパおよび東ヨーロッパ | 短期(2年以内) |
| 持続可能な調達慣行への需要の増大 | +0.5% | ドイツ、ベルギー、オランダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
便利な健康的朝食フォーマットの拡大
最小限の準備で済む便利な朝食オプションへの嗜好の高まりにより、チアシードを即席調理・パッケージド朝食製品に組み込む機会が生まれています。消費者はますます、栄養密度の高い原材料を取り入れながら短時間で準備できる朝食フォーマットを求めており、ブランドはオーツ麦、種子、果物、その他の機能性原材料を組み合わせた製品の開発を促されています。例えば、Quakerはチアシードを含むオーバーナイトオーツ製品を提供しており、消費者は最小限の手間で事前に準備できる便利な朝食オプションを利用できます。オーバーナイトオーツなどの便利なフォーマットへのチアシードの統合は、単独のパッケージドシード製品を超えた用途を拡大し、朝食向け食品の原材料としてのパッケージドチアシードへの幅広い需要を支えています。
食物繊維と消化器系の健康への関心の高まり
食事関連の健康リスクへの意識の高まりにより、消費者はより健康的な食事の選択や食物繊維を含む食品への関心を強めています。これにより、日常食品に容易に取り入れられるチアシードなどの食物繊維豊富な原材料の消費が支えられています。例えば、世界保健機関(WHO)欧州地域事務局は、2025年7月に公表した最新の栄養勧告において、欧州地域における死亡の80%以上が非感染性疾患に関連しており、不健康な食事が主要な寄与因子として特定されていると報告しています[1]。より健康的な食事パターンへの関心の高まりにより、消費者は食物繊維豊富な食品を食事に取り入れるよう促されており、便利な食物繊維源としてのパッケージドチアシードへの需要を支えています。
フレキシタリアンおよびプラントベース食の拡大
フレキシタリアンおよびプラントベースの食事パターンの採用の拡大により、消費者は日常の食事により多くの植物由来の食品や原材料を取り入れるようになっており、チアシードなどの原材料の消費を支えています。この変化は、消費者が動物性食品への依存を減らしながら、日常の食事により幅広い植物由来の原材料を取り入れるにつれて特に顕著になっています。例えば、Good Food Institute(GFI)ヨーロッパによると、2025年にイギリスの消費者の31%、ドイツの消費者の39%が自身をフレキシタリアンと称しています。このトレンドは、日常の食品費やパッケージド食品製品におけるチアシードなどの植物由来原材料のより広い取り込みを支えています。
トレーサビリティと食品安全への重点の強化
トレーサビリティと食品安全への重点の高まりにより、ヨーロッパのパッケージドチアシード市場全体での要件が強化されています。これは特に、チアシードが国際的なサプライチェーンを通じて調達されることが多いためです。製品の原産地、サプライヤー情報、加工条件、汚染管理、バッチレベルの文書化に対するより厳格な精査が、調達・加工・包装・流通全体にわたるトレーサビリティの強化を促しています。欧州連合は、食品事業者が食品サプライチェーン全体にわたってトレーサビリティを維持し、製品および原材料を生産・加工・流通の各段階にわたって追跡できるようにすることを義務付けています。これらの要件により、パッケージドチアシードの文書化された調達、品質管理、透明なサプライチェーン管理の重要性が高まっており、市場全体でより強固な食品安全慣行の採用を支えています。
抑制要因の影響分析*
| 抑制因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農薬の厳格な最大残留基準値 | -0.8% | 汎ヨーロッパ、欧州連合全域での遵守 | 短期(2年以内) |
| サプライチェーンのトレーサビリティの課題 | -0.7% | グローバルサプライチェーン、すべての欧州連合輸入業者に影響 | 中期(2〜4年) |
| 他の栄養密度の高い種子との競合 | -0.5% | 汎ヨーロッパ、特にドイツとスカンジナビア | 長期(4年以上) |
| 輸入チアシード供給への依存 | -1.5% | 汎ヨーロッパ、特にドイツ、オランダ、イギリス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農薬の厳格な最大残留基準値
ヨーロッパ市場における厳格な農薬残留要件は、パッケージドチアシードサプライヤーのコンプライアンスおよび試験負担を増大させています。欧州連合(EU)は、輸入品を含む食品中の農薬残留物に対して法的に定義された最大残留基準値(MRL)を施行しています。例えば、2024年11月、欧州委員会のEU農産食品詐欺疑惑レポートは、アルゼンチン産のチアシード貨物にクロルピリホスメチルが0.019 mg/kgで含まれており、欧州連合の要件に非準拠であるとして指摘しました。このような事例は、チアシード輸入業者にとって残留物試験、サプライヤー検証、コンプライアンス監視の必要性を高め、コストおよび貨物拒否のリスクを増大させています。
サプライチェーンのトレーサビリティの課題
パッケージドチアシード市場は、複数の生産者、加工業者、流通業者が関与する複雑な国際サプライチェーンに起因するトレーサビリティの課題に直面しています。製品の原産地、バッチの詳細、加工活動、輸送、サプライヤー情報の一貫した記録をこれらの段階にわたって維持することは、管理上およびコンプライアンス上の要件を増大させます。断片化したサプライネットワーク全体での可視性の限界により、製品の真正性、品質、安全性の検証が困難になり、監視コストが上昇し、市場参加者にとって追加的な障壁が生じます。これらの課題は、サプライチェーンの混乱が発生した場合にさらに複雑化し、品質や安全性の問題の発生源を特定するのにより多くの時間とコストがかかります。特に中小規模の市場参加者は、専用のコンプライアンスインフラを持つ大規模で確立さたプレーヤーと比較して、堅牢なトレーサビリティシステムを実装するためのリソースが不足している場合があり、不利な立場に置かれる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ブラックチアシードが数量を牽引、ホワイト品種がプレミアム化を促進
ブラックチアシードは2025年のヨーロッパ パッケージドチアシード市場の52.45%を占め、最も主要な製品タイプとなっています。この自然な暗色のチアの品種に対する消費者の確立した親しみやすさと、認識しやすく最小限の加工を施した栄養密度の高い原材料に対するヨーロッパの幅広い嗜好との整合性が、その地位を支えています。ブラックチアシードは食物繊維、タンパク質、アルファリノレン酸(ALA)を相当量含んでおり、ヨーロッパの成長する健康志向の食文化の中でのポジショニングを支えています。チアの栄養プロファイルはヨーロッパでの人気の主要な促進要因であり、種子の比較的中立的な風味とクランチーな食感により、食品の感覚的特性を大幅に変えることなく日常の食事に容易に取り入れることができます。
ホワイトチアシードは市場で最も成長の速い製品タイプであり、2026年から2031年にかけてCAGR 8.51%で拡大する見込みです。この成長は、栄養密度の高いシード製品の多様性に対する消費者の関心の高まりと、食物繊維、プラントベースのオメガ3脂肪酸、タンパク質、その他の栄養素の天然源としてのチアへの認知度の向上によって支えられています。ヨーロッパの消費者が認識しやすい原材料と栄養価を持つ食品をますます優先するにつれて、ホワイトチアシードは最小限の加工を施したプラントベースおよび機能性食品原材料へのより広いシフトから恩恵を受けています。従来の暗色チアの品種と同様の中立的な風味と栄養プロファイルが、汎用性の高いホールフード原材料としてのポジショニングを支えています。また、その明るい外観は、パッケージドチアシードカテゴリー内で代替品を求める消費者にとって追加的な差別化ポイントを提供しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


性質別:コンベンショナル供給が優位、オーガニックのプレミアム化が加速
コンベンショナルチアシードは2025年のヨーロッパ パッケージドチアシード市場の81.34%のシェアを占め、ヨーロッパのサプライチェーン全体での確立した地位と認定代替品と比較した高い入手可能性により、大幅なリードを維持しています。このセグメントは、コンベンショナルチアシードがオーガニック認証に関連する追加要件なしにより広い生産者プールから調達できるため、より広い原材料供給基盤から恩恵を受けています。これにより、加工業者やパッケージドシードサプライヤーは調達においてより大きな柔軟性を持ち、年間を通じて一貫した数量と製品の入手可能性を維持するのに役立っています。比較的成熟したコンベンショナルサプライネットワークは、標準化された洗浄、等級付け、加工、包装作業も支えており、大量小売要件に対応するセグメントの能力を強化しています。
オーガニックチアシードはヨーロッパ パッケージドチアシード市場で最も成長の速いセグメントであり、2026年から2031年にかけてCAGR 9.19%を記録する見込みです。オーガニックチアシードは、ヨーロッパ全体で使用される正式な認証フレームワークから恩恵を受けており、認識されたオーガニックラベリングと生産基準を通じて製品を差別化することができます。成長は、オーガニック食品小売の継続的な拡大と、小売チャネル全体の認定オーガニック製品の入手可能性の向上によって支えられており、パッケージドシード製品の中でのオーガニックチアシードの存在感を強化しています。例えば、ドイツ有機食品生産者連盟(BÖLW)によると、ドイツにおけるオーガニック食品・飲料の売上は2025年に182.3億ユーロに達し、2024年の170.9億ユーロと比較して増加しており、オーガニック食品市場の継続的な拡大を反映し、認定オーガニックパッケージドチアシードにとって好ましい環境を生み出しています[2]。
包装タイプ別:パウチが棚での優位性を維持、再封可能バッグが機能的プレミアムを獲得
パウチは2025年に57.67%の最大市場シェアを占めました。このセグメントの優位性は主に、パッケージドシード製品に対するパウチ包装の実用性と汎用性、特にその軽量構造、効率的な保管、流通および小売業務全体での取り扱いやすさによって促進されています。パウチはまた、硬質容器よりも少ない包装材料を必要とし、効率的な輸送と棚への陳列を支えながら、さまざまな購入要件に対応するために異なるパックサイズを提供することができます。チアシードに一般的に使用される再封可能フォーマットは、消費者が開封後にパッケージを閉じて残りの種子を便利に保管できるようにすることで、製品の使いやすさをさらに支えています。
再封可能バッグはヨーロッパ パッケージドチアシード市場で最も成長の速い包装フォーマットであり、2026年から2031年にかけてCAGR 8.62%で拡大する見込みです。このセグメントの成長は、開封後により大きな利便性を提供する包装フォーマット、特に使用間にパックを閉じることができる統合された再封機構への嗜好の高まりによって促進されています。この機能は、通常少量で消費され、長期間にわたって繰り返し使用されるチアシードにとって特に関連性があります。再封可能バッグはまた、パックサイズの柔軟性、効率的な保管、硬質包装フォーマットと比較した取り扱いやすさを提供し、その柔軟な構造は効率的な棚の活用と輸送を支えています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:スーパーマーケットがアクセスをリード、オンライン小売が最速成長
スーパーマーケットおよびハイパーマーケットは2025年のヨーロッパ パッケージドチアシード市場で最大の48.55%のシェアを占めました。このセグメントの主導的地位は、パッケージドシード製品に利用可能な広い棚スペース、確立された食料品調達システム、および単一の小売環境内で複数のパックサイズ、製品の品種、価格帯でチシードを提供できる能力によって支えられています。これらの店舗はまた、専用の健康食品、朝食、ベーキング、食料品セクションを通じて強力な製品の視認性を提供し、確立されたプライベートラベルプログラムにより小売業者はパッケージドシードのポートフォリオを拡大することができます。さらに、大型フォーマット店舗内でのコンベンショナルおよびスペシャルティパッケージドチアシード製品の両方の入手可能性により、消費者は購入前に包装、認証、パックサイズ、製品属性を比較することができ、スーパーマーケットおよびハイパーマーケットを主要な流通チャネルとして強化しています。
オンライン小売店はヨーロッパ パッケージドチアシード市場で最も成長の速い流通チャネルであり、2026年から2031年にかけてCAGR 9.87%を記録する見込みです。成長は、オンラインプラットフォームが個々の実店舗よりも幅広いパッケージドチアシード製品の選択肢、異なる品種、パックサイズ、オーガニックオプション、特殊な製剤を提供できる能力によって支えられています。デジタル小売はまた、消費者が購入前に製品仕様、原材料、認証、包装フォーマット、価格を比較できるようにし、製品レビューと詳細なリストが購買プロセス中に追加情報を提供します。定期購入および再注文機能は、頻繁に補充されるパントリー製品としてのチアシードにさらに適しており、宅配は日常の食料品購入の一環としてパッケージドシードを購入する消費者の利便性を高めています。
地域分析
ドイツはヨーロッパ パッケージドチアシード市場で最大のシェアを占め、2025年に35.67%を記録しています。同国の地位は、確立された需要、広範な小売の入手可能性、および発達した食品流通インフラによって支えられています。強力な輸入活動がこの地位をさらに強化しており、国連コムトレードによると、2025年のチアシードの直接輸入額は164.02 ミリオン 米ドルに達しています[3]。確立されたパッケージドシード流通、広範な食料品小売ネットワーク、および一貫した輸入フローが引き続きヨーロッパ市場におけるドイツの地位を支えています。
ポーランドはヨーロッパ市場で最も速い成長を記録しており、パッケージドチアシードは2026年から2031年にかけてCAGR 9.11%で拡大する見込みです。成長は、現代の食料品小売業者やオンラインチャネルを通じたパッケージドチアシードの入手可能性の向上、より幅広い製品の選択肢、スペシャルティおよび健康志向の食品へのアクセスの改善によって支えられています。組織化された小売流通の拡大により、パッケージドチアシード製品の棚での視認性と消費者へのリーチが広がり、予測期間中の市場の継続的な発展を支えています。
イギリス、オランダ、イタリア、スペイン、スウェーデン、および広範な北欧市場は、ヨーロッパ パッケージドチアシード市場における他の重要な地域を代表しています。イギリスはパッケージドおよびスペシャルティ食品製品の確立した市場を持ち、オランダはヨーロッパ市場に参入するチアシードの重要な輸入・流通ハブとして機能しています。イタリアとスペインは確された食料品およびスペシャルティ食品チャネルから恩恵を受け、スウェーデンおよびその他の北欧諸国は発達した小売システムとスペシャルティシード製品への安定した需要によって支えられています。これらの市場は総体的に地域の成長に貢献しており、小売構造、製品の入手可能性、オーガニック製品の提供、消費者の嗜好の違いが各国の成長に影響を与えています。
競合環境
ヨーロッパ パッケージドチアシード市場は断片化しており、競争は専門チア企業、健康食品メーカー、国際シードサプライヤーの間に分散しています。主要プレーヤーには、Linwoods Health Foods Ltd.、The Chia Co.、NOW Foods, Inc.、Chia Charge Ltd.、Raab Vitalfood GmbHのほか、他の地域および国際的な参加者が含まれます。市場構造は、チアベース製品に特化した企業と、小売チャネルを通じてパッケージドチアシードを提供するより広範な健康食品企業の両方の存在を反映しています。
競争は製品品質、オーガニック認証、包装フォーマット、シードの品種、製品ポジショニングによって促進されています。企業はホールおよびミルドチアシード、オーガニックおよびコンベンショナルの品種、異なるパックサイズ、再封可能包装、クリーンラベルポジショニングを通じて製品を差別化しています。スーパーマーケット、健康食品店、オンラインチャネル全体での小売の入手可能性も、競合ポジショニングに影響を与える重要な要因です。
競合環境はさらに、製品イノベーション、サプライチェーンの透明性、品質保証によって形成されています。メーカーはますます、消費者の信頼を強化するために、トレーサブルな調達、実験室試験、持続可能な調達慣行、便利な包装に注力しています。専門チアサプライヤーと多角化した健康食品メーカーの両方の存在により、幅広い製品と価格戦略が生まれ、ヨーロッパ市場全体で断片化した競合構造が維持されています。
ヨーロッパ パッケージド チアシード産業リーダー
-
Linwoods Health Foods Ltd.
-
The Chia Co.
-
NOW Foods, Inc.
-
Chia Charge Ltd.
-
Raab Vitalfood GmbH
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:Chia ChargeはB2 Agencyとの継続的なパートナーシップを通じてAmazonでのプレゼンスを強化し、当初のマーケットプレイス管理を超えて、より広範なAmazon戦略、製品ローンチ、リスティング最適化、新製品およびバンドル開発を含む取り組みに拡大しました。
- 2026年3月:Linwoods Health Foods Ltd.はPlate Up for Performanceシリーズのためにシェフのスティーブン・ビーディと提携しました。Linwoodsのチア製品はライブクッキングデモンストレーションに組み込まれ、日常の食事でのチアシードの使い方を具体的に紹介しました。
- 2025年7月:LT Foodsのオーガニック事業部門であるNature Bio Foodsは、オランダのロッテルダムのマースフラクテに20,000平方メートルの施設を開設し、ヨーロッパの企業間消費者向けセグメントに参入しました。この施設には専用のシードおよび穀物加工ライン、年間処理能力15,000メトリックトンの小売包装ライン、15,000パレットの保管能力が含まれています。


ヨーロッパ パッケージド チアシード市場レポートの範囲
チアシードはサルビア・ヒスパニカ植物に由来する小さく栄養密度の高い種子であり、食物繊維、プラントベースのタンパク質、オメガ3脂肪酸、ミネラル、その他の栄養成分を含んでいます。ヨーロッパのパッケージドチアシード市場は、製品タイプ、性質、包装タイプ、流通チャネル別にセグメント化されています。製品タイプに基づき、市場はホワイトチアシード、ブラックチアシード、ブラウンチアシードにセグメント化されています。性質に基づき、市場はオーガニックチアシードとコンベンショナルチアシードにセグメント化されています。包装タイプに基づき、市場はパウチ、再封可能バッグ、ガラス瓶、プラスチック容器・ボトル、その他にセグメント化されています。流通チャネルに基づき、市場はスーパーマーケット・ハイパーマーケット、コンビニエンスストア・食料品店、オンライン小売店、その他の流通チャネルにセグメント化されています。地域に基づき、市場はイギリス、ドイツ、フランス、イタリア、スペイン、オランダ、ポーランド、ベルギー、スウェーデン、その他のヨーロッパにセグメント化されています。各セグメントについて、市場規模と予測は金額(百万米ドル)に基づいて行われていま。
| ホワイトチアシード |
| ブラックチアシード |
| ブラウンチアシード |
| オーガニックチアシード |
| コンベンショナルチアシード |
| パウチ |
| 再封可能バッグ |
| ガラス瓶 |
| プラスチック容器・ボトル |
| その他 |
| スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 |
| オンライン小売店 |
| その他の流通チャネル |
| イギリス |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ポーランド |
| ベルギー |
| スウェーデン |
| その他のヨーロッパ |
| 製品タイプ別 | ホワイトチアシード |
| ブラックチアシード | |
| ブラウンチアシード | |
| 性質別 | オーガニックチアシード |
| コンベンショナルチアシード | |
| 包装タイプ別 | パウチ |
| 再封可能バッグ | |
| ガラス瓶 | |
| プラスチック容器・ボトル | |
| その他 | |
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア・食料品店 | |
| オンライン小売店 | |
| その他の流通チャネル | |
| 地域別 | イギリス |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他のヨーロッパ |


レポートで回答される主要な質問
ヨーロッパにおけるチアシードの予想成長率はどのくらいですか?
このカテゴリーは2026年から2031年にかけてCAGR 7.45%で成長し、2026年の241.62 ミリオン 米ドルから2031年には346.07 ミリオン 米ドルに増加する見込みです。
ヨーロッパにおけるチアシードの販売をリードしている製品タイプはどれですか?
ブラックチアシードは2025年に52.45%のシェアでリードしており、これは親しみやすい用途、広範な入手可能性、確立されたサプライチェーンによるものです。
オーガニックチアシードがコンベンショナル製品よりも速く成長しているのはなぜですか?
オーガニックチアシードは2031年にかけてCAGR 9.19%で成長する見込みであり、認定需要とドイツの強力なオーガニック小売基盤によって支えられています。
チアシードで最も速く成長している販売チャネルはどれですか?
オンライン小売は2031年にかけてCAGR 9.87%で成長する見込みであり、スペシャルティ、オーガニック、バルクフォーマットを効率的に取り扱うことができるためです。


 お客様のデータは安全であり、販売や共有は一切行われません。

