
Marktgröße und Marktanteile für verpackte Chiasamen in Europa
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
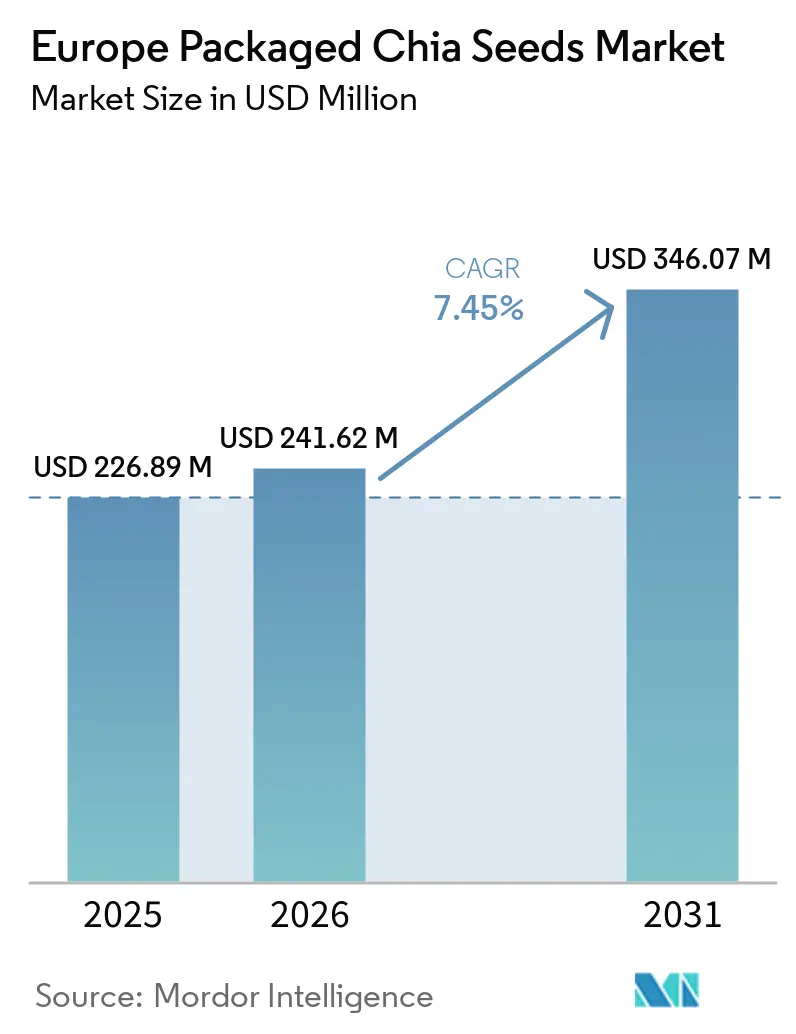
| Marktgröße im Basisjahr (2025) | 226.89 Millionen US-Dollar |
| Marktgröße (2026) | 241.62 Millionen US-Dollar |
| Marktgröße (2031) | 346.07 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.45 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verpackte Chiasamen in Europa von Mordor Intelligence
Der europäische Markt für verpackte Chiasamen wird voraussichtlich von 226,89 Millionen USD im Jahr 2025 auf 241,62 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 346,07 Millionen USD erreichen, bei einer CAGR von 7,45 % im Zeitraum 2026–2031. Das Marktwachstum wird durch die zunehmende Integration von Chiasamen in den Mainstream-Lebensmittelkonsum, die steigende Verbraucherpräferenz für natürliche und minimal verarbeitete Zutaten sowie die wachsende Vertrautheit mit Chiasamen als vielseitiges Vorratsprodukt unterstützt. Der Markt wird zudem durch die wachsende Präferenz für Clean-Label- und biologische Lebensmittelprodukte angetrieben, da Verbraucher zunehmend Produkte mit erkennbaren Zutaten und begrenzten künstlichen Zusatzstoffen suchen. Chiasamen entsprechen diesen Präferenzen als Einzutatprodukt, das sowohl in konventionellen als auch in zertifiziert-biologischen Formaten erhältlich ist.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten schwarze Chiasamen im Jahr 2025 einen Marktanteil von 52,45 % am europäischen Chiasamen-Markt, während weiße Chiasamen bis 2031 voraussichtlich mit einer CAGR von 8,51 % wachsen werden.
- Nach Art entfielen im Jahr 2025 81,34 % des Marktanteils am europäischen Markt für verpackte Chiasamen auf konventionelle Chiasamen, während biologische Chiasamen bis 2031 voraussichtlich mit einer CAGR von 9,19 % wachsen werden.
- Nach Verpackungstyp hielten Beutel im Jahr 2025 einen Anteil von 57,67 %, während wiederverschließbare Beutel bis 2031 voraussichtlich mit einer CAGR von 8,62 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 48,55 % des Marktanteils auf Supermärkte und Hypermärkte, während der Online-Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 9,87 % wachsen wird.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 35,67 %, während Polen bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Markt für verpackte Chiasamen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung praktischer gesunder Frühstücksformate | +1.7% | Westeuropa, insbesondere Vereinigtes Königreich, Deutschland, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Fokus auf Ballaststoffe und Verdauungsgesundheit | +1.5% | Gesamteuropa, angeführt von Deutschland und Skandinavien | Mittelfristig (2–4 Jahre) |
| Ausweitung flexitarischer und pflanzenbasierter Ernährungsweisen | +1.4% | Gesamteuropa, insbesondere Deutschland und Frankreich | Mittelfristig (2–4 Jahre) |
| Stärkere Betonung von Rückverfolgbarkeit und Lebensmittelsicherheit | +0.6% | Deutschland, Niederlande, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Ausweitung von Eigenmarken-Gesundheitslebensmittelsortimenten | +0.9% | West- und Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach nachhaltigen Beschaffungspraktiken | +0.5% | Deutschland, Belgien, Niederlande | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung praktischer gesunder Frühstücksformate
Die wachsende Präferenz für praktische Frühstücksoptionen, die minimale Zubereitung erfordern, schafft Möglichkeiten für die Integration von Chiasamen in fertig zubereitete und verpackte Frühstücksprodukte. Verbraucher suchen zunehmend nach Frühstücksformaten, die schnell zubereitet werden können und dennoch nährstoffreiche Zutaten enthalten, was Marken dazu veranlasst, Produkte zu entwickeln, die Hafer, Samen, Früchte und andere funktionelle Zutaten kombinieren. So bietet beispielsweise Quaker Overnight-Oats-Produkte mit Chiasamen an, die Verbrauchern eine praktische Frühstücksoption bieten, die im Voraus mit minimalem Aufwand zubereitet werden kann. Die Integration von Chiasamen in praktische Formate wie Overnight Oats erweitert ihre Verwendung über eigenständige verpackte Samenprodukte hinaus und unterstützt die breitere Nachfrage nach verpackten Chiasamen als Zutat in frühstücksorientierten Lebensmitteln.
Zunehmender Fokus auf Ballaststoffe und Verdauungsgesundheit
Das wachsende Bewusstsein für ernährungsbedingte Gesundheitsrisiken erhöht die Aufmerksamkeit der Verbraucher für gesündere Ernährungsgewohnheiten und ballaststoffreiche Lebensmittel. Dies unterstützt den Konsum ballaststoffreicher Zutaten wie Chiasamen, die leicht in alltägliche Lebensmittel integriert werden können. So berichtete beispielsweise das Regionalbüro Europa der Weltgesundheitsorganisation (WHO) in seinen aktualisierten Ernährungsempfehlungen vom Juli 2025, dass mehr als 80 % der Todesfälle in der europäischen Region mit nichtübertragbaren Krankheiten in Verbindung stehen, wobei ungesunde Ernährung als wesentlicher Faktor identifiziert wurde[1]. Der zunehmende Fokus auf gesündere Ernährungsgewohnheiten ermutigt Verbraucher, mehr ballaststoffreiche Lebensmittel in ihre Ernährung aufzunehmen, was die Nachfrage nach verpackten Chiasamen als praktische Ballaststoffquelle unterstützt.
Ausweitung flexitarischer und pflanzenbasierter Ernährungsweisen
Die wachsende Verbreitung flexitarischer und pflanzenbasierter Ernährungsweisen ermutigt Verbraucher, mehr pflanzliche Lebensmittel und Zutaten in ihre alltägliche Ernährung zu integrieren, was den Konsum von Zutaten wie Chiasamen unterstützt. Dieser Wandel ist besonders relevant, da Verbraucher ihre Abhängigkeit von tierischen Lebensmitteln reduzieren und gleichzeitig eine breitere Vielfalt pflanzlicher Zutaten in reguläre Mahlzeiten einbeziehen. So beschrieben sich laut dem Good Food Institute (GFI) Europe im Jahr 2025 31 % der Verbraucher im Vereinigten Königreich und 39 % der Verbraucher in Deutschland als Flexitarier. Dieser Trend unterstützt die stärkere Einbeziehung pflanzlicher Zutaten wie Chiasamen in den alltäglichen Lebensmittelkonsum und in verpackte Lebensmittelprodukte.
Stärkere Betonung von Rückverfolgbarkeit und Lebensmittelsicherheit
Die wachsende Betonung von Rückverfolgbarkeit und Lebensmittelsicherheit stärkt die Anforderungen im europäischen Markt für verpackte Chiasamen, insbesondere da Chiasamen häufig über internationale Lieferketten bezogen werden. Eine stärkere Überprüfung von Produktherkunft, Lieferanteninformationen, Verarbeitungsbedingungen, Kontaminationskontrollen und chargenspezifischer Dokumentation treibt eine stärkere Rückverfolgbarkeit in Beschaffung, Verarbeitung, Verpackung und Vertrieb voran. Die Europäische Union verpflichtet Lebensmittelunternehmen, die Rückverfolgbarkeit entlang der gesamten Lebensmittelversorgungskette aufrechtzuerhalten, sodass Produkte und Zutaten über verschiedene Stufen der Produktion, Verarbeitung und des Vertriebs verfolgt werden können. Diese Anforderungen erhöhen die Bedeutung dokumentierter Beschaffung, Qualitätskontrollen und transparentem Lieferkettenmanagement für verpackte Chiasamen und unterstützen gleichzeitig die Einführung stärkerer Lebensmittelsicherheitspraktiken im gesamten Markt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Höchstgehalte für Pestizidrückstände | -0.8% | Gesamteuropa, EU-weite Compliance | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der Rückverfolgbarkeit der Lieferkette | -0.7% | Globale Lieferkette, betrifft alle EU-Importeure | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch andere nährstoffreiche Samen | -0.5% | Gesamteuropa, insbesondere Deutschland und Skandinavien | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von importierten Chiasamenlieferungen | -1.5% | Gesamteuropa, insbesondere Deutschland, Niederlande, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Höchstgehalte für Pestizidrückstände
Strenge Anforderungen an Pestizidrückstände im europäischen Markt erhöhen den Compliance- und Prüfaufwand für Lieferanten verpackter Chiasamen. Die Europäische Union (EU) setzt gesetzlich definierte Höchstgehalte an Rückständen (MRL) für Pestizidrückstände in Lebensmitteln durch, einschließlich importierter Produkte. So kennzeichnete beispielsweise der Bericht der Europäischen Kommission über Verdachtsfälle von Agrar- und Lebensmittelbetrug der EU im November 2024 eine Chiasamen-Sendung aus Argentinien, die Chlorpyrifos-methyl mit 0,019 mg/kg enthielt, als nicht konform mit den Anforderungen der Europäischen Union. Solche Fälle treiben den Bedarf an Rückstandstests, Lieferantenverifizierung und Compliance-Überwachung voran, was die Kosten und das Risiko der Sendungsablehnung für Chiasamen-Importeure erhöht.
Herausforderungen bei der Rückverfolgbarkeit der Lieferkette
Der Markt für verpackte Chiasamen steht vor Rückverfolgbarkeitsproblemen aufgrund komplexer internationaler Lieferketten, die mehrere Produzenten, Verarbeiter und Händler umfassen. Die Aufrechterhaltung konsistenter Aufzeichnungen über Produktherkunft, Chargendetails, Verarbeitungsaktivitäten, Transport und Lieferanteninformationen über diese Stufen hinweg erhöht den administrativen und Compliance-Aufwand. Begrenzte Transparenz in fragmentierten Liefernetzwerken erschwert die Überprüfung von Produktauthentizität, Qualität und Sicherheit, erhöht die Überwachungskosten und schafft zusätzliche Barrieren für Marktteilnehmer. Diese Herausforderungen werden durch Lieferkettenunterbrechungen weiter verschärft, da die Identifizierung der Ursache von Qualitäts- oder Sicherheitsproblemen zeitaufwändiger und kostspieliger wird. Kleinere Marktteilnehmer verfügen insbesondere möglicherweise nicht über die Ressourcen zur Implementierung robuster Rückverfolgbarkeitssysteme, was sie gegenüber größeren, etablierteren Akteuren mit dedizierter Compliance-Infrastruktur benachteiligt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Schwarze Chiasamen dominieren das Volumen; weiße Varianten ziehen Premiumisierung an
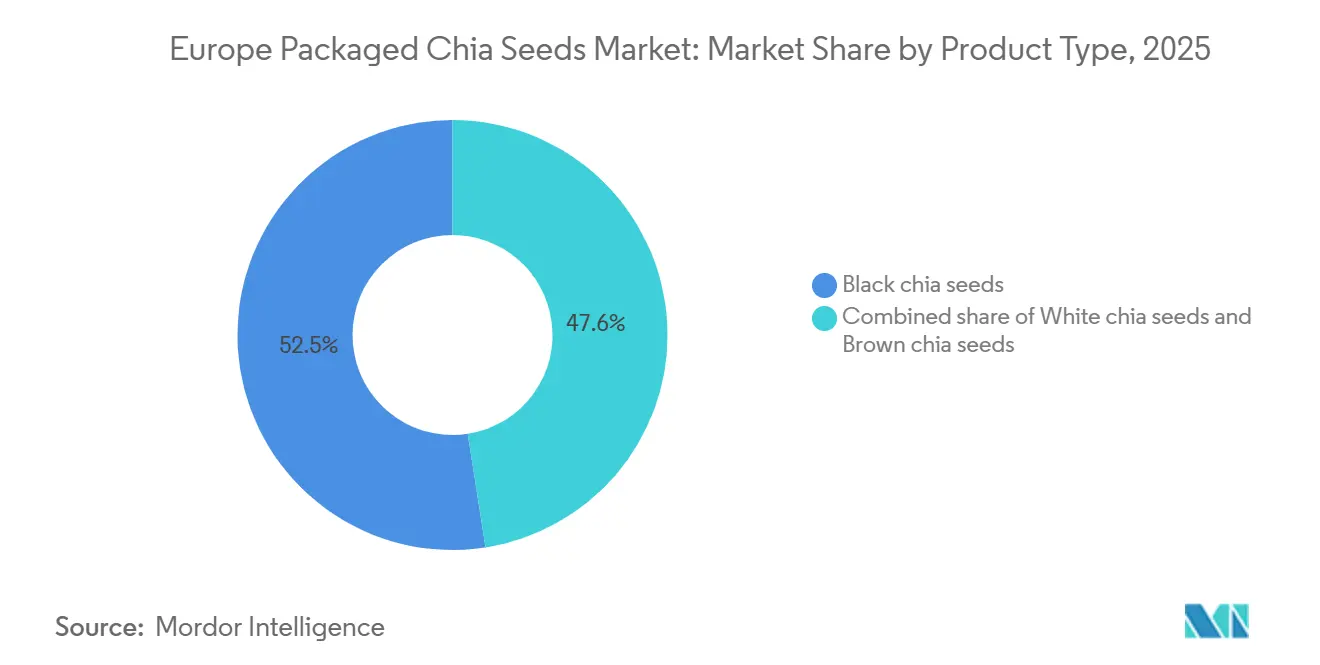
Schwarze Chiasamen machten im Jahr 2025 52,45 % des europäischen Marktes für verpackte Chiasamen aus und sind damit der dominante Produkttyp. Die etablierte Vertrautheit der Verbraucher mit dieser natürlich dunkel gefärbten Chiavariante sowie ihre Übereinstimmung mit den breiteren europäischen Präferenzen für erkennbare, minimal verarbeitete, nährstoffreiche Zutaten stützen ihre Position. Schwarze Chiasamen enthalten erhebliche Mengen an Ballaststoffen, Proteinen und Alpha-Linolensäure (ALA) und unterstützen damit ihre Positionierung innerhalb Europas wachsender gesundheitsorientierter Lebensmittelkultur. Das Nährwertprofil von Chia ist ein wesentlicher Treiber ihrer Beliebtheit in Europa, während der relativ neutrale Geschmack und die knusprige Textur der Samen eine einfache Integration in den Alltag ermöglichen, ohne die sensorischen Eigenschaften von Lebensmitteln wesentlich zu verändern.
Weiße Chiasamen sind der am schnellsten wachsende Produkttyp im Markt und werden voraussichtlich mit einer CAGR von 8,51 % im Zeitraum 2026–2031 wachsen. Dieses Wachstum wird durch das zunehmende Verbraucherinteresse an Vielfalt bei nährstoffreichen Samenprodukten und die wachsende Anerkennung von Chia als natürliche Quelle für Ballaststoffe, pflanzliche Omega-3-Fettsäuren, Proteine und andere Nährstoffe unterstützt. Da europäische Verbraucher zunehmend Lebensmittel mit erkennbaren Zutaten und Nährwert priorisieren, profitieren weiße Chiasamen von der breiteren Verlagerung hin zu minimal verarbeiteten, pflanzenbasierten und funktionellen Lebensmittelzutaten. Ihr neutraler Geschmack und ihr Nährwertprofil, ähnlich wie bei konventionellen dunklen Chiavarianten, unterstützen ihre Positionierung als vielseitige Vollwert-Lebensmittelzutat. Ihr helleres Erscheinungsbild bietet zudem einen zusätzlichen Differenzierungspunkt für Verbraucher, die Alternativen in der Kategorie verpackter Chiasamen suchen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Art: Konventionelles Angebot dominiert; biologische Premiumisierung beschleunigt sich
Konventionelle Chiasamen hielten im Jahr 2025 einen Anteil von 81,34 % am europäischen Markt für verpackte Chiasamen und behielten damit einen erheblichen Vorsprung aufgrund ihrer etablierten Position in der europäischen Lieferkette und der größeren Verfügbarkeit im Vergleich zu zertifizierten Alternativen. Das Segment profitiert von einer breiteren Rohstoffversorgungsbasis, da konventionelle Chia aus einem größeren Pool von Produzenten bezogen werden kann, ohne die zusätzlichen Anforderungen im Zusammenhang mit der biologischen Zertifizierung. Dies gibt Verarbeitern und Lieferanten verpackter Samen mehr Flexibilität bei der Beschaffung und hilft ihnen, konsistente Mengen und Produktverfügbarkeit das ganze Jahr über aufrechtzuerhalten. Das relativ ausgereifte konventionelle Versorgungsnetzwerk unterstützt auch standardisierte Reinigungs-, Sortierungs-, Verarbeitungs- und Verpackungsabläufe und stärkt die Fähigkeit des Segments, große Einzelhandelsmengen zu bedienen.
Biologische Chiasamen sind das am schnellsten wachsende Segment im europäischen Markt für verpackte Chiasamen und werden voraussichtlich mit einer CAGR von 9,19 % im Zeitraum 2026–2031 wachsen. Biologische Chia profitiert vom formalen Zertifizierungsrahmen, der in ganz Europa verwendet wird, und ermöglicht es Produkten, sich durch anerkannte Bio-Kennzeichnung und Produktionsstandards zu differenzieren. Das Wachstum wird durch die anhaltende Expansion des Bio-Lebensmitteleinzelhandels und die zunehmende Verfügbarkeit zertifizierter Bio-Produkte über Einzelhandelskanäle unterstützt, was die Präsenz von Bio-Chia in verpackten Samenangeboten stärkt. So erreichten laut dem Bund Ökologische Lebensmittelwirtschaft (BÖLW) die Umsätze mit Bio-Lebensmitteln und -Getränken in Deutschland im Jahr 2025 18,23 Milliarden EUR, verglichen mit 17,09 Milliarden EUR im Jahr 2024, was die anhaltende Expansion des Bio-Lebensmittelmarktes widerspiegelt und ein günstiges Umfeld für zertifizierte biologische verpackte Chiasamen schafft[2].
Nach Verpackungstyp: Beutel behalten Regalführerschaft; wiederverschließbare Beutel erschließen funktionale Premiumsegmente
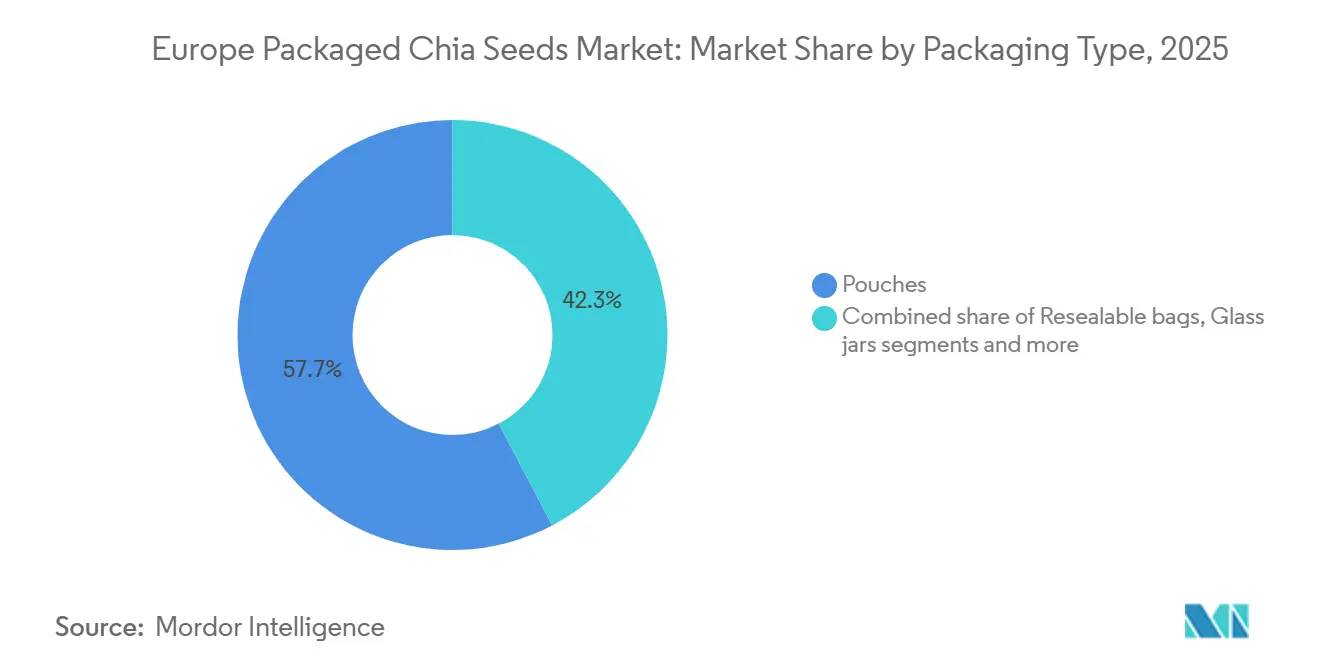
Beutel machten im Jahr 2025 mit 57,67 % den größten Marktanteil aus. Die Dominanz dieses Segments wird in erster Linie durch die Praktikabilität und Vielseitigkeit von Beutelverpackungen für verpackte Samenprodukte angetrieben, insbesondere durch ihre leichte Struktur, effiziente Lagerung und einfache Handhabung während des Vertriebs und des Einzelhandelsbetriebs. Beutel benötigen auch weniger Verpackungsmaterial als starre Behälter, was einen effizienten Transport und die Regalbestückung unterstützt und es Herstellern ermöglicht, verschiedene Packungsgrößen für unterschiedliche Kaufanforderungen anzubieten. Die wiederverschließbaren Formate, die häufig für Chiasamen verwendet werden, unterstützen die Produktnutzbarkeit weiter, indem sie Verbrauchern ermöglichen, die Verpackung nach dem Öffnen zu schließen und die verbleibenden Samen bequem aufzubewahren.
Wiederverschließbare Beutel sind das am schnellsten wachsende Verpackungsformat im europäischen Markt für verpackte Chiasamen und werden voraussichtlich mit einer CAGR von 8,62 % im Zeitraum 2026–2031 wachsen. Das Wachstum dieses Segments wird durch die zunehmende Präferenz für Verpackungsformate angetrieben, die nach dem Öffnen mehr Komfort bieten, insbesondere durch integrierte Wiederverschlussmechanismen, die es Verbrauchern ermöglichen, die Verpackung zwischen den Verwendungen zu schließen. Diese Funktion ist besonders relevant für Chiasamen, die typischerweise in kleinen Mengen konsumiert und über einen längeren Zeitraum wiederholt verwendet werden. Wiederverschließbare Beutel bieten auch Flexibilität bei Packungsgrößen, effiziente Lagerung und einfachere Handhabung im Vergleich zu starren Verpackungsformaten, während ihre flexible Struktur eine effiziente Regalnutzung und den Transport unterstützt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Supermärkte führen den Zugang an; Online-Einzelhandel wächst am schnellsten
Supermärkte und Hypermärkte machten im Jahr 2025 mit 48,55 % den größten Anteil am europäischen Markt für verpackte Chiasamen aus. Die führende Position des Segments wird durch die breite Regalfläche für verpackte Samenprodukte, etablierte Lebensmittelbeschaffungssysteme und die Möglichkeit unterstützt, Chiasamen in mehreren Packungsgrößen, Produktvarianten und Preisklassen in einer einzigen Einzelhandelsumgebung anzubieten. Diese Geschäfte bieten auch eine starke Produktsichtbarkeit durch dedizierte Gesundheitslebensmittel-, Frühstücks-, Back- und Lebensmittelabteilungen, während etablierte Eigenmarkenprogramme es Einzelhändlern ermöglichen, ihre verpackten Samenportfolios zu erweitern. Darüber hinaus ermöglicht die Verfügbarkeit sowohl konventioneller als auch spezieller verpackter Chiasamenprodukte in großformatigen Geschäften den Verbrauchern, Verpackungen, Zertifizierungen, Packungsgrößen und Produkteigenschaften vor dem Kauf zu vergleichen, was Supermärkte und Hypermärkte als primären Vertriebskanal stärkt.
Online-Einzelhandelsgeschäfte sind der am schnellsten wachsende Vertriebskanal im europäischen Markt für verpackte Chiasamen und werden voraussichtlich mit einer CAGR von 9,87 % im Zeitraum 2026–2031 wachsen. Das Wachstum wird durch die Fähigkeit von Online-Plattformen unterstützt, eine breitere Auswahl an verpackten Chiasamen-Produkten als einzelne stationäre Geschäfte anzubieten, einschließlich verschiedener Varianten, Packungsgrößen, Bio-Optionen und spezialisierter Formulierungen. Der digitale Einzelhandel ermöglicht es Verbrauchern auch, Produktspezifikationen, Zutaten, Zertifizierungen, Verpackungsformate und Preise vor dem Kauf zu vergleichen, während Produktbewertungen und detaillierte Angebote während des Kaufprozesses zusätzliche Informationen liefern. Abonnement- und Nachbestellfunktionen eignen sich zudem gut für Chiasamen als häufig nachgefülltes Vorratsprodukt, während die Lieferung nach Hause den Komfort für Verbraucher erhöht, die verpackte Samen als Teil des regulären Lebensmitteleinkaufs kaufen.
Geografische Analyse
Deutschland hält den größten Anteil am europäischen Markt für verpackte Chiasamen und machte im Jahr 2025 35,67 % aus. Die Position des Landes wird durch eine etablierte Nachfrage, breite Einzelhandelsverfügbarkeit und eine gut entwickelte Lebensmittelverteilungsinfrastruktur gestützt. Starke Importaktivitäten stärken diese Position weiter, wobei direkte Chiasamen-Importe laut UN Comtrade im Jahr 2025 einen Wert von 164,02 Millionen USD hatten[3]. Etablierte Verteilung verpackter Samen, umfangreiche Lebensmitteleinzelhandelsnetzwerke und konsistente Importströme stützen weiterhin Deutschlands Position im europäischen Markt.
Polen verzeichnet das schnellste Wachstum im europäischen Markt, wobei verpackte Chiasamen voraussichtlich mit einer CAGR von 9,11 % im Zeitraum 2026–2031 wachsen werden. Das Wachstum wird durch die zunehmende Verfügbarkeit verpackter Chiasamen über moderne Lebensmittelhändler und Online-Kanäle, eine breitere Produktauswahl und einen verbesserten Zugang zu spezialisierten und gesundheitsorientierten Lebensmittelprodukten unterstützt. Die Expansion im organisierten Einzelhandelsvertrieb verschafft verpackten Chiasamen-Produkten eine größere Regalvisibilität und eine breitere Verbraucherreichweite, was die weitere Marktentwicklung im Prognosezeitraum unterstützt.
Das Vereinigte Königreich, die Niederlande, Italien, Spanien, Schweden und der breitere nordische Markt stellen weitere bedeutende Geografien im europäischen Markt für verpackte Chiasamen dar. Das Vereinigte Königreich verfügt über einen etablierten Markt für verpackte und Speziallebensmittelprodukte, während die Niederlande als wichtiger Import- und Vertriebsknotenpunkt für Chiasamen dienen, die in den europäischen Markt eintreten. Italien und Spanien profitieren von etablierten Lebensmittel- und Speziallebensmittelkanälen, während Schweden und andere nordische Länder durch entwickelte Einzelhandelssysteme und eine konsistente Nachfrage nach Spezialsamenprodukten unterstützt werden. Insgesamt tragen diese Märkte zum regionalen Wachstum bei, wobei Unterschiede in Einzelhandelsstrukturen, Produktverfügbarkeit, Bio-Angeboten und Verbraucherpräferenzen das Wachstum in einzelnen Ländern beeinflussen.
Wettbewerbslandschaft
Der europäische Markt für verpackte Chiasamen ist fragmentiert, wobei der Wettbewerb auf spezialisierte Chia-Unternehmen, Gesundheitslebensmittelhersteller und internationale Samenlieferanten verteilt ist. Zu den wichtigsten Akteuren gehören Linwoods Health Foods Ltd., The Chia Co., NOW Foods, Inc., Chia Charge Ltd. und Raab Vitalfood GmbH sowie weitere regionale und internationale Teilnehmer. Die Marktstruktur spiegelt die Präsenz sowohl von Unternehmen wider, die sich auf Chia-basierte Produkte konzentrieren, als auch von breiteren Gesundheitslebensmittelunternehmen, die verpackte Chiasamen über Einzelhandelskanäle anbieten.
Der Wettbewerb wird durch Produktqualität, biologische Zertifizierung, Verpackungsformate, Samenvarianten und Produktpositionierung angetrieben. Unternehmen differenzieren ihre Angebote durch ganze und gemahlene Chiasamen, biologische und konventionelle Varianten, verschiedene Packungsgrößen, wiederverschließbare Verpackungen und Clean-Label-Positionierung. Die Einzelhandelsverfügbarkeit in Supermärkten, Gesundheitslebensmittelgeschäften und Online-Kanälen ist ebenfalls ein wichtiger Faktor, der die Wettbewerbspositionierung beeinflusst.
Die Wettbewerbslandschaft wird weiter durch Produktinnovation, Lieferkettentransparenz und Qualitätssicherung geprägt. Hersteller konzentrieren sich zunehmend auf rückverfolgbare Beschaffung, Labortests, nachhaltige Beschaffungspraktiken und praktische Verpackung, um das Verbrauchervertrauen zu stärken. Die Präsenz sowohl spezialisierter Chia-Lieferanten als auch diversifizierter Gesundheitslebensmittelhersteller führt zu einem breiten Spektrum an Produkten und Preisstrategien und erhält eine fragmentierte Wettbewerbsstruktur im gesamten europäischen Markt aufrecht.
Marktführer in der europäischen Branche für verpackte Chiasamen
-
Linwoods Health Foods Ltd.
-
The Chia Co.
-
NOW Foods, Inc.
-
Chia Charge Ltd.
-
Raab Vitalfood GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Chia Charge stärkte seine Amazon-Präsenz durch eine laufende Partnerschaft mit der B2 Agency und erweiterte das anfängliche Marktplatzmanagement auf eine umfassendere Amazon-Strategie, Produkteinführungen, Listing-Optimierung sowie die Entwicklung neuer Produkte und Bundles.
- März 2026: Linwoods Health Foods Ltd. ging eine Partnerschaft mit Küchenchef Stephen Beaddie für die Reihe Plate Up for Performance ein. Linwoods' Chia-Produkte wurden in Live-Kochvorführungen integriert und zeigten dabei konkret Möglichkeiten auf, Chiasamen in alltäglichen Mahlzeiten zu verwenden.
- Juli 2025: LT Foods' Bio-Geschäftsbereich Nature Bio Foods trat in das europäische Business-to-Consumer-Segment ein, indem er eine 20.000 Quadratmeter große Anlage in Maasvlakte, Rotterdam, Niederlande, eröffnete. Die Anlage umfasst dedizierte Samen- und Getreideverarbeitungslinien, Einzelhandelsverpackungslinien mit einer jährlichen Verarbeitungskapazität von 15.000 Tonnen sowie eine Lagerkapazität für 15.000 Paletten.


Berichtsumfang für den europäischen Markt für verpackte Chiasamen
Chiasamen werden aus der Pflanze Salvia hispanica gewonnen und sind kleine, nährstoffreiche Samen, die Ballaststoffe, pflanzliches Protein, Omega-3-Fettsäuren, Mineralien und andere Nährwertkomponenten enthalten. Der europäische Markt für verpackte Chiasamen ist nach Produkttyp, Art, Verpackungstyp und Vertriebskanal segmentiert. Nach Produkttyp ist der Markt in weiße Chiasamen, schwarze Chiasamen und braune Chiasamen segmentiert. Nach Art ist der Markt in biologische Chiasamen und konventionelle Chiasamen segmentiert. Nach Verpackungstyp ist der Markt in Beutel, wiederverschließbare Beutel, Glasgläser, Kunststoffbehälter/-flaschen und sonstige segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte/Hypermärkte, Convenience- und Lebensmittelgeschäfte, Online-Einzelhandelsgeschäfte und sonstige Vertriebskanäle segmentiert. Nach Geografie ist der Markt in das Vereinigte Königreich, Deutschland, Frankreich, Italien, Spanien, die Niederlande, Polen, Belgien, Schweden und das übrige Europa segmentiert. Für jedes Segment wurden Marktgröße und Prognose auf Basis des Wertes (in Millionen USD) erstellt.
| Weiße Chiasamen |
| Schwarze Chiasamen |
| Braune Chiasamen |
| Biologische Chiasamen |
| Konventionelle Chiasamen |
| Beutel |
| Wiederverschließbare Beutel |
| Glasgläser |
| Kunststoffbehälter/-flaschen |
| Sonstige |
| Supermärkte/Hypermärkte |
| Convenience- und Lebensmittelgeschäfte |
| Online-Einzelhandelsgeschäfte |
| Sonstige Vertriebskanäle |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Niederlande |
| Polen |
| Belgien |
| Schweden |
| Übriges Europa |
| Nach Produkttyp | Weiße Chiasamen |
| Schwarze Chiasamen | |
| Braune Chiasamen | |
| Nach Art | Biologische Chiasamen |
| Konventionelle Chiasamen | |
| Nach Verpackungstyp | Beutel |
| Wiederverschließbare Beutel | |
| Glasgläser | |
| Kunststoffbehälter/-flaschen | |
| Sonstige | |
| Nach Vertriebskanal | Supermärkte/Hypermärkte |
| Convenience- und Lebensmittelgeschäfte | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle | |
| Nach Geografie | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für Chiasamen in Europa?
Die Kategorie wird voraussichtlich mit einer CAGR von 7,45 % von 2026 bis 2031 wachsen und von 241,62 Millionen USD im Jahr 2026 auf 346,07 Millionen USD bis 2031 steigen.
Welcher Produkttyp führt den Chiasamen-Absatz in Europa an?
Schwarze Chiasamen führten im Jahr 2025 mit einem Anteil von 52,45 % aufgrund vertrauter Anwendungsfälle, breiter Verfügbarkeit und etablierter Lieferketten.
Warum wachsen biologische Chiasamen schneller als konventionelle Produkte?
Biologische Chiasamen werden voraussichtlich bis 2031 mit einer CAGR von 9,19 % wachsen, unterstützt durch zertifizierte Nachfrage und eine starke Bio-Einzelhandelsbasis in Deutschland.
Welcher Vertriebskanal wächst am schnellsten für Chiasamen?
Der Online-Einzelhandel wird voraussichtlich bis 2031 mit einer CAGR von 9,87 % wachsen, da er Spezial-, Bio- und Großmengenformate effizient anbieten kann.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

