
Taille et part du marché européen des graines de chia emballées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 226.89 Millions de dollars américains |
| Taille du Marché (2026) | 241.62 Millions de dollars américains |
| Taille du Marché (2031) | 346.07 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.45 % |
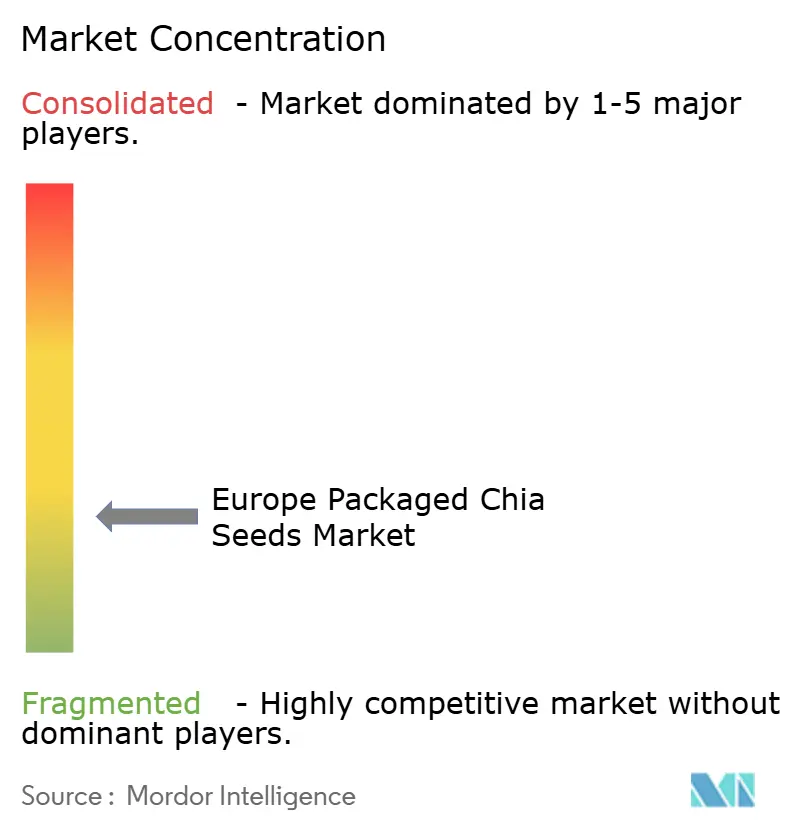
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des graines de chia emballées par Mordor Intelligence
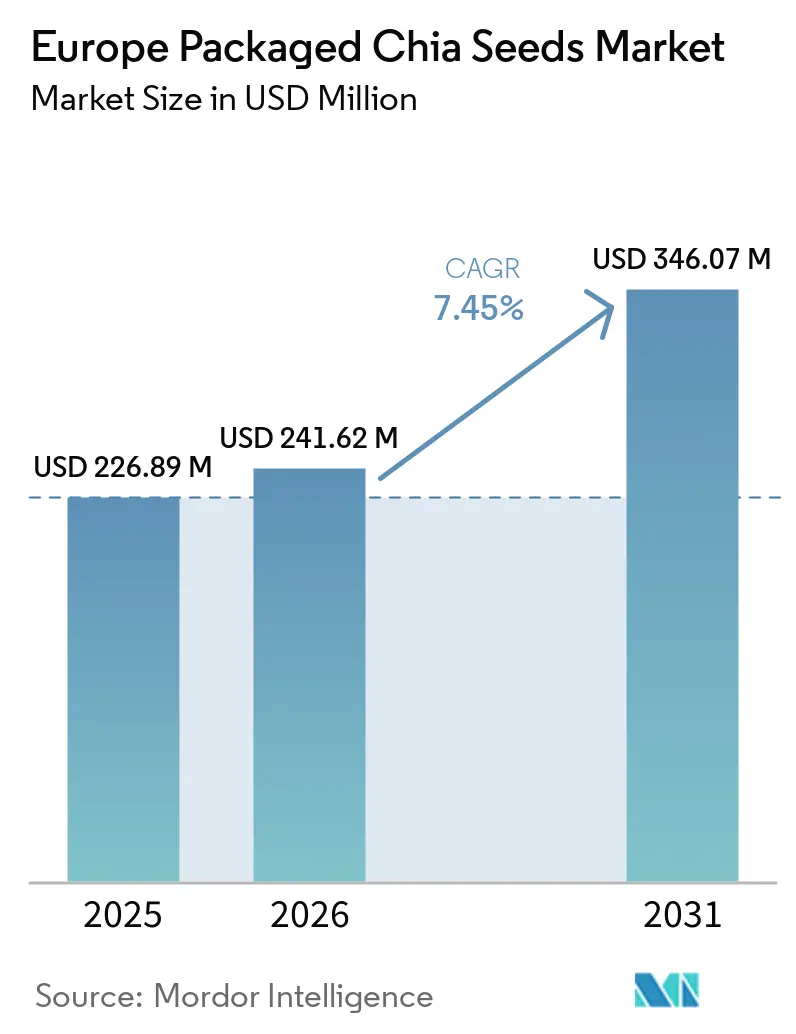
Le marché européen des graines de chia emballées devrait croître de 226,89 millions USD en 2025 à 241,62 millions USD en 2026, pour atteindre 346,07 millions USD d'ici 2031, à un CAGR de 7,45 % durant la période 2026–2031. La croissance du marché est soutenue par l'intégration croissante des graines de chia dans la consommation alimentaire courante, la préférence grandissante des consommateurs pour des ingrédients naturels et peu transformés, et une plus grande familiarité avec les graines de chia en tant que produit de garde-manger polyvalent. Le marché est en outre porté par la préférence croissante pour les produits alimentaires à étiquette propre et biologiques, les consommateurs recherchant de plus en plus des produits aux ingrédients reconnaissables et contenant peu d'additifs artificiels. Les graines de chia répondent à ces préférences en tant que produit à ingrédient unique, disponible en formats conventionnel et biologique certifié.
Points clés du rapport
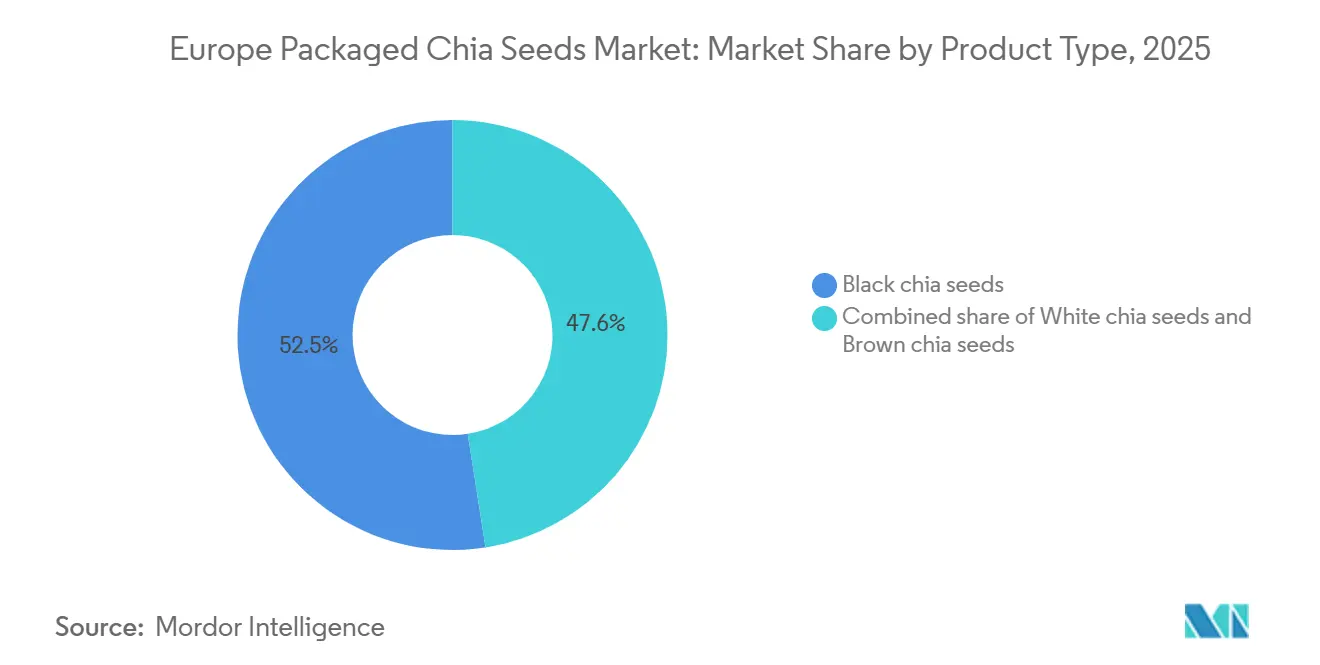
- Par type de produit, les graines de chia noires détenaient 52,45 % de la part du marché européen des graines de chia en 2025, tandis que les graines de chia blanches devraient se développer à un CAGR de 8,51 % jusqu'en 2031.
- Par nature, les graines de chia conventionnelles représentaient 81,34 % de la part du marché européen des graines de chia emballées en 2025, tandis que les graines de chia biologiques devraient se développer à un CAGR de 9,19 % jusqu'en 2031.
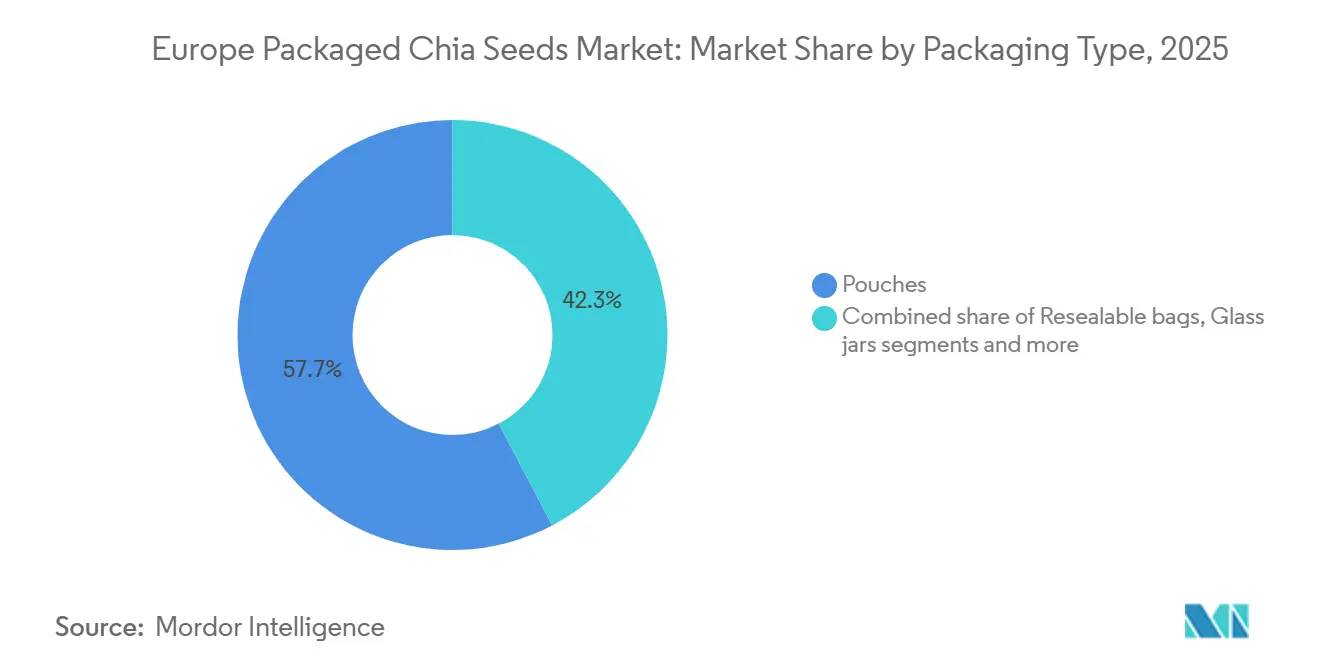
- Par type d'emballage, les sachets détenaient une part de 57,67 % en 2025, tandis que les sacs refermables devraient se développer à un CAGR de 8,62 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés représentaient 48,55 % de la part de marché en 2025, tandis que la vente au détail en ligne devrait se développer à un CAGR de 9,87 % jusqu'en 2031.
- Par géographie, l'Allemagne détenait une part de 35,67 % en 2025, tandis que la Pologne devrait se développer à un CAGR de 9,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen des graines de chia emballées
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des formats de petit-déjeuner sains et pratiques | +1.7% | Europe occidentale, notamment le Royaume-Uni, l'Allemagne et la France | Court terme (≤ 2 ans) |
| Attention croissante portée aux fibres alimentaires et au bien-être digestif | +1.5% | Ensemble de l'Europe, portée par l'Allemagne et la Scandinavie | Moyen terme (2-4 ans) |
| Expansion des régimes flexitariens et à base de plantes | +1.4% | Ensemble de l'Europe, notamment l'Allemagne et la France | Moyen terme (2-4 ans) |
| Accent accru sur la traçabilité et la sécurité alimentaire | +0.6% | Allemagne, Pays-Bas, Royaume-Uni | Moyen terme (2-4 ans) |
| Expansion des gammes de produits alimentaires santé à marque de distributeur | +0.9% | Europe occidentale et orientale | Court terme (≤ 2 ans) |
| Demande croissante de pratiques d'approvisionnement durables | +0.5% | Allemagne, Belgique, Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des formats de petit-déjeuner sains et pratiques
La préférence croissante pour des options de petit-déjeuner pratiques nécessitant une préparation minimale crée des opportunités pour l'intégration des graines de chia dans des produits de petit-déjeuner prêts à préparer et emballés. Les consommateurs recherchent de plus en plus des formats de petit-déjeuner pouvant être préparés rapidement tout en incorporant des ingrédients à haute densité nutritionnelle, ce qui incite les marques à développer des produits combinant flocons d'avoine, graines, fruits et autres ingrédients fonctionnels. Par exemple, Quaker propose des produits de flocons d'avoine à tremper contenant des graines de chia, offrant aux consommateurs une option de petit-déjeuner pratique pouvant être préparée à l'avance avec un effort minimal. L'intégration des graines de chia dans des formats pratiques tels que les flocons d'avoine à tremper élargit leur utilisation au-delà des produits de graines emballées autonomes et soutient une demande plus large de graines de chia emballées en tant qu'ingrédient dans les aliments orientés petit-déjeuner.
Attention croissante portée aux fibres alimentaires et au bien-être digestif
La sensibilisation croissante aux risques sanitaires liés à l'alimentation accroît l'attention des consommateurs envers des choix alimentaires plus sains et des aliments contenant des fibres alimentaires. Cela soutient la consommation d'ingrédients riches en fibres tels que les graines de chia, qui peuvent être facilement incorporées dans les aliments du quotidien. Par exemple, le Bureau régional pour l'Europe de l'Organisation mondiale de la Santé (OMS), dans ses recommandations nutritionnelles actualisées publiées en juillet 2025, a indiqué que plus de 80 % des décès dans la Région européenne sont associés à des maladies non transmissibles, les régimes alimentaires malsains étant identifiés comme un facteur contributif majeur[1]. L'attention croissante portée à des habitudes alimentaires plus saines encourage les consommateurs à inclure davantage d'aliments riches en fibres dans leur alimentation, soutenant la demande de graines de chia emballées en tant que source pratique de fibres alimentaires.
Expansion des régimes flexitariens et à base de plantes
L'adoption croissante de régimes alimentaires flexitariens et à base de plantes encourage les consommateurs à intégrer davantage d'aliments et d'ingrédients d'origine végétale dans leur alimentation quotidienne, soutenant la consommation d'ingrédients tels que les graines de chia. Cette évolution est particulièrement pertinente alors que les consommateurs réduisent leur dépendance aux aliments d'origine animale tout en incluant une plus grande variété d'ingrédients à base de plantes dans leurs repas habituels. Par exemple, selon le Good Food Institute (GFI) Europe, 31 % des consommateurs au Royaume-Uni et 39 % des consommateurs en Allemagne se sont décrits comme flexitariens en 2025. Cette tendance soutient une plus grande inclusion d'ingrédients d'origine végétale tels que les graines de chia dans la consommation alimentaire quotidienne et les produits alimentaires emballés.
Accent accru sur la traçabilité et la sécurité alimentaire
L'accent croissant mis sur la traçabilité et la sécurité alimentaire renforce les exigences sur l'ensemble du marché européen des graines de chia emballées, notamment parce que les graines de chia sont couramment approvisionnées via des chaînes d'approvisionnement internationales. Un examen plus approfondi de l'origine des produits, des informations sur les fournisseurs, des conditions de transformation, des contrôles de contamination et de la documentation par lot entraîne une traçabilité plus rigoureuse tout au long de l'approvisionnement, de la transformation, de l'emballage et de la distribution. L'Union européenne exige des entreprises alimentaires qu'elles maintiennent la traçabilité tout au long de la chaîne d'approvisionnement alimentaire, permettant de suivre les produits et ingrédients à différentes étapes de la production, de la transformation et de la distribution. Ces exigences accroissent l'importance d'un approvisionnement documenté, de contrôles qualité et d'une gestion transparente de la chaîne d'approvisionnement pour les graines de chia emballées, tout en soutenant l'adoption de pratiques de sécurité alimentaire plus rigoureuses sur l'ensemble du marché.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Limites maximales de résidus strictes pour les pesticides | -0.8% | Ensemble de l'Europe, conformité à l'échelle de l'Union européenne | Court terme (≤ 2 ans) |
| Défis liés à la traçabilité de la chaîne d'approvisionnement | -0.7% | Chaîne d'approvisionnement mondiale, affectant tous les importateurs de l'Union européenne | Moyen terme (2-4 ans) |
| Concurrence d'autres graines à haute densité nutritionnelle | -0.5% | Ensemble de l'Europe, notamment l'Allemagne et la Scandinavie | Long terme (≥ 4 ans) |
| Dépendance aux approvisionnements en graines de chia importées | -1.5% | Ensemble de l'Europe, notamment l'Allemagne, les Pays-Bas et le Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Limites maximales de résidus strictes pour les pesticides
Les exigences strictes en matière de résidus de pesticides sur le marché européen alourdissent les obligations de conformité et de test pour les fournisseurs de graines de chia emballées. L'Union européenne (UE) applique des limites maximales de résidus (LMR) légalement définies pour les résidus de pesticides dans les aliments, y compris les produits importés. Par exemple, en novembre 2024, le rapport de l'Union européenne sur les suspicions de fraude agroalimentaire de la Commission européenne a signalé une cargaison de graines de chia en provenance d'Argentine contenant du chlorpyrifos-méthyl à 0,019 mg/kg comme non conforme aux exigences de l'Union européenne. De tels cas entraînent la nécessité de tests de résidus, de vérification des fournisseurs et de surveillance de la conformité, augmentant les coûts et le risque de rejet des expéditions pour les importateurs de graines de chia.
Défis liés à la traçabilité de la chaîne d'approvisionnement
Le marché des graines de chia emballées est confronté à des défis de traçabilité en raison de chaînes d'approvisionnement internationales complexes impliquant de multiples producteurs, transformateurs et distributeurs. Le maintien d'enregistrements cohérents de l'origine des produits, des détails des lots, des activités de transformation, du transport et des informations sur les fournisseurs à travers ces étapes accroît les exigences administratives et de conformité. La visibilité limitée au sein de réseaux d'approvisionnement fragmentés rend plus difficile la vérification de l'authenticité, de la qualité et de la sécurité des produits, augmentant les coûts de surveillance et créant des obstacles supplémentaires pour les acteurs du marché. Ces défis sont encore amplifiés lorsque des perturbations de la chaîne d'approvisionnement surviennent, car l'identification de la source des problèmes de qualité ou de sécurité devient plus longue et plus coûteuse. Les acteurs plus petits du marché, en particulier, peuvent manquer des ressources nécessaires pour mettre en œuvre des systèmes de traçabilité robustes, les plaçant dans une position désavantageuse par rapport aux acteurs plus grands et mieux établis disposant d'une infrastructure de conformité dédiée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les graines de chia noires ancrent les volumes ; les variantes blanches attirent la premiumisation
Les graines de chia noires représentaient 52,45 % du marché européen des graines de chia emballées en 2025, en faisant le type de produit dominant. La familiarité établie des consommateurs avec cette variété de chia naturellement de couleur foncée, ainsi que son alignement avec les préférences européennes plus larges pour des ingrédients reconnaissables, peu transformés et à haute densité nutritionnelle, soutiennent sa position. Les graines de chia noires contiennent des niveaux substantiels de fibres alimentaires, de protéines et d'acide alpha-linolénique (ALA), soutenant leur positionnement au sein de la culture alimentaire axée sur la santé en pleine expansion en Europe. Le profil nutritionnel du chia est un moteur majeur de sa popularité en Europe, tandis que la saveur relativement neutre et la texture croquante des graines permettent de les incorporer facilement dans les régimes alimentaires quotidiens sans modifier substantiellement les caractéristiques sensorielles des aliments.
Les graines de chia blanches sont le type de produit à la croissance la plus rapide sur le marché, avec une expansion projetée à un CAGR de 8,51 % durant 2026–2031. Cette croissance est soutenue par l'intérêt croissant des consommateurs pour la variété au sein des produits de graines à haute densité nutritionnelle et la reconnaissance croissante du chia comme source naturelle de fibres alimentaires, d'acides gras oméga-3 d'origine végétale, de protéines et d'autres nutriments. Alors que les consommateurs européens accordent de plus en plus la priorité aux aliments aux ingrédients reconnaissables et à la valeur nutritionnelle, les graines de chia blanches bénéficient de l'évolution plus large vers des ingrédients alimentaires peu transformés, à base de plantes et fonctionnels. Leur saveur neutre et leur profil nutritionnel, similaires aux variétés de chia foncé conventionnelles, soutiennent leur positionnement en tant qu'ingrédient alimentaire complet polyvalent. Leur apparence plus claire offre également un point de différenciation supplémentaire pour les consommateurs recherchant des alternatives au sein de la catégorie des graines de chia emballées.


Par nature : l'offre conventionnelle domine ; la premiumisation biologique s'accélère
Les graines de chia conventionnelles détenaient une part de 81,34 % du marché européen des graines de chia emballées en 2025, conservant une avance substantielle grâce à leur position établie dans la chaîne d'approvisionnement européenne et à une plus grande disponibilité par rapport aux alternatives certifiées. Le segment bénéficie d'une base d'approvisionnement en matières premières plus large, car le chia conventionnel peut être approvisionné auprès d'un plus grand nombre de producteurs sans les exigences supplémentaires associées à la certification biologique. Cela offre aux transformateurs et aux fournisseurs de graines emballées une plus grande flexibilité dans les achats, les aidant à maintenir des volumes cohérents et la disponibilité des produits tout au long de l'année. Le réseau d'approvisionnement conventionnel relativement mature soutient également des opérations standardisées de nettoyage, de calibrage, de transformation et d'emballage, renforçant la capacité du segment à répondre aux exigences de vente au détail à grand volume.
Les graines de chia biologiques sont le segment à la croissance la plus rapide sur le marché européen des graines de chia emballées, avec une projection d'enregistrer un CAGR de 9,19 % durant 2026–2031. Le chia biologique bénéficie du cadre de certification formel utilisé à travers l'Europe, permettant aux produits de se différencier grâce à un étiquetage biologique reconnu et à des normes de production. La croissance est soutenue par l'expansion continue de la vente au détail de produits alimentaires biologiques et la disponibilité croissante de produits biologiques certifiés dans les canaux de vente au détail, renforçant la présence du chia biologique dans les offres de graines emballées. Par exemple, selon la Fédération allemande des producteurs d'aliments biologiques (BÖLW), les ventes d'aliments et de boissons biologiques en Allemagne ont atteint 18,23 milliards EUR en 2025, contre 17,09 milliards EUR en 2024, reflétant l'expansion continue du marché des aliments biologiques et créant un environnement favorable pour les graines de chia emballées biologiques certifiées[2].
Par type d'emballage : les sachets conservent leur dominance en rayon ; les sacs refermables captent la prime fonctionnelle
Les sachets représentaient la plus grande part du marché à 57,67 % en 2025. La dominance de ce segment est principalement portée par la praticité et la polyvalence de l'emballage en sachet pour les produits de graines emballées, notamment sa structure légère, son stockage efficace et sa facilité de manipulation tout au long de la distribution et des opérations de vente au détail. Les sachets nécessitent également moins de matériau d'emballage que les contenants rigides, soutenant un transport et un approvisionnement en rayon efficaces tout en permettant aux fabricants de proposer différentes tailles de conditionnement pour des besoins d'achat variés. Les formats refermables couramment utilisés pour les graines de chia soutiennent en outre la facilité d'utilisation du produit en permettant aux consommateurs de fermer l'emballage après ouverture et de conserver les graines restantes de manière pratique.
Les sacs refermables sont le format d'emballage à la croissance la plus rapide sur le marché européen des graines de chia emballées, avec une expansion projetée à un CAGR de 8,62 % durant 2026–2031. La croissance de ce segment est portée par la préférence croissante pour des formats d'emballage offrant plus de commodité après ouverture, notamment grâce à des mécanismes de refermeture intégrés permettant aux consommateurs de fermer l'emballage entre les utilisations. Cette caractéristique est particulièrement pertinente pour les graines de chia, qui sont généralement consommées en petites quantités et utilisées à plusieurs reprises sur une période prolongée. Les sacs refermables offrent également une flexibilité dans les tailles de conditionnement, un stockage efficace et une manipulation plus aisée par rapport aux formats d'emballage rigides, tandis que leur structure souple soutient une utilisation efficace des rayons et du transport.
Par canal de distribution : les supermarchés mènent l'accès ; la vente au détail en ligne croît le plus rapidement
Les supermarchés et hypermarchés représentaient la plus grande part de 48,55 % sur le marché européen des graines de chia emballées en 2025. La position de leader du segment est soutenue par le large espace de rayon disponible pour les produits de graines emballées, les systèmes d'approvisionnement en épicerie établis et la capacité à proposer des graines de chia dans plusieurs tailles de conditionnement, variétés de produits et gammes de prix au sein d'un même environnement de vente au détail. Ces magasins offrent également une forte visibilité des produits grâce à des sections dédiées aux aliments santé, au petit-déjeuner, à la pâtisserie et à l'épicerie, tandis que les programmes de marques de distributeur établis permettent aux détaillants d'élargir leurs portefeuilles de graines emballées. En outre, la disponibilité de produits de graines de chia emballées conventionnels et spécialisés dans les grandes surfaces permet aux consommateurs de comparer les emballages, les certifications, les tailles de conditionnement et les attributs des produits avant l'achat, renforçant les supermarchés et hypermarchés comme principal canal de distribution.
Les magasins de vente au détail en ligne sont le canal de distribution à la croissance la plus rapide sur le marché européen des graines de chia emballées, avec une projection d'enregistrer un CAGR de 9,87 % durant 2026–2031. La croissance est soutenue par la capacité des plateformes en ligne à offrir une sélection plus large de produits de graines de chia emballées que les magasins physiques individuels, incluant différentes variétés, tailles de conditionnement, options biologiques et formulations spécialisées. Le commerce de détail numérique permet également aux consommateurs de comparer les spécifications des produits, les ingrédients, les certifications, les formats d'emballage et les prix avant l'achat, tandis que les avis sur les produits et les fiches détaillées fournissent des informations supplémentaires lors du processus d'achat. Les fonctionnalités d'abonnement et de commande récurrente conviennent en outre aux graines de chia en tant que produit de garde-manger fréquemment réapprovisionné, tandis que la livraison à domicile accroît la commodité pour les consommateurs achetant des graines emballées dans le cadre de leurs courses habituelles.
Analyse géographique
L'Allemagne détient la plus grande part du marché européen des graines de chia emballées, représentant 35,67 % en 2025. La position du pays est soutenue par une demande établie, une large disponibilité en vente au détail et une infrastructure de distribution alimentaire bien développée. Une forte activité d'importation renforce encore cette position, avec des importations directes de graines de chia évaluées à 164,02 millions USD en 2025, selon UN Comtrade[3]. La distribution établie de graines emballées, les vastes réseaux de vente au détail en épicerie et les flux d'importation cohérents continuent de soutenir la position de l'Allemagne sur le marché européen.
La Pologne enregistre la croissance la plus rapide sur le marché européen, avec des graines de chia emballées projetées à se développer à un CAGR de 9,11 % durant 2026–2031. La croissance est soutenue par la disponibilité croissante des graines de chia emballées dans les épiceries modernes et les canaux en ligne, une sélection de produits plus large et un meilleur accès aux produits alimentaires spécialisés et axés sur la santé. L'expansion de la distribution organisée en vente au détail offre aux produits de graines de chia emballées une plus grande visibilité en rayon et une portée plus large auprès des consommateurs, soutenant le développement continu du marché durant la période de prévision.
Le Royaume-Uni, les Pays-Bas, l'Italie, l'Espagne, la Suède et le marché nordique plus large représentent d'autres géographies significatives au sein du marché européen des graines de chia emballées. Le Royaume-Uni dispose d'un marché établi pour les produits alimentaires emballés et spécialisés, tandis que les Pays-Bas servent de plaque tournante importante pour l'importation et la distribution des graines de chia entrant sur le marché européen. L'Italie et l'Espagne bénéficient de canaux d'épicerie et d'alimentation spécialisée établis, tandis que la Suède et les autres pays nordiques sont soutenus par des systèmes de vente au détail développés et une demande constante pour les produits de graines spécialisées. Collectivement, ces marchés contribuent à la croissance régionale, les différences dans les structures de vente au détail, la disponibilité des produits, les offres biologiques et les préférences des consommateurs influençant la croissance dans chaque pays.
Paysage concurrentiel
Le marché européen des graines de chia emballées est fragmenté, avec une concurrence répartie entre des entreprises spécialisées dans le chia, des fabricants d'aliments santé et des fournisseurs internationaux de graines. Les principaux acteurs comprennent Linwoods Health Foods Ltd., The Chia Co., NOW Foods, Inc., Chia Charge Ltd. et Raab Vitalfood GmbH, ainsi que d'autres participants régionaux et internationaux. La structure du marché reflète la présence à la fois d'entreprises axées sur les produits à base de chia et de sociétés d'aliments santé plus larges proposant des graines de chia emballées via des canaux de vente au détail.
La concurrence est portée par la qualité des produits, la certification biologique, les formats d'emballage, les variétés de graines et le positionnement des produits. Les entreprises différencient leurs offres à travers des graines de chia entières et moulues, des variantes biologiques et conventionnelles, différentes tailles de conditionnement, des emballages refermables et un positionnement à étiquette propre. La disponibilité en vente au détail dans les supermarchés, les magasins d'aliments santé et les canaux en ligne est également un facteur important influençant le positionnement concurrentiel.
Le paysage concurrentiel est en outre façonné par l'innovation produit, la transparence de la chaîne d'approvisionnement et l'assurance qualité. Les fabricants se concentrent de plus en plus sur l'approvisionnement traçable, les tests en laboratoire, les pratiques d'approvisionnement durables et les emballages pratiques pour renforcer la confiance des consommateurs. La présence à la fois de fournisseurs spécialisés en chia et de fabricants d'aliments santé diversifiés se traduit par une large gamme de produits et de stratégies de prix, maintenant une structure concurrentielle fragmentée sur l'ensemble du marché européen.
Leaders du secteur européen des graines de chia emballées
-
Linwoods Health Foods Ltd.
-
The Chia Co.
-
NOW Foods, Inc.
-
Chia Charge Ltd.
-
Raab Vitalfood GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Chia Charge a renforcé sa présence sur Amazon grâce à un partenariat continu avec B2 Agency, allant au-delà de la gestion initiale de la place de marché pour inclure une stratégie Amazon plus large, des lancements de produits, l'optimisation des fiches produits et le développement de nouveaux produits et offres groupées.
- Mars 2026 : Linwoods Health Foods Ltd. s'est associé au chef Stephen Beaddie pour la série Plate Up for Performance. Les produits à base de chia de Linwoods ont été intégrés dans des démonstrations culinaires en direct, présentant spécifiquement des façons d'utiliser les graines de chia dans les repas quotidiens.
- Juillet 2025 : La branche biologique de LT Foods, Nature Bio Foods, a pénétré le segment européen de commerce interentreprises à consommateurs en ouvrant une installation de 20 000 mètres carrés à Maasvlakte, Rotterdam, Pays-Bas. L'installation comprend des lignes dédiées au traitement des graines et des céréales, des lignes d'emballage au détail avec une capacité de traitement annuelle de 15 000 tonnes métriques et une capacité de stockage de 15 000 palettes.


Périmètre du rapport sur le marché européen des graines de chia emballées
Les graines de chia sont dérivées de la plante Salvia hispanica et sont de petites graines à haute densité nutritionnelle contenant des fibres alimentaires, des protéines d'origine végétale, des acides gras oméga-3, des minéraux et d'autres composants nutritionnels. Le marché européen des graines de chia emballées est segmenté par type de produit, nature, type d'emballage et canal de distribution. Sur la base du type de produit, le marché est segmenté en graines de chia blanches, graines de chia noires et graines de chia brunes. Sur la base de la nature, le marché est segmenté en graines de chia biologiques et graines de chia conventionnelles. Sur la base du type d'emballage, le marché est segmenté en sachets, sacs refermables, bocaux en verre, contenants/bouteilles en plastique et autres. Sur la base du canal de distribution, le marché est segmenté en supermarchés/hypermarchés, épiceries et commerces de proximité, magasins de vente au détail en ligne et autres canaux de distribution. Sur la base de la géographie, le marché est segmenté en Royaume-Uni, Allemagne, France, Italie, Espagne, Pays-Bas, Pologne, Belgique, Suède et reste de l'Europe. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (en millions USD).
| Graines de chia blanches |
| Graines de chia noires |
| Graines de chia brunes |
| Graines de chia biologiques |
| Graines de chia conventionnelles |
| Sachets |
| Sacs refermables |
| Bocaux en verre |
| Contenants/bouteilles en plastique |
| Autres |
| Supermarchés/hypermarchés |
| Épiceries et commerces de proximité |
| Magasins de vente au détail en ligne |
| Autres canaux de distribution |
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Espagne |
| Pays-Bas |
| Pologne |
| Belgique |
| Suède |
| Reste de l'Europe |
| Par type de produit | Graines de chia blanches |
| Graines de chia noires | |
| Graines de chia brunes | |
| Par nature | Graines de chia biologiques |
| Graines de chia conventionnelles | |
| Par type d'emballage | Sachets |
| Sacs refermables | |
| Bocaux en verre | |
| Contenants/bouteilles en plastique | |
| Autres | |
| Par canal de distribution | Supermarchés/hypermarchés |
| Épiceries et commerces de proximité | |
| Magasins de vente au détail en ligne | |
| Autres canaux de distribution | |
| Par géographie | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe |


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les graines de chia en Europe ?
La catégorie devrait croître à un CAGR de 7,45 % de 2026 à 2031, passant de 241,62 millions USD en 2026 à 346,07 millions USD d'ici 2031.
Quel type de produit domine les ventes de graines de chia en Europe ?
Les graines de chia noires ont mené avec une part de 52,45 % en 2025 en raison de leurs cas d'utilisation familiers, de leur large disponibilité et de leurs chaînes d'approvisionnement établies.
Pourquoi les graines de chia biologiques croissent-elles plus vite que les produits conventionnels ?
Les graines de chia biologiques devraient croître à un CAGR de 9,19 % jusqu'en 2031, soutenues par une demande certifiée et une solide base de vente au détail biologique en Allemagne.
Quel canal de vente connaît la croissance la plus rapide pour les graines de chia ?
La vente au détail en ligne devrait croître à un CAGR de 9,87 % jusqu'en 2031, car elle peut distribuer efficacement les formats spécialisés, biologiques et en vrac.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

