
エチオピア中古車市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 482.77 百万米ドル |
| 市場規模 (2026) | 493.97 百万米ドル |
| 市場規模 (2031) | 554.97 百万米ドル |
| Growth Rate (2026 - 2031) | 2.32 % |
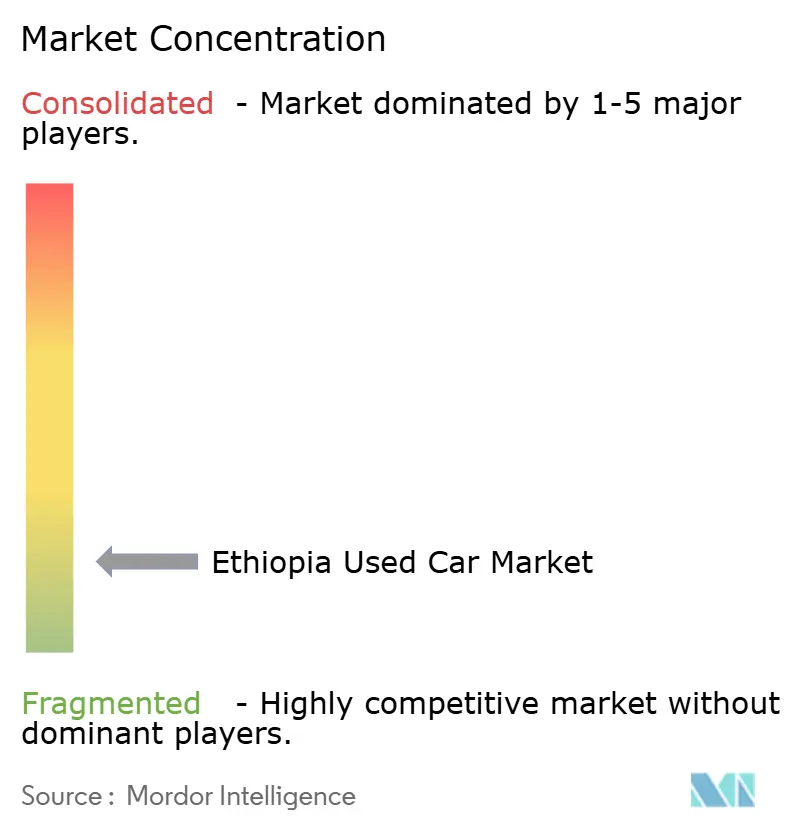
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエチオピア中古車市場分析
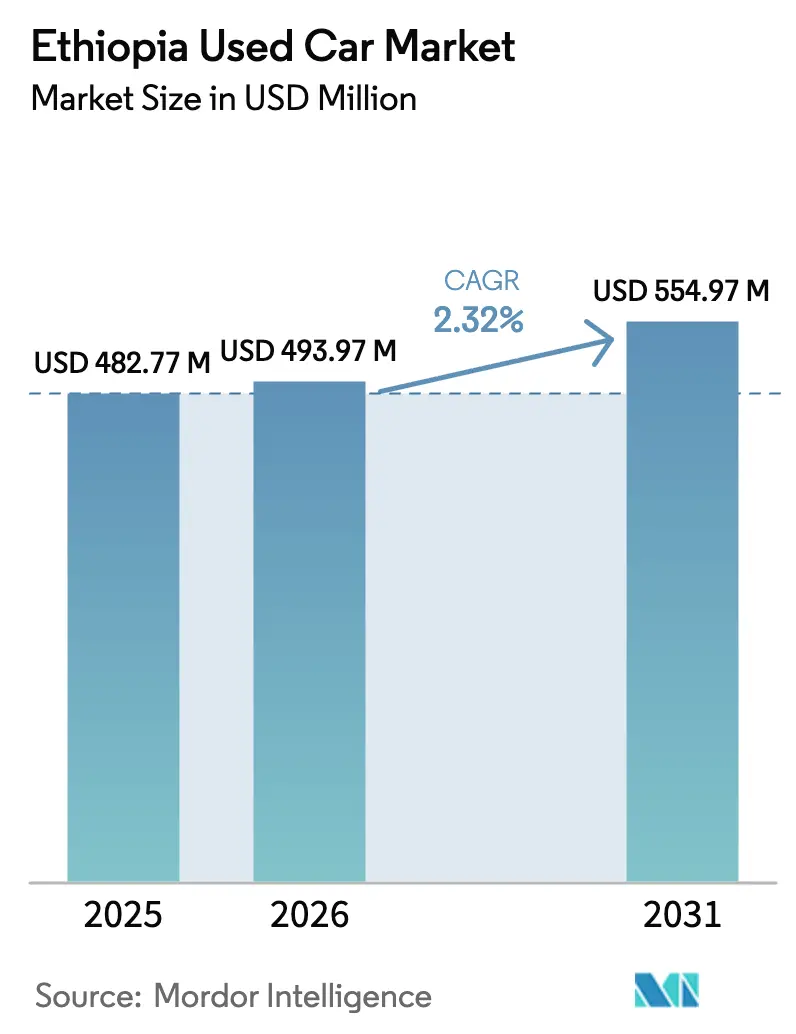
エチオピア中古車市場規模は2026年にUSD 4億9,397万と推定され、2025年のUSD 4億8,277万から成長し、2031年にはUSD 5億5,497万が見込まれており、2026〜2031年のCAGRは2.32%です。成長は主に政策的要因、すなわち全国的な内燃機関(ICE)輸入禁止、新車に対する高い物品税、および2024年7月の外国為替改革による輸入業者への硬貨アクセス緩和によって牽引されており、有機的な需要のみによるものではありません。アディスアベバの都市部中間層における増大するインフレヘッジ動機と、デジタルプラットフォームへの依存度の高まりが、中古品需要を著しく押し上げています。しかしながら、こうした需要の高まりにもかかわらず、外国為替の慢性的な不足が在庫供給を制限し続けており、消費者と供給業者の双方にとって厳しい市場環境を形成しています。
主要レポートのポイント
- 車両タイプ別では、セダンが2025年のエチオピア中古車市場収益シェアの42.10%を占めてトップとなり、ハッチバックは2031年にかけてCAGR 3.08%で拡大が予測されています。
- 販売業者タイプ別では、非組織化ディーラーセグメントが2025年のエチオピア中古車市場シェアの58.30%を支配し、組織化ディーラーはCAGR 2.71%で最も急速に成長するグループとなっています。
- 燃料タイプ別では、ガソリン車が2025年のエチオピア中古車市場シェアの63.90%を保持し、電気自動車(EV)は2031年にかけてCAGR 5.05%と最も高い成長率が予測されています。
- 車両年式別では、製造後6〜8年の車両が2025年のエチオピア中古車市場シェアの28.40%を占め、製造後0〜2年の車両がCAGR 3.06%で最も速い成長を記録しました。
- 価格セグメント別では、USD 5,000〜9,999の車両が2025年のシェア34.20%を獲得し、USD 30,000超のモデルが最速のCAGR 5.21%を記録しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
エチオピア中古車市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新車輸入に対する高い物品税が価格差を拡大 | +0.8% | アディスアベバおよび主要都市 | 中期(2〜4年) |
| ビル安が車をインフレヘッジへと転換 | +0.5% | 全国、都市部中心 | 中期(2〜4年) |
| 都市部中間層の拡大によるオンライン分類広告の利用増加 | +0.4% | アディスアベバ、ディレダワ、メケレ | 長期(4年以上) |
| 湾岸諸国(GCC)再輸出車両の流入 | +0.3% | ジブチ回廊および全国 | 短期(2年以内) |
| 中古車向けマイクロファイナンスの拡大 | +0.3% | 都市部および準都市部 | 中期(2〜4年) |
| ICE輸入禁止が手頃な中古EVへの需要を押し上げ | +0.2% | 全国、首都圏を先行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新車輸入に対する高い物品税が価格差を拡大
布告第1287/2023号により導入された物品税区分は、排気量1,800cc超のエンジンに対する実効税率を100%まで引き上げており、15%の付加価値税(VAT)および各種付加税により、新車の本邦着地コストは輸入価格の5倍以上に達する場合があります。この構造により、多くの初期オーナー車両が中間所得世帯の手の届かない価格帯となるため、エチオピア中古車市場の魅力は維持されています。需要はUSD 5,000〜15,000の価格帯に最も集中しており、新車と中古車の絶対的な税負担差が最大となる区間です。ただし、同じ関税負担が非公式な輸入ルートや走行距離計の改ざんを誘発し、政府歳入を圧迫し市場の正規化を複雑にしています。[1]「東アフリカ車両輸入における走行距離計詐欺」、ENACT Africa、enact-africa.org。
都市部中間層の拡大によるオンライン分類広告の利用増加
可処分所得の上昇とスマートフォン普及率の向上——アディスアベバのインターネット加入者数は2025年に2,700万件を超えました——により、デジタル検索行動が一般化しています。QefiraやMegebeyaといった分類広告ポータルは情報収集コストを圧縮し、価格上乗せを明らかにすることで、検査記録が明確な組織化ディーラーへの顧客誘導を促進しています。エチオピア中古車産業ではいまだ大半の取引がオフラインで成立しているものの、リード獲得はオンラインへとシフトしており、デジタル対応ディーラーがエチオピア中古車市場でシェアを漸増しています。
ビル安が車をインフレヘッジへと転換
ビルは2024年から2025年の間にUSDに対して18%下落しました。銀行預金が実質的に目減りする中、中間層世帯は実用性と転売価値を兼ね備えた資産へと資金を振り向けています。そのため、転売しやすい日本ブランドが価格プレミアムを獲得し、所有者が車を準流動性ヘッジとして扱うことで回転サイクルが短縮されています。残存価値が安定したモデルを在庫に持つディーラーは価格決定力を高め、通貨の変動局面における金融的避難先としてのエチオピア中古車市場の役割を強固にしています。[2]「ビル安が資産志向の中間層を促進」、African Business、african.business。
ICE輸入禁止が手頃な中古EVへの需要を押し上げ
エチオピアは2024年1月にすべてのICE輸入を禁止し、2032年までに14万8,000台の乗用EVを普及させることを目標としています。中古EV輸入業者はゼロ関税規定を活用しており、GAC(廣汽集団)を筆頭とする中国の相手先商標製造事業者(OEM)はすでにノックダウン組立の現地展開を検討しています。ただし、充電インフラはいまだ黎明期にあり——1億2,000万人を超える人口を擁する国に公共充電ステーションはわずか60か所——短距離コンパクトEVが初期台数の大半を占めています。ガソリン車モデルは依然として転売が合法であるため、エチオピア中古車市場は現在、デュアル燃料在庫を維持しており、政策移行期における購買層の緩衝材となっています。[3]「エチオピア — 自動車産業アップデート」、米国国際貿易局、trade.gov。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 慢性的な外国為替不足による輸入供給の逼迫 | -0.6% | 全国、内陸部 | 中期(2〜4年) |
| 車両履歴における信頼性・透明性の欠如 | -0.4% | 全国、組織化チャネル | 短期(2年以内) |
| 計画中の年式別排出ガス検査による最古の在庫廃棄の可能性 | -0.3% | 都市部から優先 | 中期(2〜4年) |
| EV充電インフラの未整備による残存価値リスクの高まり | -0.2% | 全国、地方部中心 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性的な外国為替不足による輸入供給の逼迫
2024年7月のマネージドフロート移行により公式レートと並行レートのスプレッドは拡大しましたが、輸出業者が生み出す外貨は依然として堅固な車両流入を賄うには不十分です。銀行は優先物資に対して自動車の信用状(L/C)を後回しにしており、納入リードタイムは120日以上に延びています。輸入業者はフランコバルタ(franco-valuta)条件を用いることが増えており、事前に硬貨が必要となるため運転資金が圧迫され、モデルの多様性が制限されています。この希少性が価格を押し上げ、販売弾力性を低下させ、エチオピア中古車市場規模の成長見通しを縮小させています。
車両履歴における信頼性・透明性の欠如
全国的な走行距離追跡登録制度が存在せず、第三者検査能力も限られているため、走行距離計の改ざんや事故の隠蔽が横行し続けています。購買者は認証シールを信用しないため、組織化ディーラーの価格設定を値引きし、非組織化販売業者にコスト面での優位性を与えています。エチオピア運輸省は2025年にパイロット版デジタル登録モジュールを導入しましたが、普及率は年間移転件数の15%未満にとどまっています。認証システムが成熟するまでは、エチオピア中古車市場における正規ディーラーシェアの上限を評判リスクが抑制し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:セダンの優位性がハッチバックの台頭に直面
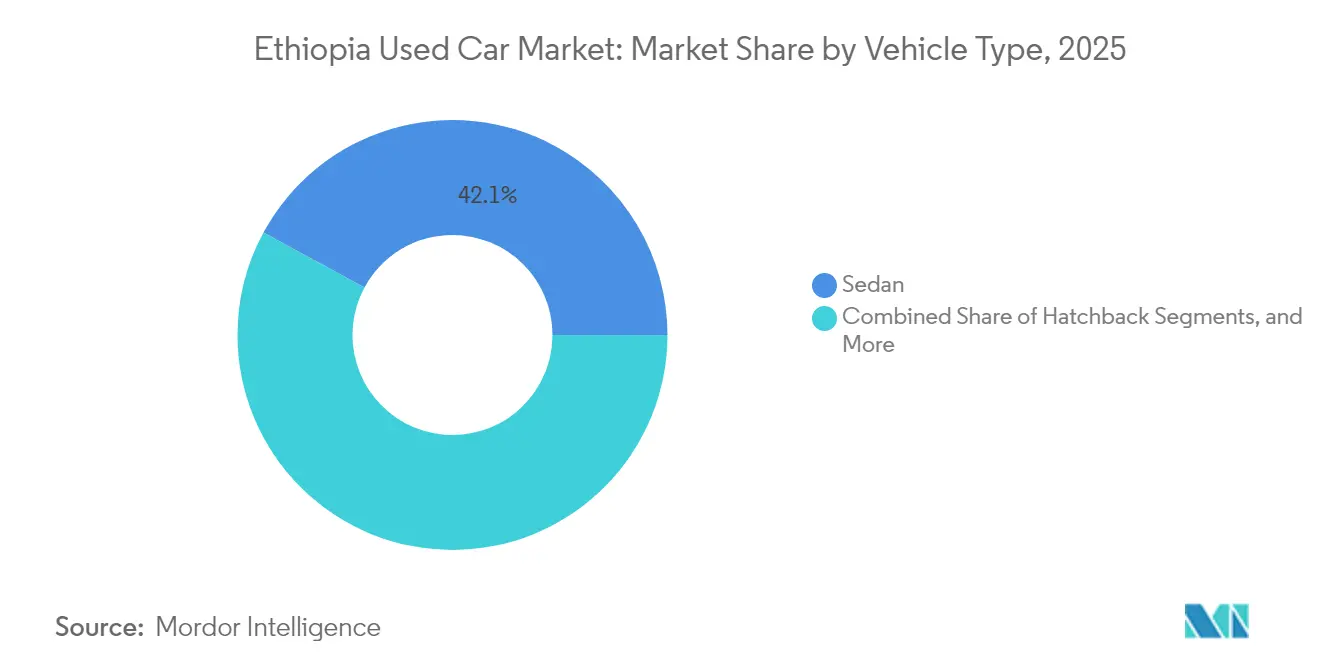
セダンは2025年のエチオピア中古車市場で42.10%を獲得し、ライドシェアリングや家族送迎に車室空間を重視するアディスアベバの通勤者に支持されています。しかしハッチバックは、燃費を重視する購買者が渋滞した道路や上昇する燃料価格に対応しやすい軽量ボディへ移行するにつれ、最速のCAGR 3.08%を記録しています。コンパクトEVハッチバックは、セダンと比較してキロワット当たりのレンジ効率が優れているため、このトレンドをさらに強固にしています。
総保有コストの計算式が変化しており、セダンのタイヤとボディパーツは最大18%高く、かつて都市の憧れを象徴していた高級感プレミアムを侵食しています。ICE禁止がコンパクト電動フォーマットへと新規在庫を誘導する中、エチオピア中古車市場におけるハッチバックの規模はこの10年以内にセダンとの差を縮めることができるかもしれません。トヨタ・ヴィッツやBYD ドルフィンの人気モデル向けに部品を事前に確保したディーラーは、従来型ミッドサイズセダンに依存する競合他社をアウトパフォームする可能性があります。


販売業者タイプ別:非組織化ディーラーはデジタル変革に抵抗
非組織化販売業者は2025年のエチオピア中古車市場規模(台数)の58.30%を支配しており、これは正式なVAT請求書発行を回避し、現金取引の習慣に合わせた柔軟な支払いスケジュールを提供しているためです。組織化プレーヤーは分割払いプランや保険バンドルを提供する銀行連携を活用し、CAGR 2.71%で成長しています。トレーダーが分類広告で告知しつつ路傍の販売場で取引を完結させるハイブリッドモデルは各セグメントの境界を曖昧にしているものの、依然として非公式性に傾いています。
政策圧力は登録・納税コンプライアンスを支持していますが、取締り強化はしばしば、小規模トレーダーが非公式の外縁に後退することで一時的な供給ショックを引き起こします。当局が融資インセンティブや低手数料ライセンスで取締りを補完しない限り、非組織化販売業者のエチオピア中古車市場シェアは2031年においても50%超を維持するでしょう。
燃料タイプ別:政策圧力の下でのガソリン車の底堅さ
ガソリン車は2025年のエチオピア中古車市場シェアの63.90%を維持しました。これは既存在庫が依然として合法であり、給油インフラが普及しているためです。電動車両(EV)はCAGR 5.05%で加速していますが、地方都市での充電インフラ整備の遅れから都市部中心の普及にとどまっています。ディーゼルピックアップは農業物流を担っていますが、厳しくなる排出ガス規制とより高いディーゼル物品税に直面しています。
中古EV台数が増えるにつれ、購買者はバッテリー寿命とモジュール交換コスト——依然としてUSD 3,500を超える——を懸念しています。ディーラーは健全状態証明書(state-of-health certificate)を付帯した車を輸入することで不安の軽減に努めていますが、保証の執行は不十分です。ガソリン車モデルのエチオピア中古車市場規模は、急激に崩壊するのではなく、緩やかに侵食されていくでしょう。
車両年式別:中間年式の優位性は価値最適化を反映
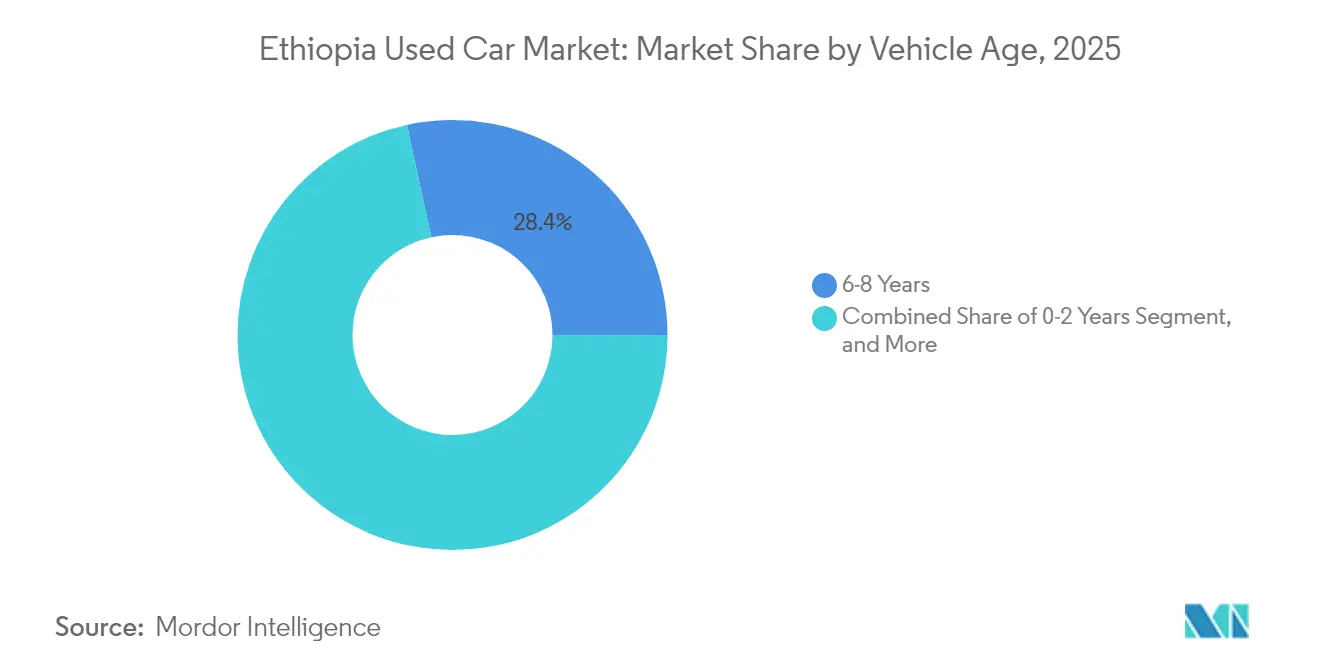
製造後6〜8年の車両は2025年のエチオピア中古車市場シェアの28.40%を占め、減価償却が緩やかになる一方で信頼性が依然高いという最適な水準に達しています。新たな外国為替規制と資産担保型マイクロファイナンスが製造後0〜2年のモデルをCAGR 3.06%で押し上げているものの、ローン期間は36か月を超えることがほとんどなく、低・中間所得層の購買者の取り込みが制限されています。
計画中の排出ガス検査は製造後15年超の輸入車を脅かしており、トレーダーは在庫を製造後10年未満の車両へとシフトさせています。したがって、中間年式車両のエチオピア中古車市場シェアは、より新しいコホートが速く成長する中でも、底堅さを維持するはずです。
価格セグメント別:プレミアム成長を伴うミドルマーケットの優位性
USD 5,000〜9,999の価格帯の車両は2025年のエチオピア中古車市場流通の34.20%を獲得しており、融資負担が管理可能で物品税による上乗せが緩やかな価格帯です。USD 30,000超のプレミアム価格帯は、ICE禁止後の新車ラインナップから除外された高級スポーツ用多目的車(SUV)を求める企業幹部、外交官、帰国者が牽引する形でCAGR 5.21%を記録しています。
中間所得世帯は中古車にも35%の輸入関税を負担しており、ステッカー価格よりも信用コストが購入上限を決定することがしばしばあります。銀行がイスラム法(シャリア)準拠の資産リースをパイロット展開するにつれ、中間価格帯の購入しやすさが拡大し、新興中間層のモビリティの梯子としてのエチオピア中古車市場のポジションが確固たるものとなる可能性があります。
地理的分析
アディスアベバはエチオピアの中古車流通の半数以上を生み出しており、富の集中、ライドヘイリング(配車サービス)フリート、および車両を頻繁に更新する大使館がこれを支えています。首都における取引価額は、高級SUVや新品同様のEVが外交官居住区に集中しているため、全国平均を上回っています。
ディレダワ、メケレ、バハルダールといった第二の拠点都市群は全国台数の4分の1を牽引しており、ユーティリティピックアップとコンパクトハッチバックが主流です。これらの都市はジブチ回廊への良好な道路接続から恩恵を受け、沿岸からの輸入における物流コストを削減しています。
地方市場は依然として薄く、都市部外の車両密度は低く、融資の乏しさ、整備ネットワークの脆弱さ、電力供給の不安定さがEV普及を遅らせています。全国的な道路・電力インフラの整備が、特に農業バリューチェーンを支える商業車を中心に、普及を段階的に深化させる可能性があります。
競合環境
エチオピアの中古車分野は高度に断片化されており、従来型の路傍トレーダー、新興のデジタルプラットフォーム、組織化ディーラーシップが顧客獲得を競っています。低所得地区では依然としてオフラインの販売場が情報収集を支配していますが、Megebeyaのようなプラットフォームは在庫を集約し、評判スコアリングを提供し、購買者の信頼を高めています。
戦略的な動きはますます垂直統合を中心に展開されています。地場組立業者のベラネ・キンディ・メタル・エンジニアリング(Belayneh Kindie Metal Engineering)はEVラインへの投資を進めており、認定「新品同様」在庫をディーラーネットワークへ供給できる可能性があります。一方、中国の自動車メーカーGACは2025年5月に2つのEVモデルを発表し、ノックダウン組立計画を示しており、相手先商標製造事業者(OEM)の現地組み込みへの意欲を示しています。
組織化ディーラーは、保証延長、バッテリー健全状態証明書、下取り保証といったサービスバンドルで差別化を図っています。非公式販売業者は積極的な価格設定と柔軟な決済で対抗しています。その結果生じる価格・サービスのバーベル構造は、大多数の購買者が取引を成立させる前に複数のチャネルを訪問することを促し、高い情報収集コストを維持するとともに、透明性が高くデータに富んだプラットフォームが拡大する余地を保っています。
エチオピア中古車産業のリーダー企業
Megebeya.com
Nyala Motors
Proxima Auto Car Dealer
Marathon Motors Engineering
Cars 4 Africa
- *免責事項:主要選手の並び順不同

市場機会と将来展望
エチオピアが2024年1月に導入した内燃機関車の輸入禁止措置は、中古車市場において依然ガソリン車が主流(2025年時点で63.90%のシェア)である車両群が流通を続ける一方、購入者やディーラーがアディスアベバで手頃な価格のEVを試す過渡期を生み出している。この組み合わせは組織化された中古車販売にとって空白地帯を生み出すが、差別化を図るには、全国的な走行距離追跡registryが存在せず第三者検査能力も限られている中で残る信頼のギャップを埋める必要がある。運輸省が2025年に導入したパイロット版デジタル登録モジュールの利用率は年間移転件数の15%未満にとどまり、検査記録、バッテリー健全性証明書、より完全な移転文書によってプラットフォームやディーラーが差別化を図る余地が残されている。
デジタルによる発見とブローカー主導の調達も定着しつつあり、これは慢性的な外貨不足と輸入リードタイムによって在庫アクセスが制約され続けているためである。MegebeyaのようなローカルプラットフォームやQefiraのようなクラシファイド広告はすでにリードを生み出し価格シグナルを浮き上がらせており、一方でEVの入手可能性は、現在の充電インフラ網(レポートの文脈では約60か所の公共充電ステーションが挙げられている)に合致するBYDモデルなどの出品・ブローカー活動を通じて広がりつつある。供給側では、能力構築とサービス主導型モデルに加え、GACのようなプレーヤーが示すノックダウン組立への関心やEVラインへの現地産業投資が、輸入規制と外貨配分が全体の取引量を引き締め続ける中でも、より認証された準新品在庫が組織化された流通経路に入る道筋を後押ししている。
最近の業界動向
- 2026年6月:Megebeya.comが2026年型BYD Yuan Up Smart Driving Editionの販売を仲介した。この販売はエチオピアの中古車市場におけるオンラインEV在庫を増加させた。また、同プラットフォームを通じて消費者のEV選択肢への接触機会も増加した。
- 2026年5月:Megebeya.comがゼロキロメートルの2025年型BYD Sealion 05電気自動車を販売した。マーケットプレイスを通じた新形態のEV在庫の提供は、中古セグメントにおけるEV普及を後押ししている。また同プラットフォームは、より認証されたEV在庫の供給源としての位置づけを強化した。
- 2026年4月:Nyala Motors S.C.がアディスアベバに新しい現代的な商用トラックショールームを開設した。このショールームは同社の商用車販売網を拡大した。またトラックセグメントにおけるアフターサービス能力も強化された。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はエチオピア国内において組織化されたディーラーおよび非公式な再販チャネルを通じて販売された中古乗用車および商用車の価値として定義され、各年の取引価格(米ドル)で計上される。
対象範囲外:新車販売、部品・メンテナンスサービス、車両ファイナンスまたは保険料は含まれない。
セグメンテーション概要
- 車両タイプ別
- ハッチバック
- セダン
- スポーツ用多目的車(SUV)
- 多目的車(MUV)
- 販売業者タイプ別
- 組織化
- 非組織化
- 燃料タイプ別
- ガソリン
- ディーゼル
- ハイブリッド
- 電気
- その他(液化石油ガス(LPG)、圧縮天然ガス(CNG)等)
- 車両年式別
- 0〜2年
- 3〜5年
- 6〜8年
- 9〜12年
- 12年超
- 価格セグメント別(USD)
- 5,000以下
- 5,000〜9,999
- 10,000〜14,999
- 15,000〜19,999
- 20,000〜29,999
- 30,000以上
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、エチオピアの国別状況を把握し、中古車の入手可能性と価格に影響を与える需給シグナルを裏付けるために用いられた。税関・貿易統計、マクロ指標に関するエチオピア統計局、外国為替・インフレシグナルに関するエチオピア国立銀行、関連運輸当局による道路運送・登録関連の発表など、公開データセットや刊行物を検証した。
これらのシグナルを市場価値に結びつけるため、業界団体の更新情報、査読を受けた運輸・排出関連論文、輸入政策変更に関する信頼できる報道といった資料も活用した。稼働中のディーラーやマーケットプレイスの企業ウェブサイト、商品リスト、投資家向け資料を確認し、典型的な車両タイプ、希望価格帯、通貨変動後の価格変化の速さを把握した。必要に応じて、企業財務情報やインテリジェンスの有料サブスクリプション、車両流入動向を検証するための輸出入出荷レベルデータで補完した。ここに挙げたソースは例示にすぎず、データポイントの収集、検証、明確化のために追加の参考資料も使用された。
一次インタビューおよび調査
エチオピアの輸入業者、正規および非正規のディーラー、金融専門家、フリート事業者、車両購入者へのインタビューと調査を活用しています。回答者は、価格水準、車両の回転率、車両の年式、ディーラー・個人販売・デジタル分類広告活動の違いを明確にします。これらの意見は二次データと比較され、その後前提と最終分析が確定されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:25% | CXO:15% |
| ミドルティア:55% | 機能部門/事業部門リーダー:30% |
| 中小プレーヤー:20% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、輸入・登録シグナルを中古車シェアと再販流通に応じて調整したトップダウン方式から開始し、エチオピアにおける中古車取引の年間プールを再構築した。この需要プールを構築した後、乗用車と商用車の構成比、車両年式レンジ、市場で観察された典型的な交渉ディスカウントを反映した価格帯を用いて市場価値に換算した。
モデルの現実性を保つため、データセットを過剰に構築しようとするのではなく、いくつかの入力項目を主要ドライバーとして扱った。これには、輸入業者向けの外貨availabilityのレベル、為替変動のペース、上陸コストに影響する輸入関税・コンプライアンス規則、共通の輸送コリドーを経由する輸入の割合、走行コストの低い車両への消費者選好の観測可能な変化が含まれる。データギャップが存在する場合は、保守的に仮定を設定し、その後インタビューを通じてストレステストを行い、さらにサンプル出品データやディーラーの取扱量チェックを用いた選択的なボトムアップ近似によって合計値を調整した。
予測にあたっては、主要ドライバーに対する短期系列のトレンドフィッティングに支えられたシナリオ分析を用いており、これにより見通しには通貨環境や輸入政策執行の異なる経路が反映されている。予測の前提条件は市場参加者と共に見直され、その後、インタビューと公開指標全体で最も整合性の高いシグナルの組み合わせに基づいて最終的な軌道が選定された。
データ検証と更新サイクル
検証は、独立したシグナル間のトライアンギュレーションを通じて行われ、モデルの各ステップで分散チェックが実施された。示唆される取引量および平均価格を輸入フローの方向性、登録動向、ディーラーが報告する価格変動と比較し、結果を採用する前に外れ値を調査した。
主要な仮定が最新のマクロおよび政策状況と整合していることを確認するため、二次アナリストによるレビューが実施され、主要な入力項目が大きく変動した場合(例えば外国為替規則、輸入制限、急激な価格上昇など)には再取材が行われる。レポートは毎年更新され、重大な事象が発生した場合には中間更新も行われ、公開された数値が最新の入手可能な情報を反映するよう納品前の最終確認が実施される。
Mordor Intelligenceによるエチオピア中古車市場規模と他の公表推定値との比較
エチオピア中古車価値に関する公表数値は、トピック名が似ていても異なる場合がある。これは、対象とする取引と価格基準が常に同じではないためである。最大の差異は通常、輸入中古車のみを対象としているか、国内再販サイクルも含まれているかどうか、および出品価格が実際の成約価格にどのように換算されているかによって生じる。
2つ目のギャップの原因はタイミングの選択によるもので、例えば古い為替レートの使用、線形の価格トレンドの仮定、または政策変更や外貨規制緩和後の段階的変化を反映していないことなどが挙げられる。モデルが税関価格のみ、またはオンライン広告価格のみを採用している場合、合計額は取引ベースの見方よりも低くなったり高くなったりすることがあり、それが表に示される差異の理由である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 482.77 M (2025) | |
| 業界誌A | USD 160.00 M (2023) | 輸入のみの評価(申告された税関価格)に近いことが多く、国内再販の取引量を見落としているほか、関税、手数料、ディーラーマージンによる価格上昇分も過小評価している。 |
| 業界ブログB | USD 482.77 M (2024) | 異なる基準年を使用しており、一般的に取引ディスカウントを一貫して適用せずに出品価格を反映しており、以前の為替レート前提を引き継いでいる可能性がある。 |
総じて、この差異のパターンは主に、何を対象として計上しているか、そして文書や広告からの価格が実際の販売価格にどのように換算されているかによって説明される。国内再販が含まれ、価格帯が政策や外国為替の変化に応じて更新されている場合、価値の推移は年次ごとに追跡しやすくなり、これがMordor Intelligenceが採用しているアプローチである。


レポートで回答される主要な質問
エチオピア中古車市場の現在の規模は?
市場は2026年にUSD 4億9,397万であり、2031年までにUSD 5億5,497万に達する見込みです。
エチオピアの中古車市場をリードする車両タイプは何ですか?
セダンが最大の42.10%のシェアを持ち、ハッチバックはCAGR 3.08%で最も速く成長しています。
エチオピアのICE輸入禁止は中古車需要にどのような影響を与えますか?
当初はガソリン車の転売を維持しますが、特にコンパクトハッチバックを中心に中古EVへと需要を段階的に誘導します。
エチオピアの中古車産業のより迅速な拡大を阻む要因は何ですか?
外国為替不足、走行距離計の改ざん、排出ガス検査の計画、および充電インフラの未整備が主な阻害要因として残っています。
最終更新日:



