
電気衣類乾燥機市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 14.66 十億米ドル |
| 市場規模 (2031) | 18.98 十億米ドル |
| 成長率 (2026 - 2031) | 5.30 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気衣類乾燥機市場分析
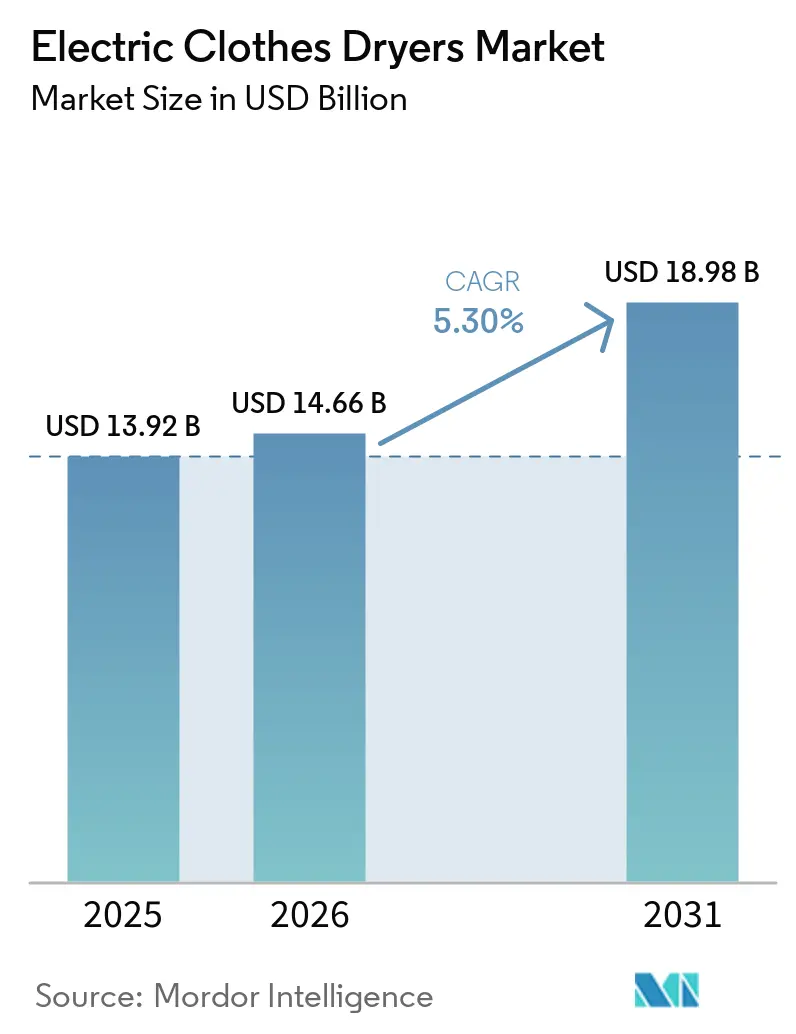
電気衣類乾燥機市場規模は2025年に13.92 ビリオ 米ドルと評価され、2026年の14.66 ビリオン 米ドルから2031年には18.98 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.30%です。都市化の進展、エネルギー効率規制、スマートホームプラットフォームの普及が買い替えサイクルを短縮し、発展途上国における初回購入を促進しています。2028年3月に施行される米国エネルギー省(DOE)の最低複合エネルギー係数規制(3.93 lb/kWh)などの規制措置が、ヒートポンプ方式の設計への移行を加速させています[1]。北米はENERGY STAR®モデルに対する政府の還付プログラムに支えられ、引き続き最大の地域購買基盤を維持しており、アジア太平洋地域では高密度住宅に適したコンパクトなベントレス家電の普及により、ユニット成長率が最も高くなっています。メーカーは人工知能、Matter 1.3互換性、自己診断機能を搭載し、平均販売価格の引き上げとフィールドサービスコストの削減を図っています。
主要レポートのポイント
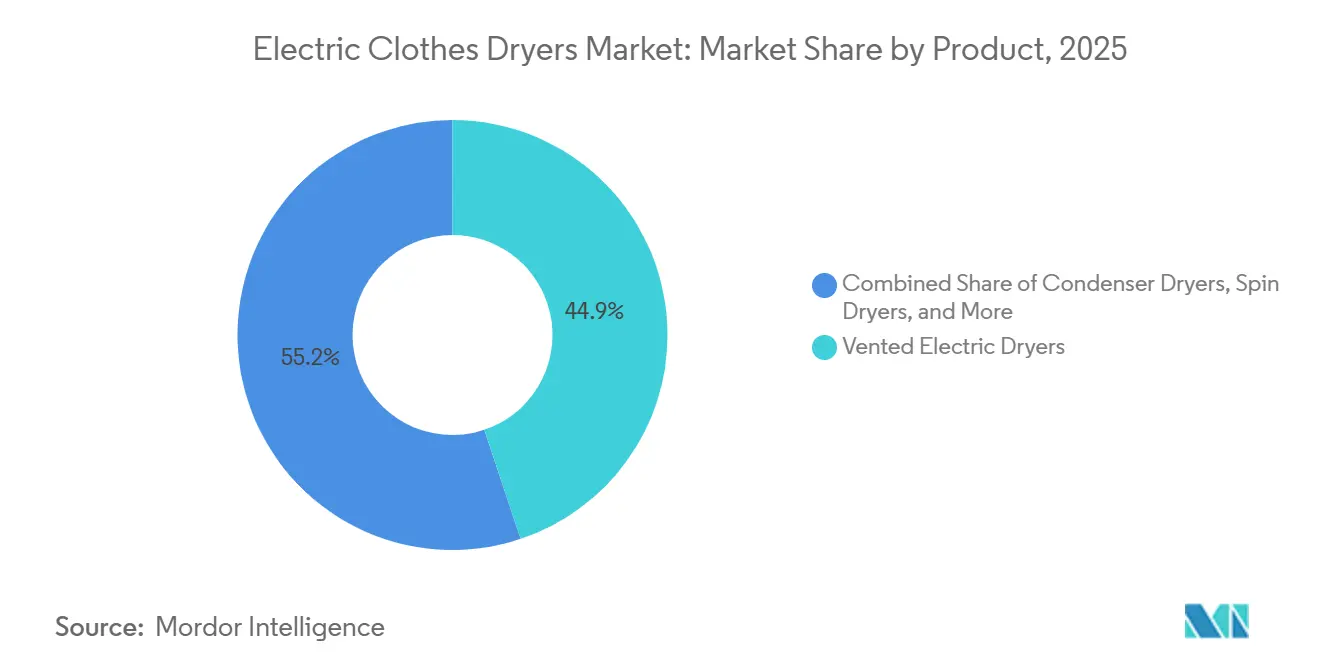
- 製品タイプ別では、排気式モデルが2025年の電気衣類乾燥機市場シェアの44.85%を占め、コンデンサー乾燥機は2026年~2031年にかけて最も高いCAGR 6.37%で成長すると予測されています。
- 容量別では、7.1~9 kgのカテゴリーが2025年の電気衣類乾燥機市場規模の54.63%のシェアを保持し、9 kg超の乾燥機は2026年~2031年にかけて最も高いCAGR 5.81%で成長すると予測されています。
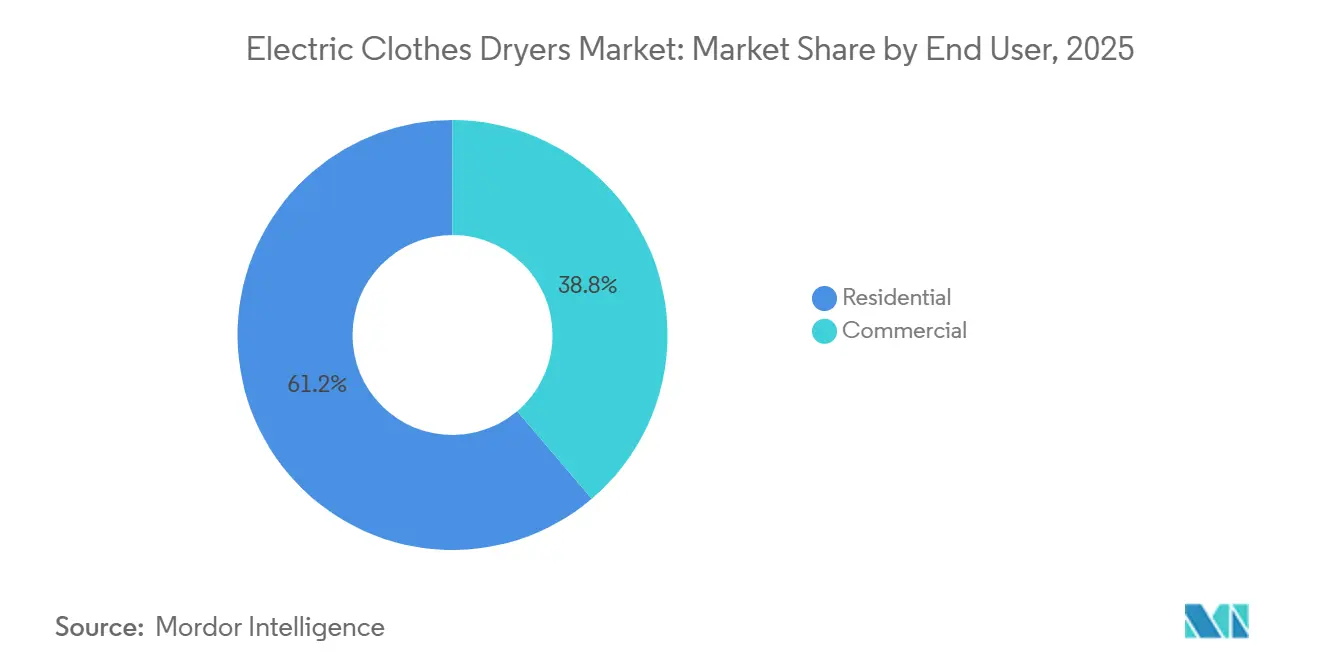
- エンドユーザー別では、住宅用購入が2025年の電気衣類乾燥機市場の61.21%のシェアを占め、商業用需要は2031年までにCAGR 6.93%で成長する見込みです。
- 流通チャネル別では、B2C/小売店が2025年の電気衣類乾燥機市場規模の72.26%のシェアを獲得しており、このチャネル内のオンライン販売はCAGR 7.16%で拡大する見込みです。
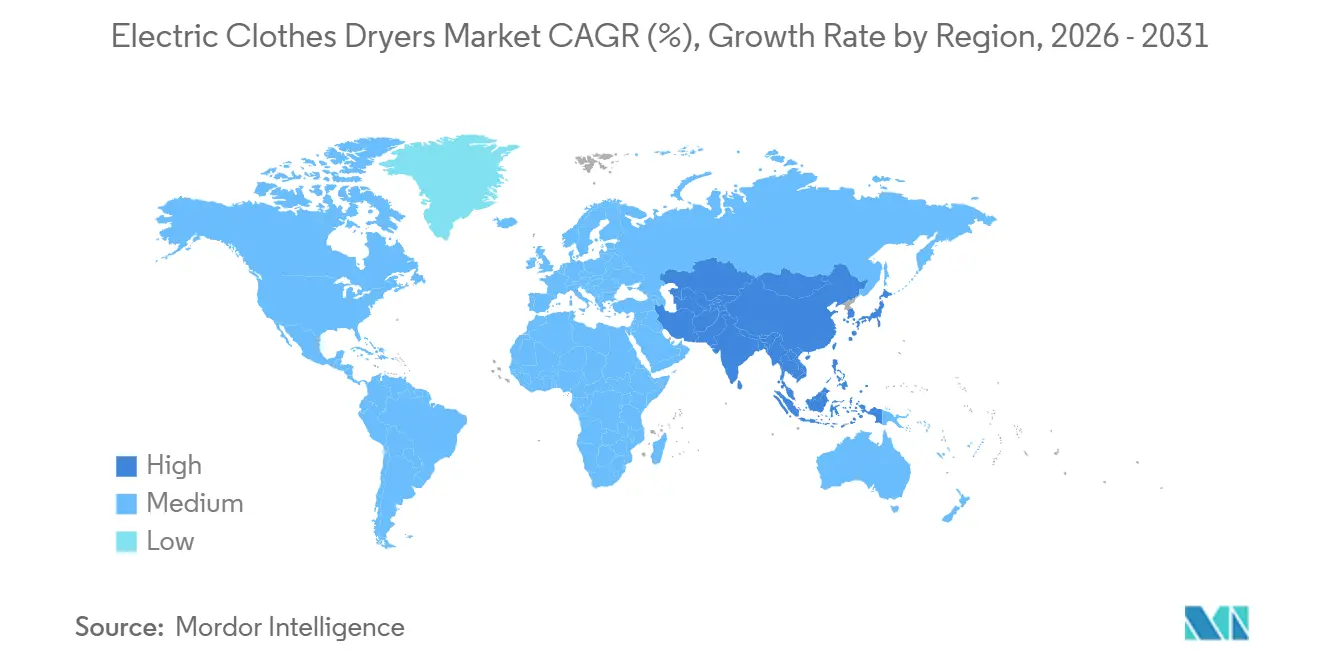
- 地域別では、北米が2025年の電気衣類乾燥機市場シェアの32.35%でトップとなり、アジア太平洋地域はCAGR 5.65%で成長すると測されています。
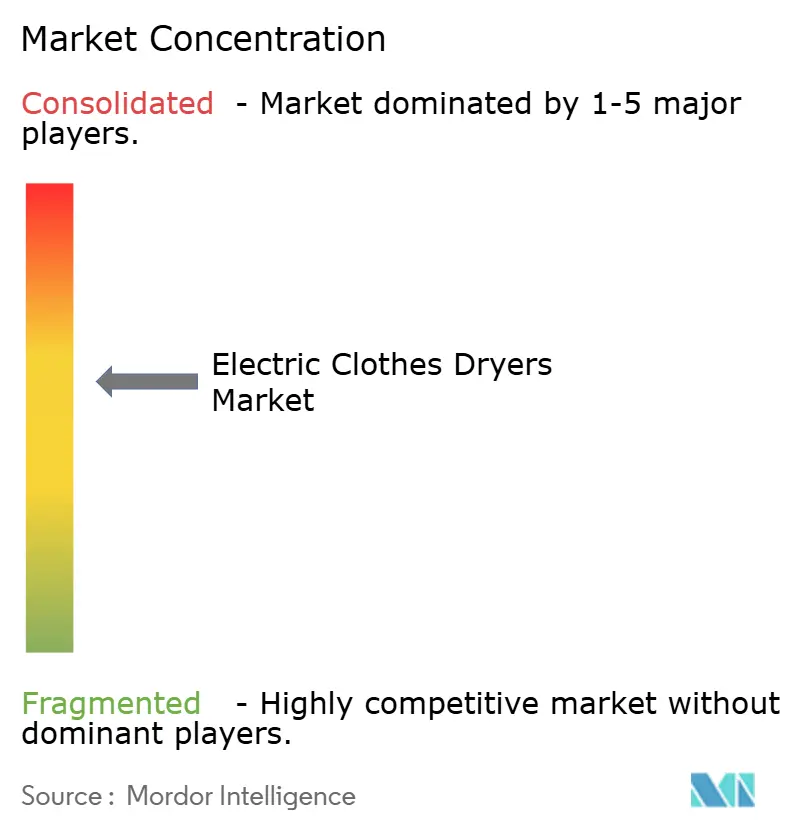
- 世界の電気衣類乾燥機市場は中程度の集中度を示しており、Whirlpool Corporation、Electrolux AB、LG Electronics Inc.、Samsung Electronics Co., Ltd.、BSH Hausgeräte GmbHなどの主要プレーヤーが、エントリーレベルからプレミアムセグメントにわたる多様な製品ポートフォリオを通じて、2025年に主要な市場シェアを保持しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の電気衣類乾燥機市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 都市化の進展と居住空間の縮小 | +1.2% | アジア太平洋地域の大都市に集中するグローバル | 中期(2~4年) |
| エネルギー効率の高いヒートポンプ技術の採用 | +0.8% | 北米とEUが先行し、アジア太平洋が追随 | 長期(4年以上) |
| ENERGY STAR®乾燥機に対する政府の還付金 | +0.6% | 北米が主要、EUが副次的 | 短期(2年以下) |
| オンライン家電小売の成長 | +0.4% | グローバル、新興市場で加速 | 中期(2~4年) |
| IoTおよびスマートホームエコシステムの統合 | +0.3% | 先進国市場が先行し、世界の都市部へ拡大 | 長期(4年以上) |
| ガス乾燥機を代替する電化義務化 | +0.2% | 北米とEUの規制が中心 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市化の進展と居住空間の縮小
世界的な都市密度の上昇により、家電メーカーはフォームファクターの再考を迫られており、コンパクトでスタッカブルな乾燥機が発売スケジュールの中心となっています。中国では、輸出業者が2024年に48.8 ビリオン台の家電製品を出荷し、前年比20.8%増となっており、メーカーが高層マンション向けにベントレス乾燥機を調整していることを示しています。ベントレスヒートポンプ技術はダクト工事を不要とし、外部ベントが禁止されることが多いタワーマンションにおいて大きな利点となっています。BSHの500シリーズおよび800シリーズのコンパクト乾燥機は、2.4立方フィートの容量でありながらフルサイズの性能基準を満たし、都市部の住民が共用ランドリールームを避けられるようにしています。都市部のセグメントは郊外の大型ドラム需要と共存しており、ベンダーは単一のユニバーサルプラットフォームではなく、デュアルポートフォリオを維持することを余儀なくされています。
エネルギー効率の高いヒートポンプ技術の採用
冷凍サイクルを使用し従来の抵抗加熱に代わるヒートポンプ乾燥機は、電力消費を最大60%削減できます。これらの高効率家電はベントレス運転も可能であり、大規模な構造変更を必要とせず、クローゼットや内壁などのスペースへの柔軟な設置を可能にします。ENERGY STARによると、米国でヒートポンプ乾燥機が全国的に普及した場合、年間1.47 ビリオン 米ドルの光熱費節約と、15万2,000台の自動車を道路から排除するのに相当する温室効果ガス排出量の削減が実現できるとされています。この予測は米国に特有のものですが、その意義は世界的に関連性があり、特に電化と家電効率基準を通じて住宅エネルギー需要と炭素フットプリントの削減を目指す国々にとって重要です。この移行を支援するため、ニューヨーク州は対象となるヒートポンプ乾燥機モデルに対して最大840 米ドルの還付金を提供しており、これにより年間約330 米ドルの家庭節約につながる可能性があります。しかし、高い初期費用、長い乾燥サイクル、消費者の躊躇など、いくつかの障壁が残っています。これらの課題に対処するには、長期的なライフサイクルのメリットを伝え、世界的な採用率を向上させるための公教育キャンペーン、性能実証、柔軟な資金調達オプションの導入が必要です。
ENERGY STAR®乾燥機に対する政府の還付金
インフレ抑制法はHEARプログラムに資金を提供しており、地域中央所得の150%以下の世帯に対し、ENERGY STARヒートポンプ衣類乾燥機の購時点で最大840 米ドルの還付金を提供しています(世帯上限14,000 米ドル)。このプログラムは各州が管理しており、2026年には約12州で実施されていました。DOEは、2028年から施行される乾燥機基準の更新により、2057年までに2.7クアドリリオンBTUの節約と、消費者に3.28 ビリオン 米ドルから8.71 ビリオン 米ドルの便益をもたらすと予測しています。これらのインセンティブはしばしば販売急増を引き起こし、生産タイムラインを圧縮し、メーカーがプログラムの展開に合わせて生産能力を調整することを求めます。カリフォルニア州やマサチューセッツ州などの州は追加の還付金でこの影響を増幅させ、採用を加速させる一方で、短期的な市場のボラティリティを高めています。
オンライン家電小売の成長
電子商取引は電気衣類乾燥機市場において最も成長の速いチャネルであり、消費者がショールームでのデモに代わって3Dビジュアライザーや検証済みレビューを活用するにつれて、CAGR 7.16%で拡大しています。大型チェーン店はオムニチャネル在庫システムを導入し、48時間以内の配送、専門的設置、引き取りを一括サービスとして提供することで、デジタルと実店舗の体験ギャップを埋めています。メーカーは今や、実店舗でのプラノグラム準拠を維持しながら、検索エンジンの視認性に向けて製品リストを最適化する必要があります。データによると、オンライン顧客は高スペックのSKUを好む傾向があり、平均販売価格を押し上げ、AIガイドサイクルやWi-Fi診断などのプレミアム機能をブランドが前面に出すことを促しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ヒートポンプモデルの高い初期費用 | -0.7% | 価格に敏感な市場で最も顕著なグローバル | 中期(2~4年) |
| サプライチェーンのボラティリティ(コンプレッサー、チップ) | -0.5% | グローバルな製造拠点、連鎖的影響 | 短期(2年以下) |
| 乾燥機火災の安全性とより厳格な基準 | -0.4% | 北米とEUの規制が中心 | 中期(2~4年) |
| 屋外干しの文化的嗜好 | -0.3% | アジア太平洋、南欧、新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヒートポンプモデルの高い初期費用
ヒートポンプユニットの小売格は従来の電気式に比べて40~60%高く、ライフサイクル経済性が優れているにもかかわらず、予算に制約のある消費者の購入を妨げています。フィールド調査によると、消費者は電気料金の上昇に支えられていても、3年を超える回収期間には抵抗を示します。コンプレッサーや冷媒は抵抗加熱素子のような規模の経済性を欠いているため、部品コストは依然として高止まりしています。ブランドはバリューエンジニアリングされたSKUと購入時点での資金調達で対応していますが、新興市場における高い借入金利がこれらの取り組みを鈍らせています。
サプライチェーンのボラティリティ(コンプレッサー、チップ)
特殊用途マイクロコントローラーと可変速コンプレッサーは、自動車、HVAC、民生用電子機器の需要と競合しています。8ビットマイクロコントローラーのリードタイムは2024年に30週間まで延びており、散発的な工場停止を引き起こしています。CHIPSおよび科学法は半導体工場の拡張に資金を提供していますが、家電の生産量はスマートフォンに比べて僅少であり、ファウンドリーの割り当優先度が制限されています[2]。メーカーは部品の複数調達とサブアセンブリの現地化を進めていますが、これらの取り組みには数年にわたるリバースエンジニアリングと設備投資が必要であり、近期の逼迫を緩和するには至りません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ベントレス採用がポートフォリオを再構成
排気式乾燥機は2025年の電気衣類乾燥機市場において44.85%の最大シェアを保持しており、壁面ベントが容易に利用できる一戸建て住宅での優位性を反映しています。コンデンサー方式は外部排気を禁止する都市中心部の住宅ストックに支えられ、現在CAGR 6.37%を記録しています。コンデンサークラス内のヒートポンプサブバリアントは最大60%のエネルギー節約を実現し、2028年のDOE基準を大幅に前倒しで満たしています。LGのウォッシュコンボはインバーターヒートポンプ技術とダイレクトドライブモーターを搭載し、洗濯機と乾燥機を一つのシャーシに統合することで、ソウルや東京のマイクロアパートの入居者をターゲットにしています[3]。スマート接続性は必須条件となりつつあり、Whirlpoolは独自のハブなしに音声制御によるサイクル変更を可能にするMatter対応ファームウェアアップデートを展開しています。
メーカーは今や、純粋な容量ではなく、騒音低減、サイクルカスタマイズ、抗菌ドラムコーティングによって製品を差別化しています。センサー、リバーシブルドア、クイックインストールキットの融合が、従来の排気式とコンデンサー式の境界を曖昧にしています。モジュール式排気キットと排気式・ベントレスモードを切り替えるファームウェアを提供するベンダーは、単一のSKUで複数の地域コードに対応できるようにし、在庫回転率を向上させています。
容量別:大型ドラムが効率向上を追求
7.1~9 kgのユニットが2025年の電気衣類乾燥機市場シェアの54.63%を獲得したのは、一般的な家庭の洗濯量に合致しているためです。9 kg超の機種は最も急速に成長しており、CAGR 5.81%を記録しています。これは大家族や集合住宅の管理者がバッチ処理能力を優先しているためです。大型ドラムは1キログラムあたりのエネルギー効率を向上させ、床面積のデメリットを相殺します。SamsungのBespoke AIランドリーシステムは27インチのフットプリントで13 kgの乾燥容量を提供し、商業グレードの耐久性をプレミアム住宅用機能として位置づけています。
設計者は再設計されたキャビネットフレーム、高トルクモーター、湿度勾配を感知して部分充填時に穏やかに回転するAIサイクル最適化によって容量増大に対応しています。一方、7 kg未満のデルは、浴室がランドリースペースを兼ねることが多い欧州や日本での地位を維持しています。ベンダーは壁掛けキットと結露水ポンプを搭載し、コンパクトユニットが非従来型スペースに統合できるようにすることで、大型フォーマットを優遇するスケールメリットにもかかわらず、その存在感を維持しています。
エンドユーザー別:商業用需要が勢いを加える
住宅用顧客は2025年の売上の61.21%を占め、買い替えサイクルと新築住宅の完成に支えられています。ホテルからコインランドリーまでの商業用購入者は、2031年までにCAGR 6.93%で拡大すると予想されています。Electrolux Professionalはランドリー機器から収益の38%を得ており、商業用仕様が消費者ブランドとは別のビジネスモデルを構成していることを示しています。不動産開発業者は1ユニットあたりのメンテナンスを削減するスタック式商業センターを好み、病院はリネンの品質を維持するために低温ヒートポンプ乾燥機を採用しています。
技術移転は業務用から消費者向けへと流れており、かつてはオンプレミスランドリーに限定されていたステンレス製リフターパドル、気流モニタリング、予知保全が、今や中価格帯の家庭用SKUに登場しています。商業用購入者は地域のアフターセールスエコシステムに影響を与え、OEMが24時間部品デポと技術者トレーニングポータルを立ち上げることを促し、その効果が住宅用サービスレベルにも波及しています。
流通チャネル別:オムニチャネルが必須に
B2C小売は2025年の電気衣類乾燥機市場規模の72.26%を占めていましたが、その構成は急速に変化しています。純粋なeコマースとクリック&コレクトのハイブリッドが意思決定の時間を短縮しており、消費者はレビューを読んで同じ時間内に購入を完了させています。ホームインプルーブメントチェーンは、拡張現実で顧客のランドリールームに乾燥機を表示するインタラクティブキオスクを導入し、来店客数の維持を図っています。
メーカーは5年保証とサブスクリプション式リントフィルター配送をバンドルした直販ストアフロントを拡大し、以前は小売業者に譲渡していたサービスマージンを獲得しています。大規模な集合住宅プロジェクトでは、開発業者がOEMと直接ボリュームリベートを交渉し、ディストリビューターを迂回しています。チャネルコンフリクトはベンダーに最低広告価格ポリシーの設定を迫る一方で、州の還付金カレンダーに合わせた割引期間のサポートも求めています。
地域分析
北米は2025年に32.35%のシェアを占め、電気衣類乾燥機市場の最大の地域コンポーネントであり続けています。成熟した住宅ストックと定期的な買い替えサイクルが安定した需要の基盤を形成しています。2028年3月に施行されるDOEの複合エネルギー係数義務化は、主にENERGY STARヒートポンプモデルへの早期買い替えを促進しています。カナダの州レベルの炭素目標が追加的な需要を生み出しており、電力会社が購入時点での還付金を提供してヒートポンプのプレミアムを縮小しています。メキシコの都市回廊は普及率で依然として遅れをとっていますが、小売業者が分割払い融資を提供するにつれて二桁のユニット成長を示しています。この地域はまた、重量物のラストマイル配送を専門とする強固なサードパーティ物流企業のネットワークから恩恵を受けており、リードタイムの短縮と消費者満足度の向上に貢献しています。
アジア太平洋地域は最も成長の速い地域であり、2031年までにCAGR 5.65%で拡大しています。中国政府の高効率白物家電製造に対するインセンティブと40階建てマンションの普及により、ベントレス乾燥機が魅力的な選択肢となっています。日本のコンパクトな浴室乾燥機の設計が地域のフォームファクターに影響を与え続けており、韓国の早期スマートホーム採用がAIガイドサイクルの実証の場を提供しています。インド、インドネシア、フィリピンは、中間所得層の家庭が組織化された都市住宅に移行するにつれてユニット出荷数が増加しています。しかし、農村部での屋外干しの文化的嗜好が全国平均を抑制しており、ベンダーはエネルギー効率だけでなく、布地の衛生と時間節約を中心にマーケティングを現地化する必要があります。
欧州は炭素削減に特に重点を置いています。エコデザイン規制とAグレードのエネルギーラベリングにより、特にドイツ、フランス、北欧諸国でメーカーがヒートポンプのロードマップを加速させています。高い電気料金により3年未満の回収期間が実現し、これらの市場では初期プレミアムが受け入れられやすくなっています。南欧は文化的背景と屋外干しに適した温暖な気候の両方から採用が遅れていますが、都市部のバルコニーに対するより厳格な防火規制が抵抗を徐々に崩しつつあります。サプライチェーンの現地化も一つのトレンドであり、EU資金が東欧のコンプレッサー工場を奨励し、リードタイムを短縮して地政学的混乱からメーカーを守っています。
競合ランドスケープ
競争は中程度に集中しており、Whirlpool Corporation、Electrolux AB、LG Electronics Inc.、Samsung Electronics Co., Ltd.、BSH Hausgeräte GmbHが2025年の世界販売の相当なシェアを集合的に保持しています。各社はエントリーレベルの排気式ユニットからAI診断機能を備えたプレミアムヒートポンプモデルまで幅広いカタログを活用しています。SamsungのBespoke AIランドリーラインは負荷予測アルゴリズムとMatter 1.3互換性を統合しており、機能的同等性に達したハードウェアをソフトウェアが差別化する方法を示しています。Whirlpoolはドラム速度と逆回転タンブルパターンを調整してシワを最小化する学習サイクルエンジンで対抗し、純粋な容量ではなく布地ケアを価値の源泉として位置づけています。
研究開発への投資は依然として高く、BSHは2023年にヒートポンプと接続性ポートフォリオの拡大のために8.50 ビリオン 米ドル相当(売上高の約5.5%)を割り当てました。LGはインバーターモーターとデュアルインバーターヒートポンプコンプレッサーに注力し、運転騒音と消費電力を同時に低減しています。Electroluxは商業部門の適応型湿度センサーを家庭用家電に応用し、プレミム価格帯を維持する技術のトリクルダウンを生み出しています。
新興の挑戦者は直販ウェブサイトとソーシャルメディアプロモーションを活用して従来の小売障壁を回避しています。彼らのニッチな焦点は、スタジオアパート向けの超コンパクト乾燥機と低地球温暖化係数冷媒を使用したサステナブルモデルに及んでいます。既存企業はサブブランドを育成したり、専門スタートアップを買収したりすることでギャップを迅速に埋めています。アフターセールスエコシステムが競争の場となっており、プレミアムプレーヤーは48時間以内の部品配送と予知保全ダッシュボードを約束し、リピート購入と洗剤ポッドや延長保証などの付随収益を確保しています。
電気衣類乾燥機産業のリーダー企業
-
Whirlpool Corporation
-
Electrolux AB
-
LG Electronics Inc.
-
Samsung Electronics Co., Ltd.
-
BSH Hausgeräte GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年4月:BSH Home Appliancesは、現代の居住空間向けに設計され、スマートホームコネクト技術を搭載したコンパクトな500シリーズおよび800シリーズ乾燥機を発売しました。両モデルはENERGY STAR最高効率2024認証を取得しており、優れたエネルギー性能とサステナビリティを示しています。
- 2025年3月:LG Electronicsは、効率的な性能のための先進的なインバーターヒートポンプ技術を搭載したWashCombo™オールインワン洗濯乾燥機を発売しました。この革新的な家電は、従来の排気式乾燥機設計と比較してエネルギー消費を最大60%削減し、より持続可能なランドリーソリューションを提供します。
- 2025年3月:Samsung Electronicsは、最適な布地ケアのためにヒートポンプ乾燥技術とインテリジェントな適応アルゴリズムを統合したBespoke AIランドリーシリーズを発表しました。多様なグローバル電圧基準に対応するよう設計されたこのラインナップは、世界中のユーザーニーズに合わせた優れたエネルギー効率とスマートパフォーマンスを提供します。
世界の電気衣類乾燥機市場レポートの範囲
| 排気式電気乾燥機 | |
| コンデンサー乾燥機 | 従来型コンデンサー |
| ヒートポンプ乾燥機 | |
| スピン乾燥機 | |
| スマートコネクテッド燥機 | |
| スタッカブル/コンボ洗濯乾燥機 |
| 7 kg以下(小型) |
| 7.1~9 kg(中型) |
| 9 kg超(大型) |
| 住宅用 |
| 商業用 |
| B2C/小売 | マルチブランドストア(大型小売店、百貨店、家電チェーン、ホームインプルーブメントセンター) |
| 専売ブランドアウトレット | |
| オンライン | |
| その他の流通チャネル | |
| B2B/メーカー直販 |
| 北米 | カナダ |
| 米国 | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ別 | 排気式電気乾燥機 | |
| コンデンサー乾燥機 | 従来型コンデンサー | |
| ヒートポンプ乾燥機 | ||
| スピン乾燥機 | ||
| スマートコネクテッド燥機 | ||
| スタッカブル/コンボ洗濯乾燥機 | ||
| 容量別 | 7 kg以下(小型) | |
| 7.1~9 kg(中型) | ||
| 9 kg超(大型) | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 流通チャネル別 | B2C/小売 | マルチブランドストア(大型小売店、百貨店、家電チェーン、ホームインプルーブメントセンター) |
| 専売ブランドアウトレット | ||
| オンライン | ||
| その他の流通チャネル | ||
| B2B/メーカー直販 | ||
| 地域別 | 北米 | カナダ |
| 米国 | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
電気衣類乾燥機市場の規模はどのくらいですか?
市場は2025年に13.92 ビリオン 米ドルと評価され、2031年までに18.98 ビリオン 米ドルに達すると予測されています。
2031年までの電気乾燥機のCAGR予測はどのくらいですか?
市場は2026年~2031年にCAGR 5.30%で成長すると予測されています。
最も成長の速い製品タイプはどれですか?
コンデンサー、特にヒートポンプバリアントは、ベントレス設置が都市住宅に適しているため、CAGR 6.37%で拡大しています。
最も多くの増分ユニットを追加すると予想される地域はどこですか?
アジア太平洋地域は急速な都市化により、CAGR 5.65%で最も速い成長を記録すると予測されています。
ヒートポンプ乾燥機が普及している理由は何ですか?
抵抗式モデルと比較してエネルギー使用量を最大60%削減し、所有コストを下げる還付金の対象となります。
スマートホームプロトコルはどのような役割を果たしていますか?
Matter 1.3の統合により、乾燥機が他のデバイスと連携してエネルギー最適化とリモート診断を行えるようになります。