
Marktgröße und Marktanteil für Elektrische Wäschetrockner
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
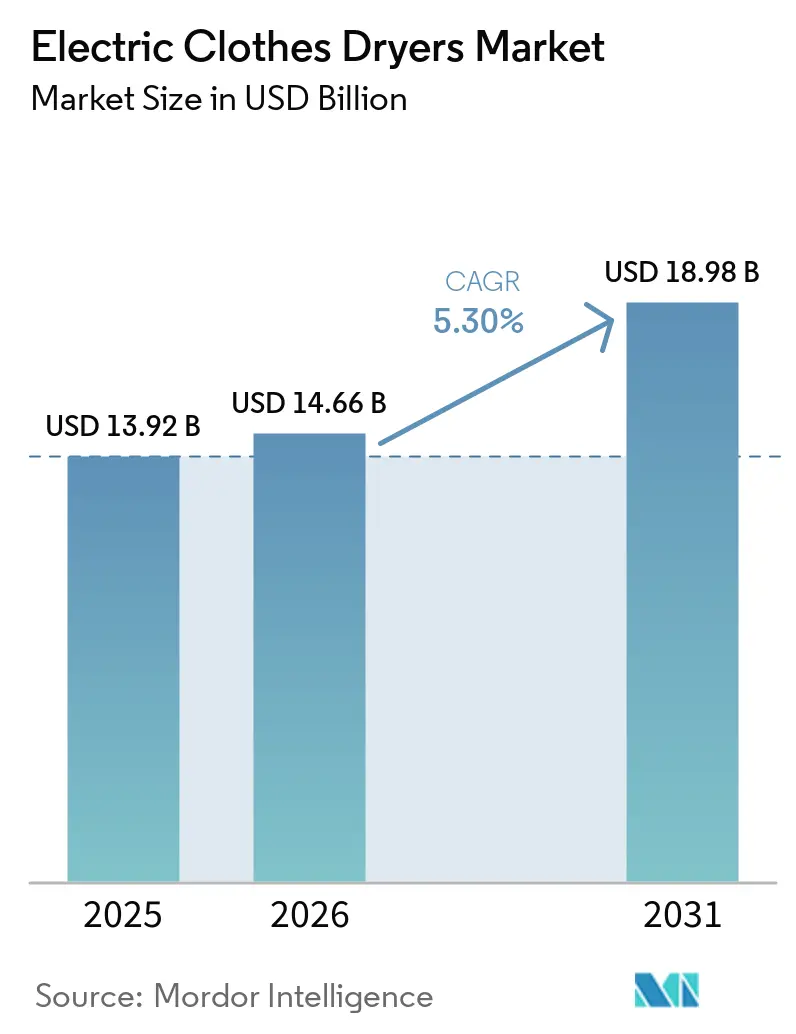
| Marktgröße (2026) | 14.66 Milliarden US-Dollar |
| Marktgröße (2031) | 18.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.30 % |
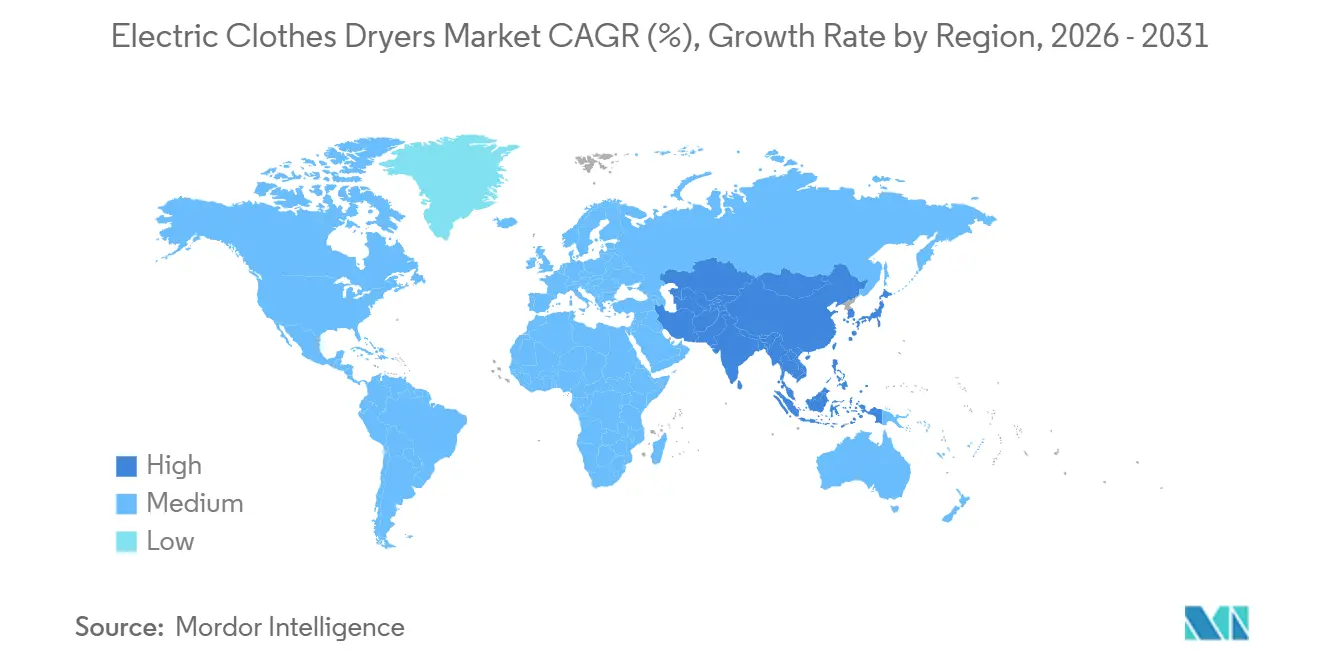
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
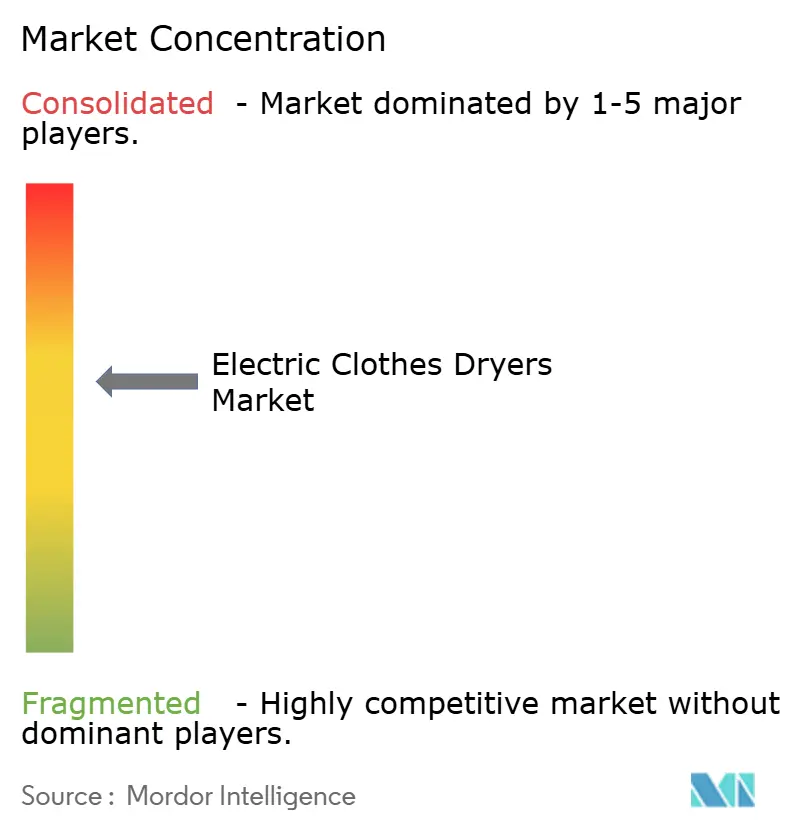
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektrische Wäschetrockner von Mordor Intelligence
Die Marktgröße für Elektrische Wäschetrockner wurde im Jahr 2025 auf 13,92 Milliarden USD geschätzt und wird voraussichtlich von 14,66 Milliarden USD im Jahr 2026 auf 18,98 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,30 % während des Prognosezeitraums (2026–2031). Urbanisierung, Energieeffizienzvorschriften und die zunehmende Verbreitung von Smart-Home-Plattformen verkürzen die Ersatzzyklen und fördern Erstkäufe in Entwicklungsländern. Regulatorische Maßnahmen wie die Mindestanforderung des US-amerikanischen Energieministeriums (DOE) für den kombinierten Energiefaktor von 3,93 lb/kWh, die ab März 2028 gilt, beschleunigen den Übergang zu wärmepumpenbasierten Designs [1]. Nordamerika bleibt die größte regionale Käuferbasis, unterstützt durch staatliche Rückerstattungsprogramme für ENERGY STAR®-Modelle, während Asien-Pazifik das schnellste Stückzahlwachstum verzeichnet, da kompakte, abluftfreie Geräte besser in Wohngebäude mit hoher Bebauungsdichte passen. Hersteller integrieren künstliche Intelligenz, Matter-1.3-Kompatibilität und Selbstdiagnose, um die durchschnittlichen Verkaufspreise zu erhöhen und die Außendienstkosten zu senken.
Wichtigste Erkenntnisse des Berichts
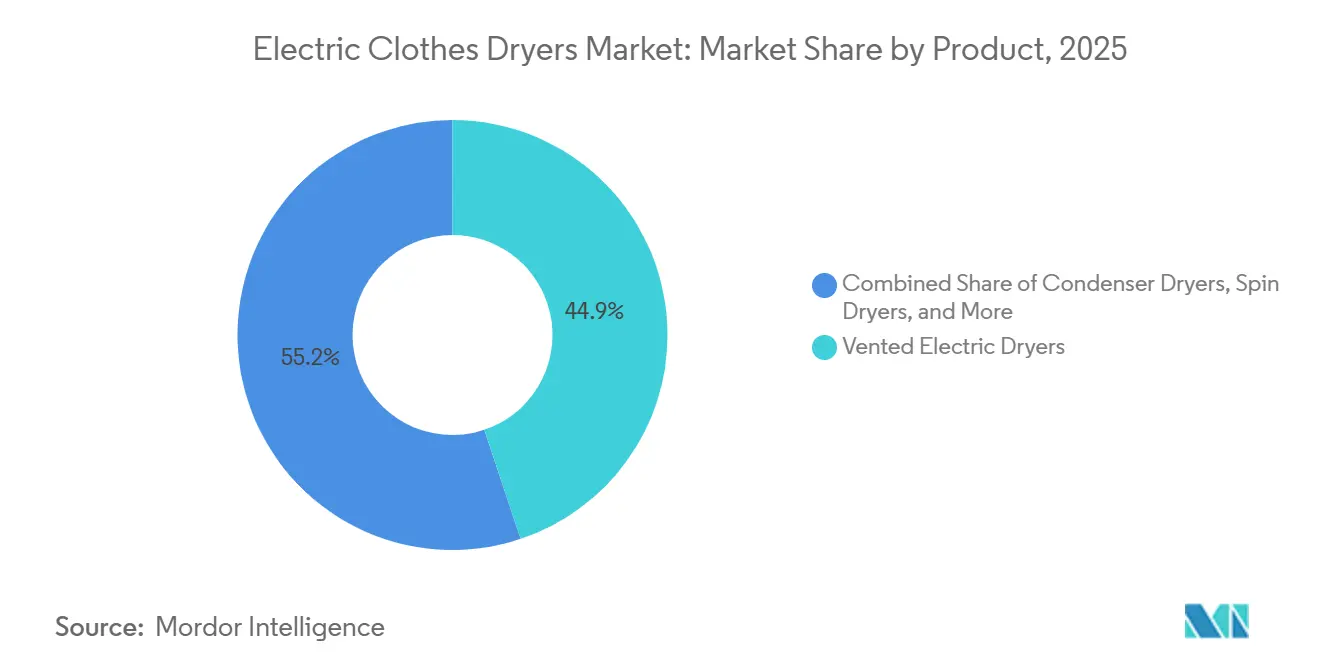
- Nach Produkttyp entfielen im Jahr 2025 44,85 % des Marktanteils für Elektrische Wäschetrockner auf Abluftmodelle, während Kondensationstrockner voraussichtlich mit der schnellsten CAGR von 6,37 % im Zeitraum 2026–2031 wachsen werden.
- Nach Kapazität hielt das Segment 7,1–9 kg im Jahr 2025 einen Anteil von 54,63 % an der Marktgröße für Elektrische Wäschetrockner, während Trockner über 9 kg voraussichtlich mit der schnellsten CAGR von 5,81 % im Zeitraum 2026–2031 wachsen werden.
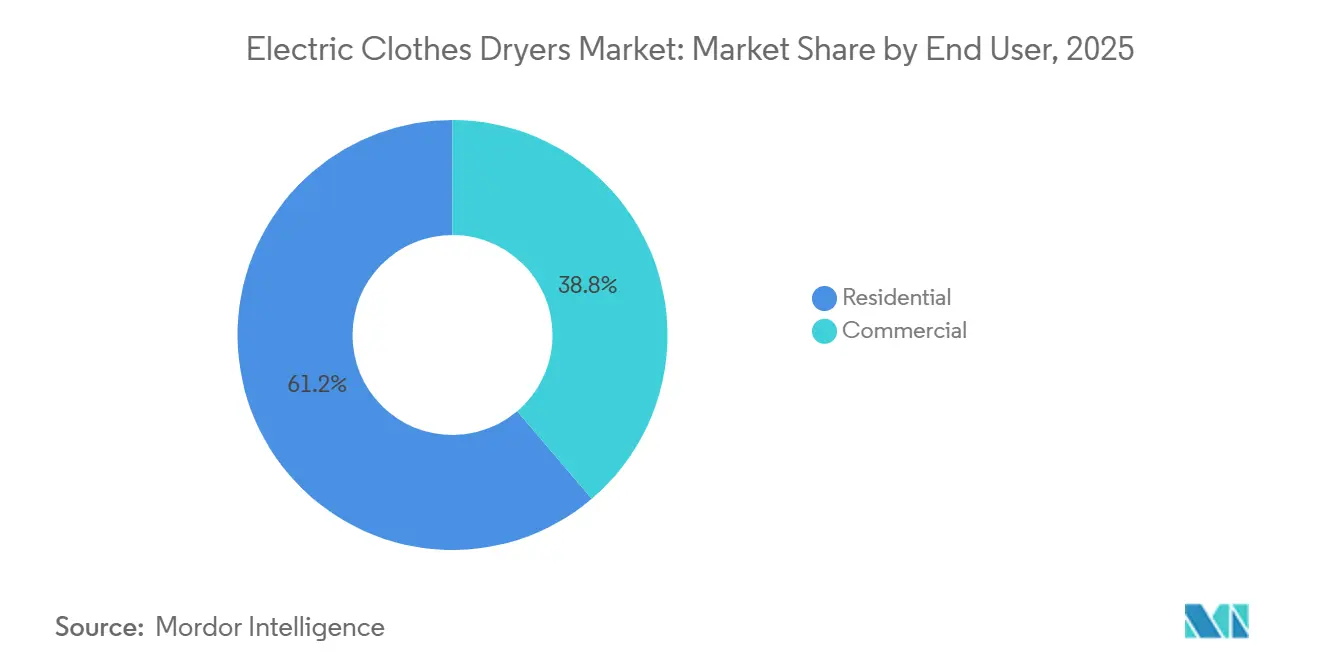
- Nach Endnutzer entfielen im Jahr 2025 61,21 % des Marktanteils für Elektrische Wäschetrockner auf Privathaushalte, während die gewerbliche Nachfrage bis 2031 eine CAGR von 6,93 % verzeichnen dürfte.
- Nach Vertriebskanal entfielen im Jahr 2025 72,26 % des Marktanteils für Elektrische Wäschetrockner auf B2C/Einzelhandelskanäle; der Online-Verkauf innerhalb dieses Kanals wird mit einer CAGR von 7,16 % wachsen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Marktanteil von 32,35 % für Elektrische Wäschetrockner, während Asien-Pazifik voraussichtlich mit einer CAGR von 5,65 % wachsen wird.
- Der globale Markt für Elektrische Wäschetrockner weist eine moderate Konsolidierung auf, wobei die führenden Unternehmen wie Whirlpool Corporation, Electrolux AB, LG Electronics Inc., Samsung Electronics Co., Ltd. und BSH Hausgeräte GmbH im Jahr 2025 durch diversifizierte Produktportfolios, die von Einstiegs- bis zu Premiumsegmenten reichen, einen bedeutenden Marktanteil halten.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Elektrische Wäschetrockner
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Urbanisierung und schrumpfende Wohnflächen | +1.2% | Global, mit Schwerpunkt in Megastädten des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Einführung energieeffizienter Wärmepumpentechnologie | +0.8% | Nordamerika und EU führend, Asien-Pazifik folgend | Langfristig (≥ 4 Jahre) |
| Staatliche Rückerstattungen für ENERGY STAR®- Trockner | +0.6% | Nordamerika primär, EU sekundär | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Online-Haushaltsgerätehandels | +0.4% | Global, beschleunigt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Integration in IoT- und Smart-Home-Ökosysteme | +0.3% | Entwickelte Märkte zuerst, städtische Zentren weltweit | Langfristig (≥ 4 Jahre) |
| Elektrifizierungsvorschriften als Ersatz für Gastrockner | +0.2% | Regulatorischer Fokus in Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Urbanisierung und schrumpfende Wohnflächen
Die globale städtische Bebauungsdichte zwingt Gerätehersteller dazu, Formfaktoren zu überdenken; kompakte und stapelbare Trockner stehen nun im Mittelpunkt der Markteinführungspläne. In China exportierten Hersteller im Jahr 2024 4,48 Milliarden Haushaltsgeräte, ein Anstieg von 20,8 % gegenüber dem Vorjahr, was verdeutlicht, wie Hersteller abluftfreie Trockner für Hochhauswohnungen anpassen. Die abluftfreie Wärmepumpentechnologie macht Lüftungskanäle überflüssig – ein entscheidender Vorteil in Hochhäusern, in denen Außenöffnungen häufig nicht erlaubt sind. BSHs kompakte Trocknerlinien der 500er- und 800er-Serie bieten eine Kapazität von 2,4 Kubikfuß und erfüllen dennoch die Leistungsstandards von Geräten in Normalgröße, sodass Stadtbewohner auf gemeinschaftliche Waschräume verzichten können. Das städtische Segment koexistiert mit der Nachfrage aus Vororten nach größeren Trommeln, was Hersteller dazu zwingt, duale Produktportfolios statt einer einzigen universellen Plattform zu pflegen.
Einführung energieeffizienter Wärmepumpentechnologie
Wärmepumpentrockner, die Kältekreisläufe anstelle herkömmlicher Widerstandsheizung verwenden, können den Stromverbrauch um bis zu 60 % senken. Diese hocheffizienten Geräte bieten zudem einen abluftfreien Betrieb, der eine flexible Installation in Räumen wie Schränken oder Innenwänden ohne größere bauliche Veränderungen ermöglicht. Laut ENERGY STAR könnte eine flächendeckende nationale Einführung von Wärmepumpentrockner in den Vereinigten Staaten zu jährlichen Einsparungen bei den Stromrechnungen von 147 Millionen USD führen und Treibhausgasemissionen einsparen, die dem Entfernen von 152.000 Autos von der Straße entsprechen. Obwohl diese Prognose spezifisch für die USA gilt, sind die Implikationen global relevant, insbesondere für Länder, die den Energiebedarf im Wohnbereich und den CO₂-Fußabdruck durch Elektrifizierung und Effizienzstandards für Geräte reduzieren möchten. Zur Unterstützung dieses Übergangs bietet der Bundesstaat New York Rückerstattungen von bis zu 840 USD für qualifizierte Wärmepumpentrockner-Modelle an, was zu jährlichen Haushaltseinsparungen von rund 330 USD führen könnte. Es bestehen jedoch weiterhin mehrere Hindernisse, darunter höhere Anschaffungskosten, längere Trocknungszyklen und Zurückhaltung bei den Verbrauchern. Die Bewältigung dieser Herausforderungen erfordert öffentliche Aufklärungskampagnen, Leistungsdemonstrationen und die Einführung flexibler Finanzierungsoptionen, um die langfristigen Lebenszyklusvorteile zu kommunizieren und die Akzeptanzraten weltweit zu verbessern.
Staatliche Rückerstattungen für ENERGY STAR®-Trockner
Der Inflation Reduction Act finanziert das HEAR-Programm, das Haushalten mit einem Einkommen bis zu 150 % des regionalen Medianeinkommens Rückerstattungen am Verkaufsort von bis zu 840 USD für ENERGY STAR-Wärmepumpentrockner gewährt, innerhalb einer Haushaltsobergrenze von 14.000 USD. Das Programm wird von den Bundesstaaten verwaltet und war im Jahr 2026 in etwa 12 Bundesstaaten aktiv. Das DOE prognostiziert, dass aktualisierte Trocknerstandards, die ab 2028 gelten, 2,7 Billiarden BTU einsparen und bis 2057 Verbrauchervorteile in Höhe von 3,28 bis 8,71 Milliarden USD erbringen werden. Diese Anreize lösen häufig Verkaufsanstiege aus, verkürzen Produktionszeiträume und erfordern von Herstellern, ihre Kapazitäten an die Programmeinführungen anzupassen. Bundesstaaten wie Kalifornien und Massachusetts verstärken diese Wirkung durch zusätzliche Rückerstattungen, was die Akzeptanz beschleunigt, aber die kurzfristige Marktvolatilität erhöht.
Wachstum des Online-Haushaltsgerätehandels
Der E-Commerce ist der am schnellsten wachsende Kanal im Markt für Elektrische Wäschetrockner und wächst mit einer CAGR von 7,16 %, da Verbraucher auf 3D-Visualisierungen und verifizierte Bewertungen anstelle von Showroom-Vorführungen setzen. Große Handelsketten setzen Omnichannel-Bestandssysteme ein, die 48-Stunden-Lieferung, professionelle Installation und Abholung des Altgeräts als gebündelten Service versprechen und so die Erfahrungslücke zwischen digitalem und stationärem Handel überbrücken. Hersteller müssen nun Produktlistings für die Sichtbarkeit in Suchmaschinen optimieren und gleichzeitig die Regalplatzkompliance im stationären Handel aufrechterhalten. Daten zeigen, dass Online-Kunden Spitzenmodelle bevorzugen, was die durchschnittlichen Verkaufspreise steigert und Marken dazu ermutigt, Premium-Funktionen wie KI-gesteuerte Zyklen und WLAN-Diagnose hervorzuheben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Wärmepumpenmodelle | -0.7% | Global, am stärksten in preissensiblen Märkten | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität (Kompressoren, Chips) | -0.5% | Globale Fertigungszentren, Kaskadeneffekte | Kurzfristig (≤ 2 Jahre) |
| Brandschutz bei Trocknern und strengere Standards | -0.4% | Regulatorischer Fokus in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Kulturelle Präferenz für Wäschetrocknen an der Luft | -0.3% | Asien-Pazifik, Südeuropa, Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Wärmepumpenmodelle
Die Einzelhandelspreise für Wärmepumpengeräte liegen 40–60 % über denen herkömmlicher elektrischer Geräte, was budgetbewusste Käufer trotz überlegener Lebenszyklusökonomie abschreckt. Feldstudien zeigen, dass Verbraucher Amortisationszeiten von mehr als drei Jahren ablehnen, selbst wenn steigende Stromtarife dies unterstützen. Die Komponentenkosten bleiben hoch, da Kompressoren und Kältemittel nicht die Skaleneffekte von Widerstandsheizelementen erreichen. Marken reagieren mit kostenoptimierten Modellen und Finanzierungsangeboten am Verkaufsort, doch hohe Kreditzinsen in Schwellenmärkten schwächen diese Bemühungen.
Lieferkettenvolatilität (Kompressoren, Chips)
Spezialmikrocontroller und drehzahlvariable Kompressoren konkurrieren mit der Nachfrage aus der Automobil-, HLK- und Unterhaltungselektronikbranche. Die Lieferzeiten für 8-Bit-Mikrocontroller verlängerten sich im Jahr 2024 auf 30 Wochen, was zu sporadischen Werksschließungen führte. Der CHIPS and Science Act finanziert den Ausbau von Halbleiterfabriken, doch die Gerätevolumina sind im Vergleich zu Smartphones marginal, was die Priorität bei der Foundry-Zuteilung begrenzt[2]. Hersteller beziehen Komponenten von mehreren Quellen und lokalisieren die Teilmontage, doch diese Maßnahmen erfordern mehrjährige Reverse-Engineering-Prozesse und Kapitalbudgets, die die kurzfristige Engpasssituation nicht lindern werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Abluftfreie Technologie gestaltet Portfolios neu
Ablufttrockner hielten im Jahr 2025 mit 44,85 % den größten Anteil am Markt für Elektrische Wäschetrockner, was ihre Dominanz in Einfamilienhäusern widerspiegelt, wo Wandöffnungen leicht verfügbar sind. Kondensationsvarianten verzeichnen nun eine CAGR von 6,37 %, begünstigt durch innerstädtischen Wohnungsbestand, der externe Abluftöffnungen verbietet. Wärmepumpen-Untervarianten innerhalb der Kondensationsklasse liefern bis zu 60 % Energieeinsparungen und erfüllen den DOE-Schwellenwert von 2028 weit vor dem Zeitplan. LGs Wash Combo kombiniert Inverter-Wärmepumpentechnologie und einen Direktantriebsmotor, um Waschmaschine und Trockner in einem Gehäuse zu vereinen, und richtet sich an Mieter von Mikrowohnungen in Seoul und Tokio[3]. Smart-Konnektivität wird zum Mindeststandard, wobei Whirlpool Matter-fähige Firmware-Updates einführt, die eine sprachgesteuerte Zyklusänderung ohne proprietäre Hubs ermöglichen.
Hersteller differenzieren Produkte nun durch Geräuschdämpfung, Zyklusanpassung und antimikrobielle Trommelbe schichtungen statt durch reine Kapazität. Die Konvergenz von Sensoren, reversiblen Türen und Schnellinstallationssätzen verwischt die traditionelle Grenze zwischen Abluft- und Kondensationstrocknern. Anbieter, die modulare Abluftsets und Firmware anbieten, die zwischen Abluft- und abluftfreiem Betrieb umschalten, stellen sicher, dass ein einziges Modell mehrere regionale Normen erfüllen kann, was die Lagerumschlagshäufigkeit verbessert.


Nach Kapazität: Größere Trommeln streben nach Effizienzgewinnen
Geräte mit einer Nennkapazität von 7,1–9 kg erzielten im Jahr 2025 einen Marktanteil von 54,63 % bei Elektrischen Wäschetrocknern, da sie dem mittleren Haushaltswäschevolumen entsprechen. Maschinen über 9 kg sind die am schnellsten wachsende Kategorie mit einer CAGR von 5,81 %, da Großfamilien und Verwalter von Mehrfamilienhäusern den Stapeldurchsatz priorisieren. Größere Trommeln verbessern die Energieeffizienz pro Kilogramm und gleichen ihren Platzbedarf aus. Samsungs Bespoke AI Laundry-System bietet 13 kg Trocknungskapazität in einem 27-Zoll-Gehäuse und positioniert gewerbliche Robustheit als Premium-Wohnmerkmal.
Designer begegnen dem Volumenwachstum mit neu konstruierten Gehäuserahmen, Hochdrehmomenten-Motoren und KI-Zyklusoptimierung, die Feuchtigkeitsgradienten erkennt und bei teilweiser Befüllung sanft dreht. Umgekehrt behalten Modelle unter 7 kg in Europa und Japan einen Marktanteil, wo Badezimmer häufig auch als Waschräume genutzt werden. Anbieter integrieren Wandmontagekits und Kondensatpumpen, damit kompakte Geräte in nicht-traditionelle Räume integriert werden können, und erhalten so ihre Relevanz trotz der Skalenvorteile größerer Formate.
Nach Endnutzer: Gewerbliche Nachfrage gewinnt an Dynamik
Privatkunden machten im Jahr 2025 61,21 % des Umsatzes aus, getragen von Ersatzzyklen und Neubauprojekten. Gewerbliche Käufer – von Hotels bis zu Münzwäschereien – werden voraussichtlich bis 2031 mit einer CAGR von 6,93 % wachsen. Electrolux Professional erwirtschaftet 38 % seines Umsatzes mit Wäschereigeräten, was belegt, dass gewerbliche Spezifikationen ein eigenständiges Geschäftsmodell darstellen, das sich von Verbrauchermarken unterscheidet. Immobilienentwickler bevorzugen gestapelte gewerbliche Zentren, die den Wartungsaufwand pro Einheit reduzieren, während Krankenhäuser Niedertemperatur-Wärmepumpentrockner einsetzen, um die Wäschequalität zu erhalten.
Technologietransfer fließt vom institutionellen in den Verbraucherbereich; Edelstahl-Mitnehmerleisten, Luftstromüberwachung und vorausschauende Wartung, einst exklusiv für gewerbliche Wäschereien, erscheinen nun in mittelpreisigen Haushaltsgeräten. Gewerbliche Käufer beeinflussen lokale Kundendienst-Ökosysteme und veranlassen OEMs, 24-Stunden-Ersatzteillager und Techniker-Schulungsportale einzurichten, die sich auch auf den Kundendienst im Privatbereich auswirken.
Nach Vertriebskanal: Omnichannel wird zur Pflicht
Der B2C-Einzelhandel hielt im Jahr 2025 72,26 % der Marktgröße für Elektrische Wäschetrockner, doch seine Zusammensetzung verändert sich rapide. Reine E-Commerce-Anbieter und Click-and-Collect-Hybride verkürzen Entscheidungsfenster: Käufer lesen Bewertungen und schließen den Kauf innerhalb derselben Stunde ab. Heimwerkermärkte setzen interaktive Kioske ein, bei denen Augmented Reality einen Trockner im Waschraum des Kunden zeigt und so den Besucherverkehr aufrechterhalten.
Hersteller erweitern Direktvertriebskanäle an Endverbraucher, die Fünfjahresgarantien und Abonnements für Flusenfilterlieferungen bündeln und so Servicemargen zurückgewinnen, die zuvor an Händler abgetreten wurden. Bei großen Mehrfamilienprojekten verhandeln Entwickler Mengenrabatte direkt mit OEMs und umgehen so Distributoren. Kanalkonflikt setzt Anbieter unter Druck, Mindestpreisrichtlinien einzuführen und gleichzeitig Rabattperioden zu unterstützen, die auf staatliche Rückerstattungskalender abgestimmt sind.
Geografische Analyse
Nordamerika bleibt die größte regionale Komponente des Marktes für Elektrische Wäschetrockner mit einem Anteil von 32,35 % im Jahr 2025. Älterer Wohnungsbestand und routinemäßige Ersatzzyklen bilden eine beständige Nachfragebasis. Das kombinierte Energiefaktor-Mandat des DOE, das ab März 2028 gilt, motiviert frühzeitige Gerätetausche, vorwiegend für ENERGY STAR-Wärmepumpenmodelle. Provinzielle CO₂-Ziele in Kanada schaffen zusätzliche Nachfrage, wobei Versorgungsunternehmen Rückerstattungen am Verkaufsort finanzieren, die den Wärmepumpenaufpreis verringern. Mexikos städtische Korridore hinken bei der Marktdurchdringung weiterhin hinterher, zeigen jedoch zweistelliges Volumenwachstum, da Händler Ratenzahlungsfinanzierungen anbieten. Die Region profitiert zudem von einem robusten Netzwerk von Drittlogistikunternehmen, die auf die Zustellung schwerer Güter auf der letzten Meile spezialisiert sind, was Lieferzeiten verkürzt und die Kundenzufriedenheit steigert.
Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 5,65 % bis 2031. Chinas staatliche Anreize für die Herstellung energieeffizienter Weißwaren und die Verbreitung von 40-stöckigen Wohnblöcken machen abluftfreie Trockner zu einer attraktiven Wahl. Japans kompakte Badezimmertrockner-Designs prägen weiterhin regionale Formfaktoren, während Südkoreas frühe Smart-Home-Einführung ein Testfeld für KI-gesteuerte Zyklen schafft. Indien, Indonesien und die Philippinen tragen steigende Stückzahllieferungen bei, da Haushalte mit mittlerem Einkommen in organisierten städtischen Wohnraum ziehen. Die kulturelle Präferenz für Wäschetrocknen an der Luft in ländlichen Gebieten dämpft jedoch die nationalen Durchschnittswerte und erfordert von Anbietern, Marketingbotschaften auf Stoffhygiene und Zeitersparnis statt allein auf Energieeffizienz auszurichten.
Europa legt besonderen Wert auf CO₂-Reduzierung. Ökodesign-Vorschriften und Energieetikettierung der Klasse A drängen Hersteller dazu, Wärmepumpen-Roadmaps zu beschleunigen, insbesondere in Deutschland, Frankreich und den nordischen Ländern. Hohe Strompreise ermöglichen Amortisationszeiten von unter drei Jahren, was Aufpreise in diesen Märkten akzeptabel macht. Südeuropa hinkt bei der Akzeptanz hinterher, bedingt durch Kultur und milde Klimabedingungen, die für das Trocknen im Freien geeignet sind, doch strengere Brandschutzvorschriften für Balkone in städtischen Zentren beginnen den Widerstand zu überwinden. Lieferkettenlokaliserung ist ein weiterer Trend; EU-Mittel fördern Kompressorwerke in Osteuropa, was Lieferzeiten verkürzt und Hersteller vor geopolitischen Störungen schützt.

Wettbewerbslandschaft
Der Wettbewerb ist moderat konzentriert: Whirlpool Corporation, Electrolux AB, LG Electronics Inc., Samsung Electronics Co., Ltd. und BSH Hausgeräte GmbH halten gemeinsam einen bedeutenden Anteil am globalen Umsatz 2025. Jedes Unternehmen nutzt umfangreiche Kataloge, die von Einstiegs-Ablufttrocknern bis zu Premium-Wärmepumpenmodellen mit KI-Diagnose reichen. Samsungs Bespoke AI Laundry-Linie integriert Lastvorhersagealgorithmen und Matter-1.3-Kompatibilität und veranschaulicht, wie Software Hardware differenziert, die funktionale Parität erreicht hat. Whirlpool antwortet mit lernenden Zyklussteuerungen, die Trommeldrehzahl und Umkehrtrommelsequenzen anpassen, um Knitterbildung zu minimieren, und positioniert so Textilpflege statt reiner Kapazität als Wertversprechen.
Die Investitionen in Forschung und Entwicklung bleiben hoch: BSH stellte 2023 850 Millionen EUR bereit – rund 5,5 % des Umsatzes – um Wärmepumpen- und Konnektivitätsportfolios auszubauen. LG konzentriert sich auf Invertermotoren und Dual-Inverter-Wärmepumpenkompressoren, um Betriebsgeräusch und Stromverbrauch gleichzeitig zu reduzieren. Electrolux setzt adaptive Feuchtigkeitssensoren aus seiner Gewerbesparte ein, um gewerbliche Präzision in Haushaltsgeräte zu bringen und so Premium-Preispunkte zu erhalten.
Aufstrebende Herausforderer nutzen Direktvertriebswebseiten und Social-Media-Promotionen, um traditionelle Einzelhandelsbarrieren zu umgehen. Ihr Nischenfokus umfasst superkompakte Trockner für Einzimmerwohnungen und nachhaltige Modelle mit Kältemitteln mit niedrigem Treibhauspotenzial. Etablierte Unternehmen reagieren, indem sie Submarken aufbauen oder Spezialstartups akquirieren, um Lücken schnell zu schließen. Kundendienst-Ökosysteme werden zum Wettbewerbsfeld: Premium-Anbieter versprechen 48-Stunden-Ersatzteillieferung und Dashboards für vorausschauende Wartung, um Wiederholungskäufe und Nebeneinnahmen wie Waschmittelpods oder erweiterte Garantien zu sichern.
Marktführer der Branche für Elektrische Wäschetrockner
-
Whirlpool Corporation
-
Electrolux AB
-
LG Electronics Inc.
-
Samsung Electronics Co., Ltd.
-
BSH Hausgeräte GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2025: BSH Home Appliances hat seine kompakten Trockner der 500er- und 800er-Serie eingeführt, die für moderne Wohnräume konzipiert und mit der intelligenten Home Connect-Technologie ausgestattet sind. Beide Modelle haben die ENERGY STAR Most Efficient 2024-Zertifizierung erhalten, was ihre überlegene Energieleistung und Nachhaltigkeit unterstreicht.
- März 2025: LG Electronics hat den WashCombo™ All-in-One Waschtrockner eingeführt, der mit fortschrittlicher Inverter HeatPump™-Technologie für effiziente Leistung ausgestattet ist. Dieses innovative Gerät reduziert den Energieverbrauch im Vergleich zu herkömmlichen Ablufttrocknern um bis zu 60 % und bietet eine nachhaltigere Wäschelösung.
- März 2025: Samsung Electronics hat seine Bespoke AI Laundry-Reihe vorgestellt, die Wärmepumpentrockentechnologie mit intelligenten adaptiven Algorithmen für optimierte Textilpflege kombiniert. Die für verschiedene globale Spannungsstandards konzipierte Produktlinie bietet verbesserte Energieeffizienz und intelligente Leistung, die auf die Bedürfnisse der Nutzer weltweit zugeschnitten ist.


Berichtsumfang des globalen Marktes für Elektrische Wäschetrockner
| Ablufttrockner | |
| Kondensationstrockner | Herkömmliche Kondensationstrockner |
| Wärmepumpentrockner | |
| Schleudertrockner | |
| Intelligente vernetzte Trockner | |
| Stapelbare Waschtrockner |
| Bis einschließlich 7 kg (Klein) |
| 7,1–9 kg (Mittel) |
| Über 9 kg (Groß) |
| Privathaushalte |
| Gewerbe |
| B2C/Einzelhandel | Mehrmarken-Geschäfte (große Fachmärkte, Kaufhäuser, Elektronikketten, Heimwerkermärkte) |
| Exklusive Markenfachgeschäfte | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B/Direktvertrieb vom Hersteller |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Rest von Asien-Pazifik | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Rest von Europa | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Produkttyp | Ablufttrockner | |
| Kondensationstrockner | Herkömmliche Kondensationstrockner | |
| Wärmepumpentrockner | ||
| Schleudertrockner | ||
| Intelligente vernetzte Trockner | ||
| Stapelbare Waschtrockner | ||
| Nach Kapazität | Bis einschließlich 7 kg (Klein) | |
| 7,1–9 kg (Mittel) | ||
| Über 9 kg (Groß) | ||
| Nach Endnutzer | Privathaushalte | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Mehrmarken-Geschäfte (große Fachmärkte, Kaufhäuser, Elektronikketten, Heimwerkermärkte) |
| Exklusive Markenfachgeschäfte | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B/Direktvertrieb vom Hersteller | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Rest von Asien-Pazifik | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Rest von Europa | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Elektrische Wäschetrockner?
Der Markt wurde im Jahr 2025 auf 13,92 Milliarden USD geschätzt und wird voraussichtlich bis 2031 18,98 Milliarden USD erreichen.
Welche CAGR wird für Elektrische Trockner bis 2031 prognostiziert?
Der Markt wird voraussichtlich im Zeitraum 2026–2031 mit einer CAGR von 5,30 % wachsen.
Welcher Produkttyp wächst am schnellsten?
Kondensationstrockner, insbesondere Wärmepumpenvarianten, wachsen mit einer CAGR von 6,37 %, da die abluftfreie Installation für städtischen Wohnraum geeignet ist.
Welche Region wird voraussichtlich die meisten zusätzlichen Stückzahlen hinzufügen?
Asien-Pazifik wird voraussichtlich das schnellste Wachstum verzeichnen und mit einer CAGR von 5,65 % aufgrund rascher Urbanisierung expandieren.
Warum gewinnen Wärmepumpentrockner an Beliebtheit?
Sie reduzieren den Energieverbrauch im Vergleich zu Widerstandsmodellen um bis zu 60 % und qualifizieren sich für Rückerstattungen, die die Eigentumskosten senken.
Welche Rolle spielen Smart-Home-Protokolle?
Die Matter-1.3-Integration ermöglicht es Trocknern, sich mit anderen Geräten zur Energieoptimierung und Ferndiagnose zu koordinieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
