
Taille et part du marché des sèche-linge électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.66 Milliards de dollars |
| Taille du Marché (2031) | 18.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.30 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des sèche-linge électriques par Mordor Intelligence
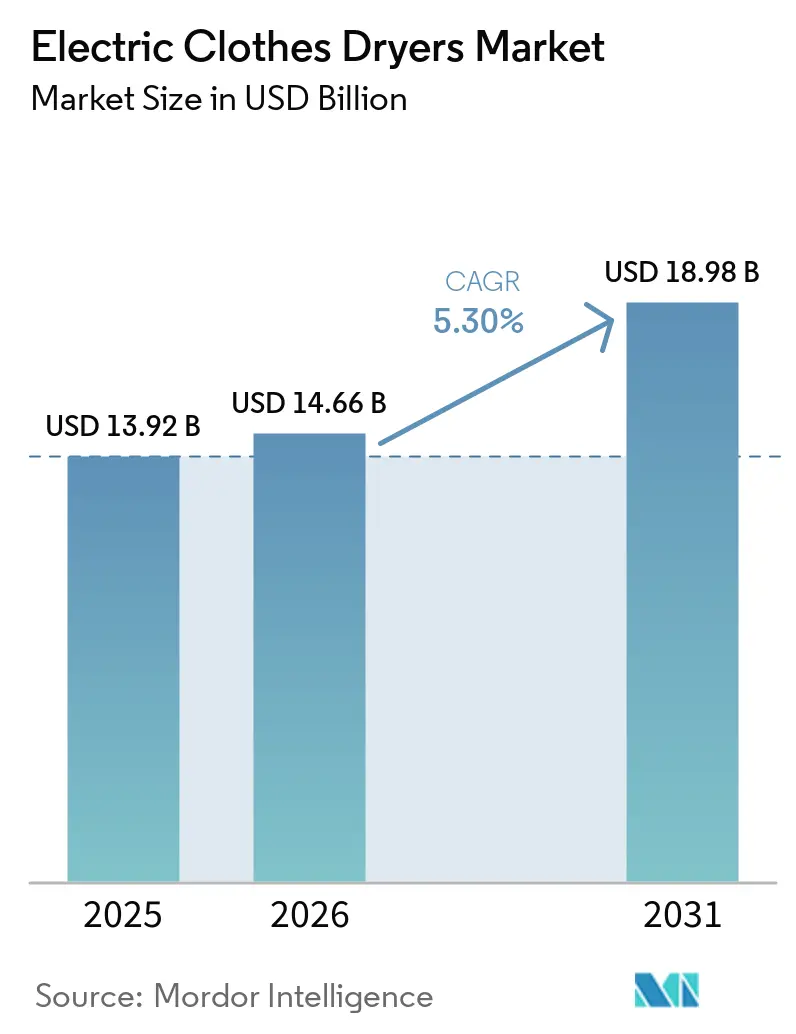
La taille du marché des sèche-linge électriques était évaluée à 13,92 milliards USD en 2025 et devrait croître de 14,66 milliards USD en 2026 pour atteindre 18,98 milliards USD d'ici 2031, à un CAGR de 5,30 % durant la période de prévision (2026-2031). L'urbanisation, les exigences en matière d'efficacité énergétique et l'adoption plus large des plateformes de maison intelligente raccourcissent les cycles de remplacement et encouragent les premiers achats dans les économies en développement. Des mesures réglementaires telles que la règle du facteur d'énergie combinée minimale de 3,93 lb/kWh du Département de l'énergie des États-Unis (DOE), en vigueur à partir de mars 2028, accélèrent la transition vers les conceptions à base de pompes à chaleur [1]. L'Amérique du Nord reste la plus grande base d'acheteurs régionale, soutenue par des programmes de remboursement gouvernementaux pour les modèles ENERGY STAR®, tandis que l'Asie-Pacifique enregistre la croissance unitaire la plus rapide, les appareils compacts et sans évacuation s'adaptant mieux aux logements à haute densité. Les fabricants intègrent l'intelligence artificielle, la compatibilité Matter 1.3 et l'autodiagnostic pour augmenter les prix de vente moyens et réduire les coûts de service sur le terrain.
Principaux enseignements du rapport
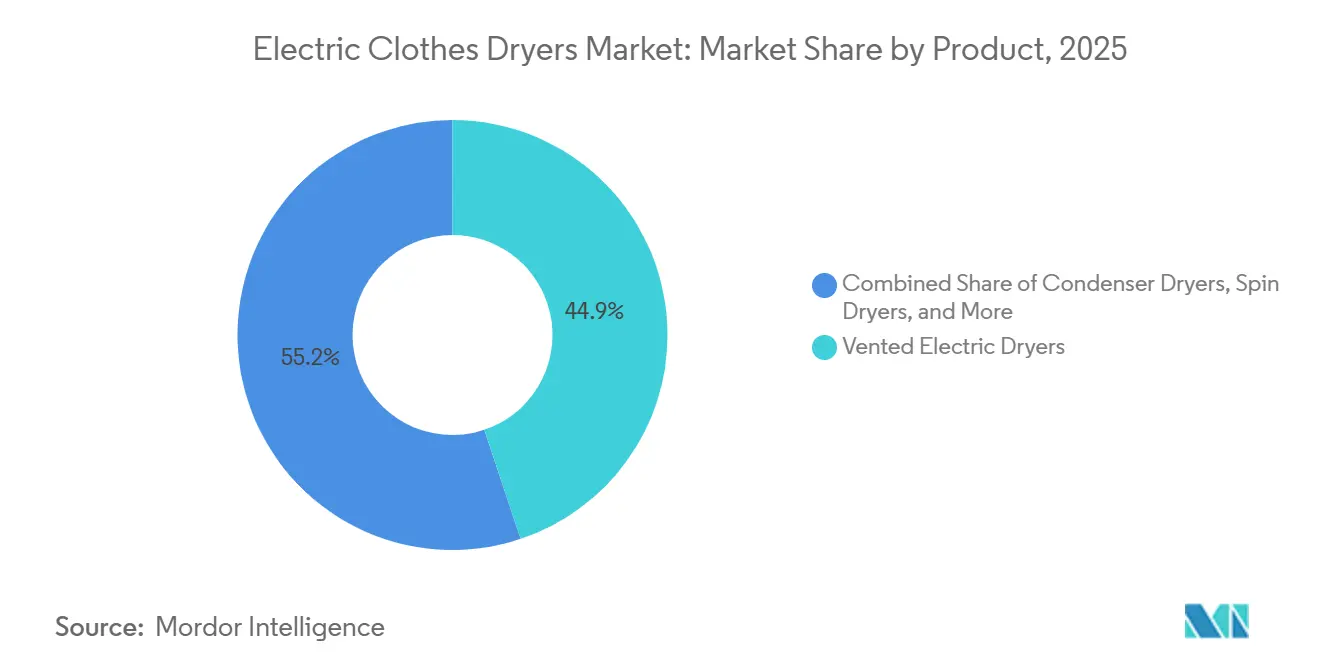
- Par type de produit, les modèles à évacuation représentaient 44,85 % de la part du marché des sèche-linge électriques en 2025, tandis que les sèche-linge à condensation devraient croître au CAGR le plus rapide de 6,37 % durant 2026-2031.
- Par capacité, la tranche 7,1-9 kg détenait 54,63 % de la taille du marché des sèche-linge électriques en 2025, tandis que les sèche-linge de plus de 9 kg devraient croître au CAGR le plus rapide de 5,81 % durant 2026-2031.
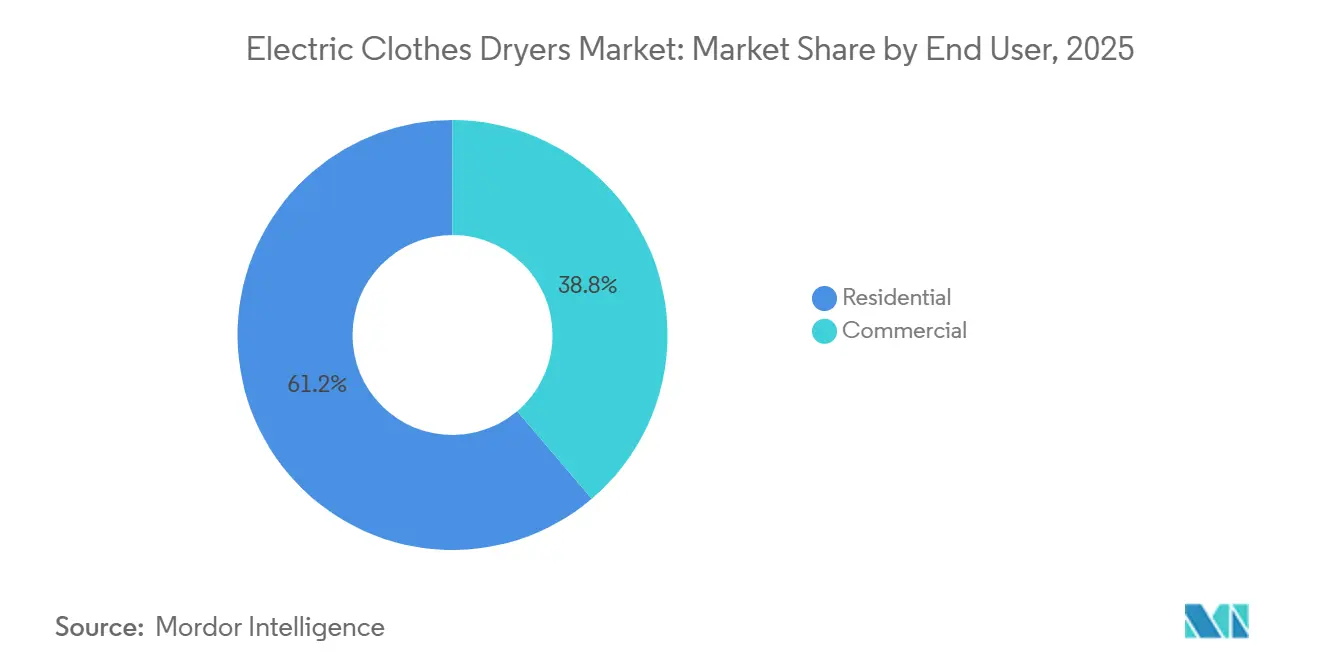
- Par utilisateur final, les achats résidentiels représentaient 61,21 % de la part du marché des sèche-linge électriques en 2025, tandis que la demande commerciale devrait afficher un CAGR de 6,93 % jusqu'en 2031.
- Par canal de distribution, les points de vente B2C/vente au détail ont capturé 72,26 % de la taille du marché des sèche-linge électriques en 2025 ; les ventes en ligne au sein de ce canal progresseront à un CAGR de 7,16 %.
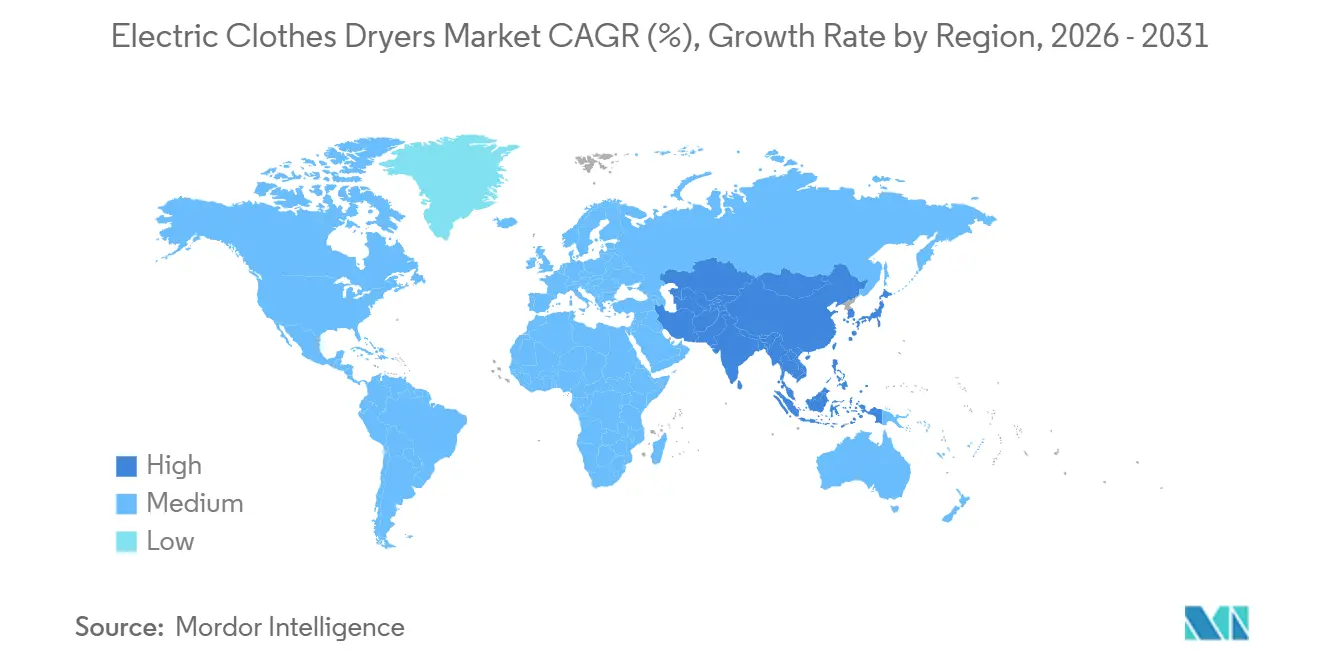
- Par géographie, l'Amérique du Nord était en tête avec 32,35 % de la part du marché des sèche-linge électriques en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,65 %.
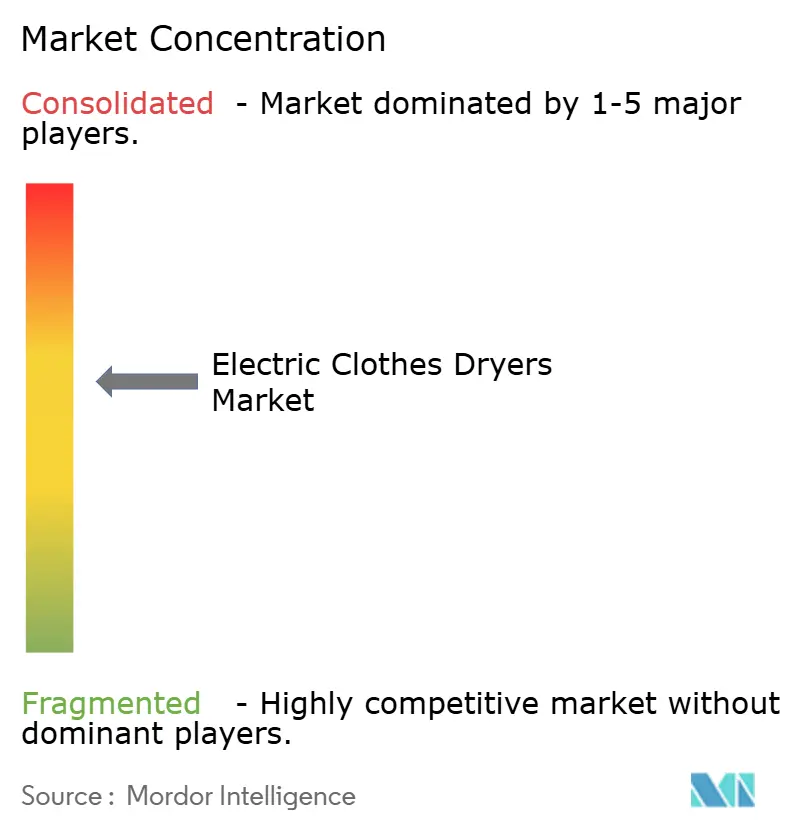
- Le marché mondial des sèche-linge électriques présente une consolidation modérée, les principaux acteurs tels que Whirlpool Corporation, Electrolux AB, LG Electronics Inc., Samsung Electronics Co., Ltd. et BSH Hausgeräte GmbH détenant une part de marché majeure en 2025 grâce à des portefeuilles de produits diversifiés couvrant les segments d'entrée de gamme aux segments premium.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des sèche-linge électriques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Urbanisation croissante et réduction des espaces de vie | +1.2% | Mondial, avec concentration dans les mégapoles d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de la technologie de pompe à chaleur à haute efficacité énergétique | +0.8% | Amérique du Nord et UE en tête, Asie-Pacifique en suiveur | Long terme (≥ 4 ans) |
| Remboursements gouvernementaux pour les sèche-linge ENERGY STAR® | +0.6% | Amérique du Nord en priorité, UE en secondaire | Court terme (≤ 2 ans) |
| Croissance du commerce en ligne d'appareils électroménagers | +0.4% | Mondial, accéléré dans les marchés émergents | Moyen terme (2-4 ans) |
| Intégration à l'écosystème IoT et maison intelligente | +0.3% | Marchés développés en premier, centres urbains à l'échelle mondiale | Long terme (≥ 4 ans) |
| Mandats d'électrification remplaçant les sèche-linge à gaz | +0.2% | Priorité réglementaire en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Urbanisation croissante et réduction des espaces de vie
La densité urbaine mondiale pousse les fabricants d'appareils électroménagers à repenser les facteurs de forme ; les sèche-linge compacts et empilables figurent désormais en tête des calendriers de lancement. En Chine, les exportateurs ont expédié 4,48 milliards d'appareils électroménagers en 2024, en hausse de 20,8 % d'une année sur l'autre, soulignant comment les fabricants adaptent les sèche-linge sans évacuation aux appartements en hauteur. La technologie de pompe à chaleur sans évacuation supprime le besoin de gaines, un avantage majeur dans les tours où les évents extérieurs sont souvent interdits. Les gammes compactes 500 et 800 Series de BSH offrent une capacité de 2,4 pieds cubes tout en répondant aux critères de performance des appareils de grande taille, permettant aux résidents urbains d'éviter les buanderies communes. Le segment urbain coexiste avec la demande suburbaine pour des tambours plus grands, obligeant les fournisseurs à maintenir des portefeuilles doubles plutôt qu'une plateforme universelle.
Adoption de la technologie de pompe à chaleur à haute efficacité énergétique
Les sèche-linge à pompe à chaleur, qui utilisent des cycles de réfrigération au lieu du chauffage résistif traditionnel, peuvent réduire la consommation d'électricité jusqu'à 60 %. Ces appareils très efficaces offrent également un fonctionnement sans évacuation, permettant une installation flexible dans des espaces tels que des placards ou des murs intérieurs sans nécessiter de modifications structurelles majeures. Selon ENERGY STAR, l'adoption nationale généralisée des sèche-linge à pompe à chaleur aux États-Unis pourrait générer 147 millions USD d'économies annuelles sur les factures d'électricité et éliminer des émissions de gaz à effet de serre équivalentes au retrait de 152 000 voitures de la route. Bien que cette projection soit spécifique aux États-Unis, les implications sont pertinentes à l'échelle mondiale, notamment pour les pays cherchant à réduire la demande énergétique résidentielle et les empreintes carbone grâce à l'électrification et aux normes d'efficacité des appareils. Pour soutenir cette transition, l'État de New York offre des remboursements allant jusqu'à 840 USD pour les modèles de sèche-linge à pompe à chaleur éligibles, ce qui pourrait se traduire par des économies annuelles d'environ 330 USD pour les ménages. Cependant, plusieurs obstacles subsistent, notamment des coûts initiaux plus élevés, des cycles de séchage plus longs et la réticence des consommateurs. Relever ces défis nécessitera des campagnes d'éducation du public, des démonstrations de performance et l'introduction d'options de financement flexibles pour communiquer les avantages à long terme du cycle de vie et améliorer les taux d'adoption à l'échelle mondiale.
Remboursements gouvernementaux pour les sèche-linge ENERGY STAR®
La loi sur la réduction de l'inflation finance le programme HEAR, qui offre des remboursements au point de vente allant jusqu'à 840 USD pour les sèche-linge à pompe à chaleur ENERGY STAR aux ménages dont le revenu est inférieur ou égal à 150 % du revenu médian de la zone, dans la limite d'un plafond de 14 000 USD par ménage. Le programme est administré par les États et était actif dans environ 12 États en 2026. Le DOE prévoit que les normes actualisées pour les sèche-linge, en vigueur à partir de 2028, permettront d'économiser 2,7 quadrillions de BTU et de générer entre 3,28 et 8,71 milliards USD d'avantages pour les consommateurs jusqu'en 2057. Ces incitations déclenchent souvent des pics de ventes, comprimant les délais de production et obligeant les fabricants à aligner leur capacité sur les déploiements des programmes. Des États comme la Californie et le Massachusetts amplifient cet impact avec des remboursements supplémentaires, accélérant l'adoption mais augmentant la volatilité du marché à court terme.
Croissance du commerce en ligne d'appareils électroménagers
Le commerce électronique représente le canal le plus rapide du marché des sèche-linge électriques, progressant à un CAGR de 7,16 % alors que les consommateurs s'appuient sur des visualiseurs 3D et des avis vérifiés en lieu et place des démonstrations en showroom. Les grandes enseignes déploient des systèmes d'inventaire omnicanal qui promettent une livraison en 48 heures, une installation professionnelle et une reprise en un seul service groupé, comblant le fossé d'expérience entre le commerce numérique et physique. Les fabricants doivent désormais optimiser les fiches produits pour la visibilité dans les moteurs de recherche tout en maintenant la conformité des planogrammes dans les magasins physiques. Les données montrent que les clients en ligne privilégient les références haut de gamme, augmentant les prix de vente moyens et encourageant les marques à mettre en avant des fonctionnalités premium telles que les cycles guidés par l'intelligence artificielle et les diagnostics Wi-Fi.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des modèles à pompe à chaleur | -0.7% | Mondial, plus aigu dans les marchés sensibles aux prix | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement (compresseurs, puces) | -0.5% | Hubs de fabrication mondiaux, effets en cascade | Court terme (≤ 2 ans) |
| Sécurité incendie des sèche-linge et normes plus strictes | -0.4% | Priorité réglementaire en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Préférence culturelle pour le séchage à l'air libre | -0.3% | Asie-Pacifique, Europe du Sud, marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des modèles à pompe à chaleur
Les prix de détail des appareils à pompe à chaleur sont supérieurs de 40 à 60 % à ceux de leurs homologues électriques conventionnels, ce qui dissuade les acheteurs aux budgets limités malgré une économie de cycle de vie supérieure. Des études de terrain montrent que les consommateurs résistent aux périodes de remboursement supérieures à trois ans, même lorsqu'elles sont soutenues par la hausse des tarifs d'électricité. Les coûts des composants restent élevés car les compresseurs et les réfrigérants ne bénéficient pas des économies d'échelle des éléments chauffants résistifs. Les marques répondent avec des références à valeur optimisée et un financement au point de vente, mais les taux d'emprunt élevés dans les marchés émergents atténuent ces efforts.
Volatilité de la chaîne d'approvisionnement (compresseurs, puces)
Les microcontrôleurs à usage spécial et les compresseurs à vitesse variable sont en concurrence avec la demande de l'automobile, du CVC et de l'électronique grand public. Les délais de livraison pour les microcontrôleurs huit bits se sont étirés à 30 semaines en 2024, provoquant des arrêts d'usine sporadiques. La loi CHIPS and Science Act finance l'expansion des usines de fabrication, mais les volumes d'appareils électroménagers sont marginaux par rapport aux smartphones, limitant la priorité d'allocation des fonderies[2]. Les fabricants s'approvisionnent auprès de sources multiples et localisent le sous-assemblage, mais ces démarches nécessitent une rétro-ingénierie pluriannuelle et des budgets d'investissement qui ne soulageront pas les tensions à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'adoption sans évacuation reconfigure les portefeuilles
Les sèche-linge à évacuation détenaient la plus grande part du marché des sèche-linge électriques à 44,85 % en 2025, reflétant leur dominance dans les logements individuels où les évents muraux sont facilement disponibles. Les variantes à condensation enregistrent désormais un CAGR de 6,37 %, aidées par le parc immobilier des centres-villes qui interdit les évacuations extérieures. Les sous-variantes à pompe à chaleur au sein de la classe à condensation offrent jusqu'à 60 % d'économies d'énergie, répondant au seuil DOE 2028 bien avant l'échéance. Le WashCombo d'LG ajoute la technologie Inverter Heat Pump et un moteur à entraînement direct pour fusionner lave-linge et sèche-linge dans un seul châssis, ciblant les locataires de micro-appartements à Séoul et Tokyo[3]. La connectivité intelligente devient incontournable, Whirlpool déployant des mises à jour de micrologiciel compatibles Matter pour permettre la modification des cycles par commande vocale sans concentrateurs propriétaires.
Les fabricants différencient désormais leurs produits par l'atténuation du bruit, la personnalisation des cycles et les revêtements antimicrobiens du tambour plutôt que par la capacité pure. La convergence des capteurs, des portes réversibles et des kits d'installation rapide brouille la frontière traditionnelle entre les appareils à évacuation et à condensation. Les fournisseurs proposant des kits d'évacuation modulaires et des micrologiciels permettant de basculer entre les modes avec et sans évacuation garantissent qu'une seule référence peut répondre à plusieurs codes régionaux, améliorant ainsi la rotation des stocks.
Par capacité : les tambours plus grands poursuivent des gains d'efficacité
Les appareils de 7,1-9 kg ont capturé 54,63 % de la part du marché des sèche-linge électriques en 2025 car ils correspondent aux charges de lessive médianes des ménages. Les machines dépassant 9 kg sont les plus rapides à progresser, enregistrant un CAGR de 5,81 %, car les familles nombreuses et les gestionnaires de logements collectifs privilégient le débit par lots. Les tambours plus grands améliorent l'efficacité énergétique par kilogramme, compensant leur encombrement au sol. Le système Bespoke AI Laundry de Samsung offre 13 kg de séchage dans un encombrement de 27 pouces, positionnant la robustesse de niveau commercial comme une fonctionnalité résidentielle premium.
Les concepteurs atténuent la croissance du volume grâce à des cadres de caisson repensés, des moteurs à couple élevé et une optimisation des cycles par intelligence artificielle qui détecte les gradients d'humidité et tourne doucement à des niveaux de remplissage partiels. À l'inverse, les modèles de moins de 7 kg conservent une place en Europe et au Japon, où les salles de bains servent souvent de buanderies. Les fournisseurs intègrent des kits de fixation murale et des pompes à condensats pour que les appareils compacts s'intègrent dans des espaces non traditionnels, maintenant leur pertinence malgré les économies d'échelle favorisant les formats plus grands.
Par utilisateur final : la demande commerciale ajoute de l'élan
Les clients résidentiels représentaient 61,21 % des ventes en 2025, soutenus par les cycles de remplacement et les achèvements de nouvelles constructions. Les acheteurs commerciaux — des hôtels aux laveries automatiques — devraient progresser à un CAGR de 6,93 % jusqu'en 2031. Electrolux Professional s'appuie sur les équipements de blanchisserie pour 38 % de son chiffre d'affaires, preuve que les spécifications commerciales constituent un modèle économique distinct des marques grand public. Les promoteurs immobiliers préfèrent les centres commerciaux empilés qui réduisent la maintenance par unité, tandis que les hôpitaux adoptent des sèche-linge à pompe à chaleur basse température pour préserver l'intégrité du linge.
Le transfert de technologie s'effectue du secteur institutionnel vers le secteur grand public ; les palettes de levage en acier inoxydable, la surveillance du débit d'air et la maintenance prédictive, autrefois exclusives aux blanchisseries sur site, apparaissent désormais dans les références ménagères de milieu de gamme. Les acheteurs commerciaux influencent les écosystèmes locaux d'après-vente, incitant les équipementiers à lancer des dépôts de pièces détachées disponibles 24 heures sur 24 et des portails de formation des techniciens qui se répercutent sur les niveaux de service résidentiel.
Par canal de distribution : l'omnicanal devient incontournable
Le commerce B2C au détail détenait 72,26 % de la taille du marché des sèche-linge électriques en 2025, mais sa composition évolue rapidement. Le commerce électronique pur et les hybrides click-and-collect compriment les fenêtres de décision : les acheteurs lisent les avis et finalisent leur commande dans la même heure. Les enseignes de bricolage déploient des kiosques interactifs où la réalité augmentée montre un sèche-linge dans la buanderie du client, contribuant à maintenir le trafic en magasin.
Les fabricants développent des boutiques en ligne directes aux consommateurs qui incluent des garanties de cinq ans et des abonnements de livraison de filtres à peluches, capturant la marge de service précédemment cédée aux détaillants. Pour les grands projets de logements collectifs, les promoteurs négocient des remises sur volume directement avec les équipementiers, contournant les distributeurs. Les conflits de canaux poussent les fournisseurs à instituer des politiques de prix minimum annoncé tout en soutenant les périodes de remise alignées sur les calendriers de remboursement des États.
Analyse géographique
L'Amérique du Nord reste la plus grande composante régionale du marché des sèche-linge électriques, représentant une part de 32,35 % en 2025. Le parc immobilier mature et les cycles de remplacement réguliers constituent une base de demande constante. Le mandat de facteur d'énergie combinée du DOE, en vigueur à partir de mars 2028, motive les échanges anticipés, principalement pour les modèles ENERGY STAR à pompe à chaleur. Les objectifs provinciaux de réduction du carbone au Canada ajoutent une impulsion supplémentaire, les services publics finançant des remboursements au point de vente qui réduisent la prime des pompes à chaleur. Les corridors urbains du Mexique continuent d'accuser un retard de pénétration mais affichent une croissance volumique à deux chiffres alors que les détaillants proposent un financement par versements. La région bénéficie également d'un réseau solide de prestataires logistiques tiers spécialisés dans la livraison intermédiaire de marchandises lourdes, réduisant les délais de livraison et améliorant la satisfaction des consommateurs.
L'Asie-Pacifique est la région à la croissance la plus rapide, progressant à un CAGR de 5,65 % jusqu'en 2031. Les incitations gouvernementales chinoises pour la fabrication d'appareils électroménagers à haute efficacité et la prolifération d'immeubles de 40 étages font des sèche-linge sans évacuation un choix attrayant. Les conceptions compactes de sèche-linge de salle de bain du Japon continuent d'influencer les facteurs de forme régionaux, tandis que l'adoption précoce de la maison intelligente en Corée du Sud crée un terrain d'essai pour les cycles guidés par l'intelligence artificielle. L'Inde, l'Indonésie et les Philippines contribuent à la hausse des expéditions unitaires à mesure que les ménages à revenus intermédiaires migrent vers des logements urbains organisés. Cependant, la préférence culturelle pour le séchage à l'air libre dans les zones rurales modère les moyennes nationales, obligeant les fournisseurs à localiser les récits marketing autour de l'hygiène des tissus et du gain de temps plutôt que de l'efficacité énergétique seule.
L'Europe accorde une importance particulière à la réduction du carbone. Les réglementations d'écoconception et l'étiquetage énergétique de classe A poussent les fabricants à accélérer leurs feuilles de route pour les pompes à chaleur, notamment en Allemagne, en France et dans les pays nordiques. Les prix élevés de l'électricité permettent des périodes de remboursement inférieures à trois ans, rendant les primes initiales acceptables sur ces marchés. L'Europe du Sud accuse un retard d'adoption, confrontée à la fois à des facteurs culturels et à des climats doux propices au séchage en extérieur, mais des codes incendie plus stricts pour les balcons dans les centres urbains commencent à éroder cette résistance. La localisation de la chaîne d'approvisionnement est une autre tendance ; les fonds de l'UE encouragent les usines de compresseurs en Europe de l'Est, raccourcissant les délais de livraison et protégeant les producteurs des perturbations géopolitiques.
Paysage concurrentiel
La concurrence est modérément concentrée : Whirlpool Corporation, Electrolux AB, LG Electronics Inc., Samsung Electronics Co., Ltd. et BSH Hausgeräte GmbH détiennent collectivement une part significative des ventes mondiales de 2025. Chacun s'appuie sur de larges catalogues allant des appareils à évacuation d'entrée de gamme aux modèles premium à pompe à chaleur avec diagnostics par intelligence artificielle. La gamme Bespoke AI Laundry de Samsung intègre des algorithmes de prédiction de charge et la compatibilité Matter 1.3, illustrant comment le logiciel différencie le matériel qui a atteint la parité fonctionnelle. Whirlpool répond avec des moteurs de cycles d'apprentissage qui ajustent la vitesse du tambour et les schémas de culbutage inversé pour minimiser les faux plis, positionnant ainsi le soin des tissus plutôt que la capacité brute comme facteur de valeur.
Les investissements en R&D restent élevés : BSH a alloué 850 millions EUR en 2023 — environ 5,5 % du chiffre d'affaires — pour développer les portefeuilles de pompes à chaleur et de connectivité. LG se concentre sur les moteurs à inverseur et les compresseurs à pompe à chaleur à double inverseur pour réduire simultanément le bruit de fonctionnement et la consommation d'énergie. Electrolux utilise des capteurs d'humidité adaptatifs de sa division commerciale pour apporter une précision de niveau commercial aux appareils ménagers, créant un effet de ruissellement technologique qui maintient des prix premium.
Les challengers émergents exploitent les sites de vente directe aux consommateurs et les promotions sur les réseaux sociaux pour contourner les barrières traditionnelles de la distribution. Leur positionnement de niche couvre les sèche-linge ultra-compacts pour studios et les modèles durables utilisant des réfrigérants à faible potentiel de réchauffement climatique. Les acteurs établis répondent en incubant des sous-marques ou en acquérant des startups spécialisées pour combler rapidement les lacunes. Les écosystèmes d'après-vente deviennent un champ de bataille : les acteurs premium promettent une livraison de pièces détachées en 48 heures et des tableaux de bord de maintenance prédictive pour fidéliser les achats répétés et générer des revenus annexes tels que les capsules de lessive ou les garanties prolongées.
Leaders du secteur des sèche-linge électriques
-
Whirlpool Corporation
-
Electrolux AB
-
LG Electronics Inc.
-
Samsung Electronics Co., Ltd.
-
BSH Hausgeräte GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2025 : BSH Home Appliances a lancé ses sèche-linge compacts des gammes 500 et 800 Series, conçus pour les espaces de vie modernes et équipés de la technologie intelligente Home Connect. Les deux modèles ont obtenu la certification ENERGY STAR Most Efficient 2024, soulignant leurs performances énergétiques supérieures et leur durabilité.
- Mars 2025 : LG Electronics a présenté le WashCombo™ All-in-One Washer/Dryer, doté de la technologie avancée Inverter HeatPump™ pour des performances efficaces. Cet appareil innovant réduit la consommation d'énergie jusqu'à 60 % par rapport aux conceptions traditionnelles de sèche-linge à évacuation, offrant une solution de blanchisserie plus durable.
- Mars 2025 : Samsung Electronics a dévoilé sa gamme Bespoke AI Laundry, qui intègre la technologie de séchage à pompe à chaleur avec des algorithmes adaptatifs intelligents pour un soin optimisé des tissus. Conçue pour répondre à diverses normes de tension mondiales, la gamme offre une efficacité énergétique améliorée et des performances intelligentes adaptées aux besoins des utilisateurs dans le monde entier.
Périmètre du rapport mondial sur le marché des sèche-linge électriques
| Sèche-linge électriques à évacuation | |
| Sèche-linge à condensation | Condensation traditionnelle |
| Sèche-linge à pompe à chaleur | |
| Sèche-linge centrifuges | |
| Sèche-linge intelligents connectés | |
| Sèche-linge empilables / combinés lave-linge-sèche-linge |
| Inférieure ou égale à 7 kg (petit) |
| 7,1 – 9 kg (moyen) |
| Supérieure à 9 kg (grand) |
| Résidentiel |
| Commercial |
| B2C/Vente au détail | Magasins multimarques (grandes surfaces, grands magasins, enseignes d'électronique, centres de bricolage) |
| Points de vente exclusifs de marque | |
| En ligne | |
| Autres canaux de distribution | |
| B2B/Directement auprès des fabricants |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Sèche-linge électriques à évacuation | |
| Sèche-linge à condensation | Condensation traditionnelle | |
| Sèche-linge à pompe à chaleur | ||
| Sèche-linge centrifuges | ||
| Sèche-linge intelligents connectés | ||
| Sèche-linge empilables / combinés lave-linge-sèche-linge | ||
| Par capacité | Inférieure ou égale à 7 kg (petit) | |
| 7,1 – 9 kg (moyen) | ||
| Supérieure à 9 kg (grand) | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | B2C/Vente au détail | Magasins multimarques (grandes surfaces, grands magasins, enseignes d'électronique, centres de bricolage) |
| Points de vente exclusifs de marque | ||
| En ligne | ||
| Autres canaux de distribution | ||
| B2B/Directement auprès des fabricants | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des sèche-linge électriques ?
Le marché était évalué à 13,92 milliards USD en 2025 et devrait atteindre 18,98 milliards USD d'ici 2031.
Quel CAGR est prévu pour les sèche-linge électriques jusqu'en 2031 ?
Le marché devrait croître à un CAGR de 5,30 % durant 2026-2031.
Quel type de produit connaît la croissance la plus rapide ?
Les sèche-linge à condensation, en particulier les variantes à pompe à chaleur, progressent à un CAGR de 6,37 % car l'installation sans évacuation convient aux logements urbains.
Quelle région devrait enregistrer le plus grand nombre d'unités supplémentaires ?
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide, progressant à un CAGR de 5,65 % en raison de l'urbanisation rapide.
Pourquoi les sèche-linge à pompe à chaleur gagnent-ils en popularité ?
Ils réduisent la consommation d'énergie jusqu'à 60 % par rapport aux modèles résistifs et sont éligibles à des remboursements qui réduisent le coût de possession.
Quel rôle jouent les protocoles de maison intelligente ?
L'intégration Matter 1.3 permet aux sèche-linge de se coordonner avec d'autres appareils pour l'optimisation énergétique et les diagnostics à distance.