
Tamaño y Participación del Mercado de Secadoras Eléctricas de Ropa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.66 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.30 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Secadoras Eléctricas de Ropa por Mordor Intelligence
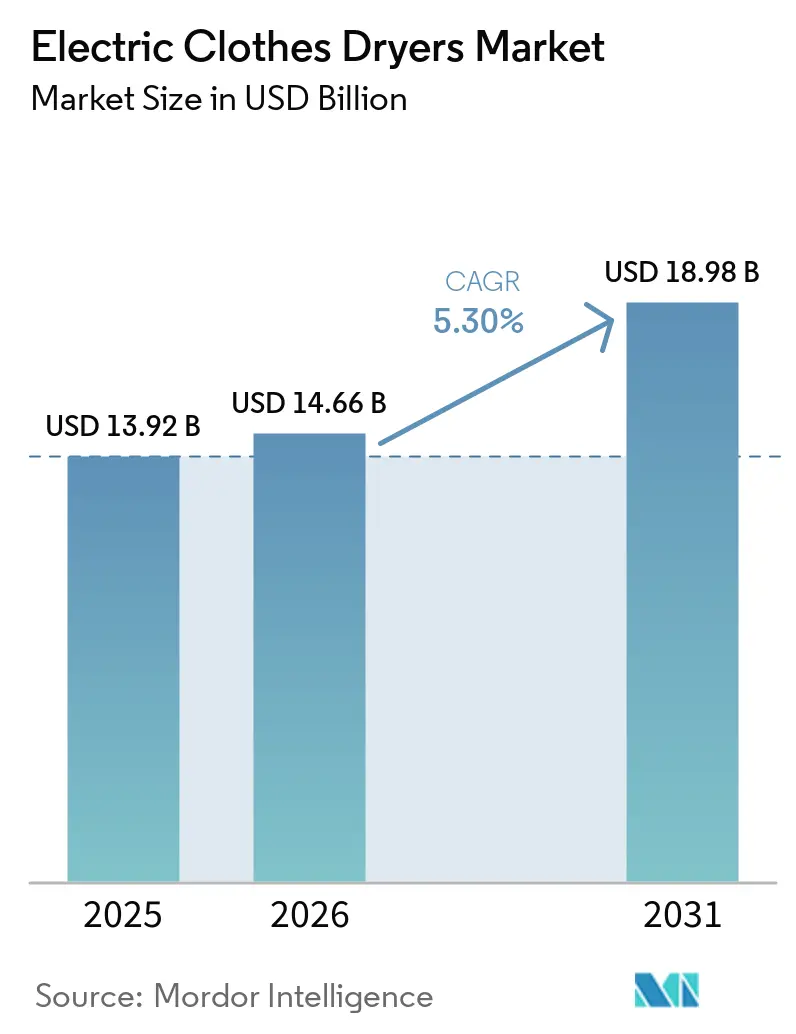
El tamaño del mercado de secadoras eléctricas de ropa fue valorado en 13,92 mil millones de USD en 2025 y se estima que crecerá desde 14,66 mil millones de USD en 2026 hasta alcanzar 18,98 mil millones de USD en 2031, a una CAGR del 5,30% durante el período de pronóstico (2026-2031). La urbanización, los mandatos de eficiencia energética y la adopción más amplia de plataformas de hogar inteligente están acortando los ciclos de reemplazo e impulsando las primeras compras en economías en desarrollo. Medidas regulatorias como la norma de factor de energía combinada mínima de 3,93 lb/kWh del Departamento de Energía de los Estados Unidos (DOE), vigente desde marzo de 2028, están acelerando el cambio hacia diseños basados en bombas de calor [1]. América del Norte sigue siendo la mayor base regional de compradores, respaldada por programas de reembolso gubernamentales para modelos ENERGY STAR®, mientras que Asia-Pacífico registra el crecimiento unitario más rápido a medida que los electrodomésticos compactos y sin ventilación se adaptan mejor a las viviendas de alta densidad. Los fabricantes están incorporando inteligencia artificial, compatibilidad con Matter 1.3 y autodiagnóstico para elevar los precios de venta promedio y reducir los costos de servicio en campo.
Conclusiones Clave del Informe
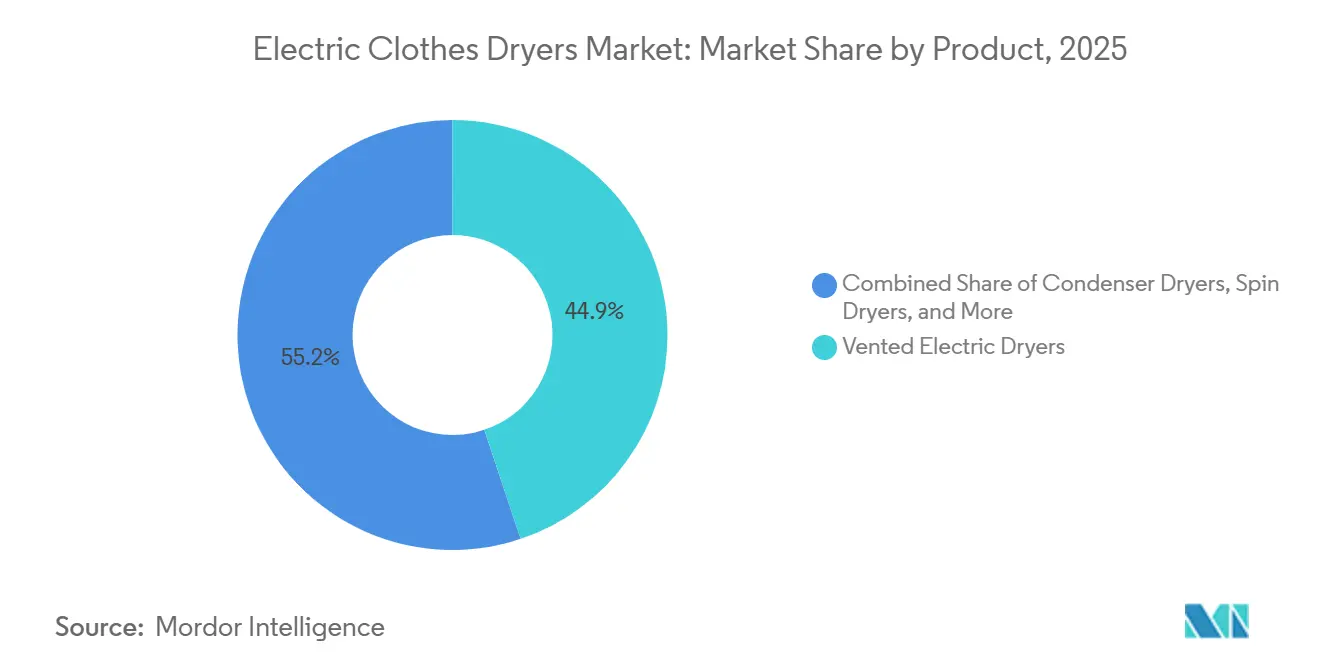
- Por tipo de producto, los modelos de ventilación representaron el 44,85% de la participación del mercado de secadoras eléctricas de ropa en 2025, mientras que se proyecta que las secadoras de condensación crezcan a la CAGR más rápida del 6,37% durante 2026-2031.
- Por capacidad, el segmento de 7,1-9 kg mantuvo una participación del 54,63% del tamaño del mercado de secadoras eléctricas de ropa en 2025, mientras que se proyecta que las secadoras de más de 9 kg crezcan a la CAGR más rápida del 5,81% durante 2026-2031.
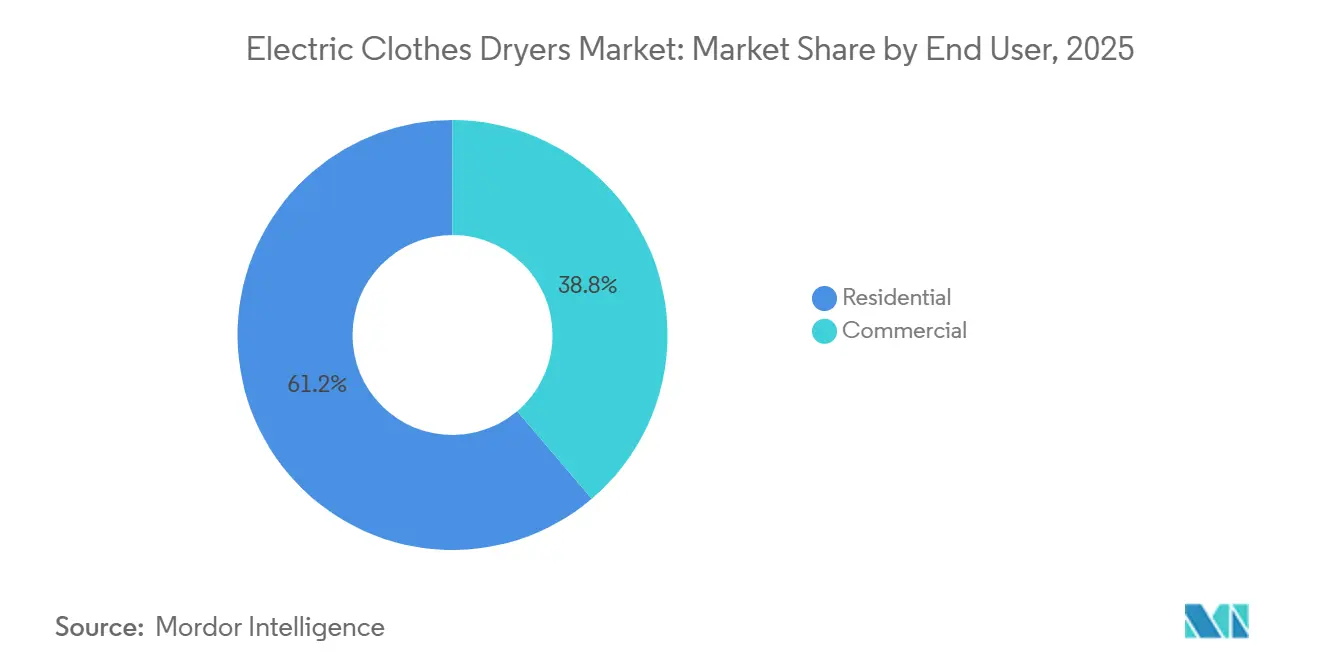
- Por usuario final, las compras residenciales representaron el 61,21% de la participación del mercado de secadoras eléctricas de ropa en 2025, mientras que la demanda comercial está preparada para una CAGR del 6,93% hasta 2031.
- Por canal de distribución, los puntos de venta B2C/Minorista capturaron el 72,26% de la participación del tamaño del mercado de secadoras eléctricas de ropa en 2025; las ventas en línea dentro de este canal aumentarán a una CAGR del 7,16%.
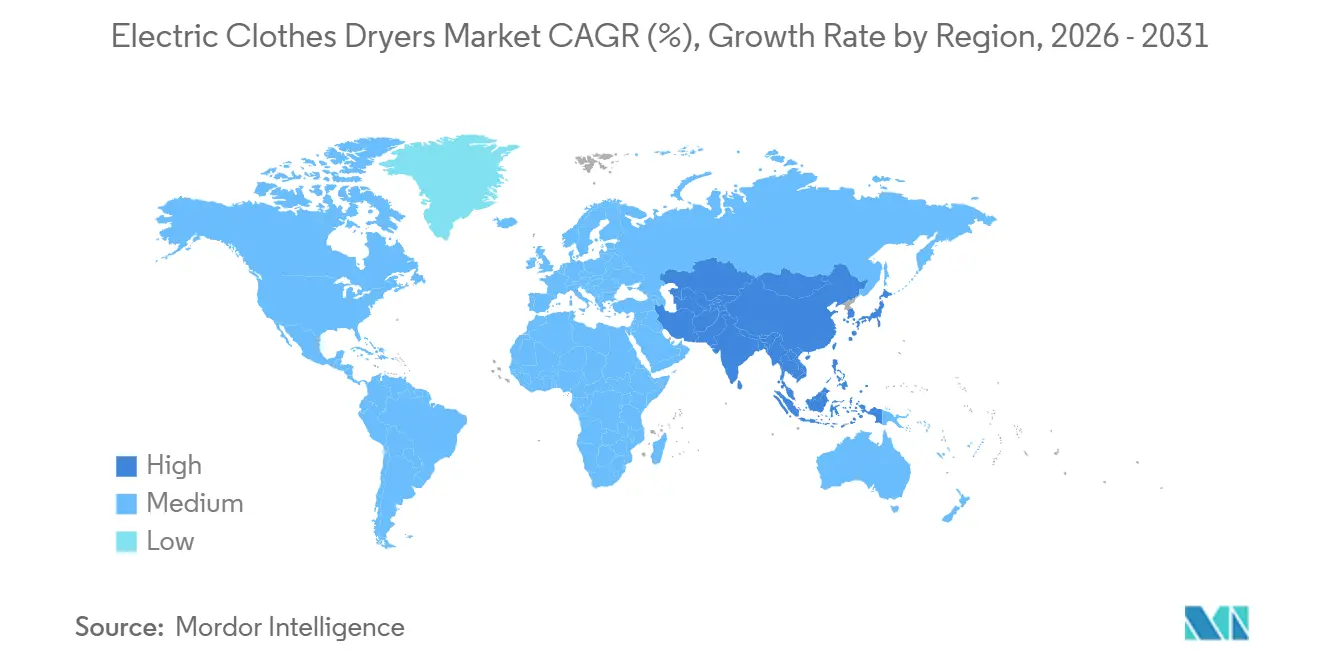
- Por geografía, América del Norte lideró con una participación del 32,35% del mercado de secadoras eléctricas de ropa en 2025, mientras que se pronostica que Asia-Pacífico crezca a una CAGR del 5,65%.
- El mercado global de secadoras eléctricas de ropa exhibe una consolidación moderada, con los principales actores como Whirlpool Corporation, Electrolux AB, LG Electronics Inc., Samsung Electronics Co., Ltd. y BSH Hausgeräte GmbH manteniendo una participación de mercado importante en 2025 a través de carteras de productos diversificadas que abarcan desde segmentos de entrada hasta segmentos premium.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Secadoras Eléctricas de Ropa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Urbanización creciente y espacios de vida más reducidos | +1.2% | Global, con concentración en las megaciudades de Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de tecnología de bomba de calor de alta eficiencia energética | +0.8% | América del Norte y la UE liderando, Asia-Pacífico siguiendo | Largo plazo (≥4 años) |
| Reembolsos gubernamentales para secadoras ENERGY STAR® | +0.6% | América del Norte como mercado principal, la UE como secundario | Corto plazo (≤2 años) |
| Crecimiento del comercio minorista de electrodomésticos en línea | +0.4% | Global, acelerado en mercados emergentes | Mediano plazo (2-4 años) |
| Integración del ecosistema de IoT y hogar inteligente | +0.3% | Mercados desarrollados primero, centros urbanos a nivel global | Largo plazo (≥4 años) |
| Mandatos de electrificación que reemplazan las secadoras de gas | +0.2% | Enfoque regulatorio en América del Norte y la UE | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Urbanización Creciente y Espacios de Vida Más Reducidos
La alta densidad urbana global está impulsando a los fabricantes de electrodomésticos a repensar los factores de forma; las secadoras compactas y apilables encabezan ahora los calendarios de lanzamiento. En China, los exportadores enviaron 4,48 mil millones de electrodomésticos en 2024, un 20,8% más interanual, lo que subraya cómo los fabricantes adaptan las secadoras sin ventilación para apartamentos en edificios de gran altura. La tecnología de bomba de calor sin ventilación elimina la necesidad de conductos, una ventaja principal en torres donde a menudo no se permiten ventilaciones externas. Las líneas de secadoras compactas Serie 500 y 800 de BSH ofrecen una capacidad de 2,4 pies cúbicos y cumplen con los estándares de rendimiento de tamaño completo, lo que permite a los residentes urbanos evitar las lavanderías comunitarias. El segmento urbano coexiste con la demanda suburbana de tambores más grandes, lo que obliga a los proveedores a mantener carteras duales en lugar de una plataforma universal.
Adopción de Tecnología de Bomba de Calor de Alta Eficiencia Energética
Las secadoras de bomba de calor, que utilizan ciclos de refrigeración en lugar de calefacción resistiva tradicional, pueden reducir el consumo de electricidad hasta en un 60%. Estos electrodomésticos de alta eficiencia también ofrecen funcionamiento sin ventilación, lo que permite una instalación flexible en espacios como armarios o paredes interiores sin necesidad de grandes cambios estructurales. Según ENERGY STAR, la adopción nacional generalizada de secadoras de bomba de calor en los Estados Unidos podría resultar en ahorros anuales en facturas de servicios públicos de 147 millones de USD y eliminar emisiones de gases de efecto invernadero equivalentes a retirar 152.000 automóviles de la carretera. Si bien esta proyección es específica para los EE. UU., las implicaciones son globalmente relevantes, especialmente para los países que buscan reducir la demanda de energía residencial y las huellas de carbono a través de la electrificación y los estándares de eficiencia de electrodomésticos. En apoyo de esta transición, el Estado de Nueva York ofrece reembolsos de hasta 840 USD para modelos de secadoras de bomba de calor calificados, lo que podría traducirse en ahorros domésticos de alrededor de 330 USD por año. Sin embargo, persisten varias barreras, incluidos los mayores costos iniciales, los ciclos de secado más largos y la reticencia de los consumidores. Abordar estos desafíos requerirá campañas de educación pública, demostraciones de rendimiento y la introducción de opciones de financiamiento flexible para comunicar los beneficios del ciclo de vida a largo plazo y mejorar las tasas de adopción a nivel mundial.
Reembolsos Gubernamentales para Secadoras ENERGY STAR®
La Ley de Reducción de la Inflación financia el programa HEAR, que ofrece reembolsos en el punto de venta de hasta 840 USD para secadoras de ropa de bomba de calor ENERGY STAR a hogares con ingresos iguales o inferiores al 150% del ingreso medio del área, dentro de un límite de 14.000 USD por hogar. El programa es administrado por los estados y estaba activo en aproximadamente 12 estados en 2026. El DOE proyecta que los estándares actualizados para secadoras, vigentes desde 2028, ahorrarán 2,7 cuatrillones de BTU y generarán entre 3,28 y 8,71 mil millones de USD en beneficios para los consumidores hasta 2057. Estos incentivos a menudo desencadenan aumentos en las ventas, comprimiendo los plazos de producción y requiriendo que los fabricantes alineen la capacidad con los lanzamientos de los programas. Estados como California y Massachusetts amplían este impacto con reembolsos adicionales, acelerando la adopción pero aumentando la volatilidad del mercado a corto plazo.
Crecimiento del Comercio Minorista de Electrodomésticos en Línea
El comercio electrónico representa el canal más rápido en el mercado de secadoras eléctricas de ropa, avanzando a una CAGR del 7,16% a medida que los consumidores confían en visualizadores 3D y reseñas verificadas en lugar de demostraciones en sala de exposición. Las grandes cadenas de tiendas implementan sistemas de inventario omnicanal que prometen entrega en 48 horas, instalación profesional y recogida del electrodoméstico antiguo en un servicio integrado, cerrando la brecha de experiencia entre el comercio minorista digital y físico. Los fabricantes deben ahora optimizar los listados de productos para la visibilidad en los motores de búsqueda, además de mantener el cumplimiento del planograma en las tiendas físicas. Los datos muestran que los clientes en línea prefieren las referencias de mayor especificación, lo que eleva los precios de venta promedio y alienta a las marcas a destacar características premium como ciclos guiados por inteligencia artificial y diagnósticos por Wi-Fi.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo inicial de los modelos de bomba de calor | -0.7% | Global, más agudo en mercados sensibles al precio | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro (compresores, chips) | -0.5% | Centros de fabricación globales, efectos en cascada | Corto plazo (≤ 2 años) |
| Seguridad contra incendios en secadoras y normas más estrictas | -0.4% | Enfoque regulatorio en América del Norte y la UE | Mediano plazo (2-4 años) |
| Preferencia cultural por el tendido de ropa | -0.3% | Asia-Pacífico, sur de Europa, mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de los Modelos de Bomba de Calor
Los precios minoristas de las unidades de bomba de calor son entre un 40% y un 60% superiores a los de sus equivalentes eléctricos convencionales, lo que disuade a los compradores con presupuesto limitado a pesar de una economía de ciclo de vida superior. Los estudios de campo muestran que los consumidores resisten períodos de recuperación de la inversión superiores a tres años, incluso cuando están respaldados por tarifas eléctricas en aumento. Los costos de los componentes siguen siendo elevados porque los compresores y refrigerantes carecen de las economías de escala de los elementos de calefacción resistiva. Las marcas responden con referencias de ingeniería de valor y financiamiento en el punto de venta, aunque las altas tasas de endeudamiento en los mercados emergentes atenúan estos esfuerzos.
Volatilidad de la Cadena de Suministro (Compresores, Chips)
Los microcontroladores de propósito especial y los compresores de velocidad variable compiten con la demanda de los sectores automotriz, de climatización y de electrónica de consumo. Los plazos de entrega de los microcontroladores de ocho bits se extendieron a 30 semanas en 2024, provocando paradas esporádicas en las plantas. La Ley CHIPS y Ciencia financia la expansión de las fábricas de semiconductores, pero los volúmenes de electrodomésticos son marginales en comparación con los teléfonos inteligentes, lo que limita la prioridad de asignación en las fundiciones[2]. Los fabricantes obtienen componentes de múltiples fuentes y localizan el subensamblaje, pero estas medidas requieren ingeniería inversa de varios años y presupuestos de capital que no aliviarán la escasez a corto plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Adopción de Tecnología sin Ventilación Reconfigura las Carteras
Las secadoras de ventilación mantuvieron la mayor participación del mercado de secadoras eléctricas de ropa con un 44,85% en 2025, lo que refleja su dominio en viviendas unifamiliares donde las ventilaciones en pared están fácilmente disponibles. Las variantes de condensación registran ahora una CAGR del 6,37%, impulsadas por el parque de viviendas en el centro de las ciudades que prohíbe los escapes externos. Las subvariantes de bomba de calor dentro de la clase de condensación ofrecen hasta un 60% de ahorro de energía, cumpliendo con el umbral del DOE de 2028 con mucha anticipación. El sistema Wash Combo de LG añade tecnología de bomba de calor con inversor y un motor de accionamiento directo para fusionar lavadora y secadora en un solo chasis, dirigido a los inquilinos de microapartamentos en Seúl y Tokio[3]. La conectividad inteligente se está convirtiendo en un requisito básico, con Whirlpool lanzando actualizaciones de firmware compatibles con Matter que permiten la modificación de ciclos por voz sin concentradores propietarios.
Los fabricantes ahora diferencian los productos a través de la atenuación del ruido, la personalización de ciclos y los revestimientos antimicrobianos del tambor en lugar de la capacidad pura. La convergencia de sensores, puertas reversibles y kits de instalación rápida difumina la división tradicional entre ventilación y condensación. Los proveedores que ofrecen kits de escape modulares y firmware que alterna entre modos de ventilación y sin ventilación garantizan que una sola referencia pueda servir a múltiples códigos regionales, mejorando la rotación de inventario.


Por Capacidad: Los Tambores Más Grandes Persiguen Ganancias de Eficiencia
Las unidades con capacidad de 7,1-9 kg capturaron el 54,63% de la participación del mercado de secadoras eléctricas de ropa en 2025 porque se adaptan a las cargas de lavandería medianas de los hogares. Las máquinas que superan los 9 kg son las de mayor crecimiento, registrando una CAGR del 5,81%, ya que las familias numerosas y los administradores de viviendas multifamiliares priorizan el rendimiento por lotes. Los tambores más grandes mejoran la eficiencia energética por kilogramo, compensando su penalización en espacio de suelo. El sistema Bespoke AI Laundry de Samsung ofrece 13 kg de secado en un espacio de 27 pulgadas, posicionando la resiliencia de grado comercial como una característica residencial premium.
Los diseñadores mitigan el crecimiento de volumen con marcos de gabinete rediseñados, motores de alto par y optimización de ciclos mediante inteligencia artificial que detecta gradientes de humedad y gira suavemente a niveles de llenado parcial. Por el contrario, los modelos de menos de 7 kg mantienen su posición en Europa y Japón, donde los baños a menudo sirven también como zonas de lavandería. Los proveedores incorporan kits de montaje en pared y bombas de condensado para que las unidades compactas se integren en espacios no tradicionales, manteniendo su relevancia a pesar de las economías de escala que favorecen los formatos más grandes.
Por Usuario Final: La Demanda Comercial Añade Impulso
Los clientes residenciales representaron el 61,21% de las ventas en 2025, respaldados por los ciclos de reemplazo y las nuevas construcciones de viviendas. Los compradores comerciales —desde hoteles hasta lavanderías de monedas— se espera que se expandan a una CAGR del 6,93% hasta 2031. Electrolux Professional depende del equipamiento de lavandería para el 38% de sus ingresos, lo que evidencia que las especificaciones comerciales constituyen un modelo de negocio separado de las marcas de consumo. Los promotores inmobiliarios prefieren centros comerciales apilados que reducen el mantenimiento por unidad, mientras que los hospitales adoptan secadoras de bomba de calor de baja temperatura para mantener la integridad de la ropa de cama.
La transferencia de tecnología fluye desde el ámbito institucional al de consumo; las paletas elevadoras de acero inoxidable, el monitoreo del flujo de aire y el mantenimiento predictivo, antes exclusivos de las lavanderías en las instalaciones, ahora aparecen en referencias domésticas de gama media. Los compradores comerciales influyen en los ecosistemas locales de posventa, lo que lleva a los fabricantes de equipos originales a lanzar depósitos de repuestos con disponibilidad de 24 horas y portales de formación de técnicos que se extienden a los niveles de servicio residencial.
Por Canal de Distribución: El Omnicanal se Vuelve Obligatorio
El comercio minorista B2C mantuvo el 72,26% del tamaño del mercado de secadoras eléctricas de ropa en 2025, pero su composición está cambiando rápidamente. El comercio electrónico puro y los híbridos de compra en línea y recogida en tienda comprimen las ventanas de decisión: los compradores leen reseñas y completan el proceso de pago en la misma hora. Las cadenas de mejoras para el hogar implementan quioscos interactivos donde la realidad aumentada muestra una secadora en la lavandería del cliente, ayudando a mantener el tráfico en tienda.
Los fabricantes amplían las tiendas directas al consumidor que incluyen garantías de cinco años y entrega por suscripción de filtros de pelusa, capturando el margen de servicio anteriormente cedido a los minoristas. Para grandes proyectos multifamiliares, los promotores negocian descuentos por volumen directamente con los fabricantes de equipos originales, evitando a los distribuidores. El conflicto de canales presiona a los proveedores a establecer políticas de precio mínimo anunciado mientras siguen apoyando los períodos de descuento alineados con los calendarios de reembolso estatales.
Análisis Geográfico
América del Norte sigue siendo el mayor componente regional del mercado de secadoras eléctricas de ropa, con una participación del 32,35% en 2025. El parque de viviendas maduro y los ciclos de reemplazo rutinarios forman una columna vertebral de demanda consistente. El mandato de factor de energía combinada del DOE, vigente desde marzo de 2028, está motivando los intercambios anticipados, predominantemente por modelos ENERGY STAR de bomba de calor. Los objetivos de carbono provinciales en Canadá añaden un impulso incremental, con las empresas de servicios públicos financiando reembolsos en el punto de venta que reducen la prima de la bomba de calor. Los corredores urbanos de México continúan rezagados en penetración, pero demuestran un crecimiento de volumen de dos dígitos a medida que los minoristas ofrecen financiamiento en cuotas. La región también se beneficia de una sólida red de empresas de logística de terceros especializadas en la entrega de última milla de bienes pesados, lo que reduce los plazos de entrega y mejora la satisfacción del consumidor.
Asia-Pacífico es la región de más rápido crecimiento, avanzando a una CAGR del 5,65% hasta 2031. Los incentivos gubernamentales de China para la fabricación de electrodomésticos de alta eficiencia y la proliferación de bloques de apartamentos de 40 pisos hacen de las secadoras sin ventilación una opción atractiva. Los diseños compactos de secadoras de baño de Japón continúan influyendo en los factores de forma regionales, mientras que la temprana adopción del hogar inteligente en Corea del Sur crea un campo de pruebas para los ciclos guiados por inteligencia artificial. India, Indonesia y Filipinas contribuyen con envíos unitarios crecientes a medida que los hogares de ingresos medios migran a viviendas urbanas organizadas. Sin embargo, la preferencia cultural por el tendido de ropa en zonas rurales modera los promedios nacionales, lo que requiere que los proveedores localicen las narrativas de marketing en torno a la higiene de las telas y el ahorro de tiempo en lugar de la eficiencia energética únicamente.
Europa pone un énfasis desproporcionado en la reducción de carbono. Las regulaciones de ecodiseño y el etiquetado energético de clase A impulsan a los fabricantes a acelerar las hojas de ruta de bombas de calor, especialmente en Alemania, Francia y los países nórdicos. Los altos precios de la electricidad ofrecen períodos de recuperación de la inversión inferiores a tres años, haciendo que las primas iniciales sean aceptables en esos mercados. El sur de Europa se queda atrás en la adopción, desafiado tanto por la cultura como por los climas suaves adecuados para el secado al aire libre, aunque los códigos de incendio más estrictos para los balcones en los centros urbanos están comenzando a erosionar la resistencia. La localización de la cadena de suministro es otra tendencia; los fondos de la UE fomentan plantas de compresores en Europa del Este, acortando los plazos de entrega y protegiendo a los productores de las perturbaciones geopolíticas.

Panorama Competitivo
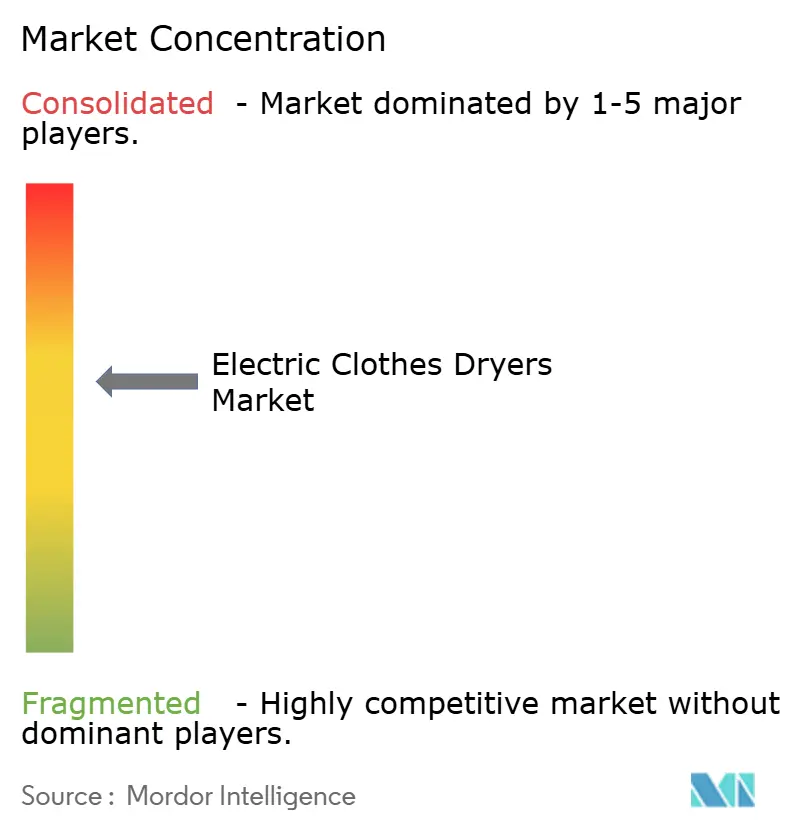
La competencia está moderadamente concentrada: Whirlpool Corporation, Electrolux AB, LG Electronics Inc., Samsung Electronics Co., Ltd. y BSH Hausgeräte GmbH mantienen colectivamente una participación significativa de las ventas globales de 2025. Cada uno aprovecha amplios catálogos que van desde unidades de ventilación de gama de entrada hasta modelos premium de bomba de calor con diagnósticos de inteligencia artificial. La línea Bespoke AI Laundry de Samsung integra algoritmos de predicción de carga y compatibilidad con Matter 1.3, ilustrando cómo el software diferencia el hardware que ha alcanzado la paridad funcional. Whirlpool responde con motores de ciclo de aprendizaje que ajustan la velocidad del tambor y los patrones de volteo inverso para minimizar las arrugas, posicionando así el cuidado de las telas en lugar de la capacidad pura como el factor de valor.
La inversión en I+D sigue siendo alta: BSH asignó 850 millones de EUR en 2023 —aproximadamente el 5,5% de los ingresos— para ampliar las carteras de bomba de calor y conectividad. LG se centra en motores con inversor y compresores de bomba de calor de doble inversor para reducir simultáneamente el ruido de funcionamiento y el consumo de energía. Electrolux emplea sensores de humedad adaptativa de su división comercial para llevar la precisión de grado comercial a los electrodomésticos del hogar, creando una transferencia tecnológica descendente que sostiene los precios premium.
Los competidores emergentes explotan los sitios web de venta directa al consumidor y las promociones en redes sociales para sortear las barreras minoristas tradicionales. Su enfoque de nicho abarca secadoras supercompactas para estudios y modelos sostenibles que utilizan refrigerantes de bajo potencial de calentamiento global. Los actores establecidos responden incubando submarcas o adquiriendo startups especializadas para cerrar brechas rápidamente. Los ecosistemas de posventa se convierten en un campo de batalla: los actores premium prometen entrega de repuestos en 48 horas y paneles de mantenimiento predictivo para fidelizar las compras repetidas y los ingresos auxiliares, como cápsulas de detergente o garantías extendidas.
Líderes de la Industria de Secadoras Eléctricas de Ropa
-
Whirlpool Corporation
-
Electrolux AB
-
LG Electronics Inc.
-
Samsung Electronics Co., Ltd.
-
BSH Hausgeräte GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2025: BSH Home Appliances ha lanzado sus secadoras compactas de las Series 500 y 800, diseñadas para espacios de vida modernos y equipadas con tecnología inteligente Home Connect. Ambos modelos han obtenido la certificación ENERGY STAR Most Efficient 2024, destacando su superior rendimiento energético y sostenibilidad.
- Marzo de 2025: LG Electronics ha presentado el WashCombo™ Lavadora/Secadora Todo en Uno, con tecnología avanzada Inverter HeatPump™ para un rendimiento eficiente. Este innovador electrodoméstico reduce el consumo de energía hasta en un 60% en comparación con los diseños de secadoras de ventilación tradicionales, ofreciendo una solución de lavandería más sostenible.
- Marzo de 2025: Samsung Electronics ha presentado su gama Bespoke AI Laundry, que integra tecnología de secado por bomba de calor con algoritmos adaptativos inteligentes para el cuidado optimizado de las telas. Diseñada para cumplir con los diversos estándares de voltaje globales, la línea ofrece mayor eficiencia energética y rendimiento inteligente adaptado a las necesidades de los usuarios en todo el mundo.


Alcance del Informe Global del Mercado de Secadoras Eléctricas de Ropa
| Secadoras Eléctricas de Ventilación | |
| Secadoras de Condensación | Condensación Tradicional |
| Secadoras de Bomba de Calor | |
| Secadoras Centrífugas | |
| Secadoras Inteligentes Conectadas | |
| Secadoras Apilables / Lavadora-Secadora Combinada |
| Menor o Igual a 7 kg (Pequeña) |
| 7,1 – 9 kg (Mediana) |
| Mayor de 9 kg (Grande) |
| Residencial |
| Comercial |
| B2C/Minorista | Tiendas Multimarca (grandes superficies, grandes almacenes, cadenas de electrónica, centros de mejoras para el hogar) |
| Puntos de Venta Exclusivos de Marca | |
| En Línea | |
| Otros Canales de Distribución | |
| B2B/Directamente del Fabricante |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Secadoras Eléctricas de Ventilación | |
| Secadoras de Condensación | Condensación Tradicional | |
| Secadoras de Bomba de Calor | ||
| Secadoras Centrífugas | ||
| Secadoras Inteligentes Conectadas | ||
| Secadoras Apilables / Lavadora-Secadora Combinada | ||
| Por Capacidad | Menor o Igual a 7 kg (Pequeña) | |
| 7,1 – 9 kg (Mediana) | ||
| Mayor de 9 kg (Grande) | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Por Canal de Distribución | B2C/Minorista | Tiendas Multimarca (grandes superficies, grandes almacenes, cadenas de electrónica, centros de mejoras para el hogar) |
| Puntos de Venta Exclusivos de Marca | ||
| En Línea | ||
| Otros Canales de Distribución | ||
| B2B/Directamente del Fabricante | ||
| Por Geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de secadoras eléctricas de ropa?
El mercado fue valorado en 13,92 mil millones de USD en 2025 y se prevé que alcance los 18,98 mil millones de USD en 2031.
¿Qué CAGR se pronostica para las secadoras eléctricas hasta 2031?
Se proyecta que el mercado crezca a una CAGR del 5,30% durante 2026-2031.
¿Qué tipo de producto está creciendo más rápido?
Las secadoras de condensación, en particular las variantes de bomba de calor, avanzan a una CAGR del 6,37% ya que la instalación sin ventilación se adapta a las viviendas urbanas.
¿Qué región se espera que añada el mayor número incremental de unidades?
Se pronostica que Asia-Pacífico registre el crecimiento más rápido, expandiéndose a una CAGR del 5,65% debido a la rápida urbanización.
¿Por qué están ganando popularidad las secadoras de bomba de calor?
Reducen el consumo de energía hasta en un 60% en comparación con los modelos resistivos y califican para reembolsos que reducen el costo de propiedad.
¿Qué papel desempeñan los protocolos de hogar inteligente?
La integración con Matter 1.3 permite que las secadoras se coordinen con otros dispositivos para la optimización energética y el diagnóstico remoto.


 Sus datos están seguros y nunca se venden ni se comparten.
