
Eコマース小型小包配送市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 165.32 十億米ドル |
| 市場規模 (2031) | 212.51 十億米ドル |
| 成長率 (2026 - 2031) | 5.15 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEコマース小型小包配送市場分析
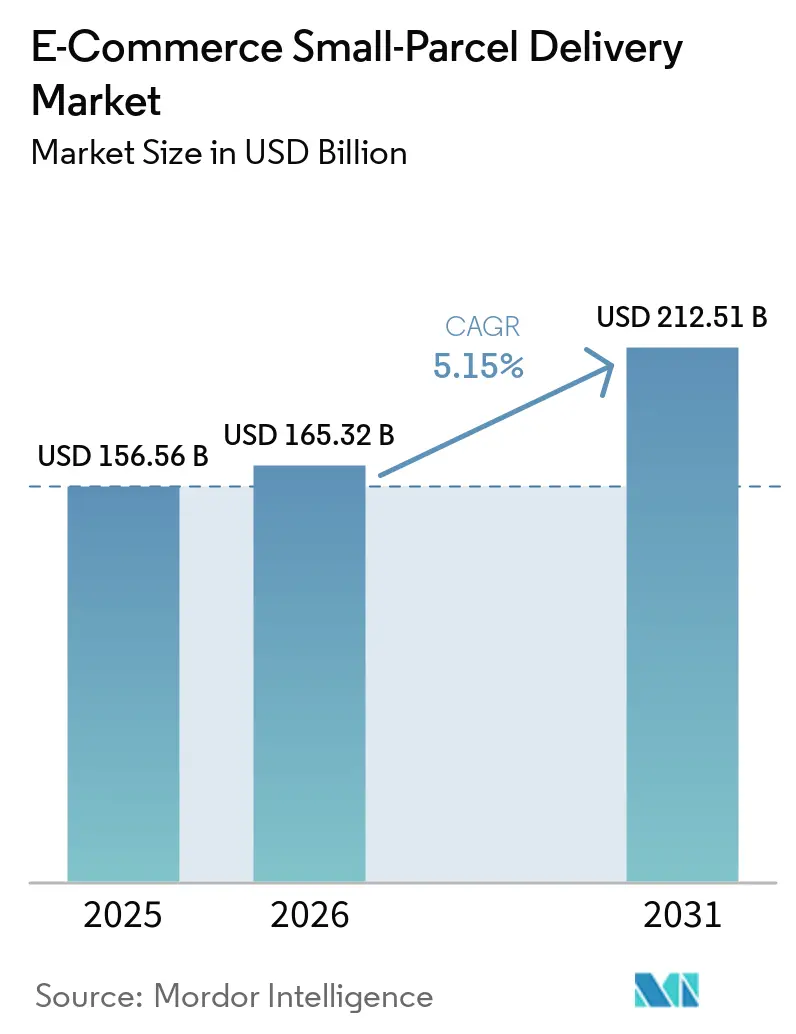
Eコマース小型小包配送市場の規模は2025年に1,565.6億米ドル(156.56 ビリオン 米ドル)と評価され、2026年の1,653.2億米ドル(165.32 ビリオン 米ドル)から2031年には2,125.1億米ドル(212.51 ビリオン 米ドル)に達すると推定されており、予測期間(2026年~2031年)のCAGRは5.15%です。
オンライン小売は消費者向け出荷数を増加させ続けており、米国の小売Eコマース売上高は2026年第2四半期に前年同期比12.2%増加し、小売総売上高の17.1%を占めました。モバイルショッピング、ソーシャルコマース、マーケットプレイス購買は、より頻繁な注文と少量バスケットを促進し、配送ネットワークが取り扱う軽量小包の数を増加させています。Eコマース小型小包配送市場は、購買者が迅速かつ信頼性の高い配送をより重視するにつれて、より要求の高い運営モデルにも直面しています。越境規制の変更により、特にアジア発の出荷において、通関処理、関税支払い済み配送、および出荷の可視性に対するニーズが高まっています。キャリアおよび小売業者所有のネットワークは、現地フルフィルメント、宅配外集荷ポイント、および農村部のカバレッジ拡大で対応しています。
主要レポートのポイント
- 目的地別では、国内出荷が2025年のEコマース小型小包配送市場シェアの68.50%を占め、国際出荷は2031年にかけてCAGR 6.78%で成長しました。
- 配送速度別では、非エクスプレス配送が2025年のEコマース小型小包配送市場規模の62.60%を占め、エクスプレス配送は2031年にかけてCAGR 6.65%で成長しました。
- モデル別では、B2Cが2025年のEコマース小型小包配送市場シェアの56.70%を占め、C2Cは2031年にかけてCAGR 7.05%で成長しました。
- 輸送手段別では、道路輸送が2025年のEコマース小型小包配送市場規模の58.15%を占め、航空輸送は2031年にかけてCAGR 6.85%で成長しました。
- 製品カテゴリー別では、ファッション・ライフスタイルが2025年のEコマース小型小包配送市場シェアの24.30%を占め、ヘルスケア・医薬品は2031年にかけてCAGR 7.15%で成長しました。
- 地域別では、北米が2025年のEコマース小型小包配送市場シェアの39.50%を占め、アジア太平洋は2031年にかけてCAGR 6.89%で成長しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルEコマース小型小包配送市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オンライン小売とモバイルコマースの拡大 | +1.2% | 北米とアジア太平洋で最も強い牽引力を持つグローバル | 中期(2〜4年) |
| 越境マーケットプレイスの浸透 | +0.8% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| 当日・翌日配送の普及 | +0.7% | 北米、欧州、アジア太平洋中核部 | 短期(2年以内) |
| フルフィルメントの現地化と分散型在庫 | +0.5% | 北米、アジア太平洋、欧州 | 中期(2〜4年) |
| オープンスタンダードの宅配ロッカーと宅配外配送 | +0.4% | 欧州、アジア太平洋 | 中期(2〜4年) |
| 小売業者所有の小包ネットワークと農村部カバレッジの拡大 | +0.4% | 北米、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オンライン小売とモバイルコマースの拡大
オンライン小売は、小売活動全体よりも速いペースで小包需要を増加させています。米国の小売Eコマース売上高は2026年第2四半期に前年同期比12.2%増加し、小売総売上高の17.1%を占めました[1]。モバイルおよびソーシャルコマースは、閲覧から購入までの時間を短縮し、計画外の注文を促進します。これらの注文には軽量アイテムが1点含まれることが多く、Eコマース小型小包配送市場のサービスプロファイルに適合しています。バスケットが小さくなるとキャリアの小包あたりの収益が低下する可能性がありますが、構造的な取扱量の基盤を引き上げます。米国の小包取扱量は2015年から2025年にかけて29%増加しており、オンラインショッピングの長期的な拡大を反映しています。
越境マーケットプレイスの浸透
越境マーケットプレイスの活動は、キャリアが対応する必要のある配送回廊の範囲を広げています。国際販売は、出荷サイクル全体にわたる通関データ、関税処理、追跡、および返品管理の需要を生み出します。Eコマース小型小包配送市場は、事業者がこれらのサービスを単一の出荷プロセス内で組み合わせることができる場合に恩恵を受けます。Cainiao は2025年9月にグローバル5日間配送サービスをユーラシア6市場に拡大しました。また、2026年1月には米国からメキシコへの越境サービスを開始し、メキシコの99%をカバーしています。このようなネットワークの追加は、国際キャリアへの競争圧力を高め、輸出業者のサービスへの期待を高めます。
当日・翌日配送の普及
より迅速な配送コミットメントは、商業者が在庫を配置し、小包パートナーを選択する方法を変えています。小売業者は当日または翌日サービスを提供する際に、需要センターの近くに在庫を置く必要があります。このアプローチは、異なるフルフィルメントサイトからアイテムが発送される場合に、より多くの分割出荷を生み出す可能性があります。分割フルフィルメントは、1件の消費者注文に関連する小型小包の移動数を増加させます。したがって、Eコマース小型小包配送市場は、完了した購入数がほとんど変わらない場合でも取扱量を獲得します。運営上のトレードオフは、キャリアがコスト・パー・ストップを抑えながら配送パフォーマンスを維持するために、信頼性の高いキャパシティとルート密度を必要とすることです。
フルフィルメントの現地化と分散型在庫
分散型在庫は、高頻度消費者市場における中核的な運営モデルになりつつあります。Amazon は2026年にかけて米国の農村部配送ネットワークを拡大するために40 ビリオン 米ドルの投資を発表しました。この投資は、高密度都市ルートを超えた配送リーチを拡大し、在庫とエンドカスタマーの間の距離を縮小します。JD Logistics は2026年6月時点で26カ国以上、200以上の保税、直送、および海外倉庫で事業を展開していました。現地フルフィルメントは配送ウィンドウを短縮し、長距離配送コストを削減できます。また、小包業務を倉庫の配置、在庫精度、および信頼性の高い現地配送パートナーにより依存させます。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低収益の住宅密度とラストマイルコストのインフレ | -0.7% | 北米と欧州で深刻なグローバル | 短期(2年以内) |
| デミニマス、通関、およびリチウム電池コンプライアンスの複雑性 | -0.6% | 越境回廊、EUおよび米国向け、アジア太平洋輸出業者 | 中期(2〜4年) |
| 返品、配送失敗、および逆物流の損失 | -0.5% | 欧州と北米で深刻なグローバル | 短期(2年以内) |
| ピーク時のキャパシティ不均衡と小売業者による取扱量の内製化 | -0.4% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低収益の住宅密度とラストマイルコストのインフレ
住宅向け配送は、小包バリューチェーンのコスト集約的な部分であり続けています。低密度の郊外および農村ルートでは、各配送停留所に多くの時間と距離を要します。無料かつ迅速な配送コミットメントは、消費者価格設定を通じてこれらのコストを回収する能力を制限します。大規模プラットフォームネットワークが最高密度の都市ルートを保持する場合、コスト上の課題は増大します。残りのキャリアネットワークは、郊外および農村出荷のより不利な組み合わせに直面する可能性があります。都市部でのフリート要件も、配送収益の同等の増加なしに資本および運営コストを追加します。
デミニマス、通関、およびリチウム電池コンプライアンスの複雑性
通関政策は、越境低価値出荷のコンプライアンス負担を高めています。米国は2026年6月より、国際郵便ネットワーク以外のすべての輸送手段で到着する商品に対する800米ドルのデミニマス免除を無期限に停止しました。欧州連合は2026年7月より、低価値B2C貨物に対して3米ドルの定額通関税を導入しました。[2]これらの規則は、正確な通関データ、関税支払い済み配送、および通関代理能力の重要性を高めます。非準拠の低コスト輸出業者が持つ優位性を低下させる可能性があります。リチウム電池の出荷規則は、航空ベースの民生用電子機器およびヘルスケア小包に対して追加の分類負担を生み出します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
目的地別:国内取扱量がシェアを支え、国際回廊が加速
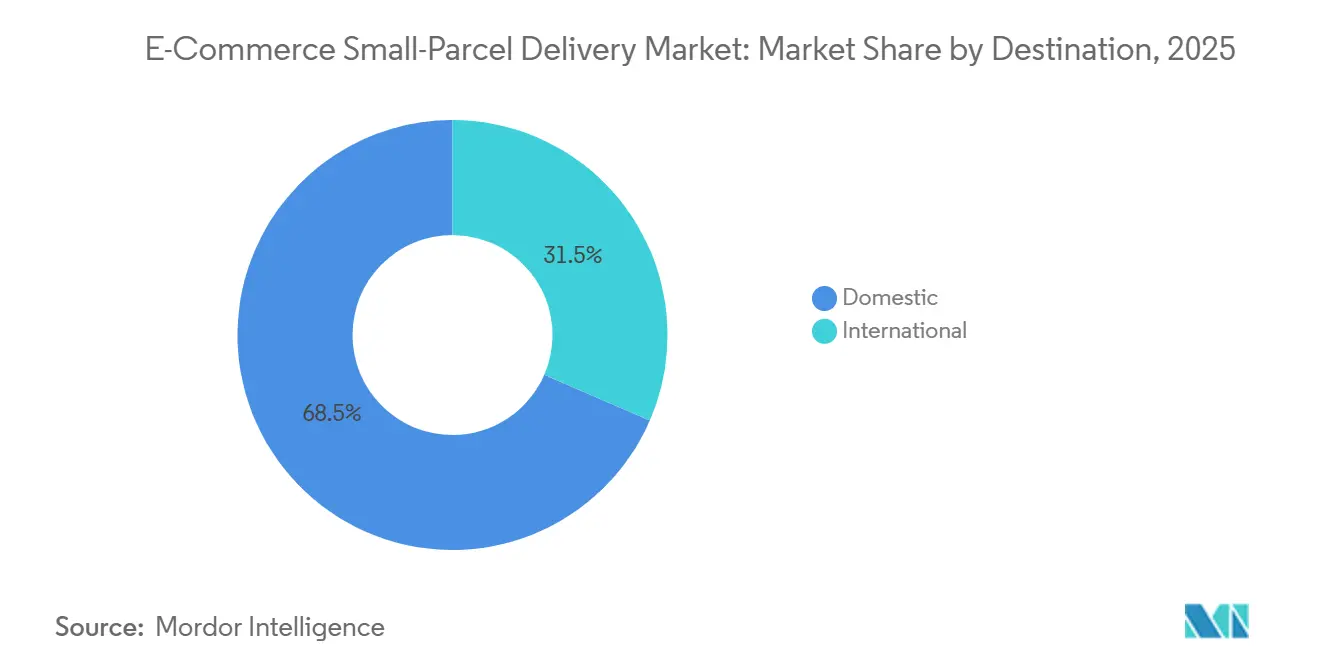
国内出荷は2025年のEコマース小型小包配送市場シェアの68.50%を占めました。この地位は、確立された国内キャリアネットワーク、予測可能な通関環境、および現地販売者に対する消費者の好みを反映しています。国内配送はまた、成熟した配送ポイントカバレッジとラストマイル業務への長年の投資からも恩恵を受けています[3]。この集中は、取引量だけでなく、小包配送のコストと運営上の複雑性を反映しています。キャリアは、密度の高い国内ルートネットワークを使用して、標準的な配送コミットメントとサービス差別化を管理できます。
国際出荷は2031年にかけてCAGR 6.78%で成長しました。越境フローは、物流投資、通関処理、および一貫した配送の可視性に依存しています。デミニマス出荷に関する米国の政策変更は、関連する低価値輸入品に対して正式または非公式の通関申告を必要とします。欧州連合の一時的な低価値輸入税も同様に、準拠した関税支払い済み配送プロセスの価値を高めます。これらの変化は、出荷ライフサイクル全体にわたって通関データ、通関代理、および追跡を管理できる事業者に有利に働きます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
配送速度別:非エクスプレスが取扱量を支配、エクスプレスが価格決定力を獲得
非エクスプレス配送は2025年のEコマース小型小包配送市場規模の62.60%を占めました。標準および経済サービスは、国内ルートおよびより長い陸上回廊にわたるキャリアの稼働率を支えます。これらのサービスは消費者の価格感度に合致し、キャリアが出荷を統合することを可能にします。小包の統合は、確立されたルートの幹線輸送キャパシティを埋め、単位コストを削減できます。したがって、このセグメントは陸上キャリアのネットワーク経済の中心であり続けます。
エクスプレス配送は2031年にかけてCAGR 6.65%で成長しました。より迅速な配送サービスは、現地化された在庫とフルフィルメントノード間の信頼性の高い移動に依存しています。地域キャリアは、完全な統合航空ネットワークを構築することなく、より短いトランジット時間をサポートするためにハイブリッドな航空・陸上オプションを追加しています。リチウム含有電池の航空出荷要件は、コンプライアンスコストと分類作業を追加します。[4]これらの要件は、小規模商業者が一貫してエクスプレスサービスを管理することをより困難にする可能性があります。エクスプレスの成長は、より迅速な消費者配送コミットメントとフルフィルメント近接性への小売業者の投資に結びついています。
モデル別:B2Cが収益を支配、C2Cフローが最速成長チャネルとして台頭
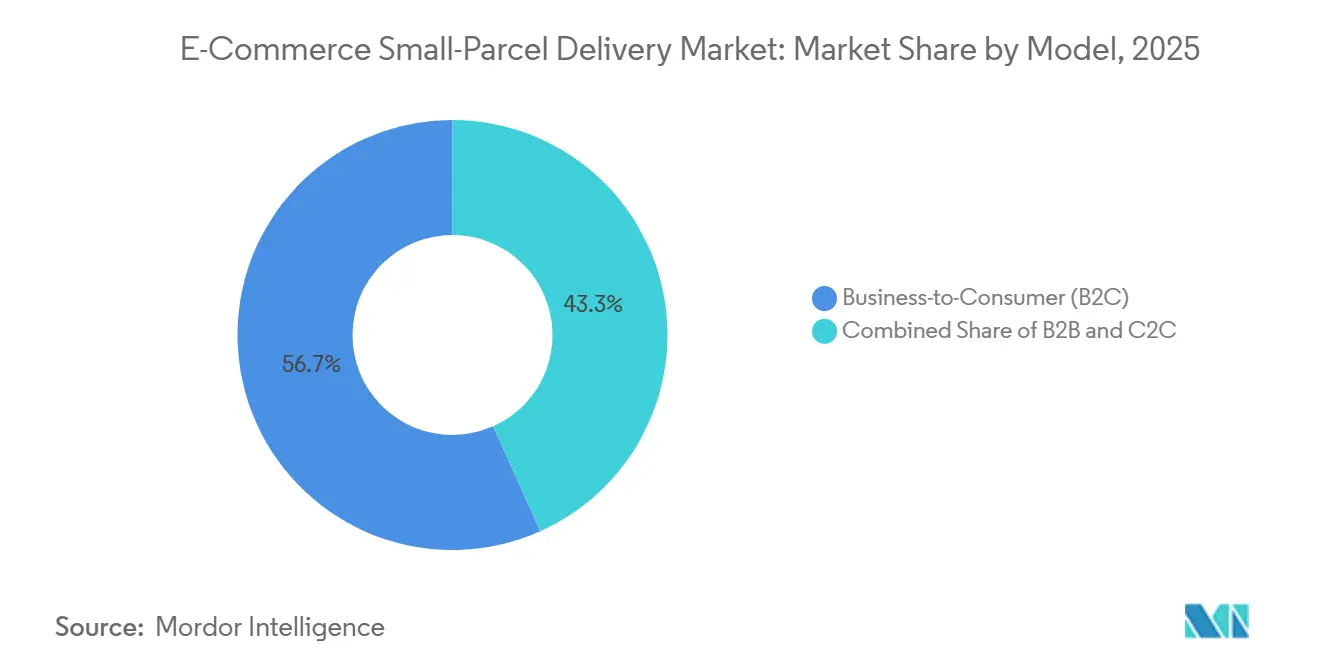
B2C出荷は2025年のEコマース小型小包配送市場シェアの56.70%を占めました。このセグメントは、オンライン小売における消費者向け配送の広範な役割を反映しています。B2C配送は、C2Cフローよりも高い平均注文金額とサービス差別化の余地が大きいです。B2Bは、産業用品、専門サービス、およびヘルスケア流通においてき続き重要です。Eコマース小型小包配送業界は、異なる運営モデルを通じて住宅および事業所の両方の住所にサービスを提供し続けています。
C2C配送は2031年にかけてCAGR 7.05%で成長しました。リコマースプラットフォームおよびピアツーピアマーケットプレイス取引は、個人消費者が送付する小包のフローを拡大しています。International Distribution Services は、マルチイヤープラットフォーム契約が2025/26年のマーケットプレイス小包成長にとって引き続き重要であったと報告しました。C2C送付者は、商業商業者よりも重量、価値、内容、およびラベル情報の一貫性が低い場合があります。これにより、越境キャリアの取り扱いの複雑性と検査リスクが高まります。Eコマース小型小包配送業界は、個人送付者の小包の持ち込み、ラベル貼付、および返品を簡素化するサービスを必要としています。
輸送手段別:道路ネットワークが取扱量をリード、航空キャパシティが越境需要を追跡
道路輸送は2025年のEコマース小型小包配送市場シェアの58.15%を占めました。陸上ネットワークは、国内ラストマイルサービスにおいてコスト上の優位性を持ち、北米、欧州、および中国全体で広範なカバレッジを提供します。ほとんどの小型小包は、航空貨物が経済的でない場所で始まり終わります。道路ネットワークはまた、定期的な集荷、仕分け、幹線輸送、および最終配送をサポートします。鉄道、水上、およびマルチモーダルサービスが残りのシェアを保持し、特定の越境回廊をサポートできます。
航空輸送は2031年にかけてCAGR 6.85%で成長しました。時間に敏感な国際出荷がこのモードの需要の主な源泉です。Cainiao とQatar Airways Cargoは2025年9月に協力関係を拡大し、中国・欧州ルートのチャーターキャパシティを増加させました。貿易および関税の変化により、キャリアは国際出荷を再ルーティングし、キャパシティ計画を見直す必要が生じる場合があります。航空サービスはまた、電池含有民生用電子機器およびヘルスケア貨物に対してより厳格な要件に直面しています。これらの条件により、コンプライアンス能力が越境航空業務の重要な部分となっています。
製品カテゴリー別:ファッションが収益シェアをリード、医薬品配送が構造的な勢いを獲得
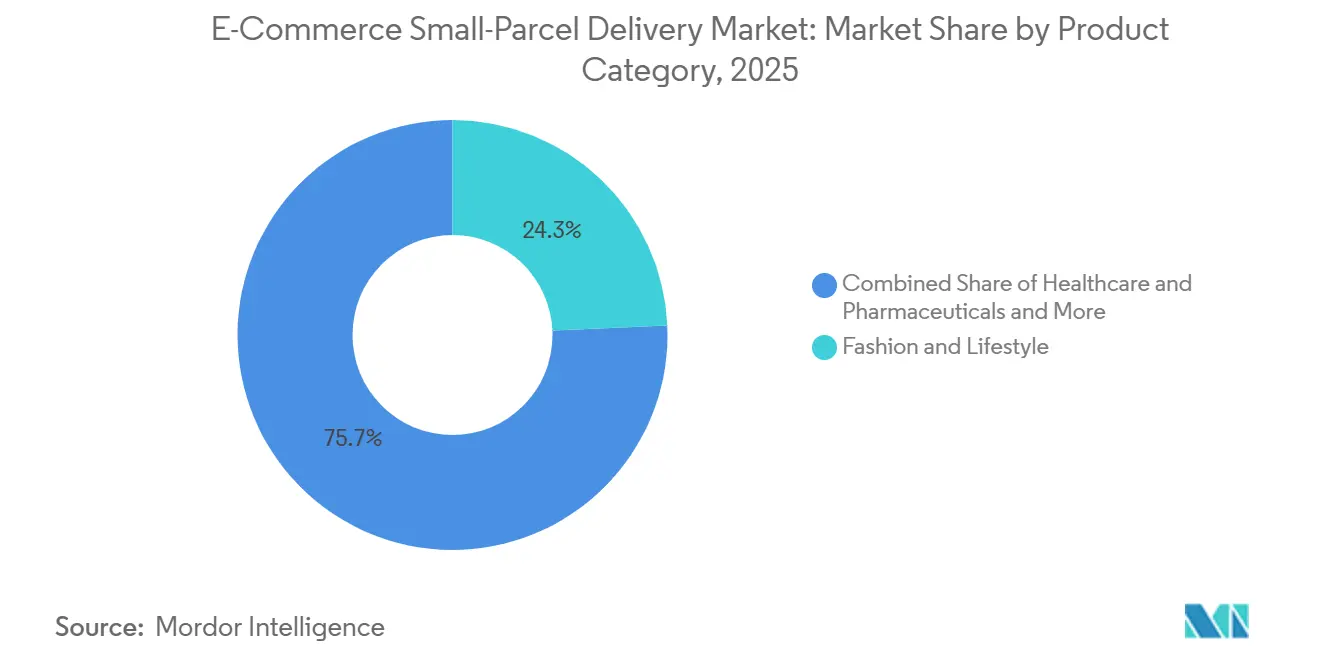
ファッション・ライフスタイルは2025年のEコマース小型小包配送市場シェアの24.30%を占め、最大の製品カテゴリーシェアを保持しました。アパレル、アクセサリー、および履物は頻繁な出荷と意味のある返品活動を生み出します。ほとんどのアイテムは単位重量が低く、標準的な小型小包サービスに適しています。ファストファッション事業者はまた、購買者の間で短い配送ウィンドウへの期待を確立しています。民生用電子機器、家電製品、家庭用品、食品・飲料、パーソナルケア、および自動車部品は引き続き重要な製品カテゴリーです。
ヘルスケアおよび医薬品は2031年にかけてCAGR 7.15%で成長しました。在宅ケア、専門療法、および郵便注文薬局サービスは、追跡可能で時間に敏感な配送の必要性を高めています。FDA医薬品トレーサビリティ要件は、医薬品流通に対する文書化義務を生み出します。温度管理および適正流通基準は、追加のキャリア能力を必要とします。これらの要件は、一般商品配送よりも専門化されたサービスセグメントを生み出します。適切なインフラを持つキャリアは、大量のファッション出荷と並行してこのカテゴリーをターゲットにできます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
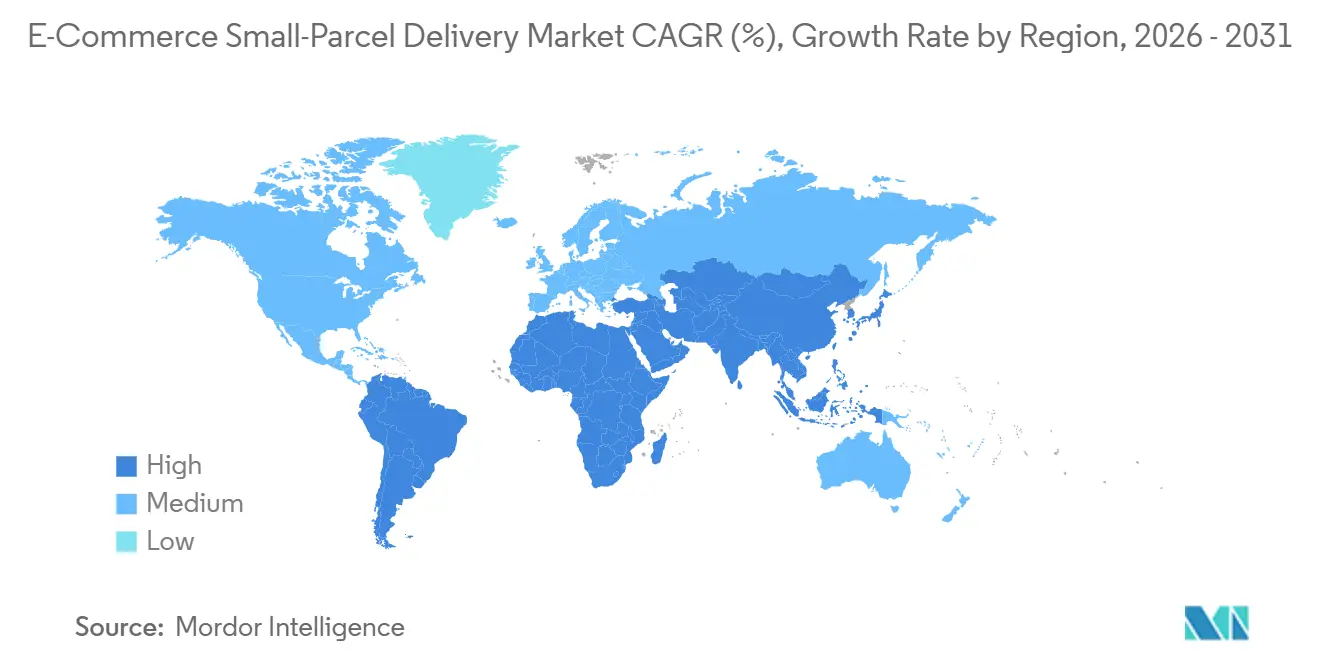
北米は2025年のグローバルEコマース小型小包配送市場規模の39.50%を占めました。この地域は、高い消費者支出、成熟した道路ネットワーク、および広範な住宅配送カバレッジを組み合わせています。DHL eCommerceと米国郵政公社は2026年5月に独占的なマルチイヤーラストマイル配送契約を締結し、41,000以上の郵便番号にわたる1億7,000万以上の米国配送ポイントをカバーし、Eコマース出荷の全国的なリーチをサポートしています。Amazonの農村部ネットワーク投資も、大都市以外の配送カバレッジが戦略的に重要であることを示しています。カナダとメキシコは越境需要を追加し、ブラジルとチリは地域マーケットプレイス活動が物流投資を支えている新興南米市場です。
欧州は、成長する宅配外配送基盤を持つ密度が高く競争の激しい小包市場を有しています。International Distribution Services は2026年度にRoyal Mailの宅配外ネットワークを約30,000の小包ポイントに拡大し、3,300のロッカーと8,500のRoyal Mail Shopsを含みます。La Poste Groupは2026年7月にリール近郊の物流施設への4,300万米ドルの投資を発表し、ネットワーク拡大の一環としました。EUの低価値通関変更は、準拠した入国と現地配送を管理する事業者に向けて取扱量を誘導する可能性があります。中東・アフリカはより小さな基盤から成長しており、Aramexは2026年にドバイ、サウジアラビア、エジプト、およびナイジェリアにわたるキャパシティ拡大を計画しています。
アジア太平洋は2031年にかけてCAGR 6.89%で成長しており、最速の地域成長率です。成長は東南アジアおよび中国に関連する越境フローに集中しており、J&T Expressは2025年に76.6 ビリオン 個の小包取扱量と45 ビリオン 米ドルの収益を報告しました。新市場は2025年下半期に調整後EBIT・パー・パーセル収益性を達成し、J&T Global ExpressとSF Holdingは2026年1月に総取引額10 ビリオン 米ドルの戦略的相互株式保有関係を形成しました。この取り決めは、越境航空エクスプレス能力と東南アジアおよび国際ラストマイルネットワークを結びつけており、日本のキャリアは新しいハブとパートナーシップの取り決めを通じて物流カバレッジを強化しています。
競合環境
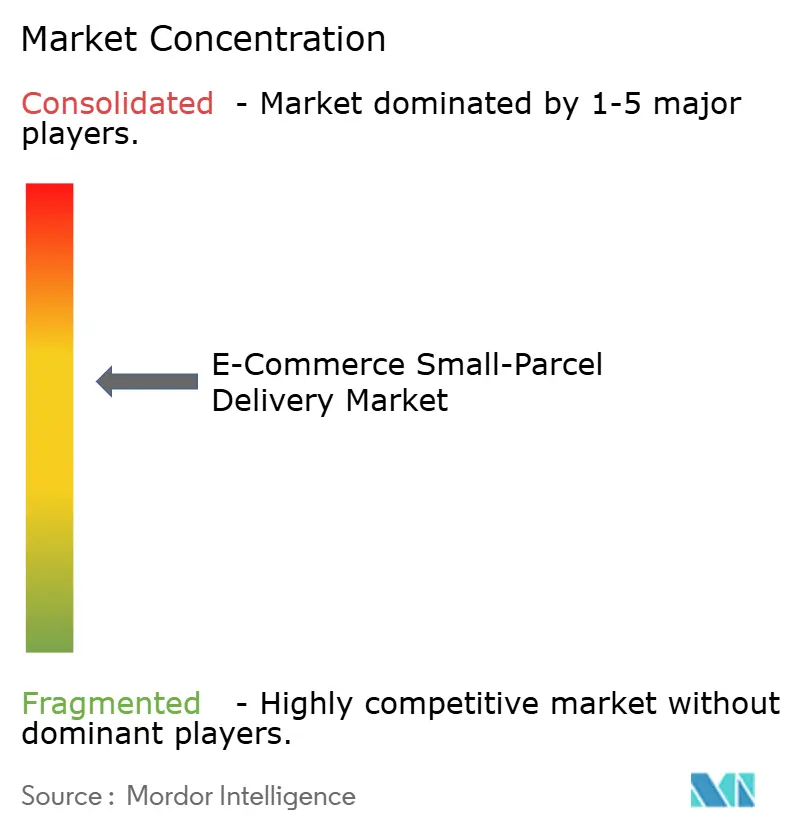
Eコマース小型小包配送市場は、統合キャリアとプラットフォーム所有の物流ネットワークの適度に集中した層と、地域専門業者およびテクノロジー対応のラストマイル事業者で構成されています。FedEx、DHL Group、Amazon Logistics、およびUSPSが北米の主要配送ネットワークを支え、SF Holding、JD Logistics、およびCainiao がアジアの輸出回廊で強力な地位を保持しています。Eコマース小型小包配送市場は、ルート密度、配送速度、地理的リーチ、通関能力、およびサービス信頼性における競争によって形成されています。J&T Global ExpressとSF Holdingは2026年1月に10 ビリオン 米ドルの相互株式保有契約を締結し、国際ネットワークを結びつけました。この取引は、事業者がすべてのネットワーク資産を複製することなく越境サービスを強化するためにアライアンスを活用している方法を示しています。
農村部および低密度郊外配送、C2C返品、および医薬品グレードのラストマイルサービスにおいて競争機会が残っています。Vehoは2026年2月に米国配送ネットワークを66市場に拡大し、新しい地域ハブとサードパーティ物流パートナーシップを通じて1億4,400万人のアメリカ人をカバーしました。Amazonは2026年5月に物流・サプライチェーンネットワークを小売、ヘルスケア、製造を含む様々な業界のサードパーティ企業に開放し、外部企業がAmazonの海上、道路、鉄道、および航空インフラを通じて商品を保管・出荷できるようにしました。Eコマース小型小包配送市場はまた、認定された温度管理および規制されたヘルスケア配送をサポートできるキャリアを評価しています。
DHL GroupとJD.comは2026年2月に覚書を締結し、小売およびエンドツーエンド物流サービスを通じた中国でのドイツブランドの拡大を支援しました。FedExは2026年3月に日本郵便との協力関係を拡大し、米国およびカナダへのU-Global Expressの出荷に対応しました。これらのパートナーシップは、確立されたキャリアが広範なグローバルカバレッジのみに依存するのではなく、特定の貿易レーンを強化していることを示しています。自動仕分け、ロッカー管理、およびルート計画システムは、コストとサービス品質の管理において引き続き重要です。Eコマース小型小包配送市場は、商業者が国内、地域、プラットフォーム所有、または専門配送プロバイダーを使用できるため競争が激しく、キャリアは各ルートおよび出荷タイプの経済性にサービス能力を合わせています。
Eコマース小型小包配送業界リーダー
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
Amazon, Inc.
-
FedEx
-
SF Holding Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:JD Logisticsは国際サプライチェーンインフラの包括的な運営概要を発表し、26カ国・地域への拡大を確認し、200以上の保税、直送、および海外倉庫を活用し、海外総床面積が200万平方メートルを超えることを明らかにしました。JoyLogisticsおよびJoyExpressブランドで運営されるこのイニシアチブは、米国、英国、ドイツ、フランス、ポーランド、およびUAEを含む主要市場での倉庫中心の統合3PL配送を目標としています。
- 2026年5月:DHL eCommerceと米国郵政公社は、100 ビリオン 米ドル以上の価値を持つ独占的なマルチイヤーラストマイル配送契約を締結しました。米国郵政公社はDHL eCommerceの独占的なラストマイルプロバイダーとして機能し、41,000以上の郵便番号にわたる1億7,000万以上の米国配送ポイントをカバーしています。
- 2026年5月:Amazonは物流・サプライチェーンネットワークを小売、ヘルスケア、製造を含む様々な業界のサードパーティ企業に開放し、外部企業がAmazonの海上、道路、鉄道、および航空インフラを通じて商品を保管・出荷できるようにしました。
- 2026年4月:FedExはViettel Postをベトナムの全国ネットワークプロバイダーに指名し、全国集荷・配送、倉庫業務、および通関調整をカバーするパートナーシップ契約を締結しました。
グローバルEコマース小型小包配送市場レポートの範囲
| 国内 |
| 国際 |
| エクスプレス |
| 非エクスプレス |
| 企業間取引(B2B) |
| 企業対消費者取引(B2C) |
| 消費者間取引(C2C) |
| 航空 |
| 道路 |
| その他 |
| 自動車部品・アクセサリー |
| 食品・飲料 |
| パーソナルケア・家庭用品 |
| ファッション・ライフスタイル(アクセサリー、アパレル、履物) |
| 家具・小型家庭用品 |
| 民生用電子機器・家電製品 |
| ヘルスケアおよび医薬品 |
| その他の製品 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| 目的地別 | 国内 | |
| 国際 | ||
| 配送速度別 | エクスプレス | |
| 非エクスプレス | ||
| モデル別 | 企業間取引(B2B) | |
| 企業対消費者取引(B2C) | ||
| 消費者間取引(C2C) | ||
| 輸送手段別 | 航空 | |
| 道路 | ||
| その他 | ||
| 製品カテゴリー別 | 自動車部品・アクセサリー | |
| 食品・飲料 | ||
| パーソナルケア・家庭用品 | ||
| ファッション・ライフスタイル(アクセサリー、アパレル、履物) | ||
| 家具・小型家庭用品 | ||
| 民生用電子機器・家電製品 | ||
| ヘルスケアおよび医薬品 | ||
| その他の製品 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2026年のEコマース小型小包配送市場の規模はいくらですか?
Eコマース小型小包配送市場は2026年に165.32 ビリオン 米ドルと評価されており、2031年までに212.51 ビリオン 米ドルに達すると予測されています。
Eコマース小型小包配送において最大のシェアを持つ目的地タイプはどれですか?
国内出荷は2025年に収益の68.50%を占め、確立された国内キャリアネットワークと予測可能な配送条件に支えられています。
どの配送サービスがより速く成長していますか?
エクスプレス配送は、小売業者がより迅速なフルフィルメントと短い配送ウィンドウに投資するにつれて、2031年にかけてCAGR 6.65%で成長しました。
どの輸送手段が小型小包配送をリードしていますか?
道路輸送は2025年に収益シェアの58.15%を占め、費用対効果の高い国内集荷、幹線輸送、およびラストマイル配送をサポートしているためです。
小型小包配送において最も速く成長している地域はどこですか?
アジア太平洋は2031年にかけてCAGR 6.89%で成長しており、東南アジアの小包成長と中国に関連する越境フローに支えられています。