
Marktgröße und Marktanteile im E-Commerce-Kleinpaketliefermarkt
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 165.32 Milliarden US-Dollar |
| Marktgröße (2031) | 212.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
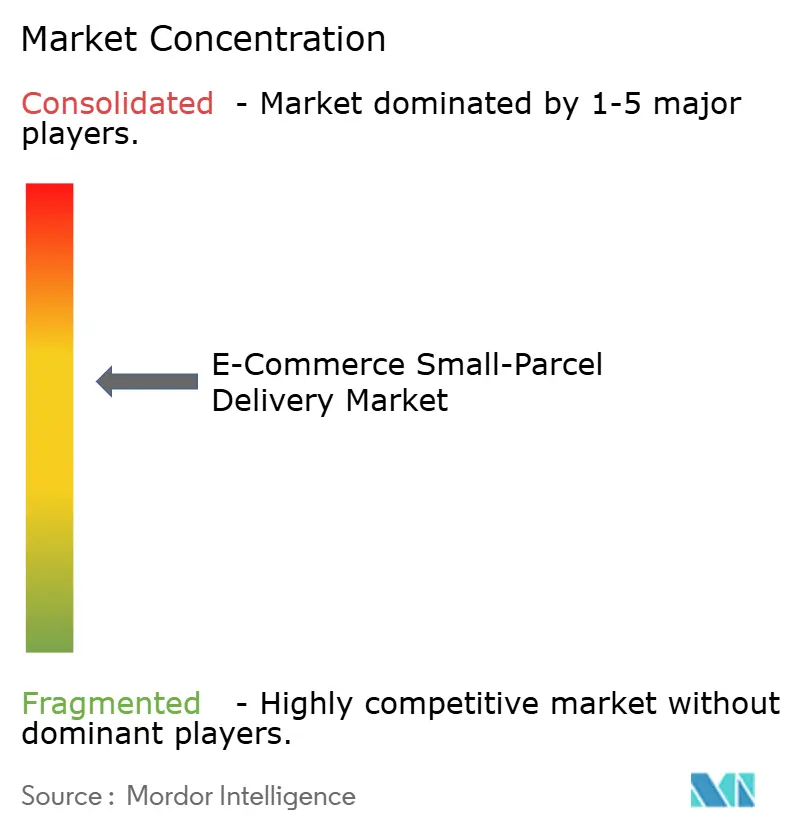
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des E-Commerce-Kleinpaketliefermarkts durch Mordor Intelligence
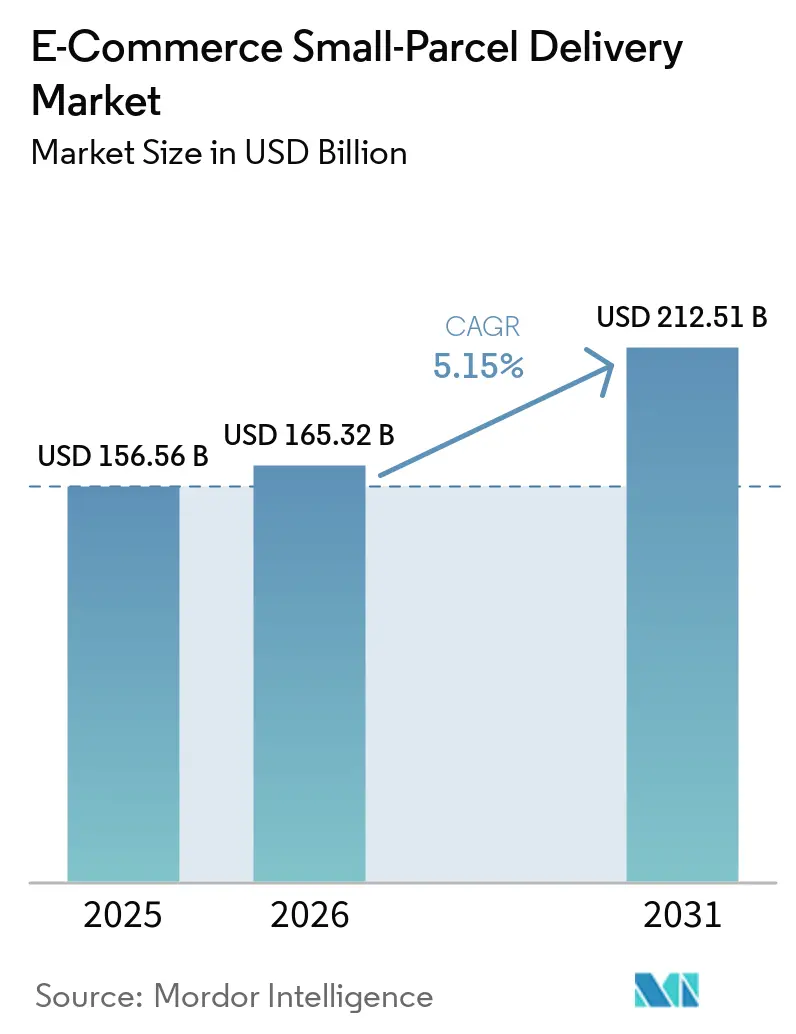
Die Marktgröße des E-Commerce-Kleinpaketliefermarkts wurde im Jahr 2025 auf 156,56 Milliarden USD geschätzt und soll von 165,32 Milliarden USD im Jahr 2026 auf 212,51 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,15 % während des Prognosezeitraums (2026–2031).
Der Online-Einzelhandel hat die Anzahl der Verbrauchersendungen weiter erhöht, wobei der US-amerikanische Einzelhandels-E-Commerce-Umsatz im zweiten Quartal 2026 um 12,2 % im Jahresvergleich gestiegen ist und 17,1 % des gesamten Einzelhandelsumsatzes ausmachte. Mobile Shopping, Social Commerce und Marktplatzkäufe unterstützen häufigere Bestellungen und kleinere Warenkörbe, was die Anzahl der von Liefernetzwerken abgewickelten Leichtpakete erhöht. Der E-Commerce-Kleinpaketliefermarkt sieht sich auch einem anspruchsvolleren Betriebsmodell gegenüber, da Käufer einer schnellen und zuverlässigen Lieferung größere Bedeutung beimessen. Änderungen der grenzüberschreitenden Vorschriften erhöhen den Bedarf an Zollabfertigung, zollbezahlter Lieferung und Sendungstransparenz, insbesondere für Sendungen aus Asien. Spediteure und händlereigene Netzwerke reagieren mit lokalisierter Auftragsabwicklung, Abholpunkten außerhalb des Hauses und einer breiteren Abdeckung ländlicher Gebiete.
Wichtigste Erkenntnisse des Berichts
- Nach Zielort hielten Inlandssendungen im Jahr 2025 einen Marktanteil von 68,50 % am E-Commerce-Kleinpaketliefermarkt, während internationale Sendungen bis 2031 eine CAGR von 6,78 % verzeichneten.
- Nach Liefergeschwindigkeit hielt die Nicht-Express-Lieferung im Jahr 2025 einen Anteil von 62,60 % an der Marktgröße des E-Commerce-Kleinpaketliefermarkts, während die Express-Lieferung bis 2031 eine CAGR von 6,65 % verzeichnete.
- Nach Modell hielt B2C im Jahr 2025 einen Marktanteil von 56,70 % am E-Commerce-Kleinpaketliefermarkt, während C2C bis 2031 eine CAGR von 7,05 % verzeichnete.
- Nach Transportmittel hielt der Straßentransport im Jahr 2025 einen Anteil von 58,15 % an der Marktgröße des E-Commerce-Kleinpaketliefermarkts, während der Lufttransport bis 2031 eine CAGR von 6,85 % verzeichnete.
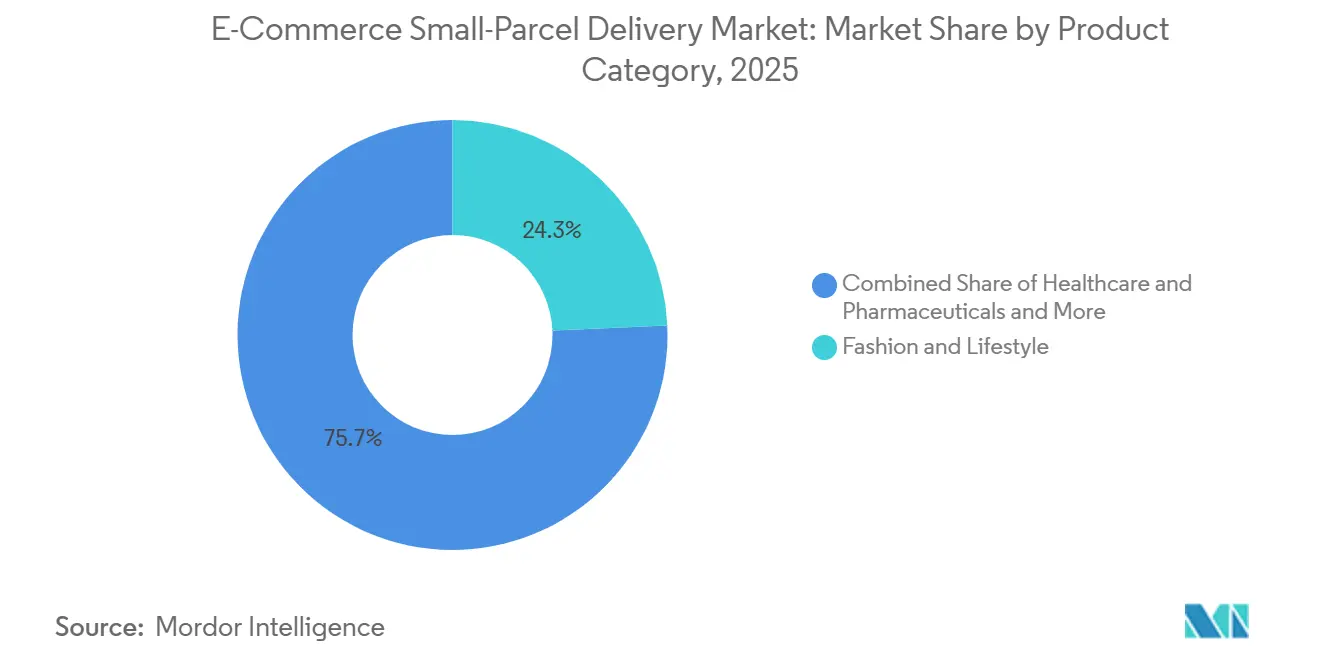
- Nach Produktkategorie hielten Mode und Lifestyle im Jahr 2025 einen Marktanteil von 24,30 % am E-Commerce-Kleinpaketliefermarkt, während Gesundheitswesen und Pharmazeutika bis 2031 eine CAGR von 7,15 % verzeichneten.
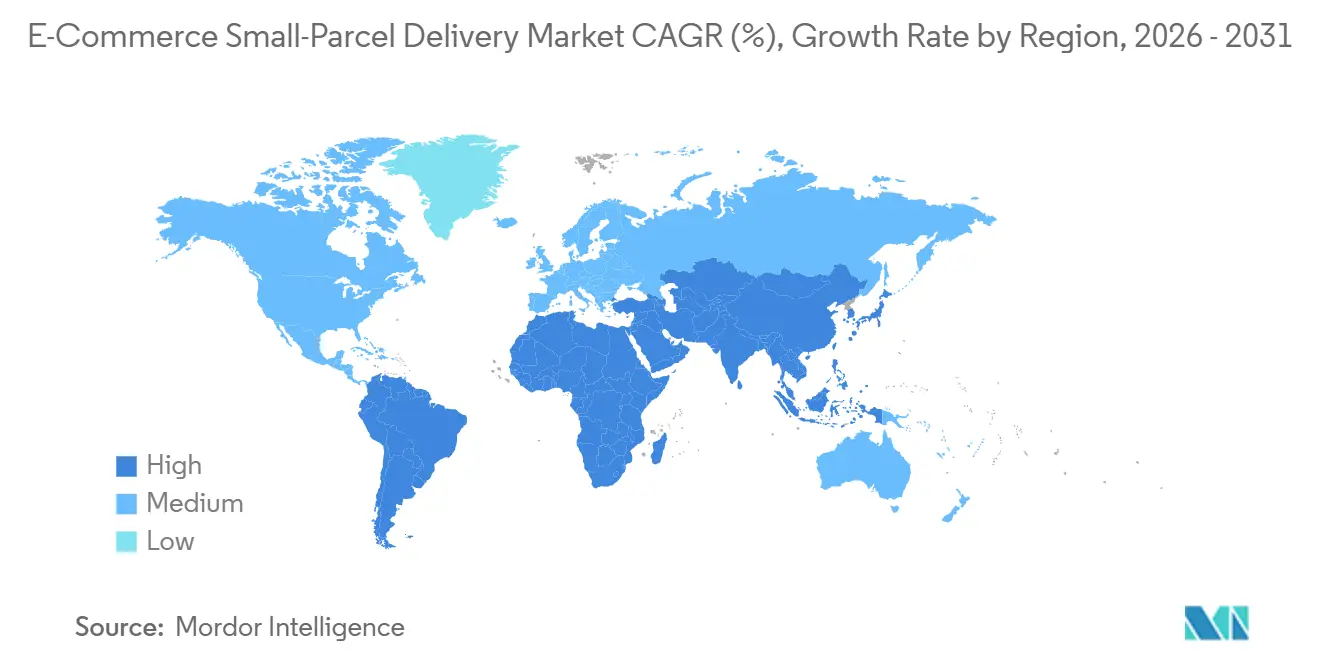
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 39,50 % am E-Commerce-Kleinpaketliefermarkt, während Asien-Pazifik bis 2031 eine CAGR von 6,89 % verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im E-Commerce-Kleinpaketliefermarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des Online-Einzelhandels und des Mobile Commerce | +1.2% | Global, mit stärkstem Wachstum in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Durchdringung grenzüberschreitender Marktplätze | +0.8% | Asien-Pazifik, Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Same-Day- und Next-Day-Lieferung | +0.7% | Nordamerika, Europa, Kernregion Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Lokalisierung der Auftragsabwicklung und verteilte Lagerhaltung | +0.5% | Nordamerika, Asien-Pazifik, Europa | Mittelfristig (2–4 Jahre) |
| Offene Paketschließfächer und Lieferung außerhalb des Hauses | +0.4% | Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Händlereigene Paketnetzwerke und Ausbau der Abdeckung ländlicher Gebiete | +0.4% | Nordamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des Online-Einzelhandels und des Mobile Commerce
Der Online-Einzelhandel steigert die Paketnachfrage schneller als die gesamte Einzelhandelsaktivität. Der US-amerikanische Einzelhandels-E-Commerce-Umsatz stieg im zweiten Quartal 2026 um 12,2 % im Jahresvergleich und machte 17,1 % des gesamten Einzelhandelsumsatzes aus[1]. Mobile und Social Commerce verkürzen die Zeit zwischen dem Stöbern und dem Kauf, was mehr ungeplante Bestellungen begünstigt. Diese Bestellungen enthalten häufig 1 leichtes Produkt und passen zum Serviceprofil des E-Commerce-Kleinpaketliefermarkts. Kleinere Warenkörbe können den Umsatz pro Paket für Spediteure senken, erhöhen jedoch die strukturelle Volumenbasis. Das US-amerikanische Paketvolumen wuchs von 2015 bis 2025 um 29 % und spiegelt die langfristige Expansion des Online-Shoppings wider.
Durchdringung grenzüberschreitender Marktplätze
Die grenzüberschreitende Marktplatzaktivität erweitert die Palette der Lieferkorridore, die Spediteure bedienen müssen. Internationale Verkäufe erzeugen Bedarf an Zolldaten, Zollabwicklung, Sendungsverfolgung und Retourenmanagement über den gesamten Sendungslebenszyklus. Der E-Commerce-Kleinpaketliefermarkt profitiert, wenn Betreiber diese Dienste innerhalb eines einzigen Sendungsprozesses kombinieren können. Cainiao erweiterte seinen Global-5-Day-Delivery-Service im September 2025 auf 6 eurasische Märkte. Außerdem wurde im Januar 2026 ein grenzüberschreitender Service von den USA nach Mexiko eingeführt, der 99 % Mexikos abdeckt. Solche Netzwerkerweiterungen erhöhen den Wettbewerbsdruck auf internationale Spediteure und steigern die Serviceerwartungen der Exporteure.
Einführung von Same-Day- und Next-Day-Lieferung
Schnellere Lieferzusagen verändern die Art und Weise, wie Händler Bestände positionieren und Paketpartner auswählen. Einzelhändler benötigen Bestände näher an den Nachfragezentren, wenn sie Same-Day- oder Next-Day-Services anbieten. Dieser Ansatz kann zu mehr aufgeteilten Sendungen führen, wenn Artikel von verschiedenen Auftragsabwicklungsstandorten versandt werden. Die aufgeteilte Auftragsabwicklung erhöht die Anzahl der Kleinpaketbewegungen, die mit einer Verbraucherbestellung verbunden sind. Der E-Commerce-Kleinpaketliefermarkt gewinnt daher an Volumen, auch wenn sich die Anzahl der abgeschlossenen Käufe kaum verändert. Der betriebliche Kompromiss besteht darin, dass Spediteure zuverlässige Kapazitäten und Routendichte benötigen, um die Lieferleistung zu schützen und gleichzeitig die Kosten pro Stopp zu begrenzen.
Lokalisierung der Auftragsabwicklung und verteilte Lagerhaltung
Verteilte Lagerhaltung wird zu einem zentralen Betriebsmodell in hochfrequenten Verbrauchermärkten. Amazon kündigte eine Investition von 4 Milliarden USD an, um sein US-amerikanisches Liefernetzwerk für ländliche Gebiete bis 2026 auszubauen. Die Investition erweitert die Lieferreichweite über dicht besiedelte städtische Routen hinaus und verringert die Entfernung zwischen Lagerbestand und Endkunden. JD Logistics war bis Juni 2026 in 26 Ländern und mehr als 200 Zolllager-, Direktversand- und Überseelagern tätig. Lokale Auftragsabwicklung verkürzt Lieferfenster und kann die Kosten für Langstreckenlieferungen senken. Sie macht den Paketbetrieb auch stärker abhängig von der Lagerplatzierung, der Bestandsgenauigkeit und zuverlässigen lokalen Lieferpartnern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Ertragsdichte in Wohngebieten und Kostensteigerung bei der letzten Meile | -0.7% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei De-minimis-Regelungen, Zoll und Lithiumbatterie-Compliance | -0.6% | Grenzüberschreitende Korridore, EU und USA eingehend, Exporteure in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Retouren, fehlgeschlagene Lieferungen und Verluste in der Rückwärtslogistik | -0.5% | Global, akut in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ungleichgewicht bei Spitzenkapazitäten und Insourcing von Händlervolumen | -0.4% | Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Ertragsdichte in Wohngebieten und Kostensteigerung bei der letzten Meile
Die Lieferung an Wohnadressen bleibt ein kostenintensiver Teil der Paket-Wertschöpfungskette. Dünn besiedelte Vorstadt- und Landrouten erfordern mehr Zeit und Entfernung für jeden Lieferstopp. Kostenlose und schnelle Lieferzusagen schränken die Möglichkeit ein, diese Kosten über die Verbraucherpreise zu decken. Die Kostenherausforderung nimmt zu, wenn große Plattformnetzwerke die dichtesten städtischen Routen behalten. Die verbleibenden Spediteursnetzwerke können dann einem weniger günstigen Mix aus Vorstadt- und Landsendungen gegenüberstehen. Flottenanforderungen in Städten erhöhen ebenfalls Kapital- und Betriebskosten, ohne einen entsprechenden Anstieg der Liefereinnahmen zu erzielen.
Komplexität bei De-minimis-Regelungen, Zoll und Lithiumbatterie-Compliance
Die Zollpolitik erhöht die Compliance-Last für grenzüberschreitende Sendungen mit geringem Wert. Die USA haben die De-minimis-Befreiung von 800 USD für Waren, die über alle anderen Wege als das internationale Postnetz ankommen, mit Wirkung ab Juni 2026 auf unbestimmte Zeit ausgesetzt. Die Europäische Union führte ab Juli 2026 eine pauschale Zollgebühr von 3 USD auf B2C-Sendungen mit geringem Wert ein.[2] Diese Regelungen erhöhen die Bedeutung genauer Zolldaten, zollbezahlter Lieferung und Maklerfähigkeiten. Sie können den Vorteil nicht-konformer Niedrigpreisexporteure verringern. Lithiumbatterie-Versandvorschriften schaffen eine zusätzliche Klassifizierungslast für luftbasierte Verbraucherelektronik- und Gesundheitspakete.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zielort: Inlandsvolumen verankert den Marktanteil, internationale Korridore beschleunigen sich
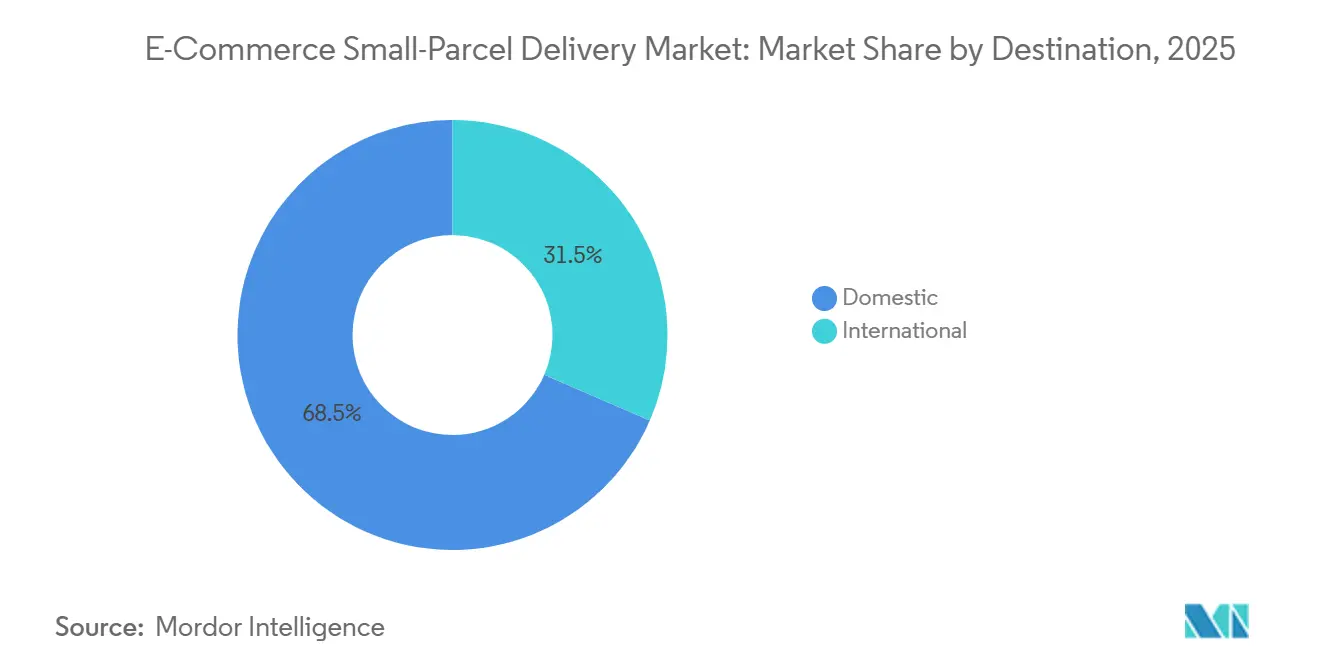
Inlandssendungen machten im Jahr 2025 68,50 % des Marktanteils im E-Commerce-Kleinpaketliefermarkt aus. Diese Position spiegelt etablierte nationale Spediteursnetzwerke, vorhersehbare Zollumgebungen und die Präferenz der Verbraucher für lokale Verkäufer wider. Die Inlandslieferung profitiert auch von einer ausgereiften Abdeckung der Lieferpunkte und langjährigen Investitionen in den Betrieb der letzten Meile[3]. Die Konzentration spiegelt die Kosten und die betriebliche Komplexität der Paketlieferung wider und nicht nur das Transaktionsvolumen. Spediteure können dichte inländische Routennetzwerke nutzen, um standardisierte Lieferzusagen und Servicedifferenzierung zu verwalten.
Internationale Sendungen verzeichneten bis 2031 eine CAGR von 6,78 %. Grenzüberschreitende Ströme hängen von Logistikinvestitionen, Zollabfertigung und konsistenter Sendungstransparenz ab. Die US-amerikanische Politikänderung bei De-minimis-Sendungen erfordert eine formelle oder informelle Zollanmeldung für relevante Niedrigwertimporte. Die vorübergehende EU-Niedrigwertimportzollgebühr erhöht ebenfalls den Wert konformer zollbezahlter Versandprozesse. Diese Veränderungen begünstigen Betreiber, die Zolldaten, Maklertätigkeiten und Sendungsverfolgung über den gesamten Sendungslebenszyklus verwalten können.


Nach Liefergeschwindigkeit: Nicht-Express dominiert das Volumen, Express gewinnt an Preissetzungsmacht
Die Nicht-Express-Lieferung hielt im Jahr 2025 62,60 % der Marktgröße des E-Commerce-Kleinpaketliefermarkts. Standard- und Economy-Services unterstützen die Auslastung der Spediteure auf Inlandsrouten und längeren Landkorridoren. Diese Services entsprechen der Preissensibilität der Verbraucher und ermöglichen es Spediteuren, Sendungen zu konsolidieren. Die Paketkonsolidierung kann die Stückkosten senken und die Linehaul-Kapazität auf etablierten Routen auslasten. Das Segment bleibt daher zentral für die Netzwerkökonomie der Straßenspediteure.
Die Express-Lieferung verzeichnete bis 2031 eine CAGR von 6,65 %. Schnellere Lieferdienste hängen von lokalisierten Beständen und zuverlässigen Bewegungen zwischen Auftragsabwicklungsknoten ab. Regionale Spediteure fügen hybride Luft-Straße-Optionen hinzu, um kürzere Transitzeiten zu unterstützen, ohne ein vollständig integriertes Luftnetzwerk aufzubauen. Luftfrachtanforderungen für lithiumhaltige Batterien erhöhen Compliance-Kosten und Klassifizierungsaufwand.[4] Diese Anforderungen können es kleineren Händlern erschweren, den Express-Service konsistent zu verwalten. Das Express-Wachstum ist an schnellere Verbraucherlieferzusagen und Einzelhändlerinvestitionen in die Auftragsabwicklungsnähe gebunden.
Nach Modell: B2C-Umsatz dominiert, C2C-Ströme entwickeln sich zum am schnellsten wachsenden Kanal
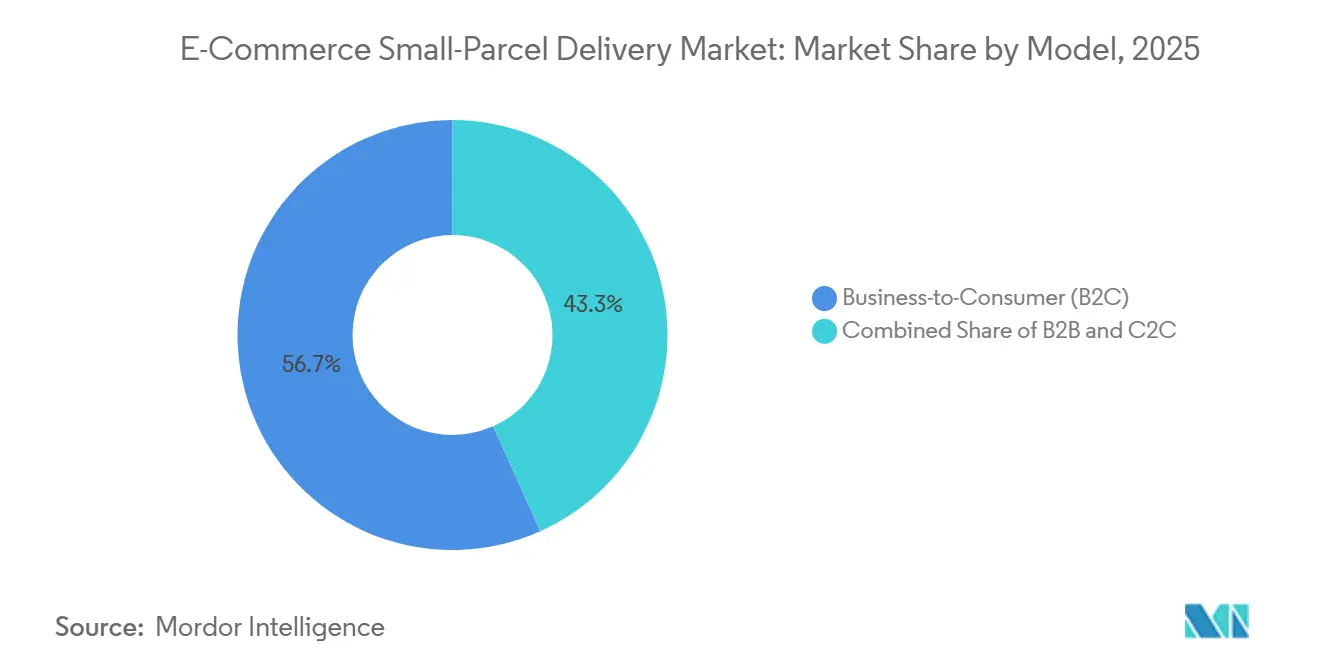
B2C-Sendungen hielten im Jahr 2025 56,70 % des Marktanteils im E-Commerce-Kleinpaketliefermarkt. Das Segment spiegelt die breite Rolle des verbraucherorientierten Versands im Online-Einzelhandel wider. B2C-Lieferungen haben höhere durchschnittliche Bestellwerte und mehr Spielraum für Servicedifferenzierung als C2C-Ströme. B2B bleibt relevant für Industriebedarf, professionelle Dienstleistungen und die Gesundheitsversorgung. Die E-Commerce-Kleinpaketlieferbranche bedient weiterhin sowohl Wohn- als auch Geschäftsadressen durch unterschiedliche Betriebsmodelle.
Die C2C-Lieferung verzeichnete bis 2031 eine CAGR von 7,05 %. Re-Commerce-Plattformen und Peer-to-Peer-Marktplatztransaktionen erweitern den Strom von Paketen, die von einzelnen Verbrauchern versandt werden. International Distribution Services berichtete, dass seine mehrjährigen Plattformvereinbarungen im Jahr 2025/26 weiterhin wichtig für das Wachstum von Marktplatzpaketen waren. C2C-Absender liefern möglicherweise weniger konsistente Informationen zu Gewicht, Wert, Inhalt und Kennzeichnung als gewerbliche Händler. Dies erhöht die Abwicklungskomplexität und das Inspektionsrisiko für grenzüberschreitende Spediteure. Die E-Commerce-Kleinpaketlieferbranche benötigt Services, die Paketabgabe, Kennzeichnung und Retouren für einzelne Absender vereinfachen.
Nach Transportmittel: Straßennetzwerke führen beim Volumen, Luftkapazität folgt der grenzüberschreitenden Nachfrage
Der Straßentransport machte im Jahr 2025 58,15 % des Marktanteils im E-Commerce-Kleinpaketliefermarkt aus. Straßennetzwerke haben einen Kostenvorteil bei der inländischen letzten Meile und bieten eine breite Abdeckung in Nordamerika, Europa und China. Die meisten Kleinpakete beginnen und enden an Standorten, an denen Luftfracht nicht wirtschaftlich ist. Straßennetzwerke unterstützen auch die routinemäßige Abholung, Sortierung, den Linehaul und die Endlieferung. Schienen-, Wasser- und multimodale Dienste halten den verbleibenden Anteil und können ausgewählte grenzüberschreitende Korridore bedienen.
Der Lufttransport verzeichnete bis 2031 eine CAGR von 6,85 %. Zeitkritische internationale Sendungen sind die Hauptnachfragequelle für diesen Modus. Cainiao und Qatar Airways Cargo weiteten ihre Zusammenarbeit im September 2025 aus, um die Charterkapazität auf China-Europa-Routen zu erhöhen. Handels- und Tarifänderungen können Spediteure dazu zwingen, internationale Sendungen umzuleiten und Kapazitätspläne zu überarbeiten. Luftdienste unterliegen auch strengeren Anforderungen für batteriehaltige Verbraucherelektronik und Gesundheitsfracht. Diese Bedingungen machen die Compliance-Fähigkeit zu einem wichtigen Bestandteil des grenzüberschreitenden Luftbetriebs.
Nach Produktkategorie: Mode führt beim Umsatzanteil, Pharmalogistik gewinnt strukturellen Schwung
Mode und Lifestyle hielten mit 24,30 % des Marktanteils im E-Commerce-Kleinpaketliefermarkt im Jahr 2025 den größten Produktkategorieanteil. Bekleidung, Accessoires und Schuhe erzeugen häufige Sendungen und nennenswerte Retourenaktivität. Die meisten Artikel haben ein geringes Stückgewicht und eignen sich für den Standard-Kleinpaketservice. Fast-Fashion-Betreiber haben auch kurze Lieferfenstererwartungen bei Käufern etabliert. Verbraucherelektronik, Haushaltsgeräte, Haushaltswaren, Lebensmittel und Getränke, Körperpflege und Automobilteile bleiben bedeutende Produktkategorien.
Gesundheitswesen und Pharmazeutika verzeichneten bis 2031 eine CAGR von 7,15 %. Häusliche Pflege, Spezialtherapien und Versandapothekendienste erhöhen den Bedarf an nachverfolgbarer und zeitkritischer Lieferung. Die FDA-Anforderungen zur Rückverfolgbarkeit von Arzneimitteln schaffen Dokumentationspflichten für den Pharmavertrieb. Temperaturkontrolle und gute Vertriebspraktiken erfordern zusätzliche Spediteursfähigkeiten. Diese Anforderungen schaffen ein spezialisiertes Servicesegment im Vergleich zur allgemeinen Warenlieferung. Spediteure mit geeigneter Infrastruktur können diese Kategorie neben volumenstarken Modesendungen anvisieren.
Geografische Analyse
Nordamerika machte im Jahr 2025 39,50 % der globalen Marktgröße des E-Commerce-Kleinpaketliefermarkts aus. Die Region vereint hohe Verbraucherausgaben, ausgereifte Straßennetzwerke und eine breite Abdeckung der Wohnlieferung. DHL eCommerce und der United States Postal Service unterzeichneten im Mai 2026 einen exklusiven mehrjährigen Vertrag für die letzte Meile, der mehr als 170 Millionen US-amerikanische Lieferpunkte in über 41.000 Postleitzahlen abdeckt und die nationale Reichweite für E-Commerce-Sendungen unterstützt. Amazons Investition in das ländliche Netzwerk zeigt auch, dass die Lieferabdeckung außerhalb großer Städte strategisch wichtig bleibt. Kanada und Mexiko fügen grenzüberschreitende Nachfrage hinzu, während Brasilien und Chile aufstrebende südamerikanische Märkte sind, in denen regionale Marktplatzaktivitäten Logistikinvestitionen unterstützen.
Europa verfügt über eine dichte und wettbewerbsintensive Paketlandschaft mit einer wachsenden Basis für Lieferungen außerhalb des Hauses. International Distribution Services erweiterte das Abholpunktnetzwerk von Royal Mail im Geschäftsjahr 2026 auf rund 30.000 Paketpunkte, darunter 3.300 Schließfächer und 8.500 Royal Mail Shops. La Poste Group kündigte im Juli 2026 eine Investition von 43 Millionen USD in eine Logistikanlage in der Nähe von Lille als Teil ihrer Netzwerkerweiterung an. EU-Zolländerungen für Niedrigwertimporte können Volumen zu Betreibern umlenken, die konforme Zollanmeldung und lokale Lieferung verwalten. Der Nahe Osten und Afrika wachsen von einer kleineren Basis aus, wobei Aramex im Jahr 2026 eine Kapazitätserweiterung in Dubai, Saudi-Arabien, Ägypten und Nigeria plant.
Asien-Pazifik verzeichnet bis 2031 eine CAGR von 6,89 %, die schnellste regionale Rate. Das Wachstum konzentriert sich auf Südostasien und auf grenzüberschreitende Ströme im Zusammenhang mit China, wo J&T Express im Jahr 2025 ein Paketvolumen von 7,66 Milliarden und einen Umsatz von 4,5 Milliarden USD meldete. Seine neuen Märkte erreichten im zweiten Halbjahr 2025 eine bereinigte EBIT-pro-Paket-Rentabilität, während J&T Global Express und SF Holding im Januar 2026 eine strategische wechselseitige Beteiligungsbeziehung mit einem Gesamttransaktionswert von 1 Milliarde USD eingingen. Die Vereinbarung verbindet grenzüberschreitende Luftexpress-Fähigkeiten mit südostasiatischen und internationalen Netzwerken der letzten Meile, und Japans Spediteure stärken die Logistikabdeckung durch neue Hub- und Partnerschaftsvereinbarungen.

Wettbewerbslandschaft
Der E-Commerce-Kleinpaketliefermarkt weist eine mäßig konzentrierte Ebene integrierter Spediteure und plattformeigener Logistiknetzwerke auf, neben regionalen Spezialisten und technologiegestützten Betreibern der letzten Meile. FedEx, DHL Group, Amazon Logistics und USPS verankern die wichtigsten nordamerikanischen Liefernetzwerke, während SF Holding, JD Logistics und Cainiao starke Positionen auf asiatischen Exportkorridoren halten. Der E-Commerce-Kleinpaketliefermarkt wird durch den Wettbewerb um Routendichte, Liefergeschwindigkeit, geografische Reichweite, Zollfähigkeit und Servicezuverlässigkeit geprägt. J&T Global Express und SF Holding schlossen im Januar 2026 eine wechselseitige Beteiligungsvereinbarung im Wert von 1 Milliarde USD ab, die ihre internationalen Netzwerke verbindet. Die Transaktion zeigt, wie Betreiber Allianzen nutzen, um den grenzüberschreitenden Service zu stärken, ohne alle Netzwerkanlagen zu replizieren.
Wettbewerbsmöglichkeiten bestehen weiterhin bei der Lieferung in ländliche und dünn besiedelte Vorstadtgebiete, bei C2C-Retouren und bei pharmazeutischen Diensten der letzten Meile. Veho erweiterte sein US-amerikanisches Liefernetzwerk im Februar 2026 auf 66 Märkte und deckt 144 Millionen Amerikaner durch neue regionale Hubs und Drittlogistikpartnerschaften ab. Amazon öffnete seine Logistikinfrastruktur im Mai 2026 für Drittunternehmen aus verschiedenen Branchen, darunter Einzelhandel, Gesundheitswesen und Fertigung, und brachte ein großes händlereigenes Netzwerk in direkteren Wettbewerb mit etablierten Anbietern. Der E-Commerce-Kleinpaketliefermarkt belohnt auch Spediteure, die zertifizierte temperaturkontrollierte und regulierte Gesundheitslieferungen unterstützen können.
DHL Group und JD.com unterzeichneten im Februar 2026 ein Memorandum of Understanding zur Unterstützung der Expansion deutscher Marken in China durch Einzelhandels- und End-to-End-Logistikdienste. FedEx weitete seine Zusammenarbeit mit Japan Post im März 2026 für U-Global-Express-Sendungen in die USA und nach Kanada aus. Diese Partnerschaften zeigen, dass etablierte Spediteure spezifische Handelsrouten stärken, anstatt sich nur auf eine breite globale Abdeckung zu verlassen. Automatisierte Sortierung, Schließfachverwaltung und Routenplanungssysteme bleiben wichtig für die Verwaltung von Kosten und Servicequalität. Der E-Commerce-Kleinpaketliefermarkt bleibt wettbewerbsintensiv, da Händler nationale, regionale, plattformeigene oder spezialisierte Lieferanbieter nutzen können und Spediteure die Servicefähigkeit mit der Wirtschaftlichkeit jeder Route und jedes Sendungstyps abstimmen.
Branchenführer im E-Commerce-Kleinpaketliefermarkt
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
Amazon, Inc.
-
FedEx
-
SF Holding Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: JD Logistics veröffentlichte einen umfassenden operativen Überblick über seine internationale Lieferketteninfrastruktur und bestätigte die Expansion auf 26 Länder und Regionen unter Nutzung von mehr als 200 Zolllager-, Direktversand- und Überseelagern mit einer gesamten Auslandsfläche von über 2 Millionen m². Die Initiative, die unter den Marken JoyLogistics und JoyExpress betrieben wird, zielt auf integrierte lagerbasierte 3PL-Lieferung in Kernmärkten einschließlich der USA, des Vereinigten Königreichs, Deutschlands, Frankreichs, Polens und der VAE ab.
- Mai 2026: DHL eCommerce und der United States Postal Service unterzeichneten einen exklusiven mehrjährigen Liefervertrag für die letzte Meile im Wert von mehr als 10 Milliarden USD. USPS fungiert als exklusiver Anbieter der letzten Meile für DHL eCommerce und deckt mehr als 170 Millionen US-amerikanische Lieferpunkte in über 41.000 Postleitzahlen ab.
- Mai 2026: Amazon öffnete sein Logistik- und Lieferkettennetzwerk für Drittunternehmen aus verschiedenen Branchen, darunter Einzelhandel, Gesundheitswesen und Fertigung, und ermöglichte es externen Unternehmen, Waren über Amazons See-, Straßen-, Schienen- und Luftinfrastruktur zu lagern und zu versenden.
- April 2026: FedEx ernannte Viettel Post zum nationalen Netzwerkanbieter für Vietnam im Rahmen einer Partnerschaftsvereinbarung, die landesweite Abholung und Lieferung, Lagerbetrieb und Zollabwicklungskoordination umfasst.


Berichtsumfang des globalen E-Commerce-Kleinpaketliefermarkts
| Inland |
| International |
| Express |
| Nicht-Express |
| Business-to-Business (B2B) |
| Business-to-Consumer (B2C) |
| Consumer-to-Consumer (C2C) |
| Luft |
| Straße |
| Sonstige |
| Automobilteile und Zubehör |
| Lebensmittel und Getränke |
| Körper- und Haushaltspflege |
| Mode & Lifestyle (Accessoires, Bekleidung, Schuhe) |
| Heimtextilien und kleine Haushaltswaren |
| Verbraucherelektronik und Haushaltsgeräte |
| Gesundheitswesen und Pharmazeutika |
| Sonstige Produkte |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Peru | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Südostasien (ASEAN) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Zielort | Inland | |
| International | ||
| Nach Liefergeschwindigkeit | Express | |
| Nicht-Express | ||
| Nach Modell | Business-to-Business (B2B) | |
| Business-to-Consumer (B2C) | ||
| Consumer-to-Consumer (C2C) | ||
| Nach Transportmittel | Luft | |
| Straße | ||
| Sonstige | ||
| Nach Produktkategorie | Automobilteile und Zubehör | |
| Lebensmittel und Getränke | ||
| Körper- und Haushaltspflege | ||
| Mode & Lifestyle (Accessoires, Bekleidung, Schuhe) | ||
| Heimtextilien und kleine Haushaltswaren | ||
| Verbraucherelektronik und Haushaltsgeräte | ||
| Gesundheitswesen und Pharmazeutika | ||
| Sonstige Produkte | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Peru | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Südostasien (ASEAN) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des E-Commerce-Kleinpaketliefermarkts im Jahr 2026?
Der E-Commerce-Kleinpaketliefermarkt ist im Jahr 2026 mit 165,32 Milliarden USD bewertet und soll bis 2031 einen Wert von 212,51 Milliarden USD erreichen.
Welcher Zielorttyp hält den größten Anteil an der E-Commerce-Kleinpaketlieferung?
Inlandssendungen hielten im Jahr 2025 68,50 % des Umsatzes, unterstützt durch etablierte nationale Spediteursnetzwerke und vorhersehbare Lieferbedingungen.
Welcher Lieferdienst wächst schneller?
Die Express-Lieferung verzeichnete bis 2031 eine CAGR von 6,65 %, da Einzelhändler in schnellere Auftragsabwicklung und kürzere Lieferfenster investieren.
Welches Transportmittel führt bei Kleinpaketlieferungen?
Der Straßentransport hielt im Jahr 2025 einen Umsatzanteil von 58,15 %, da er eine kosteneffektive inländische Abholung, den Linehaul und die letzte Meile unterstützt.
Welche Region wächst am schnellsten bei der Kleinpaketlieferung?
Asien-Pazifik verzeichnete bis 2031 eine CAGR von 6,89 %, unterstützt durch das Paketwachstum in Südostasien und grenzüberschreitende Ströme im Zusammenhang mit China.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
