
Tamaño y Participación del Mercado de Entrega de Pequeños Paquetes de Comercio Electrónico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 165.32 Mil millones de dólares |
| Tamaño del Mercado (2031) | 212.51 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.15 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Entrega de Pequeños Paquetes de Comercio Electrónico por Mordor Intelligence
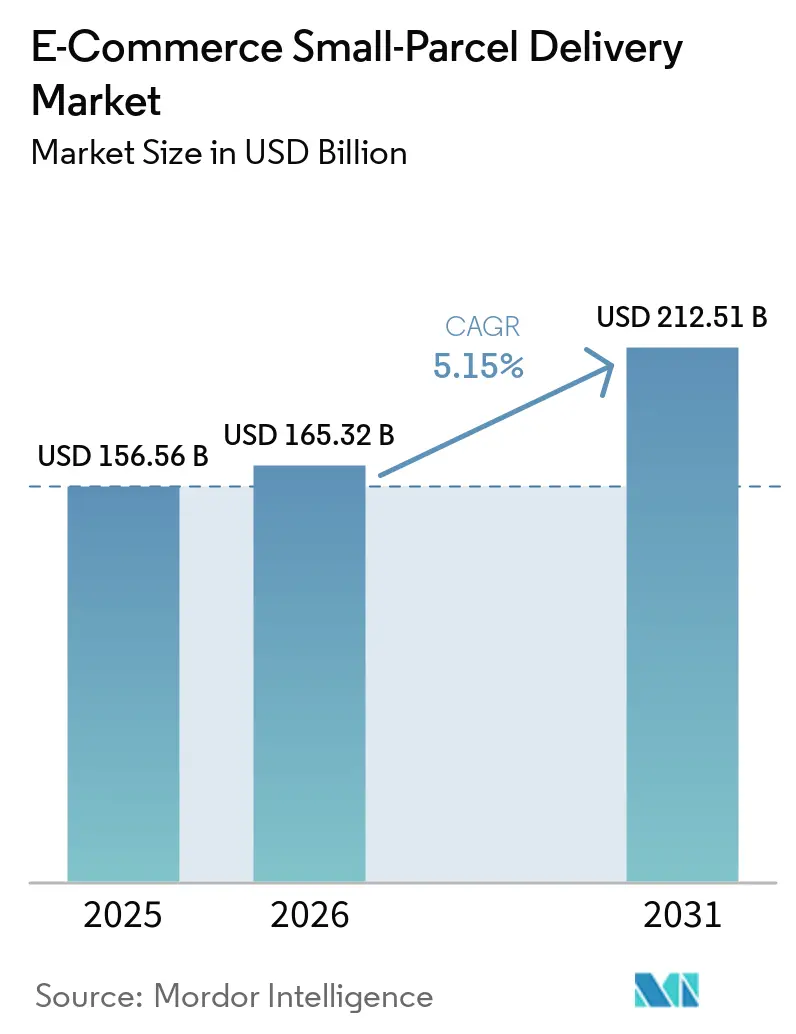
El tamaño del mercado de entrega de pequeños paquetes de comercio electrónico fue valorado en 156,56 mil millones de USD en 2025 y se estima que crecerá desde 165,32 mil millones de USD en 2026 hasta alcanzar los 212,51 mil millones de USD en 2031, a una CAGR del 5,15% durante el período de pronóstico (2026-2031).
El comercio minorista en línea continuó incrementando el número de envíos al consumidor, con las ventas minoristas de comercio electrónico de Estados Unidos aumentando un 12,2% interanual en el segundo trimestre de 2026 y representando el 17,1% del total de ventas minoristas. Las compras desde dispositivos móviles, el comercio social y las compras en marketplaces respaldan pedidos más frecuentes y cestas más pequeñas, lo que incrementa el número de paquetes ligeros gestionados por las redes de entrega. El mercado de entrega de pequeños paquetes de comercio electrónico también enfrenta un modelo operativo más exigente, ya que los compradores otorgan mayor importancia a una entrega rápida y fiable. Los cambios en las normas transfronterizas están aumentando la necesidad de tramitación aduanera, entrega con derechos pagados y visibilidad del envío, especialmente para los envíos procedentes de Asia. Los transportistas y las redes propias de los minoristas están respondiendo con cumplimiento localizado, puntos de recogida fuera del domicilio y una mayor cobertura rural.
Conclusiones Clave del Informe
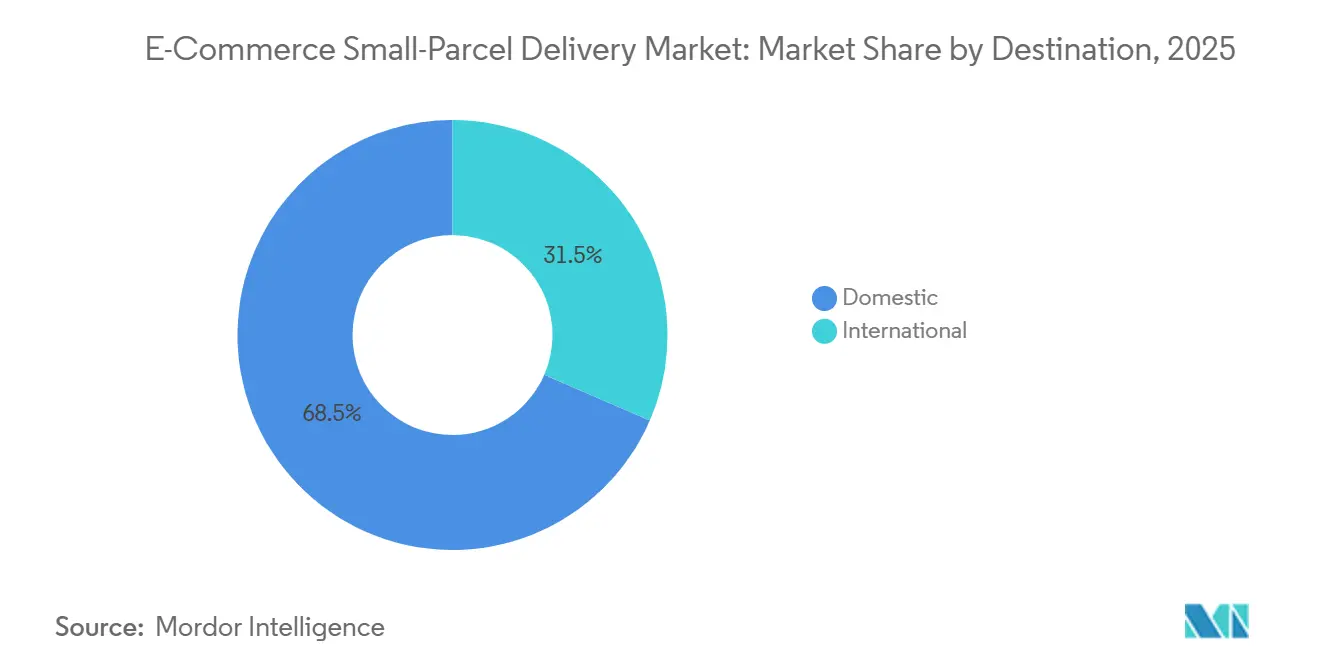
- Por destino, los envíos nacionales representaron el 68,50% de la participación del mercado de entrega de pequeños paquetes de comercio electrónico en 2025, mientras que los envíos internacionales registraron una CAGR del 6,78% hasta 2031.
- Por velocidad de entrega, la entrega no expresa representó el 62,60% del tamaño del mercado de entrega de pequeños paquetes de comercio electrónico en 2025, mientras que la entrega expresa registró una CAGR del 6,65% hasta 2031.
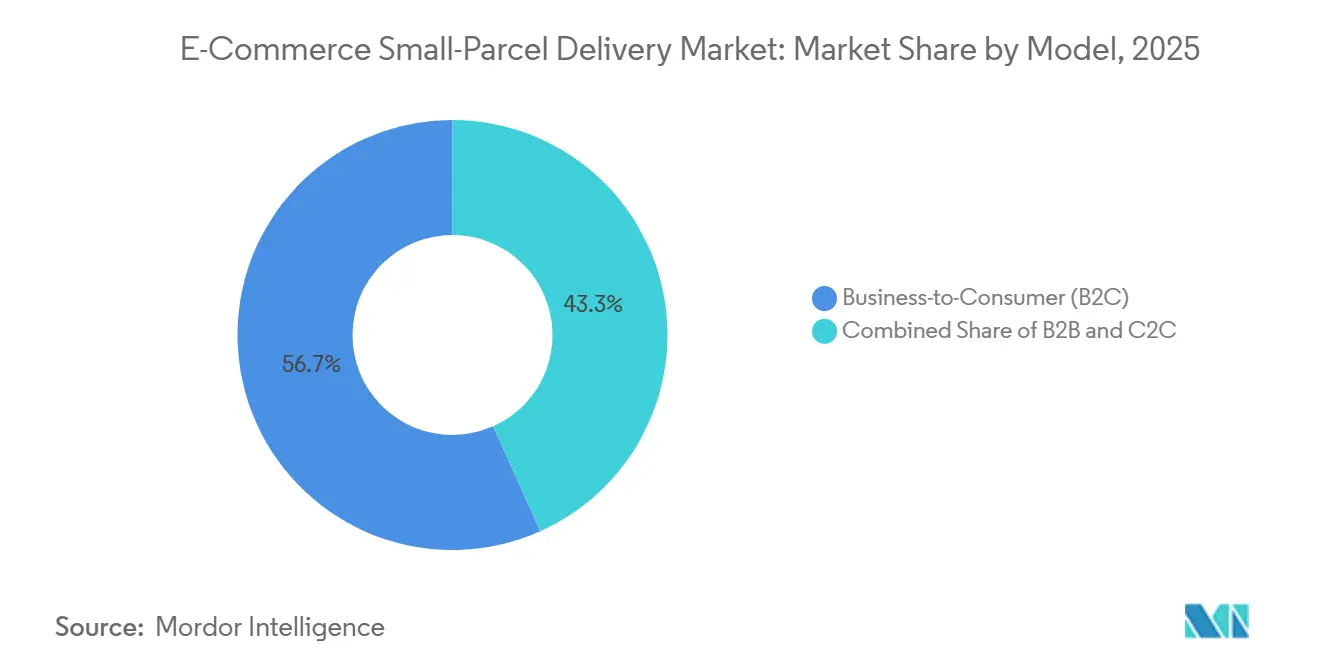
- Por modelo, B2C representó el 56,70% de la participación del mercado de entrega de pequeños paquetes de comercio electrónico en 2025, mientras que C2C registró una CAGR del 7,05% hasta 2031.
- Por modo de transporte, el transporte terrestre representó el 58,15% del tamaño del mercado de entrega de pequeños paquetes de comercio electrónico en 2025, mientras que el transporte aéreo registró una CAGR del 6,85% hasta 2031.
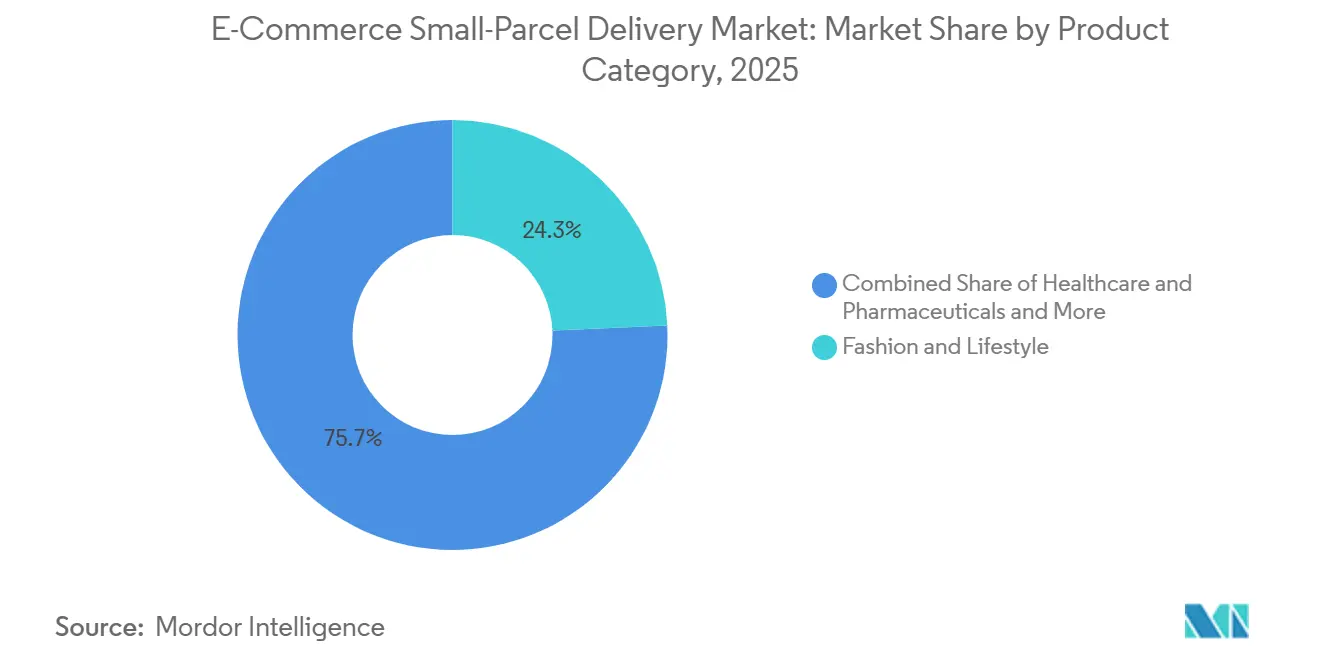
- Por categoría de producto, moda y estilo de vida representó el 24,30% de la participación del mercado de entrega de pequeños paquetes de comercio electrónico en 2025, mientras que salud y productos farmacéuticos registró una CAGR del 7,15% hasta 2031.
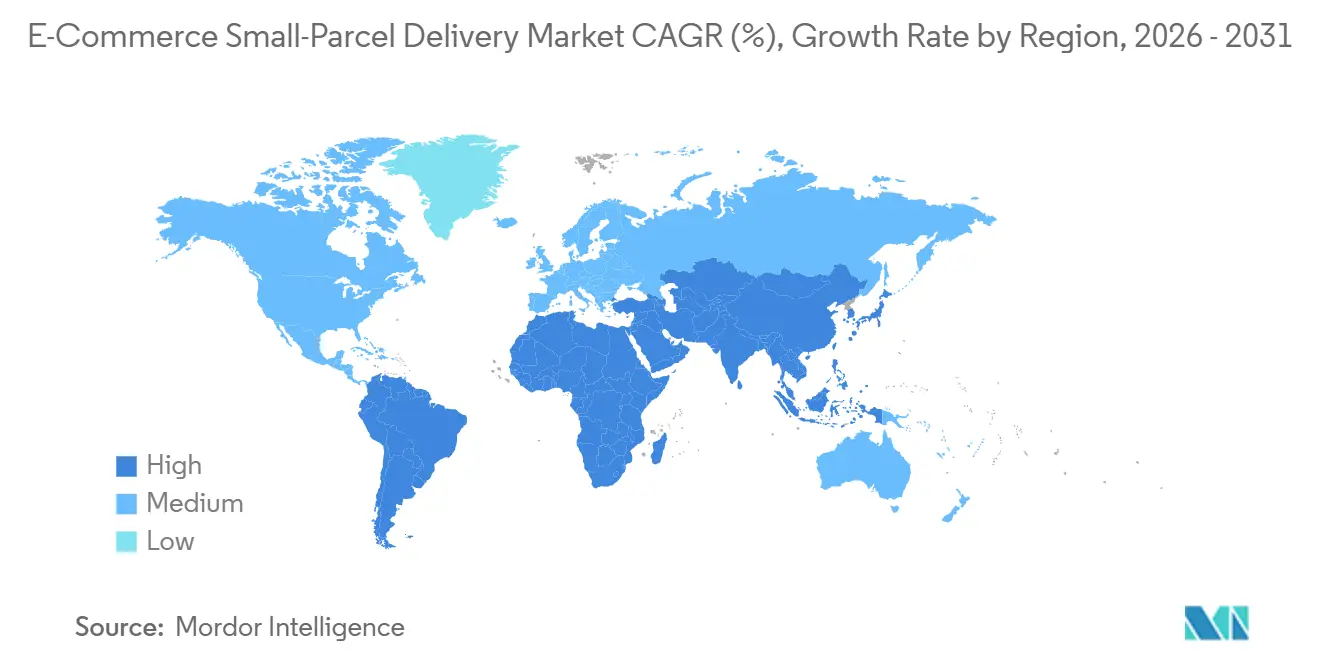
- Por geografía, América del Norte representó el 39,50% de la participación del mercado de entrega de pequeños paquetes de comercio electrónico en 2025, mientras que Asia-Pacífico registró una CAGR del 6,89% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Entrega de Pequeños Paquetes de Comercio Electrónico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Minorista en Línea y el Comercio Móvil | +1.2% | Global, con mayor impulso en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Penetración de Marketplaces Transfronterizos | +0.8% | Asia-Pacífico, Europa, América del Norte | Mediano plazo (2-4 años) |
| Adopción de Entrega en el Mismo Día y al Día Siguiente | +0.7% | América del Norte, Europa, núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Localización del Cumplimiento e Inventario Distribuido | +0.5% | América del Norte, Asia-Pacífico, Europa | Mediano plazo (2-4 años) |
| Casilleros de Paquetes de Estándar Abierto y Entrega Fuera del Domicilio | +0.4% | Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Redes de Paquetería Propias de Minoristas y Expansión de Cobertura Rural | +0.4% | América del Norte, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Minorista en Línea y el Comercio Móvil
El comercio minorista en línea está incrementando la demanda de paquetes a un ritmo más rápido que la actividad minorista total. Las ventas minoristas de comercio electrónico de Estados Unidos aumentaron un 12,2% interanual en el segundo trimestre de 2026 y representaron el 17,1% del total de ventas minoristas[1]. El comercio móvil y social reduce el tiempo entre la navegación y la compra, lo que favorece pedidos más impulsivos. Estos pedidos suelen contener 1 artículo ligero y se ajustan al perfil de servicio del mercado de entrega de pequeños paquetes de comercio electrónico. Las cestas más pequeñas pueden reducir los ingresos por paquete para los transportistas, aunque elevan la base de volumen estructural. Los volúmenes de paquetes de Estados Unidos crecieron un 29% entre 2015 y 2025, lo que refleja la expansión a largo plazo de las compras en línea.
Penetración de Marketplaces Transfronterizos
La actividad de los marketplaces transfronterizos está ampliando el rango de corredores de entrega que los transportistas necesitan atender. Las ventas internacionales generan demanda de datos aduaneros, gestión de derechos, seguimiento y gestión de devoluciones a lo largo de todo el ciclo de envío. El mercado de entrega de pequeños paquetes de comercio electrónico se beneficia cuando los operadores pueden combinar estos servicios dentro de un único proceso de envío. Cainiao amplió su servicio de Entrega Global en 5 Días a 6 mercados euroasiáticos en septiembre de 2025. También lanzó un servicio transfronterizo de Estados Unidos a México en enero de 2026, cubriendo el 99% de México. Estas incorporaciones a la red aumentan la presión competitiva sobre los transportistas internacionales e incrementan las expectativas de servicio entre los exportadores.
Adopción de Entrega en el Mismo Día y al Día Siguiente
Los compromisos de entrega más rápida están cambiando la forma en que los comerciantes posicionan el inventario y seleccionan a sus socios de paquetería. Los minoristas necesitan inventario más cercano a los centros de demanda cuando ofrecen servicios de entrega en el mismo día o al día siguiente. Este enfoque puede generar más envíos divididos cuando los artículos se despachan desde diferentes centros de cumplimiento. El cumplimiento dividido incrementa el número de movimientos de pequeños paquetes vinculados a un único pedido del consumidor. El mercado de entrega de pequeños paquetes de comercio electrónico, por tanto, gana volumen incluso cuando el número de compras completadas varía poco. La contrapartida operativa es que los transportistas necesitan capacidad fiable y densidad de rutas para proteger el rendimiento de la entrega y limitar el coste por parada.
Localización del Cumplimiento e Inventario Distribuido
El inventario distribuido se está convirtiendo en un modelo operativo central en los mercados de consumo de alta frecuencia. Amazon anunció una inversión de 4 mil millones de USD para expandir su red de entrega rural en Estados Unidos hasta 2026. La inversión extiende el alcance de la entrega más allá de las rutas urbanas de alta densidad y reduce la distancia entre el stock y los clientes finales. JD Logistics operaba en 26 países y más de 200 almacenes en régimen de depósito aduanero, correo directo y en el extranjero a junio de 2026. El cumplimiento local acorta los plazos de entrega y puede reducir los costes de entrega de larga distancia. También hace que las operaciones de paquetería dependan más de la ubicación de los almacenes, la precisión del inventario y la fiabilidad de los socios de entrega local.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Baja Densidad Residencial y Aumento de Costes de la Última Milla | -0.7% | Global, agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Complejidad del Cumplimiento de la Normativa de Minimis, Aduanas y Baterías de Litio | -0.6% | Corredores transfronterizos, entradas a la UE y Estados Unidos, exportadores de Asia-Pacífico | Mediano plazo (2-4 años) |
| Devoluciones, Entregas Fallidas y Pérdidas en la Logística Inversa | -0.5% | Global, agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Desequilibrio de Capacidad en Temporada Alta e Internalización de Volúmenes por Minoristas | -0.4% | América del Norte, Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Baja Densidad Residencial y Aumento de Costes de la Última Milla
La entrega residencial sigue siendo una parte de alto coste en la cadena de valor de la paquetería. Las rutas suburbanas y rurales de baja densidad requieren más tiempo y distancia por cada parada de entrega. Los compromisos de entrega gratuita y rápida limitan la capacidad de recuperar estos costes a través de los precios al consumidor. El desafío de costes se agrava cuando las grandes redes de plataformas retienen las rutas urbanas de mayor densidad. Las redes de transportistas restantes pueden entonces enfrentarse a una combinación menos favorable de envíos suburbanos y rurales. Los requisitos de flota en las ciudades también añaden costes de capital y operativos sin un incremento equivalente en los ingresos por entrega.
Complejidad del Cumplimiento de la Normativa de Minimis, Aduanas y Baterías de Litio
La política aduanera está aumentando la carga de cumplimiento para los envíos transfronterizos de bajo valor. Estados Unidos suspendió la exención de minimis de 800 USD para mercancías que lleguen por todos los modos distintos a la red postal internacional, con efecto desde junio de 2026. La Unión Europea introdujo un arancel aduanero fijo de 3 USD sobre los envíos B2C de bajo valor a partir de julio de 2026.[2] Estas normas aumentan la importancia de los datos aduaneros precisos, la entrega con derechos pagados y las capacidades de intermediación. Pueden reducir la ventaja de los exportadores de bajo coste no conformes. Las normas de envío de baterías de litio crean una carga adicional de clasificación para los paquetes aéreos de electrónica de consumo y salud.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Destino: El Volumen Nacional Ancla la Participación, los Corredores Internacionales se Aceleran
Los envíos nacionales representaron el 68,50% de la participación del mercado de entrega de pequeños paquetes de comercio electrónico en 2025. Esta posición refleja las redes de transportistas nacionales consolidadas, los entornos aduaneros predecibles y la preferencia del consumidor por los vendedores locales. La entrega nacional también se beneficia de una cobertura madura de puntos de entrega y de una inversión consolidada en operaciones de última milla[3]. La concentración refleja el coste y la complejidad operativa de la entrega de paquetes más que el volumen de transacciones por sí solo. Los transportistas pueden utilizar densas redes de rutas nacionales para gestionar los compromisos de entrega estándar y la diferenciación del servicio.
Los envíos internacionales registraron una CAGR del 6,78% hasta 2031. Los flujos transfronterizos dependen de la inversión logística, el procesamiento aduanero y la visibilidad constante de la entrega. El cambio de política de Estados Unidos sobre los envíos de minimis requiere una entrada aduanera formal o informal para las importaciones de bajo valor pertinentes. El arancel temporal de la Unión Europea sobre importaciones de bajo valor también incrementa el valor de los procesos de envío con derechos pagados y conformes. Estos cambios favorecen a los operadores que pueden gestionar datos aduaneros, intermediación y seguimiento a lo largo del ciclo de vida del envío.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Velocidad de Entrega: La Entrega No Expresa Domina el Volumen, la Entrega Expresa Gana Poder de Fijación de Precios
La entrega no expresa representó el 62,60% del tamaño del mercado de entrega de pequeños paquetes de comercio electrónico en 2025. Los servicios estándar y económicos respaldan la utilización de los transportistas en rutas nacionales y corredores terrestres de mayor distancia. Estos servicios se adaptan a la sensibilidad al precio del consumidor y permiten a los transportistas consolidar envíos. La consolidación de paquetes puede reducir los costes unitarios y llenar la capacidad de transporte de larga distancia en rutas establecidas. El segmento, por tanto, sigue siendo central para la economía de red de los transportistas terrestres.
La entrega expresa registró una CAGR del 6,65% hasta 2031. Los servicios de entrega más rápida dependen del inventario localizado y del movimiento fiable entre los nodos de cumplimiento. Los transportistas regionales están añadiendo opciones híbridas aéreo-terrestres para apoyar tiempos de tránsito más cortos sin construir una red aérea integrada completa. Los requisitos de envío aéreo para baterías que contienen litio añaden costes de cumplimiento y trabajo de clasificación.[4] Estos requisitos pueden dificultar que los comerciantes más pequeños gestionen el servicio expreso de forma consistente. El crecimiento del servicio expreso está vinculado a compromisos de entrega más rápidos al consumidor y a la inversión de los minoristas en la proximidad del cumplimiento.
Por Modelo: Los Ingresos B2C son Dominantes, los Flujos C2C Emergen como el Canal de Mayor Crecimiento
Los envíos B2C representaron el 56,70% de la participación del mercado de entrega de pequeños paquetes de comercio electrónico en 2025. El segmento refleja el amplio papel del envío dirigido al consumidor en el comercio minorista en línea. Las entregas B2C tienen valores de pedido promedio más altos y mayor margen para la diferenciación del servicio que los flujos C2C. El B2B sigue siendo relevante para suministros industriales, servicios profesionales y distribución sanitaria. La industria de entrega de pequeños paquetes de comercio electrónico continúa atendiendo tanto direcciones residenciales como empresariales a través de diferentes modelos operativos.
La entrega C2C registró una CAGR del 7,05% hasta 2031. Las plataformas de recomercio y las transacciones en marketplaces entre particulares están expandiendo el flujo de paquetes enviados por consumidores individuales. International Distribution Services informó que sus acuerdos de plataforma plurianuales siguieron siendo importantes para el crecimiento de paquetes en marketplaces en 2025/26. Los remitentes C2C pueden proporcionar información menos consistente sobre peso, valor, contenido y etiquetado que los comerciantes comerciales. Esto aumenta la complejidad de manipulación y el riesgo de inspección para los transportistas transfronterizos. La industria de entrega de pequeños paquetes de comercio electrónico necesita servicios que simplifiquen la entrega de paquetes, el etiquetado y las devoluciones para los remitentes individuales.
Por Modo de Transporte: Las Redes Terrestres Lideran el Volumen, la Capacidad Aérea Sigue la Demanda Transfronteriza
El transporte terrestre representó el 58,15% de la participación del mercado de entrega de pequeños paquetes de comercio electrónico en 2025. Las redes terrestres tienen una ventaja en costes para el servicio de última milla nacional y proporcionan una amplia cobertura en América del Norte, Europa y China. La mayoría de los pequeños paquetes comienzan y terminan en ubicaciones donde el transporte aéreo no es económico. Las redes terrestres también respaldan la recogida, clasificación, transporte de larga distancia y entrega final de rutina. El ferroviario, el marítimo y los servicios multimodales tienen la participación restante y pueden apoyar corredores transfronterizos seleccionados.
El transporte aéreo registró una CAGR del 6,85% hasta 2031. Los envíos internacionales urgentes son la principal fuente de demanda para este modo. Cainiao y Qatar Airways Cargo ampliaron su cooperación en septiembre de 2025 para aumentar la capacidad de vuelos chárter en las rutas China-Europa. Los cambios comerciales y arancelarios pueden obligar a los transportistas a redirigir los envíos internacionales y revisar los planes de capacidad. Los servicios aéreos también enfrentan requisitos más estrictos para la electrónica de consumo que contiene baterías y la carga sanitaria. Estas condiciones hacen que la capacidad de cumplimiento normativo sea una parte importante de las operaciones aéreas transfronterizas.
Por Categoría de Producto: La Moda Lidera por Participación de Ingresos, la Entrega Farmacéutica Gana Impulso Estructural
La moda y el estilo de vida representaron la mayor participación por categoría de producto con el 24,30% de la participación del mercado de entrega de pequeños paquetes de comercio electrónico en 2025. La ropa, los accesorios y el calzado generan envíos frecuentes y una actividad de devolución significativa. La mayoría de los artículos tienen un peso unitario bajo y se adaptan al servicio estándar de pequeños paquetes. Los operadores de moda rápida también han establecido expectativas de plazos de entrega cortos entre los compradores. La electrónica de consumo, los electrodomésticos, los artículos para el hogar, los alimentos y bebidas, el cuidado personal y las piezas de automoción siguen siendo categorías de productos relevantes.
La salud y los productos farmacéuticos registraron una CAGR del 7,15% hasta 2031. La atención domiciliaria, las terapias especializadas y los servicios de farmacia por correo están aumentando la necesidad de entregas rastreables y urgentes. Los requisitos de trazabilidad de medicamentos de la FDA crean obligaciones de documentación para la distribución farmacéutica. El control de temperatura y las buenas prácticas de distribución requieren capacidades adicionales del transportista. Estos requisitos crean un segmento de servicio más especializado que la entrega de mercancía general. Los transportistas con la infraestructura adecuada pueden orientarse a esta categoría junto con los envíos de moda de alto volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 39,50% del tamaño del mercado global de entrega de pequeños paquetes de comercio electrónico en 2025. La región combina un alto gasto del consumidor, redes terrestres maduras y una amplia cobertura de entrega residencial. DHL eCommerce y el Servicio Postal de Estados Unidos firmaron un acuerdo exclusivo de última milla plurianual en mayo de 2026, que cubre más de 170 millones de puntos de entrega en Estados Unidos en más de 41.000 códigos postales y respalda el alcance nacional para los envíos de comercio electrónico. La inversión de Amazon en la red rural también demuestra que la cobertura de entrega fuera de las grandes ciudades sigue siendo estratégicamente importante. Canadá y México añaden demanda transfronteriza, mientras que Brasil y Chile son mercados emergentes de América del Sur donde la actividad de los marketplaces regionales está impulsando la inversión logística.
Europa cuenta con un panorama de paquetería denso y competitivo con una base de entrega fuera del domicilio en crecimiento. International Distribution Services amplió la red fuera del domicilio de Royal Mail a aproximadamente 30.000 puntos de paquetería en el ejercicio fiscal 2026, incluyendo 3.300 casilleros y 8.500 tiendas Royal Mail. La Poste Group anunció una inversión de 43 millones de USD en una instalación logística cerca de Lille en julio de 2026 como parte de su expansión de red. Los cambios aduaneros de la UE para bienes de bajo valor pueden redirigir volúmenes hacia operadores que gestionen la entrada conforme y la entrega local. Oriente Medio y África están creciendo desde una base menor, con Aramex planificando la expansión de capacidad en Dubái, Arabia Saudita, Egipto y Nigeria en 2026.
Asia-Pacífico registra una CAGR del 6,89% hasta 2031, la tasa regional más rápida. El crecimiento se concentra en el Sudeste Asiático y en los flujos transfronterizos vinculados a China, donde J&T Express reportó un volumen de paquetes de 7,66 mil millones y unos ingresos de 4,5 mil millones de USD en 2025. Sus nuevos mercados lograron rentabilidad ajustada de EBIT por paquete en el segundo semestre de 2025, mientras que J&T Global Express y SF Holding formaron una relación estratégica de participación cruzada en enero de 2026 con un valor total de transacción de 1 mil millones de USD. El acuerdo vincula las capacidades de transporte aéreo exprés transfronterizo con las redes de última milla del Sudeste Asiático e internacionales, y los transportistas de Japón están reforzando la cobertura logística a través de nuevos centros y acuerdos de asociación.

Panorama Competitivo
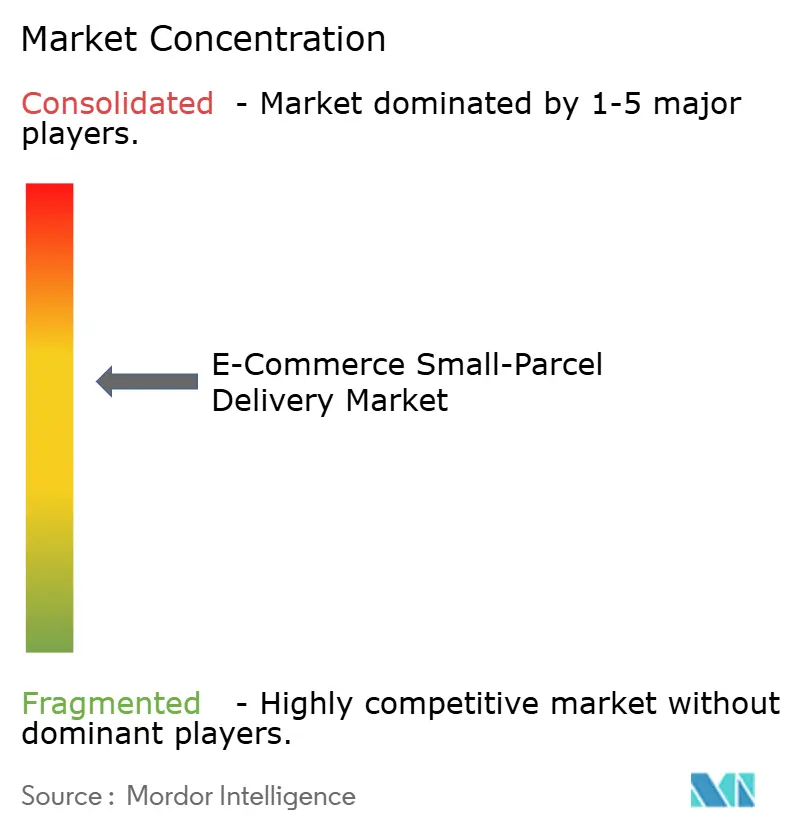
El mercado de entrega de pequeños paquetes de comercio electrónico cuenta con un nivel moderadamente concentrado de transportistas integrados y redes logísticas propias de plataformas, junto con especialistas regionales y operadores de última milla habilitados por tecnología. FedEx, DHL Group, Amazon Logistics y USPS anclan las principales redes de entrega de América del Norte, mientras que SF Holding, JD Logistics y Cainiao mantienen posiciones sólidas en los corredores de exportación asiáticos. El mercado de entrega de pequeños paquetes de comercio electrónico está moldeado por la competencia en densidad de rutas, velocidad de entrega, alcance geográfico, capacidad aduanera y fiabilidad del servicio. J&T Global Express y SF Holding firmaron un acuerdo de participación cruzada de 1 mil millones de USD en enero de 2026, vinculando sus redes internacionales. La transacción muestra cómo los operadores están utilizando alianzas para fortalecer el servicio transfronterizo sin replicar todos los activos de red.
Las oportunidades competitivas persisten en la entrega rural y suburbana de baja densidad, las devoluciones C2C y los servicios de última milla de grado farmacéutico. Veho amplió su red de entrega en Estados Unidos a 66 mercados en febrero de 2026, cubriendo 144 millones de estadounidenses a través de nuevos centros regionales y asociaciones de logística de terceros. Amazon abrió su infraestructura logística a empresas de terceros en mayo de 2026, extendiendo sus operaciones a la logística por contrato y poniendo una gran red propia de minoristas en competencia más directa con los proveedores establecidos. El mercado de entrega de pequeños paquetes de comercio electrónico también está recompensando a los transportistas que pueden apoyar entregas sanitarias reguladas y con control de temperatura certificado.
DHL Group y JD.com firmaron un memorando de entendimiento en febrero de 2026 para apoyar la expansión de marcas alemanas en China a través de servicios minoristas y logísticos de extremo a extremo. FedEx amplió su colaboración con Japan Post en marzo de 2026 para los envíos U-Global Express a Estados Unidos y Canadá. Estas asociaciones muestran que los transportistas establecidos están fortaleciendo corredores comerciales específicos en lugar de depender únicamente de una amplia cobertura global. Los sistemas automatizados de clasificación, gestión de casilleros y planificación de rutas siguen siendo importantes para gestionar el coste y la calidad del servicio. El mercado de entrega de pequeños paquetes de comercio electrónico sigue siendo competitivo porque los comerciantes pueden utilizar proveedores de entrega nacionales, regionales, propios de plataformas o especializados, y los transportistas adaptan la capacidad de servicio a la economía de cada ruta y tipo de envío.
Líderes de la Industria de Entrega de Pequeños Paquetes de Comercio Electrónico
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
Amazon, Inc.
-
FedEx
-
SF Holding Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: JD Logistics publicó una visión operativa integral de su infraestructura internacional de cadena de suministro, confirmando la expansión a 26 países y regiones, utilizando más de 200 almacenes en régimen de depósito aduanero, correo directo y en el extranjero, con una superficie total en el exterior que supera los 2 millones de m². La iniciativa, que opera bajo sus marcas JoyLogistics y JoyExpress, tiene como objetivo la entrega 3PL integrada centrada en almacenes en mercados clave, incluidos Estados Unidos, el Reino Unido, Alemania, Francia, Polonia y los Emiratos Árabes Unidos.
- Mayo de 2026: DHL eCommerce y el Servicio Postal de Estados Unidos firmaron un contrato exclusivo de entrega de última milla plurianual valorado en más de 10 mil millones de USD. El Servicio Postal de Estados Unidos actúa como proveedor exclusivo de última milla para DHL eCommerce, cubriendo más de 170 millones de puntos de entrega en Estados Unidos en más de 41.000 códigos postales.
- Mayo de 2026: Amazon abrió su red logística y de cadena de suministro a empresas de terceros de diversos sectores, incluidos el comercio minorista, la salud y la fabricación, permitiendo a empresas externas almacenar y enviar mercancías a través de la infraestructura marítima, terrestre, ferroviaria y aérea de Amazon.
- Abril de 2026: FedEx nombró a Viettel Post su Proveedor de Red Nacional para Vietnam, en virtud de un acuerdo de asociación que cubre la recogida y entrega a nivel nacional, las operaciones de almacén y la coordinación del despacho aduanero.


Alcance del Informe Global del Mercado de Entrega de Pequeños Paquetes de Comercio Electrónico
| Nacional |
| Internacional |
| Expreso |
| No Expreso |
| Empresa a Empresa (B2B) |
| Empresa a Consumidor (B2C) |
| Consumidor a Consumidor (C2C) |
| Aéreo |
| Terrestre |
| Otros |
| Piezas y Accesorios de Automoción |
| Alimentos y Bebidas |
| Cuidado Personal y del Hogar |
| Moda y Estilo de Vida (accesorios, ropa, calzado) |
| Mobiliario para el Hogar y Pequeños Electrodomésticos |
| Electrónica de Consumo y Electrodomésticos |
| Salud y Productos Farmacéuticos |
| Otros Productos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Perú | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático (ASEAN) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Destino | Nacional | |
| Internacional | ||
| Por Velocidad de Entrega | Expreso | |
| No Expreso | ||
| Por Modelo | Empresa a Empresa (B2B) | |
| Empresa a Consumidor (B2C) | ||
| Consumidor a Consumidor (C2C) | ||
| Por Modo de Transporte | Aéreo | |
| Terrestre | ||
| Otros | ||
| Por Categoría de Producto | Piezas y Accesorios de Automoción | |
| Alimentos y Bebidas | ||
| Cuidado Personal y del Hogar | ||
| Moda y Estilo de Vida (accesorios, ropa, calzado) | ||
| Mobiliario para el Hogar y Pequeños Electrodomésticos | ||
| Electrónica de Consumo y Electrodomésticos | ||
| Salud y Productos Farmacéuticos | ||
| Otros Productos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático (ASEAN) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de entrega de pequeños paquetes de comercio electrónico en 2026?
El mercado de entrega de pequeños paquetes de comercio electrónico está valorado en 165,32 mil millones de USD en 2026 y se prevé que alcance los 212,51 mil millones de USD en 2031.
¿Qué tipo de destino tiene la mayor participación en la entrega de pequeños paquetes de comercio electrónico?
Los envíos nacionales representaron el 68,50% de los ingresos en 2025, respaldados por redes de transportistas nacionales consolidadas y condiciones de entrega predecibles.
¿Qué servicio de entrega está creciendo más rápido?
La entrega expresa registró una CAGR del 6,65% hasta 2031, a medida que los minoristas invierten en un cumplimiento más rápido y plazos de entrega más cortos.
¿Qué modo de transporte lidera las entregas de pequeños paquetes?
El transporte terrestre representó el 58,15% de la participación de ingresos en 2025, ya que respalda la recogida nacional, el transporte de larga distancia y la entrega de última milla de manera rentable.
¿Qué región está creciendo más rápido en la entrega de pequeños paquetes?
Asia-Pacífico registró una CAGR del 6,89% hasta 2031, respaldada por el crecimiento de la paquetería en el Sudeste Asiático y los flujos transfronterizos vinculados a China.


 Sus datos están seguros y nunca se venden ni se comparten.
