
Taille et part du marché des services de marketing direct au consommateur
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.87 Milliards de dollars |
| Taille du Marché (2031) | 15.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de marketing direct au consommateur par Mordor Intelligence
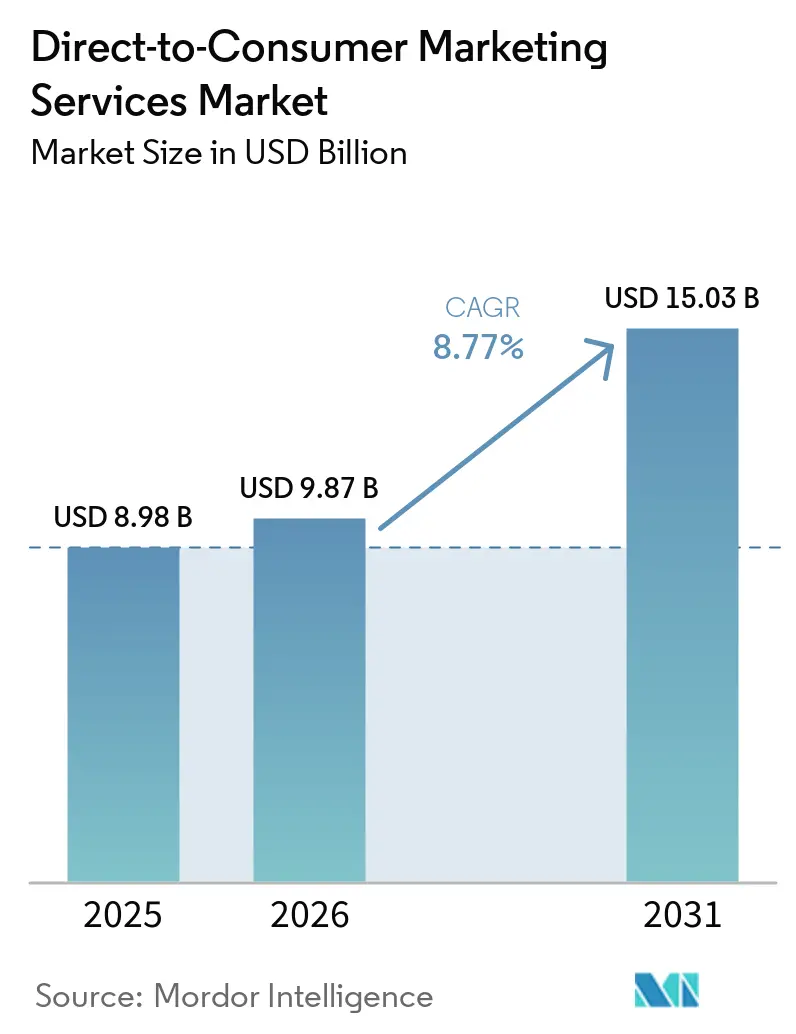
La taille du marché des services de marketing direct au consommateur est projetée à 8,98 milliards USD en 2025, 9,87 milliards USD en 2026, et devrait atteindre 15,03 milliards USD d'ici 2031, avec une expansion à un CAGR de 8,77 % de 2026 à 2031. Le marché des services de marketing D2C est remodelé par le passage des signaux tiers aux données de première partie et de zéro partie consenties. Les marques orientent davantage leurs dépenses vers les données clients, l'e-mail, le SMS et les systèmes de fidélisation, car l'acquisition dépend toujours de données d'audience et d'événements plus fiables. Les outils de campagne basés sur l'IA réduisent le temps nécessaire à la planification, à la personnalisation et à la gestion de l'engagement sur tous les canaux. Ce changement favorise les prestataires qui combinent la gestion des données, le contenu, l'activation et la mesure au sein d'une plateforme connectée. La fatigue des abonnements et les échecs de paiement restent des risques importants pour les marques qui dépendent des revenus d'abonnement et d'adhésion.
Principaux enseignements du rapport
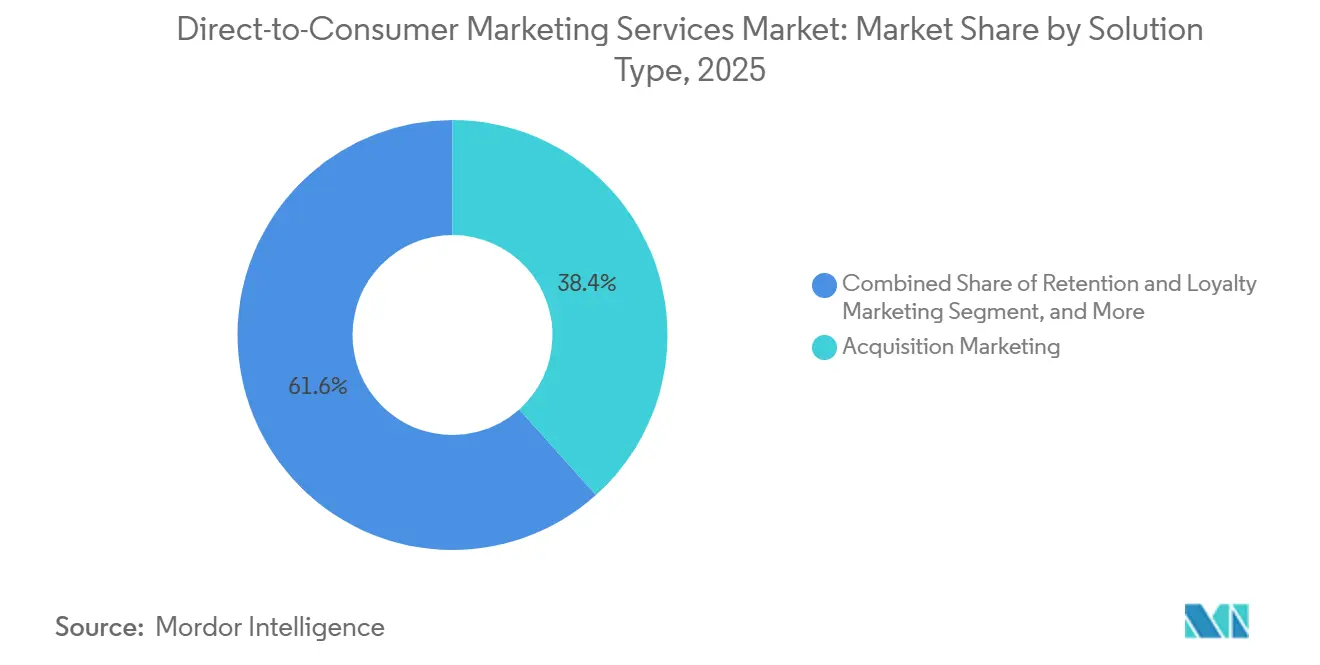
- Par type de solution, le marketing d'acquisition détenait 38,36 % de la part du marché des services de marketing direct au consommateur en 2025, tandis que l'orchestration du cycle de vie et CRM devrait se développer à un CAGR de 9,21 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises détenaient 58,74 % du chiffre d'affaires en 2025, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 9,73 % jusqu'en 2031.
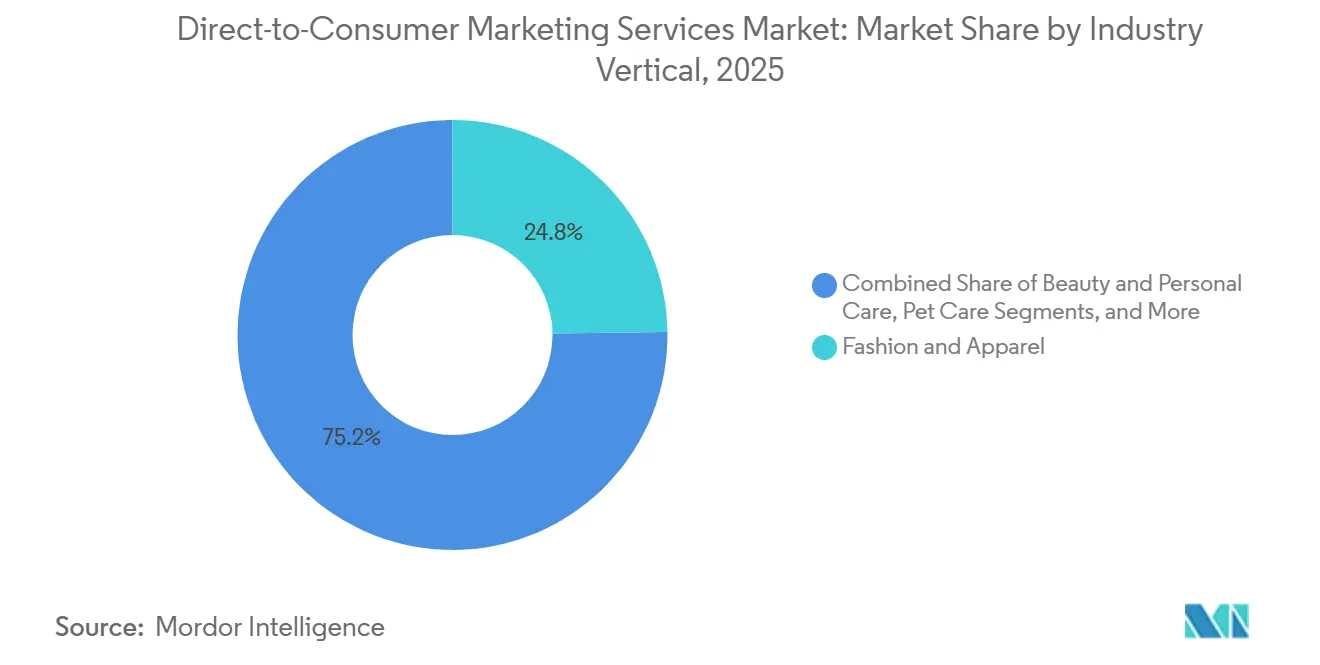
- Par secteur d'activité, la mode et l'habillement détenaient 24,77 % du chiffre d'affaires en 2025, tandis que la santé et le bien-être devrait se développer à un CAGR de 9,55 % jusqu'en 2031.
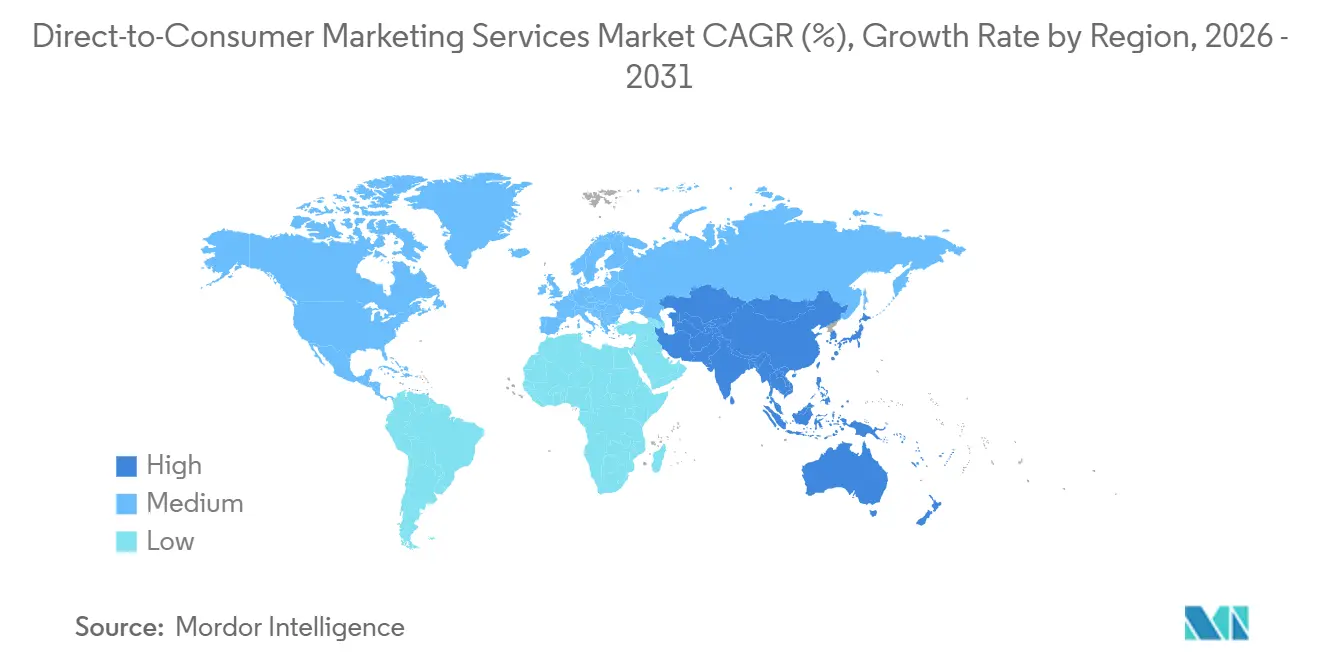
- Par géographie, l'Amérique du Nord représentait 36,83 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des services de marketing direct au consommateur
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Activation croissante des données de première partie et de zéro partie | +2.5% | Mondial, plus concentré en Amérique du Nord et en Europe où l'application des réglementations sur la vie privée est la plus stricte | Moyen terme (2 à 4 ans) |
| Personnalisation native par IA et automatisation des parcours | +2.2% | Mondial, avec une adoption précoce en Amérique du Nord, en Europe occidentale et dans les marchés clés d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Accent sur la fidélisation omnicanale à mesure que les coûts d'acquisition de clients augmentent | +1.8% | Mondial, plus aigu en Amérique du Nord et en Europe occidentale où l'inflation des médias payants est la plus forte | Court terme (≤ 2 ans) |
| Expansion des revenus par abonnement et réapprovisionnement | +1.2% | Amérique du Nord et Europe, avec une adoption émergente en Asie-Pacifique et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Convergence des performances des médias de vente au détail et du commerce créateur | +0.8% | Amérique du Nord, Europe et Asie-Pacifique, s'étendant au Moyen-Orient et en Afrique via les réseaux de médias de vente au détail | Moyen terme (2 à 4 ans) |
| Optimisation de la découverte par la recherche IA et le commerce agentique | +0.6% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique comme principaux centres d'adoption | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Activation croissante des données de première partie et de zéro partie
Le marché des services de marketing direct au consommateur bénéficie d'un glissement durable vers les données que les marques collectent avec le consentement des clients. Les règles de confidentialité ont rendu les registres de consentement, les centres de préférences, les quiz et les listes de souhaits plus précieux comme données d'entrée pour les programmes marketing. Ces données peuvent soutenir des messages plus pertinents tout en donnant aux marques des preuves plus claires de la manière dont les données clients ont été obtenues. Ce glissement accroît également la demande de suivi d'événements côté serveur et d'intégrations avec des plateformes telles que l'API de conversions Meta et Google Enhanced Conversions. Les prestataires qui connectent le consentement, l'identité et l'activation dans un seul flux de travail peuvent réduire la charge opérationnelle des équipes DTC. Il en résulte un rôle plus important pour l'infrastructure de données propriétaires dans les décisions d'acquisition et de fidélisation.
Personnalisation native par IA et automatisation des parcours
Les outils basés sur l'IA raccourcissent le travail nécessaire pour construire et ajuster les parcours clients sur le marché des services de marketing direct au consommateur. Salesforce a rendu Brand Center, Real-Time Offer Management et Einstein Studio généralement disponibles dans sa version Marketing Cloud Summer '26, ajoutant de la gouvernance et de la flexibilité des modèles aux opérations de campagne.[1] Bloomreach a rapporté qu'une part significative de ses clients marques utilisait des agents IA. La société a également signalé une augmentation notable du chiffre d'affaires par e-mail pour Sideshow pendant la période des fêtes. Ces outils fonctionnent mieux lorsque les enregistrements d'identité et les événements clients sont complets, faisant de la qualité des données un facteur critique pour de meilleurs résultats. Par conséquent, les plateformes qui combinent les données clients avec l'orchestration sont mieux positionnées que les outils ponctuels isolés.
Accent sur la fidélisation omnicanale à mesure que les coûts d'acquisition de clients augmentent
Le marché des services de marketing D2C accorde plus d'importance à la fidélisation car l'acquisition de nouveaux clients nécessite un investissement soutenu. Les marques utilisent des programmes d'e-mail, de SMS, de fidélité, de service et de réapprovisionnement pour améliorer la valeur créée après la première commande. Chewy a rapporté que son programme Autoship générait la majeure partie de ses ventes nettes, reflétant une contribution plus forte au fil du temps. Cette performance montre pourquoi les programmes d'achat récurrents peuvent fournir des revenus plus stables lorsqu'ils font partie de l'expérience client plutôt qu'une promotion séparée. Les prestataires de services marketing doivent donc connecter les signaux post-achat avec les parcours de fidélité et de service. Ce glissement soutient les dépenses en outils qui coordonnent les messages sur les canaux propriétaires.
Expansion des revenus par abonnement et réapprovisionnement
Au sein du marché des services de marketing D2C, les programmes d'abonnement et de réapprovisionnement augmentent le besoin de services marketing capables d'identifier le bon moment pour un rappel, une offre ou un message de récupération. Shopify a lancé son API Predictive Commerce en janvier 2026, et le système a traité plus de 2,3 millions de commandes de réapprovisionnement automatisées chaque mois.[2] RRecharge a rapporté que les produits d'abonnement aux protéines et à la satiété ont connu une croissance plus rapide que la cohorte de l'ensemble de sa plateforme au cours de la période, tandis que le volume brut de marchandises des abonnements a également augmenté. Ces tendances sont particulièrement pertinentes pour les marques de santé, de bien-être, d'alimentation et de soins pour animaux de compagnie avec des cycles d'achat répétés. Elles augmentent également la valeur des systèmes qui relient la récupération des paiements, la disponibilité des produits, les préférences des clients et le calendrier des campagnes. Les prestataires qui soutiennent ces connexions peuvent capter davantage de dépenses de fidélisation à mesure que les marques simplifient leurs piles technologiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Perte de signal liée à la confidentialité et hausse des coûts d'acquisition de clients | -1.5% | Mondial, plus aigu en Amérique du Nord et en Europe, avec un impact croissant en Asie-Pacifique à mesure que les cadres locaux de confidentialité arrivent à maturité | Moyen terme (2 à 4 ans) |
| Fragmentation des piles technologiques et complexité d'intégration | -1.0% | Mondial | Moyen terme (2 à 4 ans) |
| Dégradation de la délivrabilité et de la résolution d'identité | -0.7% | Mondial, amplifié dans les marchés à forte pénétration d'utilisateurs iOS | Court terme (≤ 2 ans) |
| Désabonnement involontaire et fuite due aux échecs de paiement | -0.5% | Amérique du Nord et Europe, où la pénétration des abonnements est la plus élevée | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Perte de signal liée à la confidentialité et hausse des coûts d'acquisition de clients
La perte de signal liée à la confidentialité peut rendre plus difficile pour les marques l'identification des clients, la mesure des médias payants et l'allocation du budget entre les canaux. Le California Consumer Privacy Act et ses amendements du California Privacy Rights Act exigent que les entreprises documentent le consentement et gèrent les données utilisées pour la publicité comportementale contextuelle croisée. Ce travail de conformité peut nécessiter des ressources d'ingénierie supplémentaires, en particulier pour les opérateurs DTC de plus petite taille. Il rend également les systèmes de mesure de première partie plus importants, mais la transition peut être coûteuse et lente. Le marché des services de marketing direct au consommateur doit donc répondre à la fois aux besoins de performance et aux exigences pratiques de la gouvernance des données. Les prestataires disposant de contrôles de consentement clairs et de connexions de données fiables peuvent réduire cette charge pour leurs clients.
Fragmentation des piles technologiques et complexité d'intégration
De nombreuses marques DTC utilisent des systèmes distincts pour l'e-mail, le SMS, la fidélité, les abonnements, les avis, les données clients et l'attribution. Des structures d'événements et des interfaces de programmation d'applications différentes peuvent retarder le mouvement d'un signal de désabonnement d'un système à un autre. Ce délai peut empêcher un programme de fidélisation d'atteindre un client au moment le plus utile. Le marché des services de marketing direct au consommateur répond avec des produits de données et d'activation connectés qui permettent aux équipes d'agir plus rapidement sur les signaux clients. L'interopérabilité complète prendra du temps car les piles technologiques sont déjà complexes. Les fournisseurs qui maintiennent des silos de données fermés peuvent faire face à un risque de remplacement plus élevé à mesure que les marques accordent plus d'importance à l'intégration.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution : le marketing d'acquisition est en tête tandis que l'orchestration du cycle de vie progresse
Le marketing d'acquisition détenait 38,36 % de la part du marché des services de marketing direct au consommateur en 2025. Les marques ont toujours besoin d'un flux régulier de nouveaux clients pour compenser l'attrition et soutenir les programmes de fidélité ou d'abonnement. La hausse des coûts d'acquisition n'a pas supprimé la demande pour ce type de solution. Au contraire, elle a accru la demande d'outils qui améliorent les audiences, les parcours de conversion et la mesure. Les prestataires sont également invités à connecter l'activité d'acquisition avec les données des canaux propriétaires plutôt que de traiter les médias payants comme un processus distinct. Le marketing de fidélisation et de rétention était la deuxième catégorie de solutions la plus importante, les marques ayant déplacé davantage de budget vers des programmes qui soutiennent les achats répétés. Cela reflète la nécessité de protéger la valeur client après la transaction initiale. Le marketing d'abonnement et de réapprovisionnement gagne également en utilisation parmi les marques de produits de consommation courante qui ont besoin d'une communication client opportune.
L'orchestration du cycle de vie et CRM devrait se développer à un CAGR de 9,21 % de 2026 à 2031, le taux le plus élevé parmi les types de solutions sur le marché des services de marketing D2C. Les agents IA peuvent examiner les flux existants, identifier les lacunes et soutenir les changements sur les canaux e-mail, SMS et autres. Klaviyo a introduit Composer en mars 2026 comme une expérience agentique pour générer et optimiser des campagnes et des flux à partir d'une invite. Salesforce a lancé Marketing Cloud Next en juin 2025 comme une plateforme construite sur Data Cloud pour le marketing B2B et B2C. Ces lancements montrent que les outils de cycle de vie évoluent au-delà des campagnes par lots vers un engagement plus continu. La valeur de ces systèmes dépend des enregistrements clients unifiés et des données d'événements fiables. Cela oriente le budget vers des suites d'engagement plus larges qui réunissent données, gestion des flux de travail et livraison.


Par taille d'entreprise : les grandes entreprises sont en tête tandis que les PME se développent plus rapidement
Les grandes entreprises représentaient 58,74 % du chiffre d'affaires en 2025. Leur position sur le marché des services de marketing direct au consommateur reflète l'investissement nécessaire pour déployer de larges environnements technologiques marketing sur plusieurs canaux et équipes. Les grandes marques disposent souvent de ressources dédiées en ingénierie des données pouvant soutenir la personnalisation, la résolution d'identité et les modèles prédictifs. Ces ressources leur permettent d'utiliser des logiciels complexes de prestataires tels que Salesforce, Adobe et Oracle. Leur avance actuelle ne garantit pas un avantage permanent car les plateformes plus petites accumulent davantage de données comportementales de première partie à partir d'une large base de clients. Les grandes organisations doivent également gérer des intégrations et des exigences de gouvernance plus complexes. Cela fait de la facilité de déploiement un facteur concurrentiel significatif même dans les comptes d'entreprise.
Les petites et moyennes entreprises devraient se développer à un CAGR de 9,73 % jusqu'en 2031. Cette croissance reflète un niveau de départ d'adoption plus faible et la plus grande disponibilité de tarifs logiciels échelonnés. Klaviyo servait plus de 196 000 clients payants et proposait plus de 350 intégrations en 2026. La configuration assistée par IA peut aider les équipes plus petites à créer des flux, des segments et des campagnes sans connaissances spécialisées approfondies. Sur le marché des services de marketing direct au consommateur, cela abaisse la barrière pour les marques qui s'appuyaient auparavant sur des outils ponctuels de base. HubSpot a lancé Agent Hub en version bêta publique en juillet 2026 pour centraliser le développement et la gestion des agents dans les domaines des ventes, du marketing et du service. Ce type de produit cible les marques du marché intermédiaire qui ont dépassé les outils ponctuels mais ne disposent pas de grandes équipes techniques.
Par secteur d'activité : la mode et l'habillement sont en tête tandis que la santé et le bien-être se développent
La mode et l'habillement représentaient 24,77 % du chiffre d'affaires en 2025. Le segment bénéficie de transactions fréquentes, de formats créatifs variés et d'une base mature de marques DTC avec des bases de données clients établies. Les entreprises de mode peuvent utiliser des lancements de produits, des activités saisonnières, des avis et des programmes de fidélité pour soutenir un engagement régulier. Sur le marché des services de marketing direct au consommateur, ces attributs soutiennent la demande d'outils de campagne et de systèmes de données clients. La beauté et les soins personnels ont suivi comme catégorie majeure car les cycles de réapprovisionnement et la découverte de produits soutiennent des communications récurrentes. L'alimentation et les boissons, l'électronique grand public, la maison et le mobilier, et les soins pour animaux de compagnie ont des besoins différents en termes de calendrier d'achat et de parcours client. Cela rend la segmentation spécifique au secteur importante lorsque les prestataires conçoivent des campagnes et des programmes de fidélisation. L'électronique grand public et la maison et le mobilier peuvent bénéficier de la collecte d'avis post-achat et des efforts de fidélisation malgré une fréquence de réapprovisionnement plus faible.
La santé et le bien-être devrait se développer à un CAGR de 9,55 % de 2026 à 2031, ce qui en fait le secteur à la croissance la plus rapide sur le marché des services de marketing direct au consommateur. Ce secteur devient une source clé de demande pour le marché des services de marketing direct au consommateur. La demande est soutenue par les compléments alimentaires adjacents aux GLP-1, les achats récurrents et les marques de santé numérique qui ont besoin d'une communication de cycle de vie coordonnée. Recharge a rapporté une forte croissance du volume brut de marchandises des abonnements pour les produits protéinés et de satiété, ainsi qu'une augmentation de la valeur moyenne des commandes par commande d'abonnement. Les soins pour animaux de compagnie présentent des dynamiques d'abonnement similaires via le programme Autoship de Chewy, qui a généré une part significative des ventes nettes. Ces catégories nécessitent des systèmes capables d'agir sur les signaux d'utilisation des produits, de facturation et de préférences des clients. Les entreprises peuvent améliorer la fidélité et la collecte de données pour stimuler les achats répétés lorsqu'elles intègrent ces capacités dans la relation client. Par conséquent, la demande augmente pour les plateformes qui connectent les abonnements, la récupération des paiements et le marketing personnalisé.
Analyse géographique
L'Amérique du Nord représentait 36,83 % du chiffre d'affaires en 2025. La région présente une forte concentration de marques natives DTC et un écosystème mature pour les données clients, l'e-mail, le SMS et les médias de vente au détail. Les États-Unis représentent une grande partie de la demande régionale, les exigences en matière de confidentialité augmentant les dépenses en gestion du consentement, résolution d'identité et mesure de première partie. La proposition d'American Data Privacy and Protection Act était toujours en cours d'examen au Congrès à mi-2026, laissant les marques gérer un ensemble d'exigences au niveau des États. Le Canada adopte de nombreuses piles technologiques basées aux États-Unis, tandis que le Mexique attire des investissements dans la mode, la beauté et l'alimentation à mesure que le commerce de détail numérique et les paiements se développent. L'Amérique du Sud est menée par le Brésil, où Instagram et WhatsApp soutiennent le commerce social et l'engagement client bidirectionnel. L'Argentine, le Chili et la Colombie développent également des écosystèmes DTC dans la mode, la beauté et l'alimentation. Cette profondeur régionale fait de l'Amérique du Nord une base importante pour le marché des services de marketing direct au consommateur.
L'Asie-Pacifique devrait se développer à un CAGR de 9,88 % jusqu'en 2031, le taux géographique le plus élevé sur le marché des services de marketing direct au consommateur. Cette expansion géographique renforce le marché des services de marketing direct au consommateur sur des canaux locaux diversifiés. La région combine des exigences de canaux locaux avec une demande de plateformes capables d'opérer sur plusieurs marchés. Le secteur D2C japonais a atteint 3 billions JPY, soit l'équivalent de 19,4 milliards USD, et une expansion annuelle de 15 à 20 % a été rapportée. Dentsu Digital et Dentsu ont lancé des services de conseil TikTok Shop au Japon en juin 2025. La Corée du Sud nécessite des systèmes marketing capables de fonctionner avec KakaoTalk comme canal propriétaire. La Chine dépend fortement du commerce en direct sur Douyin et de l'écosystème fermé de WeChat. L'Inde, l'Australie et l'Asie du Sud-Est prennent de l'élan à mesure que la logistique et les paiements numériques soutiennent davantage d'activités DTC.
L'Europe est façonnée par la conformité au RGPD, qui a encouragé les marques à investir tôt dans la gestion du consentement et les programmes de cycle de vie e-mail-SMS. L'Allemagne, le Royaume-Uni et la France sont les plus grands marchés européens, tandis que l'Italie et l'Espagne se développent dans la mode, la beauté et l'alimentation. Le Moyen-Orient augmente ses investissements dans la beauté, la santé et l'électronique grand public dans le cadre des programmes d'économie numérique nationale aux Émirats arabes unis et en Arabie saoudite. L'Afrique en est à un stade plus précoce, mais l'infrastructure des médias de vente au détail devient plus visible sur les marchés clés. L'Afrique du Sud, l'Égypte et le Nigéria offrent des opportunités adressables à mesure que l'accès à Internet mobile se développe. Ces différences locales exigent que le marché des services de marketing direct au consommateur fournisse un soutien aux canaux adapté aux habitudes d'achat et de communication régionales.

Paysage concurrentiel
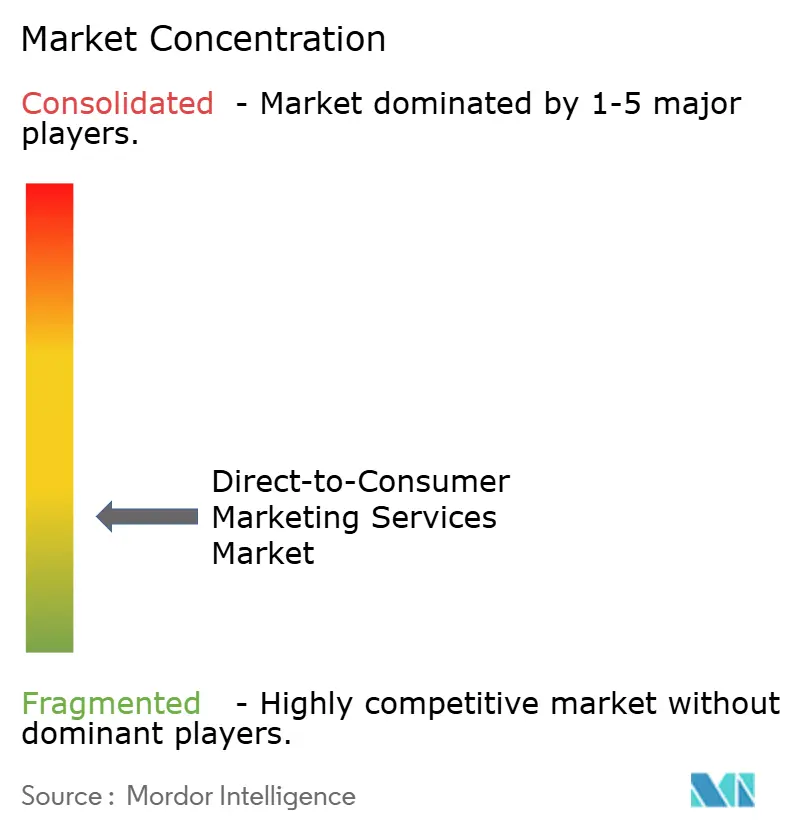
Le marché des services de marketing direct au consommateur est fragmenté car les éditeurs de logiciels d'entreprise et les spécialistes axés sur le DTC se font concurrence dans plusieurs catégories de produits. Salesforce, Adobe et Oracle construisent des systèmes pour la planification de campagnes assistée par IA, le contenu, l'activation et l'optimisation. Klaviyo, Braze et Bloomreach répondent en ajoutant davantage de fonctions de cycle de vie à des plateformes conçues pour les marques grand public. Bloomreach a dépassé 260 millions USD de chiffre d'affaires récurrent annuel en 2025 et a rapporté que près de la moitié de sa base de clients utilisait au moins 1 agent IA.[3] Braze a rendu BrazeAI Operator, BrazeAI Agent Console et Braze Creative Studio généralement disponibles en avril 2026. Adobe a introduit Brand Intelligence en avril 2026 comme un moteur de gouvernance de marque en apprentissage continu créé en co-développement avec Xfinity. Ces mouvements accordent plus de valeur aux données propriétaires, à l'intégration des produits et à l'apprentissage spécifique à la marque.
Le marché intermédiaire est une opportunité concurrentielle majeure car de nombreuses marques avec un chiffre d'affaires DTC compris entre 10 millions USD et 100 millions USD ont dépassé les outils autonomes mais ne disposent pas d'une capacité d'ingénierie de niveau entreprise. Criteo a élargi sa position dans les médias de vente au détail grâce à son partenariat de médias de vente au détail en ligne avec Google, annoncé en septembre 2025. Yotpo, ActiveCampaign et Bloomreach proposent des fonctions de fidélité, d'avis, de SMS et connexes à des tarifs destinés à être accessibles aux marques plus petites. Cette concurrence réduit l'écart entre les fonctionnalités autrefois réservées aux grandes plateformes d'entreprise. Elle augmente également la pression sur les prestataires qui ne peuvent pas démontrer de solides connexions de données ou une portée d'écosystème. Le marché des services de marketing direct au consommateur récompense donc les fournisseurs capables de combiner des fonctions spécialisées avec une base de données clients intégrée.
Klaviyo a élargi ses capacités de marketing social en 2026 pour aider les marques à intégrer les signaux d'engagement social dans son CRM B2C. Salesforce a accepté d'acquérir Contentful, une plateforme de gestion de contenu composable utilisée par plus de 4 800 marques, pour connecter plus étroitement la production de contenu et l'activation marketing. Bloomreach a également approfondi sa relation avec Databricks en juin 2026 grâce à l'intégration CustomerLake, permettant aux données clients natives de l'entrepôt de données gouvernées de soutenir la personnalisation sur tous les canaux. Ces actions montrent que le marché évolue vers des environnements d'engagement client plus larges plutôt que des outils de campagne isolés. La différenciation devient plus difficile pour les fonctions de base telles que l'optimisation de l'heure d'envoi et le scoring prédictif du désabonnement. Les prestataires répondent par des partenariats, des acquisitions et une couverture de produits plus large.
Leaders du secteur des services de marketing direct au consommateur
-
Adobe Inc.
-
Salesforce, Inc.
-
Shopify Inc.
-
Klaviyo, Inc.
-
Intuit Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Criteo a annoncé un partenariat de médias de vente au détail avec Massmart, filiale sud-africaine de Walmart, couvrant plus de 280 magasins en Afrique du Sud et introduisant des annonces de produits sponsorisés et des annonces d'affichage en ligne sur Makro.co.za. L'accord a élargi l'empreinte mondiale de détaillants de Criteo à 235 partenaires, dont 75 % des 30 premiers détaillants américains.
- Juillet 2026 : HubSpot a lancé Agent Hub et Agent Builder en version bêta publique pour tous les clients professionnels et d'entreprise, fournissant une console unifiée pour créer, surveiller et gérer des agents IA dans les domaines des ventes, du marketing et du service avec un contexte client partagé. Le chiffre d'affaires du premier trimestre 2026 a atteint 881 millions USD, en hausse de 23 % d'une année sur l'autre, avec des contrats d'entreprise supérieurs à 120 000 USD de chiffre d'affaires récurrent annuel en hausse de 64 %.
- Juin 2026 : Klaviyo a lancé Social Marketing comme produit généralement disponible, permettant aux marques DTC de capturer des signaux d'engagement social, notamment des commentaires, des messages directs et des tags, comme données propriétaires dans son CRM B2C. La société a également mis son agent marketing IA Composer en version bêta publique.
- Juin 2026 : Bloomreach a annoncé un partenariat de lancement avec Databricks CustomerLake, étendant sa plateforme de personnalisation IA Loomi sur les canaux e-mail, web et autres en utilisant des données clients natives de l'entrepôt de données gouvernées sans duplication.


Portée du rapport mondial sur le marché des services de marketing direct au consommateur
Le marché des services de marketing direct au consommateur désigne les agences, cabinets de conseil et prestataires de services qui aident les marques à vendre et à commercialiser directement auprès des clients finaux sans recourir à des grossistes, des détaillants ou d'autres intermédiaires. Il couvre les médias à la performance, la création, le cycle de vie e-mail/SMS, le référencement naturel, les programmes d'influence, l'optimisation de la conversion et l'analyse client pour les marques DTC.
Le rapport sur le marché des services de marketing direct au consommateur est segmenté par type de solution (marketing d'acquisition, marketing de fidélisation et de rétention, orchestration du cycle de vie et CRM, et marketing d'abonnement et de réapprovisionnement), taille d'entreprise (grandes entreprises, et petites et moyennes entreprises), secteur d'activité (mode et habillement, beauté et soins personnels, alimentation et boissons, électronique grand public, maison et mobilier, santé et bien-être, et soins pour animaux de compagnie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Marketing d'acquisition |
| Marketing de fidélisation et de rétention |
| Orchestration du cycle de vie et CRM |
| Marketing d'abonnement et de réapprovisionnement |
| Autres types de solutions |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Mode et habillement |
| Beauté et soins personnels |
| Alimentation et boissons |
| Électronique grand public |
| Maison et mobilier |
| Santé et bien-être |
| Soins pour animaux de compagnie |
| Autres secteurs d'activité |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de solution | Marketing d'acquisition | |
| Marketing de fidélisation et de rétention | ||
| Orchestration du cycle de vie et CRM | ||
| Marketing d'abonnement et de réapprovisionnement | ||
| Autres types de solutions | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité | Mode et habillement | |
| Beauté et soins personnels | ||
| Alimentation et boissons | ||
| Électronique grand public | ||
| Maison et mobilier | ||
| Santé et bien-être | ||
| Soins pour animaux de compagnie | ||
| Autres secteurs d'activité | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de marketing direct au consommateur ?
Le marché des services de marketing direct au consommateur était évalué à 8,98 milliards USD en 2025 et est estimé à 9,87 milliards USD en 2026. Il devrait atteindre 15,03 milliards USD d'ici 2031 à un CAGR de 8,77 %.
Qu'est-ce qui stimule la demande de services de marketing direct au consommateur ?
Le passage aux données de première partie, la personnalisation basée sur l'IA et des programmes de fidélisation plus solides augmentent la demande d'outils d'engagement client connectés.
Quel type de solution est en tête des services de marketing direct au consommateur ?
Le marketing d'acquisition était en tête avec 38,36 % du chiffre d'affaires en 2025. L'orchestration du cycle de vie et CRM devrait enregistrer l'expansion la plus rapide à un CAGR de 9,21 % jusqu'en 2031.
Quel segment de taille d'entreprise se développe le plus rapidement ?
Les petites et moyennes entreprises devraient se développer à un CAGR de 9,73 % jusqu'en 2031, car l'intégration assistée par IA et les tarifs échelonnés rendent les outils avancés plus faciles à adopter.
Quel secteur présente la projection d'expansion la plus élevée ?
La santé et le bien-être devrait se développer à un CAGR de 9,55 % jusqu'en 2031, soutenu par les modèles de réapprovisionnement par abonnement et la demande de programmes de cycle de vie coordonnés.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,88 % jusqu'en 2031, soutenue par le commerce social, les canaux localisés, les paiements numériques et les écosystèmes DTC en développement.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
