
デジタル公共インフラプラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
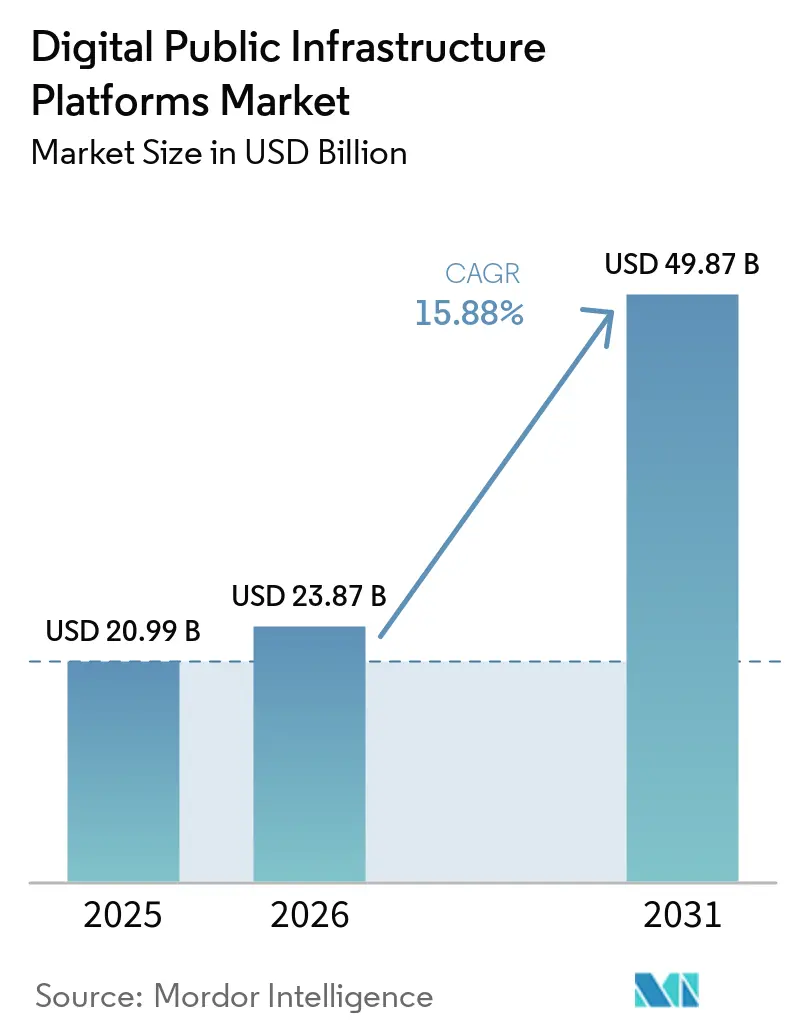
| 市場規模 (2026) | 23.87 十億米ドル |
| 市場規模 (2031) | 49.87 十億米ドル |
| 成長率 (2026 - 2031) | 15.88 % |
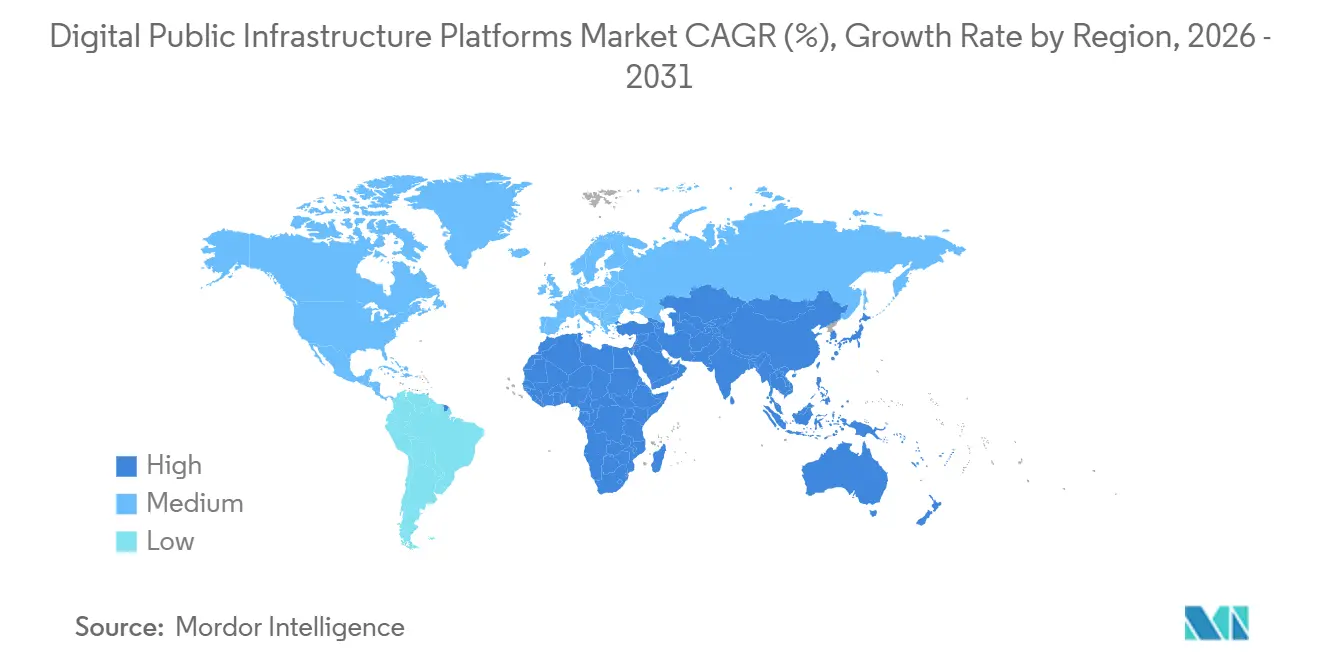
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
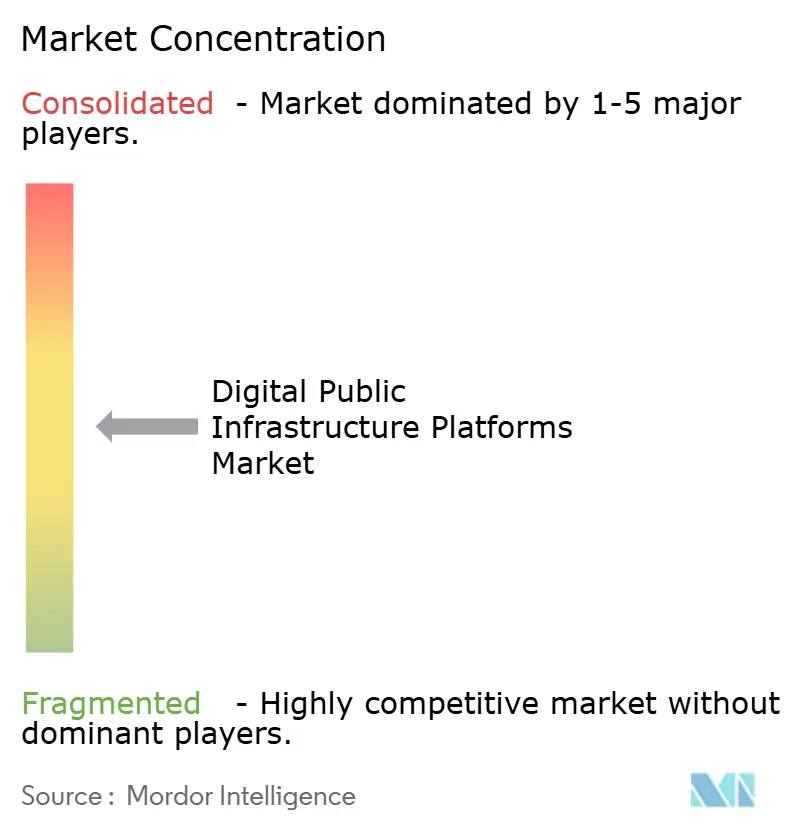
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタル公共インフラプラットフォーム市場分析
デジタル公共インフラプラットフォーム市場規模は、2025年の210.0 ビリオン 米ドルおよび2026年の23.9 ビリオン 米ドルから、2031年までに49.9 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 15.88%を記録すると予測されます。国家デジタル義務化政策、多国間プログラム、および大規模な公共サービスの展開が、相互運用可能なアイデンティティ、決済、データシステムへの需要を高めています。各国政府は、セキュリティおよびデータ居住要件を満たしながら大規模な人口にサービスを提供できるシステムをより重視しています。オープンソースの基盤も調達のあり方を変えており、購入者はソフトウェアの選定を実装・サポートから切り離すことができます。これにより、標準規格の専門知識とローカル展開、ソブリンホスティング、長期運用を組み合わせたプロバイダーに機会が生まれています。デジタル公共インフラプラットフォーム市場は、国家プラットフォーム、共有公共インフラ、および専門サービスレイヤーの組み合わせへと移行しつつあります。
主要レポートのポイント
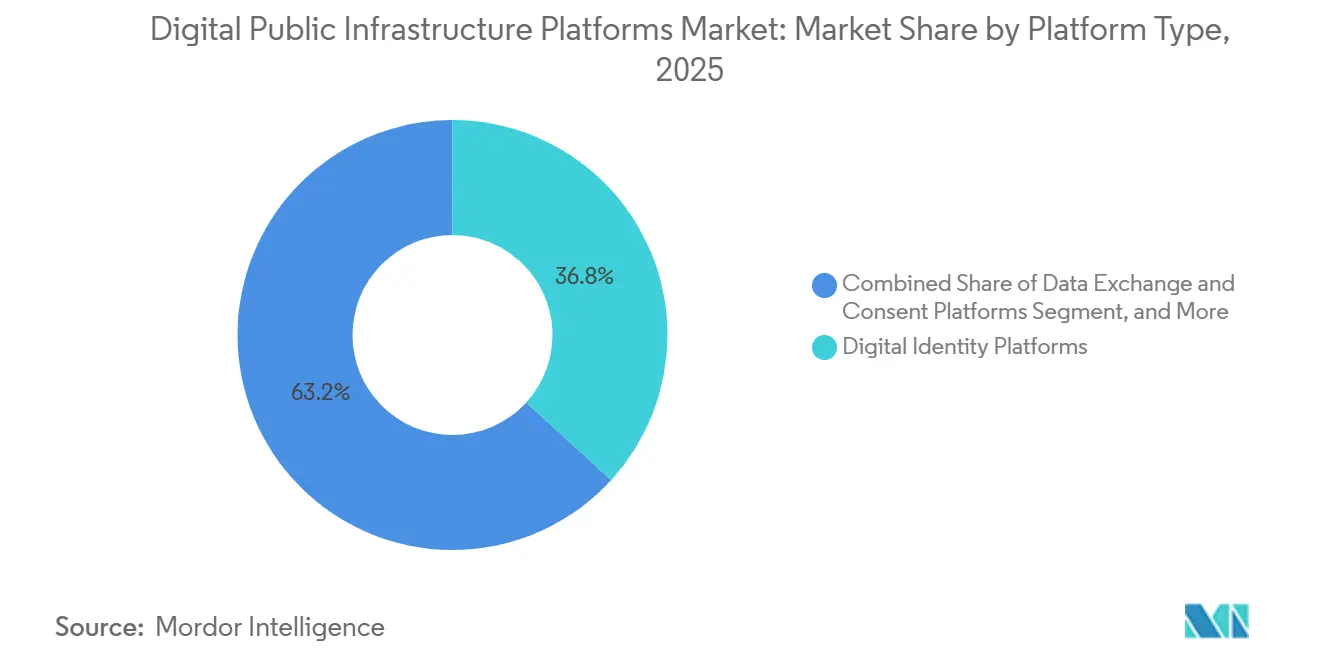
- プラットフォームタイプ別では、デジタルアイデンティティプラットフォームが2025年のデジタル公共インフラプラットフォーム市場シェアの36.78%を占め、データ交換・同意プラットフォームは2031年にかけてCAGR 16.43%で拡大する見込みです。
- 展開モード別では、クラウドベースプラットフォームが2025年の収益の44.65%を占め、ハイブリッド展開は2031年にかけてCAGR 16.31%で拡大する見込みです。
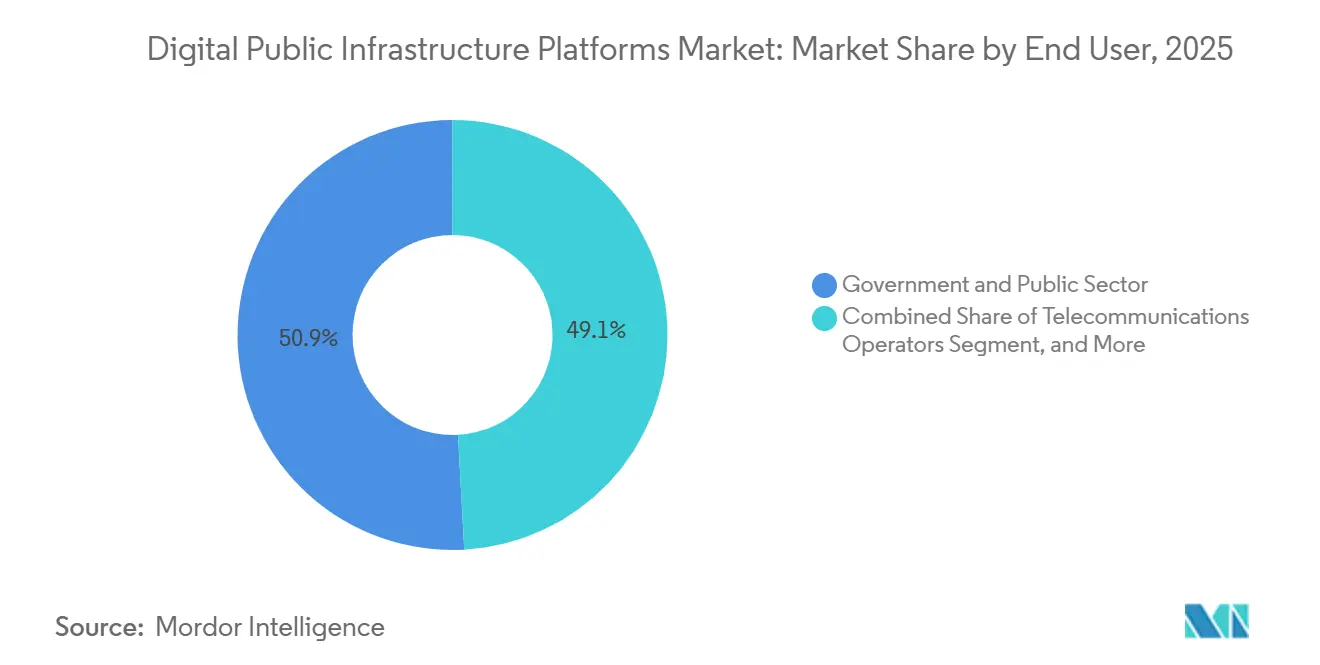
- エンドユーザー別では、政府・公共部門が2025年の収益の50.87%を占め、金融機関はデジタル公共インフラプラットフォーム市場において2031年にかけて最高のCAGR 17.88%を記録する見込みです。
- 地域別では、アジア太平洋が2025年の収益の31.21%を占め、中東・アフリカは2031年にかけてCAGR 17.32%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国家デジタルアイデンティティの拡大 | +3.2% | アジア太平洋、欧州、東アフリカで早期の成果を伴うグローバル | 中期(2〜4年) |
| リアルタイム政府決済レールと給付金配布 | +2.8% | インド、米国、ブラジル、東アフリカで近期の活動が活発なグローバル | 短期(2年以内) |
| 相互運用可能なータ交換・同意フレームワーク | +2.4% | 欧州、インド、南米、中東・アフリカ | 中期(2〜4年) |
| オープン標準とモジュール型オープンソースの採用 | +2.0% | アフリカ、南アジア、東南アジアで特に顕著なグローバル | 長期(4年以上) |
| AI対応公共サービスアーキテクチャ | +1.5% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| クロスボーダーデジタルサービスポータビリティ | +1.2% | 欧州、ASEAN、湾岸協力会議、アフリカ、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国家デジタルアイデンティティの拡大
デジタルアイデンティティプログラムは、より広範な公共サービスにおいて紙ベースの本人確認を置き換えつつあります。2025年には、調査対象となったOECD加盟33カ国の88%が有効な相互運用フレームワークを保有し、18カ国が安全なデジタルアイデンティティを通じて公共サービスの少なくとも75%へのアクセスを市民に提供しました。北欧諸国およびオランダは、人口の90%を超えるアイデンティティ採用率を報告しました。規則(EU)2024/1183は、欧州連合加盟国に対し、2026年末までに市民および居住者に少なくとも1つのEUデジタルアイデンティティウォレットを提供することを義務付けています。フィリピンでは、PhilSysが対象人口の87%に相当する8,000万人を登録し、その登録は800万件の新規銀行口座開設と関連付けられました。これらの成果により、デジタル公共インフラプラットフォーム市場は、給付金、金融アクセス、国家サービス提供を担う機関にとって重要な存在となっています。[1]
リアルタイム政府決済レールと給付金配布
政府から個人への支払いは、国家デジタルインフラの中核的なユースケースになりつつあります。インドのUPIは、インド政府が引用したデータによると、2024年に世界のリアルタイム決済取引量の49%を処理し、1日あたり7億4,300万件の取引を処理しました。ブラジルのgov.brは2026年3月までに1億7,500万人の登録ユーザーに達し、Conecta gov.brは2025年に10億件を超えるデータ交換取引を完了しました。米国では、FedNowが2025年に8,534 ビリオン 米ドルの決済額を処理し、2026年第1四半期には2,713 ビリオン 米ドルを処理しました。1,600以上の金融機関がFedNowに参加し、財務省はデジタル支払いプログラムを通じて連邦機関にサービスを提供しました。これらの動向により、決済、アイデンティティ、データ機能が連携するにつれ、デジタル公共インフラプラットフォーム市場は財政管理に近づいています。[2]
相互運用可能なデータ交換・同意フレームワーク
同意に基づくデータ交換は、アイデンティティおよび決済システムと並んで重要性を増しています。ISO/IEC TS 27560:2023は、機械可読な同意記録、監査証跡、およびシステム間のポータビリティに関する技術中立的な構造を定義しています。英国のデータ利用・アクセス法2025はスマートデータスキームの権限を導入し、インドのDPDP規則2025は同意管理者を受託者義務を持つ登録仲介者として定義しています。2025年には、調査対象のOECD加盟国の85%にデータ共有システムが存在し、アイデンティティの73%、決済の55%と比較して高い水準にありました。ベンダーは、データ交換機能を法的管理、公共サービスワークフロー、および監査可能・修正可能な記録と統合する必要があります。これにより、デジタル公共インフラプラットフォーム市場はアイデンティティ登録と決済処理を超えた領域へと広がっています。[3]
オープン標準とモジュール型オープンソースの採用
オープンソースプラットフォームは、公共調達の基盤を変えつつあります。MOSIPは29カ国での積極的な関与と、国家展開を通じて生成された1億8,500万件以上のデジタルIDを報告しました。そのMozillaパブリックライセンス2.0フレームワークは、修正をオープンソースのまま維持することを要求し、相互運用性を支援し、独自のフォークを制限しています。MOSIPとWSO2は2026年2月にパートナーシップを締結し、eSignetシングルサインオンプラットフォームのコードベースをJavaからGoに移行することでモダナイズしました。デジタル公共インフラセンターも2026年にDPI-AIフレームワークを公開し、DPIワークフロー内で相互運用可能かつ監査可能なAIコンポーネントを実現しました。これにより、デジタル公共インフラプラットフォーム産業は実装、ソブリンホスティング、エコシステム開発、および継続的サポートへとシフトしています。[4]
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権とプライバシー責任 | -1.5% | 欧州、インド、東南アジアで特に厳しい要件を伴うグローバル | 中期(2〜4年) |
| 断片化したガバナンスと制度的所有権 | -1.2% | サハラ以南アフリカ、南アジア、南米、連邦制システム | 長期(4年以上) |
| レガシーシステム統合と人材不足 | -0.9% | 北米、欧州、アジア太平洋の政府機関 | 中期(2〜4年) |
| 持続可能な資金調達とライフサイクル運用の圧力 | -0.7% | アフリカ、南アジア、小島嶼開発途上国の低中所国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ主権とプライバシー責任
データローカライゼーション規則は、クロスボーダーのプラットフォーム設計をより困難にする可能性があります。欧州およびインドのプライバシーフレームワークは、生体情報を含む個人データに対する強力な管理を要求しています。プロバイダーは、個々の管轄区域ごとに独立したソブリンクラウド環境、認証プロセス、および運用チームを必要とする場合があります。2025年のデジタル主権に関するレビューでは、データプライバシー、セキュリティリスク、および国際技術への依存が国家デジタルインフラへの信頼に対する主要な障壁として特定されました。プラットフォームが福祉給付、医療記録、金融サービスを認証するにつれ、セキュリティ障害は同一の基盤システムを通じて複数のサービスに影響を与える可能性があります。これにより、調達が長期化し、ハイブリッドおよびマルチベンダーアーキテクチャが優遇され、デジタル公共インフラプラットフォーム市場における収益集中が制限される可能性があります。
断片化したガバナンスと制度的所有権
公共インフラプログラムには、中央省庁、規制当局、州機関、セクター当局が関与することが多くあります。所有権の分散は、標準、予算、インターフェース、および運用責任に関する意思決定を遅らせる可能性があります。UNDPは、断片化した制度的調整を、低いデジタルリテラシーや不均一な接続性と並んで、アフリカにおけるDPIスケールの主要な障壁として特定しました。グローバルソリューションズイニシアティブの論文は、ガバナンスのガードレールが弱いと、公共データが不均衡な民間の取り込みにさらされる可能性があると指摘しました。これらの状況は、ベンダーにとってスコープの変更、長い販売サイクル、および継続的なサポート要件を生み出す可能性があります。したがって、デジタル公共インフラプラットフォーム市場は、地域パートナー、明確な納品モデル、および実証済みの政府統合能力を持つプロバイダーを優遇します。[5]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォームタイプ別:
アイデンティティがリードし、データ交換が成長を支援デジタルアイデンティティプラットフォームは、2025年のデジタル公共インフラプラットフォーム市場シェアの36.78%を占める見込みです。この地位は、下流の公共サービスの認証レイヤーとしての検証済みアイデンティティの役割を反映しています。少なくとも64カ国が2025年にDPI的なデジタルアイデンティティシステムを運用する見込みです。欧州デジタルアイデンティティウォレット要件も、欧州連合全体で明確なコンプライアンスタイムラインを確立しています。国家アイデンティティプログラムは、後発採用国が基本的な登録と資格認定を拡大するにつれ、引き続き重要であり続ける可能性があります。これらの要因は、登録、認証、ウォレット、および資格管理システムの継続的な調達を支援すると予想されます。
データ交換・同意プラットフォームは、2031年にかけてCAGR 16.43%を記録する見込みです。その成長はプライバシー規制と相互運用可能な公共データシステムの必要性に関連しています。ISO/IEC TS 27560:2023は、機械可読な同意記録の関連参照として浮上しています。決済プラットフォームは、給付金配布とリアルタイム決済システムが信頼できるアイデンティティとデータリンクに依存しているため、引き続き重要です。通知・メッセージングツールも、プログラムの状況や規制の更新について市民に情報を提供することで、サービスの継続性を支援できます。その他のプラットフォームタイプには、市民登録のデジタル化、電子調達、環境データシステムが含まれ、国家公共インフラのより広い解釈を反映しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
展開モード別:
クラウドがスケールを提供し、ハイブリッドが機密データを保護クラウドベースプラットフォームは、2025年のデジタル公共インフラプラットフォーム市場において収益の44.65%を占める見込みです。政府は、変動する登録量を管理し、初期資本要件を削減するためにクラウドインフラを活用しています。クラウド環境は、公共機関が新しいデジタルサービス機能を追加する際に、より迅速なソフトウェア更新を可能にします。OECDは2026年に、サイロ化されたシステムから政府全体で共有されるクラウドプラットフォームへのシフトを報告する見込みです。これらのプラットフォームは、単一のインフラモデルに依存するのではなく、商業サービスとソブリンサービスを組み合わせる可能性があります。このアプローチは、デジタル公共インフラプラットフォーム市場における広範な採用を支援します。
ハイブリッド展開は、2031年にかけてCAGR 16.31%で拡大する見込みです。これにより、機関はアイデンティティおよび同意記録を直接管理しながら、文書検証、不正検出、AIワークロードにクラウドリソースを活用できます。オンプレミスシステムは、防衛機関、中央銀行、および高度に機密性の高いデータを扱うその他の機能にとって引き続き重要です。セキュリティ分類とデータ居住ポリシーは、どのワークロードを共有環境に移行できるかに影響します。プロバイダーは、パブリッククラウド、プライベートクラウド、オンプレミスシステム全体で一貫した管理を提供する必要があります。この要件は、複数の展開設定にわたって同じインターフェースとガバナンスモデルをサポートできる企業を優遇します。
エンドユーザー別:
政府需要が基盤を維持し、金融機関が拡大政府・公共部門セグメントは、2025年のデジタル公共インフラプラットフォーム市場において収益の50.87%を占める見込みです。これは、基盤となるアイデンティティ、データ、決済インフラの国家主導の性質を反映しています。公共の購入者は、5〜10年にわたる運用・保守をカバーするライフサイクル管理契約をより重視しています。これにより、確立されたサプライヤーの収益継続性が向上する可能性があります。また、ベンダーロックインが契約設計においてより重要な考慮事項となる可能性があります。したがって、デジタル公共インフラプラットフォーム市場は、初期実装能力と長期サービス提供の両方に依存しています。
金融機関は、2031年にかけて最高のCAGR 17.88%を記録する見込みです。その需要は、デジタル顧客確認手続き、マネーロンダリング防止管理、および顧客オンボーディングに結びついています。インドの銀行は、デジタル口座開設にアーダール(Aadhaar)ベースの電子KYCを使用しています。MOSIPは2025年にMojaloop グローバルパートナープログラムに参加する見込みであり、国家アイデンティティシステムが決済エコシステムにおける信頼できるアイデンティティプロキシとして機能できることを示しています。医療プロバイダーも、電子記録、ワクチン接種システム、遠隔医療のために信頼できるアイデンティティと安全なデータ交換を必要としています。通信、輸送、公益事業プロバイダーは、国家アイデンティティと決済レールが確立された後に関連サービスを採用できます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域のデジタル公共インフラストラクチャープラットフォーム市場
アジア太平洋地域は2025年に収益の31.21%を占め、地理的に最大のデジタル公共インフラストラクチャープラットフォーム市場となる見込みです。インドでは2025年までにアーダル登録件数が14 ビリオン件、電子認証件数が1,250 ビリオン件に達すると予測されています。政府の福祉プログラムによる直接給付金の総額も4,500 ビリオン 米ドルに上ると見込まれています。インドは2026年2月までに24か国とデジタル公共インフラストラクチャーに関する協力覚書を締結する見通しです。マレーシアのMyDigital IDは2026年6月までに1,200万人のユーザーに達し、114の政府オンラインサービスと統合される見込みです。フィリピンの身元確認プログラムも、基盤となる登録と金融アクセスの連携を示しています。
南北アメリカおよびヨーロッパのデジタル公共インフラストラクチャープラットフォーム市場
大規模な既存公共システムの近代化ニーズが、北米およびヨーロッパにおける成長を支えています。FedNowは2026年第1四半期に1,600以上の参加機関を通じて2,711 ビリオン 米ドルを処理すると予測されています。米国連邦政府は2025年に情報技術に年間1,000 ビリオン 米ドル超を支出する見込みです。米国政府説明責任局(GAO)は、その支出の80%が既存システムの維持管理に充てられていると述べいます。欧州のウォレット要件は、引き続きアイデンティティプロバイダーにとってコンプライアンス主導のパイプラインを生み出しています。南米ではブラジルがgov.brおよびConecta gov.brを通じて活発な活動を展開しています。
中東・アフリカのデジタル公共インフラストラクチャープラットフォーム市場
中東およびアフリカは2031年までにCAGR 17.32%で拡大すると予測されています。アフリカ連合は2025年2月にAfCFTAデジタル貿易議定書の8つの附属書を採択する見込みです。コトヌー宣言では、西アフリカおよび中央アフリカの各国政府が15か国にわたる相互運用可能な決済の実現と、デジタル越境送金コストの40%削減を約束しました。国連開発計画(UNDP)は、2026年にアフリカ連合加盟55か国のうち31か国でインスタント決済システムが稼働する見込みであると報告しています。また、36か国がデジタルアイデンティティを導入済みである一方、5億5,000万人超のアフリカ人が依然として公的身分証明書を持っていないことも報告されています。このカバレッジのギャップは、同地域における長期的な投資ニーを裏付けています。
競合環境
デジタル公共インフラプラットフォーム市場は中程度に集中しています。Microsoft、Amazon Web Services、Oracle、Google、SAPは、Thales、IDEMIA、Entrust、Veridos、Okta、Ping Identity、Signicat等のアイデンティティ・生体認証プロバイダーと競合しています。大手クラウドおよびエンタープライズソフトウェア企業はインフラ能力とAI機能を提供しています。アイデンティティ専門企業は、資格情報、生体認証保護、および公共部門標準への準を通じて競合しています。オープンソースコンソーシアムは、より高い技術的主権を求める政府に別の選択肢を提供しています。高いセキュリティ要件、言語ローカライゼーション、およびソブリンクラウドコンプライアンスは、新規参入者にとって依然として重大な障壁となっています。
Thales Groupは、300以上の国家アイデンティティプログラムをサポートするAWS上の検証可能な資格情報発行プラットフォームを構築しました。また、デジタルアイデンティティウォレットのISO 18013-5認証を取得しました。Ping Identity Corporationは2026年1月にKeylessの買収を完了する見込みです。この買収により、生の生体情報を公開せずにゼロ知識生体認証と再検証機能が追加されます。MOSIPの国主導モデルも、ベンダー中立的な基盤への関心を強めています。
最も強い機会領域には、AI対応公共サービスの安全な提供と低所得国での展開が含まれます。DPI-AIフレームワークは、AI機能が既存のDPIシステム内で相互運用可能かつ監査可能なコンポーネントとして動作することを要求しています。このアプローチは、確立されたアイデンティティおよび同意管理機能を持つプロバイダーを優遇します。コンプライアンス要件も、すでに政府グレードのセキュリティ管理を持つサプライヤーを優遇る可能性があります。商業プロバイダーは、プレミアムサポート、ローカル統合、ソブリンホスティングをオープンソースの基盤と組み合わせることが増えるかもしれません。このビジネスモデルにより、閉鎖的なソフトウェアライセンスのみに依存することなく、デジタル公共インフラプラットフォーム市場に参加できます。
デジタル公共インフラプラットフォーム産業のリーダー企業
-
Thales Group
-
Google LLC
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
SAP SE
- 注:主要企業の掲載順は順位を示すものではありません。
デジタル公共インフラストラクチャープラットフォーム市場 このレポートでカバーされる企業
- Microsoft Corporation
- International Business Machines Corporation
- Thales Group
- NEC Corporation
- Oracle Corporation
- Entrust Corporation
- Ping Identity Corporation
- IDEMIA Group
- Signicat AS
- Mitek Systems, Inc.
- Jumio Corporation
- Okta, Inc.
- SAP SE
- Amazon Web Services, Inc.
- Google LLC
- Veridos GmbH
最近の産業開発事情 デジタル公共インフラストラクチャープラットフォーム市場
- 2026年7月:Okta, Inc.はPermiso Securityを2億 米ドルで買収する最終契約を締結し、クラウドネイティブなアイデンティティ脅威検出・対応機能、行動分析、マルチクラウド環境における人間・非人間・エージェント型アイデンティティ全体の脅威検出を追加し、政府および金融DPIコンテキストにおけるAIエージェントを保護するためにOkta, Inc.のプラットフォームを拡張しました。
- 2026年7月:米国国防総省はOracle Corporationに最大70 ビリオン 米ドル相当の10年間エンタープライズソフトウェア契約を授与し、国防総省、情報コミュニティ、米国沿岸警備隊全体でオンプレミスのOracleソフトウェア、ライセンス、保守、コンサルティングを統合しました。CIAが契約の最初の顧客として指定され、4,410 ミリオン 米ドルの納税者節約が見込まれています。
- 2026年2月:インド政府は、デジタルアイデンティティ、デジタル決済、データ交換、サービス提供システムをカバーするインドスタックに関するDPI協力覚書を24カ国と締結したことを確認しました。UPIは8カ国で稼働しており、2025年6月にIMFから取引量で世界最大の小売高速決済システムとして認定されました。
- 2026年2月:モロッコのデジタル移行・行政改革省は、SHAREID、iDAKTO、La Marocaine Électronique des E-Servicesを含む政府機関およびデジタルアイデンティティパートナーと8つの協定を締結し、省庁全体の公共サービスへの市民アクセスを統一するために設計された国家デジタルウォレットおよびメタアプリケーションであるIdarati X.0を展開しました。
グローバルデジタル公共インフラプラットフォーム市場レポートの範囲
デジタル公共インフラプラットフォームレポートは、プラットフォームタイプ(デジタルアイデンティティ、決済、データ交換、通知、その他のプラットフォームタイプ)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、エンドユーザー(政府・公共部門、金融機関、医療プロバイダー、通信事業者、輸送・モビリティ機関、公益・エネルギー事業者、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| デジタルアイデンティティプラットフォーム |
| デジタル決済プラットフォーム |
| データ交換・同意プラットフォーム |
| デジタル通知・メッセージングプラットフォーム |
| その他のプラットフォームタイプ |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 政府・公共部門 |
| 金融機関 |
| 医療プロバイダー |
| 通信事業者 |
| 輸送・モビリティ機関 |
| 公益・エネルギー事業者 |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| プラットフォームタイプ別 | デジタルアイデンティティプラットフォーム | ||
| デジタル決済プラットフォーム | |||
| データ交換・同意プラットフォーム | |||
| デジタル通知・メッセージングプラットフォーム | |||
| その他のプラットフォームタイプ | |||
| 展開モード別 | クラウドベース | ||
| オンプレミス | |||
| ハイブリッド | |||
| エンドユーザー別 | 政府・公共部門 | ||
| 金融機関 | |||
| 医療プロバイダー | |||
| 通信事業者 | |||
| 輸送・モビリティ機関 | |||
| 公益・エネルギー事業者 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
デジタル公共インフラプラットフォーム市場の規模はどのくらいですか?
デジタル公共インフラプラットフォーム市場は2026年に23.9 ビリオン 米ドルと評価され、2031年までに49.9 ビリオン 米ドルに達する見込みであり、CAGR 15.88%で成長しています。この拡大は、国家人口にサービスを提供するデジタルアイデンティティ、決済、データ共有システムへの公共投資の増加を反映しています。これらのプラットフォームは、スタンドアロンの技術ソリューションではなく、接続された公共インフラにガバナンス、安全な資格情報、長期的な運用能力を統合しています。
どのプラットフォームタイプがデジタル公共インフラ支出をリードしていますか?
デジタルアイデンティティプラットフォームは2025年に最大のシェアである36.78%を占めました。これは、他の公共デジタルサービスを可能にする認証機能を提供するためです。市場はまた、信頼できる公共サービスインフラ上で動作するデータ交換、同意管理、決済、メッセージング機能にも依存しています。
デジタル公共インフラプラットフォームで最も急速に拡大している展開モデルはどれですか?
ハイブリッド展開は2031年にかけてCAGR 16.31%で成長する見込みです。これにより、機関は機密データをオンプレミスで保持しながら、選択されたワークロードにクラウドインフラを活用し、スケーラビリティとデータ居住・主権要件のバランスを取ることができます。
金融機関がデジタル公共インフラプラットフォームを採用する理由は何ですか?
金融機関は、デジタルKYC(顧客確認)、マネーロンダリング防止(AML)、および顧客オンボーディングにこれらのプラットフォームをますます活用しており、2031年にかけてCAGR 17.88%が見込まれています。信頼できる国家アイデンティティシステムは、繰り返しの検証を削減し、顧客オンボーディングプロセスを合理化します。
デジタル公共インフラプラットフォーム市場で最も急速に成長する地域はどこですか?
中東・アフリカは2031年にかけてCAGR 17.32%で最も急速な成長を記録する見込みです。成長は、デジタルアイデンティティ、インスタント決済システム、クロスボーダー相互運用性、および基盤となる公共デジタルサービスへの投資によって牽引されています。
デジタル公共インフラ展開の主要な抑制要因は何ですか?
主要な課題には、データ主権要件、プライバシーおよびコンプライアンス義務、断片化した制度的所有権、レガシーシステム統合、および長期的な資金調達制約が含まれます。展開の成功には、強力なガバナンス、セキュリティ、相互運用性、および持続可能な運用モデルが必要です。
デジタル公共インフラプラットフォーム市場の市場集中度スコアはどのくらいですか?
市場の集中度スコアは5であり、中程度に断片化した競合環境を示しています。市場には、クラウドプロバイダー、エンタープライズソフトウェア企業、デジタルアイデンティティ専門企業、オープンソースソリューションプロバイダーの幅広い組み合わせが含まれており、入手可能なデータに基づいて高度に集中した市場の証拠はありません。