
スマートシティデータ交換プラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
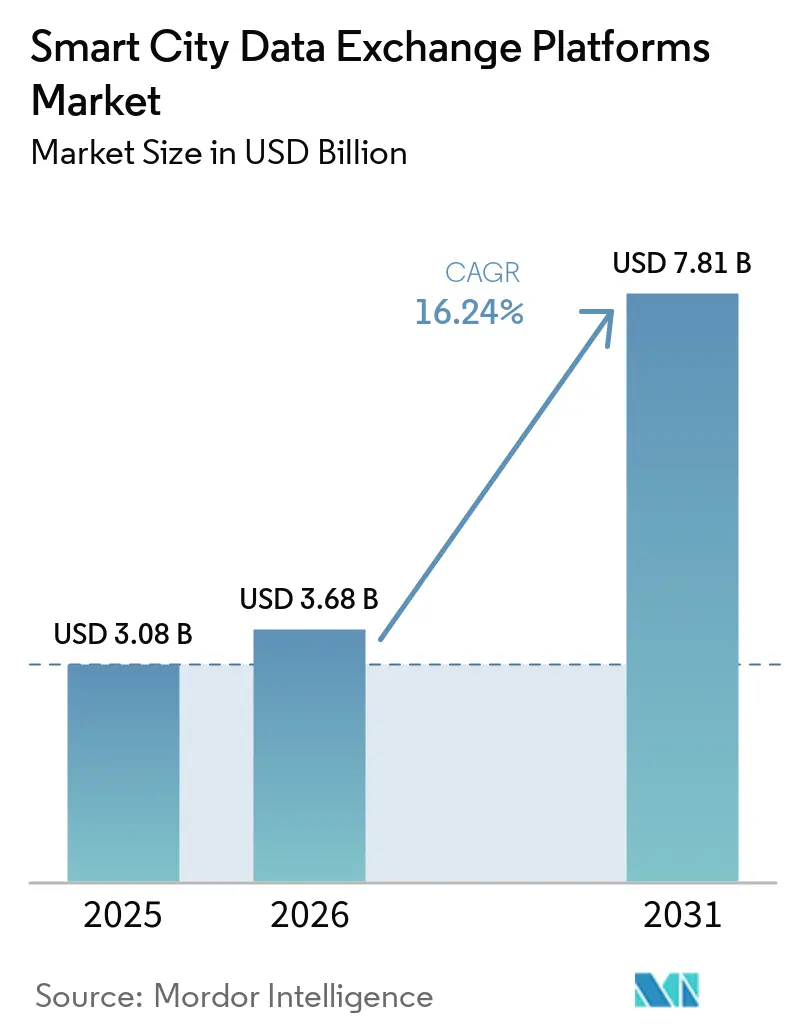
| 市場規模 (2026) | 3.68 十億米ドル |
| 市場規模 (2031) | 7.81 十億米ドル |
| Growth Rate (2026 - 2031) | 16.24 % |
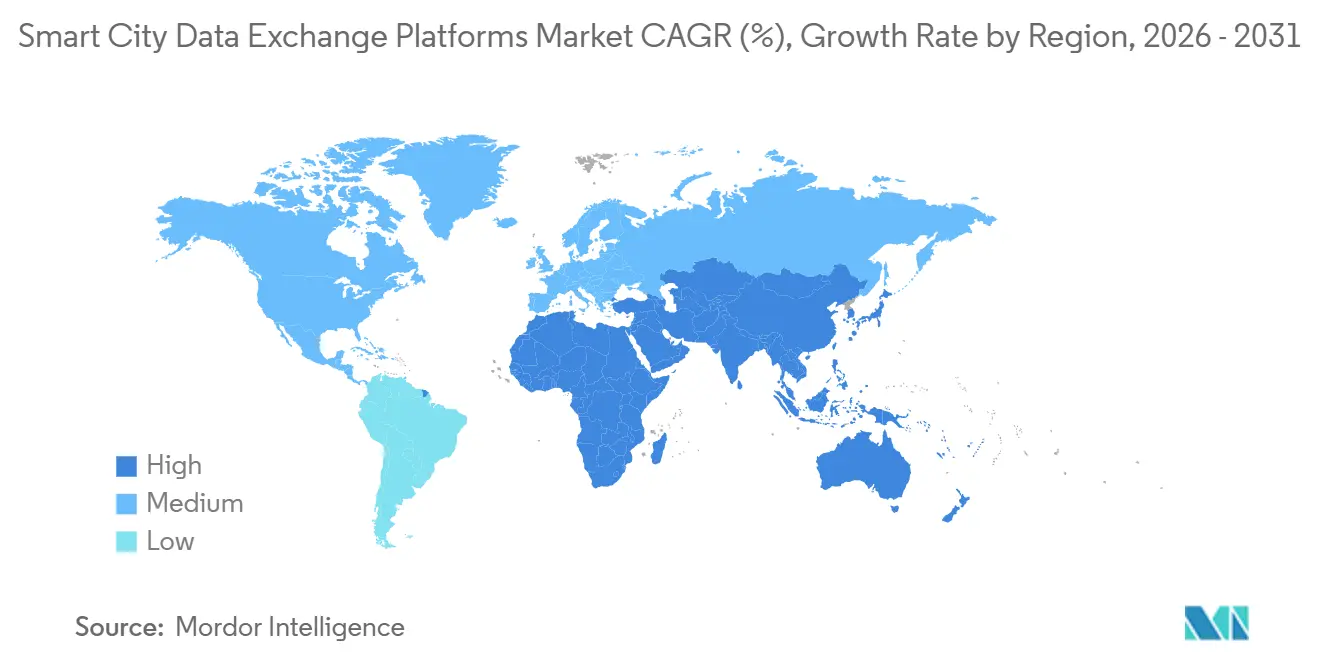
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
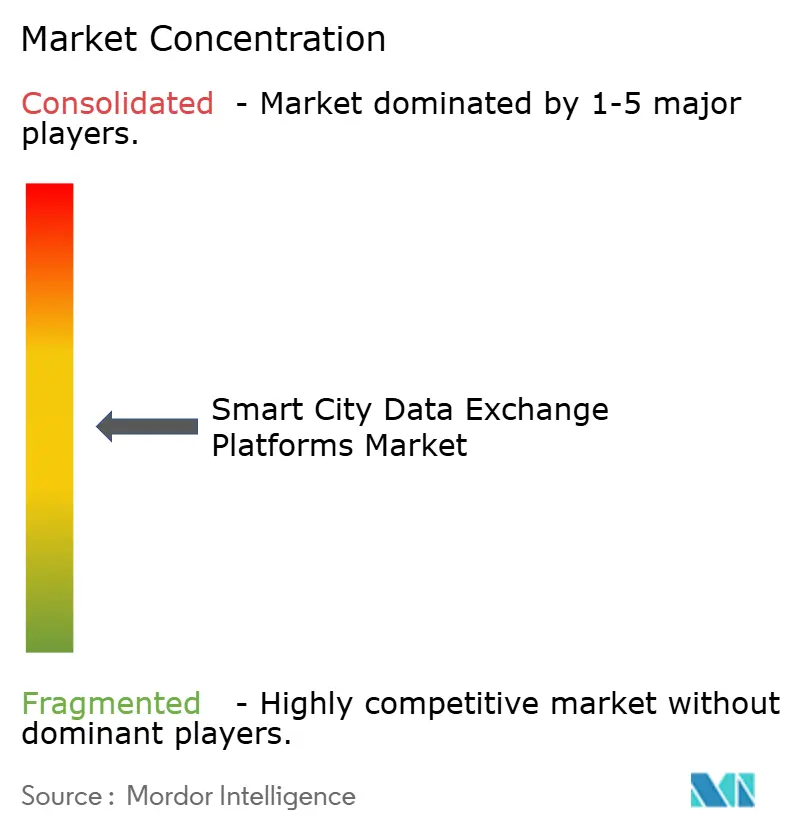
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートシティデータ交換プラットフォーム市場分析
スマートシティデータ交換プラットフォーム市場規模は、2025年に3.08 ビリオン 米ドル、2026年に3.68 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 16.24%で成長し、2031年までに7.81 ビリオン 米ドルに達する見込みです。市区町村機関は、孤立した部門別システムを、リアルタイム運用と管理されたデータ共有をサポートする接続環境に置き換えつつあります。ISO 37187:2026は、交通、エネルギー、建築、公共行政にわたる都市情報モデリングプラットフォームの共通参照基準を調達チームに提供します。この共通基準は、入札における技術的不確実性を低減し、相互運用性とデータガバナンス要件を満たすサプライヤーを優遇する可能性があります。国家データ規制も展開の選択に影響を与えており、特に機密性の高い都市データを地域の管理下に置く必要がある場合に顕著です。したがって、スマートシティデータ交換プラットフォーム市場は、ソフトウェアへの需要と、実装、ガバナンス、長期的な運用サポートへの需要を組み合わせたものとなっています。
レポートの主要ポイント
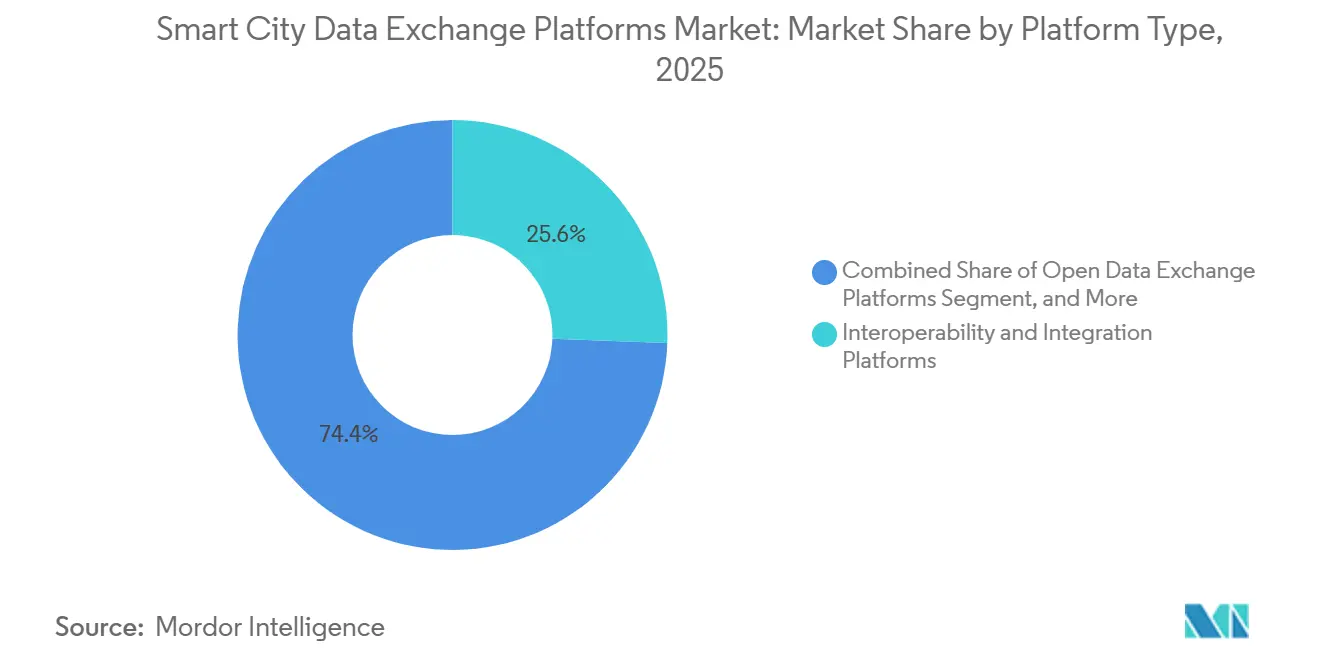
- プラットフォームタイプ別では、相互運用性・統合プラットフォームが2025年のスマートシティデータ交換プラットフォーム市場シェアの25.59%を占め、デジタルツイン対応データ交換プラットフォームは2031年にかけてCAGR 18.71%で拡大する見込みです。
- 展開モデル別では、クラウドが2025年のスマートシティデータ交換プラットフォーム市場規模の46.72%を占め、2031年にかけてCAGR 19.22%で拡大する見込みです。
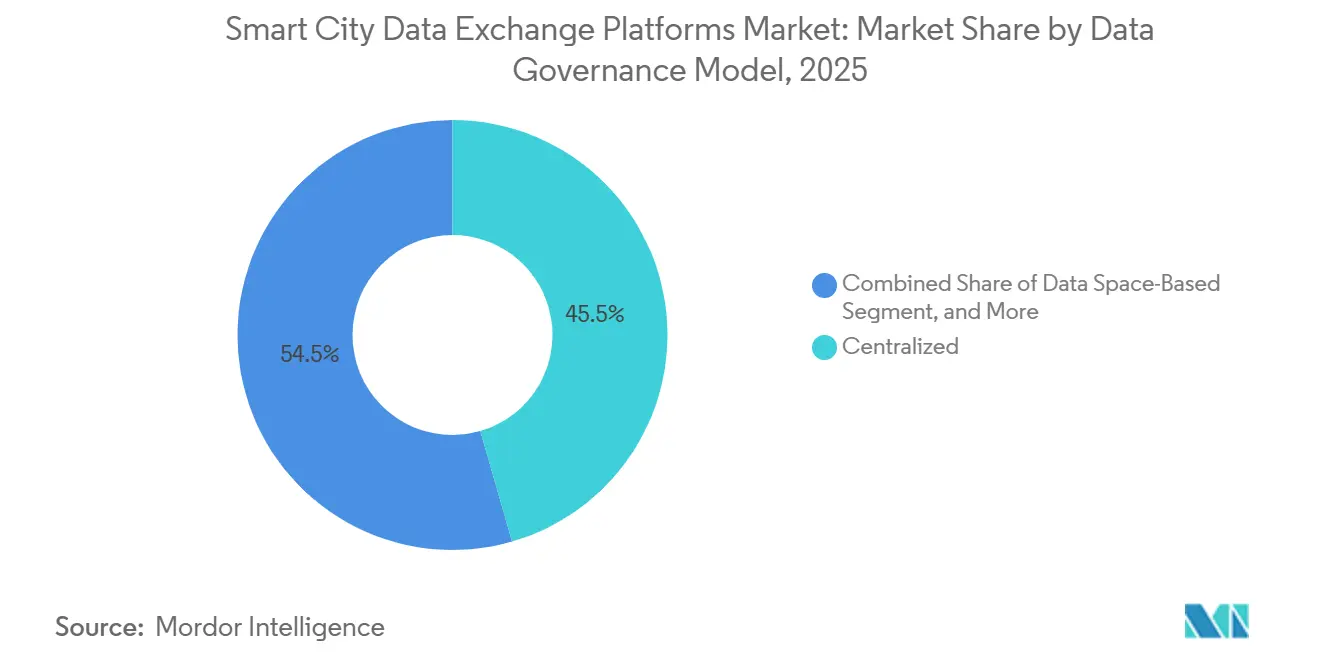
- データガバナンスモデル別では、集中型ガバナンスが2025年に45.54%のシェアを占め、データスペース型ガバナンスは2031年にかけてCAGR 18.31%で拡大する見込みです。
- エンドユーザー別では、市区町村政府が2025年に40.27%のシェアを占め、都市開発者およびシステムインテグレーターはスマートシティデータ交換プラットフォーム市場において2031年にかけてCAGR 17.34%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年に33.29%のシェアを占め、中東はスマートシティデータ交換プラットフォーム市場において2031年にかけてCAGR 19.11%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 市区町村データサイロ間における相互運用性需要の高まり | +3.8% | グローバル、特に欧州、北米、東アジアに集中 | 中期(2〜4年) |
| 分野横断的な都市データ共有プログラムの拡大 | +2.9% | グローバル、アジア太平洋および欧州でく、中東・アフリカへの波及あり | 中期(2〜4年) |
| オープンAPIおよびオープン標準の採用拡大 | +2.4% | 欧州、北米、アジア太平洋 | 短期(2年以内) |
| リアルタイム都市運用およびコマンドセンターの拡張 | +2.1% | 中東、南・東南アジア、北米 | 短期(2年以内) |
| プライバシー優先のデータコラボレーションモデルの普及 | +1.6% | 欧州、カナダ、日本、韓国 | 長期(4年以上) |
| 連合型データスペースおよびソブリンデータ交換への需要拡大 | +1.4% | 欧州、中東、インド、アフリカへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
市区町村データサイロ間における相互運用性需要の高まり
交通、公益事業、公共安全、都市計画における市区町村機関は、依然としてデータを容易に交換できないシステムを使用しています。この断片化は、共有データフォーマット、アクセスルール、および運用プロセスを確立するプラットフォームへの直接的な需要を生み出しています。DS4SSCCイニシアチブに関する2026年の欧州研究では、設計による相互運用性の中核条件として、モジュラーアーキテクチャ、共通ガバナンス、セマンティックアライメント、調達条項、および能力構築が特定されました。ETSIは2025年7月に、分散環境とデジタルツイン統合をサポートするためにNGSI-LD API仕様を更新しました。[1]欧州電気通信標準化機構、「GS CIM 009 V1.9.1 コンテキスト情報管理 NGSI-LD API」、欧州電気通信標準化機構、etsi.org。 スマートシティデータ交換プラットフォーム市場は、標準ベースの交換レイヤーを採用する都市がガバナンス設計、セマンティックアライメント、および継続的な運用サポートも必要とするため、恩恵を受けます。これらのニーズにより、サプライヤーとの関係が初期プラットフォーム展開を超えて延長される可能性があります。
分野横断的な都市データ共有プログラムの拡大
公共機関、公益事業者、モビリティ事業者間のデータ共有は、限定的なパイロットを超えて、より大規模な運用プログラムへと移行しています。インドのインテリジェント・ユニバーサル・データ・エクスチェンジ(IUDX)は、2026年4月までに55のスマートシティに展開され、モビリティ、公益事業、環境モニタリング、公共サービスのリアルタイムデータフローをサポートしました。このプラットフォームは、機密コンピューティングとセキュアエンクレーブを通じて所有権とプライバシーを保護することを目的としたガバナンス設計を採用しています。2026年4月、ONESTRUCTIONとDataKaveriは、都市計画とデジタルツイン作業のためにIFC準拠のopenBIM建設データをIUDXと統合する協定に署名しました。[2]公共善のためのデータセンター、「スマートシティのためのAI対応性と建設都市データ交換を加速する日印戦略的パートナーシップ」、公共善のためのデータセンター、dataforpublicgood.org.in。 日本とインドの省庁の代表者が署名式に出席し、協力への公的支援を示しました。スマートティデータ交換プラットフォーム市場は、都市プラットフォームがより広範な国境を越えた公共データプログラムと接続する際に恩恵を受けることができます。
オープンAPIおよびオープン標準の採用拡大
オープンAPIと認定標準は、ベンダーを評価する都市の統合作業を削減し、乗り換えの障壁を低下させることができます。データスペース・ビジネス・アライアンスは、欧州データスペースのデータ交換APIとしてNGSI-LDを推奨しており、FIWAREデータスペースコネクターはこの推奨に沿っています。[3]欧州電気通信標準化機構 ISG CIM、「ETSI AI会議2025 データスペースのデータ交換APIとしてのNGSI-LD」、欧州電気通信標準化機構、etsi.org。 欧州委員会は2025年7月に信頼できるデータ取引に関する標準化要請を発行し、共通認証要件への道を開きました。[4]Dawex、「技術とイノベーションの標準化」、Dawex、dawex.com。 これらの動向により、独自の統合の複雑さはサプライヤーの優位性として価値が低下しています。競争はガバナンスツール、アナリティクス、マネージドデータスペースサービス、および信頼性の高い実装へとシフトしています。したがって、スマートシティデータ交換プラットフォーム市場は、オープンコネクター周辺のポリシー制御、データリネージ、および運用サポートを提供する専門業者にとってより多くの余地を提供する可能性があります。
リアルタイム都市運用およびコマンドセンターの拡張
都市は、密集したイベント、気象リスク、交通、および公共サービスを管理するために、接続された運用環境への投資を行っています。2026年5月、ArcadisとアトランタはATLDOT、GDOT、MARTA、およびその他の都市運用チームを連携させた高度化された統合コマンドセンターを開設しました。このセンターは、交通管理、インシデント対応、およびイベント調整のための共有状況認識をサポートします。シンガポールのSMRTは2026年8月に、車両群、車両、バッテリー、および道路警報データを統合したAI搭載モビリティコマンド・コントロールセンターを開設しました。このような展開は、予知保全やデジタルツインなどの後続の追加をサポートできる共有リアルタイムレイヤーを生み出します。これにより、コマンドセンターはプラットフォームプロバイダーおよびインテグレーターにとって、スマートシティデータ交換プラットフォーム市場への重要な参入ポイントとなっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 市区町村調達の断片化と長い販売サイクル | -1.8% | グローバル、北米、西欧、南米で最も顕著 | 中期(2〜4年) |
| レガシーITおよびOT統合の複雑さ | -1.5% | グローバル、欧州およびアジア太平洋の老朽化した都市インフラに集中 | 長期(4年以上) |
| 小規模都市におけるデータガバナンス成熟度の低さ | -1.0% | アフリカ、南米、南・東南アジア | 長期(4年以上) |
| マルチステークホルダーデータ共有におけるサイバーセキュリティおよび責任問題 | -0.8% | グロバル、国境を越えた展開および重要インフラで高まる | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
市区町村調達の断片化と長い販売サイクル
市区町村の調達は、都市がデータ交換プラットフォームの技術的根拠を持っている場合でも、依然として重大な障壁となっています。年間予算は通常、部門ごとに保持されており、統合された複数年契約を構築することが困難です。省庁横断プログラムには、役割、支出、アクセス権に関する経営幹部の支持と正式な合意も必要です。都市が集中管理から連合型ガバナンスに移行する際、問題はさらに複雑になります。ベンダーは、参加する各組織と個別の責任および補償条件を交渉する必要がある場合があります。これらの長期にわたる交渉は、販売前の技術リソースを消費し、スマートシティデータ交換プラットフォーム市場からの収益を遅延させます。
レガシーITおよびOT統合の複雑さ
レガシー運用技術は、特に水道、電力、交通、建築システムにおいて、展開をコスト高かつ低速にする可能性があります。SCADA設備、電気通信ネットワーク、および独自センサーシステムは、現代のAPIより以前のリアルタイムプロトコルを使用していることが多いです。これらを接続するには、専門的なミドルウェア、統合エンジニアリング、および重要サービスへの混乱を避けるための慎重なテストが必要です。公共インフラを気軽にオフラインにすることはできないため、この課題は従来の情報技術アップグレードよりも大きなものとなっています。老朽化した都市資産は、ソフトウェアライセンスよりもサービスにプロジェクト予算の相当な割合を充てる可能性があります。これにより、レガシーインフラが広範に存在するスマートシティデータ交換プラットフォーム市場において、対応可能なソフトウェア収益が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォームタイプ別:
統合レイヤーが最大シェアを保持し、デジタルツインが投資を集める相互運用性・統合プラットフォームは、2025年のスマートシティデータ交換プラットフォーム市場シェアの25.59%を占めました。このセグメントは、共有セマンティックおよびガバナンスフレームワークを通じて、交通管理、公益事業SCADA、緊急指令、および建築システムを接続するという基本的なニーズに対応しています。欧州の調達要件は、相互運用性の原則とNGSI-LD APIをますます参照するようになっています。これらの要件は、より高度なアプリケーションを展開する前に共通の交換レイヤーを必要とする都市での採用を支援します。
デジタルツイン対応データ交換プラットフォームは、2026年から2031年にかけてCAGR 18.71%で成長する見込みです。欧州の公共プログラムと中東のソブリンインフラ投資がその採用を支援しています。TWINVERSEプロジェクトは、7つの欧州諸国にわたる26のパートナーを含み、ミラノやコークを含む5つのEUミッション都市と協力しています。このプロジェクトは、地域のデジタルツインが組織の境界を越えて運用できるようにする交換インフラへの需要を生み出しています。ISO 37187:2026は、都市情報モデリングプラットフォームを通じたデータ交換を指導しています。GIS、BIM、IoT、およびビジネスデータにわたる統合をカバーしています。このガイダンスは、国際標準を参照する入札においてデジタルツイン対応プラットフォームの採用根拠を強化します。このセグメントは、都市開発者が資産の建設または運前にシミュレーションツールを必要とする場合にも恩恵を受けます。
注記: 個別セグメントのシェアはレポート購入後に入手可能


展開モデル別:
クラウドが採用をリードし、ローカル処理も引き続き重要クラウド展開は2025年のスマートシティデータ交換プラットフォーム市場規模の46.72%を占め、2026年から2031年にかけてCAGR 19.22%で成長する見込みです。クラウドネイティブプラットフォームは、都市に柔軟なキャパシティ、定期的なセキュリティアップデート、およびベンダー管理のコンプライアンス機能を提供します。これらの機能は、内部技術チームが限られた小規模な市区町村にとって特に重要です。IBM Consultingは2025年11月に、AWS、FIWAREのGarnetフレームワーク、およびNGSI-LDコンテキスト管理を使用したGICAソリューションを導入しました。このオファリングは、マネージドサービスがスマートシティ標準をすぐに使えるプラットフォームにパッケージ化する方法を示しています。このアプローチは、複数の市区町村システムを接続する技術的負担を軽減することで、スマートシティデータ交換プラットフォーム市場に恩恵をもたらします。また、分散したユーザーベース全体で一貫したメンテナンスをサポートすることもできます。
オンプレミス展開は、機密情報の処理を国内で行うことを規制が要求する管轄区域では引き続き重要です。ローカルホスティングにより、公共機関はセキュリティ、アクセス、およびデータの場所をより直接的に管理できます。ハイブリッドモデルは、このローカル制御とアナリティクスおよび人工知能ワークロード向けのクラウドキャパシティを組み合わせます。このアプローチにより、機密性の高い運用データをローカルに保持しながら、機密性の低い処理には集中リソースを使用することができます。ソブリンデータ要件は、都市がプラットフォーム機能を評価する前にプラットフォームアーキテクチャに影響を与える可能性があります。また、サプライヤーがローカルとクラウドの両コンポーネントを設計・運用する必要があるため、実装プロジェクトの価値を高めることもできます。スマートシティデータ交換プラットフォーム市場は、クラウド採用を単一の代替パスとして扱うのではなく、これらの多様な要件をサポートする必要があります。データの移動を明確に制御できるプラットフォームは、公共部門の要件が厳格な管轄区域でより有利な立場に置かれる可能性があります。
データガバナンスモデル別:
集中型システムがリードし、データスペースが進展集中型ガバナンスは2025年のスマートシティデータ交換プラットフォーム市場シェアの45.54%を占めました。単一の市区町村機関が権限、アクセス、およびデータフローを管理できるため、初期段階のスマートシティプログラムのデフォルモデルとして残っています。このモデルは直接的な説明責任構造を提供し、初期展開を簡素化できます。ただし、公益事業者、交通事業者、および民間モビリティサービスプロバイダーが異なる法的義務の下でデータを交換する必要がある場合、その限界がより明らかになります。
データスペース型ガバナンスは、2026年から2031年にかけてCAGR 18.31%で成長する見込みです。その進展は、相互運用可能なツールと構造化された信頼フレームワークへの欧州の支援を反映しています。Gaia-Xは2025年11月に、連合型信頼のためのドメインおよび地理的拡張を含むトラストフレームワーク3.0(Danube)をリリースしました。このフレームワークは、異なる規制環境にわたる自動コンプライアンスチェックをサポートします。2025年のIEEE論文では、データスペースの原則に基づいてヘラクレイオンのパイロットでNGSI-LDコンテキストブローカーアーキテクチャをテストしました。この調査結果は、都市規模での連合型アイデンティティとセマンティック相互運用性の運用上の証拠を提供しました。スマートシティデータ交換プラットフォーム市場は、公共機関が機関の境界を越えたガバナンスされたデータ共有を要求するにつれて、このモデルの調達が増加する可能性があります。データスペースツールは、手動のコンプライアンスレビューがマルチパーティプロジェクトの運用を遅らせる場合に特に関連性があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
市区町村政府がボリュームを提供し、開発者がモメンタムを加える市区町村政府は2025年のスマートシティデータ交換プラットフォーム市場シェアの40.27%を占めました。その購買決定は、近隣の機関やサービスプロバイダーがその後採用する可能性のある技術的期待を確立します。ただし、都市の調達は最も厳格なコンプライアンスレビュー、最も長い販売サイクル、および最も多くのステークホルダーを伴うことが多いです。交通機関は、交通管理、マルチモーダル調整、および緊急対応のために相互運用性およびコマンドプラットフォームを使用します。アトランタとシンガポールのプロジェクトは、機関および車両群データを統合するこれらのシステムの役割を示しています。公益事業者は、セクター規制がアクセスルールを管理するエネルギーおよび水データ交換に最も一般的に参加しています。公共安全機関は、制限的な権限、詳細な監査証跡、および広範な責任保護を必要とします。これらの要件は意思決定を遅らせますが、成功した展開はサプライヤーにとって強力な参照事例を生み出すことができます。
都市開発者およびシステムインテグレーターは、2026年から2031年にかけてCAGR 17.34%で成長する見込みです。湾岸、南・東南アジア、およびアフリカの一部における計画的開発プロジェクトでその役割が大しています。これらの組織は、データ主権と納品要件を指定する政府クライアントのためにデータインフラを開発することが多いです。そのプロジェクトは、当初は都市政府に直接販売しない可能性のあるプロバイダーにとって参入ルートを提供できます。また、プロジェクトの進展に伴い、モビリティ、公益事業、建築システム、および公共サービスを接続できるプラットフォームを必要とします。開発者は一般的に、設計段階で専門的なアーキテクチャを選択する柔軟性が高いです。ただし、サービスを開始する前に、そのプラットフォームは公共部門の運用およびガバナンス要件を満たす必要があります。スマートシティデータ交換プラットフォーム市場は、新しい都市プロジェクトが建設から長期運用に移行するにつれて、このチャネルから恩恵を受けることができます。
地域分析
アジア太平洋スマートシティデータ交換プラットフォーム市場
アジア太平洋地域は、2025年のスマートシティデータ交換プラットフォーム市場において33.29%をめると予測されている。同地域は、孤立した都市レベルの試験的取り組みではなく、接続された都市ネットワークにまたがる国家規模のデータ交換プログラムから恩恵を受けている。深圳データ取引所は、国家レベルのデータ取引プラットフォームを運営し、2026年5月にZetrix AIと協定を締結して、ASEAN・中国間の越境データ活動を支援する見込みである。この取り組みは、公共機関がデータ交換インフラを支援する際に達成可能な規模を示している。インドのIUDXは、2026年4月までに55のスマートシティに展開される見込みである。インド・日本間の協定には、建設データおよび都市人工知能ワークフローが組み込まれる予定である。韓国と日本も、国内技術サプライヤーに支えられた成熟したスマートシティプログラムを維持している。2026年8月に予定されているシンガポールの統合指令センターは、統合的な都市運営への継続的な地域投資を示している。
ヨーロッパスマートシティデータ交換プラットフォーム市場
ヨーロッパは、スマートシティデータ交換プラットフォーム市場において第2位の地域となる見込みである。同地域の規制環境は、相互運用可能なプラットフォームアーキテクチャに向けた公共調達をますます促進している。相互運用可能ヨーロッパ委員会は、2026年2月3日に「2026年相互運用可能ヨーロッパアジェンダ」を採択する予定である。同アジェンダは、セマンティックレジストリ、API標準化、再利用可能な語彙、およびDCAT-APソリューションを含む優先事項を特定している。相互運用可能ヨーロッパ法はまた、関連するデジタル公共サービスにおける相互運用性評価の要件を定めている。GDPRの要件は、明確な管理を通じて越境データ共有を管理するガバナンスモデルを支援している。ドイツの自治体によるGaia-Xイニシアチブは、クラウドベースのデータプラットフォームを通じて、ハンブルク、ダルムシュタット、ヴォルフスブルクなどの都市を接続している。
南北アメリカおよびMEAスマートシティデータ交換プラットフォーム市場
中東は、2026年から2031年にかけてCAGR 19.11%で拡大すると予測されている。大規模なインフラプログラム、ソブリンデータ要件、および人工知能能力への共投資が地域の成長を支えている。これらの要因は、定義されたデータ共有ルールのもとで政府サービス、都市運営、およびインフラ事業者を接続するプラットフォームへの需要を生み出している。ローカルデータホスティング要件は、ハイブリッドまたはローカル管理型の展開を優先させる可能性がある。都市規模の開発においても、最初期の段階から統合されたモビリティ、エネルギー、水、および建物データが必要とされる。北米は、アトランタの展開事例が示すように、指令センターおよび相互運用性プロジェクトにおいて引き続き活発である。南米とアフリカは依然として発展の初期段階にあるが、確立された指令センターモデルが地域の参照事例として台頭しつつある。リオデジャネイロのCORセンターは、統合されたセンサー、カメラ、および機関データを通じて毎月1,200件の都市インシデントを管理しており、他の都市が評価できる運営モデルを示している。

競合環境
スマートシティデータ交換プラットフォーム市場は、特に大規模な市区町村契約において、中程度に集中しています。Siemens、IBM、Hitachi、およびCiscoは、センサー接続、データ取り込み、ガバナンス、アナリティクス、および運用可視化にわたる機能を提供することで競合しています。確立された運用技術との関係が、市区町村バイヤーの間での地位を強化しています。また、複雑なプログラムにわたって一貫した実装とサポートを必要とする公共機関をサポートする国際的な納品能力も持っています。小規模なサプライヤーは、短期間で大規模な競合他社のコンプライアンス認証に匹敵することが困難な場合があります。その結果、大規模なインテグレーターは、広範な納品要件を持つ第1層プロジェクトで優位性を持っています。市区町村政府は、プラットフォーム機能と同様に実績のある実行力を重視することが多いです。プロジェクトがエンドツーエンドの都市プログラムではなく、特定のソフトウェア機能に焦点を当てる場合、競争はより開かれたものになります。
専門業者の競争は、データ交換、データスペース、およびデジタルツインツールにわたってより断片化されたままです。Dawexはデータ交換とデータスペースの実現に注力し、FIWAREはNGSI-LD準拠ブローカーを通じてオープン標準のコンテキスト管理をサポートしています。Bentley SystemsとCityzenithは、インフラおよび都市環境向けのデジタルツイン可視化ソリューションを提供しています。2026年6月、Nemetschek Groupは、信頼できるAI対応データ交換エコシステムをサポートするためにDawexの戦略的株式を取得する見込みです。Dawexの共同創業者は取引後も運営管理を維持する見込みです。この投資はまた、建築、エンジニアリング、建設、および運用向けのデータマーケットプレイス機能への関心の高まりを反映しています。これらの専門業者は、都市が単一のインテグレーターに完全な技術スタックの管理を委託せずにガバナンスまたは交換機能を必要とする場合に効果的に競合できます。スマートシティデータ交換プラットフォーム市場は、データ共有要件が段階的に進化することが多いため、このより狭い位置付けをサポートします。
最も重要な機会は、マルチ管轄データスペース向けの自動ガバナンスおよびコンプライアンスツールにあります。複数の規制フレームワークにわたる自動コンプライアンスチェックを完全に運用化したプロバダーはほとんどいません。Gaia-Xトラストフレームワーク3.0は、多様な環境にわたる連合型信頼の技術的サポートを提供します。データスペース・ビジネス・アライアンスも、欧州データスペースのデータ交換APIとしてNGSI-LDを特定しています。アクセス制御、検証可能なクレデンシャル、監査対応のデータリネージ、およびNGSI-LDアーキテクチャを組み合わせるサプライヤーは、公共部門プログラムに対応するために有利な立場に置かれる可能性があります。IBM ConsultingのGICAオファリングは、市区町村データのコンテキスト認識分析を通じた別の競争アプローチを示しています。市場の重点は、単にデータを保存するのではなく、都市データストリーム間の関係を理解するシステムへとシフトしています。このトレンドは2027年以降のサプライヤーの差別化を形成する可能性があります。
スマートシティデータ交換プラットフォーム業界リーダー
Siemens AG
Cisco Systems, Inc.
Schneider Electric SE
Hitachi, Ltd.
Amazon Web Services, Inc.
- *免責事項:主要選手の並び順不同
スマートシティデータ交換プラットフォーム市場
- Siemens AG
- International Business Machines Corporation
- Cisco Systems, Inc.
- Microsoft Corporation
- Oracle Corporation
- Amazon Web Services, Inc.
- Schneider Electric SE
- SAP SE
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Ericsson AB
- Hitachi, Ltd.
- Bentley Systems, Incorporated
- ESRI, Inc.
- FIWARE Foundation e.V.
- Dawex Systems
- Monotch B.V.
- Cityzenith, Inc.
- Pangea Data Limited
- NEC Corporation
- Tata Communications Limited
- Advantech Co., Ltd.

Recent Industry Developments in スマートシティデータ交換プラットフォーム市場
- 2026年8月:公共投資ファンド傘下企業のHUMAINとDataVoltは、サウジアラビアのNEOM、オクサゴンにおいて計画中の360MWのAI対応データセンターのうち100MWを開発するための拡大パートナーシップを発表しました。建設は進行中であり、最初の100MWは2028年に利用可能となり、地域のスマートシティプログラム向けの大規模AIおよび都市運用ワークロードをサポートする予定です。
- 2026年8月:シンガポールのSMRTは、ガリバトゥバスデポに6百万シンガポールドル(450万米ドル)のAI搭載モビリティコマンド・コントロールセンターを開設し、車両群展開データ、リアルタイムバス動態、車両健全性、電気バスバッテリーテレメトリー、道路交通、および安全運転アラートを単一のプラットフォームインターフェースに統合しました。このシステムは80台の電気バスを監視しており、2026年10月末までに217台の全車両群をカバーする予定です。
- 2026年6月:2025年に11.9億ユーロ(13.1億米ドル)の収益を報告したNemetschek Groupは、建築、エンジニアリング、建設、および運用にわたる信頼できるAI対応データ交換エコシステムの開発を加速するためにDawex Systemsの戦略的株式を取得しました。Dawexの共同創業者は完全な運営管理を維持し、この取引はCENの信頼できデータ取引標準化イニシアチブ内での欧州拡大を目標としています。
- 2026年5月:ArcadisとアトランタはFIFAワールドカップ2026に先立ち、アトランタ交通局、GDOT、MARTA、および共同都市運用機関を接続する高度化された統合コマンドセンターを開設しました。6ヶ月のプロジェクトでは、都市交通ステークホルダー間の共有状況認識のために、映像管理システムの統合、オペレーターワークステーションのアップグレード、およびブロードバンド通信のアップグレードが行われました。


グローバルスマートシティデータ交換プラットフォーム市場レポートの範囲
スマートシティデータ交換プラットフォームレポートは、プラットフォームタイプ(オープンデータ交換プラットフォーム、相互運用性・統合プラットフォーム、データマーケットプレイスおよびマネタイゼーションプラットフォーム、コマンド・コントロールおよび都市運用プラットフォーム、デジタルツイン対応データ交換プラットフォーム)、展開形態(クラウド、オンプレミス、ハイブリッド)、データガバナンス(集中型、連合型、データスペース型)、エンドユーザー(市区町村政府、交通機関、公益事業者、公共安全機関、都市開発者およびシステムインテグレーター)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| オープンデータ交換プラットフォーム |
| 相互運用性・統合プラットフォーム |
| データマーケットプレイスおよびマネタイゼーションプラットフォーム |
| コマンド・コントロールおよび都市運用プラットフォーム |
| デジタルツイン対応データ交換プラットフォーム |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 集中型 |
| 連合型 |
| データスペース型 |
| 市区町村政府 |
| 交通機関 |
| 公益事業者 |
| 公共安全機関 |
| 都市開発者およびシステムインテグレーター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| プラットフォームタイプ別 | オープンデータ交換プラットフォーム | |
| 相互運用性・統合プラットフォーム | ||
| データマーケットプレイスおよびマネタイゼーションプラットフォーム | ||
| コマンド・コントロールおよび都市運用プラットフォーム | ||
| デジタルツイン対応データ交換プラットフォーム | ||
| 展開モデル別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| データガバナンスモデル別 | 集中型 | |
| 連合型 | ||
| データスペース型 | ||
| エンドユーザー別 | 市区町村政府 | |
| 交通機関 | ||
| 公益事業者 | ||
| 公共安全機関 | ||
| 都市開発者およびシステムインテグレーター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
スマートシティデータ交換プラットフォーム市場の規模はどのくらいですか?
スマートシティデータ交換プラットフォーム市場規模は、2026年に3.68 ビリオン 米ドル、2031年までに7.81 ビリオン 米ドルと予測されており、CAGRは16.24%です。
スマートシティデータ交換プラットフォームの採用を促進しているものは何ですか?
都市は、交通、公益事業、公共安全、都市計画、およびその他の公共サービスにわたる断片化されたデータシステムを接続する必要があります。
どのプラットフォームタイプが都市データ交換支出をリードしていますか?
相互運用性・統合プラットフォームが2025年に25.59%で最大シェアを保持しています。
どの展開モデルが最も急速に拡大していますか?
クラウド展開は2025年に46.72%を占め、2031年にかけてCAGR 19.22%で拡大する見込みです。
どの地域が都市データ交換の採用をリードしていますか?
アジア太平洋が2025年に33.29%で最大の地域シェアを保持しており、大規模な国家プログラムと都市ネットワークに支えられています。
データガバナンスモデルが都市プラットフォームにとって重要な理由は何ですか?
ガバナンスモデルは、誰がデータにアクセスできるか、どのように保護されるか、および別々の機関が明確なルールの下で情報を共有できる方法を定義します。
最終更新日:



