
デジタルクレデンシャル管理市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
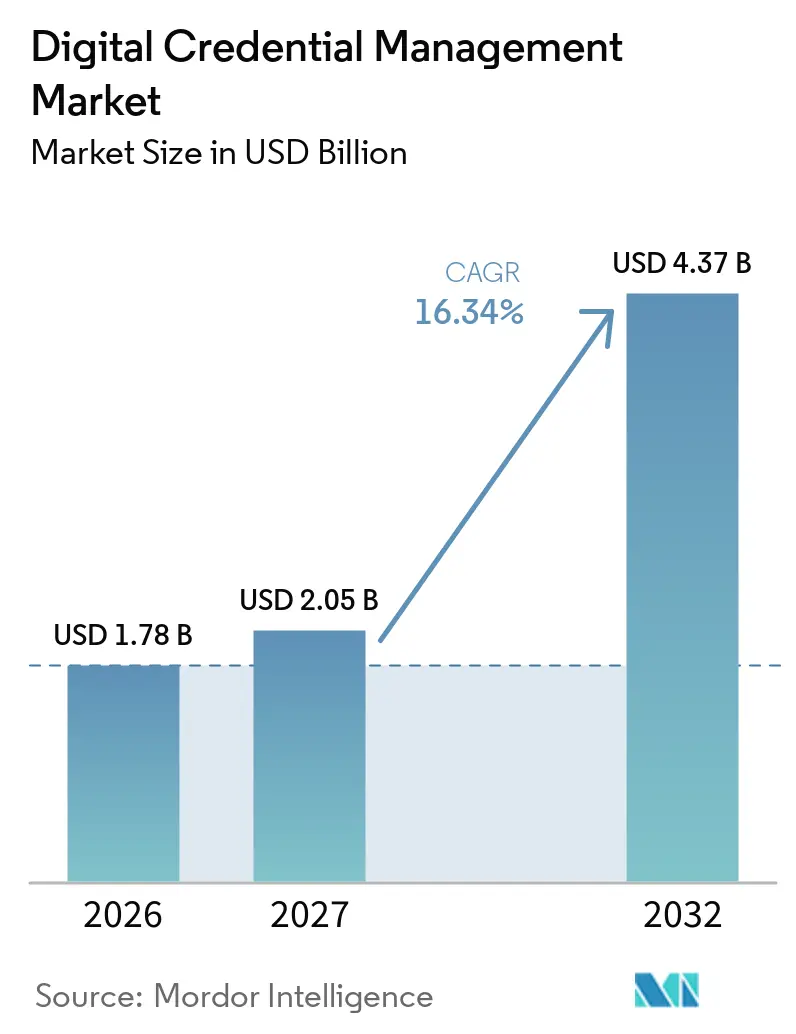
| 市場規模 (2027) | 2.05 十億米ドル |
| 市場規模 (2032) | 4.37 十億米ドル |
| 成長率 (2027 - 2032) | 16.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルクレデンシャル管理市場分析
デジタルクレデンシャル管理市場規模は、2026年の1.78 ビリオン 米ドルおよび2027年の2.05 ビリオン 米ドルから、2032年までに4.37 ビリオン 米ドルへと拡大する見みであり、2027年から2032年にかけてCAGR 16.34%を記録すると予測されています。規制上の期限により、デジタルクレデンシャルは主要経済圏における発行者、ウォレット、および依拠当事者にとってコンプライアンス要件となっています。欧州デジタルアイデンティティウォレットの期限は、スタンドアロン証明書を超えて、公共サービスおよび規制された民間取引で利用可能な相互運用可能なアイデンティティインフラへと需要を移行させています。ディープフェイク詐欺の増加も、必要に応じて暗号学的に検証・失効できるクレデンシャルへの関心を高めています。オープンスタンダードは購買者の期待を変えており、組織はウォレット、アイデンティティプラットフォーム、および国家トラストフレームワーク全体で機能するシステムをますます必要としています。したがって、デジタルクレデンシャル管理市場は、スタンダードサポート、展開能力、ライフサイクルガバナンス、および実用的なインテグレーションサービスを組み合わせたプロバイダーに機会をもたらしています。
主要レポートのポイント
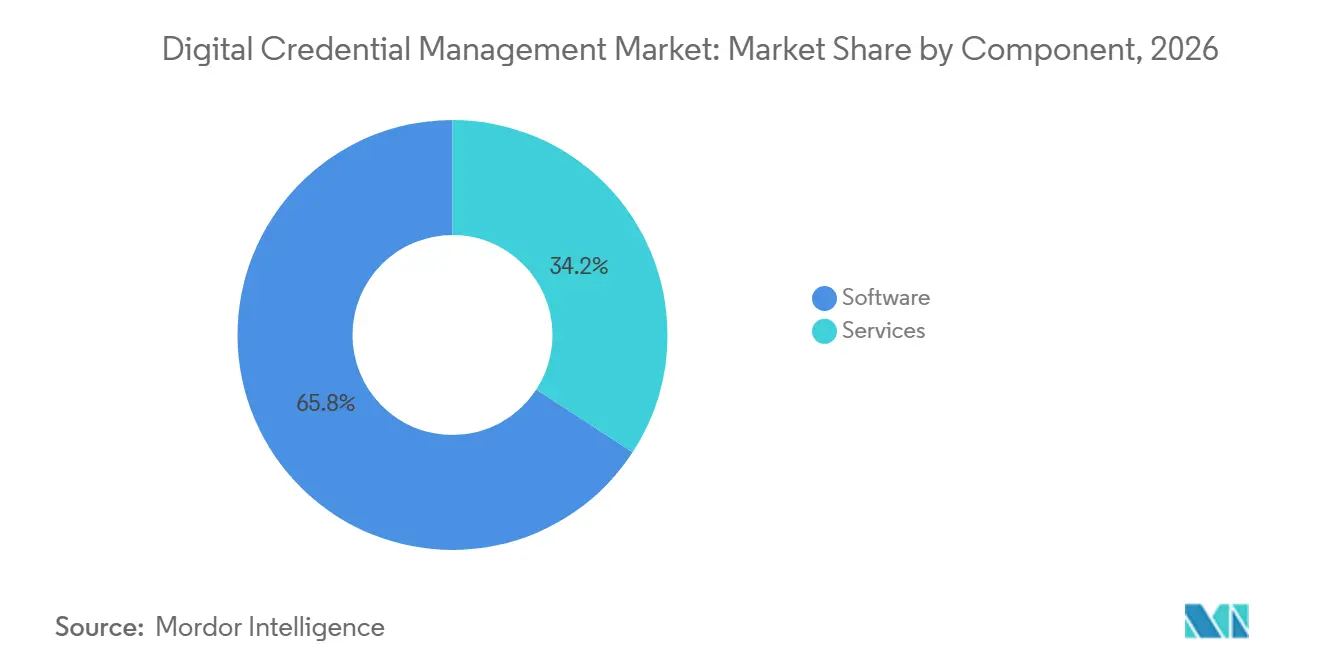
- コンポーネント別では、ソフトウェアが2026年のデジタルクレデンシャル管理市場シェアの65.81%を占め、サービスは2032年にかけてCAGR 17.87%で拡大する見込みです。
- 展開モード別では、クラウドベースの展開が2026年に72.65%の収益シェアを占め、2032年にかけてCAGR 17.22%で拡大する見込みです。
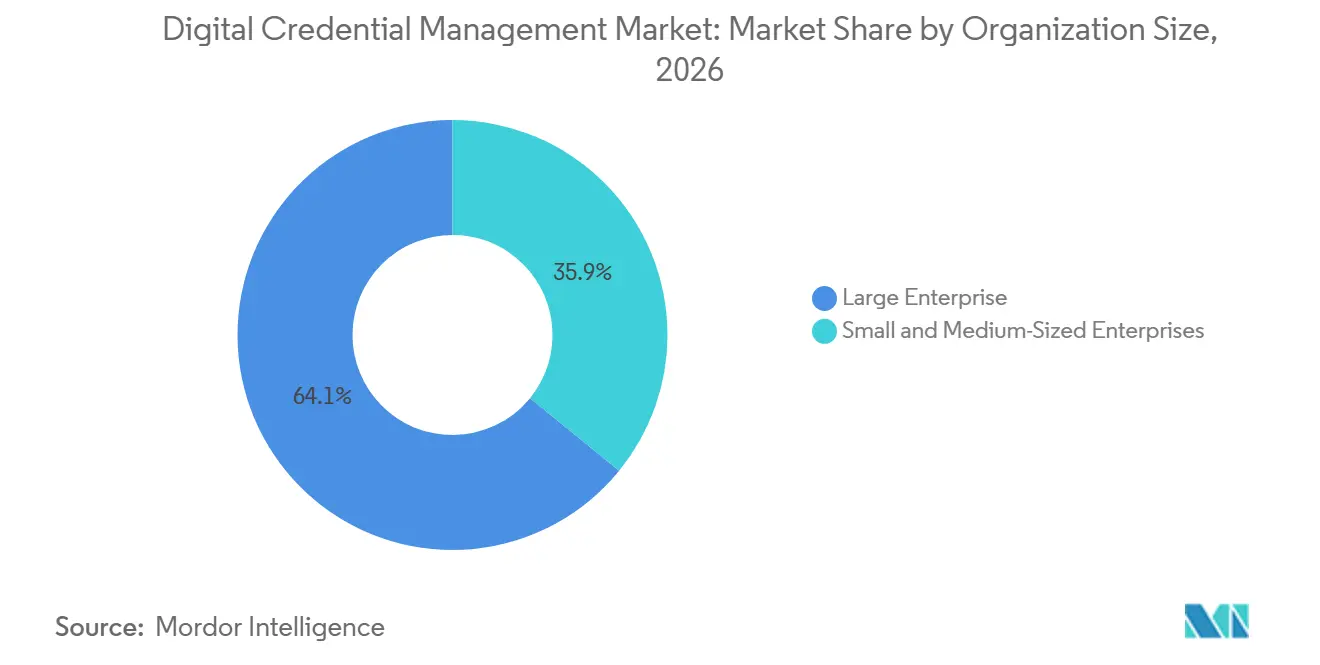
- 組織規模別では、大企業が2026年のデジタルクレデンシャル管理市場において64.12%の収益シェアを占め、中小企業は2032年にかけてCAGR 18.20%で拡大する見込みです。
- クレデンシャルタイプ別では、検証可能なアイデンティティクレデンシャルが2026年に36.17%の収益シェアを占め、デジタルバッジおよびマイクロクレデンシャルは2032年にかけてCAGR 17.79%で拡大する見込みです。
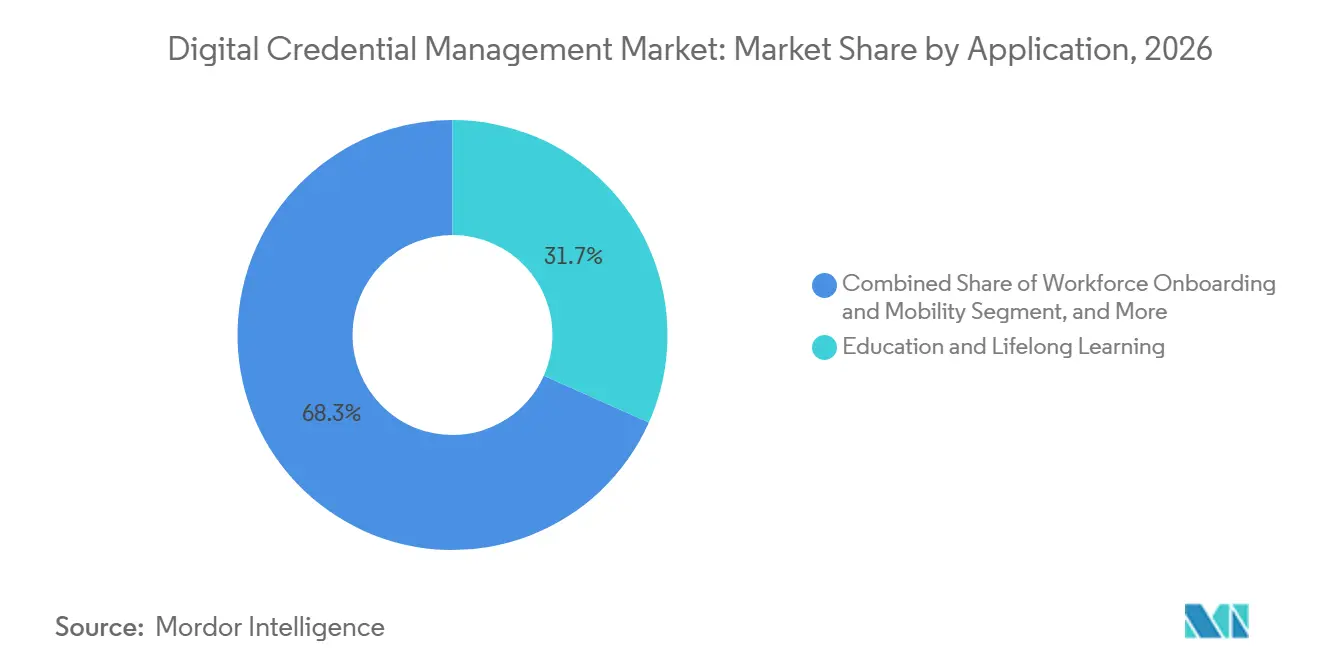
- アプリケーション別では、教育および生涯学習が2026年のデジタルクレデンシャル管理市場において収益の31.67%を占め、ワークフォースオンボーディングおよびモビリティは2032年にかけてCAGR 18.31%で拡大する見込みです。
- エンドユーザー別では、学術機関が2026年に27.83%の収益シェアを占め、企業ユーザーは2032年にかけてCAGR 18.29%で拡大する見込みです。
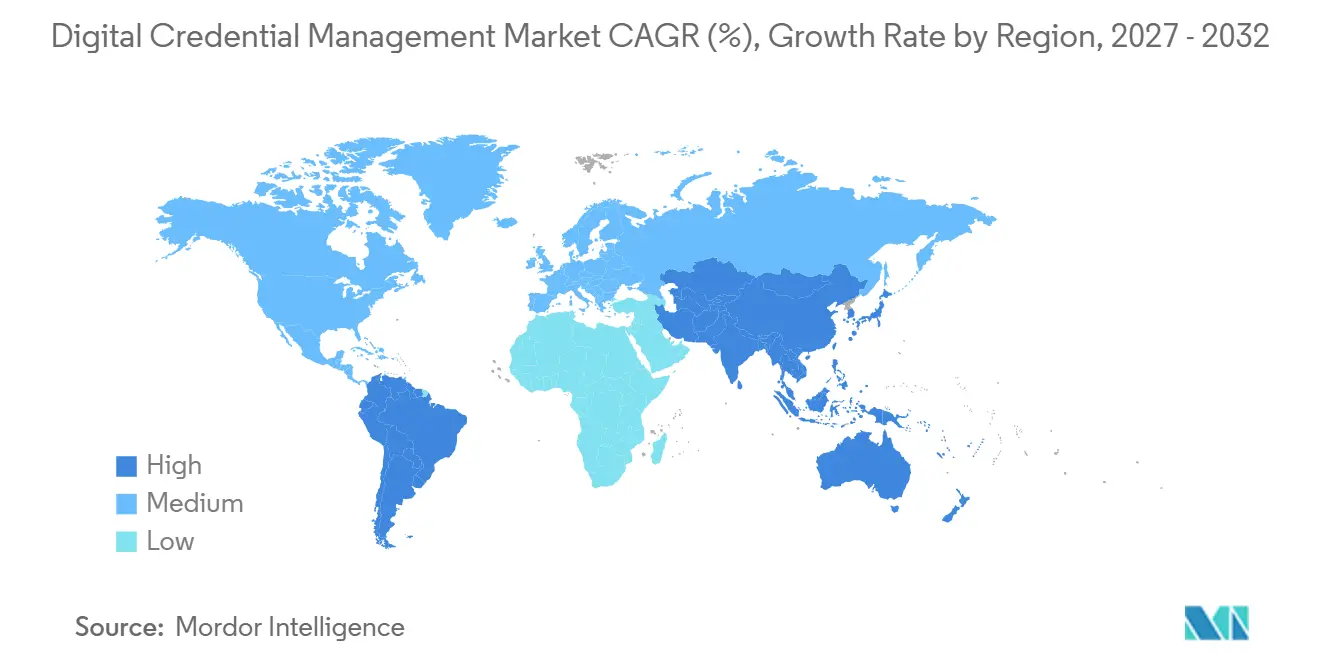
- 地域別では、北米が2026年のデジタルクレデンシャル管理市場において36.34%の収益シェアを占め、アジア太平洋地域は2032年にかけてCAGR 18.61%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルデジタルクレデンシャル管理市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 規制ウォレット義務とデジタル公共インフラへの支出 | +2.8% | 欧州、北米、東アジアに集中した早期影響を伴うグローバル | 短期(2年以内) |
| AI生成アイデンティティ詐欺とディープフェイクリスク | +2.5% | 北米、西欧、および金融サービスが集積するアジア太平洋市場で最も緊急性が高いグローバル | 短期(2年以内) |
| スキルベース採用とポータブルなワークフォースクレデンシャル | +2.0% | 北米および欧州、オーストラリア、インド、韓国への波及あり | 中期(2〜4年) |
| オープンスタンダードと相互運用可能なデジタルウォレットの普及 | +1.8% | 欧州およびアジア太平洋の国家インフラプログラムで最も早く成熟するグローバル | 中期(2〜4年) |
| オンボーディング、KYC、およびアクセスワークフロー全体でのクレデンシャル再利用 | +1.5% | 北米および欧州、中東金融センターでの採用拡大 | 中期(2〜4年) |
| 機械およびAIエージェント認可のための検証可能なクレデンシャル | +1.2% | 北米テクノロジーセクターに集中したグローバル企業展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
規制ウォレット義務とデジタル公共インフラへの支出
規制上の実施スケジュールにより、デジタルクレデンシャル管理市場における明確な購買期間が生まれています。規則(EU)2024/1183は、欧州連合加盟国に対し、2026年12月6日までに少なくとも1つの欧州デジタルアイデンティティウォレットを利用可能にすることを義務付けています。公共部門機関はその日付からウォレットを受け入れることが求められ、金融ービスを含む規制された民間部門は2027年12月までに受け入れる必要があります。ドイツは2026年3月にデジタルアイデンティティ法の草案を公表し、欧州規則が国内立法および調達活動につながる経緯を示しました。NISTは2025年8月に特別刊行物800-63-4を最終化し、アイデンティティ証明における合成メディアリスクに対処する連邦デジタルアイデンティティガイダンスを追加しました。[1] カリフォルニア州も2026年6月にキャリアパスポートパイロットを開始し、州が支援する学習・雇用記録イニシアチブに4社のベンダーを参加させました。
AI生成アイデンティティ詐欺とディープフェイクリスク
スキルベース採用は、学術記録を超えてデジタルクレデンシャルの利用を拡大しています。全米大学・雇用主協会は、2026年に雇用主の70%がスキルベース採用を活用したと報告しており、2025年の65%から増加しています。また、採用した雇用主の71%が少なくとも半分の時間でこれらの慣行を使用していることも明らかになりました。GPAをスクリーニングツールとして使用する雇用主の割合は、2019年の73%から2026年には42%に低下しました。この変化により、雇用主と学習プロバイダーはクレデンシャルを認知された職業フレームワークにマッピングし、検証しやすくする必要があります。欧州委員会のスキルポータビリティ法案は、資格のデジタル証明が加盟国全体で相互運用可能、機械可読、かつ安全であることを義務付けることを提案しています。
スキルベース採用とポータブルなワークフォースクレデンシャル
スキルベース採用は、学術記録を超えてデジタルクレデンシャルの利用を拡大しています。全米大学・雇用主協会は、2026年に雇用主の70%がスキルベース採用を活用したと報告しており、2025年の65%から増加しています。また、採用した雇用主の71%が少なくとも半分の時間でこれらの慣行を使用していることも明らかになりました。GPAをスクリーニングツールとして使用する雇用主の割合は、2019年の73%から2026年には42%に低下しました。この変化により、雇用主と学習プロバイダーはクレデンシャルを認知された職業フレームワークにマッピングし、検証しやすくする必要があります。欧州委員会のスキルポータビリティ法案は、資格のデジタル証明が加盟国全体で相互運用可能、機械可読、かつ安全であることを義務付けることを提案しています。
オープンスタンダードと相互運用可能なデジタルウォレットの普及
オープンスタンダードは、クローズドなクレデンシャルシステムの価値を低下させる一方で、クロスプラットフォーム交換を必要とする購買者へとデジタルクレデンシャル管理市場を拡大しています。W3Cは2026年に検証可能なクレデンシャルデータモデルv2.1を公表し、2026年8月にはDID解決v1.0の候補勧告を発行しました。これらの仕様は、検証可能なクレデンシャル交換のための共通データおよび暗号基盤を提供します。FIDOアライアンスは、アイデンティティエコシステム全体の断片化に対処するため、EMVCo、ISO、OpenIDファウンデーション、W3Cとともにデジタルクレデンシャルニシアチブを立ち上げました。欧州、インド、日本、オーストラリア、ニュージーランドの国家プログラムは、検証可能なクレデンシャル発行のためのOpenIDおよびISO/IEC 18013-5を含むスタンダードを使用しています。Accredibleは2026年1月に、発行者がワークフローを変更することなくOpen Badge 3.0およびW3C検証可能なクレデンシャル2.0のサポートを導入しました。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化されたトラストフレームワークとクロスウォレット相互運用性の不完全さ | -1.5% | 欧州、アジア太平洋、北米にまたがる国境を越えた展開に最大の影響を与えるグローバル | 中期(2〜4年) |
| プライバシー、同意、およびデータ居住地コンプライアンスの複雑さ | -1.2% | 欧州、中国、インド、南米および中東への波及あり | 中期(2〜4年) |
| 発行者および検証者のネットワーク効果のボトルネック | -0.8% | 発行者エコシステムが限られた新興・中堅市場に顕著な影響を与えるグローバル | 長期(4年以上) |
| クレデンシャルの回復、失効、および長期的なウォレットの使いやすさ | -0.6% | 人口規模で運用するグローバル企業および政府プログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化されたトラストフレームワークとクロスウォレット相互運用性の不完全さ
クロスウォレット相互運用性は、デジタルクレデンシャル管理市場における大規模な国境を越えた展開に対する重大な制約として残っています。世界銀行のノートは、相互運用性をクレデンシャルのポータビリティ、署名の検証可能性、および法的認識に分類しています。クレデンシャルが国境を越えて一貫して移動するためには、管轄区域がこれら3つの領域すべてで整合する必要があると指摘しています。[2] 米国のガイダンスに基づいて発行されたクレデンシャルは、ドイツの依拠当事者がそれを受け入れる前に、依然として別途の認識と保証マッピングが必要な場合があります。これは、技術スタンダードだけではガバナンスおよび法的認識の問題を解決できないことを意味します。したがって、ベンダーは多国籍プログラムに対してより長い販売サイクルと高コストのカスタマイズされたインテグレーション作業に直面しています。
プライバシー、同意、およびデータ居住地コンプライアンスの複雑さ
プライバシー規則により、発行者および依拠当事者にとってクレデンシャルアーキテクチャのコストと時間が増大しています。一般データ保護規則は、各取引で開示される個人データを制限することを組織に義務付けています。選択的開示方法はこの結果をサポートできますが、各依拠当事者の接続は関連する属性に対して設定される必要があります。欧州デジタルアイデンティティウォレットの失効メカニズムに関する研究も、国家規模での失効管理における課題を指摘しています。中国の個人情報保護法は、クラウドアーキテクチャの選択を制限する可能性のあるデータローカライゼーション要件を追加しています。これらの要件は調達サイクルを延し、強力な法的・技術的リソースを持つ組織を優遇する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:展開の複雑さが増すにつれてサービスが存在感を高める
ソフトウェアは2026年に収益の65.81%を占め、これは教育および企業環境においてデジタルクレデンシャル管理市場を支える発行プラットフォームの確立された基盤を反映しています。デジタルクレデンシャル管理市場は、機関が紙の証明書や静的PDFをサブスクリプションベースのプラットフォームに置き換えることで恩恵を受けてきました。ソフトウェアプロバイダーは、そのシステムを通じて発行、保管、提示、および検証機能を管理しています。しかし、購買者はW3C検証可能なクレデンシャル、eIDAS 2.0、ISO/IEC 18013-5、およびその他のスタンダードへの同時対応サポートをますます必要としています。
デジタルクレデンシャル管理市場におけるサービスは、展開にインテグレーションおよびライフサイクルサポートが必要となるため、2032年にかけてCAGR 17.87%で拡大する見込みです。IBMの2025年12月のスタンダードベース発行オファリングは、ISO/IEC 18013-5、IETF SD-JWT、OID4VCI、およびOID4VPを単一の実装で使用しています。このような構成は、アイデンティティシステム、ウォレット、および依拠当事者アプリケーションを接続するための専門スキルを必要とします。組織はまた、大規模な失効機能を維持し、技術仕様の変更に応じてシステムを調整する必要があります。NIST SP 800-63-4および欧州の実施規則は、したがって、アドバイザリー、マネージド展開、およびアップデートサービスへの継続的な需要を支えています。
展開モード別:クラウドがリードし、ハイブリッドが規制ニーズに対応
クラウドベースの展開は2026年に収益の72.65%を占め、2032年にかけてCAGR 17.22%で拡大する見込みです。この位置は、デジタルクレデンシャル管理市場における教育、人事、および企業アイデンティティチームによるサービスとしてのソフトウェアの広範な利用を反映しています。マネージドインフラは、発行者が独自の大規模な運用環境を構築することなく、検証および発行をスケールアップするのに役立ちます。IBMのドキュメントによると、そのOID4VCI実装はクラウドネイティブ構成において2秒未満でクレデンシャルを発行できます。このパフォーマンスは、大量プログラムにおけるクラウド採用の継続を説明するのに役立ちます。
オンプレミスシステムは、ポリシーまたは法律によりパブリッククラウドでのクレデンシャルメタデータの取り扱いが制限される防衛、国家安全保障、および金融サービスにおいて依然として重要です。ハイブリッドモデルにより、発行者はスケーラブルなクラウド要素を使用しながら、管理された環境で機密データを保護できます。ドイツのEUDIウォレット実装コンセプトは、クラウドネイティブコンポーネントと機密属性のための保護インフラを連携させる段階的アプローチを説明しています。Oracleは2025年3月にクラウドおよびオンプレミス環境をサポートする構成を備えたIdentity and Access Management 14cをリリースしました。したがって、デジタルクレデンシャル業界は、単一のクラウドアプローチに完全に移行するのではなく、複数の提供モデルを維持する可能性が高いです。
組織規模別:大企業がスケールを提供し、中小企業がモメンタムを加える
大企業は2026年に収益の64.12%を占めており、これはクレデンシャルを確立されたアイデンティティ、人事、およびオンボーディングシステムと連携させるリソースを持っているためです。これらのプログラムは多くの場合、アイデンティティアーキテクチャ、法的レビュー、および複数のプライバシー体制にわたるサポートを必要とします。その調達プロセスも、確立されたプラットフォームとインテグレーションパートナーを優遇する傾向があります。この顧客グループは、デジタルクレデンシャル管理市場全体でプロバイダーに相当規模の展開機会を提供しています。
中小企業は2032年にかけてCAGR 18.20%で拡大する見込みです。サービスとしてのソフトウェアのオファリングは、クレデンシャルの発行と検証に必要なコストと内部専門知識を削減します。OECDは、小規模雇用主がスキルベース評価で学位要件を置き換えるにあたって実用的なツールを必要としていると指摘しています。Accredible、Sertifier、CertifyMeのプラットフォームオファリングは、大規模なカスタム開発なしにワークフォース認定、顧客オンボーディング、およびパートナーアクセスをサポートするよう設計されています。HR Open Standards Consortiumは、相互運用可能な学習・雇用記録エコシステムの構築を支援するTrusted Career Profileスタンダードをリリースしました。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
クレデンシャルタイプ別:アイデンティティクレデンシャルがリードし、マイクロクレデンシャルが需要を構築
検証可能なアイデンティティクレデンシャルは2026年に収益の36.17%を占め、デジタルクレデンシャル管理市場において最大のクレデンシャルタイプとなっています。政府のアイデンティティプログラム、金融サービスのKYCプロセス、および企業のワークフォースアイデンティティの利用がこのセグメントを支えています。これらのアプリケーションは高い保証を必要とし、詳細な規制の対象となっています。eIDAS 2.0、ISO/IEC 18013-5、およびNIST SP 800-63-4はすべて、検証可能なアイデンティティシステムの必要性を強化しています。
デジタルバッジおよびマイクロクレデンシャルは2032年にかけてCAGR 17.79%で拡大する見込みです。これらは、過去の学位だけでなく、特定の現在のスキルを記録する必要性に対応しています。専門資格および免許は定期的な検証と失効報告を必要とし、継続的なサービス機会を生み出しています。資格、メンバーシップ、および認可クレデンシャルは、アイデンティティが検証された後、オンボーディング、KYC、およびアクセスワークフロー全体で再利用できます。したがって、デジタルクレデンシャル管理市場は、最初の発行だけでなく、より繁なクレデンシャル利用から価値を得ることができます。
アプリケーション別:教育が採用を支え、ワークフォースモビリティが拡大
教育および生涯学習は2026年に収益の31.67%を占め、デジタル証明書とバッジの長年にわたる利用に支えられています。大学、認定機関、およびワークフォースプロバイダーは、大規模な成果を発行するためのクレデンシャルシステムを展開してきました。Open Badgeスタンダードにより、デジタルクレデンシャル管理市場においてこれらの記録をプラットフォーム全体で提示・確認しやすくなっています。Accredibleは2025年初頭に、そのプラットフォームを通じて2,400万人以上の学習者をカバーしていると述べました。
ワークフォースオンボーディングおよびモビリティは2032年にかけてCAGR 18.31%で拡大する見込みであり、アプリケーションの中で最も高い成長率です。スキルベース採用と繰り返しのアイデンティティ検証の両方がこのユースケースを支えています。政府サービスも、EUDIウォレット要件が27の欧州連合加盟国全体の公共部門調達に組み込まれるにつれて需要を生み出しています。金融サービスプロバイダーは再利用可能な高保証アイデンティティ検証を求めており、医療機関は免許確認と専門的認識をサポートするクレデンシャルシステムを必要としています。IDEMIAとIndicioは2026年3月に、銀行、分散型金融プラットフォーム、および国境を越えた決済プロバイダー向けのオファリングを発表しました。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:学術機関がリードし、企業需要が拡大
学術機関は2026年に収益の27.83%を占め、デジタルバッジおよび証明書プログラムの確立された利用を反映しています。この基盤には、大学、専門認定機関、およびその他の学習プロバイダーが含まれます。Accredible、Parchment、Canvas Credentialsなどのプラットフォームは、デジタルクレデンシャル管理市場において機関の発行プロセスをサポートするインテグレーションを構築しています。このセグメントは、教育プロバイダーが後に雇用主や免許機関が利用できるクレデンシャル記録を生成するため、引き続き重要です。
企業ユーザーは2032年にかけてCAGR 18.29%で拡大する見込みです。需要はワークフォースのポータビリティ、顧客アイデンティティ検証、および新興の機械認可要件から生まれています。Microsoft Researchは2026年にVegaを公表しました。これは、ユーザーがクレデンシャル自体を開示することなく政府発行のクレデンシャルから事実を証明できるよう設計されたシステムです。この研究は、クレデンシャルがAIエージェント認可やその他の非人間アイデンティティシナリオにどのように関連するかを示しています。銀行、医療プロバイダー、テクノロジーおよびアイデンティティサービスプロバイダーも、より広範なアイデンティティオーストレーションスタックに適合できるプラットフォームを必要としています。
地域分析
北米は2026年に収益の36.34%を占め、成熟した企業アイデンティティシステムと早期のクレデンシャルプラットフォーム採用に支えられています。米国は、大規模なアイデンティティテクノロジー購買者の基盤と、スキルベース採用を支援する公共イニシアチブから恩恵を受けています。カリフォルニア州は2026年6月に4社の選定テクノロジーベンダーとともにキャリアパスポートパイロットのデモンストレーション段階に入りました。同州はこのプログラムを学術記録、検証済みスキル、および非学位クレデンシャルと連携させました。NIST SP 800-63-4は、デジタルクレデンシャル管理市場におけるデジタルアイデンティティ展開のための連邦保証フレームワークを提供しています。
欧州は、27の欧州連合加盟国が2026年12月までに少なくとも1つのEUDIウォレットを利用可能にする必要があるため、主要な規制パイプラインを有しています。このフレームワークは、ウォレット発行者、依拠当事者、および関連サービスプロバイダーに共通のタイムテーブルを作成します。欧州委員会は2026年に実施規則(EU)2026/798および2026/1731を通じて技術仕様を更新しました。ドイツのデジタルアイデンティティ法草案は、欧州要件に続く国内政策活動を示しています。欧州におけるデジタルクレデンシャル管理市場シェアは、コンプライアンス対応のクレデンシャル発行および検証システムの必要性に支えられています。
アジア太平洋地域は2032年にかけてCAGR 18.61%で拡大する見込みであり、最も速い地域成長率です。中国はYD/T 6745-2026およびYD/T 6896-2026を通じて分散型デジタルアイデンティティスタンダードを確立し、アイデンティティサービスの国家技術参照を作成しました。[3] インドのDigiLocker、シンガポールの国家デジタルアイデンティティフレームワーク、および台湾のウォレットプログラムは、企業ユースケースをサポートできる公共インフラを追加しています。日本は2026年10月に、検証可能なクレデンシャルベースのリモート署名のための最初の信頼できるサービスとしてCrecludeプラットフォームを登録しました。ASEANデジタルアイデンティティゲートウェイは2026年5月にシンガポールノードを立ち上げ、地域のデジタルアイデンティティ接続をサポートしています。南米、中東、アフリカは依然として初期段階の市場ですが、ブラジル、アラブ首長国連邦、ナイジェリア、南アフリカの政府アイデンティティプログラムは、デジタルクレデンシャル管理市場における将来の採用のパイプラインを生み出しています。
競合環境
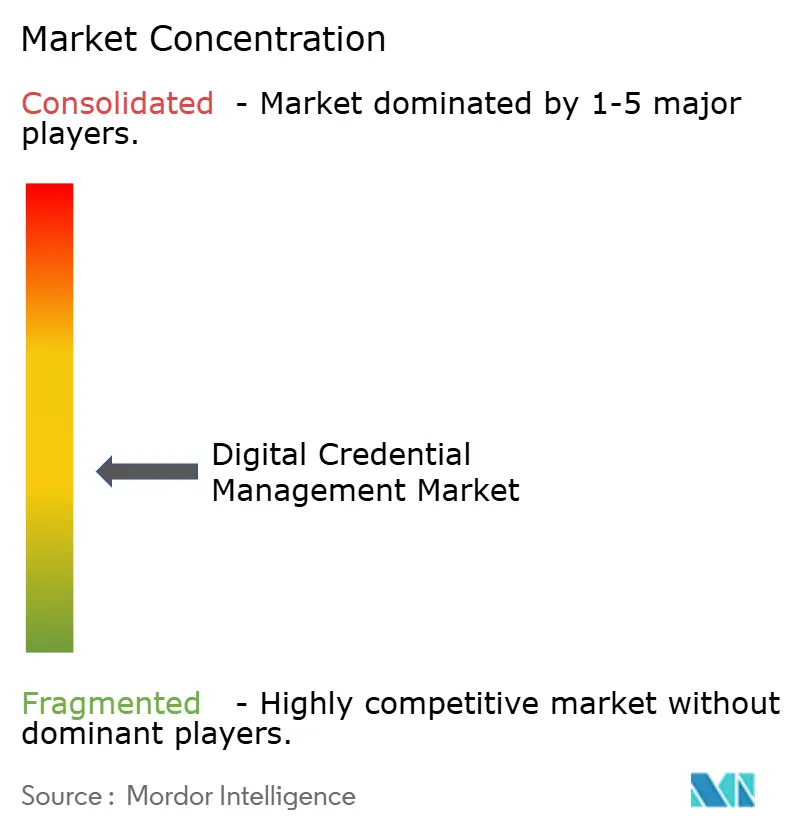
デジタルクレデンシャル管理市場は適度に断片化された構造を持ち、専門クレデンシャルプラットフォームとより広範なアイデンティティプロバイダーが異なる購買者ニーズに対応しています。Accredible、Parchment、Sertifier、CertifyMe、Badgecraft、Dock Labsは、クレデンシャルプログラム管理、バッジデザイン、学習者エンゲージメント、およびスタンダードサポートに注力しています。IBM、Microsoft、Thales、Oracle、Ping Identityは、企業インテグレーション、アイデンティティおよびアクセス管理能力、および大規模な公共部門展開の能力を通じて競争しています。競争は、W3C検証可能なクレデンシャルをサポートしながらeIDAS 2.0要件を満たす能力を中心に展開されています。ThalesはUL Solutionsの認定プログラムを通じてデジタルアイデンティティウォレットのISO/IEC 18013-5認定を取得しており、国家契約に必要なスタンダード対応レベルを示しています。
Microsoft Researchの2026年Vega公表は、暗号クレデンシャル保証をAzureおよびEntra関連インフラに組み込む戦略を示しています。このシステムは、クレデンシャル自体を開示することなく政府発行のクレデンシャルから事実を証明できます。IBM Verifyは2026年6月のアップデートで検証可能なクレデンシャルシナリオのための事前認可コードグラントタイプを追加しました。これにより、ユーザーセッションを中断することなく発行者からウォレットへの安全な転送が可能になります。これらの製品ステップは、大規模なアイデンティティプロバイダーがデジタルクレデンシャル管理市場において検証可能なクレデンシャルの発行と提示に向けてプラットフォームを拡張していることを示しています。
専門プロバイダーは、顧客が大規模な内部アイデンティティ専門知識なしに実用的な展開を必要とする場合に機会を維持しています。これは特に、大規模なアイデンティティアーキテクチャチームなしに詐欺およびコンプライアンス要件に直面する従業員50〜500人の組織に関連しています。Accredibleの2026年1月のOpen Badge 3.0およびW3C検証可能なクレデンシャル2.0のサポートは、発行者の移行摩擦を軽減しました。IDEMIAは2026年3月にProofおよびIndicioとのパートナーシップを発表し、生体認証証明、プライバシー保護署名、および相互運用可能な検証を組み合わせました。デジタルクレデンシャル管理市場は、オープンスタンダードと使いやすいツールおよび再現可能な展開サポートを組み合わせることができるプロバイダーを優遇する可能性が高いです。
デジタルクレデンシャル管理業界リーダー
-
Pearson plc
-
Accredible, Inc.
-
Thales S.A.
-
IBM Corporation
-
Oracle Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:日本のJIPDECは、三菱UFJ信託銀行とTOPPAN株式会社が共同開発した次世代デジタルクレデンシャル発行・検証プラットフォーム「Creclude」を、検証可能なクレデンシャルベースのリモート署名のための日本初の信頼できるサービスとして登録しました。これはW3C VCベースの属性認証の国内初の第三者評価を表しており、日本の金融セクターにおける企業VCの採用に向けた規制上のトラストアンカーを確立し、他の発行者が追随することが期待されるコンプライアンス経路を提供しています。
- 2026年8月:AccredibleはSkills Frameworksを立ち上げ、クレデンシャル発行者が発行したバッジをO*NET、ESCO、NACEキャリアレディネスコンピテンシーなどの業界認知された外部職業フレームワークに整合させたり、独自のスキル分類をアップロードしたりできるようにしました。これにより、既存の発行ワークフローを変更することなく、雇用主が認識する権威を検証可能なクレデンシャルに直接組み込むことができます。
- 2026年6月:カリフォルニア州はキャリアパスポートパイロットのデモンストレーション段階を開始しました。これは州が支援する学習・雇用記録イニシアチブであり、学術成績証明書と検証済みスキルおよび非学位クレデンシャルを組み合わせ、4社の選定テクノロジーベンダーが2026年8月まで実ユーザーテストに参加しています。このパイロットはニューサム知事のキャリア教育マスタープランの一部であり、2019年以降に完了した24万5,000件以上の登録見習いを基盤としています。
- 2026年3月:IDEMIA Public Securityは、IDEMIAの生体認証アイデンティティ証明とProofのPKIベースのデジタル署名・認可ネットワークを組み合わせた、プライバシー保護型の検証可能なデジタルクレデンシャルを提供するためにProofとの戦略的パートナーシップを発表しました。この共同ソリューションは、ユーザー制御の失効可能なクレデンシャルを求める金融機関向けの決済詐欺、KYC、およびアクセス管理のユースケースを対象としています。
グローバルデジタルクレデンシャル管理市場レポートの範囲
デジタルクレデンシャル管理とは、組織がアイデンティティ、スキル、および資格の安全で改ざん防止されたデジタル記録を発行、管理、および検証するために使用するソフトウェアプラットフォームとプロトコルの包括的なフレームワークを指します。
デジタルクレデンシャル管理市場レポートは、コンポーネント(ソフトウェアおよびサービス)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業および中小企業)、クレデンシャルタイプ(検証可能なアイデンティティクレデンシャル、専門資格および免許、資格・メンバーシップ・認可クレデンシャル、デジタルバッジおよびマクロクレデンシャル、その他のクレデンシャルタイプ)、アプリケーション(教育および生涯学習、ワークフォースオンボーディングおよびモビリティ、顧客およびビジネスアイデンティティ検証、医療アイデンティティおよび専門免許、政府サービスおよびデジタル公共インフラ、金融サービスおよび決済、その他のアプリケーション)、エンドユーザー(学術機関、企業、銀行および金融機関、医療プロバイダー、テクノロジーおよびアイデンティティサービスプロバイダー、その他のエンドユーザー)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 検証可能なアイデンティティクレデンシャル |
| 専門資格および免許 |
| 資格・メンバーシップ・認可クレデンシャル |
| デジタルバッジおよびマイクロクレデンシャル |
| その他のクレデンシャルタイプ |
| 教育および生涯学習 |
| ワークフォースオンボーディングおよびモビリティ |
| 顧客およびビジネスアイデンティティ検証 |
| 医療アイデンティティおよび専門免許 |
| 政府サービスおよびデジタル公共インフラ |
| 金融サービスおよび決済 |
| その他のアプリケーション |
| 学術機関 |
| 企業 |
| 銀行および金融機関 |
| 医療プロバイダー |
| テクノロジーおよびアイデンティティサービスプロバイダー |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| クレデンシャルタイプ別 | 検証可能なアイデンティティクレデンシャル | |
| 専門資格および免許 | ||
| 資格・メンバーシップ・認可クレデンシャル | ||
| デジタルバッジおよびマイクロクレデンシャル | ||
| その他のクレデンシャルタイプ | ||
| アプリケーション別 | 教育および生涯学習 | |
| ワークフォースオンボーディングおよびモビリティ | ||
| 顧客およびビジネスアイデンティティ検証 | ||
| 医療アイデンティティおよび専門免許 | ||
| 政府サービスおよびデジタル公共インフラ | ||
| 金融サービスおよび決済 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 学術機関 | |
| 企業 | ||
| 銀行および金融機関 | ||
| 医療プロバイダー | ||
| テクノロジーおよびアイデンティティサービスプロバイダー | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
デジタルクレデンシャル管理市場の規模はどのくらいですか?
デジタルクレデンシャル管理市場は、2027年の2.05 ビリオン 米ドルから2032年までに4.37 ビリオン 米ドルに達する見込みであり、CAGRは16.34%です。
デジタルクレデンシャルの採用を促進しているものは何ですか?
EUDIウォレット要件、スキルベース採用、ディープフェイク詐欺リスク、および相互運用可能なスタンダードの採用が、デジタルクレデンシャル管理市場における需要を増加させています。
最も速く拡大しているコンポーネントはどれですか?
サービスは、組織が展開、インテグレーション、およびライフサイクルサポートを必要とするため、2032年にかけてCAGR 17.87%で拡大する見込みです。
最も広く使用されている展開モデルはどれですか?
クラウドベースの展開は2026年に72.65%の収益シェアを占め、2032年にかけてCAGR 17.22%で拡大する見込みです。
最も高い予測CAGRを持つアプリケーションはどれですか?
ワークフォースオンボーディングおよびモビリティは2032年にかけてCAGR 18.31%で拡大する見込みです。
最も速い予測拡大を示す地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 18.61%で拡大する見込みであり、公共デジタルアイデンティティプログラムおよび地域スタンダード活動に支えられています。