
デジタル矯正歯科市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.94 十億米ドル |
| 市場規模 (2031) | 7.79 十億米ドル |
| 成長率 (2026 - 2031) | 9.53 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタル矯正歯科市場分析
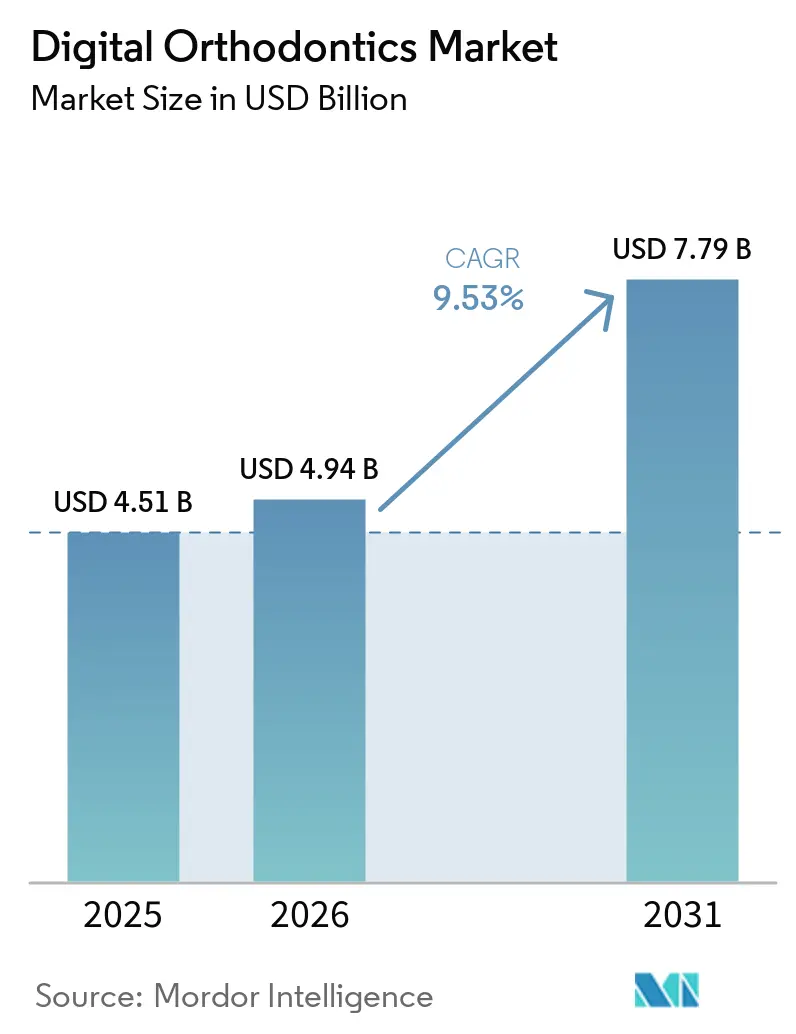
デジタル矯正歯科市場の規模は2025年に45.1 ビリオン 米ドルと評価され、2026年の49.4 ビリオン 米ドルから2031年には77.9 ビリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは9.53%です。
デジタル矯正歯科市場は、石膏模型から、印象エラーを削減し臨床タイムラインを短縮するスキャンから製造までの連携ワークフローへと移行しています。クリアアライナー、口腔内スキャニング、治療計画ソフトウェア、および直接印刷は、同一の臨床ワークフロー内でより緊密に連携されるようになっています。この変化により、複数拠点を持つ歯科グループは、拠点間で治療ステップを標準化するための明確な道筋を得ています。小規模クリニックもより多くのデジタルツールにアクセスできるようになっていますが、設備投資要件とトレーニングの必要性が依然として導入ペースを左右しています。競争は、スキャナーハードウェア単体ではなく、スキャニング、計画立案、診断、アプライアンス設計、およびモニタリングをいかに効果的に連携させるかに依存するようになっています。
主要レポートのポイント
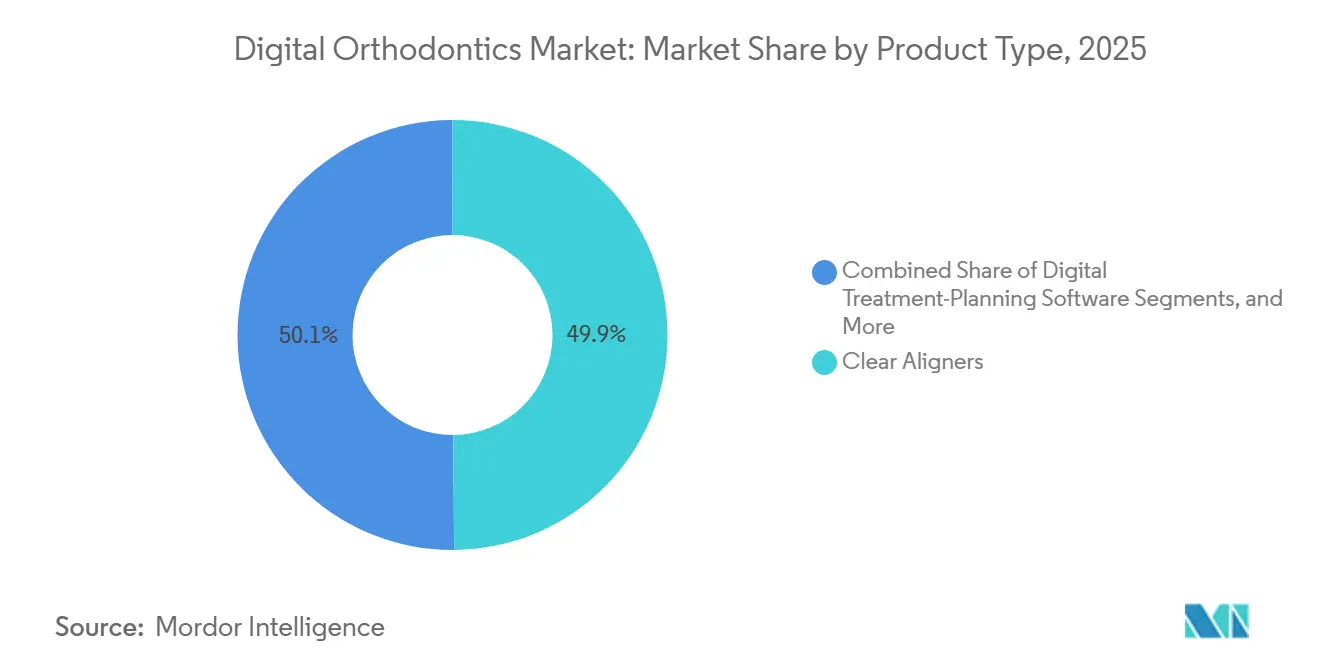
- 製品タイプ別では、クリアアライナーが2025年のデジタル矯正歯科市場シェアの49.88%を占め、口腔内スキャナーは2031年までCAGR 10.55%で成長すると予測されています。
- 技術別では、光学式口腔内スキャニングが2025年のデジタル矯正歯科市場規模の34.55%を占め、CAD/CAMは2031年までCAGR 11.56%で拡大すると予測されています。
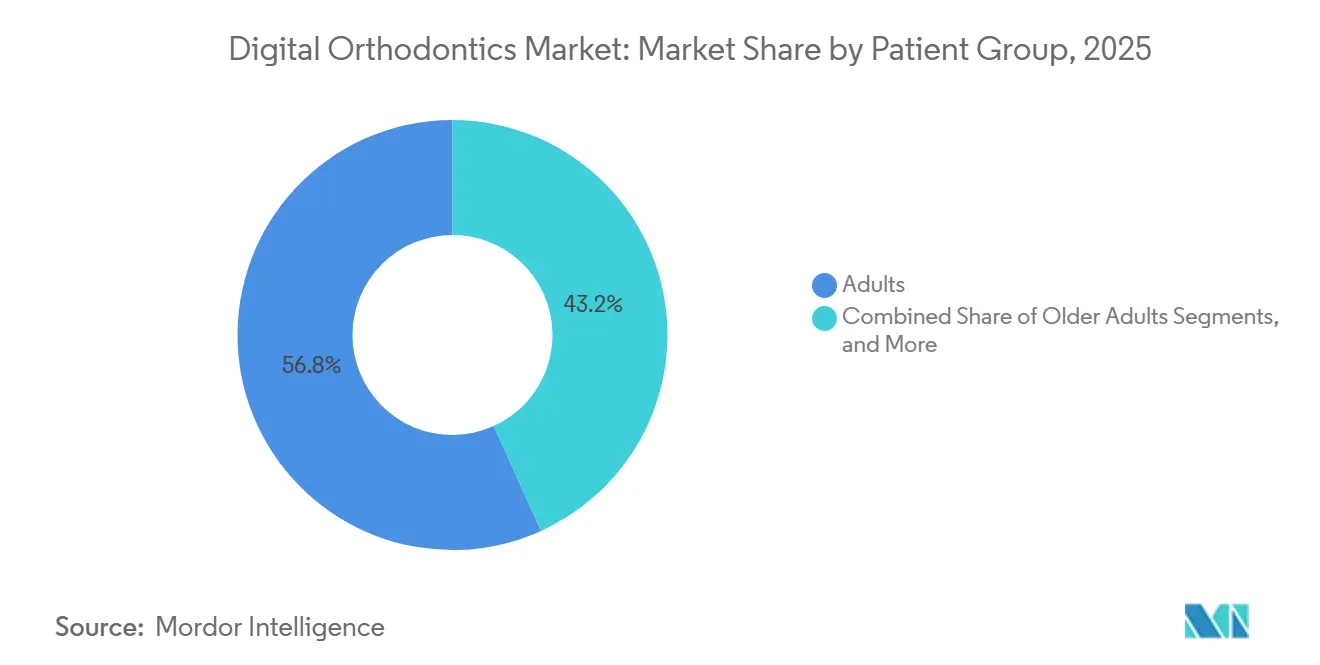
- 患者グループ別では、成人が2025年の収益の56.76%を占め、高齢者は2031年までCAGR 11.74%で成長すると予測されています。
- エドユーザー別では、矯正歯科クリニックが2025年の収益の53.24%を占め、歯科サービス組織は2031年までCAGR 11.34%で成長すると予測されています。
- 地域別では、北米が2025年の収益の39.56%を占め、アジア太平洋は2031年までCAGR 12.98%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クリアアライナー治療の採用 | +3.2% | 北米および東アジアで最も高い成長速度を持つグローバル市場 | 中期(2〜4年) |
| 口腔内スキャナーの普及 | +2.1% | 北米と欧州が中核であり、アジア太平洋が台頭 | 短期(2年以内) |
| より迅速で快適なデジタル印象採得 | +1% | グローバル | 短期(2年以内) |
| 院内および直接3Dプリントによるアプライアンス製造 | +0.9% | 北米、欧州、およびアジア太平洋の主要市場 | 中期(2〜4年) |
| ワークフロー全体での患者データの再利用 | +0.6% | グローバル、デジタル成熟市場での早期利益 | 長期(4年以上) |
| AI支援による検出および治療シミュレーション | +1.2% | グローバル、当初は北米と欧州に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クリアアライナー治療の採用拡大
デジタル矯正歯科市場は、クリアアライナー治療がより広い患者層に普及するにつれて拡大しました。Align Technologyは2025年に10代および成長期の子供向けのInvisalignケースを93.58万件出荷し、2024年比で7.8%増加した一方、成人ケースの件数は2025年第4四半期に8%増加しました。英国の矯正歯科医の70%以上が、過去3年間で成人の需要が増加したと報告しています。[1] 一般歯科医は矯正歯科医監督プログラムを通じてアクセスを拡大し、Align Technologyは2025年第4四半期に一般歯科医チャネルで前年比5.3%の成長を報告しました。リモートモニタリング、AI支援による治療設計、およびサブスクリプションベースの提供により、アライナーケースの管理に必要なインフラが削減されました。
口腔内スキャナー普及の拡大
口腔内スキャナーが先進国において標準的な診療インフラとなるにつれて、市場は恩恵を受けました。世界のスキャナー普及率は2025年に35%に達し、新興市場での拡大に向けた大きな機会が残されている一方、3Shapeは2,650万件の患者スキャンと2024年比39%のスキャンケース件数の増加を記録しました。オープンSTLエクスポートを備えた低価格の韓国製および中国製スキャナーは、デジタルワークフローへのアクセスを向上させると同時に、プレミアム層での競争を激化させました。[2] デジタル印象は従来の方法への依存を低減し、再利用可能なスキャンデータは診断、治療計画、モニタリング、および後続の治療判断を支援しました。
院内および直接3Dプリントによるアプライアンス製造の拡大
院内積層造形によりアプライアンスの設計から納品までの時間が短縮されるにつれて、市場は進展しました。LuxCreoとGraphy Inc.は直接印刷クリアアライナー向けのFDA認可済み樹脂を保有しています。同時に、LuxCreoは2025年3月に4Dアライナーに対して欧州初のMDRクラスIIa CE認証を取得し、当日中の直接印刷生産を可能にしました。2026年のScientific Reports誌の研究では、直接印刷された形状記憶ポリマーアライナーが垂直制御比1.19を達成し、熱成形代替品よりも歯根膜ストレスが低いことが示されました。[3] Formlabs Inc.は2025年2月に、Form 4BおよびForm 4BL歯科用プリンターの北米優先再販業者としてHenry Scheinを指名し、歯科サービス組織の拠点全体にわたる標準化されたワークフローを支援しました。
日常スキャンにおけるAI支援による検出と治療シミュレーション
AIはデジタル矯正歯科市場においてスキャニングおよび治療計画ワークフローの統合機能となりました。2025年の系統的レビューでは、頭部X線規格写真のランドマーク検出および歯牙セグメンテーションにおいて、AIが手動による方法よりも統計的に高い精度を示したことが報告されました。DentalMonitoring SASは623名の患者を対象としたアライナー装着検出において感度93.2%、特異度86.2%を報告し、大量診療施設が臨床的監督を維持しながら来院回数を削減するのに役立てています。畳み込みニューラルネットワークモデルは抜歯プロトコルの予測において82%〜94%の精度を達成しましたが、臨床医による監督は依然として不可欠です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 響のタイムライン |
|---|---|---|---|
| スキャナー、ソフトウェア、および3Dプリンティングインフラのコスト | -1.1% | 新興市場およびグローバルな中規模都市の単独診療所 | 中期(2〜4年) |
| トレーニングニーズとデジタルコンピテンシーの不均一性 | -0.6% | グローバル、特に南アジア・東南アジアおよびサブサハラアフリカでの圧力が大きい | 長期(4年以上) |
| 複雑な歯牙移動に対する予測可能性の限界 | -0.4% | グローバル | 中期(2〜4年) |
| 材料検証、データガバナンス、および相互運用性リスク | -0.5% | コンプライアンス要件が厳しい欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スキャナー、ソフトウェア、および3Dプリンティングインフラの高い初期コスト
デジタル矯正歯科市場は、完全なデジタルワークフローの高い初期コストにより採用障壁に直面しています。スキャナー、治療計画ソフトウェアライセンス、院内3Dプリンター、および検証済み材料には、南アジア、東南アジア、およびラテンアメリカの地方都市における単独診療所に特に影響を与える3万米ドルから5万米ドルの初期投資が必要です。EU医療機器規制またはFDA 510(k)プロセスへの規制コンプライアンスにより、コストはさらに増加します。モジュール式採用モデルにより、クリニックは院内プリンティングへの投資前にスキャニングとクラウドベースの計画から始めることができます。
トレーニング要件とデジタルコンピテンシーの不均一性
市場は、スキャナー、治療計画ソフトウェア、およびアプライアンス設計ツールを効果的に使用する施術者の能力に依存しています。中国では、矯正歯科専門医が北京、上海、広州、深圳に集中しており、ハードウェアが利用可能であるにもかかわらず、中部および西部地域でのアクセスが制限されています。AAOの2025年調査の回答者のほぼ半数が、5年以内に診療モデルを変更することを予想していました。継続的なトレーニング、ガイド付きスキャニング、AI支援ワークフロープロンプト、およびテレコンサルテーションモジュールにより、学習曲線を短縮し、複数拠点ネットワーク全体での治療の一貫性を支援することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
クリアアライナーが収益を牽引し、スキャナーの成長が加速クリアアライナーは2025年の製品タイプ別収益の49.88%を占め、デジタル矯正歯科市場のリーディングカテゴリーとなっています。Align Technologyは、記録的な261.1万件のInvisalignケース出荷と2,200万人以上のライフタイム患者に支えられ、クリアアライナーの純収益32.45億米ドルを報告しましたスキャニング、治療計画、およびアプライアンス納品を連携させた統合プラットフォームが、このセグメントの地位を強化し続けています。
口腔内スキャナーは、2031年までにCAGR 10.55%で最も成長の速い製品サブセグメントになると予測されています。Medit、3Shape、およびDentsply SironaはIDS 2025で新しいスキャナーモデルを発表または改良し、インストールベースの機能を強化しました。デジタル治療計画ソフトウェア、CAD/CAMアプライアンス、および製造システムが追加の収益源を提供しています。LuxCreoおよびGraphyのFDA認可済みダイレクトプリントアライナー樹脂が3Dプリンター需要を支援する一方、LuxCreoの2025年10月のAngelalign Technologyとのパートナーシップは材料開発と臨床規模およびデータを組み合わせました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
光学式口腔内スキャニングがリードし、CAD/CAMが急速に拡大光学式口腔内スキャニングは2025年の技術別収益の34.55%を占め、デジタル矯正歯科市場における主要なデータキャプチャー層として確立されました。3ShapeはIDS 2025でTRIOS 6を発表し、以前のTRIOSモデルと比較して最大110%高いスキャン解像度と統合ハイパースペクトルイメージングを実現しました。Meditはより大きなスキャン深度と改善された速度および精度を備えたi900 Classicを発売し、Dentsply SironaはPrimescan 2において帯域幅使用量50%削減とSureSmileシミュレーション速度90%改善を報告しました。
CAD/CAMは、2031年までにCAGR 11.56%で最も成長の速い技術サブセグメントになると予測されています。院内ミリング、クラウドベースの設計プラットフォーム、およびダイレクトプリントシステムの統合がこの成長を支援しています。コーンビームコンピューター断層撮影、3D顔面スキャニング、およびAI支援ランドマーク検出により、手動解釈の要件が削減されます。2026年2月、3ShapeはEUおよびEEAの対象TRIOS 6スキャナーに対して完全なハイパースペクトルイメージングを有効化し、う蝕、摩耗、歯肉退縮、および歯垢のAI支援可視化を含めました。
患者グループ別:
成人が優位を占め、高齢者が最も速い構造的変化を示す成人は2025年の収益の56.76%を占め、目立たない取り外し可能なアプライアンスへの需要に牽引されました。AAOは2024年に米国で190万人の成人が積極的な矯正治療を受けていたと推定しました。審美的な懸念が主要な治療ドライバーであり続ける一方、スキャンベースの計画とリモートレビューがケース管理を改善しました。成人需要はアライナー設計とモニタリング機能への投資も支援しました。
高齢者は、2031年までにCAGR 11.74%で他の患者グループよりも速く成長すると予測されています。このコホートは、歯周骨喪失による二次的な叢生、歯牙喪失後の空隙、および補綴処置に関連する要件を経験する可能性があります。欧州の多国間研究では、56歳以上の成人がクリアアライナー治療を求める最小だが最も急速に台頭するグループとして特定さました。Ormcoは2025年9月に若年患者向けのSpark Juniorを発売し、フェーズ1の下顎前進から開始しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
矯正歯科クリニックがリードし、歯科サービス組織が診療規模の経済を再定義矯正歯科クリニックは2025年のエンドユーザー別収益の53.24%を占め、複雑なケースと統合された臨床ワークフローの管理における役割を反映しています。歯科サービス組織は、2031年までにCAGR 11.34%で最も成長の速いエンドユーザーセグメントになると予測されています。Smile Doctorsは2025年末時点で36州に580拠点以上を有し、提携および買収を通じて100拠点以上を追加しました。これらの組織は、拡大するクリニックネットワーク全体での標準化されたワークフローを支援しています。
一般歯科クリニックは、矯正歯科医の臨床監督に支援されたクリアアライナープログラムを通じて矯正サービスを拡大しています。歯科技工所はデジタルスキャンファイルの処理とダイレクトプリントアライナーサービスの提供を増やしています。直接消費者向けプラットフォームは、資格を持つ臨床医が実施するスキャンを使用するハイブリッドモデルが完全リモートアプローチに取って代わるにつれて統合に直面しています。対面の臨床コンポーネントのないモデルは規制上および治療成果上の懸念により制限されており、デジタル矯正歯科産業における相互運用性と臨床ガバナンスの重要性が高まっています。
地域分析
北米デジタル矯正歯科市場
北米は2025年に収益の39.56%を占め、成熟した矯正歯科需要と発達した歯科サービス組織ネットワークに支えられた。アメリカ矯正歯科学会(AAO)は2024年に会員1人あたり696名の活動患者数を報告し、同調査史上最高の患者数を記録した。カナダは安定した専門医需要を維持し、メキシコはより広い自費診療へのアクセスと都市部におけるクリアアライナーへの認知向上を通じて前進した。米国のデジタル矯正歯科市場は競争が続き、Align Technologyは2026のクリアアライナー数量成長率を中一桁台と見込んだ。Ormcoは2026年5月のAAO年次総会において、デジタルボンディングを追加のブラケットシステムへ拡張した。
欧州および南米デジタル矯正歯科市場
欧州は引き続き安定した需要を提供し、ドイツ、英国、フランス、イタリアがプレミアムスキャナーおよびプランニングシステムの主要市場として機能した。EU医療機器規則はデジタル機器サプライヤーへの参入要件を引き上げる一方、安全性および相互運用性の基準を強化した。LuxCreoの4Dアライナーは2025年3月にMDRクラスIIaのCE認証を取得し、欧州におけるダイレクトプリントアライナーの重要な節目を刻んだ。DentalMonitoringは2026年2月に1.00 ビリオン 米ドルを調達し、事業拡大およびAI製品開発を支援した。南欧は歯科支出の低さと分散した個人開業医の構造により、デジタルワークフローの導入が比較的緩やかであった。一方、ブラジルは民間歯科へのアクセス拡大を背景に南米の需要を牽引した。
アジア太平洋および中東・アフリカデジタル矯正歯科市場
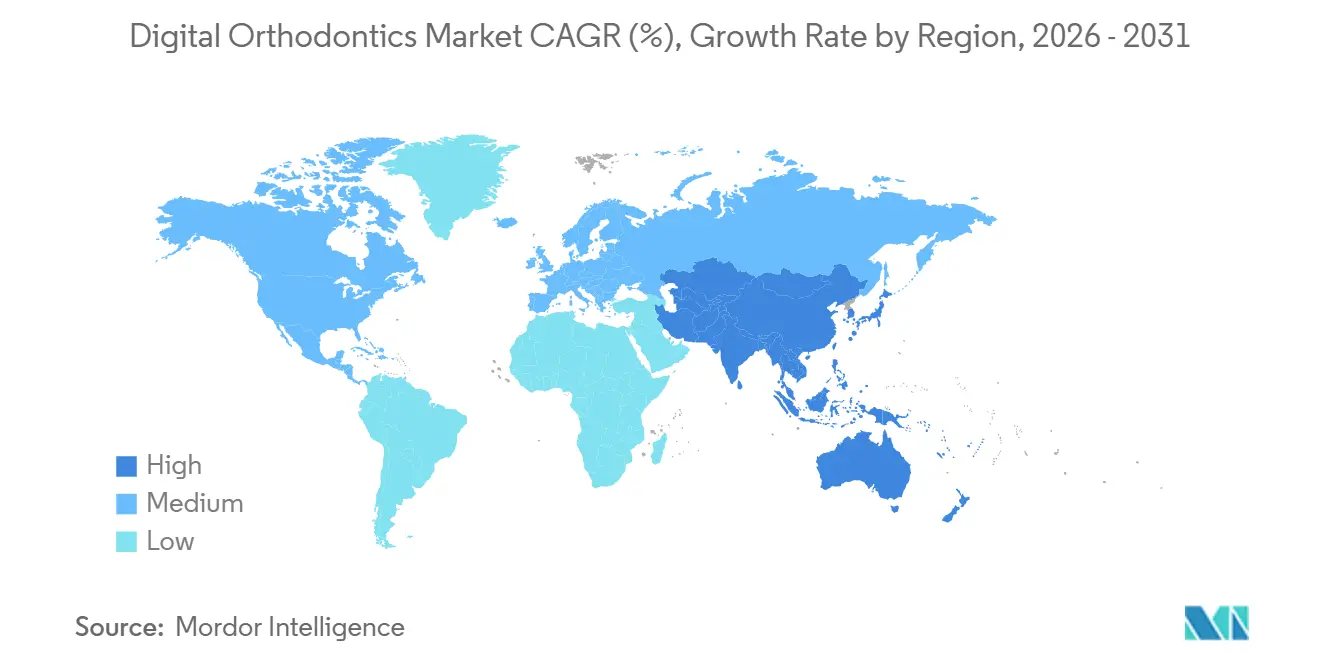
アジア太平洋地域は2031年までのCAGR 12.98%で最も成長の速い地域と予測された。中国は不正咬合の高い有病率、低い治療普及率、および沿岸部の一線都市への専門医集中を組み合わせ、専門医のリーチを拡大するリモートモデルを支援した。デジタル矯正歯科市場は韓国のスキャニングおよびダイレクトプリント素材における革新からも恩恵を受けた。Meditは2025年9月にiPadネイティブのMedit Link Expressアプリケーションとともにi900 Mobilityスキャナーの出荷を開始した。インドのインフラは第2層・第3層都市へと拡大し、中東・アフリカでは特にGCCにおいて病院および歯科クリニックへの民間投資が集まった。

競合ランドスケープ
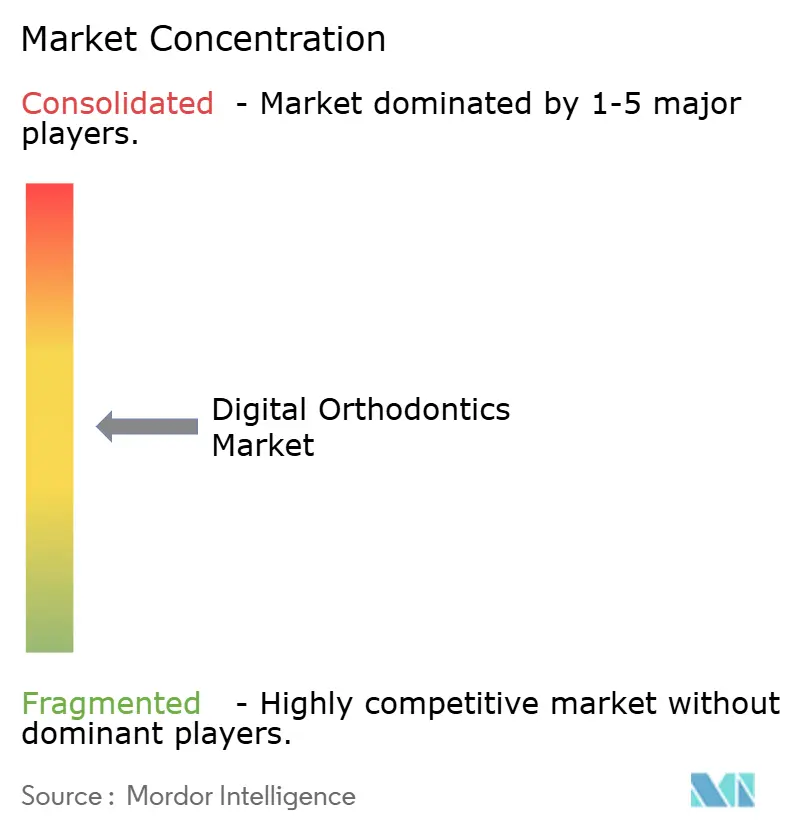
デジタル矯正歯科市場は、主要サプライヤーがスキャナーハードウェア、CAD/CAM設計、治療計画、およびアライナー製造を統合することで、エコシステムレベルでは中程度の集中度を示しています。Align Technology、3Shape、Dentsply Sirona、Medit Corp.、およびInstitut Straumann AGが主要なエコシステム参加者です。Align Technologyは、2025年第4四半期に出荷されたフシステムスキャナーユニットの86%をiTero Luminaが占めたと述べています。Medit Corp.とShining 3Dはオープンなエクスポートを提供しており、診療施設がスキャニングを計画および製造から分離することを可能にしています。デジタル矯正歯科市場は、独自プラットフォーム統合とオープンワークフローの柔軟性の選択によって形成されています。
リモートモニタリングは、ハードウェアおよび治療計画と並ぶ独自の競争カテゴリーとして台頭しています。DentalMonitoring SASは2025年に営業黒字を達成し、200万人以上のモニタリング患者にサービスを提供した後、2026年2月に1億 ミリオン 米ドルの資金調達を確保しました。LuxCreo, Inc.は2025年10月にAngelalign Technologyから投資を受け、クリアアライナー治療向けの3D印刷材料を開発しました。2026年2月、3ShapeはEUおよびEEAにおけるTRIOS 6向けにハイパースペクトルイメージングおよびAI支援口腔状態可視化を有効化することで、臨床提供を拡大しました。これらの動向は、ハードウェアを超えた接続データ、材料、モニタリング、および臨床ソフトウェアにおける競争を浮彫りにしています。
新興市場の診療施設向けに15,000 ミリオン 米ドル未満の価格帯のスキャナー構成、および複数のスキャナーブランドに対応した診断ツールには機会が残されています。高齢者ケースでは、クラウン、インプラント、骨吸収、および補綴の複雑性の一貫した管理が必要です。直接印刷の専門業者は、院内製造によるアライナー1ケースあたりの生産コストを12〜16 ミリオン 米ドルに抑えることを目標としています。デジタル矯正歯科市場では、AI歯牙セグメンテーション、4Dシミュレーション、および形状記憶樹脂における特許活動も増加しています。公開されたAIベンチマークは、信頼性の高いパフォーマンスを実証し、臨床プロトコルの標準化を支援するプラットフォームを優遇する可能性があります。
デジタル矯正歯科産業のリーダー
-
Align Technology, Inc.
-
DENTSPLY SIRONA Inc.
-
Institut Straumann AG
-
Carestream Dental LLC
-
Envista Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
デジタル矯正歯科市場
- 3 Shape
- Align Technology
- Carbon, Inc.
- Carestream Dental
- ClearCorrect AG
- DentalMonitoring SAS
- Dentsply Sirona
- Desktop Metal
- Envista
- Formlabs Inc.
- Graphy Inc.
- Straumann Group
- Ivoclar Vivadent
- LuxCreo, Inc.
- Medit Corp.
- Ormco Corporation
- Planmeca
- Shofu Inc.
- Solventum Corporation
- uLab Systems Inc.

Recent Industry Developments in デジタル矯正歯科市場
- 2026年5月:OrmcoはDamon Clear、Mini Diamond、Orthos、Titanium Orthos、およびMini-Twinブラケットシステムをサポートするようにデジタルボンディングプラットフォームを拡張し、ブラケットポートフォリオの大部分にわたってデジタル計画による間接ボンディングワークフローを拡大しました。
- 2026年2月:DentalMonitoring SASはLazard Elaia CapitalおよびISALTが主導する1億 ミリオン 米ドルの資金調達を確保し、ブラジル、トルコ、東南アジア、中東への拡大およびAI製品開発の推進に充てます。
- 2026年2月:3ShapeはEUにおける対象TRIOS 6スキャナー向けにフルハイパースペクトルイメージングパッケージを有効化し、単一の口腔内スキャンを通じて複数の口腔状態のAI支援検出を可能にしました。
- 2025年10月:LuxCreo, Inc.はAngelalign Technologyから戦略的投資を受け、クリアアライナー療法向けの3D印刷材料を共同開発し、アジア太平洋における材料研究エコシステムを拡大します。
- 2025年9月:Medit Corp.はiPadネイティブのMedit Link Expressアプリケーションを搭載したi900 Mobility口腔内スキャナーの出荷を開始し、カートマウントハードウェアの必要性を排除しました。


グローバルデジタル矯正歯科市場レポートの範囲
本レポートの範囲として、デジタル矯正歯科は、高度なコンピューター技術、3Dスキャニング、およびバーチャルシミュレーションソフトウェアを使用して、歯と顎の不正咬合を診断、計画、および治療します。煩雑な物理的型取りや推測を、カスタムクリアアライナーよびブレース向けの精密なデジタルワークフローに置き換えます。
デジタル矯正歯科市場は、製品タイプ、技術、患者グループ、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場は口腔内スキャナー、クリアアライナー、デジタル治療計画ソフトウェア、CAD/CAM矯正アプライアンス、3Dプリンターおよび製造システム、矯正材料および樹脂、その他を含みます。技術別では、市場は光学式口腔内スキャニング、コーンビームコンピューター断層撮影、3D顔面スキャニングおよびステレオフォトグラメトリー、CAD/CAM、積層造形、切削加工、人工知能および機械学習、その他にセグメント化されています。患者グループ別では、市場は小児患者、成人患者、および高齢患者に分類されています。エンドユーザー別では、市場は矯正歯科クリニック、一般歯科クリニック、歯科サービス組織、歯科技工所、病院、学術機関、および直接消費者向けプラットフォームにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東およびアフリカ、南米にたって分析されています。本レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。本レポートは、上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
| 錠剤 |
| カプセル |
| マイクロチップデリバリーデバイス |
| 服薬アドヒアランス |
| 薬物送達 |
| 患者モニタリング |
| 疾患管理 |
| その他の適応症 |
| 心血管疾患 |
| 精神障害 |
| 感染症 |
| 糖尿病 |
| がん |
| その他の疾患 |
| 病院 |
| クリニック |
| 在宅ケア施設 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 錠剤 | |
| カプセル | ||
| マイクロチップデリバリーデバイス | ||
| 適応症別 | 服薬アドヒアランス | |
| 薬物送達 | ||
| 患者モニタリング | ||
| 疾患管理 | ||
| その他の適応症 | ||
| 疾患別 | 心血管疾患 | |
| 精神障害 | ||
| 感染症 | ||
| 糖尿病 | ||
| がん | ||
| その他の疾患 | ||
| エンドユーザー別 | 病院 | |
| クリニック | ||
| 在宅ケア施設 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
2031年までのデジタル矯正歯科の予測はどのようなものですか?
市場は2026年の49.4 ビリオン 米ドルから2031年には77.9 ビリオン 米ドルへ、CAGR 9.53%で成長すると予測されています。
2025年のデジタル矯正歯科をリードした製品カテゴリーはどれですか?
クリアアライナーが2025年に49.88%のシェアで製品収益をリードしました。
デジタル矯正歯科において最も急速に成長している技術はどれですか?
CAD/CAMはクラウド設計、ミリング、および直接印刷統合に支えられ、2031年までCAGR 11.56%で成長すると予測されています。
歯科サービス組織がデジタル矯正歯科にとって重要な理由は何ですか?
歯科サービス組織は2031年までCAGR 11.34%で最も急速に成長するエンドユーザーグループであり、クリニック全体にわたる購買、トレーニング、および生産を標準化することができます。
2031年までに最も急速に成長する地域はどこですか?
アジア太平洋は中国、インド、韓国の需要に支えられ、CAGR 12.98%で成長すると予測されています。
デジタル矯正歯科ワークフローのより広範な普及を制限するものは何ですか?
フルワークフローには初期費用として30,000〜50,000 ミリオン 米ドルが必要となる場合があり、トレーニングの必要性とデジタル能力の不均一さが導入を遅らせる可能性があります。


 お客様のデータは安全であり、販売や共有は一切行われません。

