
歯科矯正サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
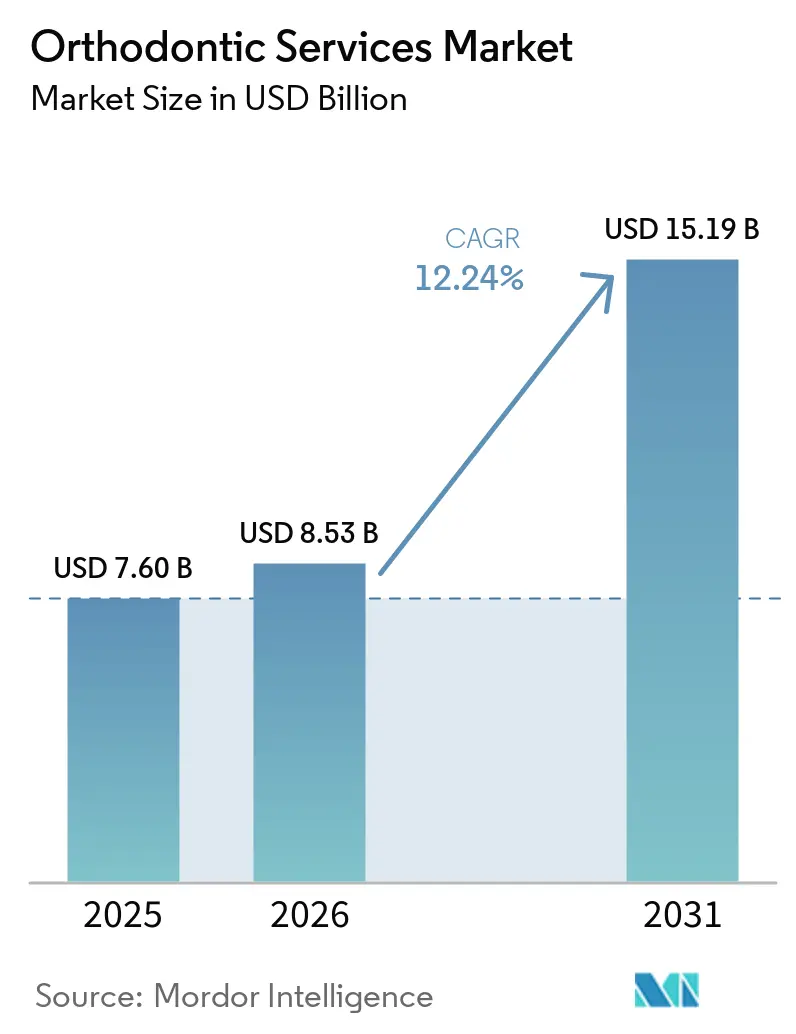
| 市場規模 (2026) | 8.53 十億米ドル |
| 市場規模 (2031) | 15.19 十億米ドル |
| 成長率 (2026 - 2031) | 12.24 % |
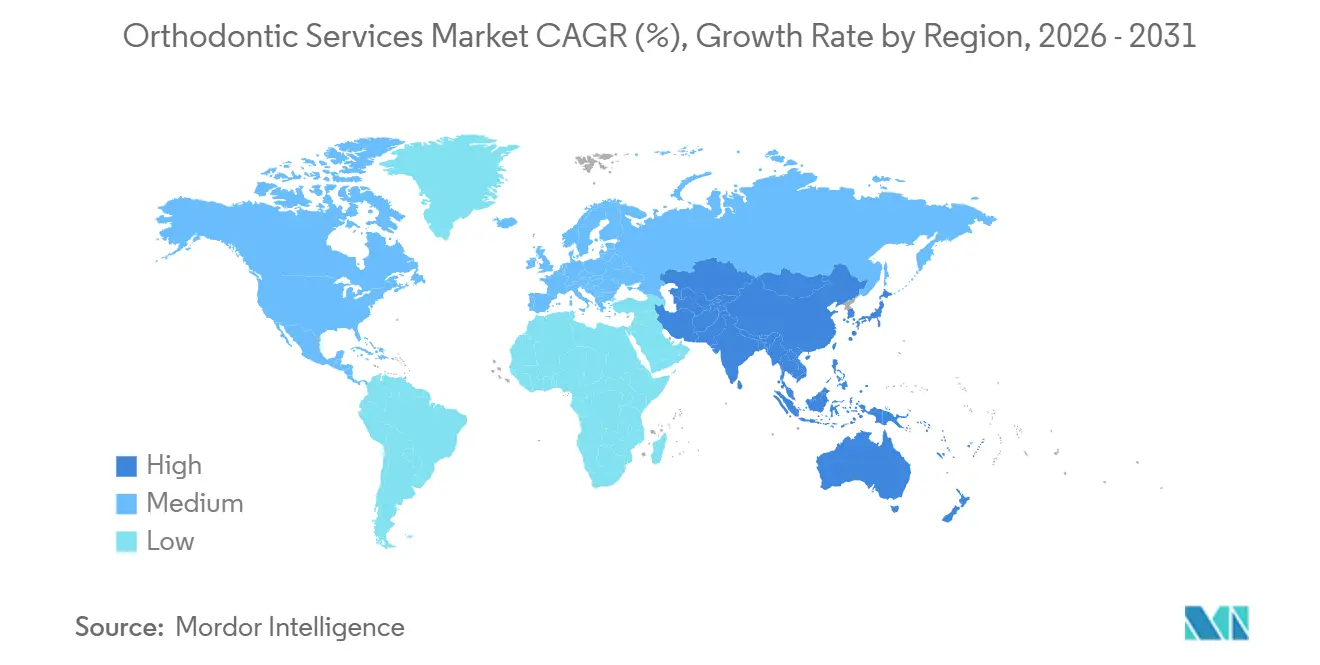
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
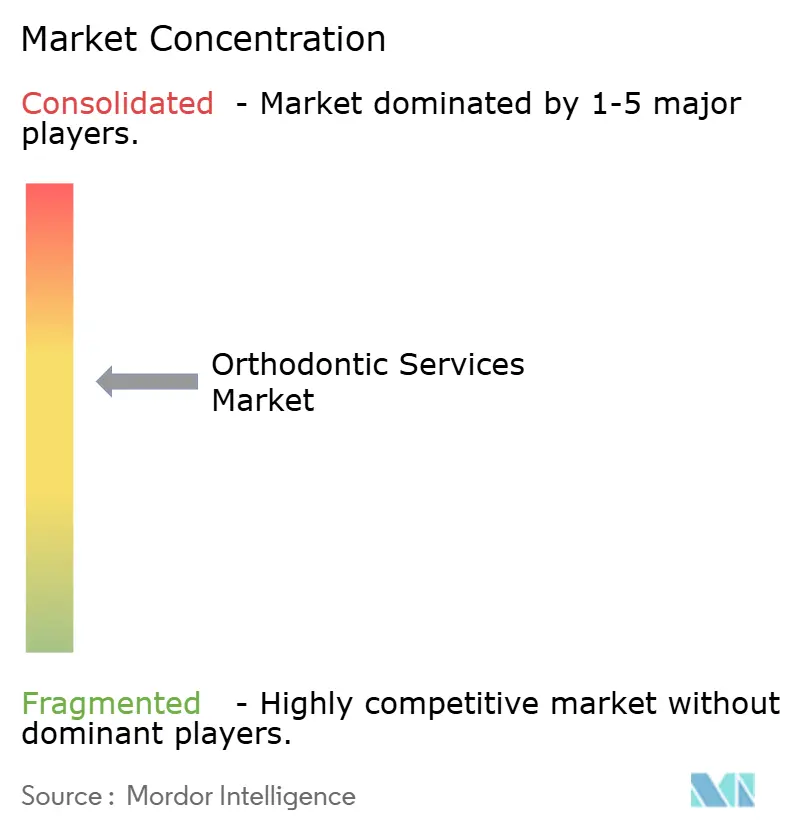
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科矯正サービス市場分析
歯科矯正サービス市場規模は、2025年に76.0 ビリオン 米ドル、2026年に85.3 ビリオン 米ドルと予測され、2031年までにCAGR 12.24%(2026年〜2031年)で成長し、151.9 ビリオン 米ドルに達する見込みです。
歯科矯正サービス市場は、歯列不正の矯正を求める患者が増加し、目立たない治療オプションへの需要が高まるにつれて拡大しています。不正咬合は全年齢層にわたる幅広い潜在患者層を形成しており、デジタルワークフローにより、クリニックは対面診察の回数を減らしながら症例を管理できるようになっています。また、大規模な歯科・歯科矯正サービス組織は、ワークフローの標準化、管理リソースの共有、および調整された調達の活用を通じて、治療へのアクセスを変革しています。こうした変化は歯科矯正サービス市場における供給能力の向上を支援していますが、同時に専門医の確保、保険適用範囲、および患者の経済的負担能力の重要性も高めています。したがって、歯科矯正サービス市場は、増大する臨床的ニーズと、医療提供者がケアを提供・監視・資金調達する方法の変化を組み合わせたものとなっています。
主要レポートのポイント
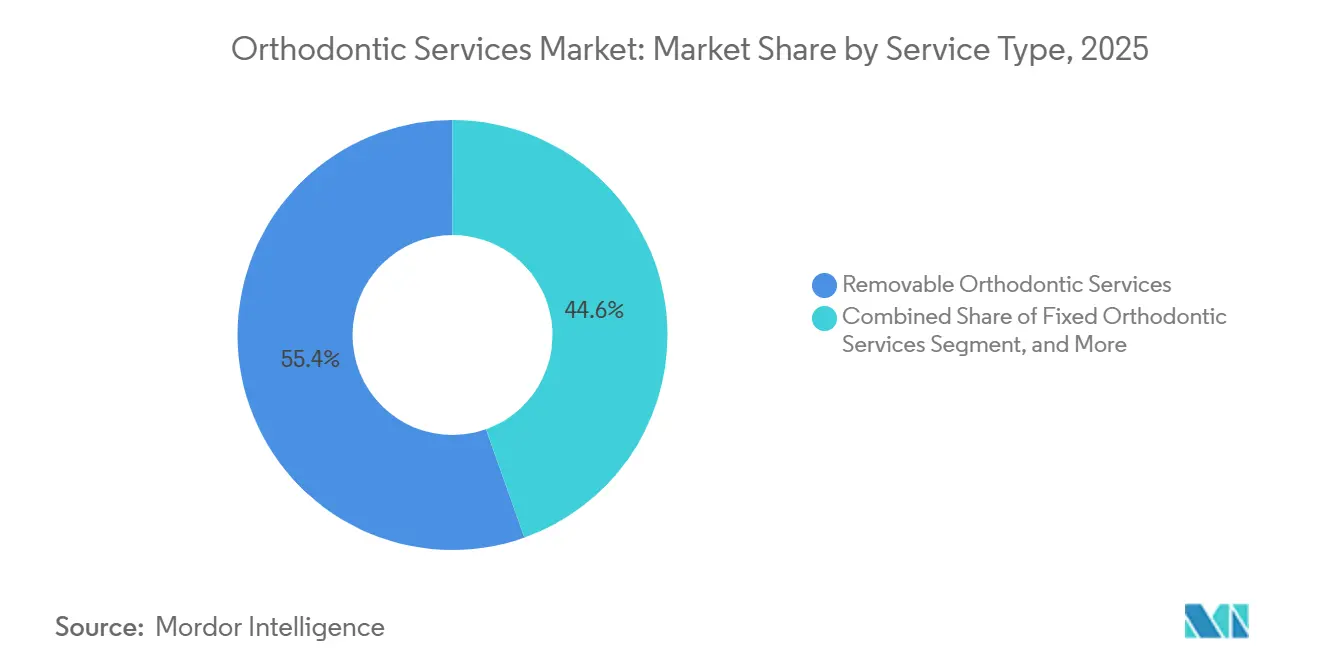
- サービスタイプ別では、取り外し可能な歯科矯正サービスが2025年の歯科矯正サービス市場シェアの55.4%を占め、2031年にかけてCAGR 14.65%で成長すると予測されています。
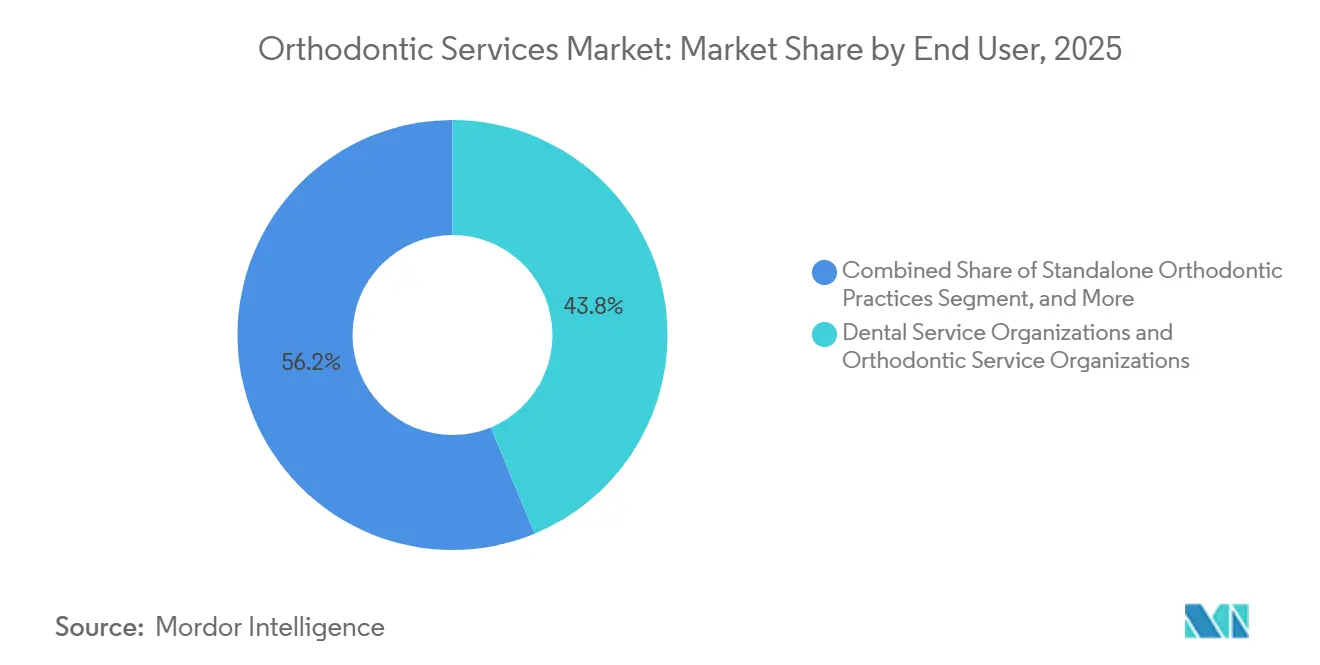
- エンドユーザー別では、DSOおよびOSOが2025年の収益の43.8%を占め、2031年にかけてCAGR 14.8%で成長すると予測されています。
- 年齢層別では、18〜40歳の成人が2025年の収益の56.4%を占め、2031年にかけてCAGR 15.32%で成長すると予測されています。
- 地域別では、北米が2025年の収益の42.4%を占め、アジア太平洋地域は2031年にかけてCAGR 13.4%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 歯列不正および不正咬合の有病率の上昇 | +1.80% | 世界全体、特にアジアおよび南米で顕著 | 長期(4年以上) |
| 審美的歯科矯正に対する成人需要の増大 | +2.50% | 北米、欧州、およびアジア太平洋の都市部 | 中期(2〜4年) |
| デジタルスキャン、AI計画、および3Dプリント製装置 | +2.00% | 北米および欧州、アジア太平洋への拡大を伴う | 中期(2〜4年) |
| 拡大する保険および雇用主負担の歯科給付 | +1.50% | 北米、GCCおよび西欧での初期拡大を伴う | 短期(2年以内) |
| ハイブリッドリモートモニタリングと歯科矯正サービス組織のスケーラビリティ | +1.70% | 北米、欧州、およびアジア太平洋 | 中期(2〜4年) |
| ダイレクトプリントワークフローの圧縮と症例あたりの製造コスト低減 | +1.30% | 北米、欧州、中国、および先進アジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
歯列不正および不正咬合の有率の上昇
不正咬合は、幼少期に初めて現れ成人期まで続く可能性があるため、歯科矯正サービス市場において複数の年齢層にわたる歯科矯正の評価と治療への需要を支えています。2025年の研究では、地域および診断基準によって異なるものの、青少年の有病率は39%から93%の範囲にあり、プール有病率はアジアで61.8%、欧州で61.5%であることが報告されています[1]。この負担は外見にとどまらず、未治療の歯列不正は口腔機能に影響を与え、ケアニーズを複雑にし、家族や医療提供者にとって早期臨床評価をより重要なものにする可能性があります。世界保健機関は口腔疾患を主要な公衆衛生上の懸念として位置づけており、予防と早期診断への注目を高めることを支持しています[2]。2024年のバンコク宣言もまた、口腔の健康をより広い保健システムの優先事項に位置づけ、定期的な歯科サービスがまだ発展途上にある地域でのスクリーニング、紹介、およびケアパスウェイのための支援環境を整備しました。長期的には、より体系的なスクリーニングにより、低所得層や医療サービスが行き届いていない地域での歯科矯正サービスへのアクセスが拡大する可能性があります。
審美的歯科矯正ケアに対する成人需要の増大
成人は歯科矯正サービス市場における主要な需要源であり、特に治療が仕事のスケジュールや社会的な日常に合わせる必要がある場合、目立たないこと、利便性、および治療の柔軟性を重視する傾向があります。2025年には18〜40歳の成人が収益の56.4%を占めており、治療がもはや青少年のみを対象としたものではないことを示しています。一部の成人患者は、リテーナーの使用を終了した後に歯が経時的に移動したことで矯正を求めて再来院しており、一度限りの治療集団ではなく、繰り返し発生する需要源を生み出しています。取り外し可能なアライナープログラムはこのグループに適しており、仕事、食事、および日常のルーティンのために取り外すことができます。組織化された医療提供者ネットワークにとって、成人症例はデジタル印象、リモートモニタリング、および標準化された治療計画のより一貫した活用を支援し、予測可能な治療ニーズを持つ患者の不要な受診を削減できます。その結果生じる需要は、クリニックが成人のエンゲージメントと長期的な患者維持をサービスモデルの一部とするよう促しています。
デジタルスキャン、AI計画、および3Dプリント製装置
デジタルスキャン、人工知能、および3Dプリンティングは、初期記録から計画レビュー、装置設計、フォローアップモニタリングに至るまで、歯科矯正サービス市場における手作業のステップを削減しています。2025年のレビューでは、AIを活用した計画が従来のワークフローと比較して治療期間の短縮と受診回数の減少に関連していることが示されましたが、臨床での使用には依然として専門家の監督が必要です[3]。Align Technologyは2026年4月に、計画修正を削減するために設計された強化されたビジュアライゼーションとツールを備えたClinCheck Signatureを導入しました。これらのツールは、医療提供者がより多くの症例を管理しながら複数拠点にわたる一貫性を向上させるのに役立ちます。これは、比較可能な臨床プロセスを必要とする複数拠点グループにとって特に有用です。同時に、ソフトウェア主導のケアは医療機器要件を満たす必要があり、これは臨床、データ管理、および製品開発機能にわたって品質システムとコンプライアンスプロセスを維持できる企業に有利に働きます。米国食品医薬品局は2026年1月にSmileInspectorソフトウェアをクラスII医療機器として認可し、計画ソフトウェアが正式な監督の対象であることを確認しました。
拡大する保険および雇用主負担の歯科給付
保険の設計は、生涯限度額や免責額が患者に高額の費用負担を残す場合、臨床的に適切なケアであっても遅延する可能性があるため、患者が歯科矯正相談後に治療を開始するかどうかに影響します。雇用主負担の歯科プランおよび任意給付モデルは、より広い従業員集団にコストを分散させることができますが、患者への実際の価値は依然として適用範囲と医療提供者ネットワークに依存します。全米歯科プラン協会は2026年に、経済的負担への懸念が歯科給付の設計と加入選択に影響を与えていると述べました[4]。Sun Lifeは2026年4月にKid Smile Completeを導入し、13歳未満の対象扶養児童に対してネットワーク内歯科治療の100%カバーと免責額なしを提供しました。より良い保険適用は、特に医療提供者が治療の選択肢と予想される患者負担を明確に説明できる場合、すでに臨床的ニーズが確認されている患者のコンバージョンを改善できます。ただし、適用限度額と自己負担コストは依然としてどの医療提供者チャネルが需要を取り込めるかを左右します。交渉されたネットワーク料金が対象家族にとってプログラムをよりアクセスしやすくする場合、大規模な医療提供者グループが恩恵を受ける可能性があります。
制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い治療費と限られた償還 | -2.20% | 世界全体、特にアジア太平洋、中東・アフリカ、南米で深刻 | 長期(4年以上) |
| 訓練を受けた歯科矯正医の不足と専門医アクセスの不均等 | -1.60% | 北米農村部、中東・アフリカ、南アジア | 中期(2〜4年) |
| 複雑な症例のリモート治療における臨床的不確実性 | -1.20% | 世界全体、特に専門医の監督が限られた市場 | 中期(2〜4年) |
| 規制、相互運用性、およびデータガバナンスの負担 | -1.00% | 北米、欧州、および規制されたアジア太平洋市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い治療費と限られた償還
治療費は歯科矯正サービス市場における中心的な抑制要因であり続けており、特に償還が限られているか利用できない場合、多くの治療コースは通常の家計予算では賄えない支払いを必要とします。クリアアライナー治療およびプレミアム固定装置は、相当額の自己負担を必要とする場合があります。この制約は、新興経済国や歯科給付が限られている世帯でより深刻であり、歯列不正が機能や生活の質に影響を与えている場合でも、患者がケアを先延ばしにする可能性があります。中国では、Angelalignが2025年の国内平均販売価格が12.6%低下したと報告しており、症例数が増加しているにもかかわらず、集中調達が価格に圧力をかけていることを示しています。この結果は、患者数の増加が必ずしも同水準の医療提供者または製造業者の収益成長に結びつくわけではないことを示しています。保険の拡大は経済的格差の一部を縮小する可能性がありますが、中間所得層や無保険の患者に対してはその格差を解消しておらず、分割払いプラン、医療提供者の効率性、および低コストの提供モデルがアクセスにとって引き続き重要です。
訓練を受けた歯科矯正医の不足と専門医アクセスの不均等
専門医の供給は、特に人口密度が低く、専門クリニックへの紹介経路が限られている地域において、歯科矯正サービス市場のすべての地域で需要に追いついていません。米国の労働力には2024年に10,830人の現役歯科矯正医が含まれており、歯科専門家不足地域は数百万人に影響を与え、農村コミュニティがその多くを担っています。長い訓練要件により専門医基盤の急速な拡大は困難であり、労働力不足は患者の関心や技術採用の高まりと同じタイムラインでは解決できません。この問題は、都市部と農村部の間での歯科矯正医の不均等な分布によって悪化しており、主要都市以外の患者にとって移動時間の増加、相談の遅延、およびケアの継続性の低下につながる可能性があります。リモートモニタリング、バーチャル相談、およびAIを活用したレビューは、移動の必要性を減らし、専門医の時間をより効率的に活用できる可能性があります。これらのツールはアクセス制約を緩和できますが、その価値は地域の臨床規則、信頼性の高い接続性、および適切な専門家の監督に依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
取り外し可能な形式が最大のポジションを占める取り外し可能なサービスは2025年の歯科矯正サービス市場シェアの55.4%を占めました。クリアアライナー療法は、目立たないオプションを求める患者に適しているため、このカテゴリ内の主要な形式です。また、デジタル印象およびソフトウェアを活用した治療計画とも相性が良いです。固定式サービスは、制御された力の付与を必要とする重度の叢生、骨格的不調和、およびその他の複雑な症例に対して引き続き不可欠です。これらの症例は、独立型歯科矯正クリニック、病院、および歯科大学センターでの専門医活動を引き続き支えています。
取り外し可能なケアに関連する歯科矯正サービス市場規模は、症例計画とモニタリングを標準化する能力の向上によって支えられています。デジタル製造はアライナープログラムのターンアラウンドタイムを短縮し、再現性を向上させることができます。一部の大規模医療提供者は院内製造の検討を始めており、症例あたりのコストを削減し、運営管理を強化できます。Align Technologyはクリニック向けのデジタル歯科矯正システムと3Dプリンティング能力への投資を継続しています。固定式装置は、特に困難な症例において明確な臨床的役割を維持するでしょう。外科的および頭蓋顔面治療を含む補助的および複雑なサービスは、専門医の連携と高度な計画を必要とするため、規模は小さいながらも重要であり続けます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
DSOおよびOSOが提供モデルの成長をリードDSOおよびOSOは2025年の収益の43.8%を占め、2031年にかけてCAGR 14.8%で成長すると予測されています。これにより、歯科矯正サービス市場において最も成長の速いエンドユーザーチャネルとなっています。これらの組織は、スケジューリング、調達、患者コミュニケーション、およびデジタルワークフローサポートを一元化できます。その規模はまた、多くの拠点にわたって標準的なケアパスウェイを提供しやすくします。Smile Doctorsは2025年3月のmyOrthos買収を通じてネットワークを拡大し、13州にわたる70以上の提携拠点を追加しました。
歯科矯正医が管理サポートと患者獲得能力を求める場合、大規模ネットワークの歯科矯正サービス市場シェアは増加する可能性があります。独立型クリニックは、専門医の評判と長期的な患者関係がプレミアムケアを支える高所得郊外地域において引き続き重要なポジションを維持しています。一般歯科クリニックは、より多くの一般開業医がクリアアライナープロトコルをサービス提供に組み込むにつれて、もう一つの関連チャネルとなっています。病院および歯科大学センターは、複雑な症例、専門医教育、および紹介ネットワークにとって引き続き不可欠です。Align Technologyは2026年第2四半期にDSOチャネルでの継続的な成長を報告し、アカウントの追加と拠点あたりの症例数の増加によって支えられました。したがって、医療提供者の統合は独立した開業モデルを排除することなくサービス提供を変革しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
年齢層別:
成人が収益を牽引し、早期ケアが拡大18〜40歳の成人は2025年の収益の56.4%を占め、歯科矯正サービス市場において最大の年齢別ポジションを持っています。このグループには初回患者と以前の治療後に後戻りした後に再来院する成人が含まれます。成人はしばしば目立たない装置とスケジューリングの柔軟性を優先します。これらの好みは取り外し可能なオプションとリモートモニタリングへの需要を強化します。13〜17歳の青少年は、活発な成長が特定の発育矯正に好ましい時期となり得るため、引き続き重要です。
0〜12歳の小児患者は歯科矯正サービス市場規模のより小さなシェアを占めていますが、早期介入への注目が高まっています。2025年の系統的レビューでは、思春期前の時期における骨格的異常の診断と治療が治療結果を改善し、治療期間を短縮できることが示されました。Align Technologyは2025年度に935,800件の10代および子供の症例開始を報告し、前年比7.8%増加しました。これは取り外し可能なアプローチが成人使用を超えて拡大していることを示しています。40歳以上の成熟した成人は、より長い就労期間と定期的なビデオコミュニケーションが外見と治療の利便性への関心を高めるにつれて、もう一つの新興グループとなっています。フォローアップケアをサポートする医療提供者は、複数の年齢層にわたる繰り返し発生する需要に対応できます。
地域分析
北米矯正歯科サービス市場
北米は2025年の矯正歯科サービス市場シェアの42.4%を占めました。米国はこの地域最大の国別機会であり、確立された歯科給付制度と成熟したDSOおよびOSOの存在によって支えられています。組織化されたプロバイダーネットワークは、矯正歯科ケアのより構造された提供モデルを生み出しています。カナダも民間歯科給付の成長と国境を越えた拡大機会を提供しています。Daia Orthodonticsは2026年9月、ニューブランズウィック州およびプリンスエドワードアイランド州で4つのクリニックを買収したと発表しました。
欧州矯正歯科サービス市場
欧州は矯正歯科サービス市場において2番目に大きな地域ブロックです。ドイツ、英国、フランス、イタリア、スペインが地域活動の大部分を占めています。成人層の採用率の高さと歯科に対する高い意識が、審美的ケアへの需要を支えています。Orthalisは2026年1月にDentalsoft Groupを買収し、欧州における矯正歯科ソフトウェア機能を拡充するためSignalSoft Développementを設立しました。診断・計画ソフトウェアに対する医療機器要件は、小規模なデジタルプロバイダーの参入障壁を高めています。
アジア太平洋、中東・アフリカ、南米矯正歯科サービス市場
アジア太平洋地域は2031年までに13.4%のCAGRで拡大すると予測されており、矯正歯科サービス市場において最も成長の速い地域となっています。中国は依然として要な牽引役であり、大規模な患者基盤がケース数の増加を通じて価格圧力を相殺することができます。Angelalignは2025年に中国本土のケース数が26.3%増加し276,200件に達したと報告しました。インドも重要な市場として台頭しており、ZenyumとMakeO Toothsiが2026年2月に合併を発表し、約1,100名のパートナードクターのネットワークを統合しました。中東・アフリカおよび南米は絶対値では依然として小規模ですが、都市化、民間クリニックの拡大、および認知度の向上が需要を広げています。
競合環境
歯科矯正サービス市場は、集中したグローバルテクノロジー層とより分散したケア提供層を持っています。Align Technologyは2026年に299,500人のアクティブドクター顧客と2,280万人のInvisalign患者との累積治療経験を報告しました。歯科矯正ケアは多くの地域クリニックやネットワークを通じて提供されるため、サービス提供者はより分散しています。この分業は、機器メーカー、ソフトウェア提供者、および複数拠点ケア組織間の競争を生み出しています。主要プラットフォームは、クリニックの提携と買収を通じて主要都市での密度を追求しています。
製造業者はまた、歯科矯正サービス市場でのポジションを深めるためにパートナーシップと臨床教育を活用しています。Straumann Groupは2025年10月にSmarteeとのパートナーシップを発表し、EMEAおよびアジア太平洋でのClearCorrect製造を支援しました。Meditは2026年5月にグローバル歯科矯正ビジネス部門を設立し、Progressive Orthodonticsを買収して、スキャニング技術と開業医教育を連携させました。これらの動きは、企業が単独製品ではなく統合されたデジタルワークフローを追求していることを示しています。Dentsply Sironaの2025年の再編と歯科矯正における減損は、中堅サプライヤー間のマージン圧力も示しました。
リモートモニタリング、小児介入、および中国とインドの低層都市は、歯科矯正サービス市場における競争の重要な領域であり続けています。デジタルツールは、クリニックが不要な受診を制限しながらモニタリングサービスを通じて繰り返し収益を生み出すことができます。Angelalignは2025年に合計532,400件の症例を報告し、48.1%増加し、国際症例は82.1%増加しました。その業績は、地域競合他社が自国市場以外に拡大する能力を反映しています。大規模なサービス組織はまた、独立したクリニックが対抗するのが難しい調達上の優位性を持っています。したがって、競争は臨床ソフトウェア、アライナー供給、医療提供者ネットワーク、およびリモートケアサービスにわたって引き続き活発になるでしょう。
歯科矯正サービス業界のリーダー
-
Smile Doctors, LLC
-
PDS Health
-
Heartland Dental
-
The Aspen Group
-
Integrated Dental Holdings (mydentist)
- 注:主要企業の掲載順は順位を示すものではありません。
矯正歯科サービス市場 このレポートでカバーされる企業
- Align Technology
- Dentsply Sirona
- Envista
- Straumann Group
- Solventum Corporation
- Henry Schein
- Smile Doctors, LLC
- PDS Health
- Heartland Dental
- The Aspen Group
- Smile Brands Inc.
- Dental Care Alliance
- MB2 Dental Solutions
- Integrated Dental Holdings (mydentist)
- Abano Healthcare Group Limited
- Q & M Dental Group (Singapore) Limited
- Coast Dental Services LLC
- Apollo White Dental Pvt. Ltd.
- American Orthodontics
- Angelalign Technology Inc.
- 3 Shape
最近の産業開発事情 矯正歯科サービス市場
- 2026年9月:Daia Orthodontics & TMJ Orthopedicsは、ミシガン州を拠点とする歯科矯正クリニックにとって重要な地理的多様化を示す、ニューブランズウィック州とプリンスエドワードアイランド州での4つの歯科矯正クリニックの買収を通じたカナダへの国境を越えた拡大を発表しました。
- 2026年5月:Medit Corp.はグローバル歯科矯正ビジネス部門を設立し、カリフォルニア州アリソビエホにある臨床教育機関であるProgressive Orthodonticsを買収し、デジタルスキャニング能力とグローバルな開業医トレーニングネットワークを統合しました。
- 2026年4月:Align Technologyは、オーランドで開催されたAAO年次総会において、Invisalign Specifix Attachment System、ClinCheck Signature、および統合フックを備えたInvisalign Palatal Expanderをプレビューしました。
- 2026年2月:ZenyumとMakeO Toothsiは、中東から日本にわたる市場で約1,100人のパートナードクターを持つ消費者向け歯科企業を設立するための合併を発表しました。
世界の歯科矯正サービス市場レポートの範囲
レポートの範囲によると、歯科矯正サービスは歯を矯正し、咬合の問題を修正するのに役立ちます。ブレース、クリアアライナー、リテーナーなどの治療が含まれます。これらのサービスは、歯の健康、快適さ、および笑顔の外観を改善します。
歯科矯正サービス市場は、サービスタイプ、エンドユーザー、年齢層、および地域によってセグメント化されています。サービスタイプ別では、市場は固定式歯科矯正サービス、取り外し可能な歯科矯正サービス、および補助的・複雑な歯科矯正サービスにセグメント化されています。エンドユーザー別では、市場は独立型歯科矯正クリニック、歯科矯正サービスを提供する一般歯科クリニック、歯科サービス組織および歯矯正サービス組織、病院および歯科大学センター、およびその他のエンドユーザーにセグメント化されています。年齢層別では、市場は小児(0〜12歳)、青少年(13〜17歳)、成人(18〜40歳)、および成熟した成人(40歳以上)にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 固定式歯科矯正サービス |
| 取り外し可能な歯科矯正サービス |
| 補助的および複雑な歯科矯正サービス |
| 独立型歯科矯正クリニック |
| 歯科矯正サービスを提供する一般歯科クリニック |
| 歯科サービス組織および歯科矯正サービス組織 |
| 病院および歯科大学センター |
| その他のエンドユーザー |
| 小児(0〜12歳) |
| 青少年(13〜17歳) |
| 成人(18〜40歳) |
| 成熟した成人(40歳以上) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| サービスタイプ別 | 固定式歯科矯正サービス | |
| 取り外し可能な歯科矯正サービス | ||
| 補助的および複雑な歯科矯正サービス | ||
| エンドユーザー別 | 独立型歯科矯正クリニック | |
| 歯科矯正サービスを提供する一般歯科クリニック | ||
| 歯科サービス組織および歯科矯正サービス組織 | ||
| 病院および歯科大学センター | ||
| その他のエンドユーザー | ||
| 年齢層別 | 小児(0〜12歳) | |
| 青少年(13〜17歳) | ||
| 成人(18〜40歳) | ||
| 成熟した成人(40歳以上) | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2031年までの歯科矯正サービスの予測は?
歯科矯正サービス市場は2031年までに151.9 ビリオン 米ドルに達すると予測されており、2026年からCAGR 12.2%で成長します。需要は、成人の参加増加、デジタルワークフロー、および組織化されたケアプラットフォームのより広い活用によって支えられています。
2025年に最大の収益シェアを持ったサービスタイプはどれですか?
取り外し可能な歯科矯正サービスは2025年の収益の55.4%をリードし、目立たないアライナーベースの治療への需要によって支えられました。固定式装置は、重度の叢生、骨格的状態、およびその他の複雑な矯正に対して臨床的に引き続き重要です。
DSOおよびOSOが急速に成長している理由は何ですか?
DSOおよびOSOは、複数の拠点にわたって業務、調達、およびデジタルワークフローを標準化できるため、2031年にかけてCAGR 14.8%で成長すると予測されています。共有サポート機能はまた、参加する臨床医が患者ケアにより多くの時間を費やすのを助けることができます。
どの年齢層が最大の需要を牽引していますか?
18〜40歳の成人は2025年の収益の56.4%を占め、柔軟で目立たない治療オプションへの需要を反映しています。これには初めて治療を受ける患者と歯科矯正の後戻り後に再来院する患者が含まれます。
どの地域が最も速く成長していますか?
アジア太平洋地域は2031年にかけてCAGR 13.4%で拡大すると予測されており、大規模な患者集団と審美的歯科ケアの採用増加によって牽引されています。中国とインドは、その規模、デジタルエンゲージメント、および拡大する医療提供者ネットワークにより重要な市場です。
患者アクセスへの主な障壁は何ですか?
高い治療費、限られた償還、および訓練を受けた歯科矯正医への不均等なアクセスが、治療受診の中心的な障壁であり続けています。リモートモニタリングとデジタル計画は供給能力を改善する可能性がありますが、経済的または地理的アクセスのギャップを完全には解決しません。