
Tamanho e Participação do Mercado de Ortodontia Digital
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
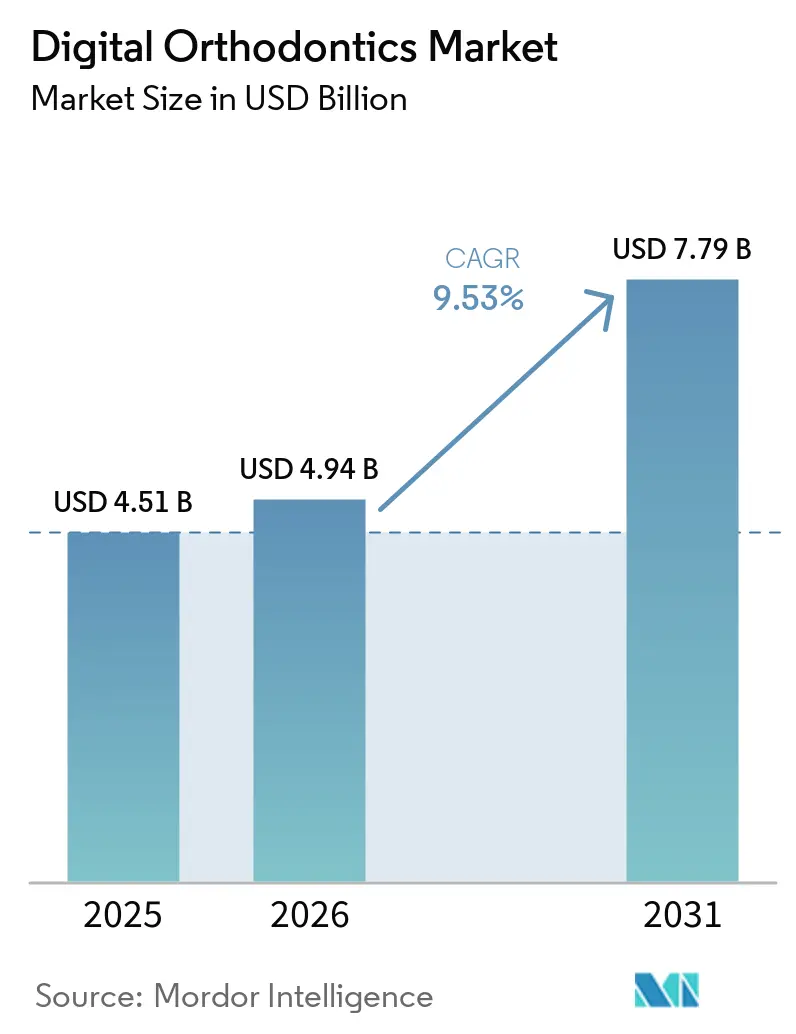
| Tamanho do Mercado (2026) | 4.94 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.79 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.53 % |
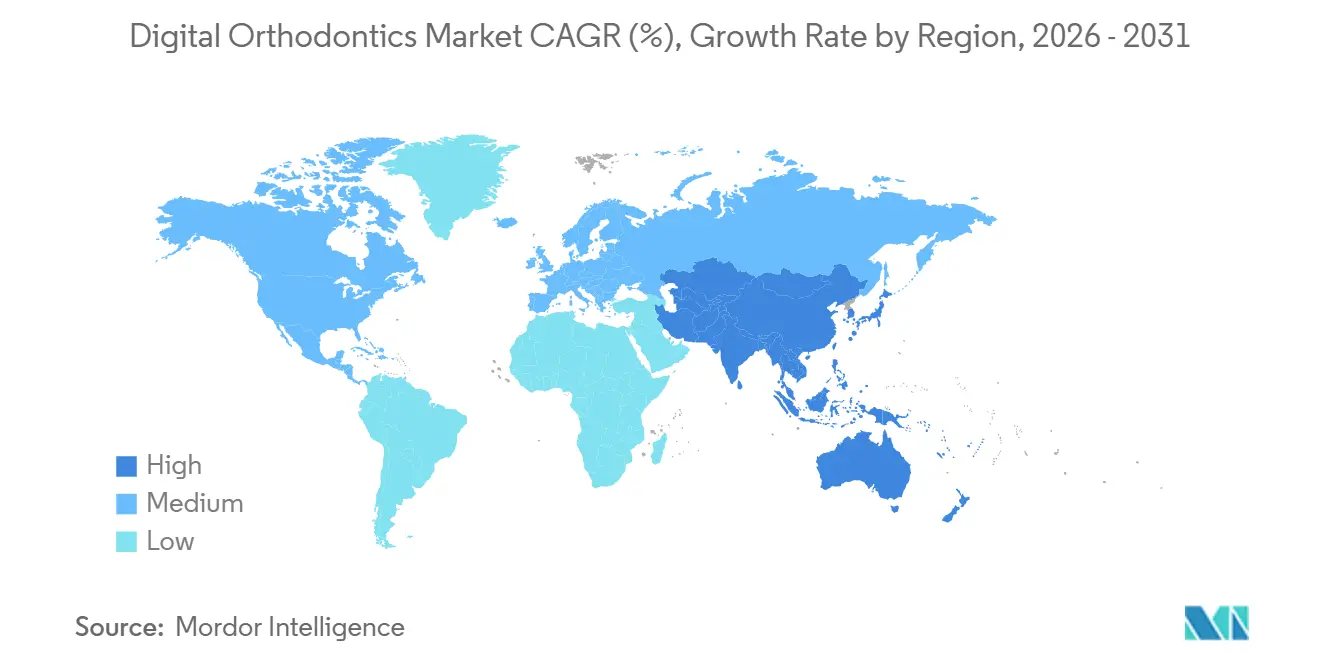
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
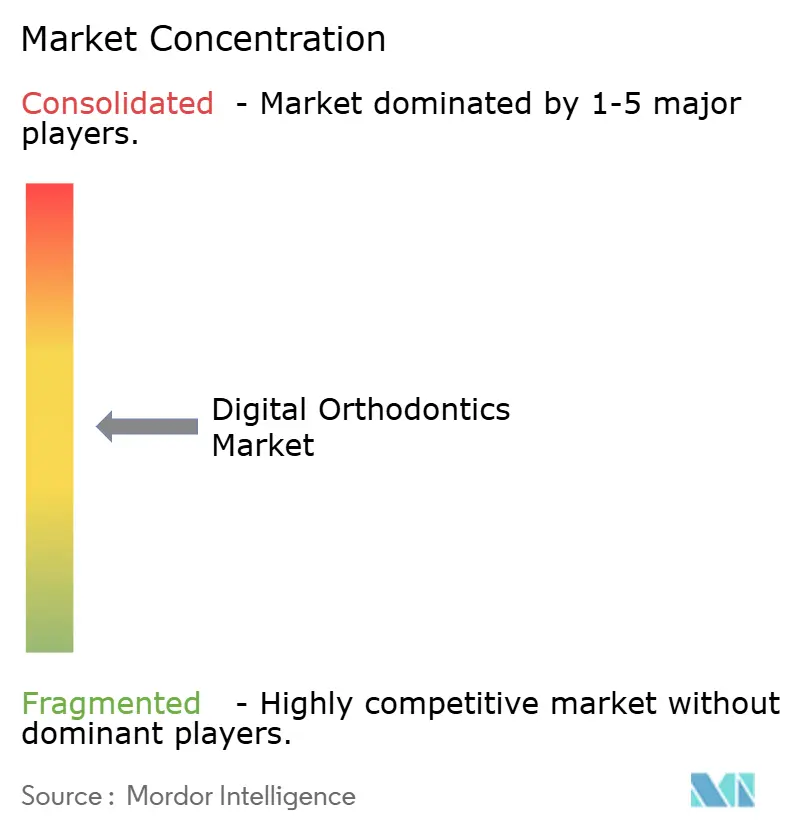
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ortodontia Digital por Mordor Intelligence
O tamanho do Mercado de Ortodontia Digital foi avaliado em 4,51 bilhões de USD em 2025 e estima-se que cresça de 4,94 bilhões de USD em 2026 para atingir 7,79 bilhões de USD até 2031, a um CAGR de 9,53% durante o período de previsão (2026-2031).
O mercado de ortodontia digital está migrando de modelos de gesso para fluxos de trabalho conectados de escaneamento até manufatura, que reduzem erros de moldagem e encurtam os prazos clínicos. Alinhadores transparentes, escaneamento intraoral, software de planejamento de tratamento e impressão direta estão se tornando mais estreitamente integrados dentro do mesmo fluxo de trabalho clínico. Essa mudança oferece aos grupos odontológicos com múltiplas unidades um caminho mais claro para padronizar as etapas de tratamento entre as localidades. Clínicas menores podem acessar mais ferramentas digitais, embora os requisitos de capital e as necessidades de treinamento ainda moldem o ritmo de adoção. A concorrência depende cada vez mais de quão bem os fornecedores conectam escaneamento, planejamento, diagnóstico, design de aparelhos e monitoramento, em vez de depender apenas do hardware do scanner.
Principais Conclusões do Relatório
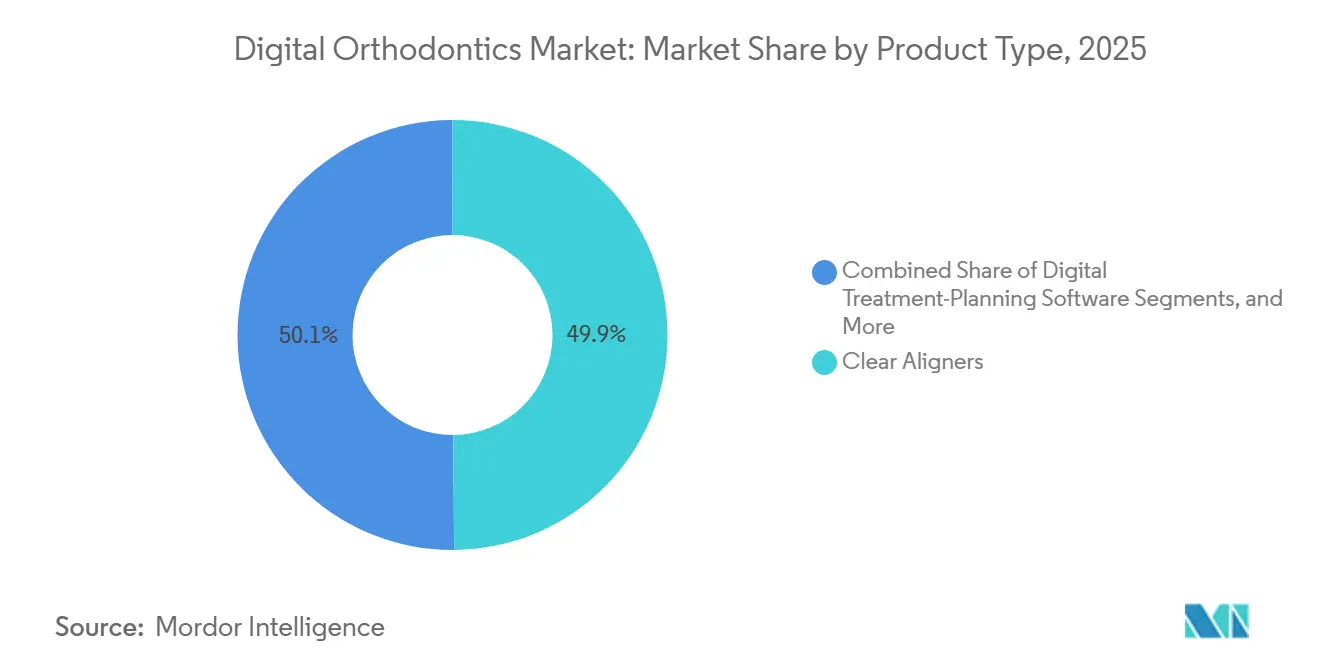
- Por tipo de produto, os alinhadores transparentes detinham 49,88% da participação de mercado de ortodontia digital em 2025, enquanto os scanners intraorais devem crescer a um CAGR de 10,55% até 2031.
- Por tecnologia, o escaneamento intraoral óptico representou 34,55% do tamanho do mercado de ortodontia digital em 2025, enquanto o CAD/CAM deve expandir a um CAGR de 11,56% até 2031.
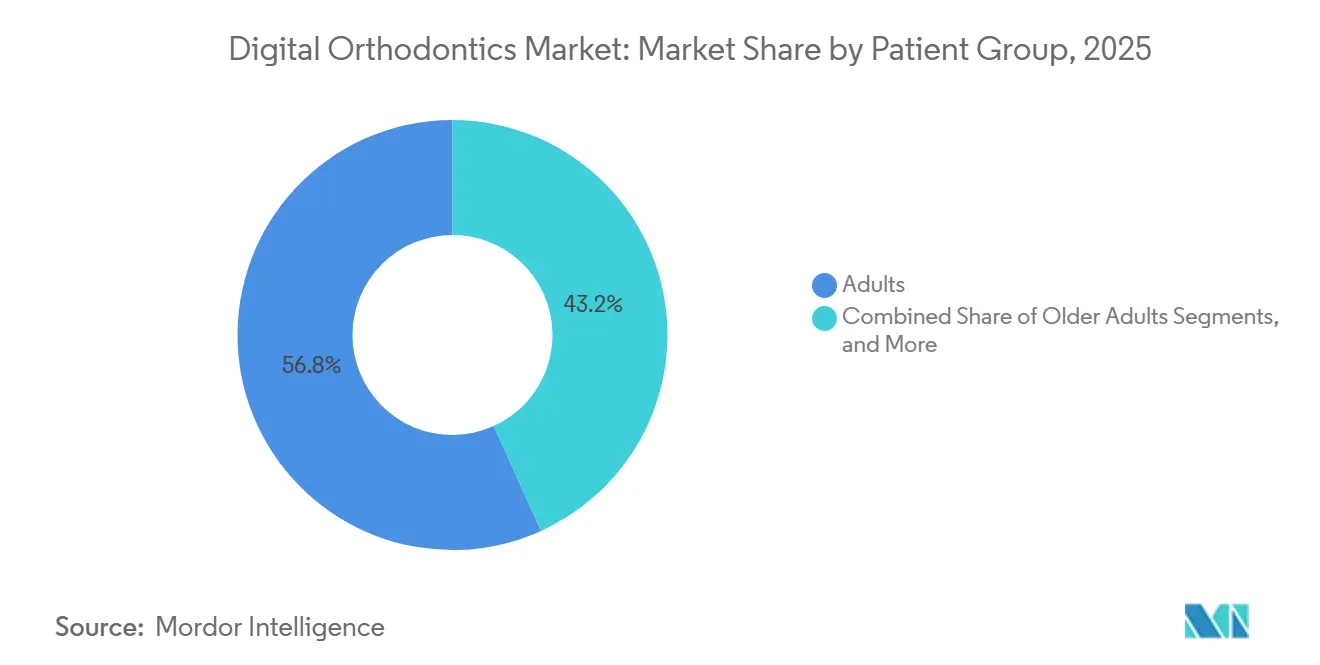
- Por grupo de pacientes, os adultos detinham 56,76% da receita em 2025, enquanto os adultos mais velhos devem crescer a um CAGR de 11,74% até 2031.
- Por usuário final, as clínicas de ortodontia representaram 53,24% da receita em 2025, enquanto as organizações de serviços odontológicos devem crescer a um CAGR de 11,34% até 2031.
- Por geografia, a América do Norte detinha 39,56% da receita em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 12,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção do tratamento com alinhadores transparentes | +3.2% | Global, com maior velocidade na América do Norte e no Leste Asiático | Médio prazo (2 a 4 anos) |
| Penetração de scanners intraorais | +2.1% | América do Norte e Europa como núcleo, com a Ásia-Pacífico emergindo | Curto prazo (≤ 2 anos) |
| Moldagens digitais mais rápidas e confortáveis | +1% | Global | Curto prazo (≤ 2 anos) |
| Produção de aparelhos impressos em 3D no consultório e diretamente | +0.9% | América do Norte, Europa e os principais mercados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Reutilização de dados do paciente em fluxos de trabalho | +0.6% | Global, com ganhos iniciais em mercados digitalmente maduros | Longo prazo (≥ 4 anos) |
| Detecção assistida por IA e simulação de tratamento | +1.2% | Global, inicialmente concentrado na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção do Tratamento com Alinhadores Transparentes
O mercado de ortodontia digital se expandiu à medida que o tratamento com alinhadores transparentes alcançou grupos mais amplos de pacientes. A Align Technology enviou 935,8 mil casos de Invisalign para adolescentes e crianças em crescimento em 2025, um aumento de 7,8% em relação a 2024, enquanto o volume de casos adultos cresceu 8% no quarto trimestre de 2025. Mais de 70% dos ortodontistas do Reino Unido relataram aumento na demanda adulta nos três anos anteriores.[1] Dentistas clínicos gerais ampliaram o acesso por meio de programas supervisionados por ortodontistas, e a Align Technology registrou crescimento de 5,3% ano a ano em seu canal de dentistas clínicos gerais durante o quarto trimestre de 2025. O monitoramento remoto, o design de tratamento com suporte de IA e a entrega por assinatura reduziram a infraestrutura necessária para gerenciar casos de alinhadores.
Aumento da Penetração de Scanners Intraorais
O mercado se beneficiou à medida que os scanners intraorais se tornaram infraestrutura de prática padrão nos países desenvolvidos. A adoção global de scanners atingiu 35% em 2025, deixando oportunidades substanciais de expansão nos mercados emergentes, enquanto a 3Shape documentou 26,5 milhões de escaneamentos de pacientes e um aumento de 39% no volume de casos escaneados em relação a 2024. Scanners coreanos e chineses de preço mais baixo com exportações STL abertas melhoraram o acesso aos fluxos de trabalho digitais, ao mesmo tempo que aumentaram a concorrência nos segmentos premium.[2] As impressões digitais reduziram a dependência de métodos convencionais, e os dados de escaneamento reutilizáveis apoiaram o diagnóstico, o planejamento do tratamento, o monitoramento e as decisões de tratamento subsequentes.
Expansão da Produção de Aparelhos Impressos em 3D no Consultório e Diretamente
O mercado avançou à medida que a manufatura aditiva no consultório reduziu o tempo entre o design do aparelho e a entrega. A LuxCreo e a Graphy detinham resinas aprovadas pela FDA para alinhadores transparentes impressos diretamente. Ao mesmo tempo, a LuxCreo recebeu a primeira certificação CE MDR Classe IIa da Europa para seu Alinhador 4D em março de 2025, possibilitando a produção de impressão direta no mesmo dia. Um estudo de 2026 da Scientific Reports constatou que os alinhadores de polímero com memória de forma impressos diretamente alcançaram uma razão de controle vertical de 1,19 e menor estresse no ligamento periodontal do que as alternativas termoformadas.[3] A Formlabs nomeou a Henry Schein como sua revendedora preferencial na América do Norte para as impressoras odontológicas Form 4B e Form 4BL em fevereiro de 2025, apoiando fluxos de trabalho padronizados nas unidades das organizações de serviços odontológicos.
Detecção Assistida por IA e Simulação de Tratamento em Digitalizações de Rotina
A IA tornou-se um recurso integrado nos fluxos de trabalho de escaneamento e planejamento de tratamento no mercado de ortodontia digital. Uma revisão sistemática de 2025 relatou precisão estatisticamente superior da IA em relação aos métodos manuais na detecção de pontos cefalométricos e na segmentação dentária. A DentalMonitoring relatou sensibilidade de 93,2% e especificidade de 86,2% para detecção do assentamento de alinhadores em 623 pacientes, ajudando consultórios de alto volume a reduzir visitas ao consultório enquanto mantinham a supervisão clínica. Modelos de redes neurais convolucionais alcançaram precisão de 82% a 94% na previsão de protocolos de extração; no entanto, a supervisão do clínico permaneceu essencial.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de scanners, software e infraestrutura de impressão 3D | -1.1% | Mercados emergentes e consultórios individuais em cidades de médio porte globalmente | Médio prazo (2 a 4 anos) |
| Necessidades de treinamento e competência digital desigual | -0.6% | Global, com maior pressão no Sul e Sudeste Asiático e na África Subsaariana | Longo prazo (≥ 4 anos) |
| Previsibilidade limitada para movimentos dentários complexos | -0.4% | Global | Médio prazo (2 a 4 anos) |
| Validação de materiais, governança de dados e riscos de interoperabilidade | -0.5% | Europa e América do Norte, onde as necessidades de conformidade são intensivas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Scanners, Software e Infraestrutura de Impressão 3D
O mercado de ortodontia digital enfrenta uma barreira de adoção devido ao alto custo inicial de um fluxo de trabalho digital completo. Um scanner, licença de software de planejamento de tratamento, impressora 3D no consultório e materiais validados exigem um investimento inicial de 30.000 a 50.000 USD, afetando particularmente consultórios de médico único em cidades secundárias no Sul da Ásia, Sudeste Asiático e América Latina. A conformidade regulatória com o Regulamento de Dispositivos Médicos da UE ou o processo FDA 510(k) aumenta ainda mais os custos. Modelos de adoção modular permitem que as clínicas comecem com digitalização e planejamento baseado em nuvem antes de investir em impressão no consultório.
Requisitos de Treinamento e Competência Digital Desigual
O mercado depende da capacidade dos profissionais de usar scanners, software de planejamento de tratamento e ferramentas de design de aparelhos de forma eficaz. Na China, os especialistas em ortodontia estão concentrados em Pequim, Xangai, Guangzhou e Shenzhen, limitando o acesso nas regiões central e ocidental, apesar da disponibilidade de hardware. Quase metade dos entrevistados na pesquisa da AAO de 2025 esperava mudar seu modelo de prática nos próximos cinco anos. Treinamento contínuo, escaneamento guiado, prompts de fluxo de trabalho com suporte de IA e módulos de teleconsulta podem reduzir a curva de aprendizado e apoiar a consistência do tratamento em redes com múltiplas unidades.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Alinhadores Transparentes Ancoram a Receita enquanto o Crescimento dos Scanners se AceleraOs alinhadores transparentes detinham 49,88% da receita por tipo de produto em 2025, tornando-os a categoria líder no mercado de ortodontia digital. A Align Technology reportou 3,245 bilhões de USD em receita líquida de alinhadores transparentes, apoiada por um recorde de 2,611 milhões de envios de casos de Invisalign e mais de 22 milhões de pacientes ao longo da vida. Plataformas integradas que conectam digitalização, planejamento de tratamento e entrega de aparelhos continuam a fortalecer a posição do segmento.
Os scanners intraorais têm previsão de ser o subsegmento de produto de crescimento mais rápido, a um CAGR de 10,55% até 2031. A Medit, a 3Shape e a Dentsply Sirona introduziram ou atualizaram modelos de scanners na IDS 2025, aprimorando as capacidades da base instalada. O software digital de planejamento de tratamento, os aparelhos CAD/CAM e os sistemas de fabricação fornecem fluxos de receita adicionais. As resinas de alinhadores de impressão direta com autorização da FDA da LuxCreo e da Graphy apoiam a demanda por impressoras 3D, enquanto a parceria da LuxCreo com a Angelalign Technology em outubro de 2025 combinou o desenvolvimento de materiais com escala clínica e dados.


Por Tecnologia:
A Digitalização Intraoral Óptica Lidera enquanto o CAD/CAM se Expande RapidamenteA digitalização intraoral óptica capturou 34,55% da receita por tecnologia em 2025, estabelecendo-se como a principal camada de captura de dados no mercado de ortodontia digital. A 3Shape apresentou o TRIOS 6 na IDS 2025 com resolução de digitalização até 110% superior aos modelos TRIOS anteriores e imagem hiperespectral integrada. A Medit lançou o i900 Classic com maior profundidade de digitalização e velocidade e precisão aprimoradas, enquanto a Dentsply Sirona reportou 50% menos uso de largura de banda e uma melhoria de 90% na velocidade de simulação do SureSmile para o Primescan 2.
O CAD/CAM tem previsão de ser o subsegmento de tecnologia de crescimento mais rápido, a um CAGR de 11,56% até 2031. A fresagem no consultório, as plataformas de design baseadas em nuvem e a integração de sistemas de impressão direta apoiam esse crescimento. A tomografia computadorizada de feixe cônico, a digitalização facial 3D e a detecção de pontos de referência assistida por IA reduzem os requisitos de interpretação manual. Em fevereiro de 2026, a 3Shape habilitou a imagem hiperespectral completa para scanners TRIOS 6 elegíveis na UE e no EEE, incluindo visualização assistida por IA de cáries, desgaste, recessão gengival e placa bacteriana.
Por Grupo de Pacientes:
Adultos Dominam enquanto Adultos Idosos Representam a Mudança Estrutural Mais RápidaOs adultos detinham 56,76% da receita em 2025, impulsionados pela demanda por aparelhos discretos e removíveis. A AAO estimou que 1,9 milhão de adultos estavam em tratamento ortodôntico ativo nos Estados Unidos durante 2024. As preocupações estéticas permaneceram como o principal fator de tratamento, enquanto o planejamento baseado em digitalização e a revisão remota melhoraram o gerenciamento de casos. A demanda adulta também apoiou o investimento em design de alinhadores e capacidades de monitoramento.
Os adultos idosos têm previsão de crescer mais rapidamente do que outros grupos de pacientes, a um CAGR de 11,74% até 2031. Esse grupo pode apresentar apinhamento secundário por perda óssea periodontal, espaçamento após perda dentária e requisitos relacionados a procedimentos restauradores. Um estudo europeu multinacional identificou adultos com 56 anos ou mais como o grupo menor, mas de emergência mais rápida, em busca de tratamento com alinhadores transparentes. A Ormco lançou o Spark Junior em setembro de 2025 para pacientes mais jovens, começando com o avanço mandibular da Fase Um.
Por Usuário Final:
Clínicas de Ortodontia Lideram enquanto as OSOs Redefinem a Economia de Escala das PráticasAs clínicas de ortodontia detinham 53,24% da receita por usuário final em 2025, refletindo seu papel no gerenciamento de casos complexos e fluxos de trabalho clínicos integrados. As organizações de serviços odontológicos têm previsão de ser o segmento de usuário final de crescimento mais rápido, a um CAGR de 11,34% até 2031. A Smile Doctors tinha mais de 580 unidades em 36 estados ao final de 2025, após adicionar mais de 100 unidades por meio de afiliações e aquisições. Essas organizações apoiam fluxos de trabalho padronizados em redes de clínicas em expansão.
As clínicas odontológicas gerais estão expandindo os serviços ortodônticos por meio de programas de alinhadores transparentes apoiados pela supervisão clínica de ortodontistas. Os laboratórios odontológicos processam cada vez mais arquivos de digitalização digital e oferecem serviços de alinhadores de impressão direta. As plataformas diretas ao consumidor enfrentam consolidação à medida que modelos híbridos que utilizam digitalizações realizadas por clínicos licenciados substituem as abordagens totalmente remotas. Preocupações regulatórias e com resultados de tratamento restringiram modelos sem um componente clínico presencial, aumentando a importância da interoperabilidade e da governança clínica no setor de ortodontia digital.
Análise Geográfica
Mercado de Ortodontia Digital da América do Norte
A América do Norte deteve 39,56% da receita em 2025, sustentada pela demanda madura em ortodontia e por uma rede bem desenvolvida de organizações de serviços odontológicos. A AAO reportou 696 pacientes ativos por membro em 2024, o maior censo de pacientes em toda a história de suas pesquisas. O Canadá manteve uma demanda estável por especialistas, enquanto o México avançou por meio de maior acesso ao pagamento privado e da conscientização urbana sobre alinhadores transparentes. O mercado de ortodontia digital nos Estados Unidos permaneceu competitivo, com a Align Technology projetando crescimento de volume de alinhadores transparentes em meados de um dígito simples para 2026. A Ormco expandiu o Digital Bonding para sistemas de braquetes adicionais na Sessão Anual da AAO em maio de 2026.
Mercado de Ortodontia Digital da Europa e América do Sul
A Europa continuou a oferecer demanda consistente, com Alemanha, Reino Unido, França e Itália atuando como mercados-chave para scanners premium e sistemas de planejamento. O Regulamento de Dispositivos Médicos da UE elevou os requisitos de entrada para fornecedores de dispositivos digitais, ao mesmo tempo em que reforçou os padrões de segurança e interoperabilidade. O Alinhador 4D da LuxCreo recebeu a certificação CE MDR Classe IIa em março de 2025, marcando um marco para alinhadores de impressão direta na Europa. A DentalMonitoring captou 100 milhões de USD em fevereiro de 2026 para apoiar a expansão e o desenvolvimento de produtos de inteligência artificial. O sul da Europa adotou fluxos de trabalho digitais de forma mais lenta, devido ao menor gasto odontológico e à fragmentação das clínicas privadas, enquanto o Brasil sustentou a demanda sul-americana à medida que o acesso odontológico privado se expandiu.
Mercado de Ortodontia Digital da APAC e MEA
A Ásia-Pacífico foi prevista como a geografia de crescimento mais rápido, com um CAGR de 12,98% até 2031. A China combinou alta prevalência de má oclusão, baixa penetração de tratamento e concentração de especialistas nas cidades costeiras de primeiro nível, apoiando modelos remotos que ampliaram o alcance dos especialistas. O mercado de ortodontia digital também se beneficiou da inovação sul-coreana em materiais de escaneamento e impressão direta. A Medit iniciou o envio de seu scanner i900 Mobility em setembro de 2025 com o aplicativo nativo para iPad Medit Link Express. A infraestrutura da Índia se expandiu para cidades de segundo e terceiro nível, enquanto o Oriente Médio e a África atraíram investimentos privados em hospitais e clínicas odontológicas, particularmente no GCC.

Cenário Competitivo
O mercado de ortodontia digital é moderadamente concentrado no nível do ecossistema, com os principais fornecedores integrando hardware de scanner, design CAD/CAM, planejamento de tratamento e fabricação de alinhadores. Align Technology, 3Shape, Dentsply Sirona, Medit e Institut Straumann são os principais participantes do ecossistema. A Align Technology declarou que o iTero Lumina representou 86% das unidades de scanner de sistema completo enviadas no quarto trimestre de 2025. A Medit e a Shining 3D oferecem exportações STL abertas, permitindo que os consultórios separem o escaneamento do planejamento e da fabricação. O mercado de ortodontia digital é moldado pela escolha entre integração de plataforma proprietária e flexibilidade de fluxo de trabalho aberto.
O monitoramento remoto emergiu como uma categoria competitiva distinta ao lado do hardware e do planejamento de tratamento. A DentalMonitoring captou 100 milhões de USD em fevereiro de 2026, após atingir a lucratividade operacional em 2025 e atender mais de 2 milhões de pacientes monitorados. A LuxCreo recebeu um investimento da Angelalign Technology em outubro de 2025 para desenvolver materiais de impressão 3D para o tratamento com alinhadores transparentes. Em fevereiro de 2026, a 3Shape expandiu sua oferta clínica ao ativar a imagem hiperespectral e a visualização de condições bucais com suporte de IA para o TRIOS 6 na União Europeia e no Espaço Econômico Europeu. Esses desenvolvimentos destacam a concorrência em dados conectados, materiais, monitoramento e software clínico além do hardware.
Permanecem oportunidades para configurações de scanners com preço abaixo de 15.000 USD para consultórios em mercados emergentes e ferramentas de diagnóstico compatíveis com diferentes marcas de scanners. Os casos de adultos mais velhos exigem gerenciamento consistente de coroas, implantes, perda óssea e complexidade restauradora. Especialistas em impressão direta visam custos de produção de alinhadores de 12 a 16 USD por caso por meio da fabricação no consultório. O mercado de ortodontia digital também registrou aumento na atividade de patentes em segmentação dentária por IA, simulação 4D e resinas com memória de forma. Os benchmarks de IA publicados podem favorecer plataformas que demonstrem desempenho confiável e apoiem a padronização de protocolos clínicos.
Líderes do Setor de Ortodontia Digital
-
Align Technology, Inc.
-
DENTSPLY SIRONA Inc.
-
Institut Straumann AG
-
Carestream Dental LLC
-
Envista Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ortodontia Digital
- 3 Shape
- Align Technology
- Carbon, Inc.
- Carestream Dental
- ClearCorrect AG
- DentalMonitoring SAS
- Dentsply Sirona
- Desktop Metal
- Envista
- Formlabs Inc.
- Graphy Inc.
- Straumann Group
- Ivoclar Vivadent
- LuxCreo, Inc.
- Medit Corp.
- Ormco Corporation
- Planmeca
- Shofu Inc.
- Solventum Corporation
- uLab Systems Inc.

Recent Industry Developments in Mercado de Ortodontia Digital
- Maio de 2026: A Ormco expandiu sua plataforma de Colagem Digital para suportar os sistemas de brackets Damon Clear, Mini Diamond, Orthos, Titanium Orthos e Mini-Twin, estendendo os fluxos de trabalho de colagem indireta planejados digitalmente para a maior parte de seu portfólio de brackets.
- Fevereiro de 2026: A DentalMonitoring captou 100 milhões de USD em financiamento, liderado pela Lazard Elaia Capital e pela ISALT, para expandir no Brasil, na Turquia, no Sudeste Asiático e no Oriente Médio e avançar no desenvolvimento de produtos de IA.
- Fevereiro de 2026: A 3Shape ativou o pacote completo de imagem hiperespectral para scanners TRIOS 6 elegíveis na União Europeia, possibilitando a detecção assistida por IA de múltiplas condições bucais por meio de um único escaneamento intraoral.
- Outubro de 2025: A LuxCreo recebeu um investimento estratégico da Angelalign Technology para codesenvolver materiais de impressão 3D para a terapia com alinhadores transparentes e expandir seu ecossistema de pesquisa de materiais na Ásia-Pacífico.
- Setembro de 2025: A Medit começou a enviar o scanner intraoral i900 Mobility com seu aplicativo nativo para iPad Medit Link Express, eliminando a necessidade de hardware montado em carrinho.


Escopo do Relatório Global do Mercado de Ortodontia Digital
De acordo com o escopo do relatório, a ortodontia digital utiliza tecnologia computacional avançada, escaneamento 3D e software de simulação virtual para diagnosticar, planejar e tratar dentes e maxilares desalinhados. Ela substitui moldes físicos imprecisos e suposições por fluxos de trabalho digitais precisos para alinhadores transparentes e aparelhos personalizados.
O mercado de ortodontia digital é segmentado por tipo de produto, tecnologia, grupo de pacientes, usuário final e geografia. Por tipo de produto, o mercado inclui scanners intraorais, alinhadores transparentes, software digital de planejamento de tratamento, aparelhos ortodônticos CAD/CAM, impressoras 3D e sistemas de fabricação, materiais e resinas ortodônticas e outros. Por tecnologia, o mercado é segmentado em escaneamento intraoral óptico, tomografia computadorizada de feixe cônico, escaneamento facial 3D e estereofotogrametria, CAD/CAM, manufatura aditiva, manufatura subtrativa, inteligência artificial e aprendizado de máquina e outros. Por grupo de pacientes, o mercado é categorizado em pacientes pediátricos, pacientes adultos e pacientes adultos mais velhos. Por usuário final, o mercado é segmentado em clínicas de ortodontia, clínicas odontológicas gerais, organizações de serviços odontológicos, laboratórios odontológicos, hospitais, instituições acadêmicas e plataformas diretas ao consumidor. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
| Comprimido |
| Cápsula |
| Dispositivo de Entrega de Microchip |
| Adesão à Medicação |
| Entrega de Medicamentos |
| Monitoramento de Pacientes |
| Gestão de Doenças |
| Outras Indicações |
| Doenças Cardiovasculares |
| Transtornos Mentais |
| Doenças Infecciosas |
| Diabetes |
| Câncer |
| Outras Doenças |
| Hospitais |
| Clínicas |
| Ambientes de Cuidado Domiciliar |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Comprimido | |
| Cápsula | ||
| Dispositivo de Entrega de Microchip | ||
| Por Indicação | Adesão à Medicação | |
| Entrega de Medicamentos | ||
| Monitoramento de Pacientes | ||
| Gestão de Doenças | ||
| Outras Indicações | ||
| Por Doença | Doenças Cardiovasculares | |
| Transtornos Mentais | ||
| Doenças Infecciosas | ||
| Diabetes | ||
| Câncer | ||
| Outras Doenças | ||
| Por Usuário Final | Hospitais | |
| Clínicas | ||
| Ambientes de Cuidado Domiciliar | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é a previsão para a ortodontia digital até 2031?
O mercado deve crescer de 4,94 bilhões de USD em 2026 para 7,79 bilhões de USD até 2031, a um CAGR de 9,53%.
Qual categoria de produto liderou a ortodontia digital em 2025?
Os alinhadores transparentes lideraram a receita por produto com uma participação de 49,88% em 2025.
Qual tecnologia está crescendo mais rapidamente na ortodontia digital?
O CAD/CAM deve crescer a um CAGR de 11,56% até 2031, apoiado pela integração de design em nuvem, fresagem e impressão direta.
Por que as organizações de serviços odontológicos são importantes para a ortodontia digital?
Elas são o grupo de usuários finais de crescimento mais rápido, a um CAGR de 11,34% até 2031, e podem padronizar compras, treinamento e produção entre clínicas.
Qual região crescerá mais rapidamente até 2031?
A Ásia-Pacífico deve crescer a um CAGR de 12,98%, apoiada pela demanda na China, na Índia e na Coreia do Sul.
O que limita a adoção mais ampla dos fluxos de trabalho de ortodontia digital?
Um fluxo de trabalho completo pode exigir de 30.000 a 50.000 USD em gastos iniciais, enquanto as necessidades de treinamento e a capacidade digital desigual podem retardar a adoção.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

