
Marktgröße und Marktanteil für digitale Kieferorthopädie
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
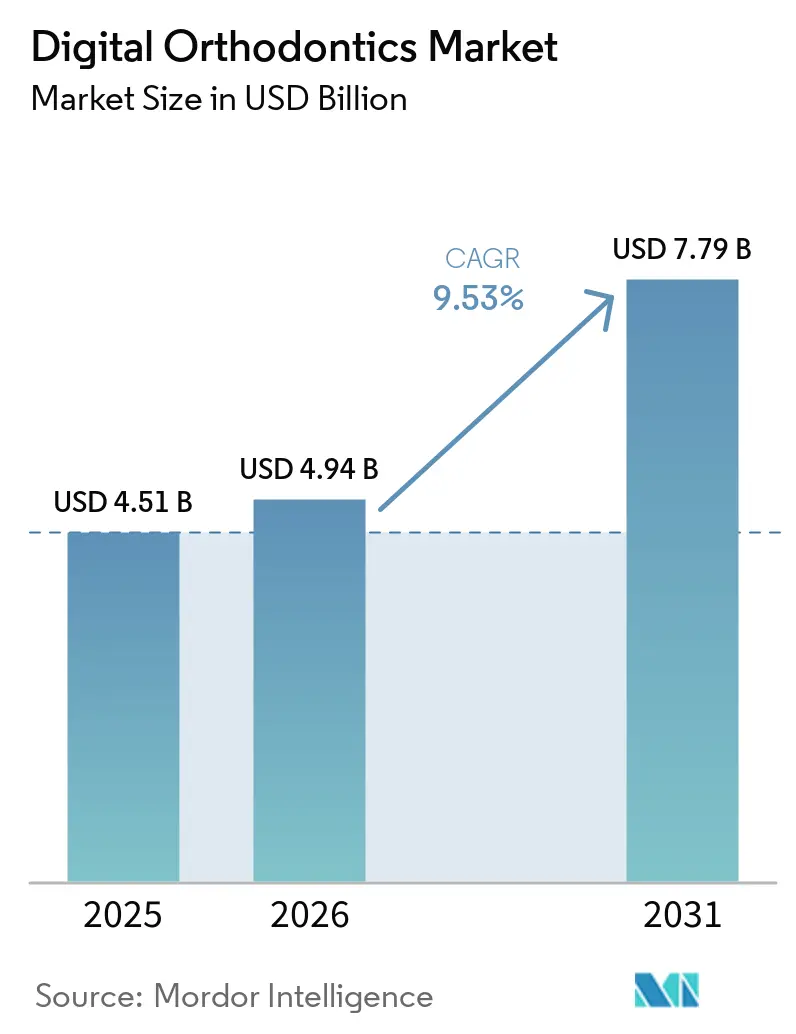
| Marktgröße (2026) | 4.94 Milliarden US-Dollar |
| Marktgröße (2031) | 7.79 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für digitale Kieferorthopädie von Mordor Intelligence
Die Marktgröße für digitale Kieferorthopädie wurde im Jahr 2025 auf 4,51 Milliarden USD geschätzt und soll von 4,94 Milliarden USD im Jahr 2026 auf 7,79 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,53 % während des Prognosezeitraums (2026–2031).
Der Markt für digitale Kieferorthopädie entwickelt sich von Gipsmodellen hin zu vernetzten Scan-to-Manufacture-Workflows, die Abdruckfehler reduzieren und klinische Zeitpläne verkürzen. Klare Aligner, intraorale Scantechnologie, Behandlungsplanungssoftware und Direktdruck werden innerhalb desselben klinischen Workflows immer enger miteinander verknüpft. Dieser Wandel bietet Dentalgruppen mit mehreren Standorten einen klareren Weg zur Standardisierung von Behandlungsschritten über Standorte hinweg. Kleinere Praxen können auf mehr digitale Werkzeuge zugreifen, obwohl Kapitalanforderungen und Schulungsbedarf das Adoptionsniveau weiterhin beeinflussen. Der Wettbewerb hängt zunehmend davon ab, wie gut Anbieter Scanning, Planung, Diagnostik, Apparaturdesign und Monitoring miteinander verbinden, und nicht mehr allein von der Scanner-Hardware.
Wichtigste Erkenntnisse des Berichts
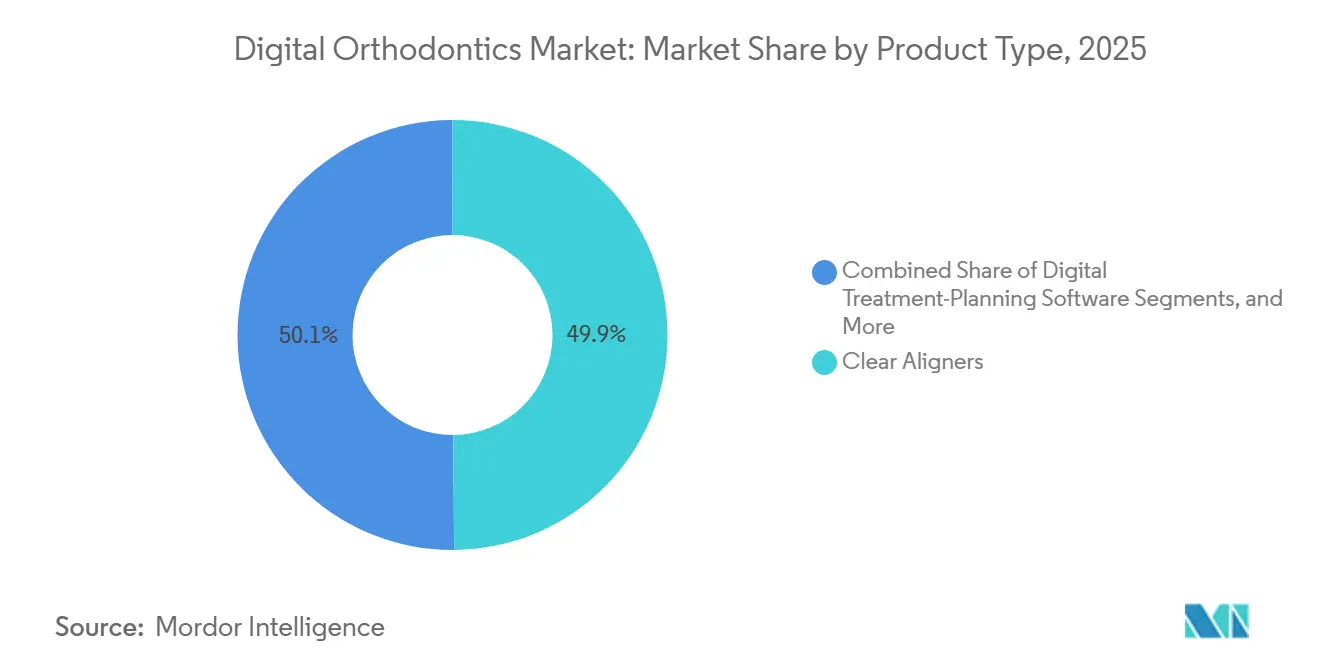
- Nach Produkttyp hielten klare Aligner im Jahr 2025 einen Marktanteil von 49,88 % am Markt für digitale Kieferorthopädie, während intraorale Scanner bis 2031 voraussichtlich mit einer CAGR von 10,55 % wachsen werden.
- Nach Technologie entfiel im Jahr 2025 ein Anteil von 34,55 % der Marktgröße für digitale Kieferorthopädie auf die optische intraorale Scantechnologie, während CAD/CAM bis 2031 voraussichtlich mit einer CAGR von 11,56 % expandieren wird.
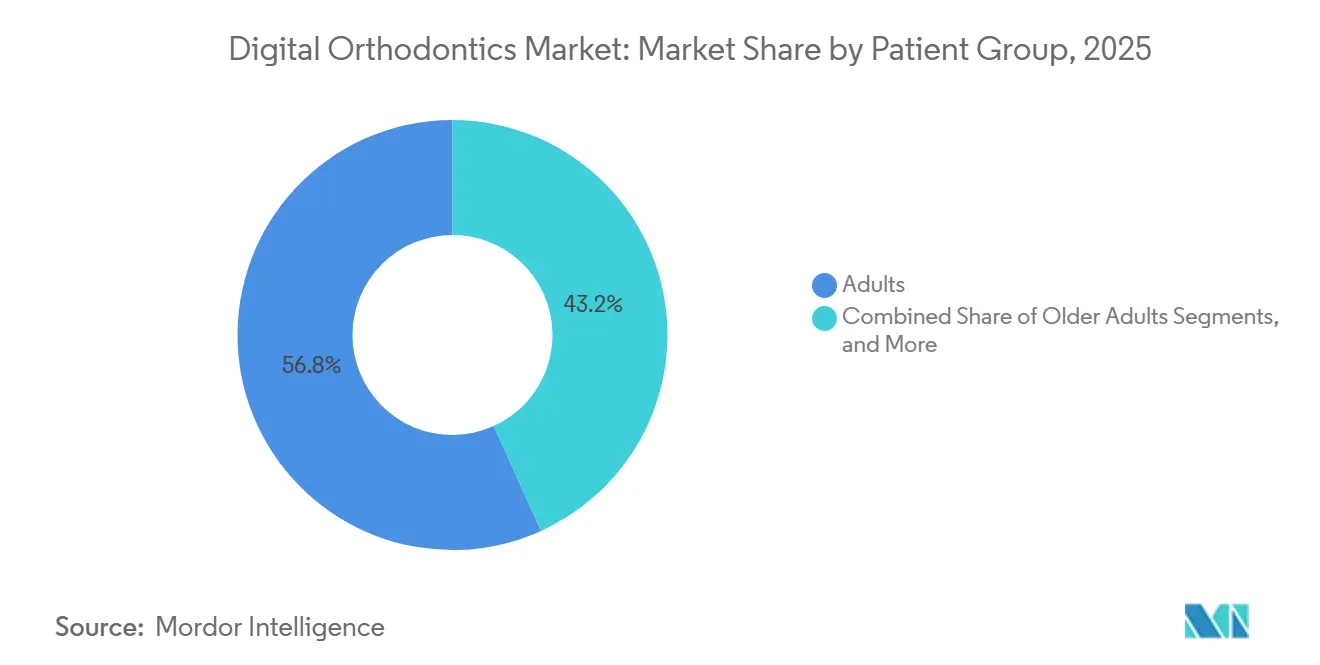
- Nach Patientengruppe hielten Erwachsene im Jahr 2025 einen Umsatzanteil von 56,76 %, während ältere Erwachsene bis 2031 voraussichtlich mit einer CAGR von 11,74 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 53,24 % des Umsatzes auf kieferorthopädische Praxen, während Dentalserviceorganisationen bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen werden.
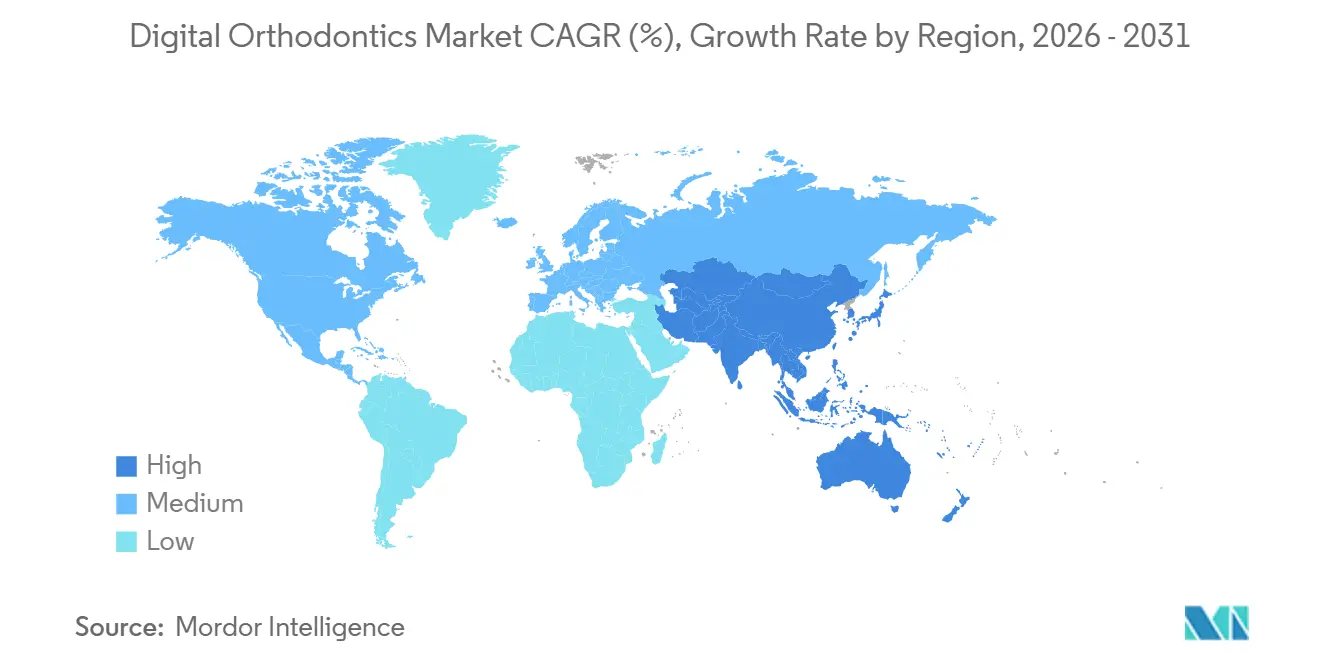
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 39,56 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 12,98 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Adoption der Klare-Aligner-Behandlung | +3.2% | Global, mit der höchsten Dynamik in Nordamerika und Ostasien | Mittelfristig (2–4 Jahre) |
| Verbreitung intraoraler Scanner | +2.1% | Nordamerika und Europa als Kernmärkte, mit aufstrebendem Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Schnellere und komfortablere digitale Abdrücke | +1% | Global | Kurzfristig (≤ 2 Jahre) |
| Praxisinterne und direkte 3D-gedruckte Apparaturproduktion | +0.9% | Nordamerika, Europa und die Kernmärkte Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wiederverwendbare Patientendaten über Workflows hinweg | +0.6% | Global, mit frühen Gewinnen in digital reifen Märkten | Langfristig (≥ 4 Jahre) |
| KI-gestützte Erkennung und Behandlungssimulation | +1.2% | Global, zunächst konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Adoption der Klare-Aligner-Behandlung
Der Markt für digitale Kieferorthopädie expandierte, als die Behandlung mit klaren Alignern breitere Patientengruppen erreichte. Align Technology lieferte im Jahr 2025 935.800 Invisalign-Fälle für Teenager und heranwachsende Kinder aus, ein Anstieg von 7,8 % gegenüber 2024, während das Fallvolumen bei Erwachsenen im vierten Quartal 2025 um 8 % zunahm. Mehr als 70 % der britischen Kieferorthopäden berichteten über eine gestiegene Nachfrage bei Erwachsenen in den vorangegangenen drei Jahren.[1] Allgemeinzahnärzte erweiterten den Zugang durch kieferorthopädisch beaufsichtigte Programme, und Align Technology verzeichnete im vierten Quartal 2025 ein Wachstum von 5,3 % im Jahresvergleich in seinem Kanal für Allgemeinzahnärzte. Fernüberwachung, KI-gestütztes Behandlungsdesign und abonnementbasierte Lieferung reduzierten die erforderliche Infrastruktur für die Verwaltung von Aligner-Fällen.
Zunehmende Verbreitung intraoraler Scanner
Der Markt profitierte davon, dass intraorale Scanner in entwickelten Ländern zur Standardinfrastruktur der Praxis wurden. Die globale Scanner-Adoptionsrate erreichte im Jahr 2025 35 %, was erhebliche Expansionsmöglichkeiten in Schwellenmärkten lässt, während 3Shape 26,5 Millionen Patientenscans und einen Anstieg des Scan-Fallvolumens um 39 % gegenüber 2024 dokumentierte. Günstigere koreanische und chinesische Scanner mit offenen STL-Exporten verbesserten den Zugang zu digitalen Workflows und erhöhten gleichzeitig den Wettbewerb in den Premium-Segmenten.[2] Digitale Abdrücke reduzierten die Abhängigkeit von konventionellen Methoden, und wiederverwendbare Scandaten unterstützten Diagnose, Behandlungsplanung, Monitoring und nachfolgende Behandlungsentscheidungen.
Ausbau der praxisinternen und direkten 3D-gedruckten Apparaturproduktion
Der Markt entwickelte sich weiter, da die additive Fertigung in der Praxis die Zeit zwischen Apparaturdesign und Lieferung verkürzte. LuxCreo und Graphy verfügten über FDA-zugelassene Harze für direkt gedruckte klare Aligner. Gleichzeitig erhielt LuxCreo im März 2025 Europas erste MDR-Klasse-IIa-CE-Zertifizierung für seinen 4D-Aligner, was eine Direktdruck-Produktion am selben Tag ermöglicht. Eine Studie in Scientific Reports aus dem Jahr 2026 ergab, dass direkt gedruckte Aligner aus Formgedächtnispolymeren ein vertikales Kontrollverhältnis von 1,19 und eine geringere Belastung des Parodontalen Ligaments im Vergleich zu thermogeformten Alternativen aufwiesen.[3] Formlabs ernannte Henry Schein im Februar 2025 zu seinem bevorzugten nordamerikanischen Wiederverkäufer für die Dentaldrucksysteme Form 4B und Form 4BL und unterstützte damit standardisierte Workflows an den Standorten von Dentalserviceorganisationen.
KI-gestützte Erkennung und Behandlungssimulation in Routine-Scans
KI wurde im Markt für digitale Kieferorthopädie zu einem integrierten Bestandteil von Scan- und Behandlungsplanungs-Workflows. Eine systematische Übersichtsarbeit aus dem Jahr 2025 berichtete von statistisch höherer Genauigkeit von KI gegenüber manuellen Methoden bei der Erkennung kephalometrischer Landmarken und der Zahnsegmentierung. DentalMonitoring berichtete über eine Sensitivität von 93,2 % und eine Spezifität von 86,2 % bei der Erkennung der Aligner-Positionierung bei 623 Patienten, was Praxen mit hohem Patientenaufkommen hilft, Praxisbesuche zu reduzieren und gleichzeitig die klinische Aufsicht aufrechtzuerhalten. Modelle mit Convolutional Neural Networks erreichten eine Genauigkeit von 82 % bis 94 % bei der Vorhersage von Extraktionsprotokollen; die klinische Aufsicht blieb jedoch weiterhin unerlässlich.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für Scanner, Software und 3D-Druck-Infrastruktur | -1.1% | Schwellenmärkte und Einzelpraxen in mittelgroßen Städten weltweit | Mittelfristig (2–4 Jahre) |
| Schulungsbedarf und ungleichmäßige digitale Kompetenz | -0.6% | Global, mit stärkerem Druck in Süd- und Südostasien sowie Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Begrenzte Vorhersagbarkeit bei komplexen Zahnbewegungen | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Materialvalidierung, Daten-Governance und Interoperabilitätsrisiken | -0.5% | Europa und Nordamerika, wo Compliance-Anforderungen intensiv sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Scanner, Software und 3D-Druck-Infrastruktur
Der Markt für digitale Kieferorthopädie sieht sich einer Adoptionsbarriere aufgrund der hohen Anfangsinvestitionskosten für einen vollständigen digitalen Workflow gegenüber. Ein Scanner, eine Lizenz für Behandlungsplanungssoftware, ein praxisinterner 3D-Drucker und validierte Materialien erfordern eine Vorabinvestition von 30.000 bis 50.000 USD, was insbesondere Einzelarztpraxen in Sekundärstädten in Südasien, Südostasien und Lateinamerika betrifft. Die regulatorische Konformität mit der EU-Medizinprodukteverordnung oder dem FDA-510(k)-Verfahren erhöht die Kosten zusätzlich. Modulare Adoptionsmodelle ermöglichen es Kliniken, mit Scanning und cloudbasierter Planung zu beginnen, bevor sie in praxisinternes Drucken investieren.
Schulungsanforderungen und ungleichmäßige digitale Kompetenz
Der Markt ist davon abhängig, dass Behandler Scanner, Behandlungsplanungssoftware und Apparaturdesign-Werkzeuge effektiv einsetzen können. In China sind kieferorthopädische Spezialisten auf Peking, Shanghai, Guangzhou und Shenzhen konzentriert, was den Zugang in den zentral- und westchinesischen Regionen trotz vorhandener Hardware einschränkt. Fast die Hälfte der Befragten in der AAO-Umfrage 2025 erwartete, ihr Praxismodell innerhalb von fünf Jahren zu ändern. Laufende Schulungen, geführtes Scanning, KI-gestützte Workflow-Hinweise und Telekonsultationsmodule können die Lernkurve verkürzen und die Behandlungskonsistenz in Netzwerken mit mehreren Standorten unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Klare Aligner dominieren den Umsatz, während das Scanner-Wachstum an Fahrt gewinntKlare Aligner hielten im Jahr 2025 einen Anteil von 49,88 % am Produkttyp-Umsatz und waren damit die führende Kategorie im Markt für digitale Kieferorthopädie. Align Technology meldete einen Nettoumsatz mit klaren Alignern von 3,245 Milliarden USD, gestützt durch einen Rekord von 2,611 Millionen Invisalign-Falllieferungen und mehr als 22 Millionen Patienten insgesamt. Integrierte Plattformen, die Scanning, Behandlungsplanung und Apparaturlieferung verknüpfen, stärken weiterhin die Position des Segments.
Intraorale Scanner werden voraussichtlich das am schnellsten wachsende Produktteilsegment sein, mit einer CAGR von 10,55 % bis 2031. Medit, 3Shape und Dentsply Sirona stellten auf der IDS 2025 neue Scanner-Modelle vor oder aktualisierten bestehende und verbesserten damit die Möglichkeiten der installierten Basis. Digitale Behandlungsplanungssoftware, CAD/CAM-Apparaturen und Fertigungssysteme bieten zusätzliche Umsatzquellen. FDA-zugelassene Direktdruck-Aligner-Harze von LuxCreo und Graphy unterstützen die Nachfrage nach 3D-Druckern, während LuxCreos Partnerschaft mit Angelalign Technology im Oktober 2025 Materialentwicklung mit klinischer Skalierung und Daten verband.


Nach Technologie:
Optische intraorale Scantechnologie führt, während CAD/CAM rasch expandiertDie optische intraorale Scantechnologie erfasste im Jahr 2025 34,55 % des Technologieumsatzes und etablierte sich damit als führende Datenerfassungsschicht im Markt für digitale Kieferorthopädie. 3Shape stellte auf der IDS 2025 den TRIOS 6 mit einer bis zu 110 % höheren Scanauflösung als frühere TRIOS-Modelle und integrierter hyperspektraler Bildgebung vor. Medit brachte den i900 Classic mit größerer Scantiefe sowie verbesserter Geschwindigkeit und Genauigkeit auf den Markt, während Dentsply Sirona eine um 50 % geringere Bandbreitennutzung und eine um 90 % verbesserte SureSmile-Simulationsgeschwindigkeit für den Primescan 2 meldete.
CAD/CAM wird voraussichtlich das am schnellsten wachsende Technologieteilsegment sein, mit einer CAGR von 11,56 % bis 2031. Praxisinterne Fräsung, cloudbasierte Designplattformen und die Integration von Direktdrucksystemen unterstützen dieses Wachstum. Digitale Volumentomografie, 3D-Gesichtsscan und KI-gestützte Landmarkenerkennung reduzieren den manuellen Interpretationsaufwand. Im Februar 2026 ermöglichte 3Shape die vollständige hyperspektrale Bildgebung für geeignete TRIOS-6-Scanner in der EU und im EWR, einschließlich KI-gestützter Visualisierung von Karies, Abrasion, Gingivarezession und Plaque.
Nach Patientengruppe:
Erwachsene dominieren, während ältere Erwachsene den schnellsten strukturellen Wandel repräsentierenErwachsene hielten im Jahr 2025 einen Umsatzanteil von 56,76 %, angetrieben durch die Nachfrage nach diskreten und herausnehmbaren Apparaturen. Die AAO schätzte, dass im Jahr 2024 1,9 Millionen Erwachsene in den Vereinigten Staaten in aktiver kieferorthopädischer Behandlung waren. Ästhetische Aspekte blieben der primäre Behandlungstreiber, während scanbasierte Planung und Fernüberprüfung das Fallmanagement verbesserten. Die Nachfrage bei Erwachsenen unterstützte auch Investitionen in Aligner-Design und Monitoring-Fähigkeiten.
Ältere Erwachsene werden voraussichtlich schneller wachsen als andere Patientengruppen, mit einer CAGR von 11,74 % bis 2031. Diese Kohorte kann sekundäre Engstände durch parodontalen Knochenverlust, Lückenbildung nach Zahnverlust und Anforderungen im Zusammenhang mit restaurativen Eingriffen aufweisen. Eine europäische länderübergreifende Studie identifizierte Erwachsene ab 56 Jahren als die kleinste, aber am schnellsten wachsende Gruppe, die klare Aligner-Behandlung nachfragt. Ormco brachte im September 2025 den Spark Junior für jüngere Patienten auf den Markt, beginnend mit der mandibulären Vorverlagerung in Phase eins.
Nach Endnutzer:
Kieferorthopädische Kliniken führen, während zahnärztliche Dienstleistungsorganisationen die Praxisskalenökonomie neu definierenKieferorthopädische Kliniken hielten im Jahr 2025 einen Endnutzer-Umsatzanteil von 53,24 %, was ihre Rolle bei der Verwaltung komplexer Fälle und integrierter klinischer Workflows widerspiegelt. Zahnärztliche Dienstleistungsorganisationen werden voraussichtlich das am schnellsten wachsende Endnutzersegment sein, mit einer CAGR von 11,34 % bis 2031. Smile Doctors verfügte Ende 2025 über mehr als 580 Standorte in 36 Bundesstaaten, nachdem mehr als 100 Standorte durch Kooperationen und Akquisitionen hinzugekommen waren. Diese Organisationen unterstützen standardisierte Workflows in expandierenden Kliniknetzwerken.
Allgemeine Zahnkliniken erweitern kieferorthopädische Leistungen durch Klare-Aligner-Programme, die durch die klinische Aufsicht von Kieferorthopäden unterstützt werden. Dentallabore verarbeiten zunehmend digitale Scandateien und bieten Direktdruck-Aligner-Dienste an. Direktverbraucherplattformen sehen sich einer Konsolidierung gegenüber, da hybride Modelle, die Scans durch zugelassene Kliniker verwenden, vollständig ferngesteuerte Ansätze ersetzen. Regulatorische und behandlungsergebnisbezogene Bedenken haben Modelle ohne eine persönliche klinische Komponente eingeschränkt, was die Bedeutung von Interoperabilität und klinischer Governance in der Branche für digitale Kieferorthopädie erhöht.
Geografische Analyse
Markt für digitale Kieferorthopädie in Nordamerika
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 39,56 %, gestützt durch eine ausgereifte kieferorthopädische Nachfrage und ein gut entwickeltes Netzwerk zahnärztlicher Dienstleistungsorganisationen. Die AAO meldete 2024 696 aktive Patienten je Mitglied – die höchste Patientenzahl in der Geschichte ihrer Erhebung. Kanada verzeichnete eine stabile Nachfrage nach Fachspezialisten, während Mexiko durch einen verbesserten privaten Zugang und ein wachsendes städtisches Bewusstsein für transparente Aligner Fortschritte erzielte. Der Markt für digitale Kieferorthopädie in den Vereinigten Staaten blieb wettbewerbsintensiv, da Align Technology für 2026 ein Wachstum des Aligner-Volumens im mittleren einstelligen Prozentbereich prognostizierte. Ormco erweiterte das digitale Bonding auf der AAO-Jahrestagung im Mai 2026 auf weitere Bracketsysteme.
Markt für digitale Kieferorthopädie in Europa und Südamerika
Europa verzeichnete weiterhin eine konstante Nachfrage, wobei Deutschland, das Vereinigte Königreich, Frankreich und Italien als Schlüsselmärkte für Premium-Scanner und Planungssysteme fungierten. Die EU-Medizinprodukteverordnung erhöhte die Marktzugangsanforderungen für Anbieter digitaler Geräte und stärkte gleichzeitig die Sicherheits- und Interoperabilitätsstandards. LuxCreos 4D-Aligner erhielt im März 2025 die MDR-Klasse-IIa-CE-Zertifizierung und markierte damit einen Meilenstein für direkt gedruckte Aligner in Europa. DentalMonitoring sicherte sich im Februar 2026 100 Millionen USD zur Unterstützung der Expansion und der Entwicklung von KI-Produkten. Südeuropa übernahm digitale Arbeitsabläufe aufgrund geringerer Dentalausgaben und fragmentierter Privatpraxen langsamer, während Brasilien die südamerikanische Nachfrage stützte, da der private Zugang zur Zahnmedizin ausgebaut wurde.
Markt für digitale Kieferorthopädie im asiatisch-pazifischen Raum und im Nahen Osten und Afrika
Für den asiatisch-pazifischen Raum wurde prognostiziert, dass er die am schnellsten wachsende Region darstellt, mit einer CAGR von 12,98 % bis 2031. China vereinte eine hohe Prävalenz von Zahnfehlstellungen, eine geringe Behandlungsquote und eine Konzentration von Spezialisten in erstklassigen Küstenstädten, was Fernmodelle förderte, die die Reichweite von Spezialisten erweiterten. Der Markt für digitale Kieferorthopädie profitierte zudem von südkoreanischen Innovationen im Bereich Scanning und direkt gedruckte Materialien. Medit begann im September 2025 mit der Auslieferung seines i900 Mobility-Scanners mit der iPad-nativen Anwendung Medit Link Express. Indiens Infrastruktur wurde in Städte der zweiten und dritten Kategorie ausgebaut, während der Nahe Osten und Afrika private Investitionen in Krankenhäuser und Zahnkliniken anzogen, insbesondere im GCC.

Wettbewerbslandschaft
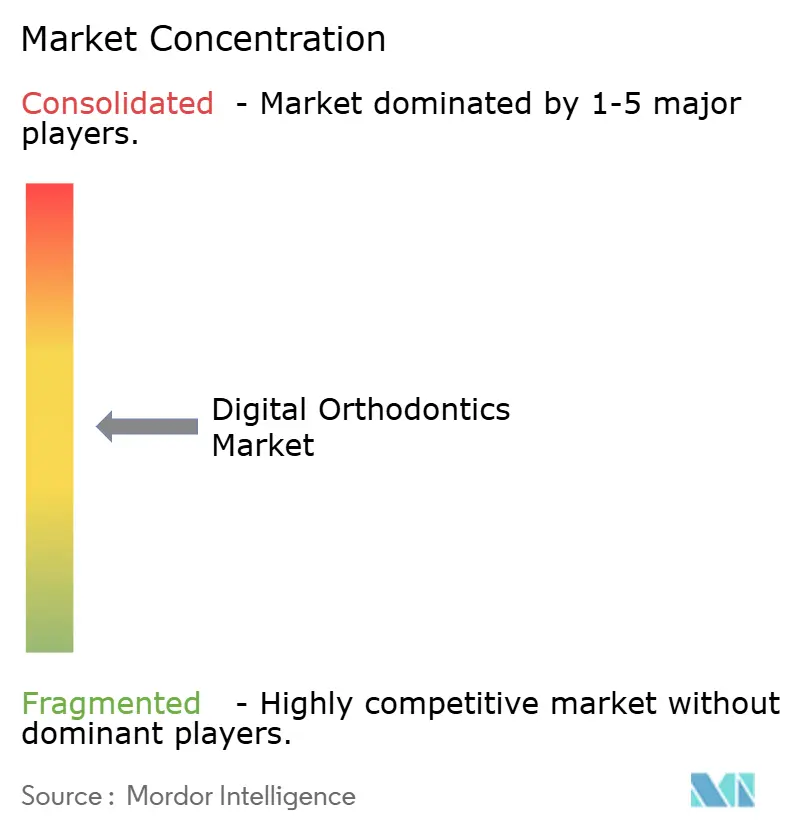
Der Markt für digitale Kieferorthopädie ist auf Ökosystemebene mäßig konzentriert, wobei führende Anbieter Scanner-Hardware, CAD/CAM-Design, Behandlungsplanung und Aligner-Fertigung integrieren. Align Technology, 3Shape, Dentsply Sirona, Medit und Institut Straumann sind führende Ökosystemteilnehmer. Align Technology gab an, dass iTero Lumina im vierten Quartal 2025 86 % der ausgelieferten Vollsystem-Scanner-Einheiten ausmachte. Medit und Shining 3D bieten offene STL-Exporte an, die es Praxen ermöglichen, Scanning von Planung und Fertigung zu trennen. Der Markt für digitale Kieferorthopädie wird durch die Wahl zwischen proprietärer Plattformintegration und offener Workflow-Flexibilität geprägt.
Fernüberwachung hat sich neben Hardware und Behandlungsplanung als eigenständige Wettbewerbskategorie etabliert. DentalMonitoring sicherte sich im Februar 2026 eine Finanzierung von 100 Millionen USD, nachdem das Unternehmen im Jahr 2025 operative Rentabilität erreicht hatte und mehr als 2 Millionen überwachte Patienten betreute. LuxCreo erhielt im Oktober 2025 eine Investition von Angelalign Technology zur Entwicklung von 3D-Druckmaterialien für die Behandlung mit klaren Alignern. Im Februar 2026 erweiterte 3Shape sein klinisches Angebot durch die Aktivierung von Hyperspektralbildgebung und KI-gestützter Visualisierung oraler Befunde für TRIOS 6 in der EU und im EWR. Diese Entwicklungen unterstreichen den Wettbewerb in den Bereichen vernetzte Daten, Materialien, Monitoring und klinische Software jenseits von Hardware.
Chancen bestehen weiterhin für Scanner-Konfigurationen mit einem Preis unter 15.000 USD für Praxen in Schwellenmärkten sowie für diagnostische Werkzeuge, die mit verschiedenen Scanner-Marken kompatibel sind. Fälle bei älteren Erwachsenen erfordern ein konsistentes Management von Kronen, Implantaten, Knochenverlust und restaurativer Komplexität. Direktdruck-Spezialisten zielen auf Aligner-Produktionskosten von 12 bis 16 USD pro Fall durch die Fertigung in der Praxis ab. Der Markt für digitale Kieferorthopädie verzeichnete zudem eine erhöhte Patentaktivität in den Bereichen KI-Zahnsegmentierung, 4D-Simulation und Formgedächtnisharze. Veröffentlichte KI-Benchmarks können Plattformen begünstigen, die zuverlässige Leistung nachweisen und die Standardisierung klinischer Protokolle unterstützen.
Marktführer in der Branche für digitale Kieferorthopädie
-
Align Technology, Inc.
-
DENTSPLY SIRONA Inc.
-
Institut Straumann AG
-
Carestream Dental LLC
-
Envista Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Kieferorthopädie
- 3 Shape
- Align Technology
- Carbon, Inc.
- Carestream Dental
- ClearCorrect AG
- DentalMonitoring SAS
- Dentsply Sirona
- Desktop Metal
- Envista
- Formlabs Inc.
- Graphy Inc.
- Straumann Group
- Ivoclar Vivadent
- LuxCreo, Inc.
- Medit Corp.
- Ormco Corporation
- Planmeca
- Shofu Inc.
- Solventum Corporation
- uLab Systems Inc.

Recent Industry Developments in Markt für digitale Kieferorthopädie
- Mai 2026: Ormco erweiterte seine Digital-Bonding-Plattform um die Unterstützung der Bracket-Systeme Damon Clear, Mini Diamond, Orthos, Titanium Orthos und Mini-Twin und dehnte damit digital geplante indirekte Bonding-Workflows auf den Großteil seines Bracket-Portfolios aus.
- Februar 2026: DentalMonitoring sicherte sich eine Finanzierung von 100 Millionen USD, angeführt von Lazard Elaia Capital und ISALT, zur Expansion in Brasilien, der Türkei, Südostasien und dem Nahen Osten sowie zur Weiterentwicklung von KI-Produkten.
- Februar 2026: 3Shape aktivierte das vollständige Hyperspektralbildgebungspaket für geeignete TRIOS-6-Scanner in der Europäischen Union und ermöglichte damit die KI-gestützte Erkennung mehrerer oraler Befunde durch einen einzigen intraoralen Scan.
- Oktober 2025: LuxCreo erhielt eine strategische Investition von Angelalign Technology zur gemeinsamen Entwicklung von 3D-Druckmaterialien für die Behandlung mit klaren Alignern und zur Erweiterung seines Materialforschungsökosystems im Asien-Pazifik-Raum.
- September 2025: Medit begann mit der Auslieferung des intraoralen Scanners i900 Mobility mit seiner iPad-nativen Anwendung Medit Link Express und eliminierte damit die Notwendigkeit von auf Wagen montierten Geräten.


Berichtsumfang des globalen Marktes für digitale Kieferorthopädie
Gemäß dem Umfang des Berichts nutzt die digitale Kieferorthopädie fortschrittliche Computertechnologie, 3D-Scanning und virtuelle Simulationssoftware zur Diagnose, Planung und Behandlung von Fehlstellungen der Zähne und Kiefer. Sie ersetzt unhandliche physische Abdrücke und Schätzungen durch präzise digitale Workflows für individuelle klare Aligner und Zahnspangen.
Der Markt für digitale Kieferorthopädie ist nach Produkttyp, Technologie, Patientengruppe, Endnutzer und Geografie segmentiert. Nach Produkttyp umfasst der Markt intraorale Scanner, klare Aligner, digitale Behandlungsplanungssoftware, CAD/CAM-kieferorthopädische Apparaturen, 3D-Drucker und Fertigungssysteme, kieferorthopädische Materialien und Harze sowie Sonstiges. Nach Technologie ist der Markt in optische intraorale Scantechnologie, Kegelstrahl-Computertomografie, 3D-Gesichtsscan und Stereophotogrammetrie, CAD/CAM, additive Fertigung, subtraktive Fertigung, künstliche Intelligenz und maschinelles Lernen sowie Sonstiges segmentiert. Nach Patientengruppe ist der Markt in pädiatrische Patienten, erwachsene Patienten und ältere erwachsene Patienten unterteilt. Nach Endnutzer ist der Markt in kieferorthopädische Praxen, allgemeine Zahnarztpraxen, Dentalserviceorganisationen, Dentallabore, Krankenhäuser, akademische Einrichtungen und Direktverbraucherplattformen segmentiert. Nach Geografie wird der Markt in Nordamerika, Europa, Asien-Pazifik, dem Nahen Osten und Afrika sowie Südamerika analysiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Marktgrößen und Prognosen in Wert (USD) für die oben genannten Segmente.
| Tablette |
| Kapsel |
| Mikrochip-Verabreichungsgerät |
| Medikamentenadhärenz |
| Arzneimittelverabreichung |
| Patientenüberwachung |
| Krankheitsmanagement |
| Sonstige Indikationen |
| Herz-Kreislauf-Erkrankungen |
| Psychische Störungen |
| Infektionskrankheiten |
| Diabetes |
| Krebs |
| Sonstige Krankheiten |
| Krankenhäuser |
| Kliniken |
| Häusliche Pflegeumgebungen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Tablette | |
| Kapsel | ||
| Mikrochip-Verabreichungsgerät | ||
| Nach Indikation | Medikamentenadhärenz | |
| Arzneimittelverabreichung | ||
| Patientenüberwachung | ||
| Krankheitsmanagement | ||
| Sonstige Indikationen | ||
| Nach Krankheit | Herz-Kreislauf-Erkrankungen | |
| Psychische Störungen | ||
| Infektionskrankheiten | ||
| Diabetes | ||
| Krebs | ||
| Sonstige Krankheiten | ||
| Nach Endnutzer | Krankenhäuser | |
| Kliniken | ||
| Häusliche Pflegeumgebungen | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die digitale Kieferorthopädie bis 2031?
Der Markt soll von 4,94 Milliarden USD im Jahr 2026 auf 7,79 Milliarden USD bis 2031 bei einer CAGR von 9,53 % wachsen.
Welche Produktkategorie führte die digitale Kieferorthopädie im Jahr 2025 an?
Klare Aligner führten den Produktumsatz mit einem Anteil von 49,88 % im Jahr 2025 an.
Welche Technologie wächst in der digitalen Kieferorthopädie am schnellsten?
CAD/CAM soll bis 2031 mit einer CAGR von 11,56 % wachsen, unterstützt durch Cloud-Design, Fräsen und Direktdruck-Integration.
Warum sind Dentalserviceorganisationen für die digitale Kieferorthopädie wichtig?
Sie sind die am schnellsten wachsende Endnutzergruppe mit einer CAGR von 11,34 % bis 2031 und können Einkauf, Schulung und Produktion über Praxen hinweg standardisieren.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik soll mit einer CAGR von 12,98 % wachsen, unterstützt durch die Nachfrage in China, Indien und Südkorea.
Was schränkt die breitere Einführung digitaler kieferorthopädischer Workflows ein?
Ein vollständiger Workflow kann Vorabausgaben von 30.000 bis 50.000 USD erfordern, während Schulungsbedarf und ungleichmäßige digitale Kompetenz die Einführung verlangsamen können.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

